Розробка програмного забезпечення вирішення задачі формування портфеля цінних паперів
емітенти (підприємства, що приватизуються та корпоратизуються):
юридичні особи - суб'єкти підприємницької діяльності;
держава (НБУ, Мінфін, місцеві органи влади).
інвестори (громадяни держави, юридичні особи і інституційні інвестори - страхові компанії, пенсійні і інвестиційні фонди).
спеціалізовані органи по обліку, збереженню і розрахункам по ЦП:
національний депозитарій;
кліринговий банк.
державні органи, регулюючі РЦП:
державна комісія з ЦП і ФР;
Міністерство фінансів і НБУ;
Міністерство економіки;
Фонд державного майна;
Антимонопольний комітет.
фінансові посередники:
торговці ЦП;
інвестиційні фонди;
банки і фондові біржі;
страхові компанії.
само регульовані організації учасників РЦП :
українська асоціація торговців ЦП;
українська асоціація довірчих товариств, інвестиційних фондів.
цінні папери (акції, облігації, казначейські зобов'язання, векселі, інвестиційні сертифікати, сертифікати на компенсацію внесків населення, земельні сертифікати).
Ринок цінних паперів може бути умовно роздільний на окремі сегменти (ринки у вужчому значенні). Можливі наступні класифікації РЦП за наступними основними ознаками:
за емітентами (держава, приватний сектор, іноземні суб'єкти); відповідно всі ЦП можуть бути умовно віднесені до державних, приватних або міжнародних;
за економічною природою ЦП (ЦП, що виказують стосунки співволодіння - акції; ЦП, що опосередковують кредитні стосунки, - різні фірми боргових зобов'язань: облігації, казначейські векселі і ноти; похідні фондові цінності - оборотні облігації, спеціальні ЦП банків, має права і обов'язки по опійних контрактах);
за зв’язком ЦП з їх первинним розміщенням і подальшим обігом (первинні ЦП - забезпечують надходження фондової цінності на ринок; вторинні ЦП - перепродаж інструменту, що вже поступив на ринок, іншим суб'єктам);
за тривалістю періодів залучення тимчасово вільних коштів.
за способом виплати доходів - ЦП з фіксованим доходом і ЦП з доходом, що змінюється;
по територіях, на яких обігаються ЦП. Виділяють: регіональні (місцеві), національні і світові РЦП;
за рівнем ризику, пов'язаного з володінням ЦП.
Зважаючи на різноманіття операцій з фондовими цінностями і багатогранності функцій, що виконуються різними учасниками РЦП, не представляється можливим дати їм єдину, вичерпну класифікацію. Вона може бути здійснена, наприклад, за наступними ознаками:
за характером економічної поведінки учасників ринку (держава, населення і комерційні організації).
за рівнем професіоналізму і видам діяльності по ЦП (професійні, такі, що мають ліцензію, і непрофесійні учасники РЦП;
за відношенням до громадянства конкретної країни. Можна сказати, що на ринку цінних паперів відбувається реалізація цінних паперів.
Ринок цінних паперів ділиться на первинний і вторинний.
Первинний ринок цінних паперів – це такий ринок, де відбувається розміщення щойно випущених цінних паперів.
Розміщення щойно випущених цінних паперів називається первинним розміщенням або емісією, а організація, що проводить первинне розміщення, – емітентом. Покупець щойно випущених цінних паперів називається інвестором.
Учасник первинного ринку може виступати як в ролі емітента, так і в ролі інвестора.
Вторинний ринок цінних паперів – це такий ринок, де відбувається торгівля раніше випущеними цінними паперами.
Первинний ринок цінних паперів – поняття, загалом, абстрактне: не існує такого місця в просторі, де б він розташовувався. Щодня сотні підприємств проводять розміщення нових цінних паперів [16]. Тому можна говорити про те, що первинний ринок існує в розподіленій формі. Як вже раніше мовилося, на первинний ринок цінні папери поступають великими серіями або траншами.
Суб'єкти (учасники) первинного ринку цінних паперів.
Фізичні особи.
Юридичні особи – промислові компанії, фірми комерційні банки, страхові товариства, пенсійні фонди, пайові інвестиційні фонди.
Держава, органи регіонального і муніципального управління.
На первинному ринку розміщуються в основному акції і облігації. Про первинний ринок векселів не говорять, оскільки в даний час вони практично не випускаються серійно [17]. Виняток становлять фінансові векселі, що розміщуються комерційними банками, державою, регіонами і органами муніципального управління; ці векселі, по суті, безкупонні облігації.
Юридичні особи розміщують на первинному ринку акції для:
формування статутного фонду;
збільшення статутного фонду;
реорганізації.
Пайові інвестиційні фонди розміщують свої акції (паї) серед інвесторів, привертаючи, таким чином, необхідний капітал.
Інвестори діляться на два великі класи:
індивідуальні;
інституційні.
Індивідуальні інвестори вкладають свої грошові кошти на ринок цінних паперів самостійно або через інституційних інвесторів, які виступають в ролі посередників.
Держава, органи регіонального і муніципального управління також виходять на первинний ринок облігацій як емітенти [18]. Первинний ринок державних облігацій дуже тісно пов'язаний з вторинним ринком, разом з ним він утворює єдину систему, що грає в житті суспільства величезну роль.
Інвесторами на первинному ринку можуть виступати всі учасники ринку. З погляду інвестора облігація – це інструмент:
отримання доходу;
розміщення тимчасово вільних грошових коштів;
планування фінансової діяльності підприємства;
страхування від пониження відсоткової ставки.
Мета емітента акцій на первинному ринку цінних паперів – розміщення запланованого траншу за максимально можливою ціною. Різниця між фактичною сукупною ціною розміщення серії нових акцій і їх сукупною номінальною вартістю називається засновницьким прибутком.
Мета емітента облігацій на первинному ринку цінних паперів – розміщення запланованого траншу за максимально можливою ціною. Чим вище буде ціна покупки облігацій інвесторами, тим дешевше обійдеться позика емітенту. Розміщуючи облігації, емітент зобов'язаний передбачити конкретний механізм виплати відсотків ним і їх погашення. Обсяг випуску треба зробити оптимальним: на облігації повинен зберігатися попит з боку інвесторів, отже, об'єм емісії не має бути великим.
Мета покупця акцій (інвестора) на первинному ринку – купити дешевше надійні акції найбільш перспективних підприємств, щоб потім отримати великі дивіденди і виграти надалі від зростання вартості раніше куплених цінних паперів.
Мета покупця облігацій (інвестора) на первинному ринку – купити дешевше надійні облігації найбільш перспективних емітентів, щоб потім отримати дохід у вигляді різниці між ціною покупки і продажу (погашення) облігації, а також у вигляді купонних відсотків.
Цілі емітентів і інвесторів на первинному ринку цінних паперів протилежні: між емітентами і інвесторами існує суперечність. Конкретна ціна розміщення акцій або облігацій – плід компромісу між ними.
Крім того, кожен конкретний емітент і інвестор по-різному оцінюють ціну акції або облігації. Тому на ринку цінних паперів має місце також конфлікт уявлень.
1.6 Процес формування портфеля цінних паперів
Вкладення юридичних і фізичних осіб в цінні папери вимагають ефективного управління. В зв'язку з цим існує поняття управління портфелем цінних паперів.
У світовій практиці фондового ринку, що склалася, під інвестиційним портфелем розуміється якась сукупність цінних паперів, що належать фізичній або юридичній особі, виступаюча як цілісний об'єкт управління. Сенс портфеля – поліпшити умови інвестування, додавши сукупності цінних паперів такі інвестиційні характеристики, які недосяжні з позиції окремо узятого цінного паперу і можливі тільки при їх комбінації [19].
Зміст управління портфелем цінних паперів – це планування, аналіз і регулювання складу портфеля, здійснення діяльності по його формуванню і підтримці в цілях досягнення поставлених задач забезпечення його прибутковості, ефективності при збереженні необхідного рівня ліквідності і мінімізації витрат на обслуговування. Портфель цінних паперів є інструментом, за допомогою якого інвесторові забезпечується необхідна стійкість доходу при мінімальному ризику.
Найбільш важливими параметрами планування і контролю в рамках управління портфелем цінних паперів є: прибутковість портфеля, ризик портфеля, визначення стратегії в управлінні портфелем.
Портфель цінних паперів може складатися з поєднання різних цінних паперів і містити звичайні і привілейовані акції, короткострокові папери з фіксованим доходом, облігації, похідні інструменти. У ідеалі портфель повинен складатися з цінних паперів широкого спектру галузей.
У портфель можуть входити інвестиції в одну або безліч компаній.
В процесі формування портфеля цінних паперів інвестор повинен визначитися із структурою портфеля, тобто вибрати оптимальне співвідношення конкретних видів цінних паперів в портфелі.
Процес формування портфеля цінних паперів включає три етапи.
На першому етапі інвестором або за його дорученням брокером аналізується інформація про стан економіки в цілому, про окремі галузі економіки, інвестиційні компанії, банки, пайові фонди. Такою інформацією може бути статистична звітність, що публікується в різних засобах масової інформації, і інші джерела. На її підставі робляться припущення з приводу зростання або зниження цін на ті або інші папери, спроба оцінити рівень інфляції в країні, зміни в грошовому обігу, вірогідні потреби держави у фінансуванні, вплив на курс валюти та ін.
Підсумком першого етапу є список цінних паперів, найбільш прибуткових і найменш ризикованих для включення в портфель в певний період часу.
На другому етапі проводиться аналіз окремих сегментів ринку цінних паперів для виявлення найбільш сприятливих для інвестування на даний момент, аналізується стан емітентів, в чиї фінансові інструменти інвестується капітал. При аналізі компаній вивчаються фінансові аспекти і майбутня комерційна життєздатність самої компанії, рахунок прибутків і збитків, баланс, аналіз грошових потоків, результати діяльності компанії у минулому і прогнози на майбутнє. Для оцінки якості цінних паперів для інвестування можуть використовуватися методи фундаментального і технічного аналізу.
Фундаментальний аналіз включає методи оцінки впливу мікро- і макроекономічних показників на курс цінних паперів певних компаній в майбутньому. В рамках фундаментального аналізу для оцінки ефективності роботи компанії розглядаються показники рентабельності, фінансової стійкості, темпу зростання компанії та ін. Фундаментальний аналіз застосовується при включенні в портфель цінних паперів, в основному акцій і облігацій.
Технічний аналіз включає всі методи прогнозу короткострокового руху ринкових цін, які спираються тільки на статистику минулих операцій, об'ємів торгівлі, числа укладених операцій, тимчасових рядів ринкових цін. Всі технічні прогнози використовують рух цін у минулому для прогнозу їх майбутніх рухів в цілях визначення найбільш сприятливого часу висновку операцій з цінними паперами.
Такі прогнози припускають наявність кореляції між минулим і майбутнім.
Методи технічного аналізу в основному використовуються для регульованих біржових ринків.
На відміну від фундаментального аналізу при використанні технічного аналізу прагнуть встановити не цінність або привабливість паперів певної компанії, а загальні тенденції на ринку і, виходячи з цього, рекомендувати інвесторам загальний курс дій.
Результатом цього етапу є остаточний список портфеля.
На третьому етапі на основі отриманого основного списку формується той або інший тип портфеля.
Фіксований портфель зберігає свою структуру протягом встановленого терміну погашення. Це можуть бути портфелі з державних і муніципальних облігацій, а також паї. Дохід по ним виходить від різниці між номіналом і купувальною ціною по ним. Ризик невеликий.
Змінний портфель — це керований портфель, склад якого постійно оновлюється з метою отримання максимального економічного ефекту.
Спеціалізований портфель — це портфель на один вид цінних паперів — вітчизняних (галузеві і територіальні, короткострокові, середньострокові або довгострокові) або іноземних (ноти Турецькі, Бразильські та ін.).
Безсистемний портфель формується по волі випадку, без усякої системи. У нього можуть входити як надійні, та менш прибуткові, так і ризиковані, та більш прибуткові папери різних емітентів, галузей, видів.
Портфель, що формується інвестором, складається з декількох активів, кожен з яких має свою очікувану прибутковість. Вказана очікувана прибутковість по кожному окремому активу визначається таким чином. Спочатку розглядається вірогідність отримання доходу і визначаються на підставі аналізу даних фондового ринку їх значення. Очікувана прибутковість конкретного активу визначається як середня арифметична, де вагами виступає вірогідність кожного результату події. Очікувана прибутковість портфеля dn розраховується як середньозважена величина очікуваних доходностей різних активів, тобто вона розраховується за формулою:
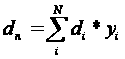 ,
(1.1)
де di – очікувана прибутковість по i-му активу; yi – питома вага вартості i-го активу в загальній вартості всіх активів, що входять в портфель [20].
При покупці якого-небудь активу інвестор враховує не тільки значення очікуваної прибутковості, але і рівень його ризику. Розрахована викладеним вище способом очікувана прибутковість виступає як середня її величина відповідно до тієї, що мала місце динамічного активу на фондовому ринку. Вказані показники враховують відхилення фактичної прибутковості від очікуваної, як у бік зменшення, так і у бік збільшення.
Величина дисперсії активу s2 розраховується за формулою:
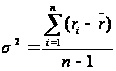 , (1.2)
де
 - середня прибутковість
активу; ri –
прибутковість
активу в i-ом
періоді;
n – число періодів
спостереження.
Середня прибутковість активу визначається як середня арифметична прибутковостей активу за періоди спостереження :
 , (1.3)
Стандартне відхилення прибутковості активів (визначається як корінь квадратний з дисперсії [21].
Стандартне відхилення характеризує величину і вірогідність відхилення прибутковості активу від її середньої величини за визначений період.
Очікуваний ризик портфелю цінних паперів залежить від поєднання стандартних відхилень (дисперсій) активів, що входять в його склад. Але його не можна визначати як середньозважену величину вказаних стандартних відхилень, оскільки частина значень відхилень взаємно погашатиметься і фактичний ризик портфелю буде менший. Тому для визначення ступеня взаємозв'язку і напряму зміни прибутковостей двох активів використовують такі показники математичної статистики, як коваріація і коефіцієнт кореляції.
Показник коваріації визначається за формулою:
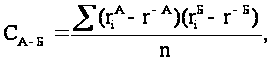 (1.4)
де
СА-Б – коваріація
прибутковості
активів А і Б;
 ,
 - прибутковість
активів А і Б
у i-ому періоді;
 ,
 – середня
прибутковість
активів А і Б
за n періодів;
n – число періодів,
за які розглядалася
прибутковість
активів А і Б
[22].
Позитивне значення коваріації говорить про те, що прибутковість активів змінюється в одному напрямі, а негативне – у різних напрямах. Нульове значення коваріації означає, що взаємозв'язку між прибутковостями активів немає.
Іншим вживаним показником ступеня взаємозв'язку зміни прибутковостей двох активів є коефіцієнт кореляції, що розраховується за формулою:
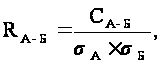 (1.5)
де СА-Б – коваріація прибутковості активів А і Б; sА, sБи – стандартні відхилення прибутковості активів А і Б.
Коефіцієнт кореляції змінюється в межах від –1 до +1. Позитивне значення коефіцієнта вказує на те, що прибутковість активів змінюється в одному напрямі, а негативне – в протилежному напрямі. При нульовому значенні коефіцієнта кореляції взаємозв'язок між змінами прибутковостей активів відсутній.
Ризик
(дисперсія)
портфелю, що
складається
з декількох
активів,
 розраховується
за формулою:
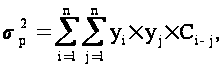 (1.6)
де Сi-j – коваріація прибутковості активів, що входять в портфель; yi, yj – питомі ваги активів в загальній вартості портфелю.
Знак подвійної суми в цій формулі означає, що при обчисленнях дисперсії спочатку для розрахунку величини yi yj Ci-j питома вага першого активу yi помножується на добуток yj Ci-j для всіх видів активів, потім береться питома вага другого активу і помножується на той же добуток для всіх активів, починаючи з першого. Вказані добутки сумуються і таким чином знаходиться значення дисперсії по сукупності активів, що входять в портфель.
1.7 Постановка задачі
Проблема управління ризиками існує в будь-якому секторі економіки - від сільського господарства і промисловості до торгівлі і фінансів, що і пояснює її постійну актуальність. Оскільки всі галузі економіки зв'язані в єдиний механізм завдяки фінансовій сфері, саме фінансовим ризикам приділяється найбільша увага.
Вирішення задачі портфельної оптимізації дозволяє фінансовим інститутам якнайкраще розподілити наявні фінансові кошти в цінні папери та зменшити ризик їх втрати.
Тому дипломна робота присвячена проблемі пошуку оптимальної структури портфеля цінних паперів.
Для цього у роботі необхідно розглянути такі поняття як інвестування, його види та особливість інвестування у цінні папери.
Проаналізувати існуючі моделі формування структури портфеля цінних паперів та обрати ті математичні моделі, які в подальшому буде розглянуто та описано.
Обрати метод вирішення задачі оптимізації структури портфеля цінних паперів та розробити алгоритмічне забезпечення.
Для обробки та зберігання інформації про цінні папери необхідно розробити базу даних та програмне забезпечення.
Використовуючи розроблене програмне забезпечення, провести розрахунок контрольного прикладу задачі формування портфеля цінних паперів за офіційними даними Української фондової біржі.
Результати чисельних розрахунків порівняти між собою.
2. Математичне та алгоритмічне забезпечення задачі формування портфеля цінних паперів
2.1 Математичні моделі процесу формування портфеля цінних паперів
2.1.1 Загальна модель процесу формування портфеля цінних паперів
Одним з дієвих методів оцінки при складанні інвестиційного портфеля служить моделювання. Моделювання дозволяє в короткі терміни отримати необхідні інвестиційні характеристики майбутнього портфеля залежно від кон'юнктури ринку, що складається. Розглянемо наступу оптимізаційну модель.
Припустимо,
що задача оптимізації
портфеля цінних
паперів має
вигляд. Вважатимемо,
що портфель
складається
з N цінних паперів,
тоді дохідність
портфеля
 описується
функцією
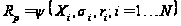 ,
та функція
показника
ризику портфеля
цінних паперів
 має вигляд
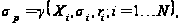 .
де
 — процентна
частка цінного
паперу в портфелі;
 — показник
ризику даного
цінного паперу
(середнє квадратичне
відхилення
прибутковості
цінного паперу);
 — прибутковість
цінного паперу.
Вирішення цієї задачі має декілька обмежень:
кількість акцій не може бути негативною:
 ,
(2.1)
сума відносних часток цінних паперів в загальному об'ємі портфеля повинна дорівнювати одиниці:
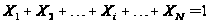 ,
(2.2)
Це двокритерійна задача, де для оптимізації портфеля необхідно отримати максимальну прибутковість при мінімальному ризику:
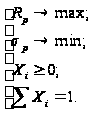 ,
(2.3)
Ця
задача не має
однозначного
вирішення тому
необхідно
ввести обмеження
на один з критеріїв.
Для цього введемо
максимально
допустиму
величину ризику
 .
Тоді завдання
оптимізації
зводиться до
вибору такої
структури
портфеля, де
ризик портфеля
не перевищує
заданого значення,
а прибутковість
портфеля є
максимальною.
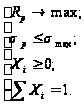 (2.4)
2.1.2 Класична модель Марковіца задачі портфельної оптимізації
За моделлю Марковіца визначаються показники, що характеризують об'єм інвестицій і ризик що дозволяє порівнювати між собою різні альтернативи вкладення капіталу з погляду поставлених цілей і тим самим створити масштаб для оцінки різних комбінацій .
Як масштаб очікуваного доходу з ряду можливих доходів на практиці використовують найбільш вірогідне значення, яке в разі нормального розподілу збігається з математичним очікуванням.
Модель базується на тому, що показники прибутковості різних цінних паперів взаємопов'язані: із зростанням доходності одних паперів спостерігається одночасне зростання і по іншим паперам, треті залишаються без змін, а в четвертих, навпаки доходність знижується. Такий вид залежності не детермінований, тобто однозначно визначений, а є стохастичним, і називається кореляцією.
Класична задача портфельної оптимізації, вперше, розглянута Г. Марковіцем, базується на припущеннях про нормальність розподілу доходностей акцій і стаціонарності фінансових процесів[23].
Математичне очікування доходу по i-ому цінному паперу (ri) розраховується таким чином:
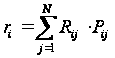 ,
(2.5)
де
 –
можливий дохід
по i-ому цінному
паперу;
 –
вірогідність
отримання
доходу;
 –
кількість
цінних паперів;
–розраховується
за формулою.
Для визначення ризику служать показники розсіювання, тому чим більше розкид величин можливих доходів, тим більше небезпека, що очікуваний дохід не буде отриманий. Мірою розсіювання є середньоквадратичне відхилення:
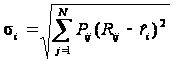 ,
(2.6)
У
моделі Марковіца
для визначення
ризику замість
середньоквадратичного
відхилення
використовується
дисперсія Di,
рівна квадрату
 .
Прибутковість портфеля цінних паперів (середньовзвішеність прибутковостей паперів, що його складають) можна визначити за формулою:
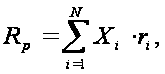 ( 2.7)
де
 —
кількість
цінних паперів
в портфелі;
—відсоткова
частка даного
паперу в портфелі;
— прибутковість
даного паперу.
Ризик портфеля цінних паперів визначається середнім квадратичним відхиленням прибутковості портфеля:
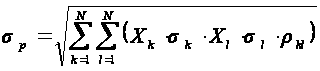 ,
(2.8)
де
 — процентні
частки даних
паперів в портфелі;
 ,
 — ризик даних
паперів
(середньоквадратичне
відхилення);
 —коефіцієнт
лінійної кореляції,
де
розраховується
за формулою:
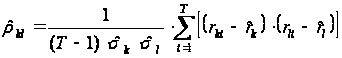 (2.9)
З використанням моделі Марковіца для розрахунку характеристик портфеля пряма задача набуває вигляд [24]:
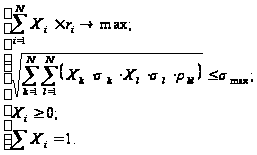 (2.10)
Доходність цінних паперів розраховується за формулою:
 (2.11)
де
 —
кількість мину
лих спостережень
доходності
даних цінних
паперів.
Ризик цінного паперу розраховується за формулою:
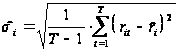 (2.12)
де rkt, rlt — доходність цінних паперів k та l в період t.
Зрозуміло,
що для N цінних
паперів необхідно
розрахувати
 коефіцієнтів
кореляції.
Проблема полягає в чисельному визначенні відносних часток акцій і облігацій в портфелі, які найбільш вигідні для власника. Марковіц обмежує вирішення моделі тим, що зі всієї безлічі "допустимих" портфелів, тобто що задовольняють обмеженням, необхідно виділити ті, які ризикованіші, ніж інші. Це портфелі, що містять при однаковому доході більший ризик (дисперсію) в порівнянні з іншими, або портфелі, що приносять менший дохід при однаковому рівні ризику [25].
За допомогою розробленого Марковіцем методу