Розробка програмного забезпечення вирішення задачі формування портфеля цінних паперів
Даний факт має дуже велике значення в сучасній теорії портфелів цінних паперів. Відібрані таким чином портфелі об'єднують в список, що містить зведення про відсотковий склад портфеля з окремих цінних паперів, а також про дохід і ризик портфелів. Вибір конкретного портфеля залежить від максимального ризику, на який готовий піти інвестор.
Для вирішення цієї задачі було застосовано метод штрафних функцій.
2.1.3 Модель прибутковості портфеля в нечіткій постановці
Нечіткий метод оптимізації фондового портфеля, що розглядається нижче, базується на наступних положеннях.
1 Ризик портфеля — це можливість того, що очікувана прибутковість портфеля виявиться нижчою за деяку планову величину.
2 Кореляція активів в портфелі не розглядається і не враховується.
3 Прибутковість кожного активу — це невипадкове нечітке число (наприклад, трикутного вигляду або інтервального вигляду). Аналогічно, обмеження на гранично низький рівень прибутковості може бути як звичайним скалярним, так і нечітким числом довільного вигляду.
4 Тому оптимізувати портфель в такій постановці може означати, в окремому випадку, вимогу максимізувати очікувану прибутковість портфеля в точці часу T при фіксованому рівні ризику портфеля [26].
Допустимо,
що є фондовий
портфель з N
активів на
інтервалі [0,T]
. Прогнозний
зміна кожної
з компонент
портфеля i = 1...,N
на момент T
характеризується
своєю фінальною
розрахунковою
прибутковістю
ri
(оціненою в
точці T як відносний
приріст ціни
активу за період).
Оскільки дохід
по ЦБ випадковий,
його точне
значення в
майбутньому
невідоме, як
опис прибутковості
доречно використовувати
трикутні нечіткі
числа, моделюючи
експертний
висновок наступного
вигляду: "Прибутковість
ЦБ після закінчення
терміну володіння
очікувано рівна
 і знаходиться
в розрахунковому
діапазоні
[r1;r2]".
Таким чином, для i -го цінного паперу маємо:
очікувана
прибутковість
по i –ому цінному
паперу ( );
нижня
границя прибутковості
i -го цінного
паперу ( );
верхня
границя прибутковості
i -го цінного
паперу ( ).
 — прибутковість
по i -у коштовному
паперу, трикутне
нечітке число.
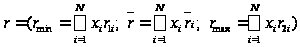 (2.13)
Тоді
прибутковість
портфелю
 ,
також є трикутним
нечітким числом
(як лінійна
комбінація
трикутних
нечітких чисел),
де
 —
вага i-гo активу
в портфелі,
причому:
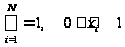 (2.14)
Також
визначимося
з критичним
рівнем прибутковості
портфеля r * на
момент T . Це може
бути нечітке
число трикутного
вигляду .
Далі розглянемо оцінки власне ризику портфельних інвестицій [27].
На
рисунку 2.1 представлені
функції приналежності
 і крітерійного
значення
 .
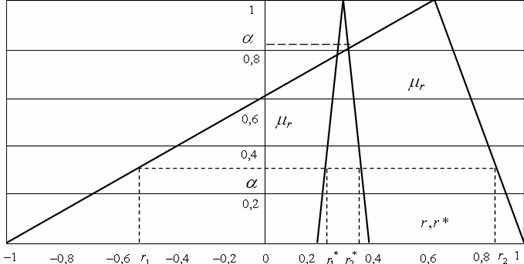
Рисунок 2.1 - Функції приналежності r і r *
Точкою
пересічення
цих двох функцій
приналежності
є крапка з ординатою
 .
Виберемо довільний
рівень приналежності
 і визначимо
відповідні
інтервали
 и
 .
При
 ,
 ,
інтервали не
перетинаються,
і упевненість
в тому, що портфель
ефективний,
стовідсоткова,
тому міра риски
неефективності
дорівнює нулю.
Рівень
доречно назвати
верхнім кордоном
зони риски. При
 інтервали
перетинаються.
На рисунку 2.2
зображена
заштрихована
зона неефективного
розподілу
активів в портфелі,
обмежена прямими
r =r1*, r*=r2*, r =r1 , r =r2
і бісектрисою
координатного
кута r = r*, яка визначає
зону ризику.
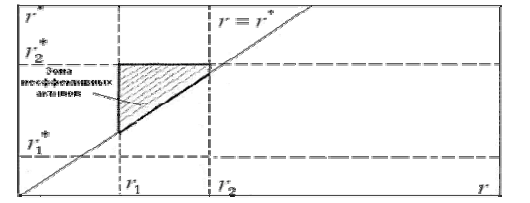
Рисунок 2.2– Фазовий простір (r, r * )
Взаємні співвідношення параметрів r*1,2 и r1,2 дають наступний розрахунок для площі заштрихованої плоскої фігури.
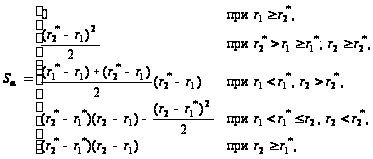 (2.15)
Оскільки
всі реалізації
 при заданому
рівні приналежності
рівноможливі,
то міра ризику,
неефективності
 є
геометрична
вірогідність
події попадання
точки
у
зону неефективного
розподілу
капіталу
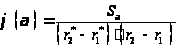 (2.16)
де

- оцінюється
по формулі
(2.15).
Тоді підсумкове значення міри ризику неефективності портфеля
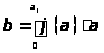 (2.17)
Коли
критерій ефективності
визначений
чітко рівнем
 ,
то граничний
перехід
 ;
 дає
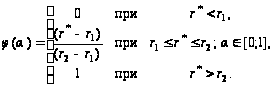 (2.18)
Для
того, щоб зібрати
всі необхідні
вихідні дані
для оцінки
ризику, потрібно
два значення
зворотної
функції
 Перше значення
r* (за визначенням
верхньої границі
зони ризику
1), друге значення
позначимо
 .
Аналогічним
чином позначимо
rmin та rmax — два
значення зворотної
функції
 .
Також введемо
позначення
 —найбільш
очікуване
значення r. Тоді
вираз для міри
ризику портфеля
 ,
з урахуванням
(2.16 та 2.17) має вигляд
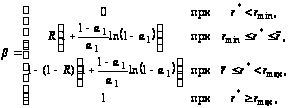 (2. 19)
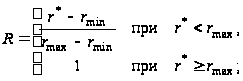 (2.20)
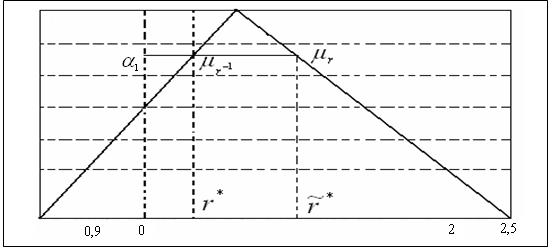
Рисунок 2.3 –Приклад чіткого рівня критерію ефективності
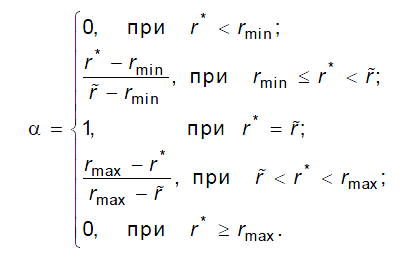 (2.21)
Таким чином, міра ризику набуває значень від 0 до 1. Для того, щоб визначити структуру портфеля, який забезпечить максимальну прибутковість при заданому рівні ризику, потрібно вирішити наступне завдання [28]:
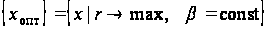 (2.22)
інвестування фондовий математичний програмний
Де
і
визначаються
з формул (2.19)-(2.21),
компоненти
вектора
 задовольняють
(2.19) . Вираз (2.21) можна
записати в
наступному
вигляді:
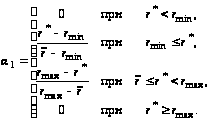 (2.23)
Прибутковість портфеля:
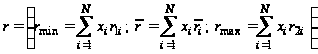
де
 —
прибутковість
i-го цінного
паперу. Отримуємо
наступну задачу
оптимізації
(2.24) —(2.26):
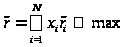 (2.24)
 (2.25)

 (2.26)
При
варіюванні
рівня ризику
можливі 3 випадки.
Розглянемо
детально кожен
з них [29].
Перший випадок,
=0.
У (2.19) видно, що
цей випадок
можливий якщо
 Отримуємо
наступну задачу
лінійного
програмування
(2.27) —(2.29):
(2.27)
 (2.28)
(2.29)
Знайдений
в результаті
рішення задачі
(2.27) —(2.29) вектор
 ,
 є шукана структура
оптимального
для даного
рівня ризику
портфеля.
Другий
випадок,
=1.
З (2.19) витікає, що
цей можливо
коли
Отримуємо наступну задачу лінійного програмування:
(2.30)
 (2.31)
(2.32)
Знайдений
в результаті
рішення задачі
(2.30) —(2.32) вектор
,
є шукана структура
оптимального
для даного
рівня ризику
портфеля.
Третій
випадок 1<<0.
З (2.19) видно, що
цей випадок
можливий коли
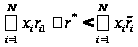 або коли
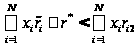
Для
виразу
,
використовуючи
(2.19) -(2.21) задачі (2.24)
-(2.26) зводяться
до наступної
задачі нелінійного
програмування:
(2.33)
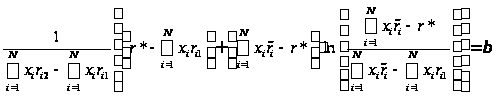 (2.34)
 (2.35)
 (2.36)
(2.37)
Аналогічні
вирази у випадку
.
Для вирішення задачі (2.33) — (2.37) застосований метод штрафних функцій, який описано нижче [30].
2.2 Алгоритм розв’язання задачі формування портфеля цінних паперів
2.2.1 Алгоритм метода штрафних функцій
Розглянувши вищевказані методи розв’язання задач умовної оптимізації було обрано метод штрафних функцій, як найбільш відповідний даній задачі. Тому що він відповідає умові мінімізації цільової функції при наявності обмежень рівності та нерівності. Далі буде розглянутий алгоритм методу штрафних функцій [30].
На першому кроці необхідно задати початкові значення:
кількість
змінних
 ;
кількість
обмежень типу
нерівностей
 ;
кількість
обмежень типу
рівності
 ;
параметр
закінчення
процедури
безумовної
мінімізації
 ;
параметр
закінчення
роботи алгоритму
 ;
початкове
наближення
для
 –
 ;
початковий
вектор штрафних
параметрів
 .
На другому кроці необхідно побудувати штрафну функцію:
Р( ,
 )=
 (
 )+
 (R,
 (),
 (