Розробка програмного забезпечення вирішення задачі формування портфеля цінних паперів
На
третьому кроці
необхідно
визначити
 ,
який доставляє
мінімум функції:
Р(
 ,
 )
при фіксованому
.
Як початкове
наближення
використовувати
вектор
 ,
а як параметр
закінчення
безумовної
мінімізації
використовувати
константу
 .
На четвертому кроці необхідно перевірити чи виконується умова:
Р( ,
 )-Р(
 ,
 )/

 .
(2.39)
В
разі виконання
умови покласти
 =
і процес зупиняється.
Інакше йти до
кроку 5.
На
п’ятому кроці
здійснюється
обчислити
 =+
 відповідно
до використовуваного
правила перерахунку
штрафного
параметра.
Після чого
перейти до
кроку 2. Блок-схема
алгоритму
наведена
нижче.
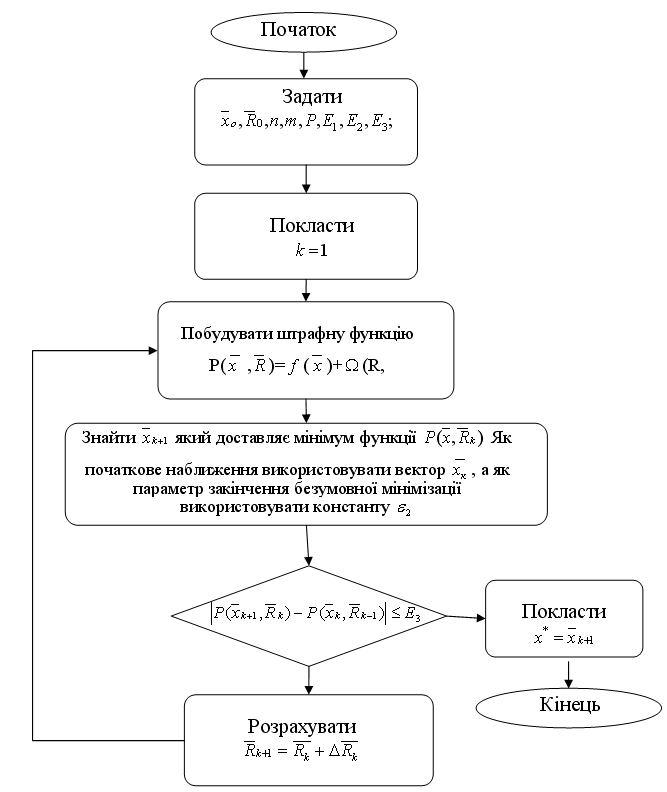
Рисунок 2.4–Алгоритм штрафних функцій
Вирішення
задачі безумовної
оптимізації
Р( ,
 )=
 (
 )+
 (R,
 (),
 ()).
виконується
за допомогою
методу Хука-Дживса,
алгоритм якого
наведен нижче.
2.2.2 Алгоритм метода Хука-Дживса
Вибрати
координатні
направляючі
d1...,dn
, в якості
направляючих.
Вибрати —
критерій зупинки,
х1 –
початкова точка
[31].
Покладемо,
що y1
= х1, k
= j = 1.
На першому
кроці розрахуємо
 .
Якщо
 то
крок вдалий,
припустимо,
що
 та перейдемо
до другого
кроку. Якщо
 то крок невдалий,
розрахуємо
.
Якщо
припустимо
,інакше
 ,
перейдемо до
другого кроку.
На другому
кроці, якщо
j<n, то
змінимо j
на j+1
та повернемось
до першого
кроку. Якщо
j>n, порівняємо
 з
 .
Якщо
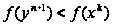 перейдемо до
третього кроку,
інакше, до
четвертого.
На третьому
кроці покладемо
 ,
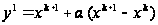 .
Покладемо
k=k+1,
j = 1, перейдемо
до кроку 1.
На четвертому
кроці, якщо
 ,
то зупинимося
– це рішення.
Інакше замінено
на
/2.
Покладемо
 ,
 ,
k=k+1,
j=1 та
повернемося
до першого
кроку. Блок-схема
алгоритму
приведена
нижче.
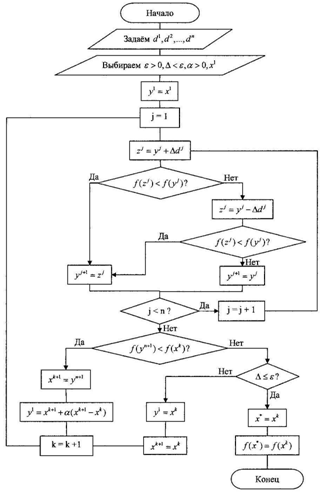
Рисунок 2.4–Алгоритм Хука-Дживса
3. Розробка програмного забезпечення вирішення задачі формування портфеля цінних паперів
3.1 Загальні відомості про програмне забезпечення
Розроблене програмне забезпечення призначене для автоматизації процесу формування портфелем цінних паперів. Основною метою автоматизації формування портфеля цінних паперів є підвищення ефективності інвестування, за рахунок зниження ризику втрати вкладень і оперативності аналізу.
На підставі статистичної інформації про дохідність і волотильності індексів формується портфель цінних паперів. На підставі аналізу основних економічних показників цінних паперів портфель наповнюється реальними активами.
Задаючи допустимий рівень ризику портфеля (для моделі Марковіца), та рівні ризику та критерію ефективності портфеля (для нечітко-множинної моделі) у відсотках річних інвестор може скласти такий фондовий портфель, який би задовольняв його інвестиційним потребам.
Програмне забезпечення дозволяє користувачеві працювати з портфелем цінних паперів завдяки наступним функціональним модулями.
Управління цінними паперами:
забезпечує табличний режим перегляду інформації о цінних паперах, що відображає назву цінного паперу, його тікер та котирування за певний час;
надає можливість фільтрації котирувань акції за певний період, та обчислення дохідності та ризику цінного паперу за цей період;
сформувати портфель цінних паперів для подальшої його оптимізації.
Оптимізація портфеля цінних паперів
оптимізувати портфель, задавши необхідний рівень ризику(для моделі Марковіца);
оптимізувати портфель, задавши необхідний рівень ризику та рівень критерію ефективності (для нечіткої моделі);
зберегти отриманий портфель.
Основні можливості програмного забезпечення відображені на діаграмі варіантів використання, яка показана на рисунку 3.1.
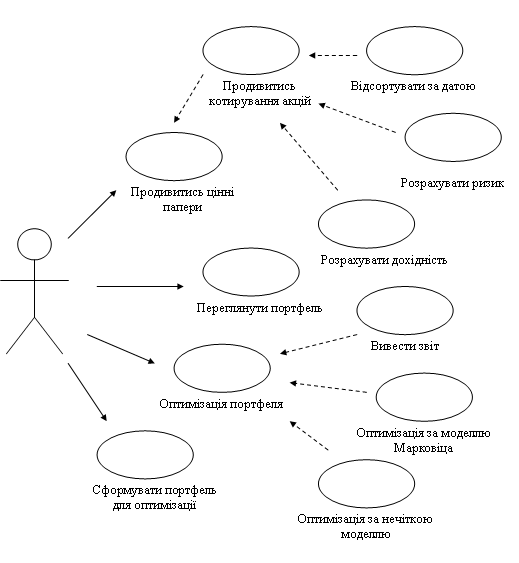
Рисунок 3.1 – Діаграма варіантів використання
3.2 Визначення архітектури програмного забезпечення
Під архітектурою можна розуміти саму високорівневу концепцію системи в її оточенні [32]. Архітектура програмного забезпечення може бути визначена як структура істотних компонентів системи, що взаємодіють через інтерфейси між собою та утвореними з менших компонентів, що взаємодіють через свої інтерфейси.
Вона описується з точок зору варіантів використання, логічною, реалізації, процесів і розгортання.
Інформаційні системи, що забезпечують обробку бізнес інформації, можуть будуватися з використанням декількох типів архітектури [33].
Залежно від того, де організована переробка інформації, розрізняють дворівневу і трирівневу архітектуру побудови інформаційних систем.
Якщо обробка відбувається у рамках об'єктів інтерфейсу користувача, то така архітектура називається дворівневою (two-tier architecture). При цьому відбувається об'єднання рівня представлення даних із рівнем логіки застосування. На основі цієї архітектури побудована велика кількість інформаційних систем. Проте вона не позбавлена недоліків.
До основних із них відносяться складність повторного використання логіки застосування за допомогою компонент, а також величезні витрати часу на супровід таких застосувань (внесення змін до логіки вимагає переустановлення застосування на всіх клієнтських робочих місцях).
Існує декілька моделей клієнт-серверної взаємодії [34].
"Товстий" клієнт (fat client) – варіант реалізації архітектури, який часто зустрічається, клієнт-сервер у вже упроваджених і активно використовуваних системах. Така модель має на увазі об'єднання в клієнтському застосуванні як рівня уявлення, так і рівня логіки застосування, таким чином, забезпечується цілковита децентралізація управління бізнес-логікою.
Проте у разі потреби виконання яких-небудь змін в клієнтському застосуванні доведеться міняти початковий код. Серверна частина при описаному підході є сервером баз даних, що реалізовує рівень даних. Основна гідність моделі товстого клієнта полягає у використанні всієї потужності настільної системи і перенесенні обчислень з сервера, що робить його роботу ефективнішої (не дозволяючи йому стати вузьким місцем в роботі середовища).
До недоліків даного виду архітектури можна віднести наступні:
Збільшення функціональності викликає зайве завантаження призначених для користувача машин, що приводить до необхідності дорогого оновлення всієї клієнтської техніки.
При збільшенні кількості користувачів компанії доводиться переходити на високошвидкісну мережу, яка зможе витримати інтенсивні потоки даних між сервером і товстими клієнтами.
Легше і дешевше оновлювати застосування на одному сервері, чим на десятках або сотнях призначених для користувача машин.
"Тонкий" клієнт (thin client). Дана модель є перехідною, тобто частина або вся логіка переноситься на рівень зберігання даних.
Вона набуває популярності в корпоративному середовищі у зв'язку з розповсюдженням Internet-технологій і, насамперед, Web-браузерів. В цьому випадку клієнтське застосування забезпечує реалізацію рівня уявлення, тому клієнт може задовольнятися досить скромною апаратною платформою, а сервер об'єднує рівень логіки застосування і рівень даних.
В даній роботі для розробки програмного забезпечення було використано варіант реалізації архітектури - "Товстий" клієнт
3.3 Використовувані технології при розробці програмного забезпечення
Дане програмне забезпечення було розроблене на мові програмування C++ в середі Borland C++ Builder Дана мова і середа програмування підтримують об'єктно-орієнтований підхід до розробки програмного забезпечення [35].
Для даного програмного забезпечення була використана СУБД MS Access 2003 - реляційна СУБД корпорації Microsoft.
MS Office Access 2003 — це повно-функціональна система управління базами даних (СУБД). У ній передбачені всі необхідні засоби для визначення і обробки даних, а також для управління ними при роботі з великими об'ємами інформації [36]. Система управління базами даних забезпечує повний контроль над процесом визначення даних, їх обробкою і спільним використанням. СУБД також істотно полегшує структуризацію і обробку великих об'ємів інформації, що зберігається в багаточисельних таблицях. Всілякі засоби СУБД забезпечують виконання трьох основних функцій: визначення даних, обробка даних і управління даними.
Визначення даних. Можливість визначити, які відомості зберігатимуться у базі даних, їх типи (наприклад, числа або символи) і як вони зв'язані між собою. В деяких випадках можна також задати формати і умови для перевірки даних.
Обробка даних. Дані можна обробляти різними способами. Можна вибирати будь-які поля, фільтрувати і сортувати дані. Можна об'єднувати дані з пов'язаною з ними інформацією і обчислювати підсумкові значення. Також можна відібрати деякі дані і потім змінити, видалити, скопіювати їх в іншу таблицю або створити для них нову таблицю.
Управління даними. Можна вказати, яким користувачам дозволено переглядати, змінювати або вставляти дані. У багатьох випадках можна акож визначити правила спільного використання даних. Всі ці функціональні можливості повною мірою реалізовані в Microsoft Access.
3.4 Інформаційно-логічна схема програмного забезпечення
При розробці концептуальної моделі було використано CASE - засіб Erwin. Це дозволило створити модель бази даних відповідно до IDEF1X [37].
Елементами IDEF1X моделі є сутності системи і зв'язки між ними. Кожна сутність при розробці бази даних перетвориться в таблицю, кожному атрибуту сутності буде відповідати поле в таблиці бази даних. На малюнку 3.2 представлена інформаційно-логічна схема, яка використовується для оптимізації портфеля цінних паперів.
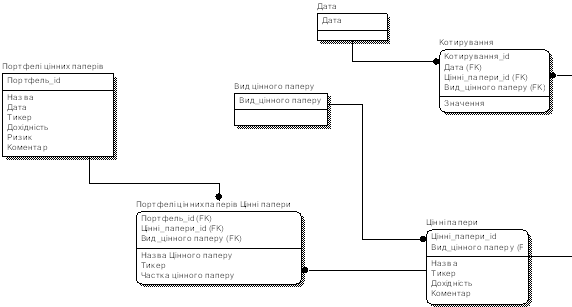
Рисунок 3.2– Інформаційно-логічна схема
3.5 Взаємодія користувача з програмним забезпеченням
Дане програмне забезпечення призначено для оптимізації портфеля цінних паперів. Перша екранна форма (рисунок 3.3) відображає інформацію о цінних паперах їх назву, тікер, вид цінного паперу та дохідність за останній період. За допомогою кнопки "Котировки" можна продивитись котирування по кожному цінному паперу.
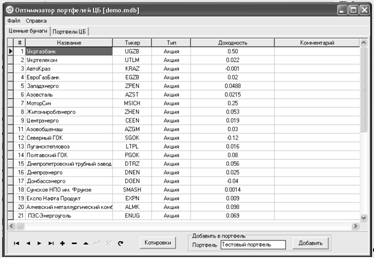
Рисунок 3.3 –Цінні папери
Вікно показане на рисунку 3.4 відображає інформацію про котирування цінних паперів, також, користувач може відфільтрувати та розрахувати середні дохідність та ризик паперів, за вказаний період по кожному паперу.
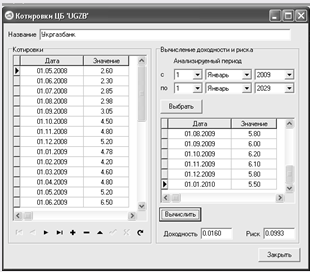
Рисунок 3.5 – Котирування
Також у цьому вікні додати обрані папери до портфелю, який далі буде оптимізовано. У вікні "Портфель ЦБ" користувач може створити портфель який далі буде оптимізовано, праворуч відображаються папери, які були додані до цього портфелю. За допомогою кнопки "Оптимизация" користувач викликає форму "Оптимизация портфелей ценных бумаг"
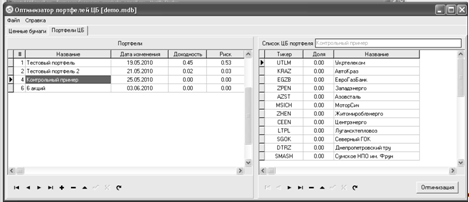
Рисунок 3.6 – Обраний портфель цінних паперів
Форма "Оптимизация портфелей ценных бума" зображена на рисунках 3.7 та 3.8, дозволяє користувачу оптимізувати портфель цінних паперів з обраних раніше активів, та отримати результат. Оптимізацію можливо провести за моделлю Марковіца або за використанням нечітко-множинної моделі. В таблиці відображається розрахунок, у вигляді часток цінних паперів які складають портфель.
У полі "Доходность" відображується розрахована дохідність оптимізованого портфеля, в полі "Риск" відображується розрахований ризик оптимізованого портфеля.
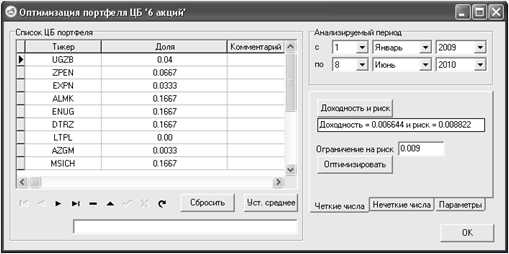
Рисунок 3.7 –Оптимізація портфеля за моделлю Марковіца
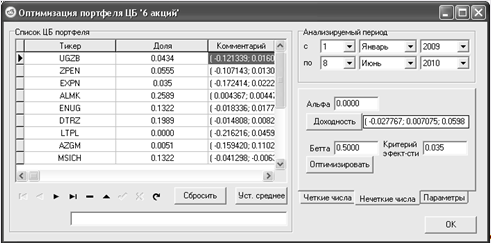
Рисунок 3.8 –Оптимізація портфеля за нечітко-множинною моделлю
4. Контрольний приклад вирішення задачі формування портфеля цінних паперів
4.1 Опис контрольного прикладу
Доходність цінних паперів приймається як відносна курсова різниця. Як вихідні дані використані щомісячні котирування десяти акцій взятих за період з січня 2009 р. по січень 2010 р. Обрані цінні папери наведені у таблиці 4.1.
Таблиця 4.1– Назв та тікер цінних паперів
| № | Назва цінного паперу | Тікер |
| 1 | Укргазбанк | UGZB |
| 2 | Укртелеком | UTLM |
| 3 | АвтоКраз | KRAZ |
| 4 | ЕвроГазБанк | EGZB |
| 5 | Западэнерго | ZPEN |
| 6 | Азовсталь | AZST |
| 7 | МоторСич | MSICH |
| 8 | Житомироблэнерго | ZHEN |
| 9 | Центрэнерго | CEEN |
| 10 | Азовобщемаш | AZGM |
У таблиці 4.2 приведені котирування акцій з січня 2009 р. по січень 2010 р.
Таблиця 4.2 – Котирування акцій
| UGZB | ZPEN | MSICH | AZGM | LTPL | DTRZ | SMASH | EXPN | ALMK | ENUG | |
| січ 09 | 4.78 | 0.5 | 6.64 | 2.8 | 0.43 | 97.9 | 6.98 | 0.27 | 5.9 | 28.2 |
| лют 09 | 4.8 | 0.48 | 6.98 | 2.9 | 0.42 | 99.6 | 7.12 | 0.29 | 6.5 | 33.1 |
| бер 09 | 5 | 0.46 | 7.12 | 3.6 | 0.47 | 99.99 | 7.3 | 0.28 | 7.1 | 36.5 |
| квіт 09 | 5.2 | 0.48 | 7.3 | 5.8 | 0.46 | 101 | 7.63 | 0.24 | 6.8 | 35 |
| трав 09 | 6.3 | 0.49 | 7.63 | 6.2 | 0.49 | 101.3 | 7.4 | 0.29 | 6.2 | 32.7 |
| черв 09 | 6.5 | 0.52 | 7.4 | 6.9 | 0.51 | 99.8 | 7.2 | 0.24 | 5.3 | 35.1 |
| лип 09 | 6.69 | 0.51 | 7.2 | 5.8 | 0.56 | 100.5 | 7.56 | 0.26 | 6.8 | 37.5 |
| серп 09 | 6.8 | 0.56 | 7.56 | 6.7 | 0.69 | 101.9 | 7.8 | 0.25 | 7.6 | 43.7 |
| вер 09 | 7.46 | 0.54 | 7.47 | 6.8 | 0.55 | 102 | 7.5 | 0.23 | 9.8 | 52.4 |
| жовт 09 | 7.48 | 0.55 | 7.41 | 7.1 | 0.56 | 101 | 7.91 | 0.29 | 12.6 | 47.6 |
| лист 09 | 7.52 | 0.5 | 7.3 | 7.6 | 0.74 | 106.9 | 8.43 | 0.27 | 11.9 | 45 |
| груд 09 | 7.5 | 0.56 | 6.75 | 8.2 | 0.58 | 108.2 | 8.2 | 0.29 | 12.5 | 48.7 |
| січ 10 | 7.72 | 0.57 | 6.52 | 8.6 | 0.65 | 107.9 | 8.5 | 0.32 | 12 | 55.9 |
Для
оптимізації
портфеля за
моделлю Марковіца
необхідно
розрахувати
коефіцієнти
цільової функції
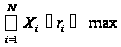 ,
та коефіцієнти
обмежень
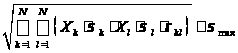 .
Для
цього, використовуючи
дані, з таблиці
4.2 розраховані
доходність
кожного паперу
за формулою
 ,
де
 - ціна акції на
момент t.
Результати
розрахунків
представлені
у таблиці 4.3
Таблиця 4.3– Доходність цінних паперів за кожен місяць
| UGZB | ZPEN | MSICH | AZGM | LTPL | DTRZ | SMASH | EXPN | ALMK | ENUG | |
| січ 09 | 0.013 | 0.042 | 0.015 | 0.077 | 0.049 | 0.017 | 0.020 | 0.038 | 0.093 | -0.004 |
| лют 09 | 0.004 | -0.040 | 0.051 | 0.036 | -0.023 | 0.017 | 0.020 | 0.074 | 0.102 | 0.174 |
| бер 09 | 0.042 | -0.042 | 0.020 | 0.241 | 0.119 | 0.004 | 0.025 | -0.034 | 0.092 | 0.103 |
| квіт 09 | 0.040 | 0.043 | 0.025 | 0.611 | -0.021 | 0.010 | 0.045 | -0.143 | -0.042 | -0.041 |
| трав 09 | 0.212 | 0.021 | 0.045 | 0.069 | 0.065 | 0.003 | -0.030 | 0.208 | -0.088 | -0.066 |
| черв 09 | 0.032 | 0.061 | -0.030 | 0.113 | 0.041 | -0.015 | -0.027 | -0.172 | -0.145 | 0.073 |
| лип 09 | 0.029 | -0.019 | -0.027 | -0.159 | 0.098 | 0.007 | 0.050 | 0.083 | 0.283 | 0.068 |
| серп 09 | 0.016 | 0.098 | 0.050 | 0.155 | 0.232 | 0.014 | 0.032 | -0.038 | 0.118 | 0.165 |
| вер 09 | 0.097 | -0.036 | -0.012 | 0.015 | -0.203 | 0.001 | -0.038 | -0.080 | 0.289 | 0.199 |
| жовт 09 | 0.003 | 0.019 | -0.008 | 0.044 | 0.018 | -0.010 | 0.055 | 0.261 | 0.286 | -0.092 |
| лист 09 | 0.005 | -0.091 | -0.015 | 0.070 | 0.321 | 0.058 | 0.066 | -0.069 | -0.056 | -0.055 |
| груд 09 | -0.003 | 0.120 | -0.075 | 0.079 | -0.216 | 0.012 | -0.027 | 0.074 | 0.050 | 0.082 |
| січ 10 | 0.029 | 0.018 | -0.034 | 0.049 | 0.121 | -0.003 | 0.037 | 0.103 | -0.040 | 0.148 |
Після розрахунку
дохідності
за кожний місяць,
за допомогою
формули
 розраховуємо
середню дохідність
(математичне
очікування)
цінного паперу.
Після чого
розраховуємо
ризик (середньоквадратичне
відхилення)
кожного цінного
паперу за допомогою
формули
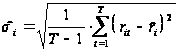 .
Результати розрахунку доходності та ризику цінних паперів представлені в таблиці 4.4.
Таблиця 4.4– Доходність та ризик цінних паперів
| № | Цінні папери | Дохідність | Ризик |
| 1 | UGZB | 0.0399 | 0.0577 |
| 2 | ZPEN | 0.0149 | 0.0597 |
| 3 | MSICH | 0.0004 | 0.038 |
| 4 | AZGM | 0.1077 | 0.1758 |
| 5 | LTPL | 0.0462 | 0.1487 |
| 6 | DTRZ | 0.0089 | 0.0178 |
| 7 | SMASH | 0.0174 | 0.036 |
| 8 | EXPN | 0.0235 | 0.1286 |
| 9 | ALMK | 0.0724 | 0.1462 |
| 10 | ENUG | 0.0582 | 0.0999 |
В таблиці 4.5 розраховані коефіцієнти лінійної кореляції між доходністю цінних паперів.
Таблиця 4.5 – Коефіцієнти кореляції між доходністю цінних паперів
| Акції | UGZB | ZPEN | MSICH | AZGM | LTPL | DTRZ | SMASH | EXPN | ALMK | ENUG |
| UGZB | 1 | -0.09 | 0.33 | -0.01 | -0.11 | -0.24 | -0.53 | 0.19 | -0.19 | - 0.16 |
| ZPEN | 1 | -0.17 | 0.22 | -0.31 | -0.41 | -0.34 | 0.03 | -0.18 | 0.03 | |
| MSICH | 1 | 0.32 | 0.32 | 0.11 | 0.15 | 0.02 | -0.03 | -0.03 | ||
| AZGM | 1 | -0.02 | 0.02 | 0.13 | -0.48 | - 0.42 | 0.25 | |||
| LTPL | 1 | 0.45 | 0.65 | -0.06 | -0.28 | -0.23 | ||||
| DTRZ | 1 | 0.41 | -0.19 | -0.15 | -0.18 | |||||
| SMASH | 1 | 0.10 | 0.16 | -0.31 | ||||||
| EXPN | 1 | 0.32 | -0.29 | |||||||
| ALMK | 1 | 0.23 | ||||||||
| ENUG | 1 |
Для
оптимізації
портфеля за
нечітко-множинною
моделлю необхідно
розрахувати
коефіцієнти
цільової функції
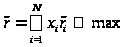 ,
та коефіцієнти
обмеження
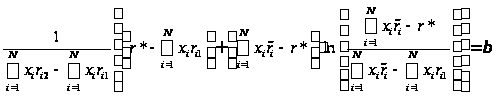 .
Використовуючи
дані, з таблиці
4.3 для нечітко-логічної
моделі дохідності
цінних паперів
знаходяться
в діапазоні
 .
Результати
розрахунку
представлені
в таблиці 4.6.
Таблиця 4.6 –Дохідність цінних паперів
| № | Цінні папери | Min Дохідність | Av Дохідність | Max Дохідність |
| 1 | UGZB | -0.003 | 0.0399 | 0.212 |
| 2 | ZPEN | -0.091 | 0.0149 | 0.12 |
| 3 | MSICH | -0.075 | 0.0004 | 0.051 |
| 4 | AZGM | -0.159 | 0.1077 | 0.611 |
| 5 | LTPL | -0.216 | 0.0462 | 0.321 |
| 6 | DTRZ | -0.015 | 0.0089 | 0.058 |
| 7 | SMASH | -0.038 | 0.0174 | 0.066 |
| 8 | EXPN | -0.172 | 0.0235 | 0.261 |
| 9 | ALMK | -0.145 | 0.0724 | 0.289 |
| 10 | ENUG | -0.092 | 0.0582 | 0.199 |
Припустимо,
що критична
прибутковість
портфеля
 ,
складає 3,5%, тобто
портфельні
інвестиції,
що приносять
дохід нижче
3,5%, вважаються
неефективними.
Задаючи різне значення ризику портфеля, оптимізуємо структуру портфелів, використовуючи модель Марковіца та нечітко-логічну модель.
4.2 Результати чисельних розрахунків
Використовуючи розраховані вище показники для моделі Марковіца були отримані наступні чисельні результати, представлені у таблиці 4.7.
Таблиця 4.7 –Результати розрахунків оптимізації портфеля
| Портфель | Цінні папери | Частка | Дохідність | Ризик |
| Портфель 1 | EXPN | 0.10 | 0.0638978 | 0.055 |
| SMASH | 0.22 | |||
| LTPL | 0.35 | |||
| AZGM | 0.34 | |||
| Портфель 2 | AZGM | 0.29 | 0.057578 | 0.04 |
| SMASH | 0.23 | |||
| LTPL | 0.27 | |||
| ENUG | 0.05 | |||
| EXPN | 0.16 | |||
| Портфель 3 | SMASH | 0.26 | 0.051599 | 0.03 |
| AZGM | 0.23 | |||
| LTPL | 0.24 | |||
| EXPN | 0.18 | |||
| ENUG | 0.09 |
Для нечіткої моделі були отримані наступні чисельні результати, представлені у таблиці 4.8.
Таблиця 4.8 –Результати розрахунків оптимізації портфеля
| Цінні папери | Частка | Min Дохідність | Av Дохідність | Max Дохідність | Заданий ризик | |
| Портфель 1 | UGZB | 0.1345 | -0.126343 | 0.596729 | 0.08067 | 0.03 |
| ZPEN | 0.0409 | |||||
| EXPN | 0.0499 | |||||
| ENUG | 0.2443 | |||||
| LTPL | 0.2448 | |||||
| AZGM | 0.2448 | |||||
| DTRZ | 0.0409 | |||||
| Портфель 2 | UGZB | 0.0161 | -0.109481 | 0.053511 | 0.135936 | 0.04 |
| ENUG | 0.3735 | |||||
| LTPL | 0.1314 | |||||
| AZGM | 0.4501 | |||||
| EXPN | 0.0282 | |||||
| Портфель 3 | ENUG | 0.3849 | -0.100923 | 0.471920 | 0.196939 | 0.55 |
| AZGM | 0.5852 | |||||
| LTPL | 0.0286 |
Змінюючи заданий рівень ризику ми можемо побачити, як змінюється рівень дохідності портфеля та його структура.
4.3 Аналіз та порівняння результатів, отриманих за допомогою моделі Марковіца та нечіткої моделі
Як видно, прибутковості надзвичайно малі. Це обумовлено тим, що дані по курсах акцій бралися за дуже короткий період, протягом якої зміни в ціні були незначними. Тому для більшої наглядності, візьмемо котирування самих дохідних акцій за період з 2006 по 2010 роки.
Задаючись різними рівнями ризику отримані наступні дані для двох моделей. У таблиці 4.5 приведені дохідності портфелів при різному рівні ризику.
Таблиця 4.5 –Результати розрахунків оптимізації портфеля моделі Марковіца
| Портфель | Дохідність | Ризик |
| Портфель 1 | 0.485944 | 0.40 |
| Портфель 2 | 0.403530 | 0.35 |
| Портфель 3 | 0.396499 | 0.30 |
| Портфель 4 | 0.268116 | 0.25 |
| Портфель 5 | 0.146049 | 0.10 |
У таблиці 4.6 приведені результати для нечітко-множинної моделі оптимізації портфелів.
Таблиця 4.6 –Результати розрахунків оптимізації портфеля нечітко-множинної моделі.
| Портфель | Min Дохідність | Av Дохідність | Max Дохідність | Заданий ризик |
| Портфель 1 | -0.065252 | 0.168870 | 0.254167 | 0.40 |
| Портфель 2 | -0.084760 | 0.216664 | 0.328722 | 0.35 |
| Портфель 3 | -0.153634 | 0.352959 | 0.392412 | 0.30 |
| Портфель 4 | -0.218066 | 0.381757 | 0.427554 | 0.25 |
| Портфель 5 | -0.238552 | 0.454634 | 0.495060 | 0.10 |
Тому порівнявши результати отримані за допомогою двох моделей, можна зробити висновок, що очікувана дохідність оптимальних портфелів, отриманих за допомогою моделі Марковіца, вища ніж, дохідність оптимальних портфелів отриманих за допомогою нечітко-множинної моделі. Це пояснюється тим, що нечітка модель враховує нечіткість вхідних даних, враховуючи як найкращі так і найгірші значення дохідності за обраний період.
Залежності очікуваної прибутковості від міри ризику портфелів, отриманих вказаними вище методами, практично протилежні. Причиною такого результату є різне розуміння рівня ризику портфеля.
У нечітко-множинному методі під ризиком розуміється ситуація, коли очікувана прибутковість портфеля нижча за заданий критичний рівень. Із зниженням очікуваної прибутковості зростає ризик того, що