Доверительный интервал. Проверка статистических гипотез
Функция потерь
– дискретная
случайная
величина С,
которая каждому
из событий АВ,
 В,
А
 ,
ставит в соответствие
потери
 ,
выраженные
в каких-то единицах.
Правильному
решению естественно
положить нулевые
потери, а ошибкам
первого и второго
ряда положить
соответственно
положительные
потери (числа)
С1 и С2, которые
нужно задать.
Пусть ро
= р(АВ или
),
р1 = р(В),
р2 = р(А).
Определение
значений этих
вероятностей
будет проведено
ниже. Ряд распределения
для случайной
величины С
имеет вид
| С | 0 | с1 | с2 |
| р | ро | р1 | р2 |
Определение. Математическое ожидание М(С) случайной величины С называется функцией риска и обозначается буквой r.
Таким образом, r = М(С) = 0 ро + с1 р1 + с2 р2 = с1 р1 + с2 р2.
Введение функции риска приводит к естественному выбору решающего правила. Из двух правил лучшим считается то, которое приводит к меньшему риску. Для нахождения минимума функции риска найдем вероятности р1 и р2:
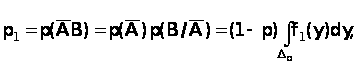
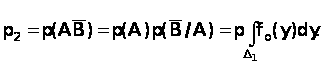
Тогда
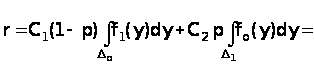
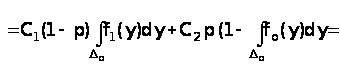
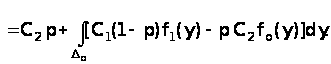
Для того, чтобы интеграл был минимальным, а значит и минимальное значение принимала функция риска r, нужно в состав Dо включить только те у, в которых подыинтегральная функция
С1 (1-р) f1(y) – p C2 fo(y) < 0,
а в состав D1- остальные значения у.
Последнее неравенство можно записать в виде
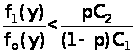
Функция f1(y)/fo(y) называется отношением правдоподобия.
Итак, оптимальное решающее правило заключается в следующем: полученное в результате эксперимента значение у подставляется в отношение правдоподобия f1(y)/fo(y) и сравнивается с числом
l
=

если полученное в результате вычисления число f1(y)/fo(y) меньше l, принимается гипотеза Но; в противном случае – гипотеза Н1.
Величина l носит название порога, а оптимальное решающее правило носит название порогового критерия оптимальности.
Размещено на /