Решение задач по эконометрике
СОДЕРЖАНИЕ
Задание 1
Задание 2
Задание 3
Задание 4
Список использованной литературы
Задание 1
Имеются данные за 12 месяцев года по району города о рынке вторичного жилья (y – стоимость квартиры (тыс. у.е.), x – размер общей площади (м2)). Данные приведены в табл. 1.4.
Таблица 1
| Месяц | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| у | 22,5 | 25,8 | 20,8 | 15,2 | 25,8 | 19,4 | 18,2 | 21,0 | 16,4 | 23,5 | 18,8 | 17,5 |
| х | 29,0 | 36,2 | 28,9 | 32,4 | 49,7 | 38,1 | 30,0 | 32,6 | 27,5 | 39,0 | 27,5 | 31,2 |
Задание:
Рассчитайте параметры уравнений регрессий
и .
Оцените тесноту связи с показателем корреляции и детерминации.
Рассчитайте средний коэффициент эластичности и дайте сравнительную оценку силы связи фактора с результатом.
Рассчитайте среднюю ошибку аппроксимации и оцените качество модели.
С помощью F-статистики Фишера (при ) оцените надежность уравнения регрессии.
Рассчитайте прогнозное значение , если прогнозное значение фактора увеличится на 5% от его среднего значения. Определите доверительный интервал прогноза для .
Расчеты должны быть подробны, как показано в примере 1, и сопровождены пояснениями.
Решение
Составим таблицу расчетов 2.
Все расчеты в таблице велись по формулам
.
Таблица 2
| х |
х2 |
у | ху |
у2 |
|
|
|
|
|
|
|
А(%) | |
| 29,0 | 841,0 | 22,5 | 652,5 | 506,3 | 2,1 | -4,5 | 4,38 | 20,33 | 18,93 | 3,57 | 12,75 | 15,871 | |
| 36,2 | 1310,4 | 25,8 | 934,0 | 665,6 | 5,4 | 2,7 | 29,07 | 7,25 | 21,28 | 4,52 | 20,40 | 17,506 | |
| 28,9 | 835,2 | 20,8 | 601,1 | 432,6 | 0,4 | -4,6 | 0,15 | 21,24 | 18,90 | 1,90 | 3,62 | 9,152 | |
| 32,4 | 1049,8 | 15,2 | 492,5 | 231,0 | -5,2 | -1,1 | 27,13 | 1,23 | 20,04 | -4,84 | 23,43 | 31,847 | |
| 49,7 | 2470,1 | 25,8 | 1282,3 | 665,6 | 5,4 | 16,2 | 29,07 | 262,17 | 25,70 | 0,10 | 0,01 | 0,396 | |
| 38,1 | 1451,6 | 19,4 | 739,1 | 376,4 | -1,0 | 4,6 | 1,02 | 21,08 | 21,90 | -2,50 | 6,27 | 12,911 | |
| 30,0 | 900,0 | 18,2 | 546,0 | 331,2 | -2,2 | -3,5 | 4,88 | 12,31 | 19,26 | -1,06 | 1,12 | 5,802 | |
| 32,6 | 1062,8 | 21,0 | 684,6 | 441,0 | 0,6 | -0,9 | 0,35 | 0,83 | 20,11 | 0,89 | 0,80 | 4,256 | |
| 27,5 | 756,3 | 16,4 | 451,0 | 269,0 | -4,0 | -6,0 | 16,07 | 36,10 | 18,44 | -2,04 | 4,16 | 12,430 | |
| 39,0 | 1521,0 | 23,5 | 916,5 | 552,3 | 3,1 | 5,5 | 9,56 | 30,16 | 22,20 | 1,30 | 1,69 | 5,536 | |
| 27,5 | 756,3 | 18,8 | 517,0 | 353,4 | -1,6 | -6,0 | 2,59 | 36,10 | 18,44 | 0,36 | 0,13 | 1,923 | |
| 31,2 | 973,4 | 17,5 | 546,0 | 306,3 | -2,9 | -2,3 | 8,46 | 5,33 | 19,65 | -2,15 | 4,62 | 12,277 | |
|
|
402,1 | 13927,8 | 244,9 | 8362,6 | 5130,7 | 0,0 | 0,0 | 132,7 | 454,1 | - | - | 79,0 | 129,9 |
| Среднее значение | 33,5 | 1160,7 | 20,4 | 696,9 | 427,6 | - | - | - | - | - | - | 6,6 | 10,8 |
|
|
6,43 | - | 3,47 | - | - | ||
|
|
41,28 | - | 12,06 | - | - |
Тогда
,
и линейное уравнение регрессии примет вид: .
Рассчитаем коэффициент корреляции:
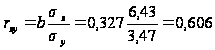 .
Связь между
признаком
 и фактором
 заметная.
Коэффициент детерминации – квадрат коэффициента или индекса корреляции.
R2 = 0,6062 = 0,367
Средний коэффициент
эластичности
 позволяет
проверить,
имеют ли экономический
смысл коэффициенты
модели регрессии.
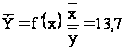
Для оценки качества модели определяется средняя ошибка аппроксимации:
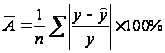 ,
допустимые значения которой 8 - 10 %.
Вычислим значение
 -критерия
Фишера.
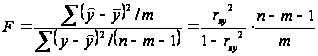 ,
где
 – число параметров
уравнения
регрессии
(число коэффициентов
при объясняющей
переменной
);
 – объем совокупности.
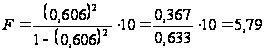 .
По таблице распределения Фишера находим
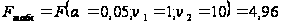 .
Так как
 ,
то гипотеза
 о статистической
незначимости
параметра
 уравнения
регрессии
отклоняется.
Так как
 ,
то можно сказать,
что 36,7% результата
объясняется
вариацией
объясняющей
переменной.
Выберем в качестве
модели уравнения
регрессии
 ,
предварительно
линеаризовав
модель. Введем
обозначения:
 .
Получим линейную
модель регрессии
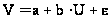 .
Рассчитаем коэффициенты модели, поместив все промежуточные расчеты в табл. 3.
Таблица 3
|
|
|
y | yU |
y2 |
|
|
|
|
|
|
|
А(%) | |
| 5,385 | 29,0 | 22,5 | 121,17 | 506,25 | 1,640 | -0,452 | 2,69 | 0,20 | 13,74 | 8,76 | 76,7 | 38,92 | |
| 6,017 | 36,2 | 25,8 | 155,23 | 665,64 | 4,940 | 0,180 | 24,40 | 0,03 | 14,01 | 11,79 | 139,0 | 45,70 | |
| 5,376 | 28,9 | 20,8 | 111,82 | 432,64 | -0,060 | -0,461 | 0,004 | 0,21 | 13,74 | 7,06 | 49,9 | 33,95 | |
| 5,692 | 32,4 | 15,2 | 86,52 | 231,04 | -5,660 | -0,145 | 32,04 | 0,02 | 13,87 | 1,33 | 1,8 | 8,72 | |
| 7,050 | 49,7 | 25,8 | 181,89 | 665,64 | 4,940 | 1,213 | 24,40 | 1,47 | 14,42 | 11,38 | 129,5 | 44,11 | |
| 6,173 | 38,1 | 19,4 | 119,75 | 376,36 | -1,460 | 0,336 | 2,13 | 0,11 | 14,07 | 5,33 | 28,4 | 27,45 | |
| 5,477 | 30,0 | 18,2 | 99,69 | 331,24 | -2,660 | -0,360 | 7,08 | 0,13 | 13,78 | 4,42 | 19,5 | 24,27 | |
| 5,710 | 32,6 | 21,0 | 119,90 | 441 | 0,140 | -0,127 | 0,02 | 0,02 | 13,88 | 7,12 | 50,7 | 33,89 | |
| 5,244 | 27,5 | 16,4 | 86,00 | 268,96 | -4,460 | -0,593 | 19,89 | 0,35 | 13,68 | 2,72 | 7,4 | 16,58 | |
| 6,245 | 39,0 | 23,5 | 146,76 | 552,25 | 2,640 | 0,408 | 6,97 | 0,17 | 14,10 | 9,40 | 88,3 | 39,98 | |
|
|
58,368 | 343,4 | 208,600 | 1228,71 | 4471,02 | - | - | - | - | - | - | - | 313,567 |
| Среднее значение | 5,837 | 34,34 | 20,860 | 122,871 | 447,10 | - | - | - | - | - | - | - | 31,357 |


|
|
0,549 | - | 3,646 | - | - | - | - |
|
|
0,302 | - | 13,292 | - | - | - | - |
Рассчитаем параметры уравнения:
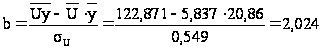 ,
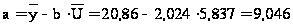 ,
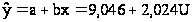

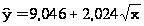 .
Коэффициент корреляции
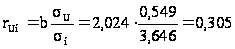 .
Коэффициент детерминации
 ,
следовательно,
только 9,3% результата
объясняется
вариацией
объясняющей
переменной
 .
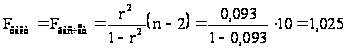 ,
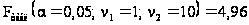
 ,
следовательно,
гипотеза
 о статистической
незначимости
уравнения
регрессии
принимается.
По всем расчетам
линейная модель
надежнее, и
последующие
расчеты мы
сделаем для
нее.
 Оценим
значимость
каждого параметра
уравнения
регрессии
.
Используем
для этого
t-распределение
(Стьюдента).
Выдвигаем
гипотезу
о статистической
незначимости
параметров,
т.е.
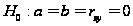 .
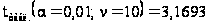 .
Определим
ошибки
 .
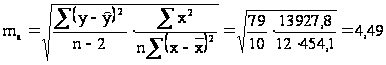 ,
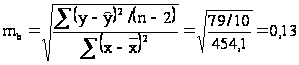 ,
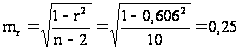 ,
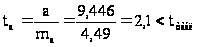 ,
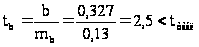 ,
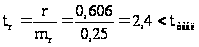 .
Полученные оценки модели и ее параметров позволяют использовать ее для прогноза.
Рассчитаем
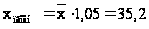 .
Тогда
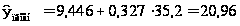 .
Средняя ошибка прогноза
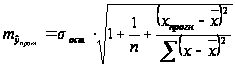 ,
где
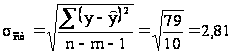 ,
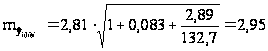 .
Строим доверительный
интервал с
заданной
доверительной
вероятностью
 :
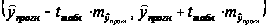 ,
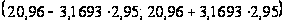 ,
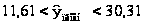 .
Найденный
интервальный
прогноз достаточно
надежен (доверительная
вероятность
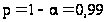 )
и достаточно
точен, т.к.
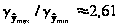 .
Оценим значимость каждого параметра уравнения регрессии
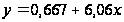 .
Используем
для этого
t-распределение
(Стьюдента).
Выдвигаем
гипотезу
о статистической
незначимости
параметров,
т.е.
.
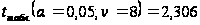 .
Определим
ошибки
.
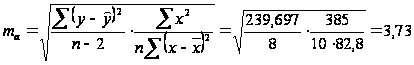 ,
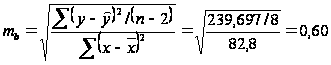 ,
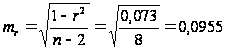 ,
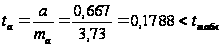 ,
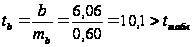 ,
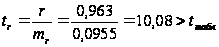 .
Следовательно,
 и
 не случайно
отличаются
от нуля, а сформировались
под влиянием
систематически
действующей
производной.
 ,
следовательно,
качество модели
не очень хорошее.
Полученные оценки модели и ее параметров позволяют использовать ее для прогноза.
Рассчитаем
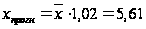 .
Тогда
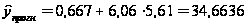 .
Средняя ошибка прогноза
,
где
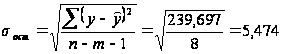 ,
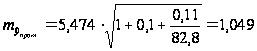 .
Строим доверительный
интервал с
заданной
доверительной
вероятностью
:
,
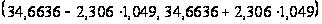 ,
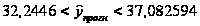 .
Найденный
интервальный
прогноз достаточно
надежен (доверительная
вероятность
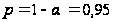 )
и достаточно
точен, т.к.
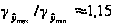 .
Задание 2
Имеются данные о деятельности крупнейших компаний в течение двенадцати месяцев 199Х года. Данные приведены в табл. 4.
Известны – чистый доход (у), оборот капитала (х1), использованный капитал (х2) в млрд у.е.
Таблица 4
|
у |
х1 |
х2 |
| 1,5 | 5,9 | 5,9 |
| 5,5 | 53,1 | 27,1 |
| 2,4 | 18,8 | 11,2 |
| 3,0 | 35,3 | 16,4 |
| 4,2 | 71,9 | 32,5 |
| 2,7 | 93,6 | 25,4 |
| 1,6 | 10,0 | 6,4 |
| 2,4 | 31,5 | 12,5 |
| 3,3 | 36,7 | 14,3 |
| 1,8 | 13,8 | 6,5 |
| 2,4 | 64,8 | 22,7 |
| 1,6 | 30,4 | 15,8 |
Задание:
1. Рассчитайте параметры линейного уравнения множественной регрессии.
2. Дайте оценку силы связи факторов с результатом с помощью средних коэффициентов эластичности.
3. Оцените статистическую зависимость параметров и уравнения регрессии в целом с помощью соответственно критериев Стьюдента и Фишера (α=0,01).
4. Рассчитайте среднюю ошибку аппроксимации. Сделайте вывод.
5. Составьте матрицы парных и частных коэффициентов корреляции и укажите информативные факторы.
6. Оцените полученные результаты, выводы оформите в аналитической записке.
Решение
Результаты расчетов приведены в табл. 5.
Таблица 5
|
y |
x1 |
x2 |
yx1 |
yx2 |
x1x2 |
x12 |
x22 |
y2 |
|
| 1,5 | 5,9 | 5,9 | 8,85 | 8,85 | 34,81 | 34,81 | 34,81 | 2,25 | |
| 5,5 | 53,1 | 27,1 | 292,05 | 149,05 | 1439,01 | 2819,61 | 734,41 | 30,25 | |
| 2,4 | 18,8 | 11,2 | 45,12 | 26,88 | 210,56 | 353,44 | 125,44 | 5,76 | |
| 3 | 35,3 | 16,4 | 105,90 | 49,20 | 578,92 | 1246,09 | 268,96 | 9 | |
| 4,2 | 71,9 | 32,5 | 301,98 | 136,50 | 2336,75 | 5169,61 | 1056,25 | 17,64 | |
| 2,7 | 93,6 | 25,4 | 252,72 | 68,58 | 2377,44 | 8760,96 | 645,16 | 7,29 | |
| 1,6 | 10 | 6,4 | 16,00 | 10,24 | 64,00 | 100,00 | 40,96 | 2,56 | |
| 2,4 | 31,5 | 12,5 | 75,60 | 30,00 | 393,75 | 992,25 | 156,25 | 5,76 | |
| 3,3 | 36,7 | 14,3 | 121,11 | 47,19 | 524,81 | 1346,89 | 204,49 | 10,89 | |
| 1,8 | 13,8 | 6,5 | 24,84 | 11,70 | 89,70 | 190,44 | 42,25 | 3,24 | |
| 2,4 | 64,8 | 22,7 | 155,52 | 54,48 | 1470,96 | 4199,04 | 515,29 | 5,76 | |
| 1,6 | 30,4 | 15,8 | 48,64 | 25,28 | 480,32 | 924,16 | 249,64 | 2,56 | |
|
|
32,4 | 465,8 | 196,7 | 1448,33 | 617,95 | 10001,03 | 26137,30 | 4073,91 | 102,96 |
| Средн. | 2,7 | 38,8 | 16,4 | 120,69 | 51,50 | 833,42 | - | - | 65,80 |
|
|
1,2 | 27,1 | 8,8 | - | - | - | - | - | - |
|
|
1,4 | 732,4 | 77,2 | - | - | - | - | - | - |

Рассматриваем уравнение вида:
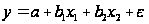 .
Параметры уравнения можно найти из решения системы уравнений:
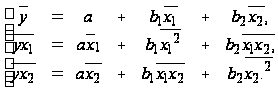
Или, перейдя к уравнению в стандартизированном масштабе:
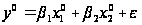 ,
где
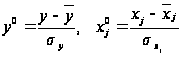 – стандартизированные
переменные,
 – стандартизированные
коэффициенты:
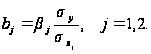
Коэффициенты
определяются
из системы
уравнений:
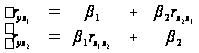

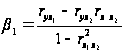 ,
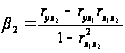 ;
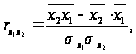
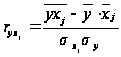 ;
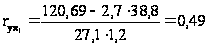 ,
 ;
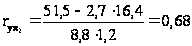 ,
 ;
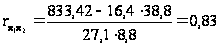 ,
 ;
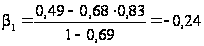 ,
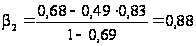 ;
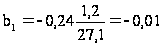 ,
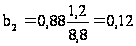 ;
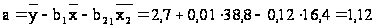 .
Стандартизированная форма уравнения регрессии имеет вид:
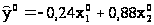 .
Естественная форма уравнения регрессии имеет вид:
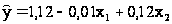 .
Для выяснения относительной силы влияния факторов на результативный признак рассчитываются средние коэффициенты эластичности:
 ,
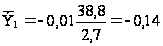 ,
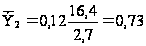 .
Следовательно, при увеличении оборота капитала (x1) на 1% чистый доход (y) уменьшается на 0,14% от своего среднего уровня. При повышении использованного капитала на 1% чистый доход повышается на 0,73% от своего среднего уровня.
Линейные коэффициенты частной корреляции для уравнения определяются следующим образом:
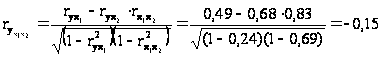 ,
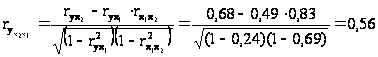 .
Линейный коэффициент множественной корреляции рассчитывается по формуле
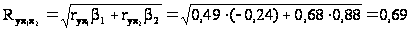 .
Коэффициент
множественной
детерминации
 .
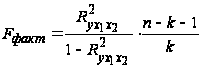 ,
где
 - объем выборки,
 - число факторов
модели.
В нашем случае
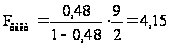 .
Так как
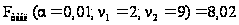 ,
то
 и потому уравнение
незначимо.
Выясним статистическую значимость каждого фактора в уравнении множественной регрессии.
Для этого рассчитаем
частные
 -статистики.
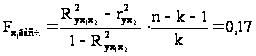 .
Так как
,
то
 и следует вывод
о нецелесообразности
включения в
модель фактора
 после фактора
 .
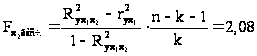 .
Так как
,
то следует
вывод о нецелесообразности
включения в
модель фактора
после фактора
.
Результаты расчетов позволяют сделать вывод :
о незначимости фактора
и нецелесообразности
включения его
в уравнение
регрессии;о незначимости фактора
и нецелесообразности
включения его
в уравнение
регрессии.
Задание 3
1. Используя необходимое и достаточное условие идентификации, определить, идентифицировано ли каждое уравнение модели.
2. Определите тип модели.
3. Определите метод оценки параметров модели.
4. Опишите последовательность действий при использовании указанного метода.
5. Результаты оформите в виде пояснительной записки.
Модель денежного и товарного рынков:
Rt = a1+b12Yt+b14Mt+e1,
Yt = a2+b21Rt+ b23It+ b25Gt+e2,
It = a3+b31Rt+e3,
где
R – процентные ставки;
Y – реальный ВВП;
M – денежная масса;
I – внутренние инвестиции;
G – реальные государственные расходы.
Решение
1. Модель имеет три эндогенные (RtYtIt) и две экзогенные переменные (MtGt).
Проверим необходимое условие идентификации:
1-е уравнение: D=1, H=2, D+1=H - уравнение идентифицировано.
2-е уравнение: D=1, H=1, D+1=2 - уравнение сверхидентифицировано.
3-е уравнение: D=1, H=2, D+1=H - уравнение идентифицировано.
Следовательно, необходимое условие идентифицируемости выполнено.
Проверим достаточное условие:
В первом уравнении нет переменных It, Gt
Строим матрицу:
| It | Gt | |
| 2 ур. | b23 | b23 |
| 3 ур. | 0 | 0 |
det M = det
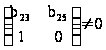 ,
rank M =2.
Во втором уравнении нет переменных Mt
det M № 0
В третьем уравнении нет переменных Yt, Mt, Gt
Строим матрицу:
det M
 /
Следовательно, достаточное условие идентифицируемости выполнено.
Система точно идентифицируема.
2. Найдем структурные коэффициенты модели.
Для этого:
Запишем систему в матричной форме, перенеся все эндогенные переменные в левые части системы:
Rt-b12Yt=a1+b12Mt
Yt-b21Rt-b23It=a2+b25Gt
It-b31Rt=a3
откуда
 ,
и
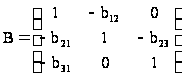 ,
 ,
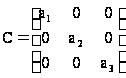 ,
 .
Решаем систему
относительно
 :
 .
Найдем
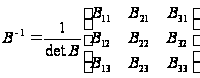 ,
где
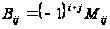 –
алгебраические
дополнения
соответствующих
элементов
матрицы
 ,
 – минор, т.е.
определитель,
полученный
из матрицы
вычеркиванием
i-й строки
и j-го столбца.
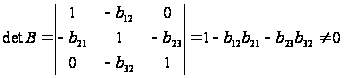 ,
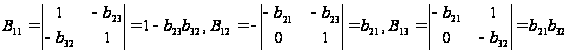 ,
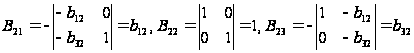 ,
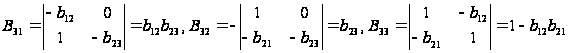 .
Поэтому
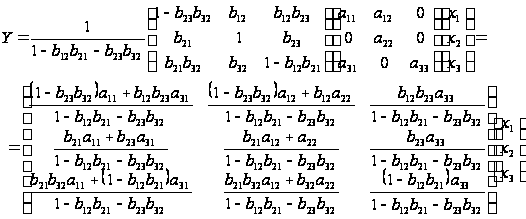
В данном случае
эти коэффициенты
можно найти
значительно
проще. Находим
 из второго
уравнения
приведенной
системы и подставим
его в первое
уравнение этой
системы. Тогда
первое уравнение
системы примет
вид:
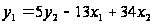 ,
откуда

 ,
 .
Из третьего
уравнения
системы находим
и подставляем
во второе уравнение
системы, получим:
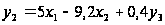 ,
решая его совместно
с уравнением
и, исключая
,
получим
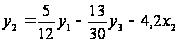 .
Сравнивая это
уравнение со
вторым уравнением
системы получим
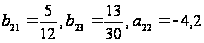 .
Выражая
из второго
уравнения, и
подставляя
в третье системы
(3.2), получим
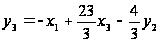 .
Сравнивая это
уравнение с
третьим уравнением
системы, получим
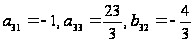 .
Задание 4
Имеются данные за пятнадцать дней по количеству пациентов клиники, прошедших через соответствующие отделения в течение дня. Данные