Построение эконометрической модели и исследование проблемы гетероскедастичности с помощью тестов Вайта, Бреуша-Пагана-Годфри и Парка

Устранение гетероскедастичности в модели
После проведения тестов Вайта, Бреуша-Пагана-Годфри и Парка было выявлено очевидное наличие проблемы гетероскедастичности остатков в базовой модели регрессии. Приступим к ее устранению при помощи веса, выбранного соответственно тесту Бреуша-Пагана. Предпологаем форму выявленной гетероскедастичности:
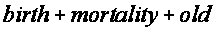
Вес:
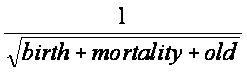
Оцененная с помощью метода взвешанных наименьших квадратов базовая регрессия выглядит следующим образом:
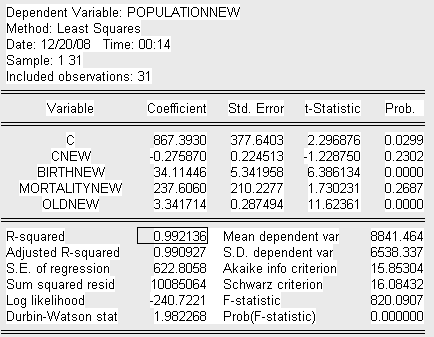
Получим следующее уравнение построенной модели-NEW:
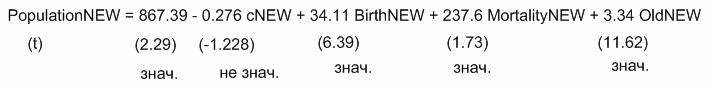
Где переменные, скорректированные на вес:
PopulationNEW – общая численность населения на начало 2008г. (чел.),
cNEW – константа базовой модели, деленная на вес,
BirthNEW – численность рожденных детей за 2007г. (чел.),
MortalityNEW – численность умерших за 2007г. (чел),
OldNEW – численность населения в возрасте от 65 лет и старше (чел.).
Проверим
на значимость
коэффициенты
уравнения
регрессии. Для
этого оценим
t-статистику.
Используем
в данном случае
уровень значимости
 .
Тогда критическое
значение t-статистики
соответственно:
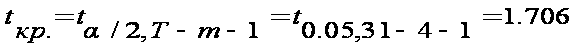
Если значения t-статистик рассматриваемых переменных больше критического значения (критерий Стьюдента), следовательно делаем вывод о их значимости. Лишь одна переменная, являющаяся в прошлой базовой модели константой в данном случае незначима, что логично, ведь она не имеет реального смысла, т.е. не описывает реальным образом объясняемую переменную. По анализу исследованных t-статистик и коэффициента детерминации R-квадрат делаем предварительный вывод об адекватности построенной модели.
Продолжая оценивать общее качество модели, используем критерий Фишера:
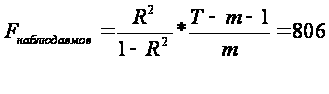
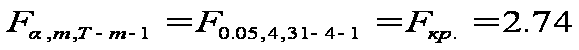
Н0: R-квадрат=0
Н1: R-квадрат>0
Так как F-наблюдаемое больше F-критического, принимаем гипотезу Н1, согласно которой модель адекватна.
Проверим модель на присутствие автокорреляции. Для этого будем использовать тесты Бреуша-Годфри и Дарбина-Уотсона.
1) Первоначально воспользуемся тестом Бреуша-Годфри и оценим модель на присутствие автокорреляции по трем лагам:
Запишем
значение
распределения
для последующего
сравнения с
Obs*
R-squared:
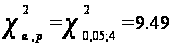
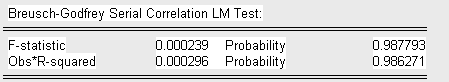
Приведем результаты теста с lag = 1:
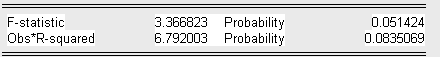
с lag = 2:
с lag = 3:
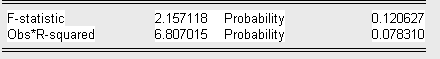
Сделаем выводы об отсутствии серийной корреляции, так как во всех трех случаях Obs* R-squared меньше
а P-вероятность статистики Бреуша-Годфри больше уровня значимости
( )
2) Воспользуемся также тестом Дарбина-Уотсона:
Приведем значение статистики:

Значения критических точек
 при
уровне значимости
:
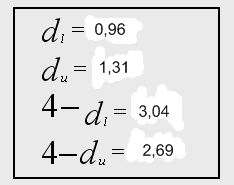
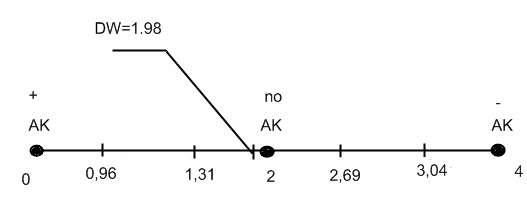
Делаем вывод об отсутствии автокорреляции, т.к. значение статистики D-W в данном случае близко к 2.
Проверим скорректированную модель на наличие гетероскедастичности с помощью теста Вайта
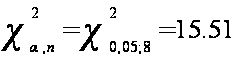
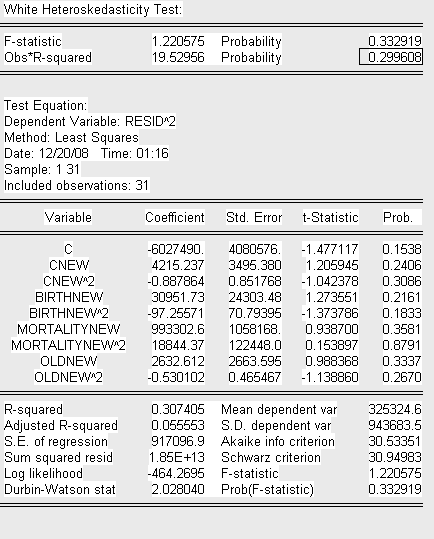
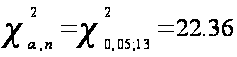
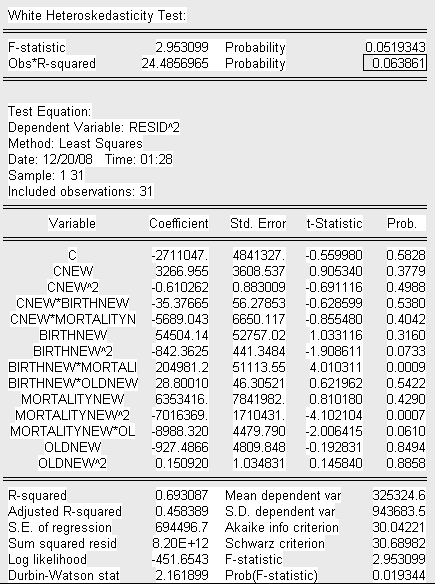
Т.к. значение P- вероятности в обоих случаях теста Уайта (no cross terms/ cross terms) больше уровня значимости
()
и Obs* R-squared превышает

то принимаем гипотезу об отсутствии гетероскедастичности в модели (гомоскедастичность).
Заключение
В моей курсовой работе я построила регрессионную модель по реальным данным. Я разбиралась с моделью зависимости общей численности населения от показателей рождаемости, смертности и численности пожилого населения, их влиянием друг на друга и на объясняемую переменную. Так как целью моей работы являлось проверить, как работают на практике тесты Уайта и Бреуша-Пагана-Годфри и Парка, то я использовала пространственные данные, которые позволяют наиболее наглядно проиллюстрировать проблему гетероскедастичности и способы ее устранения.
В работе достаточно наглядно продемонстрирована работа тестов для выявления гетероскедастичности, также удалось решить задачу с выбором веса для ВНК.
В ходе курсовой работы мне удалось скорректировать модель с помощью метода взвешенных наименьших квадратов, правильно подобрав вес при помощи теста Бреуша-Пагана, поскольку тест Вайта, к примеру, не дает нам точного ответа на вопрос о весе для ВНК. Построенная в конце моего исследования модель-NEW значима и является качественной, остатки ее в свою очередь гомоскедастичны.
Список использованных источников:
Бородич С.А. Вводный курс эконометрики: Учеб. пособие. – Мн.; БГУ, 2000. – 209, 227, 245 с.
Бородич С.А. Эконометрика: Учеб. пособие. – Мн.; Новое знание, 2006. – 237, 238 с.
Доугерти К. Введение в эконометрику: Пер. с англ. – М.; ИНФРА-М, 1997.
Данные Eurostat epp.eurostat.ec.europa.eu/potal.