Розвиток теорії надання банківських послуг на прикладі ДФ АБ "Правексбанк"
Ключовим моментом у проведенні ефективної політики банку щодо управління його ресурсним потенціалом є визначення взаємозалежної величини депозитної і кредитної ставок за певними операціями. Для вирішення цієї задачі в роботі розроблено відповідну графічну модель – як поєднання моделей проведення сукупності активних і пасивних операцій банку на основі портфельного підходу Марковіца та з урахуванням особливостей (розбіжностей) у відображенні відповідних операцій. В якості критерію моделі прийнято певний рівень співвідношення кредитних і депозитних процентних ставок виходячи з очікуваного рівня прибутковості та прийнятної величини ризику. Обраний рівень співвідношення підтримується протягом деякого періоду проведення активно-пасивних операцій. Визначений період проведення активно-пасивних операцій обирається згідно з визначеними термінами поточного та загального ресурсного потенціалу. Таку графічну модель покладено в основу підходу щодо визначення взаємозалежного рівня кредитних і депозитних ставок у залежності від рівня очікуваної прибутковості та рівня прийнятного ризику проведення визначених операцій.
Припускається, що цей підхід дозволяє банку не тільки обґрунтовано дотримуватись тих чи інших показників своєї діяльності, але й планувати свою діяльність, передбачаючи визначені її наслідки з урахуванням підходів щодо формування ресурсів комерційного банку.
Заруба Ю.О., у своїй роботі "Фінансовий механізм підвищення конкурентоспроможності банку", визначає, що причиною загострення конкурентних відносин у вітчизняному банківському секторі є обмеженість джерел формування банками ресурсної бази та напрямків надійного вкладання коштів, свідченням чого стало перевищення упродовж останніх років темпів зростання витрат українських банків над доходами. Дослідження теоретичних основ забезпечення конкурентоспроможності банку дозволило розкрити передумови успішного функціонування банківських структур на конкурентному ринку (пропозиція послуг, що відповідають запитам споживачів та здатність протистояти негативному впливу зовнішнього середовища).
Підкреслено, що за низького рівня платоспроможності роздрібних споживачів ефективна реалізація банками України стратегії мінімізації витрат має передбачати забезпечення цінових рішень для кожної групи клієнтів. Застосування стратегії диференціації послуг буде більш успішним крупними та середніми банківськими установами в умовах нееластичності ринкового попиту за ціною.
Зважаючи на необхідність активізації позиції банківських структур на ринку вільних ресурсів, запропоновано методику розрахунку економічної вигоди співпраці банку з клієнтом, що включає визначення сукупного доходу та витрат банку на обслуговування потреб клієнта. Застосування даної методики дає можливість обґрунтувати введення пільгових тарифів на банківські послуги з метою стимулювання споживчого попиту, а також регулювати депозитну політику банку у напрямі розширення чи скорочення кількості послуг, які користуються відповідно найбільшою та найменшою популярністю серед споживачів.
Зроблено акцент на коригуванні допустимих розривів ліквідності банків залежно від стану їх конкурентної позиції на ринку ресурсів. Аргументовано доцільність дотримання за нестійких економічних умов відповідності терміну залучення додаткових ресурсів для покриття дефіциту ліквідності прогнозному строку утримання такого дефіциту. При виборі стратегії управління ліквідністю з орієнтацією на внутрішні ліквідні можливості, критерієм зміни терміну, упродовж якого накопичення ліквідних активів може бути відкладено з метою доходного розміщення капіталу, визначено максимальну різницю між доходністю активів, профінансованих за рахунок „відкладеної” ліквідності, та витратами на її підтримку у майбутньому.
Проведений Зарубою Ю.О. аналіз виявив, що підвищення питомої ваги кредитів у робочих активах банків позитивно впливає на прибутковість банківської діяльності, що підкреслює роль кредитування на тлі помірних темпів інфляції як необхідного засобу підвищення конкурентної стійкості банків на довгострокову перспективу.
Досліджено напрями та інтенсивність кредитної експансії банків залежно від: характеристик економічного розвитку регіону; ефективності кредитного обслуговування споживачів; стану ринкової кон’юнктури на ринку депозитів та кредитів. При цьому необхідним є виважений підхід до нарощення банками кредитних вкладень, що викликано переважно короткостроковим характером депозитних ресурсів банків та потребою суб’єктів господарювання у довгостроковому використанні банківських позик.
Зазначено, що для фінансових ринків країн, де триває становлення ринкових відносин, характерними є значні коливання процентних ставок. Розглянуто можливість використання банками плаваючих процентних ставок при укладанні кредитних угод.
В роботі Распутній Л.В. – „Прогнозування попиту на кредитні ресурси комерційного банку та оптимізація їх розподілу" визначається, що кредитування - складна проблема, яка допускає альтернативні рішення, ефективність яких залежить від:
· моделі, яка відтворює процес;
· технології пошуку структури кредитного портфеля;
· правил визначення ризику кредитування;
· величини грошей, які є на момент прийняття рішень і можуть бути залучені для кредитування.
В літературі вивчаються різні показники оцінки ефективності кредитування, виходячи з цілей функціонування КБ, нами застосована функція максимізації величини очікуваного доходу від кредитування з урахуванням ризику.
При побудові моделей оптимізації структури кредитного портфелю КБ враховувалось, що:
- функціонування КБ координується НБУ,
- координація відбувається шляхом встановлення нормативів, обов’язкових для економічної діяльності КБ,
- надаючи кредити, КБ прагне максимізувати прибуток від кредитної діяльності в цілому.
В цих умовах були побудовані моделі, які в загальному вигляді можна сформулювати так: знайти розподіл ресурсів кредитування, що дозволяє максимізувати функцію очікуваного прибутку КБ в певних умовах.
Позначимо через xi - величину кредиту, що надається і-му позичальнику.
Запишемо основні обмеження, що впливають на економічну діяльність КБ:
- норматив обов’язкового резервування
|
|
(1.6) |
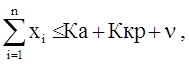
де Ка - кошти каси; Ккр - кошти на коррахунку, n - кількість позичальників,
n - кошти, що отримані по міжбанку, при цьому
|
|
(1.7) |
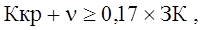
де ЗК - залучені банком кошти.
- норматив платоспроможності
|
|
(1.8) |
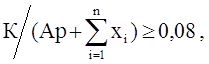
де Ар - сукупні активи, зважені щодо відповідних коефіцієнтів за ступенем ризику, К - капітал банку;
- норматив миттєвої ліквідності
|
|
(1.9) |
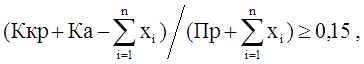
де Пр - поточні рахунки;
- норматив співвідношення високоліквідних активів до робочих активів банку
|
|
(1.10) |
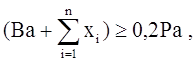
де Ва - обсяг високоліквідних активів, Pa - робочі активи банку;
- норматив максимального розміру ризику на одного позичальника
|
|
(1.11) |
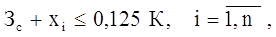
де Зс - сукупна заборгованість за позичальником;
- норматив "великих" кредитних ризиків
|
|
(1.12) |
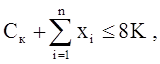
де Ск - сукупний розмір "великих" кредитів, виданих КБ з урахуванням 100% позабалансових зобов’язань банку;
- норматив максимального розміру наданих міжбанківських позик
|
|
(1.13) |
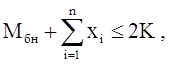
де Мбн - загальна сума наданих КБ міжбанківських позик;
- норматив максимального розміру отриманих міжбанківських позик (Mбо)
|
|
(1.14) |
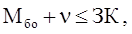
а також умови невід’ємності змінних
|
|
(1.15) |
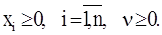
При цих обмеженнях на область можливих розв’язків треба максимізувати функцію
|
|
(1.16) |
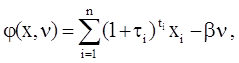
де xi - обсяг кредиту, наданий і-му позичальнику; n - обсяг кредиту, що отриманий по міжбанку; ti - ставка відсотків по і-му кредиту; ti - період дії і-тої кредитної угоди; b - ставка відсотків міжбанківської позики. Розв’язком даної і є оптимальна структура кредитного портфелю, який побудований за кошти каси, коштів на коррахунках та міжбанківської позички. Проведені нами дослідження показали, що структура кредитного портфелю значною мірою залежить від параметрів, що задані НБУ (це, насамперед, стосується норми обов’язкового резервування та миттєвої ліквідності).
Для розв'язання задачі в такій постановці доцільним є стандартний симплекс-метод, який дає можливість оцінити міру впливу кожного з обмежень, тобто провести постоптимізаційний аналіз одержаних результатів.
Ускладнення не викликають обмеження для окремих позичальників типу:
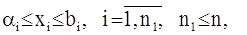
де aі (bі) - обмеження знизу (зверху) на величину кредиту, що потрібний і-му позичальнику.
Проблема значно ускладнюється, якщо до КБ звертається позичальник, якому необхідна позика фіксованого обсягу А, або він відмовляється від послуг цього банку. В такому разі запропонована модель не є адекватною, тому була побудована інша модель, в якій всі n потенційні позичальники розділені на дві окремі підмножини:
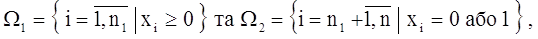 (1.17)
де xі = 1, якщо і-ий позичальник отримує позику в обсязі Аі,
хi = 0, якщо і-ий позичальник не отримує позику.
Для розв’язку задачі з частково бульовими змінними був застосований алгоритм, що складається з двох послідовних етапів:
Перший етап: за допомогою датчика випадкових чисел формується xio -деяка реалізація значень підмножини W2 .
Другий етап: врахуваня xioÎW2 для корегування обмежень моделі (1.6) - (1.15), застосування симплекс-методу для знаходження x2, що належать підмножини W1 та максимізують цільову функцію
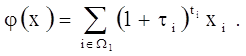 (1.18)
Стратегічною метою функціонування комерційного банку є максимізація його прибутку. Для досягнення цієї мети банк повинен вирішувати тактичні цілі, щоб забезпечувати свою здатність задовольняти обґрунтовані потреби клієнтів у кредитах:
- управління розміром капіталу;
- управління розміром вільних коштів (залучені кошти).
Для такого аналізу на базі моделі (1.6) - (1.16) були досліджені два підходи, що дозволяють банку визначитися із заходами, які необхідно здійснити задля збільшення прибутку.
Перший підхід формулюється як задача І і обумовлюється використанням двох складових:
- обсягу кредитних ресурсів, які можна розмістити у міжбанківських позиках
- обсягу власних ресурсів банку для кредитування.
В такому разі розв’язком задачі є обсяги наданих кредитів, кількість наявних вільних ресурсів, які може вкласти банк в кредитний портфель, не порушуючи при цьому економічних нормативів, пов’язаних з капіталом, а також кількість грошей, що треба залучити по міжбанку.
Другий підхід формулюється як задача II і пов’язаний з аналізом лише обсягу ресурсів, які може вкласти банк в кредитний портфель.
Якщо величина цільової функції задачі І менша за значення, що отримано при розв’язанні задачі II, то для збільшення обсягу кредитування банку необхідно провести заходи капіталізації. В іншому випадку банк може провести залучення нових коштів (депозитів).
На реальних даних було проаналізовано також вплив зміни деяких нормативів на значення функції оцінки ефективності функціонування банку. Отримані результати дозволяють зробити висновок, що найбільший вплив на значення цільової функції має норма обов’язкового резервування, найбільш значну вагу на зменшення обсягів ресурсів кредитування має обмеження щодо нормативу співвідношення високоліквідних активів до робочих активів банка.
1.5 Постановка задачі
Не зважаючи на досить стабільну ситуацію в ДФ АБ "Правексбанк" є шляхи для покращення ситуації. Літературний огляд по проблемам ефективного управління активно-пасивними операціями показав, що незважаючи на те, що клієнти банків є основними споживачами банківських продуктів, їх думка береться як узагальнена ринкова ситуація. Це не дозволяє банкам оперативно реагувати на зміни в сподіваннях своїх клієнтів.
Для поліпшення ситуації необхідно знайти таке оптимальне рішення, що дозволить залучати кошти у необхідному для нормального функціонування банку розмірах, та розміщати їх з найбільшою дохідністю, не виходячи за рамки заданої маржі та з урахуванням думки клієнтів. Це стане можливим, якщо буде розроблена система зворотного зв’язку з клієнтами банку, які є споживачами банківських послуг, або можуть стати ними. Тоді, з урахуванням побажань клієнтів та ситуації на ринку фінансових послуг, можливо буде знаходження оптимальних кредитних та депозитних ставок та строків. Відповідно до сучасних наукових підходів ця проблема може бути вирішена за допомогою математичних методів.
2. ТЕОРЕТИЧНІ ОСНОВИ ОБРОБКИ АНКЕТНИХ ДАНИХ
2.1 Статистичні методи
Ринок банківських послуг – специфічна сфера товарних відносин, де операції виконуються з метою акумулювати грошові кошти, надавати кредити, здійснювати грошові розрахунки, емісію грошей та цінних паперів, і т.і. Важливим елементом дослідження ринку банківських послуг є вивчення мотивації клієнтів при їх зверненні до послуг банку. Серед відповідних мотивів можуть бути бажання захистити свої кошти від інфляції, одержання прибутку, широкого вибору банківських послуг тощо. Для цього використовують статистичне спостереження.
Схематично основні форми види та способи статистичного спостереження представлені на Рис. 2.1.
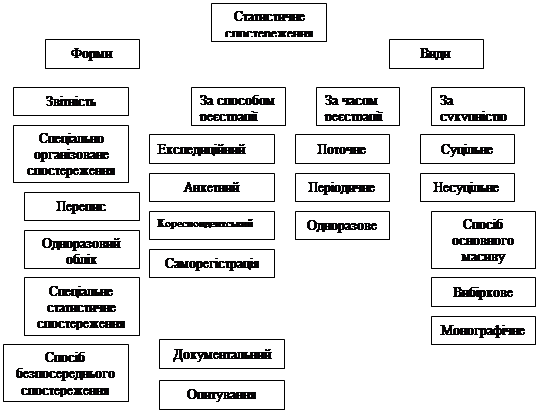
Рис. 2.1 Форми та види статистичного спостереження
При виборі конкретного банку клієнти можуть ураховувати не тільки кількісні показники, але й рівень та культуру обслуговування; спектр, вартість, якість, послуг, репутацію банку тощо.
При аналізі даних використовують різні статистичні методи. З огляду на перевантаженість атрибутивними ознаками найчастіше вивчають структурні відмінності, застосовуючи непараметричні методи.
Для залучення даних для подальшої роботи було вибрано метод одноразового суцільного опитування за допомогою спеціально розробленої анкети (Рис. 2.2).
Опитувальний лист.
Шановний!
Наш Банк прагне якнайкраще догодити своїм клієнтам. Ми завжди прагнемо створити нові види послуг і нам цікава Ваша думка. Будь ласка, дайте відповіді на запитання цієї анкети.
1. Ви:
Працівник; Клієнт; Інше.
2. Який процент по кредиту Вас би влаштував?
автокредитування __, кредити на житло __, споживчі кредити __.
3. Який строк по кредиту Вас би влаштував?
автокредитування __, кредити на житло __, споживчі кредити __.
4. Який процент по депозиту Вас би влаштував?
3 місяці __, 6 місяців __, 9 місяців __, 12 місяців __.
5. Який строк по депозиту Вас би влаштував? ___
3 місяці , 6 місяців , 9 місяців , 12 місяців , інше __.
6. Якщо для отримання кредиту або депозиту в нашому Банку буде обов’язковим відкриття поточного рахунку, Ви погодитеся?
так, ні, не знаю, інше
______________________________________________
7. Якщо для отримання кредиту або депозиту в нашому Банку ми запропонуємо оформити на пільгових умовах пластикову картку,, Ви погодитеся?
так, ні, не знаю, інше
______________________________________________
8. Якщо ми запропонуємо Вам сплачувати більшу відсоткову
річну ставку та одноразову комісію при оформленні кредиту замість