Розвиток теорії надання банківських послуг на прикладі ДФ АБ "Правексбанк"
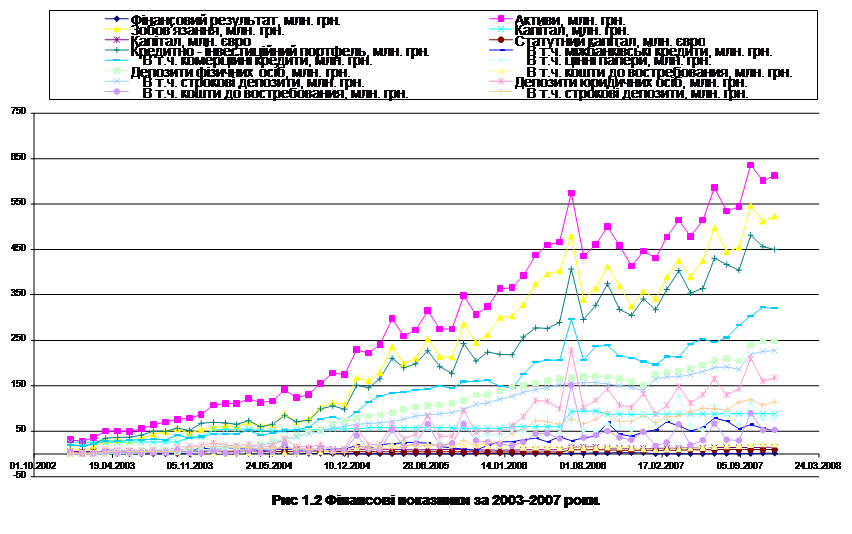
Для аналізу фінансового стану АБ "Правексбанк" використовується звітність, що надається Асоціацією Українських Банків. Надалі виконаємо коефіцієнтний аналіз за кожен рік окремо за наступними коефіцієнтами:
- рентабельність активів
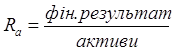 ; (1.1)
- рентабельність власного капіталу
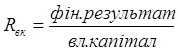 ; (1.2)
- Коефіцієнт співвідношення кредитного портфелю та активів
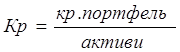 ; (1.3)
- Коефіцієнт співвідношення кредитного портфелю до депозитного
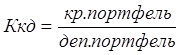 ; (1.4)
- Коефіцієнт достатності (адекватності) капіталу
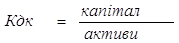 . (1.5)
Зведемо отримані дані в таблицю
Табл. 1.6 Зведена таблиця фінансових коефіцієнтів
| Коефіцієнти |
01.01.2003 |
01.01.2004 |
01.01.2005 |
01.01.2006 |
01.01.2007 |
|
Ra |
0,0197658 | 0,0070935 | 0,0039342 | 0,005055 | 0,0067068 |
|
Rвк |
0,0241953 | 0,0142281 | 0,0162849 | 0,0325749 | 0,0342313 |
|
Ккд |
3,5142781 | 1,95764 | 1,0950602 | 1,1619604 | 1,2001148 |
|
Кдк |
0,8169298 | 0,4985583 | 0,2415869 | 0,1551801 | 0,1959267 |
|
Кр |
0,6371925 | 0,6467505 | 0,6604018 | 0,6033138 | 0,764777 |
Отримані результати говорять про наступне:
1) рентабельність активів та власного капіталу дуже мала, це свідчить про їх неефективне використання;
2) відношення кредитного портфелю до депозитного за останні три роки покращало, але тенденція до зростання цього показника вказує на залежність від можливого відтоку депозитів;
3) коефіцієнт достатності капіталу погіршився.
4) коефіцієнт співвідношення кредитного портфелю до активів знаходиться в межах норми. Це говорить про те, що банк використовує частину активів для забезпечення своєї операційної діяльності, прагнучи отримати максимум прибутку з помірним ступенем ризику втратити свою платоспроможність;
На даний момент в цілому можна стверджувати, що діяльність АБ "Правексбанк" стабільна, але ситуацію можна поліпшити.
1.4 Літературний огляд
Останні роки є періодом значних змін у процесі формування та перерозподілу фінансових ресурсів, зростання обсягів банківського обслуговування внутрішньогосподарських і зовнішньоекономічних зв'язків. Поряд із цим прийоми та методи банківської діяльності ускладнюються і набувають нових рис, з’являються нові види операцій та послуг. Крім того, усі ці зміни відбуваються на фоні порушення відтворення фінансових процесів. Тому, незважаючи на певний позитивний досвід роботи, накопичений у банківській сфері, продовжують залишатися невирішеними багато питань функціонування банківського сектора. Виникає ціла низка завдань стосовно вдосконалення управління банківськими ресурсами, як тими, що безпосередньо знаходяться у розпорядженні банку, так і тими, що можуть бути потенційно залученими до банківських установ.
Широке коло питань, пов’язаних з дослідженням ефективності управління банківськими ресурсами, залученням коштів до банківських установ та визначенням раціональних підходів щодо їх розміщення висвітлено в роботах зарубіжних і вітчизняних учених-економістів: Бицької Н. З, Бланка І.О., Васюренка О.В., Долана Е.Дж., Заруби О.Д., Кемпбелла Р. Дж., Лаврушина О.І., Лукаша С.І., Луціва Б.Л., Міщенка В.І, Мороза А.М., Роуза П.С., Савлука М.І., Сало І.В., Усоскіна В.М., Шіллера Р.І. та ін.
Огляд робіт стосовно теми дослідження визначив, що пошук оптимізації банківських продуктів ведеться в декількох напрямах. Так, наприклад, Федосік І. М. у своїй роботі "Управління ресурсним потенціалом банку" [3] зазначає, що основу діяльності комерційного банку складають фінансові ресурси. Тому важливим є визначення потенційних можливостей щодо їх використання у практичній діяльності. Проте, в теорії банківського менеджменту не визначено значення терміну “ресурсний потенціал комерційного банку”. Найбільш розповсюдженим у банківській практиці та теорії банківського менеджменту є термін “банківські ресурси”. Проведені дослідження свідчать, що й у цьому питанні є досить багато розбіжностей. Як показали теоретичні дослідження одним з істотних недоліків існуючих тлумачень поняття “банківські ресурси” є те, що автори не акцентують увагу на їх природі, які по своїй суті є фінансовими ресурсами. Поряд із цим у роботі доведено, що відрізняється ресурсна база різних банків та спрямованість її використання залежно від спеціалізації банківської установи. Варто також враховувати, що джерела ресурсів комерційних банків можуть видозмінюватися. Виходячи з цього та на основі всебічного теоретичного аналізу існуючих визначень терміна “банківські ресурси” запропоновано наступне уточнення понятійного апарату: ресурси комерційного банку – це сукупність власних, залучених і цільових фінансових коштів банку, що знаходяться в безпосереднім його розпорядженні та використовуються на його розсуд для здійснення повномасштабної банківської діяльності.
Також, під терміном “ресурсний потенціал комерційного банку”, пропонується розуміти сукупність усіх фінансових коштів банку, що знаходяться в безпосереднім його розпорядженні, і коштів, які можуть бути потенційно залучені банком у результаті проведення ефективної повномасштабної банківської діяльності або прирощені чи втрачені в разі проведення активних операцій.
Поряд з цим у роботі акцентовано увагу на тому, що управління фінансовими ресурсами комерційного банку – це складний і багатогранний процес, сутність якого полягає в пошуку та реалізації на практиці найбільш ефективних рішень по формуванню, розподілу й використанню фінансових ресурсів. Це дозволило обґрунтувати тезу про те, що управління ресурсним потенціалом комерційного банку є особлива складова частина фінансового менеджменту, та визначити сутність цього управління як систему підходів, методів й інструментів розробки і реалізації управлінських рішень, пов'язаних із процесами формування, організації залучення й обґрунтування різних напрямків вкладення і використання фінансових ресурсів комерційного банку для досягнення головної мети управління банком у рамках ефективної повномасштабної банківської діяльності на тривалому часовому інтервалі. Визначено, що існує залежність банків від положення в нефінансовому секторі економіки, а й відтак ймовірність впливу поганих кредитів на погіршення фінансового положення банківських установ, що обумовлює необхідність збалансованого проведення їх активно-пасивних операцій.
Обґрунтовано стратегічний підхід щодо управління його ресурсним потенціалом з метою сталого розвитку та функціонування банку в умовах транзитивної економіки.
Сутність такого підходу полягає у визначенні стійкого регулятивного кільця управління ресурсним потенціалом комерційного банку, виходячи з розкриття змісту відповідної стратегії управління як системи довгострокових, обумовлених метою розвитку, концептуальних установок по прийняттю рішень щодо залучення ресурсів, які дозволяють розподіляти ці ресурси між альтернативними траєкторіями розвитку банківської діяльності та корегувати їх розподіл при зміні зовнішніх і внутрішніх умов функціонування банківської системи.
Для впровадження цього підходу в роботі визначені його ознаки та умови, які повинні відображати критеріальні функції управління ресурсним потенціалом, запропонована модель управління ресурсним потенціалом комерційного банку у вигляді багатофункціонально-спрямованого графа, де кожен напрямок моделі визначається відповідно власним цілям залучення та розміщення ресурсів, підлеглих головній – стратегічній меті банку. Визначено, що у сучасних умовах першочерговим завданням банківського менеджменту поряд з упровадженням стратегічного підходу щодо управління ресурсним потенціалом банківської установи є збалансоване проведення активних та пасивних операцій банку. Це пов’язано з тим, що масштаби діяльності комерційних банків визначаються об’єктом його активних операцій та залежать від обсягів залучених ресурсів.
З метою ефективного залучення та використання банківських ресурсів у роботі введено нові критерії для оцінки доцільності проведення активно-пасивних операцій банку, які дозволяють розділити різні поняття фінансової ефективності проведення цих операцій за рахунок ранжування їх прибутковості. Сутність цих критеріїв полягає в оцінці співвідношення ставок за кредитними та депозитними операціями банку з урахуванням обсягів залучених коштів, наданих кредитів та ймовірності отримання прибутку при наданні відповідного кредиту.
Відмітною рисою запропонованого підходу є розгляд загальної задачі у вигляді