Розвиток теорії надання банківських послуг на прикладі ДФ АБ "Правексбанк"
(позначення F для f ми зберігатимемо), тож можна спробувати вирішувати рівняння (2.21) відомим методом Ньютона рішення нелінійних рівнянь:
xn+1 = xn [F (xn)]1F(xn). (2.22)
Для задачі (2.20) цей метод називається методом Ньютона безумовній оптимізації і задається формулою:
xn+1 = xn [f (xn)]1f (xn). (2.23)
Формулу (2.22) можна вивести, виходячи з таких міркувань. Припустімо, що xn — деяке наближене рішення рівняння (2.21). Тоді якщо замінити функцію F в рівнянні (2.21) її лінійним наближенням:
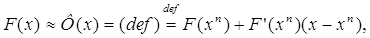
і взяти як наступне наближення рішення рівняння:
(2.24)
то ми отримаємо формулу (2.22).
Стосовно задачі (2.20) ці міркування виглядають так. Нехай так само, у нас вже є деяке наближене рішення xn задачі (2.20). Замінимо в ній функцію f її наближенням другого порядку:
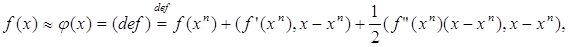
і як наступне наближення візьмемо рішення задачі:
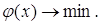 (2.25)
Та на початку для подальшого використання виведених формул, необхідно довести деякі твердження - якщо f (xn) > 0, то рішення задачі (2.25) задається формулою (2.23).
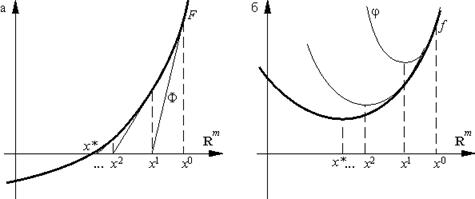
Рис. 2.3 - Геометрична інтерпретація формул (2.22) і (2.23) відповідно
Метод Ньютона відноситься до методів другого порядку, оскільки для обчислення кожної ітерації потрібне знання другої похідної функції f. По тих же міркуваннях градієнтний метод відносять до методів першого порядку. Підкреслимо, що тут йдеться не про порядок збіжності методу, а про порядок використовуються методом похідних функції, що мінімізується.
2.2.2 Теорема про локальну надлінійну збіжність методу Ньютона
Хай f двічі безперервно і може бути диференційована, а x* - не вироджена стаціонарна точка. Тоді знайдеться околиця Vx* точки x* така, що наближення (2.13), початі з довільної початкової точки x0Vx* сверх лінійно сходяться до x*.
Доведемо: так як F = f C1 і тому
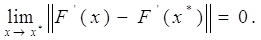 (2.26)
Оскільки F (x*) не вироджений, в силу (2.26) при x достатньо близьких до x* не вироджений і оператор F (x) і більш того,
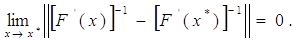
Тому, зокрема, при x достатньо близьких до x*
||[F (x)]1|| C. (2.27)
Далі, внаслідок того, що F можна диференціювати, а x*- стаціонарна точка
F(x) = F(x*) + F (x*)(x x*) + o(x - x*) = F (x*)(x x*) + o(x - x*),
Але тоді в силу (2.27)
x x* [F (x)]1F(x) = [F (x)]1F (x)(x x*) [F (x)]1F(x) =
[F (x)]1[F (x)(x x*) F(x)] = o(x x*).
або
x [F (x)]1F(x) x* = o(x x*).
Зокрема, при x = xn
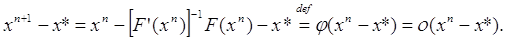 (2.28)
Візьмемо тепер як Vx*, наприклад, околиця {x Rm: ||(x x*)|| ||xx*||/2}. В силу (2.28), очевидно, якщо x0Vx*, то
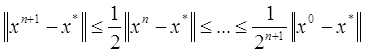
отже, xn x* при n . Більш того, для довільного q(0, 1) знайдеться >0 таке, що ||(xx*)|| q||xx*|| при ||xx*|| .Але тоді, якщо ||xnx*|| то ||xn+1x*|| q||xnx*||. З останнього твердження очевидним чином витікає потрібне співвідношення ||xnx*|| Cqn .
Таким чином метод Ньютона, з одного боку, може сходитися з більш високим ніж градієнтний метод порядком, а, з другого боку, для його збіжності потрібні достатньо добрі початкові наближення (принаймні так потрібен в доведеній теоремі). Простий геометричний приклад (див. рис. 2.4) підтверджує цю особливість методу (ми наводимо приклад для рівняння (2.21); відповідний приклад для задачі (2.20) виходить „інтеграцією” рис. 2.4).
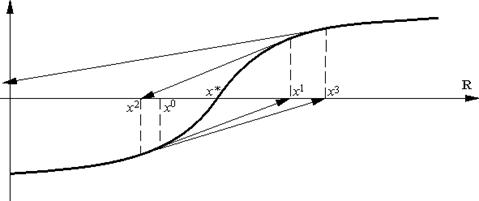
Рис. 2.4 - Геометричне відображення прикладу
Зрозуміло, як метод другого порядку, метод Ньютона вимагає більшого об'єму обчислювальної роботи, оскільки доводиться обчислювати другі похідні функції f.
До цього зводяться основні переваги (високий порядок збіжності) і недоліки (локальний характер збіжності і більший об'єм обчислень) методу Ньютона.
Якщо функція f додатково сильно опукла, то можна затверджувати збіжність саме до рішенню задачі (1), а не тільки до стаціонарної точки функції f, і, крім того, оцінити радіус околиці, з якої наближення Ньютона сходяться.
2.2.3 Теорема про квадратичну збіжність методу Ньютона
Хай f C2 і, більш того, f задовольняє умові Липшиця з константою L. Хай f сильно випукла с константою . Хай Vx* - околиця рішення задачі (2.10), що складається з точок x Rm таких, що
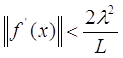
Тоді для x0 Vx* метод Ньютона квадратично сходиться:
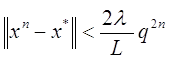
де q = L||f (x0)||/22 < 1.
По теоремі 2.9 і 2.10 в умовах нашої теореми рішення x* задачі (2.10) існує і єдино. Скористаємося аналогом формули Ньютона-Лейбніца для функції f :
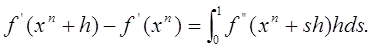
Віднімаючи з обох частин цієї рівності 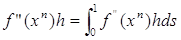 враховуючи,
що f задовольняє умову Липшиця,
одержуємо (ср.):
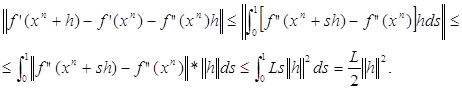

Покладемо в отриманій оцінці h = [f (xn)]1f (xn):
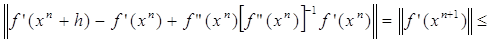
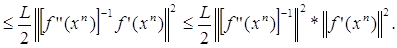 (2.29)
Також необхідно довести, що якщо оборотний лінійний оператор А на Rm задовольняє оцінці А і , то ||A1|| .
Оскільки f сильно опукла, в силу задачі (2.25), f (xn) і тому (див. попер. задачу) ||[f (xn)]1|| 1. Продовжуючи нерівність (2.19), одержуємо:
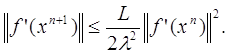 (2.30)
З допомогою (2.30) індукцією по n легко доводиться нерівність:
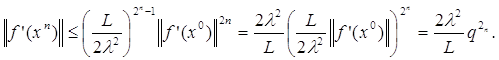 (2.31)
Нарешті, в силу сильної випуклості f, оскільки x* — рішення задачі (2.20) і, отже, f (x*) = Q,
0 f(x*) f(xn) (f (xn), x* xn) + ||xn x*|| 2,
або
(f (xn), xn x*) || xn x*|| 2.
Але тоді
||xn x*|| 2 (f (x*), xn x*) ||f (x*)|| · ||xn x*||,
звідки ||f (x*)|| || xn x*||. Тоді з (2.31) слідує потрібна нерівність.
З доведеної теореми витікає, що чим менше константа Липшиця відображення x f (x), тобто чим ближче це відображення до константи, і, отже, чим ближче функція f до квадратичної, тим швидше сходиться метод Ньютона. Зокрема, якщо f квадратична: f(x) = (Ax, x)/2 + (b, x) + c, то метод Ньютона кінцевий, а саме, сходиться за один крок, причому з будь-якої початкової точки.
Якщо понизити вимоги гладкості на функцію f, наприклад, відмовитися від умов Липшиця для f , то швидкість збіжності, взагалі кажучи, падає.
Покажемо, що f(x)= |x|5/2 метод Ньютона сходиться лише лінійно.
Метод Ньютона навіть для сильно випуклих функцій в загальному випадку сходиться лише локально. Опишемо модифікації цього методу, які можуть володіти властивістю глобальної збіжності. Ці методи ще називають методами Ньютона — Рафсона, або демпфованими методами Ньютона. Вони будуються аналогічно з градієнтними методами с перемінним кроком. Загальний вид їх такий:
xn+1 = xn n[f (xn)]1f (xn).
Довжина кроку може вибиратися за допомогою алгоритму дроблення кроку, вимагаючи, наприклад, виконання нерівності:
f(xn+1)=f(xnn[f (xn)]1f (xn))
f(xn) n(f (xn), [f (xn)]1f (xn)),
або, як в методі самого скорішого спуска, вважаючи
n = argmin0{f(xn [f (xn)]1f (xn))}.
Можна показати, що методи Ньютона — Рафсона для сильно випуклих функцій глобально квадратично сходяться (принаймні для описаних вище алгоритмів вибору кроку), причому оддалік точки мінімуму вони сходяться лінійно.
3. ОПТИМІЗАЦІЯ БАНКІВСЬКИХ ПОСЛУГ
3.1 Дослідження анкет і їх статистична обробка
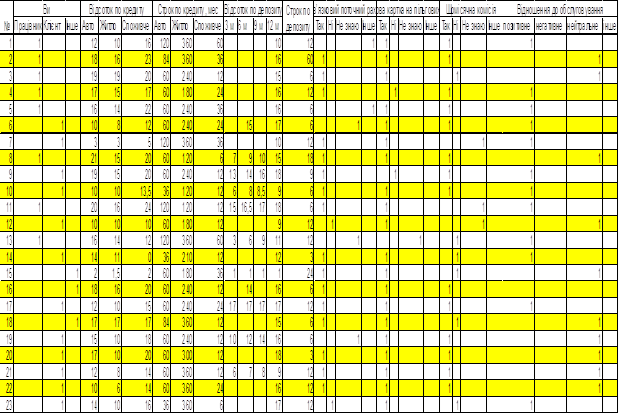
Анкетування проводилося на протязі двох тижнів серед співробітників Банку, клієнтів Банку та пересічних громадян. Всього було опитано 94 особи. Отримані результати були занесені у спеціальну таблицю для подальшої обробки. Фрагмент первинної таблиці результатів опитування подано у табл.3.1.
Таблиця 3.1. Фрагмент таблиці первинної обробки анкет
Генеральна сукупність була розділена за категоріями опитаних на три групи: 1) Клієнти, 2) Співробітники, 3) Інші особи. Це було зроблено для відокремлення очікувань банківських працівників від бажань клієнтів та інших громадян.
Ураховуючи бажання клієнтів максимізувати свій прибуток і мінімізувати свої затрати у перебільшених розмірах вибірка "Клієнти" була поділена за ознакою логічності прийняття рішення щодо активно-пасивних операцій з банком. Для цього були розрахована різниця між середнім бажаним відсотком по кредиту та середнім бажаним відсотком по депозиту по кожному з клієнтів. Всі нульові та від’ємні результати не ураховувались, як економічно не доцільні.
Наприклад, один з клієнтів при анкетуванні вказав, що бажав би мати 17 процентів річних по депозиту, а максимальну кредитну ставку, за споживчим кредитуванням, вказав рівною 16 процентів річних. Інший клієнт запропонував прийняти в нього депозитний вклад з процентною ставкою 20 процентів річних і попросив кредит на купівлю житла під 15 процентів річних. Оскільки банк не є благодійною установою, а організацією, метою якої є прибуток, то такого роду дані були не враховані.
Для кожної вибірки було розраховано середні значення, дисперсію, середнє квадратичне відхилення та їх похибки за ставками по різним видах кредиту, депозиту та строками по різним видах кредиту, депозиту, з використанням формул 2.1, 2.2, 2.3, 2.5, 2.6.
Результати розрахунків зведені у табл. 3.2.-3.6.
Таблиця 3.2. Середні величини
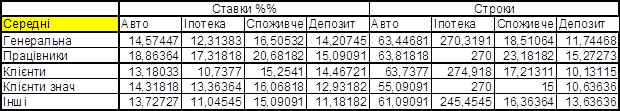
Таблиця 3.3. Дисперсії
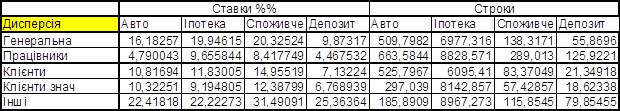
Таблиця 3.4. Середні квадратичні відхилення
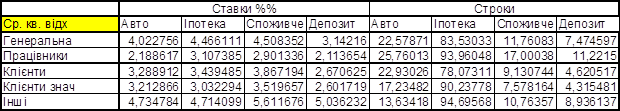
Таблиця 3.5. Похибки середніх величин
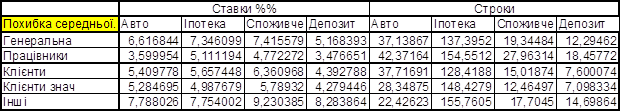
Таблиця 3.6. Похибки дисперсії
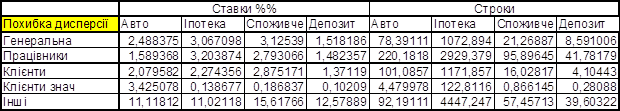
Використавши парний двувибірковий t-тест для середніх для вибірок працівників та значимих клієнтів було встановлено з довірчою ймовірністю 0,95, що існує статистично достовірна різниця між думкою про відсоткові ставки клієнтів та працівників банку. t-статистика за різними видами процентних ставок (автокредитування – 5,4835, кредити на житло – 4,3099, споживчі кредити – 4,6289, депозити – 3,4814) у порівнянні з табличними значеннями t критичне однобічне = 1,7207 та t критичне двобічне = 2,0796 значно перевищує їх. І навпаки, думки клієнтів і працівників банку щодо строків за різними видами кредитів і депозиту збігаються (автокредитування – 1,2748, кредити на житло – 0,00, споживчі кредити – 1,7672, депозити – 1,8585).
Була сформульована гіпотеза про узгодженість думок співробітників банку та значимих для банку клієнтів щодо процентних ставок по кредитах та депозитах та строків за цими банківськими продуктами. Перевірка цієї гіпотези проводилася за допомогою модифікованого коефіцієнта конкордації.
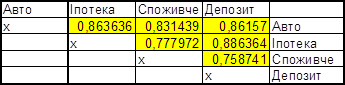
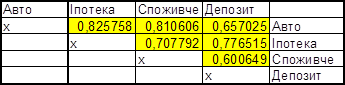
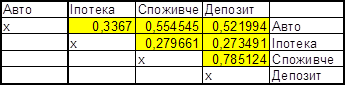
Попарний розрахунок модифікованого коефіцієнта конкордації (2.11) кредитно-депозитних ставок та кредитно-депозитних строків представлений у вигляді матриці в табл. 3.7-3.10
Таблиця 3.7. Матриця коефіцієнтів конкордації (процентні ставки/клієнти банку)
Таблиця 3.8. Матриця коефіцієнтів конкордації (процентні ставки/співробітники банку)
Таблиця 3.9. Матриця коефіцієнтів конкордації (строки/клієнти банку)
Таблиця 3.10. Матриця коефіцієнтів конкордації (строки/співробітники банку)
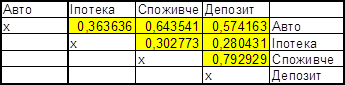
Як видно з таблиць узгодження процентних ставок коефіцієнт конкордації наближений до одиниці. Тобто, думка опитуваних узгоджена. З протилежного боку, ми бачимо, що коефіцієнт конкордації строків менший. Це свідчить про неодностайність в думках щодо строків як у клієнтів банку, так і в співробітників.
Аналіз розрахунків показав, що узгодження між кредитно-депозитними ставками у клієнтів дещо вище ніж у працівників банку. Це вказує на більшу поміркованість у думках клієнтів.
Також на розгляд респондентів була запропонована ланка супроводжуючих продуктів банку, таких як особистий рахунок та пластикова картка. Ці продукти, при своїй невеликій собівартості, приносять неявний прибуток банку як у вигляді комісій за обслуговування, видачу готівки, безготівкове перерахування коштів і ін., так і у вигляді впізнання банку на ринку банківських послуг, що є багатозначущим критерієм при впровадженні та затвердженні нових банківських продуктів, та, як наслідок, додаткового прибутку.
Так, з точки зору працівників банку відкриття поточного рахунку клієнту при оформленні кредиту або депозиту є обов’язковою умовою. За це висловились 86 процентів опитаних. 5 процентів не визначилися з думкою про обов’язковість відкриття поточного рахунку, а 9 відсотків висловилися за відкриття поточного рахунку при наявності додаткових умов, як то гнучка система комісійних зборів, поліпшення якості обслуговування тощо. Щодо випуску пластикової картки, то 90 процентів опитаних працівників висловились за надання цієї послуги на пільгових умовах.
З іншого боку, клієнти банку не дуже натхненно сприймають ідею обов’язкового карткового рахунку. Лише 59 відсотків з загальної сукупності клієнтів та 50 відсотків значимих для банку клієнтів висловилися за обов’язкове відкриття поточного рахунку при оформленні кредиту чи депозиту. Відповідно 16 процентів та 23 проценті відмовилися від рахунку. 13 процентів загальної сукупності клієнтів та 14 процентів значимих для банку клієнтів не визначилися з цим питанням, а 11 процентів та 13 процентів відповідно запропонували інші умови, за яких вони погодилися б відкрити поточний рахунок.
Дещо краще виглядають справи з пластиковими картками. 70 відсотків клієнтів загальної сукупності підтвердили бажання мати пластикову картку у супровід основних банківських продуктів, показник значущих для банку клієнтів дещо нижчий, 59 процентів. 15 та 18 процентів відмовилися від цього додаткового продукту, незважаючи на пільгові умови оформлення. 11 та 14 процентів не визначилися з думкою, а 3 процента загальної кількості клієнтів та 9 процентів значимих клієнтів побажали б картку при деяких змінах в умовах, що пропонуються банком. Серед цих змін збільшення мережі банкоматів, можливість відкриття мультивалютної картки, можливість встановлення кредитного ліміту на картку.
Думки про співвідношення процентних ставок за кредитом та типами комісій розділилися. Так, більшість співробітників банку (68 процентів проти 27 процентів) вважають, що треба ставити більшу відсоткову ставку та брати одноразову комісію. Це зрозуміло, оскільки в такому випадку банк швидко заробляє кошти, які частково покривають розрив у ліквідності активно-пасивних операцій. Протилежну думку мають клієнти. В загальній сукупності 41 процент за одноразову комісію та більшу процентну ставку, оскільки в такому випадку в кінці довгого терміну кредиту загальна переплата за користування кредитними коштами менша, 41 процент за меншу відсоткову ставку та щомісячну комісію, оскільки не бажають витрачати одразу велику суму грошей, 13 процентів не визначилися з цим питанням, а 5 процентів вибрали інші варіанти, переважно формулюючи свої думки навколо термінів кредитування та своєї платоспроможності. У сукупності значимих для банку клієнтів ці співвідношення мають такий вид: 32 процента за одноразову комісію та більшу процентну ставку, 41 процент за меншу відсоткову ставку та щомісячну комісію, 18 процентів не визначилися, 9 процентів запропонували інші варіанти: відмовитися від комісій та кредитувати тільки на процентну ставку.
У зв’язку з цими дослідженнями прийнято рішення для подальших розрахунків використовувати по ставкам кредитно-депозитних операцій та по термінам тільки анкети, які заповнили клієнти, що мають значення для банку як потенційні споживачі.
3.2 Оптимізація банківських послуг
Для отримання доходу банку потрібно залучати кошти та розподіляти їх з деякою маржою. Банківська маржа – це різниця між середньозваженою ставкою доходу, що банківська установа отримує від підпроцентних активів, та середньозваженою ставкою витрат, що банківська установа виплачує за своїми підпроцентними зобов'язаннями. Крім маржі банківської, існують: біржова, страхова, торговельна.
Не треба також забувати про здатність банку забезпечити своєчасне виконання своїх грошових зобов'язань, яке визначається збалансованістю між строками і сумами погашення розміщених активів та строками і сумами виконання зобов'язань банку, а також строками та сумами інших джерел і напрямів використання коштів (надання кредитів, інші витрати) ліквідність активів і пасивів, тобто про ліквідність банку.
Було висунуто гіпотезу, що