Парная регрессия
5. Оценка качества уравнений с помощью средней ошибки аппроксимации.
Подставляя в уравнение регрессии фактические значения х, определим
теоретические (расчетные) значения  . Найдем величину
средней ошибки аппроксимации
 :
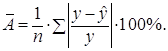
В среднем расчетные значения отклоняются от фактических на:
·
Линейная регрессия.  =
 *100%= 8,5%, что говорит о повышенной ошибке аппроксимации, но в
допустимых пределах.
Качество построенной модели оценивается как хорошее, так как не превышает 8 -10%.
·
Степенная регрессия. = *100%= 8,2%, что говорит о повышенной ошибке аппроксимации, но в
допустимых пределах.
Качество построенной модели оценивается как хорошее, так как не превышает 8 -10%.
·
Экспоненциальная регрессия. = *100%= 9%, что говорит о повышенной ошибке аппроксимации, но в
допустимых пределах.
Качество построенной модели оценивается как хорошее, так как не превышает 8 -10%.
·
Полулогарифмическая регрессия. = *100%= 7,9 что говорит о повышенной ошибке аппроксимации, но в
допустимых пределах.
Качество построенной модели оценивается как хорошее, так как не превышает 8 -10%.
·
Гиперболическая регрессия. = *100%= 9,3 что говорит о повышенной ошибке аппроксимации, но в
допустимых пределах.
Качество построенной модели оценивается как хорошее, так как не превышает 8 -10%.
·
Обратная регрессия. = *100%= 9,9 3 что говорит о повышенной ошибке аппроксимации, но в
допустимых пределах.
Качество построенной модели оценивается как хорошее, так как не превышает 8 -10%.
6. Рассчитаем F-критерий:
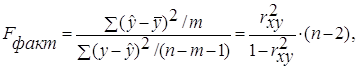
·
Линейная регрессия.  =
 *19= 47,579
где  =4,38<
·
Степенная регрессия. = *19= 48,257
где =4,38<
·
Экспоненциальная регрессия. = *19= 36,878
где =4,38<
·
Полулогарифмическая регрессия. =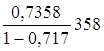 *19= 52,9232
где =4,38<
·
Гиперболическая регрессия. = *19= 47,357
где =4,38<
·
Обратная регрессия. = *19= 36,627
где =4,38<
Для всех регрессий =4,38< , из чего
следует, что уравнения регрессии статистически значимы.
Вывод: остается
на допустимом уровне для всех уравнений регрессий.
| А | R^2 | Fфакт | |
| Линейная модель | 8,5 | 0,714 | 47,500 |
| Степенная модель | 8,2 | 0,718 | 48,250 |
| Полулогарифмическая модель | 7,9 | 0,736 | 52,920 |
| Экспоненциальная модель | 9,0 | 0,660 | 36,870 |
| Равносторонняя гипербола | 9,3 | 0,714 | 47,350 |
| Обратная гипербола | 9,9 | 0,453 | 15,700 |
Все уравнения регрессии достаточно хорошо описывают исходные данные. Некоторое предпочтение можно отдать полулогарифмической функции, для которой значение R^2 наибольшее, а ошибка аппроксимации – наименьшая
7. Рассчитаем прогнозное значение результата по линейному уравнению регрессии, если прогнозное значение фактора увеличится на 7% от его среднего уровня. Определим доверительный интервал прогноза для уровня значимости α=0,05:
Прогнозное значение  определяется путем подстановки в уравнение регрессии
 соответствующего (прогнозного) значения
 .
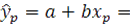 5,777+7,122*2,996=27,114
где  =
 =2,8*1,07=2,996
Средняя стандартная ошибка прогноза  :
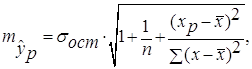 =
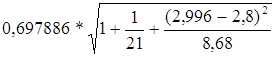 =3,12
где 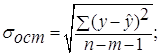 =
 =0,697886
Предельная ошибка прогноза:


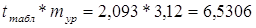
Доверительный интервал прогноза
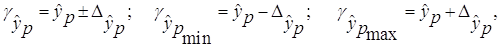 где
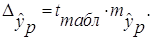
 =27,11
 6,53;

 27,11–6,53 = 20,58
27,11+6,53 = 33,64
Выполненный прогноз среднедушевых
денежных доходов в месяц, x оказался надежным (р = 1 – α
= 1 – 0,05 = 0,95), но неточным, так как диапазон верхней и нижней границ
доверительного интервала  составляет 2,09 раза:
 =
 =
 =1,63