Управление структурой капитала: учетно-аналитический аспект
задолженности РУП "Гомельский химический завод" в 2002 году
В млн. руб.
|
Показатель |
На начало года |
На конец года | Отклонение | Темп роста, % | |||
| сумма | уд. вес | сумма | уд. вес | суммы | уд. веса, п.п. | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Расчёты:
|
3583 - 659 126 110 294 - 90 |
73,7 - 13,6 2,6 2,3 5,9 - 1,9 |
2146 65 2540 382 162 400 - 99 |
37,0 1,1 43,8 6,6 2,8 7,0 - 1,7 |
-1437 +65 +1881 +256 +52 +106 +9 |
-36,7 +1,1 +30,2 +4,0 +0,5 +1,1 - -0,2 |
59,9 - 385,4 303,2 147,3 136,1 - 110,0 |
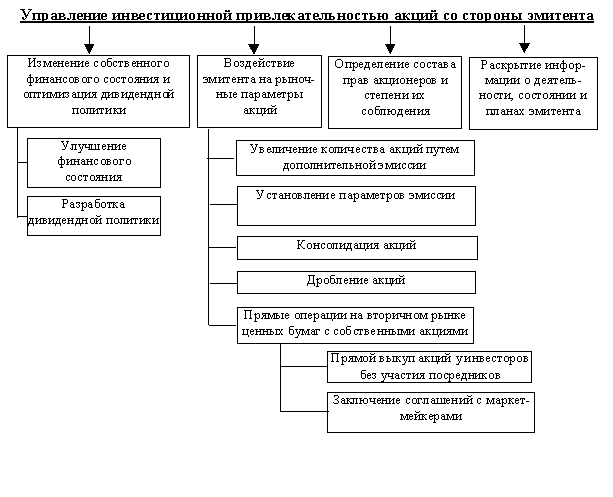
Рисунок 1 Управление инвестиционной привлекательностью акций
со стороны эмитента
Таблица 5 Результаты расчета дополнительной суммы необходимого капитала для Гомельского химического завода на 1.01.2003г.
| Показатели |
Фактическое значение на 1.01.2003г. |
Нормативное значение коэффициента |
Дополнительная сумма необходимого капитала, млн. руб. |
Количество акций, % |
|
Коэффициент текущей ликвидности |
1,026 |
Не менее 1,7 |
10590 |
11,46 |
|
Коэффициент обеспеченности собственными оборотными средствами |
0,207 |
Не менее 0,3 |
2622 |
2,84 |
МИНИСТЕРСТВО ОБРАЗОВАНИЯ РЕСПУБЛИКИ БЕЛАРУСЬ
Учреждение образования
«Гомельский государственный университет
имени Франциска Скорины»
Экономический факультет
Кафедра бухгалтерского учета, контроля и АХД
Допущена к защите
Зав. кафедрой________________ Бабына В.Ф.
(подпись)
«____»_________________ 2003 г.
Управление структурой капитала: учетно-аналитический аспект
(на примере РУП "Гомельский химический завод")
Дипломная работа
Исполнитель:
студент группы БУ-51 ________________ Фирсов Д. В.
(подпись)
Научный руководитель:
к.э.н., доцент ________________ Панова Т. И.
(подпись)
Рецензент:
к.э.н., ст. преподаватель ________________ Медведев А. В.
(подпись)
Гомель 2003
ВВЕДЕНИЕ
В условиях перехода предприятий Республики Беларусь к рыночным отношениям перед ними особенно остро встала проблема рационального соотношения различных источников финансирования хозяйственной деятельности предприятий.
Как известно, капитал предприятия любой формы собственности и вида деятельности по источникам формирования подразделяется на собственный и заемный. Составляющими собственного капитала являются: уставный капитал и нераспределенная прибыль. Заемный капитал формируется из банковских кредитов и выпущенных облигаций. Под структурой капитала понимают соотношение собственного и заемного капитала фирмы. Формирование оптимальной структуры капитала, т.е. установление наиболее выгодного соотношения между собственными и заемными источниками финансирования представляет собой “королевскую проблему” (das Kцnigsproblem) финансового менеджмента [1,2,3].
Под величинами собственного и заемного капитала чаще всего понимают значения сальдо соответствующих счетов правой части баланса. Такой “бухгалтерский” подход к структуре капитала является традиционным среди большинства отечественных экономистов и управляющих. Данные из пассива баланса используются в методиках теории финансового анализа для определения показателей платежеспособности предприятия. Это направление исследования капитала фирмы достаточно глубоко теоретически проработано в отечественной экономической науке и нашло широкое практическое использование в методах экономического анализа.
Однако наряду с упомянутым выше подходом существует другое направление анализа капитала, которое является составной и важнейшей частью современной теории финансов. Данное направление связано с теоретическим исследованием структуры капитала фирмы и поиском оптимального соотношения собственного и заемного капитала.
Методы анализа структуры капитала пока еще мало известны отечественным специалистам. За последнее время появилось весьма немного работ, в которых бы излагались положения современной теории анализа структуры капитала. В то же время недостатком всех таких изданий и публикаций является отсутствие примеров, которые показали бы практическую значимость теории. Между тем, структура капитала является не отвлеченным, оторванным от действительности предметом исследования, а важнейшим понятием, которое используется в методиках определения оптимального способа финансирования инвестиционных программ, расчета экономической эффективности инвестиционных проектов, прогнозирования цен акций, оценки цены капитала фирмы и т.д. Практически решение любой задачи управления капиталом фирмы связано с методологией анализа структуры капитала.
В современных условиях структура капитала является тем фактором, который оказывает непосредственное влияние на финансовое состояние предприятия – его платежеспособность и ликвидность, величину дохода, рентабельность деятельности. Оценка структуры источников средств предприятия проводится как внутренними, так и внешними пользователями бухгалтерской информации. Внешние пользователи (банки, кредиторы, инвесторы) оценивают изменение доли собственных средств предприятия в общей сумме источников средств с точки зрения финансового риска при заключении сделок. Риск возрастает с уменьшением доли собственного капитала. Внутренний анализ структуры капитала связан с оценкой альтернативных вариантов финансирования деятельности предприятия. При этом основными критериями выбора являются условия привлечения заемных средств, их "цена", степень риска, возможные направления использования и т.д.[4,5].
Целью дипломной работы является определение оптимальной структуры капитала для РУП "Гомельский химический завод".
Задачами дипломной работы являются: изучение состава, структуры капитала предприятия, рассмотрение различных подходов к определению оптимальной структуры капитала, изучение порядка учета и анализа всех составляющих капитала РУП "Гомельский химический завод", а также выработка путей управления структурой капитала на данном предприятии.