Управление структурой капитала: учетно-аналитический аспект
3. . “Теория минимизации дивидендов” (теория налоговых предпочтений) заключается в том, что эффективность дивидендной политики определяется возможностью минимизации налоговых выплат по текущим и предстоящим выплатам собственникам. Вследствие того, что на западе налогообложение дивидендов, как правило, выше чем будущих доходов (с учетом ставки налогообложения, фактора текущей стоимости денег), предпочтительна капитализация дивидендов. Однако такая политика может не устроить многих мелких акционеров, нуждающихся в текущих выплатах.
4. “Сигнальная теория дивидендов” (или “сигнализирующая”) рассматривает уровень дивидендных выплат как существенный фактор влияния на рыночную стоимость акций, т.к. многие методы определения текущей стоимости акций используют в качестве составляющей расчетов именно величину ранее выплаченных дивидендов и их прогноз на будущий период. Таким образом, рост дивидендных выплат определяет рост расчетной цены акции при принятии решения о ее покупке, а это влечет увеличение рыночных цен, что приносит дополнительный доход акционерам при их продаже акций. Кроме того, выплата солидных дивидендов “подает сигнал” рынку о том, что фирма находится на подъеме. Но данная теория применима в том случае, если рынок информационно прозрачен и “передает сигналы” большому количеству участников рынка с минимальными издержками, что в российских условиях затруднено.
5. . “Теория соответствия дивидендной политики составу акционеров” (“теория клиентуры”) утверждает, что компания должна осуществлять такую дивидендную политику, которая соответствует ожиданиям большинства акционеров. Если основной состав акционеров заинтересован в получении дивидендов, то именно эту дивидендную политику следует предпочесть предприятию. Акционеры, несогласные с такой практикой, реинвестируют капитал в другие компании и состав акционеров станет однородным [29].
В белорусской практике желание акционеров (особенно, мелких) продать свои акции может остаться нереализованным в силу неликвидности большинства акций.
С нашей точки зрения, наиболее интересна и применима на практике “сигнальная теория дивидендов”, несмотря на требование возможно большей информационной прозрачности рынка. Возможности использования данной теории существуют даже на информационно закрытом рынке в том случае, если компания стремится стать прозрачной для инвесторов и регулярно выдает информацию о различных сторонах своей деятельности, в том числе и выплате дивидендов или капитализации прибыли. Учитывая то, что большинство предприятий находится в тяжелейшем финансовом состоянии и т.н. “дивидендная история” у большинства из них отсутствует, эмитент, регулярно производящий даже небольшие выплаты, может обеспечить себе хорошие перспективы привлечения капитала в будущем.
Сохранить прибыль в своем распоряжении, обеспечив тем самым необходимый рост, компания может капитализировав дивиденд, произведя его выплату акциями новой эмиссии. В этом случае, для инвесторов кроме гарантии сохранения своей доли в АО плюсами являются отсутствие комиссионных и более низкая цена, чем на вторичном рынке.
Рассмотрев различные теории влияния дивидендных выплат на цены акций и благосостояние акционеров отметим, что только одна из них доказывает, что такое влияние отсутствует. Из четырех 2 теории указывают на то, что дивидендная политика производна от внешних условий (состава акционеров и их менталитета в случае с “теорией клиентуры” и особенностей налогообложения в “теории налоговых предпочтений”), в соответствии двумя оставшимися теориями желательно выплачивать большие дивиденды, т.к. они либо снижают риски акционеров (“теория предпочтительности дивидендов”), либо демонстрируют устойчивость финансового состояния и рыночных позиций эмитента.
На практике применение данных теорий воплощается в реализации одного из трех типов дивидендной политики: консервативной, умеренной (компромиссной), агрессивной.
1. Консервативная политика предполагает, что выплата дивидендов происходит в пропорциях, которые позволяют удовлетворять потребности производственного развития и более высокими темпами наращивать стоимость чистых активов, а, следовательно, — и рыночную стоимость акций. Проведение консервативной политики возможно в 2 вариантах:
А). Начисление дивидендов по остаточному признаку. В этом случае начисление дивидендов происходит только после того, как за счет прибыли сформирован объем собственных средств, достаточный для развития компании в предстоящем периоде. Плюсом такой политики является обеспечение высоких темпов развития акционерного общества и повышение его платежеспособности. Однако нестабильность размера дивидендных выплат, который зависит не только от размеров прибыли, но и от планов развития компании, может отпугнуть некоторых инвесторов. Такая политика выплаты дивидендов оптимальна на ранних стадиях жизненного цикла компании.
Б). Поддержание стабильного соотношения дивидендных выплат и прибыли, остающейся в распоряжении предприятия, на основе установления долговременного норматива на потребляемую и капитализируемую часть прибыли. Это позволяет в некоторой степени повысить предсказуемость размеров выплат дивидендов (но трудности с прогнозом прибыли при этом сохраняются), что немаловажно для некоторых инвесторов, однако при необходимости наращивания капитала затрудняет рост компании. Данная политика наиболее эффективна при стабильной ситуации на финансовом рынке и при постоянных (или постоянно растущих) доходах компании.
2. Умеренная (компромиссная) политика начисления дивидендов, — это политика, в соответствии с которой компания пытается соблюсти баланс интересов акционеров, нуждающихся в выплате дивидендов и потребностей предприятия в наращивании капитала. Данный тип дивидендной политики также может проводиться в 2 вариантах:
А). Выплата постоянных сумм дивидендов. Существенно облегчает прогноз стоимости акций компании и доходов для инвесторов, однако при отсутствии прибыли может нанести ущерб эмитенту, а при росте прибыли – вызвать недовольство акционеров.
Б). Выплата стабильных сумм дивидендов с надбавкой при определенных условиях. Позволяет, с одной стороны, в какой-то степени гарантировать акционерам заранее известный минимальный уровень дохода, с другой, — поощрять собственников в случае успешной работы компании или отсутствия необходимости расширения операций. Как нам кажется, при стабильном финансовом состоянии предприятия в российских условиях этот вид дивидендной политики был бы наиболее приемлемым.
3. Агрессивная политика начисления дивидендов – предполагает начисление максимально возможного размера дивидендов. В белорусских условиях такая политика наиболее актуальна для компаний, акционерами которых является большое количество физических лиц, при намерении разместить новую эмиссию этой категории инвесторов. Следует учесть, что резкое снижение размеров дивидендов может неблагоприятно отразиться на стоимости акций, “сигнализируя” об ухудшении ее показателей.
Как мы уже отмечали, на белорусском рынке выплата дивидендов осуществляется либо в минимальных размерах, либо не осуществляется вообще. Однако в соответствии с законодательством невыплата дивидендов по привилегированным акциям влечет за собой необходимость наделения держателей данных акций правом голоса, наравне с владельцами обыкновенных акций. При наличии высокого удельного веса привилегированных акций в структуре акционерного капитала это может существенно изменить расстановку сил в руководстве АО.
Таким образом, в сложившихся условиях, для Гомельского химического завода на этапе первичной эмиссии наиболее оптимальным будет использование консервативной дивидендной политики, при которой дивиденды выплачиваются по остаточному принципу. В дальнейшем, при улучшении финансового состояния предприятия и росте рентабельности, завод сможет перейти к более умеренной дивидендной политике и начать выплачивать дивиденды в большем размере.
На наш взгляд, для развития цивилизованного фондового рынка в нашей стране и привлечения максимального количества средств инвесторов первичной задачей является даже не выбор типа дивидендной политики (он будет различным в зависимости от интересов реальных собственников предприятия и его финансового состояния), а повышение информированности участников рынка ценных бумаг относительно размеров выплат у различных эмитентов, причин неуплаты дивидендов или факторов, повлиявших на их уровень. Это позволит инвесторам более точно прогнозировать будущее финансовое состояние компании, связанные с ней доходы и риски. Такое снижение неопределенности повысит инвестиционную привлекательность рынка акций в целом.
Как уже было сказано выше, Гомельскому химическому заводу требуется стратегический инвестор, т.е. прямое финансирование. Прямое финансирование, на первый взгляд, выглядит очень просто. Инвестор вносит деньги или иное имущество в уставный капитал предприятия или покупает акции этого предприятия и, таким образом, получает право на долю в будущих прибылях (дивиденды). Величина доли определяется величиной вклада в уставный капитал или числом приобретенных акций.
Простота эта, однако, обманчива. Дело в том, что владение акциями дает инвестору право не только на долю в будущих прибылях, но и на долю в имуществе предприятия в случае его ликвидации. Это означает, что стоимость акций прибыльного предприятия может расти, даже если предприятие не платит дивидендов (нераспределенная прибыль — это ведь тоже имущество!) [30,31].
В процессе продажи акций предприятия у учредителя (Министерства экономики РБ) может возникнуть вполне закономерный вопрос: а сколько заводу потребуется капитала со стороны, чтобы стабилизировать свое финансовое положение и начать эффективно работать? Эта информация чрезвычайно важна, т.к. государству в лице Министерства экономики необходимо знать какой процент акций нужно продать, а сколько стоит оставить у себя для сохранения влияния на предприятие и получения в будущем дохода с завода.
Сумму необходимого капитала для предприятия можно рассчитать, воспользовавшись Правилами по анализу финансового состояния и платежеспособности субъектов предпринимательской деятельности [32]. В соответствии с ними для того, чтобы предприятие было признано платежеспособным, коэффициенты текущей ликвидности и обеспеченности собственными оборотными средствами должны быть не ниже нормативных значений (1,7 и 0,3, соответственно).
Расчет суммы необходимого капитала производится обратным способом при подстановке в формулу нормативных значений коэффициентов.
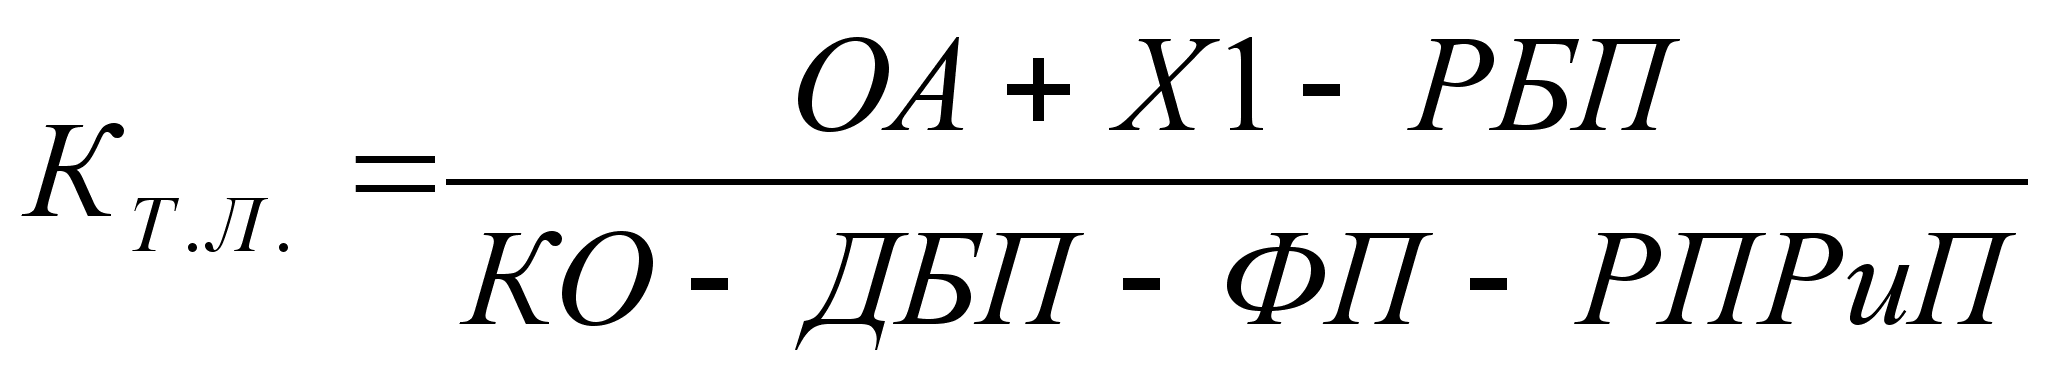 ,
где ОА- Оборотные активы, РБП - Расходы будущих периодов, КО – Краткосрочные обязательства, ДБП – Доходы будущих периодов, ФП – Фонды потребления, РПРиП – Резервы предстоящих расходов и платежей, Х1 – Сумма необходимого капитала.
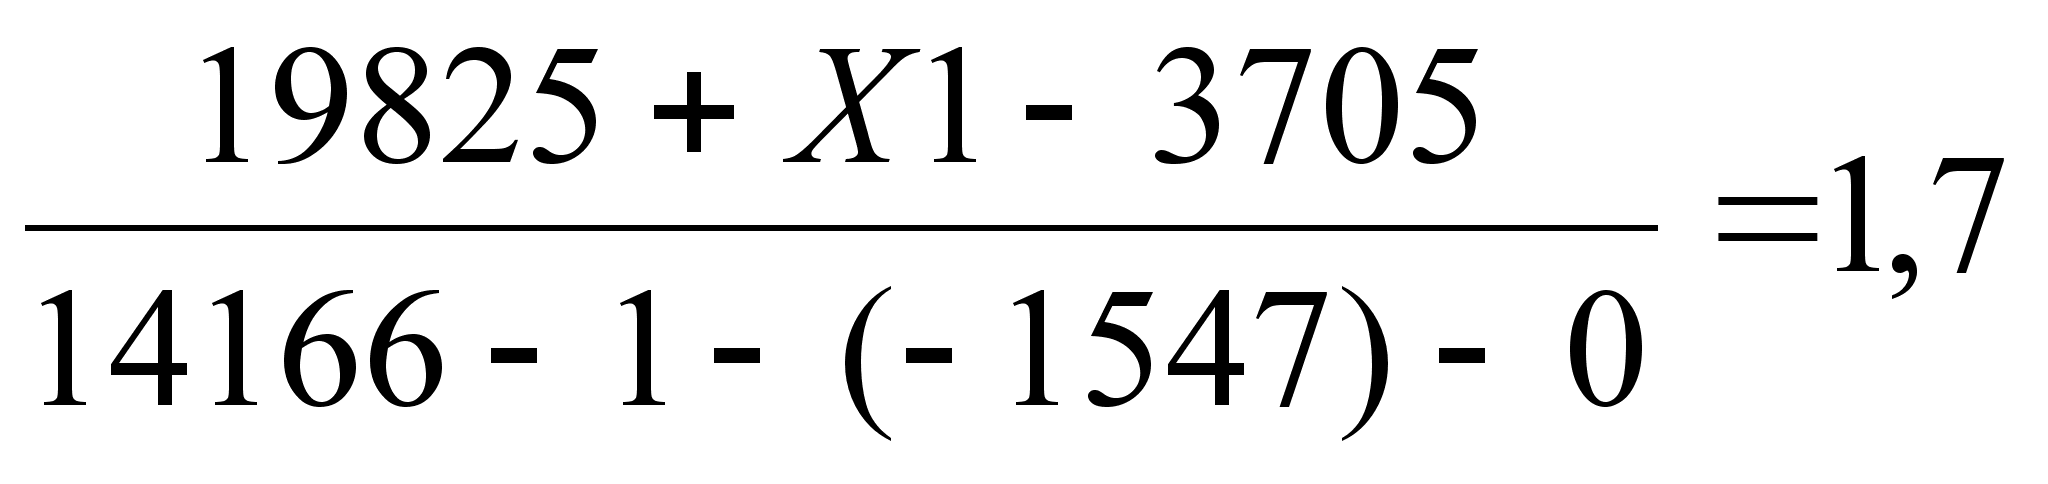 ,
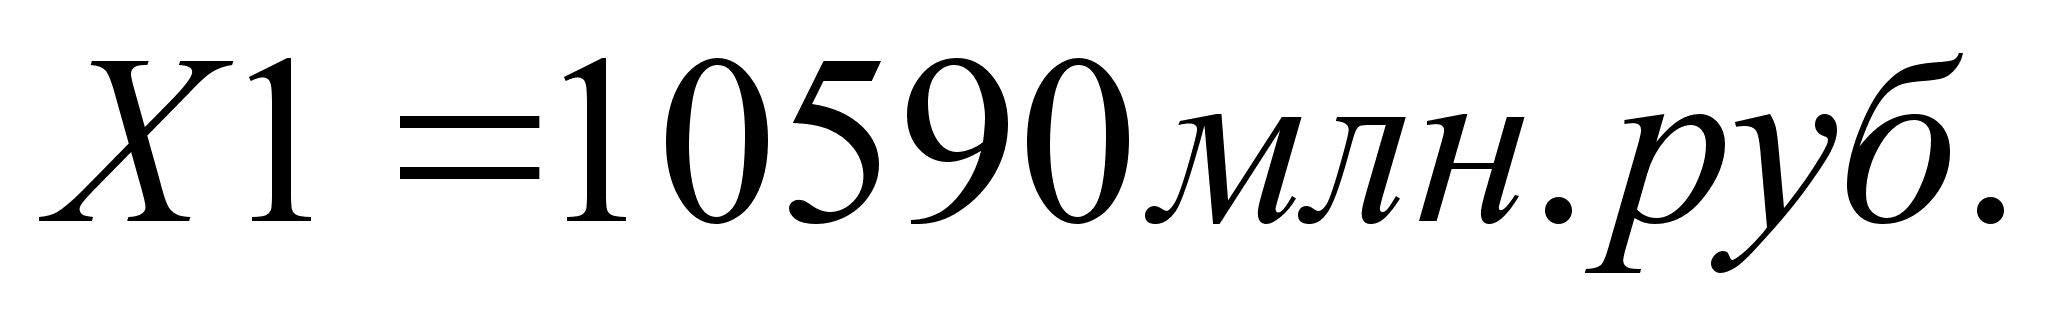
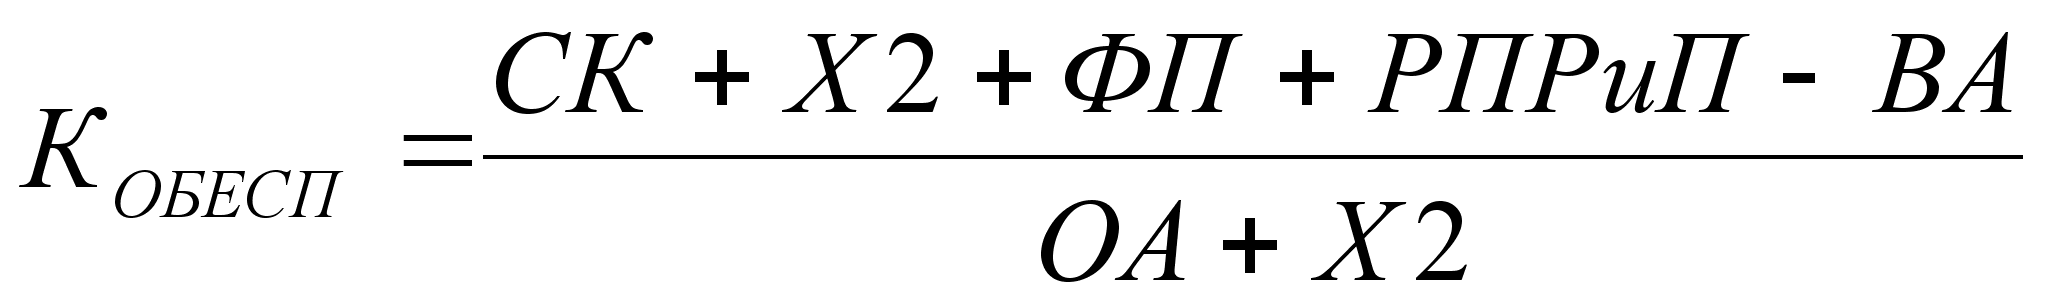 ,
где СК – Собственный капитал, ВА – Внеоборотные активы, Х2 – Сумма необходимого капитала.
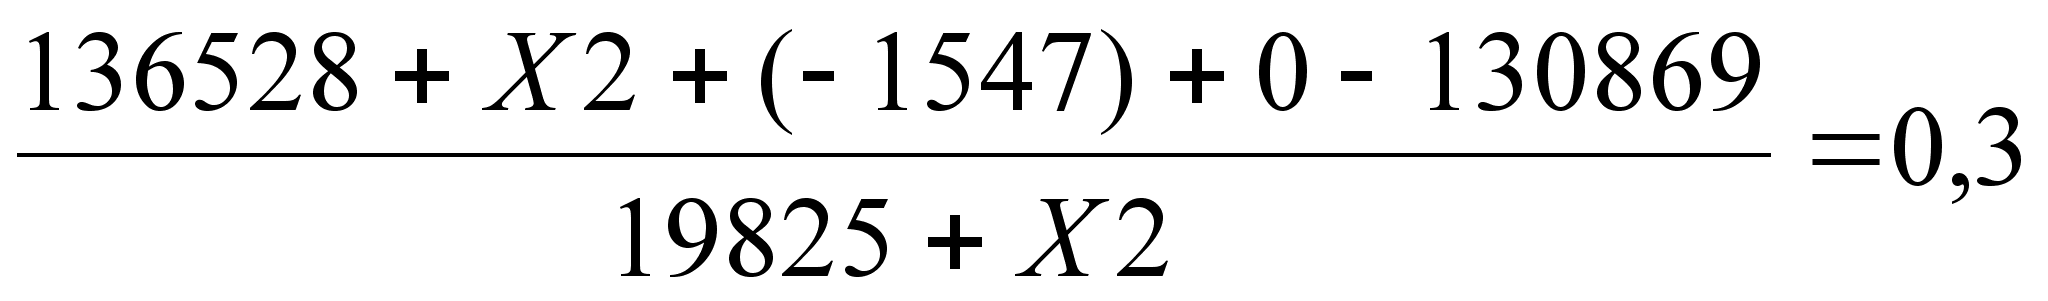 ,
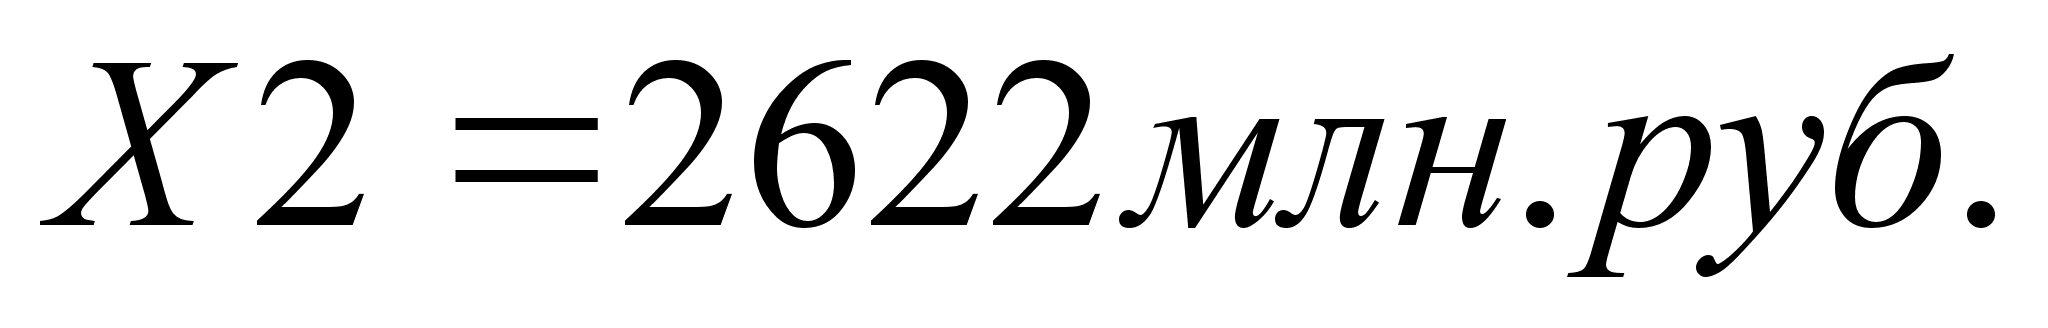
Результаты расчета обобщены в таблице 13.
Таблица 13 Результаты расчета суммы необходимого капитала для
Гомельского химического завода на 1.01.2003г.
|
Показатели |
На 1.01.2003г. |
Нормативное значение коэффициента |
Сумма необходимого капитала, млн. руб. |
Количество акций, % |
|
Коэффициент текущей ликвидности |
1,026 |
1,7 |
10590 |
11,46 |
|
Коэффициент обеспеченности собственными оборотными средствами |
0,207 |
0,3 |
2622 |
2,84 |
Из данных таблицы 13 видно, что на 1 января 2003 года РУП "Гомельский химический завод" является неплатежеспособным предприятием с неудовлетворительной структурой бухгалтерского баланса. Предприятие станет платежеспособным, если сумма привлеченного капитала составит не менее 10590 млн. руб. Для этого следует продать по номинальной стоимости 11,46 % акций завода. Стоит отметить, что данная сумма необходима только для вывода предприятия из кризисного положения. Если руководством ставиться цель на дальнейшее развитие и укрепление предприятия, повышение рентабельности и улучшение финансового состояния, то привлекаемая сумма капитала должна быть гораздо больше.
Учреждение образования “Гомельский государственный университет”
имени Франциска Скорины”
ГОМЕЛЬСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ им.Ф.СКОРИНЫ
Экономический факультет
Кафедра бухгалтерского учета, контроля
и анализа хозяйственной деятельности
Зав.кафедрой_______________Бабына В.Ф.
“___” ___________________ г.
ЗАДАНИЕ ПО ДИПЛОМНОЙ РАБОТЕ
Студенту __________________________________________________________________
1.Тема дипломной работы____________________________________________________
_________________________________________________________________________
Срок сдачи студентом работы _______________________________________________
Исходные данные к дипломной работе ________________________________________
Перечень подлежащих разработке вопросов ___________________________________
_______________________________________________________________________
________________________________________________________________________
Перечень иллюстративного материала (с точным указанием таблиц, чертежей, графиков, диаграмм) ____________________________________________________________
Консультанты по дипломной работе (с указанием относящихся к ним разделов работы)________________________________________________________________________________________________________________________________________
Дата выдачи задания ______________________________________
Календарный план работ с указанием сроков выполнения отдельных этапов
|
№ пп |
Наименование этапов выполнения дипломной работы |
Сроки выполнения дипломной работы |
Срок представления руководителю |
Приме-чание |
Руководитель “___”_______________ г. __________________
Задание принял к исполнению “___”__________ г _________________
ЗАКЛЮЧЕНИЕ
Капитал всякого предприятия может быть представлен двумя составляющими: собственными и заемными средствами.
Собственный капитал представлен уставным, добавочным и резервным капиталом, а также фондами накопления и нераспределенной прибылью. Заемные средства представляют собой правовые и хозяйственные обязательства предприятия перед третьими лицами. К основным видам обязательств предприятия относятся: долгосрочные и краткосрочные кредиты банков, долгосрочные и краткосрочные займы, кредиторская задолженность предприятия поставщикам и подрядчикам, по расчетам с бюджетом, по расчетам по оплате труда, по расчетам по социальному страхованию и другая кредиторская задолженность.
Формирование оптимальной структуры капитала неразрывно связано с учетом особенностей каждой из его составных частей. Собственный капитал характеризуется следующими основными положительными особенностями: простотой привлечения; более высокой способностью генерирования прибыли во всех сферах деятельности; обеспечением финансовой устойчивости развития предприятия, его платежеспособности в долгосрочном периоде, а соответственно, и снижением рынка банкротства. Вместе с тем, ему присущи следующие недостатки: ограниченность привлечения; высокая стоимость в сравнении с альтернативными заемными источниками формирования капитала; неиспользуемая возможность прироста коэффициента рентабельности собственного капитала за счет привлечения заемных финансовых средств.
Заемный капитал характеризуется следующими положительными особенностями: достаточно широкими возможностями привлечения; обеспечением роста финансового потенциала предприятия при необходимости существенного расширения его активов и возрастания темпов роста объема его хозяйственной деятельности; более низкой стоимостью в сравнении с собственным капиталом за счет обеспечения эффекта ”налогового счета”; способностью генерировать прирост финансовой рентабельности (коэффициента рентабельности собственного капитала). В то же время использование заемного капитала имеет следующие недостатки: возрастает риск неплатежеспособности; активы, сформированные за счет заемного капитала, формируют меньшую (при прочих равных условиях) норму прибыли, которая снижается на сумму выплачиваемого ссудного процента во всех его формах; высокая зависимость стоимости заемного капитала от колебаний конъюнктуры финансового рынка; сложность процедуры его привлечения.
При формировании структуры капитала одной из важнейших проблем является проблема оптимального соотношения собственных и заемных средств. Здесь одним из инструментов, применяемых финансовыми менеджерами, является так называемый эффект финансового рычага. Эффект финансового рычага - это приращение к рентабельности собственных средств, получаемое благодаря использованию кредита, несмотря на платность последнего.
В результате исследования, проведенного на конкретном предприятии, было установлено, что по состоянию на 1.01.2003 г. эффект финансового рычага на Гомельском химическом заводе принимает отрицательное значение, равное –2,348 %. Поэтому становится очевидным тот факт, что привлечение заемных средств на данном предприятии абсолютно невыгодно. Выгоднее наращивать собственные средства, чем брать кредит: привлечение заемных средств обходится предприятию дороже привлечения собственных средств.
Т. к. Гомельский химический завод является республиканским унитарным предприятием, выход видится только в приватизации предприятия через акционирование. Смена формы собственности и эмиссия акций позволит предприятию привлечь капитал со стороны, не прибегая к дорогостоящим кредитам банков. При этом в пассиве баланса значительно измениться структура капитала: возрастет доля собственных средств при снижении доли заемных. Если рассматривать актив баланса, то там увеличится удельный вес собственного оборотного капитала, что в свою очередь позволит предприятию закупить новое оборудование, технологии, сырье и материалы для более эффективной работы. Таким образом, в результате акционирования предприятию будет дан определенный "толчок" в его развитии.
Поэтому недавно было принято решение о преобразовании РУП "Гомельский химический завод" в открытое акционерное общество. Учредителем Общества является Министерство экономики Республики Беларусь, т.е. 100 % акций предприятия на данный момент находится в государственной собственности. Главные трудности у предприятия могут возникнуть в процессе первичного размещения акций. Необходимо найти инвестора, который согласится вложить значительную сумму средств в предприятие. Это осуществимо только в результате рационального управления инвестиционной привлекательностью акций.
В данной ситуации ставку следует сделать на прямое финансирование какого-нибудь стратегического инвестора. Большое внимание также следует уделить разработке оптимальной дивидендной политики. В сложившихся условиях, для Гомельского химического завода на этапе первичной эмиссии наиболее оптимальным будет использование консервативной дивидендной политики, при которой дивиденды выплачиваются по остаточному принципу. В дальнейшем, при улучшении финансового состояния предприятия и росте рентабельности, завод сможет перейти к более умеренной дивидендной политике и начать выплачивать дивиденды в большем размере.
Также большую ценность представляет информация об объеме инвестиций, необходимом для того, чтобы привести финансовое состояние и платежеспособность в соответствие с нормами, принятыми в РБ. В результате расчетов было выяснено, что минимально необходимая сумма составляет 10 590 млн. руб., что соответствует 11,46 % акций вновь образованного предприятия.
В условиях перехода предприятий Республики Беларусь к рыночным отношениям перед ними особенно остро встала проблема рационального соотношения различных источников финансирования хозяйственной деятельности предприятий. Как известно, капитал предприятия любой формы собственности и вида деятельности по источникам формирования подразделяется на собственный и заемный. Под структурой капитала понимают соотношение собственного и заемного капитала фирмы. Формирование оптимальной структуры капитала, т.е. установление наиболее выгодного соотношения между собственными и заемными источниками финансирования представляет собой основную проблему финансового менеджмента.
Под величинами собственного и заемного капитала чаще всего понимают значения сальдо соответствующих счетов пассива баланса. Такой “бухгалтерский” подход к структуре капитала является традиционным среди большинства отечественных экономистов и управляющих. Данные из пассива баланса используются в методиках теории финансового анализа для определения показателей платежеспособности предприятия. Это направление исследования капитала фирмы достаточно глубоко теоретически проработано в отечественной экономической науке и нашло широкое практическое использование в методах экономического анализа.
Однако наряду с упомянутым выше подходом существует другое направление анализа капитала, которое является составной и важнейшей частью современной теории финансов. Данное направление связано с теоретическим исследованием структуры капитала фирмы и поиском оптимального соотношения собственного и заемного капитала.
Методы анализа структуры капитала пока еще мало известны отечественным специалистам. За последнее время появилось весьма немного работ, в которых бы излагались положения современной теории анализа структуры капитала. В то же время недостатком всех таких изданий и публикаций является отсутствие примеров, которые показали бы практическую значимость теории.
Актуальность проблемы поиска оптимального соотношения собственного и заемного капитала во многом и определила выбор этой темы для исследования.
Цель дипломной работы - определение оптимальной структуры капитала для РУП "Гомельский химический завод".
Задачи дипломной работы: изучение состава, структуры капитала предприятия, рассмотрение различных подходов к определению оптимальной структуры капитала, изучение порядка учета и анализа всех составляющих капитала РУП "Гомельский химический завод", а также выработка путей управления структурой капитала на данном предприятии.
Объектом исследования является РУП "Гомельский химический завод". Предметом деятельности предприятия являются производство и обеспечение потребителей и населения в минеральных удобрениях и другой химической продукции.
Основные технико-экономические показатели предприятия за 2001-2002 гг. представлены в таблице 1. По данным таблицы 1 видно, что объем реализованной продукции Гомельского химического завода в 2002 году по сравнению с 2001 годом вырос на 28,5 %, в то время, как рентабельность реализованной продукции снизилась на 25 % (с 6,4 до 4,8 %). Однако, за счет увеличения суммы иных видов доходов общая рентабельность возросла к концу 2002 года с 3,0 до 3,9 %.
В работе был проведен анализ состава, структуры и динамики источников средств Гомельского химического завода. Анализируемые данные представлены в таблице 2. Из нее видно, что особых изменений в соотношении собственного и заемного капитала в течение года не произошло. Соотношение собственного и заемного капитала осталось практически прежним (9:1).
Собственный капитал предприятия представлен уставным, добавочным и резервным капиталом, а также фондами накопления и нераспределенной прибылью. Анализ состава структуры и динамики собственного капитала представлен в таблице 3. Как видно, собственный капитал в своей сумме более, чем на 80% представлен прочими фондами специального назначения.
Далее перейдем к рассмотрению заемных средств. К основным видам обязательств предприятия относятся: долгосрочные и краткосрочные кредиты банков, долгосрочные и краткосрочные займы, кредиторская задолженность предприятия. Особый интерес здесь представляет анализ состава, структуры и динамики кредиторской задолженности (Таблица 4). Стоит отметить то, что к концу года значительно снизилась задолженность поставщикам и подрядчикам при росте задолженности по авансам. Это положительная тенденция для предприятия.
Далее перейдем непосредственно к определению оптимального соотношения собственных и заемных средств. Здесь одним из инструментов, применяемых финансовыми менеджерами, является так называемый эффект финансового рычага. Эффект финансового рычага - это приращение к рентабельности собственных средств, получаемое благодаря использованию кредита, несмотря на платность последнего.
В результате расчетов было установлено, что по состоянию на 1.01.2003 г. эффект финансового рычага на Гомельском химическом заводе принимает отрицательное значение, равное –2,35 %. Поэтому становится очевидным тот факт, что привлечение заемных средств на данном предприятии абсолютно невыгодно. Выгоднее наращивать собственные средства, чем брать кредит: т.к. привлечение заемных средств обходится предприятию дороже привлечения собственных средств.
Гомельский химический завод является республиканским унитарным предприятием, поэтому выход видится только в приватизации предприятия через акционирование. Смена формы собственности и эмиссия акций позволит предприятию привлечь капитал со стороны, не прибегая к дорогостоящим кредитам банков. При этом в пассиве баланса измениться структура капитала: возрастет доля собственных средств при снижении доли заемных. Если рассматривать актив баланса, то там должен увеличится удельный вес собственного оборотного капитала, что в свою очередь позволит предприятию закупить новое оборудование, технологии, сырье и материалы для более эффективной работы. Таким образом, в результате акционирования предприятию будет дан определенный "толчок" в его развитии.
Поэтому недавно было принято решение о преобразовании РУП "Гомельский химический завод" в открытое акционерное общество. Учредителем Общества является Министерство экономики Республики Беларусь, т.е. 100 % акций предприятия на данный момент находится в государственной собственности. Основные трудности у предприятия могут возникнуть в процессе первичного размещения акций. Необходимо найти инвестора, который согласится вложить значительную сумму средств в предприятие. Это осуществимо только в результате рационального управления инвестиционной привлекательностью акций. Способы управления инвестиционной привлекательностью акций показаны на рисунке1. В условиях экономической ситуации, сложившейся в РБ, когда рынок ценных бумаг практически неразвит, наиболее приемлемыми из них являются: улучшение собственного финансового состояния и оптимизация дивидендной политики.
Гомельскому химзаводу следует сделать ставку на прямое финансирование какого-нибудь стратегического инвестора. Большое внимание также следует уделить разработке оптимальной дивидендной политики. В сложившихся условиях, для Гомельского химического завода на этапе первичной эмиссии наиболее оптимальным будет использование консервативной дивидендной политики, при которой дивиденды выплачиваются по остаточному принципу. В дальнейшем, при улучшении финансового состояния предприятия и росте рентабельности, завод сможет перейти к более умеренной дивидендной политике и начать выплачивать дивиденды в большем размере.
Также большую ценность представляет информация об объеме инвестиций, необходимом для того, чтобы привести финансовое состояние и платежеспособность в соответствие с нормами, принятыми в РБ. Расчет суммы необходимого капитала производится обратным способом при подстановке в формулу нормативных значений коэффициентов текущей ликвидности и обеспеченности собственными оборотными средствами. Результаты расчета приведены в таблице 6. Было выяснено, что минимально необходимая сумма составляет 10 590 млн. руб., что соответствует 11,46 % акций вновь образованного предприятия.
СОДЕРЖАНИЕ
|
ВВЕДЕНИЕ__________________________________________________
капитала предприятия_________________________________ 2 УЧЕТ И АНАЛИЗ СОБСТВЕННОГО И ЗАЕМНОГО КАПИТАЛА РУП "ГОМЕЛЬСКИЙ ХИМИЧЕСКИЙ ЗАВОД"___________________________________________________
|