Управление структурой капитала: учетно-аналитический аспект


Рис.1 Схема структуры пассива баланса
Необходимость в собственном капитале обусловлена требованиями самофинансирования предприятий. Он является основой самостоятельности и независимости предприятий. Однако нужно учитывать, что финансирование деятельности предприятия только за счет собственных средств не всегда выгодно для него, особенно в тех случаях, если производство носит сезонный характер. Тогда в отдельные периоды будут накапливаться большие средства на счетах в банке, а в другие периоды их будет недоставать. Кроме того, следует иметь в виду, что если цены на финансовые ресурсы невысокие, а предприятие может обеспечить более высокий уровень отдачи на вложенный капитал, чем платит за кредитные ресурсы, то, привлекая заемные средства, оно может повысить рентабельность собственного (акционерного) капитала.
В то же время если средства предприятия созданы в основном за счет краткосрочных обязательств, то его финансовое положение будет неустойчивым, так как с капиталами краткосрочного использования необходима постоянная оперативная работа, направленная на контроль за своевременным возвратом их и на привлечение в оборот на непродолжительное время других капиталов. Следовательно, от того, насколько оптимально соотношение собственного и заемного капитала, во многом зависит финансовое положение предприятия.
В связи с этим важными показателями, которые характеризуют рыночную устойчивость предприятия, являются:
коэффициент финансовой автономности (независимости) или удельный вес собственного капитала в общей сумме капитала
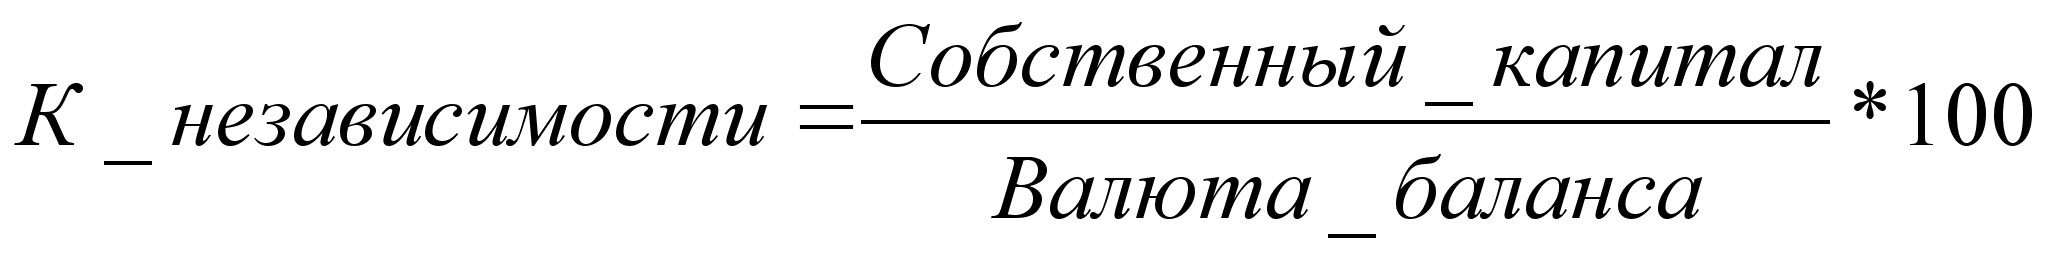
Этот коэффициент важен как для инвесторов, так и для кредиторов предприятия, поскольку он характеризует долю средств, вложенных собственниками в общую стоимость имущества предприятия.
коэффициент финансовой зависимости (доля заемного капитала)
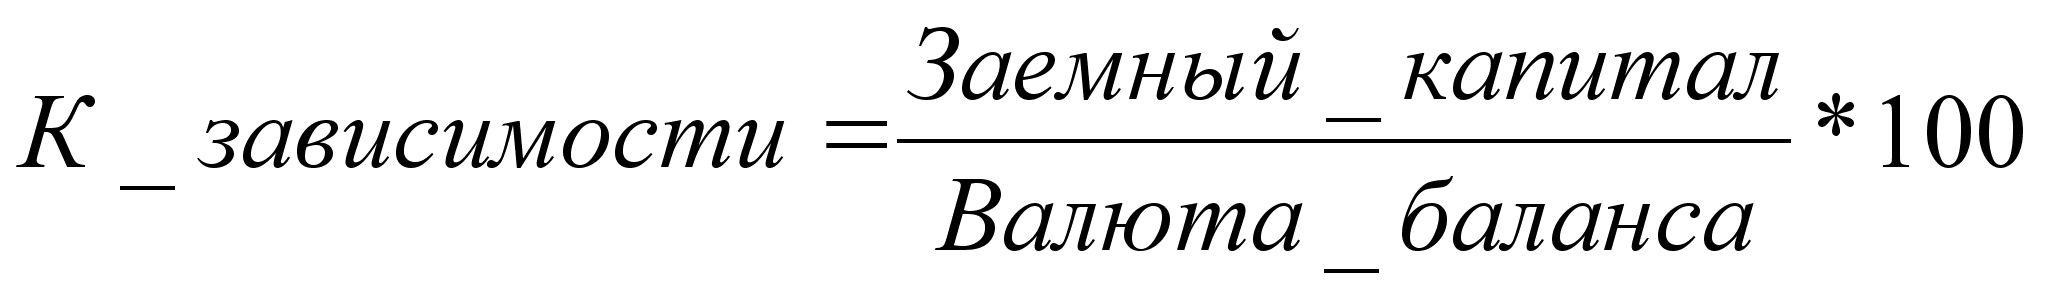
Этот коэффициент обратный к предыдущему и показывает долю заемных средств в имуществе предприятия.
плечо финансового рычага или коэффициент финансового риска (отношение заемного капитала к собственному)
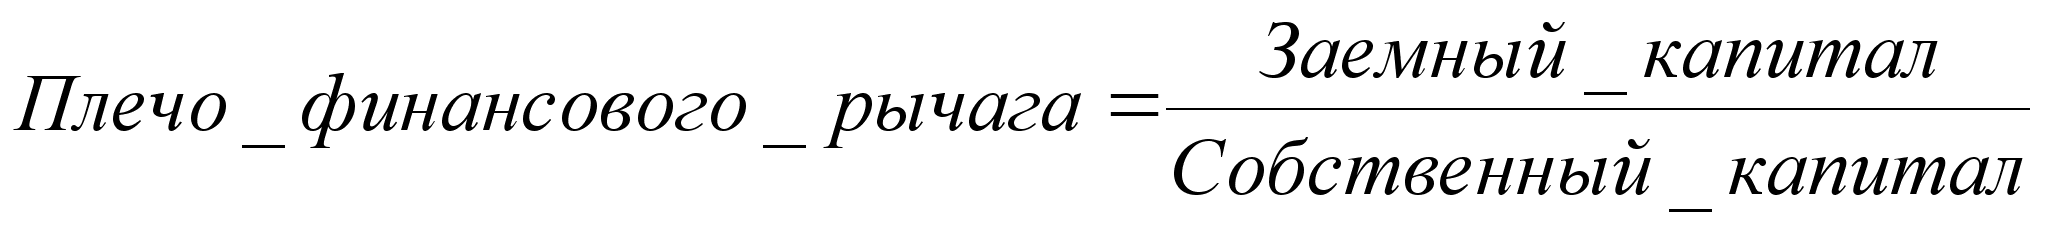
Коэффициент показывает, какая часть деятельности предприятия финансируется за счет собственных средств, а какая – за счет заемных. Ситуация, при которой величина плеча финансового рычага больше 1 (большая часть имущества предприятия сформирована за счет заемных средств), может свидетельствовать об опасности неплатежеспособности и нередко затрудняет возможность получения кредита.
Сразу же следует предостеречь от буквального понимания рекомендуемых значений для рассмотренных показателей. В ряде случаев доля собственного капитала в их общем объеме может быть менее половины, и тем не менее такие предприятия будут сохранять достаточно высокую финансовую устойчивость. Это в первую очередь касается предприятий, деятельность которых характеризуется высокой оборачиваемостью активов, стабильным спросом на реализуемую продукцию, налаженными каналами снабжения и сбыта, низким уровнем постоянных затрат (например, торговые и посреднические организации).
У капиталоемких предприятий с длительным периодом оборота средств, имеющих значительный удельный вес активов целевого назначения (к примеру, предприятий машиностроительного комплекса), доля заемных средств в 40-50 % может быть опасна для финансовой стабильности [4].
Особое внимание при оценке структуры источников имущества предприятия нужно уделить способу их размещения в активе. В этом проявляется неразрывная связь анализа пассивной и активной частей баланса. Известно, что на наших предприятиях скопилась масса неиспользуемых (или слабо используемых) основных и оборотных средств. К числу отрицательных последствий этого явления относится повышенная потребность в дополнительном финансировании, покрывающем отвлечение средств из оборота. Поскольку собственные средства предприятия ограничены, источником дополнительного финансирования деятельности становится, как правило, заемный капитал. В результате возникает эффект спирали, каждый виток которой ухудшает текущую платежеспособность предприятия, поскольку в условиях значительного отвлечения средств из оборота платежеспособность достигается за счет оставшейся части работающего капитала (средств в обороте). Тенденция к росту иммобилизованных средств делает эту задачу все более трудноразрешимой.
Предприятия, у которых значителен удельный вес недвижимого имущества, должны иметь большую долю собственных источников (чтобы объем долгосрочного финансирования перекрывал величину долгосрочных активов). Общее правило обеспечения финансовой устойчивости: долгосрочные активы должны быть сформированы за счет долгосрочных источников, собственных и заемных. Если предприятие не располагает заемными средствами, привлекаемыми на длительной основе, основные средства и прочие внеоборотные активы должны формироваться за счет собственного капитала.
На структуру баланса непосредственное влияние оказывает период оборота средств. Скорость (период) оборота капитала во многом определяет рациональность или нерациональность структуры пассивов. Предприятие, скорость оборота средств у которого выше, может иметь большую долю заемных источников в совокупных пассивах без угрозы для собственной платежеспособности и без увеличения риска для кредитора (предприятию с высокой оборачиваемостью капитала легче обеспечить приток денежных средств и, следовательно, рассчитаться по своим обязательствам). Поэтому такие предприятия более привлекательны для кредиторов и заимодавцев.
Особое значение при оценке рациональности структуры источников средств имеет соотношение длительности производственно-коммерческого цикла и срока погашения кредиторской задолженности, что не всегда учитывается на практике. Чем больший период производственно-коммерческий цикл обслуживается капиталом кредитора, тем меньшая доля собственного капитала может быть у предприятия.
Еще один фактор, влияющий на соотношение собственных и заемных средств, - структура затрат предприятия. В составе затрат любого предприятия есть расходы, величина которых непосредственно зависит от масштабов деловой активности (их принято называть условно-переменными), и затраты, величина которых на определенном этапе не зависит (слабо зависит) от объема деятельности (условно-постоянные). К числу последних относятся амортизация, арендная плата, заработная плата административно-управленческого персонала и др. Чем больше величина условно-постоянных расходов в себестоимости продукции, тем выше риск неплатежеспособности предприятия, если по каким-либо причинам его доходы падают. Следовательно, предприятия, у которых удельный вес постоянных расходов в общей сумме затрат значителен, должны иметь больший объем собственного капитала.
Коэффициенты, характеризующие структуру капитала, рассматриваются обычно в качестве характеристик риска предприятия. Чем больше доля долга, тем выше потребность в денежных средствах, необходимых для обслуживания долга. В случае возможного ухудшения финансовой ситуации у такого предприятия выше риск неплатежеспособности.
Исходя из этого, приведенные коэффициенты могут рассматриваться как инструменты поиска "проблемных моментов" на предприятии. Чем меньше доля долга, тем меньше необходимость в углубленном анализе риска структуры капитала. Высокая доля долга делает необходимым обязательное рассмотрение основных вопросов, связанных с анализом: структуры собственного капитала, состава и структуры заемного капитала; способности предприятия генерировать денежные средства, необходимые для покрытия существующих обязательств; доходности деятельности и т.д.
Также особое внимание следует уделить вопросу кредиторской задолженности. Необходимо изучить ее состав и динамику. При анализе кредиторской задолженности необходимо учесть, что она является одновременно источником покрытия дебиторской задолженности, поэтому следует провести их сравнение.
Рассмотрение названных факторов лишь в их совокупности позволяет сделать обоснованные выводы относительно рациональности структуры капитала.
1.5 Методика анализа эффективности использования
капитала предприятия
Как известно, капитал находится в постоянном движении, переходя из одной стадии кругооборота в другую. На первой стадии предприятие приобретает необходимые ему основные фонды, производственные запасы, на второй – средства в форме запасов поступают в производство, а часть используется на оплату труда работников, выплату налогов, платежей по социальному страхованию и другие расходы. Заканчивается эта стадия выпуском готовой продукции. На третьей стадии готовая продукция реализуется, и на счет предприятия поступают денежные средства. Чем быстрее капитал сделает кругооборот, тем больше продукции получит и реализует предприятие при одной и той же сумме капитала. Задержка движения средств на любой стадии ведет к замедлению оборачиваемости капитала, требует дополнительного вложения средств и может вызвать значительное ухудшение финансового состояния предприятия.
Достигнутый в результате ускорения оборачиваемости эффект выражается в первую очередь в увеличении выпуска продукции без дополнительного привлечения финансовых ресурсов. Кроме того, за счет ускорения оборачиваемости капитала происходит увеличение суммы прибыли, так как обычно к исходной денежной форме он возвращается с приращением. Если производство и реализация продукции являются убыточными, то ускорение оборачиваемости средств ведет к ухудшению финансовых результатов. Из сказанного следует, что нужно стремиться не только к ускорению движения капитала на всех стадиях кругооборота, но и к максимальной его отдаче, которая выражается в увеличении суммы прибыли на один рубль капитала. Это достигается рациональным и экономным использованием всех ресурсов, недопущением их перерасходов, потерь на всех стадиях кругооборота. В результате капитал вернется к своему исходному состоянию в большей сумме, т.е. с прибылью.
Таким образом, эффективность использования капитала характеризуется его отдачей (рентабельностью) как отношение суммы прибыли к среднегодовой сумме основного и оборотного капитала. Для характеристики интенсивности использования капитала рассчитывается коэффициент его оборачиваемости (отношение выручки от реализации продукции, работ и услуг к среднегодовой стоимости капитала).
Взаимосвязь между показателями отдачи капитала и его оборачиваемостью выражается следующим образом:
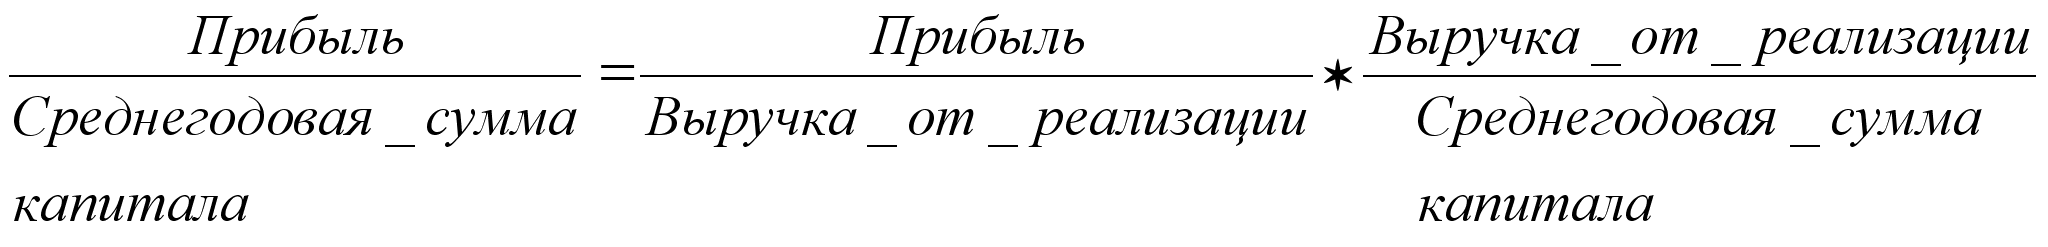
Иными словами, доходность инвестированного капитала (ЭР) равна произведению рентабельности продаж (R) и коэффициента оборачиваемости капитала (Коб).
ЭР = R * Коб
Эти показатели в зарубежных странах применяются в качестве основных при оценке финансового состояния и деловой активности предприятия. Расчет влияния факторов на изменение уровня рентабельности капитала можно произвести методом абсолютных разниц.
Поскольку оборачиваемость капитала тесно связана с его отдачей и является одним из важнейших показателей, характеризующих интенсивность использования средств предприятия и его деловую активность, в процессе анализа необходимо более детально изучить показатели оборачиваемости капитала и установить, на каких стадиях кругооборота произошло замедление или ускорение движения средств.
Скорость оборачиваемости капитала характеризуется следующими показателями:
коэффициентом оборачиваемости (Коб):
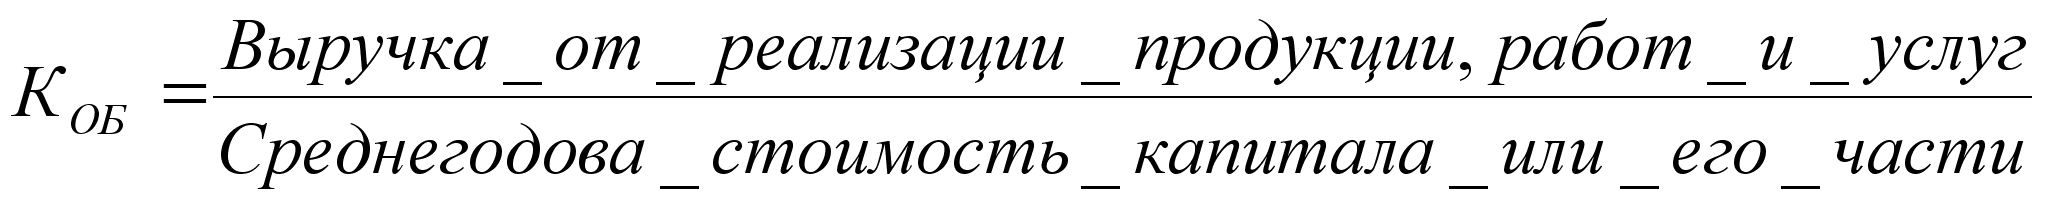
продолжительностью одного оборота (Поб):
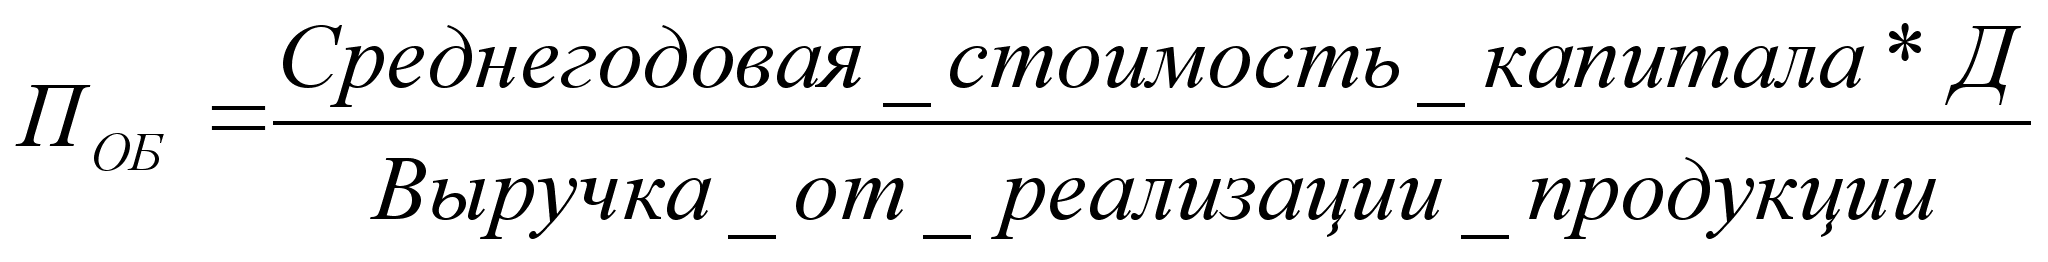
где Д – количество календарных дней в анализируемом периоде (год – 360 дней, квартал – 90, месяц – 30 дней).
Средние остатки всего капитала и отдельных видов оборотных средств рассчитываются по средней хронологической: Ѕ суммы на начало периода плюс остатки на начало каждого месяца плюс Ѕ остатка на конец периода и результат делим на количество месяцев в отчетном периоде. Необходимая информация для расчета показателей оборачиваемости имеется в бухгалтерском балансе и отчете о реализации продукции.
Продолжительность оборота капитала неодинакова в различных отраслях. В одних отраслях капитал оборачивается быстрее, в других – медленнее. Во многом это зависит от продолжительности производственного процесса и процесса обращения товаров. Время производства обусловлено технологическим процессом, техникой, организацией производства. Для его сокращения необходимо совершенствовать технику, технологию и организацию производства, автоматизировать труд, углублять кооперацию. Сокращение времени обращения достигается за счет ускорения отгрузки и перевозки товаров, документооборота, расчетов и т.д.
Продолжительность оборота капитала во многом зависит и от органического строения капитала (соотношения основного и оборотного капитала). Чем выше доля основного капитала в общей его сумме, тем медленнее он оборачивается, и наоборот, при увеличении удельного веса оборотных активов ускоряется общая оборачиваемость капитала. Зависимость общей продолжительности оборота капитала можно выразить следующим образом:
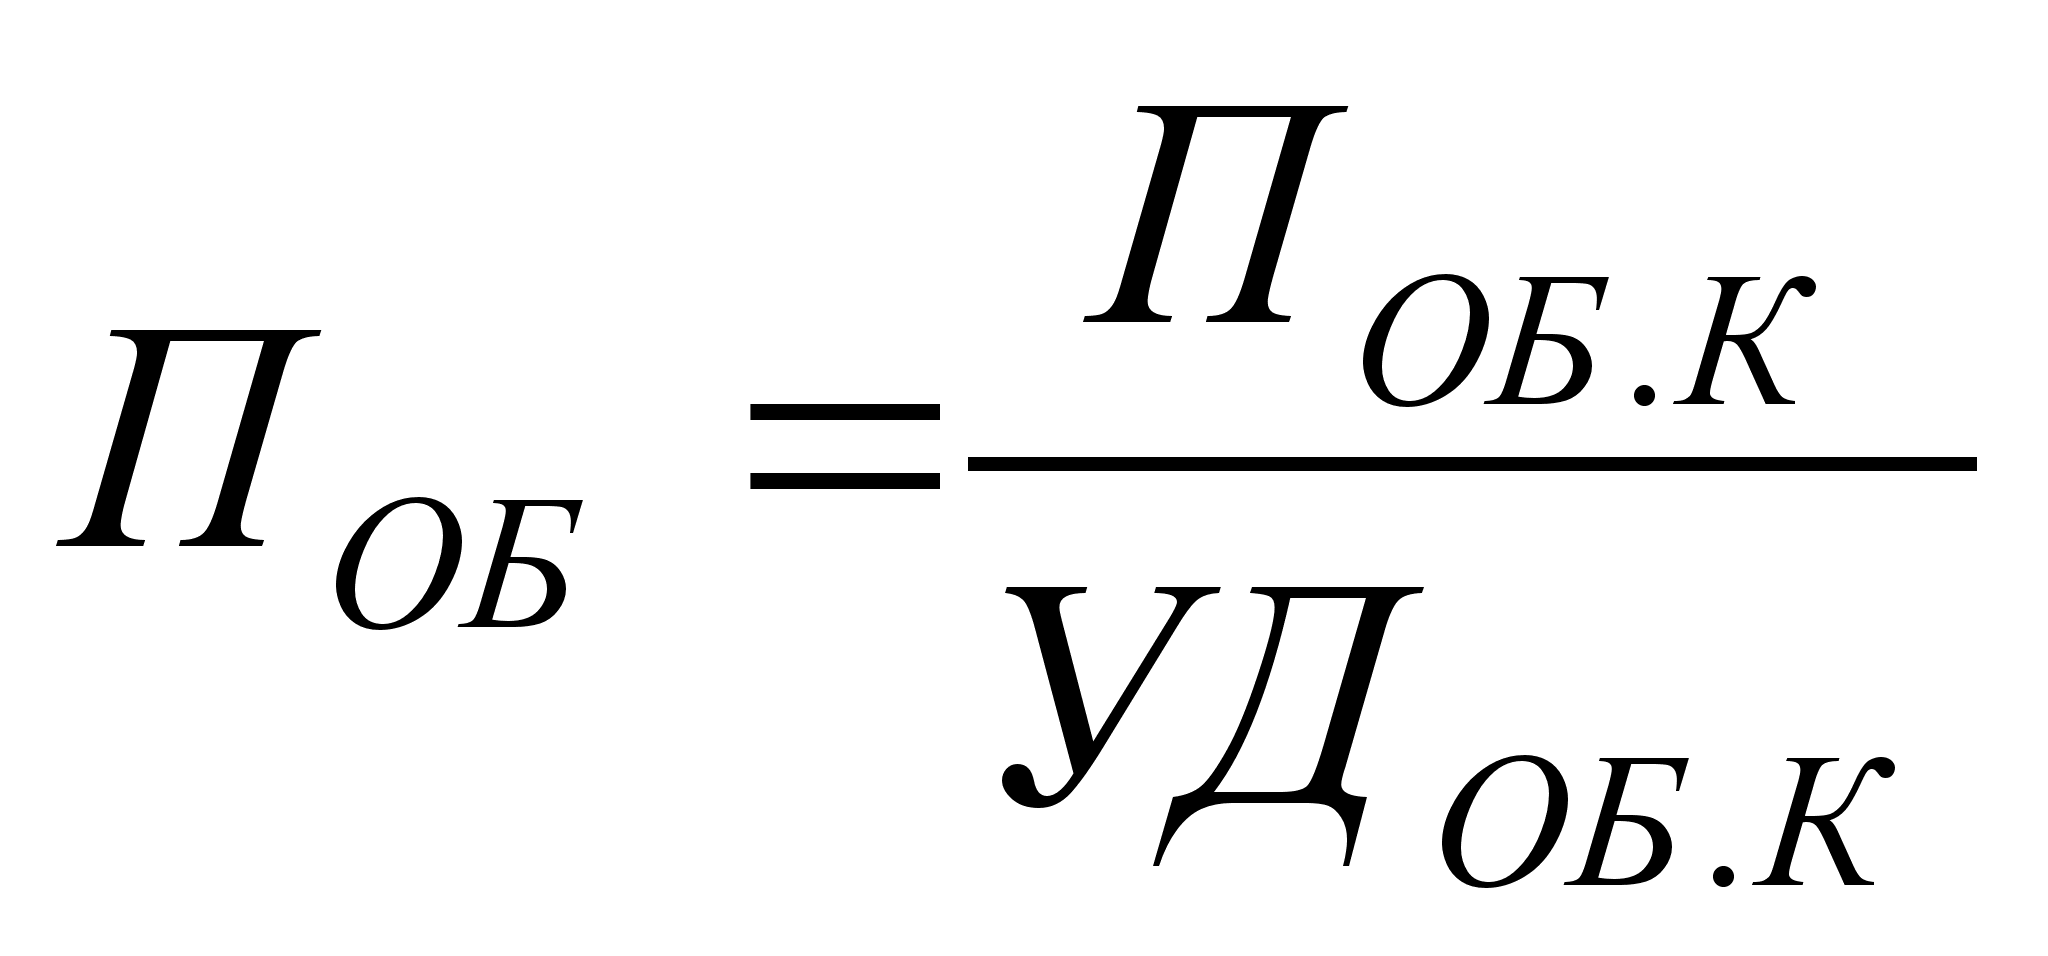
где Поб – средняя продолжительность оборота общей суммы капитала; Поб.к. – продолжительность оборота оборотного капитала; Удоб.к. – удельный вес оборотного капитала в общей сумме.
Для расчета влияния данных факторов обычно используется способ цепных подстановок [17].
При формировании структуры капитала одной из важнейших проблем является проблема оптимального соотношения собственных и заемных средств. Здесь одним из инструментов, применяемых финансовыми менеджерами, является так называемый эффект финансового рычага. В процессе его расчета используются следующие экономические показатели деятельности предприятия:
Добавленная стоимость (ДС) - разница между стоимостью продукции, произведенной предприятием за тот или иной период, и стоимостью потребленных материальных средств производства (сырья, энергии и пр.).
Нетто-результат эксплуатации инвестиций (НРЭИ), или прибыль до уплаты процентов за кредит и налога на прибыль - разница между ДС и затратами на оплату труда и восстановление основных средств. Часто для быстроты расчетов вместо НРЭИ применяют балансовую прибыль (БП), восстановленную до НРЭИ прибавлением процентов за кредиты, относимых на себестоимость продукции (работ, услуг).
Экономическая рентабельность активов (ЭР), или эффективность затрат и вложений - процентное отношение эффекта производства к затратам и вложениям.
Эффект финансового рычага (ЭФР) - это приращение к рентабельности собственных средств, получаемое благодаря использованию кредита, несмотря на платность последнего.
Действие ЭФР легко проследить на следующем примере. Возьмем два предприятия (А и Б) и произведем для них расчет рентабельности собственных средств (РСС) [18]:
Таблица 1 Рентабельность собственных средств
|
Показатель |
Предприятие |
||
|
А |
Б |
||
|
Актив, млн. руб. |
1000 |
1000 |
|
|
Доля собственных средств в пассиве, млн. руб. |
1000 |
500 |
|
|
Уровень экономической рентабельности, % |
ЭР |
20 |
20 |
|
Нетто-результат эксплуатации инвестиций, млн. руб. |
НРЭИ |
200 |
200 |
|
Финансовые издержки по заемным средствам, млн. руб. |
— |
75 |
|
|
Прибыль подлежащая налогообложению, млн. руб. |
200 |
125 |
|
|
Налог на прибыль, млн. руб. (ставка = 1/3)* |
67 |
42 |
|
|
Чистая прибыль, млн. руб. |
ЧП |
133 |
83 |
|
Чистая рентабельность собственных средств, % |
РСС |
13.3 |
16.6 |
*Далее в расчетах будем считать, что 1/3 прибыли "съедается" налогами.
Видим, что у предприятия Б чистая рентабельность собственных средств на 3.3% выше, чем у предприятия А, только лишь за счет иной финансовой структуры пассива. Эта разница и есть эффект финансового рычага.
Выводы: 1. Предприятие, использующее только собственные средства, ограничивает их рентабельность примерно двумя третями экономической рентабельности:
РСС = 2/3ЭР.
2. Предприятие, использующее кредит, увеличивает либо уменьшает РСС, в зависимости от соотношения собственных средств (СС) и заемных средств (ЗС) в пассиве и от величины средней расчетной ставки процента (СРСП)2:
РСС
= 2/3ЭР
+ ЭФР,
ЭФР = f(СС/ЗС,
СРСП).
Нетрудно заметить, что ЭФР возникает из расхождения между ЭР и "ценой" заемных средств - СРСП. Это и есть первая составляющая ЭФР, называемая дифференциалом. С учетом налогообложения:
Дифференциал = 2/3 (ЭР — СРСП).
Вторая составляющая ЭФР - плечо рычага - характеризует силу воздействия финансового рычага. Это соотношение между заемными (ЗС) и собственными средствами (СС):
Плечо финансового рычага = ЗС/СС.
Соединив обе составляющие ЭФР, получим:
Уровень ЭФР = 2/3(ЭР – СРСП)ЗС/СС;
в более общем виде:
Уровень ЭФР = (1 – ставка налогообложения прибыли)(ЭР – СРСП)ЗС/СС.
Данная формула открывает перед финансовым менеджером широкие возможности по определению безопасного объема заемных средств, расчету допустимых условий кредитования, облегчению налогового бремени для предприятия, определению целесообразности приобретения акций предприятия с теми или иными значениями дифференциала, плеча рычага и уровня ЭФР в целом.
Итак, уровень ЭФР зависит от дифференциала и плеча финансового рычага. При этом между ними существует противоречие и неразрывная связь. Так, при наращивании заемных средств финансовые издержки по "обслуживанию долга", как правило, утяжеляют СРСП и это (при данном уровне ЭР) ведет к сокращению дифференциала. В свою очередь сокращение дифференциала компенсируется очередным повышением значения финансового рычага.
Отсюда вытекает важнейшее правило:
Если новое заимствование приносит предприятию увеличение уровня ЭФР, то такое заимствование выгодно. Но при этом необходимо внимательнейшим образом следить за состояние дифференциала: при наращивании плеча рычага банкир склонен компенсировать возрастание своего риска повышением цены своего "товара" – кредита.
Другое важное правило:
Риск кредитора выражен величиной дифференциала: чем больше дифференциал, тем меньше риск, чем меньше дифференциал, тем больше риск.
Возникает вопрос: "К какому значению ЭФР нужно стремиться?". Многие западные экономисты считают, что золотая середина близка к 30 – 50 процентам, т.е. ЭФР оптимально должен быть равен одной трети – половине уровня ЭР активов. Тогда ЭФР способен как бы компенсировать налоговые изъятия и обеспечить собственным средствам достойную отдачу. Более того, при таком соотношении между ЭФР и ЭР значительно снижается акционерный риск.
После всего вышесказанного возникает одна существенная проблема: что относить к собственным, а что к заемным средствам? В расчетах, приведенных выше, мы не включали кредиторскую задолженность в состав заемных средств, хотя по сути она к ним относится. Кредиторская задолженность - это беспроцентный кредит. Предприятие пользуется данными средствами и не платит за их использование. Давайте посмотрим как отразится на уровне эффекта финансового рычага включение кредиторской задолженности в заемные средства. Рассмотрим это на примере уже известного нам предприятия Б:
ЭР = НРЭИ/АКТИВ100 =
= 200 млн. руб./1200 млн. руб.100 = 16,7%
СРСП = (фактические издержки по задолженности/заемные средства) = 75 млн. руб./700 млн. руб. = 10,7%
Плечо рычага = ЗС/СС = 700 млн. руб./500 млн. руб. = 1,4
ЭФР = 2/3(16,7%-10,7%)1,4 = 5,6%
Таким образом, эффект финансового рычага увеличился почти в 2 раза только за счет включения кредиторской задолженности в состав заемных средств.
Но здесь возникает другая проблема. Казалось бы, чем больше кредиторской задолженности у предприятия, тем лучше для его финансового состояния. Но ведь предприятие не может до бесконечности наращивать свою кредиторскую задолженность. Это может привести к тому, что в конечном счете оно станет неплатежеспособным и будет объявлено банкротом. Поэтому следует очень внимательно относиться к уровню кредиторской задолженности. Необходимо найти "золотую середину" в этом вопросе, ведь предприятию невыгодно и её отсутствие, и чрезмерное присутствие.
Также при расчетах следует учесть тот момент, что иногда приходится "платить" и за кредиторскую задолженность. В этом случае издержками по задолженности будут штрафы, пени, неустойки по просроченной задолженности. Здесь они в какой то мере аналогичны процентам по кредиту, но не имеют четко установленной суммы. Поэтому, расплатившись вовремя, предприятие может избежать таких издержек.
Из вышесказанного следует, что при анализе эффективности использования собственного и заемного капитала необходимо огромной внимание уделить кредиторской задолженности: ее составу, структуре и динамике, а также ее оборачиваемости.
1 Это, в частности, предусмотрено Международным стандартом финансовой отчетности № 13.
2 СРСП обычно не совпадает с процентной ставкой, механически взятой из кредитного договора, т.к. к нему прибавляются расходы на страхование, налоговая "накрутка" и т.п.
2 УЧЕТ И АНАЛИЗ СОБСТВЕННОГО И ЗАЕМНОГО
КАПИТАЛА РУП "ГОМЕЛЬСКИЙ
ХИМИЧЕСКИЙ ЗАВОД"
2.1 Технико-экономическая характеристика предприятия
Гомельский суперфосфатный завод создан на основании Постановления Совета Министров Белорусской ССР от 14 июня 1960 года №330. Приказом по Управлению химической промышленности при Совете Министров БССР от 19 декабря 1968 года №166 Гомельский суперфосфатный завод был переименован в Гомельский химический завод. В соответствии с Постановлением Совета Министров Республики Беларусь от 14 октября 1991 года № 385 Гомельский химический завод принят в собственность Беларуси.
В связи с вводом в действие нового Гражданского Кодекса Республики Беларусь, решением Гомельского областного, исполнительного комитета от 31 июля 2000 года №462 осуществлена перерегистрация предприятия. В Едином Государственном реестре юридических лиц и индивидуальных предпринимателей Республиканское унитарное предприятие «Гомельский химический завод» зарегистрировано под №400069905.
Имущество Унитарного предприятия находится в собственности Республики Беларусь и закрепляется за Унитарным предприятием на праве хозяйственного ведения. Уполномоченным собственником и органом управления Унитарным предприятием является Белорусский концерн по нефти и химии «Белнефтехим».
Уставный фонд предприятия определён в размере 10570325 тысяч рублей. Уставный фонд сформирован путём внесения учредителем имущества.
На основании приказа Министерства Экономики Республики Беларусь от 31 декабря 2002 года №188 Республиканское Унитарное предприятие в соответствии с законодательством о приватизации Государственного имущества и законодательством об акционерных обществах преобразовано в открытое акционерное общество «Гомельский химический завод».
Унитарное предприятие является юридическим лицом, имеет самостоятельный баланс, печать, штампы, бланки со своими наименованиями, товарный знак, расчетный, валютные счета. Юридический и почтовый адрес: Республика Беларусь, 246026, г. Гомель, ул. Химзаводская, 5.
Унитарное предприятие создано с целью осуществления хозяйственной деятельности, направленной на получение прибыли для удовлетворения социальных и экономических интересов работников предприятия. Предметом деятельности предприятия являются производство и обеспечение потребителей и населения в минеральных удобрениях и другой химической продукции.
Унитарное предприятие осуществляет следующие основные виды экономической деятельности:
24151 – производство удобрений;
24152 – производство азотных соединений;
24200 – производство пестицидов и прочих агрохимических продуктов;
24130 – производство прочих неорганических основных химических веществ;
24140 – производство прочих основных органических химических веществ;
40301 – производство тепловой энергии тепловыми сетями;
41000 – сбор, очистка и распределение воды;
51553 – оптовая торговля химическими веществами, удобрениями и прочими товарами.
Таблица 2 Основные технико-экономические показатели работы
РУП "Гомельский химический завод" за 2001-2002 гг.
| № | Наименование показателя | ед. изм. | 2001 г. | 2002 г. | Темп роста, % |
| А | 1 | 2 | 3 | 4 | |
|
1. 2. 3. 4. 5. 6. 7. 8. 9. |
Объем реализации Прибыль от реализации Рентабельность от реализации Балансовая прибыль Общая рентабельность Среднесписочная численность работающих в т.ч. ППП Дебиторская задолженность на конец года Кредиторская задолженность на конец года Износ основных средств |
млн. р. млн. р. % млн. р. % чел. чел. млн. р. млн. р. % |
53 379 3 430 6,4 1 625 3,0 2740 2350 2 313 4 862 65,8 |
68586 3309 4,8 2686 3,9 2392 2154 1598 5794 67,9 |
128,5 96,5 75,0 165,3 130,0 87,3 91,7 69,1 119,2 103,2 |
По данным таблицы 2 видно, что объем реализованной продукции Гомельского химического завода в 2002 году по сравнению с 2001 годом вырос на 28,5 %, в то время, как сумма прибыли от реализации снизилась на 25 % (с 6,4 до 4,8 %). Однако, за счет увеличения суммы иных видов доходов общая рентабельность возросла к концу 2002 года с 3,0 до 3,9 %. По показателю численности (2392 чел.) РУП "Гомельский химический завод" является крупным предприятием. К концу года темп роста кредиторской задолженности намного обогнал темп роста дебиторской задолженности (119,2 и 69,1 %, соответственно). Также настораживает и большая изношенность основных средств Гомельского химического завода, которая увеличилась на 3,2 процентных пункта и составила 67,9 %.
2.2 Учет собственного и заемного капитала предприятия
2.2.1 Учет уставного капитала и резервного фонда
Уставный капитал на Республиканском унитарном предприятии "Гомельский химический завод" учитывается на пассивном счете 85 "Уставный капитал". Согласно бухгалтерскому балансу предприятия (Приложение 1) уставный капитал на 1 января 2002 года составил 10570 млн. руб. В 2002 году не было замечено никаких движений по данной статье, поэтому на конец 2002 года сумма уставного капитала осталась прежней.
Для понимания методики учета резервного и других фондов необходимо рассмотреть процесс распределения чистой прибыли на предприятии.
Порядок распределения прибыли на Гомельском химическом заводе показан на рис 2.
Резервный фонд на Гомельском химическом заводе учитывается на пассивном счете 86 "Резервный фонд". Ранее здесь же на отдельном субсчете учитывался амортизационный фонд. Однако с 1.01.2002 г. вступило в силу Положение "О порядке начисления амортизации основных средств и нематериальных активов"[13]. В соответствие с ним учет формирования и использования амортизационного фонда ведется на забалансовых счетах: "Амортизационный фонд воспроизводства основных средств", "Амортизационный фонд воспроизводства нематериальных активов". В 2002 году в учетной политике было определено, что на предприятии будет использоваться старый порядок амортизации, однако в соответствие с новым Положением амортизационный фонд был вынесен за баланс.
Из Отчета о движении фондов и других средств (Приложение 3) видно, что на счете 86 "Резервный фонд" в течение 2002 года произошли серьезные изменения. На начало 2002 года он составлял 2755 млн. руб. В отчетном году было начислено 138 млн. руб., а использовано 2665 млн. руб. Таким образом, остаток на 1.01.2003г. составил 228 млн. руб.
Амортизационный фонд в сумме 2665 млн. руб. в начале 2002 года был выведен за баланс. Непосредственно сам резервный фонд на начало отчетного года составил 90 млн. руб. В 2002 году было начислено 138 млн. руб. Использование резервного фонда в данном году не производилось. На конец 2002 года он составлял 8678 тыс. руб.
Синтетический учет целевых средств ведется на пассивном счете 96 "Целевые финансирование и поступления". Поступление (зачисление чистой прибыли) денежных средств проводится по кредиту данного счета, а их использование — по дебету. Для отражения остатков и движения целевых средств используются журналы-ордера 12 и 07. Аналитический учет средств ведется по их назначению и источникам поступления.
1. Балансовая прибыль

2. Налог на недвижимость
3. Налоги на доходы и прибыль (фактически начисленные для уплаты в бюджет, с учетом льгот)
4. Чистая прибыль
4 = 1-2-3

5. Местные налоги

6. Резервный фонд заработной платы
7. Часть чистой прибыли, остающаяся после уплаты местных налогов и
сборов и формирования резервного фонда заработной платы
7 = 4-5-6

8. Суммы прибыли, направленные на финансирование капитальных вложений производственного назначения и жилищного строительства, а также на погашение кредитов банков, полученных и использованных на эти цели, на которые уменьшается (льготируется) налогооблагаемая балансовая прибыль.
11. Фонд потребления
11 = 7-9-10
9. Фонд накопления
9 = (7-8)*n % + 8,
где n- норматив, установленный концерном
10. Отчисления РУП, имущество которых находится на праве хозяйственного ведения, согласно постановлению Совмина РБ от 31.01.2001г. № 129
10 = (7+6-9)*(до 5)%
9.1. Отчисления на увеличение собственных оборотных средств, согласно постановлению Совмина РБ от 26.03.1993г. №179
9.1. = 4*30 %
Рис. 2 Распределение прибыли на Гомельском химическом заводе
Расходование целевых финансирования и поступлений производится в соответствии со сметами, утвержденными руководителями предприятий в установленном порядке. Бухгалтерия обязана вести учет целевых средств по источникам поступления и направлениям их использования согласно утвержденным сметам, контролировать их соблюдение.
В отчетном году Гомельский химический завод получал целевые финансирование и поступления из отраслевых и межотраслевых внебюджетных фондов (из инновационного фонда), из прочих источников, а также заводу были предоставлены некоторые льготы по налогам и таможенным платежам.
Целевые финансирование и поступления из отраслевых и межотраслевых внебюджетных источников на начало года составляли 30 млн. руб. За год их поступило на сумму 10987 млн. руб., использовано 10842 млн. руб. Неиспользованный остаток составил 175 млн. руб.
Прочие источники финансирования и поступлений увеличились в отчетном году на 43 млн. руб. Льготы по налогам и таможенным платежам составили на начало отчетного года 17 млн. руб. В течение 2002 года дополнительно предприятию были предоставлены льготы на сумму 39 млн. руб. В течение года все льготы по налогам и таможенным сборам были использованы, что в общей сумме составило 56 млн. руб.
2.2.2 Учет фондов специального назначения
Учет фондов специального назначения ведется на пассивном счете 88 "Фонды специального назначения". Операции по их образованию проводятся по кредиту данного счета, а использование — по дебету. Синтетический и аналитический учет фондов специального назначения ведется в журнале-ордере № 12. Объектом аналитического учета является каждый из образуемых фондов специального назначения, которому отводится отдельный субсчет на счете 88. По фонду накопления, фонду потребления и прочим фондам, создаваемым согласно учредительным документам из чистой прибыли, составляются годовые сметы по направлениям их использования. Учет использования таких фондов организуется по статьям утвержденных смет, а бухгалтерия обязана контролировать соблюдение смет.
В отчете о движении фондов и других средств (Приложение 3) в составе фондов накопления выделены следующие статьи:
по развитию производства;
по развитию жилья;
по развитию социальной сферы.
Фонд накопления по развитию производства на начало отчетного периода составил 4148 млн. руб. В отчетном году было начислено 10842 млн. руб. и использовано 85 млн. руб. На конец года фонд развития производства составил 14905 млн. руб. Фонд развития жилья на начало года составлял 124 млн. руб. Начисление и использование данной статьи в 2002г. не производилось. Отдельной строкой было показано начисление фонда накопления за счет прибыли – 347 млн. руб. В течение года он был использован на сумму 115 млн. руб. В конце года сальдо по данной статье составило 352 млн. руб.
Таким образом, общая сумма фондов накопления в отчетном году составила: на начало – 4392 млн. руб., начислено – 11189 млн. руб., использовано – 200 млн. руб., остаток на конец года – 15381 млн. руб.
Фонд потребления по своей сущности не относится к собственному капиталу. Ведь рано или поздно средства этого фонда будут выведены из оборота и потрачены. Поэтому в балансе он был вынесен из