Управление структурой капитала: учетно-аналитический аспект
На начало 2002 года у предприятия был зафиксирован перерасход фонда потребления на сумму в 549 млн. руб. В 2002 году было начислено 460 млн. руб., а использовано 1458 млн. руб. Таким образом, на предприятии снова был допущен перерасход в сумме 1547 млн. руб.
Среди прочих фондов специального назначения на РУП "Гомельский химический завод" были выделены следующие:
фонд переоценки статей баланса;
фонд безвозмездной передачи и поступлений;
прочие фонды.
Также на счете 88 был выделен специальный субсчет "Амортизационный фонд". Это сделано для балансировки этого счета со счетом 86 "Резервный фонд", субсчет "Амортизационный фонд" при начислении и использовании амортизационного фонда.
Фонд переоценки статей баланса на начало 2002 года составил 79661 млн. руб. В отчетном году его кредитовый оборот составил 89628 млн. руб., а дебетовый 57864 млн. руб. Остаток по этой статье на конец года составил 111425 млн. руб. Например, при переоценке основных средств кредитовый оборот означает переоценку первоначальной (восстановительной) стоимости основных средств (проводка Дт 01 Кт 88), а дебетовый оборот – переоценку их износа (Дт 88 Кт 02).
Записи по дебету "Фонда безвозмездной передачи и поступлений" означают безвозмездную передачу имущества другим предприятиям концерна "Белнефтехим", а по кредиту, наоборот, безвозмездное получение имущества в пределах одного собственника.
Фонд безвозмездной передачи и поступлений на начало года был отрицателен (-184 млн. руб.). В течение 2002 года предприятие безвозмездно получило имущества на сумму 53 млн. руб., а само передало на 2195 млн. руб. Сальдо фонда на конец года составило –2326 млн. руб.
Прочие фонды составили: на начало года 585 млн. руб., начислено 447 млн. руб., остаток на конец года 1032 млн. руб.
Таблица 3 Движение фондов специального назначения на РУП "Гомельский химический завод" с 1.01.2002г. по 1.01.2003г., млн. руб.
| Наименование фонда |
Остаток на начало года |
Начислено в отчетном году |
Перечислено (использовано) в отчетном году |
Остаток на конец года |
| А | 1 | 2 | 3 | 4 |
|
Фонды накопления – всего в т.ч. развития производства |
4392 4148 |
11189 10842 |
200 85 |
15381 14905 |
| развития жилья | 124 | - | - | 124 |
| развития социальной сферы | - | - | - | - |
| А | 1 | 2 | 3 | 4 |
|
Фонд накопления за счет прибыли |
120 |
347 |
115 |
352 |
|
Фонды потребления |
-549 |
460 |
1458 |
-1547 |
|
Прочие фонды – всего в т.ч. |
77397 |
90128 |
57394 |
110131 |
|
Фонд переоценки статей баланса |
79661 |
89628 |
57864 |
111425 |
|
Безвозмездной передачи и поступления |
-184 |
53 |
2195 |
-2326 |
| Амортизационный фонд | -2665 | - | -2665 | - |
| Прочие фонды | 585 | 447 | - | 1032 |
2.2.3 Учет кредитов и займов
В процессе деятельности у предприятий могут возникнуть ситуации, когда для осуществления расчетов у них недостаточно собственных средств. В таких случаях они могут воспользоваться кредитом банков. Кредиты бывают краткосрочные и долгосрочные.
Краткосрочные кредиты предоставляются на цели, связанные с формированием и движением оборотных средств предприятия. Для учета краткосрочных ссуд банка предназначен пассивный счет 90 "Краткосрочные кредиты банка", а аналитический – для учета по их видам на отдельных субсчетах к указанному счету в журнале-ордере № 4.
Настоящим законодательством предусмотрено направление краткосрочного кредита в обход расчетного счета сразу на расчеты с поставщиками:
Дт сч. 60 Кт сч. 90
Долгосрочные кредиты предприятия берут в банках на территории страны и за рубежом на срок более одного года в национальной и иностранной валютах. Наиболее часто такими кредитами пользуются при капитальных вложениях, приобретении дорогостоящего оборудования и т.п.
Порядок кредитования, оформления кредитов и их погашения регулируется правилами банков и кредитными договорами. Также для получения кредита финансовый отдел предприятия оформляет следующие документы: заявка на кредит, расчет потребности кредита, расчет погашения кредита и оплаты процентов за пользование кредитом, расчет проверки обеспечения кредита, баланс предприятия на отчетную дату, сертификат регистрации договора о залоге имущества, договор залога и опись к договору залога.
Для обобщения информации о состоянии и движении различных долгосрочных кредитов предназначен счет 92 "Долгосрочные кредиты банков". Учет долгосрочных кредитов также ведется в журнале-ордере 4.
В 2002 году Гомельский химический завод пользовался только краткосрочными кредитами и займами.
По данным приложения к бухгалтерскому балансу (форма № 5) (Приложение 5) остаток непогашенных кредитов на начало 2002 года составил 4287 млн. руб. В отчетном году было получено кредитов на общую сумму 7258 млн. руб. Предприятие погасило кредиты банка на сумму 6811 млн. руб. Таким образом, остаток непогашенных кредитов на начало 2003 года составил 4734 млн. руб. Также предприятие привлекало краткосрочные займы. На 1.01.2002 г. у предприятия было непогашенных займов на сумму 1362 млн. руб. В отчетном году было получено таких займов на сумму 4095. руб. и погашено на 273 млн. руб. Остаток непогашенных займов составил 5184 млн. руб., и, что примечательно, по всей этой сумме срок погашения уже прошел.
2.3 Анализ структуры капитала предприятия
2.3.1 Анализ состава, структуры и динамики капитала предприятия
В процессе анализа структуры капитала особое внимание следует уделить анализу показателей, характеризующих рыночную устойчивость предприятия. Они дают представление о степени зависимости предприятия от его кредиторов и займодавцев. Для анализа показателей структуры пассивов составляется аналитическая таблица 4.
Таблица 4 Структура пассивов РУП "Гомельский химический завод" в 2002 году
Показатель |
На начало года |
На конец года |
Изменение (+,-) |
А |
1 | 2 | 3 |
|
Удельный вес собственного капитала в общей валюте баланса (коэффициент финансовой автономности предприятия), % |
90,5 |
90,6 |
+0,1 |
|
Удельный вес заемного капитала в общей валюте баланса (коэффициент финансовой зависимости предприятия), % |
9,5 |
9,4 |
-0,1 |
|
Плечо финансового рычага (коэффициент финансового риска) |
0,1047 |
0,1038 |
-0,0009 |
По данным таблицы 4 видно, что предприятие повысило свою финансовую устойчивость. Удельный вес собственного капитала к концу года увеличился на 0,1 процентных пункта (с 90,5 до 90,6 %). Одновременно на ту же величину снизился удельный вес заемного капитала. Плечо финансового рычага также сократилось, тем самым увеличивая привлекательность предприятия для кредиторов.
Далее в процессе анализа капитала предприятия необходимо подробно рассмотреть источники образования средств. Поступление и приобретение имущества может осуществляться за счет собственных и заемных средств. Характеристика соотношения между собственными и заемными источниками раскрывает сущность финансовой устойчивости предприятия.
Основными элементами собственного капитала являются:
уставный капитал
фонды и резервы
нераспределенная прибыль.
По соотношению составляющих собственных средств можно в самом общем виде сделать выводы относительно эффективности производственно-коммерческой деятельности предприятия. Если две последние составляющие растут более высокими темпами, чем первая, то предприятие развивается устойчиво.
В целом же необходимость в собственном капитале обусловлена требованиями самофинансирования, так как собственный капитал является основой самостоятельности и независимости предприятия. Его особенность состоит в том, что он инвестируется на долгосрочной основе и подвергается наибольшему риску. Чем больше доля собственного капитала, тем выше порог, который защищает кредиторов от убытков. Однако финансирование за счет собственного капитала не всегда выгодно для предприятия. Это касается сезонных отраслей и тех периодов деятельности, когда цены на финансовые ресурсы невысокие и есть возможность более выгодно вложить деньги.
Заемные средства представляют собой правовые и хозяйственные обязательства предприятия перед третьими лицами. К ним относятся:
долгосрочные кредиты банков
долгосрочные займы
краткосрочные кредиты банков
краткосрочные займы
кредиторская задолженность.
Оценка структуры источников формирования капитала проводится как внутренними, так и внешними пользователями бухгалтерской информации. Внешние источники оценивают изменение доли собственных средств в общей сумме источников с точки зрения финансового риска при заключении сделок. Внутренний анализ связан с оценкой альтернатив вариантов финансирования деятельности предприятия.
Для оценки состава, структуры и динамики источников формирования капитала составляется таблица 5.
Таблица 5 Состав, структура и динамика источников средств РУП "Гомельский химический завод" в 2002 году
В млн. руб.
|
Показатель |
На начало года |
На конец года |
Отклонение |
Темп роста, % |
|||
| сумма | уд. вес, % | сумма | уд. вес, % | суммы | уд. веса, п.п. | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Пассивы – всего 1.Собственный капитал 2.Обязательства - всего 2.1. Долгосрочные обязательства -в % ко всем обязательствам 2.2.Краткосрочные обязательства -в % ко всем обязательствам 2.2.1.Заёмные средства -в % к краткосрочным обязательствам 2.2.2.Кредиторская задолженность -в % к краткосрочным обязательствам 2.2.3.Прочие краткосрочные обязательства -в % к краткосрочным обязательствам |
105125 95161 9964 - Х 9964 Х 5649 Х 4862 Х - Х |
100 90,5 9,5 - - 9,5 100 5,4 56,7 4,6 48,8 - - |
150694 136528 14166 - Х 14166 Х 9918 Х 5794 Х - Х |
100 90,6 9,4 - - 9,4 100 6,6 70,0 3,8 40,9 - - |
+45569 +41367 +4202 - Х +4202 Х +4269 Х +932 Х - Х |
- +0,1 -0,1 - - -0,1 - +1,2 +13,3 -0,8 -7,9 - - |
143,3 143,5 142,2 - - 142,2 - 175,6 - 119,2 - - - |
Из данных таблицы 5 видно, что общий прирост источников средств предприятия составил 45569 млн. руб. или 43,3 %. При этом в структуре преобладают собственные источники: 90,5 % на начало года и 90,6 % - на конец. Таким образом, их доля увеличилась на 0,1 процентных пункта. На эту же величину сократился удельный вес заемных источников. Поэтому видно, что предприятие увеличивает свою финансовую независимость. Также стоит отметить, что на предприятии полностью отсутствуют долгосрочные обязательства, что является тенденцией для большинства промышленных предприятий РБ. Таким образом, Гомельский химический завод использует только краткосрочные обязательства. Довольно интересным является дальнейшее исследование структуры краткосрочных обязательств. Так, доля заемных средств в обязательствах к концу года увеличилась с 56,7 до 70,0 % (+13,3 процентных пункта). Соответственно, удельный вес кредиторской задолженности снизился с 48,8 до 40,9 % (-7,9 процентных пункта). Таким образом, здесь прослеживается стремление руководства предприятия привлекать краткосрочные кредиты для обеспечения ими оборотных активов.
Для более углубленного изучения собственного капитала предприятия составляется аналитическая таблица 6.
Таблица 6 Состав, структура и динамика собственного капитала РУП "Гомельский химический завод" в 2002 году
В млн. руб.
|
Показатель |
На начало года |
На конец года | Отклонение |
Темп роста, % |
|||
| сумма | уд. вес, % | сумма | уд. вес, % | суммы | уд. веса, п.п. | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Собственный капитал-всего в т.ч.: 1.Уставный фонд (капитал) 2.Резервный фонд 3.Фонды накопления 4.Прочие фонды специального назначения 5.Целевые финансирование и поступления 6.Нераспределенная прибыль (убытки) прошлых лет 7.Нераспределенная прибыль (убытки) отчетного года |
95161 10570 2755 4392 77397 47 - - |
100 11,1 2,9 4,6 81,4 0,05 - - |
136528 10570 228 15381 110131 218 - - |
100 7,7 0,2 11,3 80,7 0,2 - - |
+41367 0 -2527 +10989 +32734 +171 - - |
- -3,4 -2,7 +6,7 -0,7 +0,15 - - |
143,5 100,0 8,3 350,2 142,3 463,8 - - |
Данные таблицы 6 говорят о том, что в составе собственного капитала преобладают прочие фонды специального назначения. Их удельный вес на начало года составил 81,4 %, а на конец – 80,7 %. В течение года сумма уставного фонда не изменилась, а целевые финансирование и поступления резко увеличились в абсолютной сумме и составили на конец года 218 млн. руб. Таким образом, в течение года сумма целевых финансирования и поступлений выросла в 4,6 раза. Также стоит отметить быстрый рост фондов накопления. К концу года их сумма возросла на 250,2 % и составила 15381 млн. руб. Удельный вес фондов накопления вырос на 6,7 процентных пункта (с 4,6 до 11,3 %). Также стоит отметить значительное уменьшение резервного фонда с 2755 до 228 млн. руб. (более чем в 12 раз) В общем собственный капитал ОАО "Гомельский химический завод" увеличился за год на 41367 млн. руб. или на 43,5 %.
Для изучения процесса формирования и изменения пассивов предприятия необходим сравнительный анализ источников и средств предприятия по различным направлениям. Сравнение активов и пассивов предприятия позволяет сделать вывод об эффективности финансовой политики за изучаемый период.
При анализе источников формирования внеоборотных активов исходят из того, что это, как правило, долгосрочные кредиты и займы и собственные источники. Причем, должен соблюдаться принцип целевого назначения, т.е. покрытие определенных активов осуществляется определенными источниками. Например, источниками покрытия незавершенных капитальных вложений и оборудования к установке являются долгосрочные кредиты и займы.
Для анализа источников формирования внеоборотных активов составляется аналитическая таблица 7.
Таблица 7 Источники формирования основного капитала РУП
"Гомельский химический завод" в 2002 году
В млн. руб.
|
Показатель |
На начало года |
На конец года |
Отклонение |
Источники формирования основного капитала |
На начало года |
На конец года |
Отклонение |
| А | 1 | 2 | 3 | Б | 4 | 5 | 6 |
|
1.Незавершенные капитальные вложения 2.Основные средства 3.Нематериальные активы 4.Долгосрочные финансовые вложения 5.Прочие внеоборотные активы |
1963 88213 6 69 - |
14049 116611 23 186 - |
+12086 +28398 +17 +117 - |
1.Долгосрочные обязательства 2.Собственный капитал Из него: 2.1 Использовано на покрытие основного капитала 2.2 Использовано на покрытие оборотного капитала |
- 95161 90251 4910 |
- 136528 130869 5659 |
- +41367 +40618 +749 |
|
Основной капитал, всего |
90251 |
130869 |
+40618 |
Всего источников покрытия основного капитала (стр.1+ стр.2.1.) |
90251 |
130869 |
+40618 |
Из данных таблицы 7 можно сделать вывод о том, что весь основной капитал формировался на начало и конец года за счет собственных средств предприятия. На покрытие основного капитала использовано на начало и конец года, соответственно, 90251 и 130869 млн. руб. Остальные источники использованы на покрытие оборотного капитала.
Аналогично основному капиталу исследуются источники формирования оборотного капитала. Для этого составляется аналитическая таблица 8.
Таблица 8 Источники формирования оборотного капитала РУП
"Гомельский химический завод" в 2002 году
В млн. руб.
|
Показатель |
На начало года |
На конец года |
Отклонение |
Источники формирования оборотного капитала |
На начало года |
На конец года |
Отклонение |
| А | 1 | 2 | 3 | Б | 4 | 5 | 6 |
|
1.Запасы и затраты 2.Дебиторская задолженность – всего 3.Краткосрочные финансовые вложения 4.Денежные средства 5.Прочие оборотные активы А |
11661 2313 - 59 841 1 |
15552 1598 - 675 2000 2 |
+3891 -715 - +616 +1159 3 |
1.Долгосрочные обязательства 2.Собственные источники 2.1.Собственный капитал Из него: 2.1.1Использовано на покрытие внеоборотных активов 2.1.2Использовано на покрытие оборотных активов. -в % ко всем источникам оборотных активов 2.2Фонды потребления и резервы предстоящих расходов и платежей -в % ко всем источникам оборотных активов 3.Краткосрочные обязательства (без ФП и резервов предстоящих расходов и платежей) 3.1.Использовано на покрытие оборотных активов -в % ко всем источникам оборотных активов в том числе: 3.1.1.Кредиты и займы 3.1.2.Кредиторская задолженностьБ |
- 95161 95161 90251 4910 33,0 -549 -3,7 10513 10513 70,7 5649 4862 4 |
- 136528 136528 130869 5659 28,5 -1547 -7,8 15713 15713 79,3 9918 5784 5 |
- +41367 +41367 +40618 +749 -4,5 -998 -4,1 +5200 +5200 +8,6 +4269 +922 6 |
3.1.3.Прочие краткосрочные обязательства |
2 |
1 |
-1 |
||||
|
Оборотный капитал – всего |
14874 |
19825 |
+4951 |
Всего источников покрытия оборотного капитала (стр.2.1.2.+стр.2.2.+стр.3.1) |
14874 |
19825 |
+4951 |
Данные таблицы 8 говорят о том, что оборотный капитал предприятия формировался за счет собственных источников и краткосрочных обязательств. На покрытие оборотного капитала за счет собственных источников в начале и конце года было использовано, соответственно, 4910 и 5659 млн. руб., что составило 33,0 и 28,5 % общей суммы покрытия. Таким образом, стоит отметить неблагоприятную тенденцию уменьшения собственного оборотного капитала на 4,5 процентных пункта. Наибольшую долю среди всех источников формирования оборотного капитала занимают краткосрочные обязательства. Их удельный вес на начало и конец года составил, соответственно, 70,7 и 79,3 %. Также, вследствие неправильного управления денежными потоками к концу года на предприятии произошел перерасход фонда потребления на сумму в 1547 млн. руб.
Между статьями актива и пассива баланса существует тесная взаимосвязь. Каждая статья актива баланса имеет свои источники финансирования. В зависимости от источников формирования общую сумму оборотных активов можно условно подразделить на 2 части:
переменная, которая сформирована за счет краткосрочных обязательств предприятия
постоянная, как правило запасы и затраты, сформированная за счет собственного капитала.
Недостаток собственного оборотного капитала приводит к увеличению переменной и уменьшению постоянной части, что свидетельствует об усилении финансовой зависимости и неустойчивости его положения.
Существуют следующие методы расчета величены собственного оборотного капитала:
СОК = Собственный капитал – Внеоборотные активы
СОК = Оборотные активы – Краткосрочные обязательства
В Республике Беларусь используют свою систему:
СОК = Собственный капитал + Фонд потребления + Резервы предстоящих расходов и платежей – Внеоборотные активы.
Для расчета влияния факторов на величины собственного оборотного капитала используется метод сравнения.
Таблица 9 Уровень и динамика собственного оборотного капитала РУП "Гомельский химический завод" в 2002 году
В млн. руб.
| Показатель |
На начало года |
На конец года |
Отклонение |
Уровень влияния на СОК | Темп роста, % |
| А | 1 | 2 | 3 | 4 | 5 |
в т. ч.
в т. ч.
|
95161 10570 2755 4392 77444 - 90251 88213 6 1963 69 - -549 - 4361 |
136528 10570 228 15381 110349 - 130869 116611 23 14049 186 - -1547 - 4112 |
+41367 0 -2527 +10989 +32905 - +40618 +28398 +17 +12086 +117 - -998 - -249 |
+41367 0 -2527 +10989 +32905 - -40618 -28398 -17 -12086 -117 - -998 - -249 |
143,5 100,0 8,3 350,2 142,5 - 145,0 132,2 383,3 715,7 269,6 - 281,8 - 94,3 |
Из данных таблицы 9 видно, что собственный оборотный капитал предприятия сократился на 249 млн. руб. или на 5,7 %. Наибольшее влияние на прирост оказали приросты фондов накопления и прочих источников собственного капитала. Увеличение суммы основных средств и незавершенных капитальных вложений, наоборот, оказали наибольшее отрицательное влияние на уровень собственного оборотного капитала. Также отрицательным образом на уровне собственного оборотного капитала сказался перерасход фонда потребления на 1547 млн. руб.
Значительный удельный вес в составе источников формирования капитала предприятия в настоящее время занимает кредиторская задолженность. Кредиторскую задолженность, также как и дебиторскую, изучают в динамике, по отдельным ее видам и срокам образования.
Для изучения состава, структуры и динамики кредиторской задолженности составляется аналитическая таблица 10.
Таблица 10 Состав, структура и динамика кредиторской задолженности РУП "Гомельский химический завод" в 2002 году
В млн. руб.
|
Показатель |
На начало года |
На конец года | Отклонение | Темп роста, % | |||
| сумма | уд. вес | сумма | уд. вес | суммы | уд. веса, п.п. | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Расчёты:
|
3583 - 659 126 110 294 - 90 |
73,7 - 13,6 2,6 2,3 5,9 - 1,9 |
2146 65 2540 382 162 400 - 99 |
37,0 1,1 43,8 6,6 2,8 7,0 - 1,7 |
-1437 +65 +1881 +256 +52 +106 +9 |
-36,7 +1,1 +30,2 +4,0 +0,5 +1,1 - -0,2 |
59,9 - 385,4 303,2 147,3 136,1 - 110,0 |
|
Кредиторская задолженность – всего в т. ч. - просроченная |
4862 1810 |
100 37,2 |
5794 1008 |
100 17,4 |
+932 -802 |
- -19,8 |
119,2 55,7 |
Данные таблицы 10 говорят о том, что в структуре кредиторской задолженности предприятия произошли значительные изменения. Увеличился удельный вес задолженности бюджету на 1,2 процентных пункта (с 1,4 до 2,6 %). Тревожит также рост доли кредиторской задолженности по авансам полученным с 13,6 до 43,8 %. При этом также несколько увеличился удельный вес задолженности по оплате труда с 5,9 до 7,0 %. Стоит отметить значительное сокращение кредиторской задолженности по расчетам с поставщиками и подрядчиками. Ее доля снизилась с 73,7 до 37,0 % (на 36,7 процентных пункта). К концу года предприятие смогло изыскать средства и частично решило вопрос резкого увеличения просроченной кредиторской задолженности на начало 2002 года. В результате ее доля в общей сумме кредиторской задолженности сократилась на 19,8 процентных пункта (с 37,2 до 17,4 %).
В процессе анализа структуры капитала предприятия важное значение имеет сопоставление дебиторской и кредиторской задолженности.
Для сравнительной характеристики этих показателей составляется аналитическая таблица 11.
Таблица 11 Состав дебиторской и кредиторской задолженности
на конец отчетного периода
В млн. руб.
| Показатель |
Дебиторская задолженность |
Кредиторская задолженность |
Превышение задолженности |
|
|
дебиторской |
кредиторской |
|||
| А | 1 | 2 | 3 | 4 |
|
Расчёты За заказы, работы и услугиПо векселям По авансам С дочерними и зависимыми обществами С прочими |
43 19 4 - 1532 |
2546 65 2540 - 643 |
- - - - 889 |
+2503 +46 +2536 - - |
| Итого | 1598 | 5794 | 4196 | |
Из данных таблицы 11 видно, что на конец отчетного года на предприятии наблюдается превышение кредиторской задолженности над дебиторской на 4196 млн. руб. или в 3,6 раза Особенно велико превышение по расчетам за заказы, работы и услуги (на 2503 млн. руб.) и по авансам (на 2536 млн. руб.). Это свидетельствует о том, что для предприятия характерна проблема взаимных неплатежей, и такая ситуация может самым отрицательным образом повлиять на финансовое состояние предприятия.
2.3.2 Оценка оптимальности соотношения собственного и
заемного капитала на предприятии
Условия формирования высоких конечных результатов деятельности предприятия в значительной степени зависят от оптимальности структуры капитала с позиций эффективного его функционирования. Структура капитала представляет собой соотношение собственных и заемных финансовых средств, используемых предприятием в процессе своей хозяйственной деятельности. Это комбинация долга и собственного капитала, которая всякий раз должна уравновешиваться с активами предприятия. Часто структуру капитала определяют в более узком смысле, как пропорцию, в которой предприятие использует собственные и долгосрочные заемные источники.
В современной теории финансов, пожалуй, нет более спорных концепций, нежели теории структуры капитала. Начало этим спорам положено известными американскими учеными Миллером и Модильяни, которые в конце 50-х годов доказали, что проблема структуры капитала предприятия в сущности надуманна [2]. С тех пор появилось на свет огромное количество теорий, как дополняющих исследования первооткрывателей, так и опровергающих ее, а некоторые вообще пришли к парадоксальному выводу, что проблема структуры капитала отчасти носит мистический характер. Структура капитала имеет колоссальное значение в жизни каждого предприятия. Между тем убедительного научного обоснования практической значимости структуры капитала до сих пор нет [19].
Структура капитала, используемого предприятием, определяет многие аспекты не только финансовой, но также операционной (хозяйственной) и инвестиционной его деятельности, оказывает активное воздействие на конечные результаты этой деятельности. Она влияет на рентабельность активов и собственного капитала (т.е. на уровень экономической и финансовой рентабельности предприятия), определяет систему коэффициентов финансовой устойчивости и платежеспособности (т.е. уровень основных финансовых рисков и, в конечном счете, формирует соотношение доходности и риска в процессе развития предприятия).
Формирование структуры капитала неразрывно связано с учетом особенностей каждой из его составных частей.
Собственный капитал характеризуется следующими основными положительными особенностями:
простотой привлечения, так как решения, связанные с увеличением собственного капитала (особенно за счет внутренних источников его формирования) принимаются собственниками и менеджерами предприятия без необходимости получения согласия хозяйствующих субъектов;
более высокой способностью генерирования прибыли во всех сферах деятельности, так как при использовании собственного капитала не требуется уплата ссудного процента во всех его формах;
обеспечением финансовой устойчивости развития предприятия, его платежеспособности в долгосрочном периоде, а соответственно, и снижением рынка банкротства.
Вместе с тем, ему присущи следующие недостатки:
ограниченность привлечения, а, следовательно, и возможностей существенного расширения операционной и инвестиционной деятельности предприятия в периоды благоприятной конъюнктуры рынка и на отдельных этапах его жизненного цикла;
высокая стоимость в сравнении с альтернативными заемными источниками формирования капитала;
неиспользуемая возможность прироста коэффициента рентабельности собственного капитала за счет привлечения заемных финансовых средств, так как без такого привлечения невозможно обеспечить превышение коэффициента финансовой рентабельности деятельности предприятия над экономической.
Таким образом, предприятие, использующее только собственный капитал, имеет наивысшую финансовую устойчивость (его коэффициент автономии равен единице), но ограничивает темпы своего развития (так как не может обеспечить формирование необходимого дополнительного объема активов в периоды благоприятной конъюнктуры рынка) и не использует финансовые возможности прироста прибыли на вложенный капитал.
Собственный капитал – это важный козырь в финансовых взаимоотношениях предприятия со всеми участниками рынка.
Почему, например, банкир, рассматривая баланс предприятия, прежде всего обращает внимание на уже достигнутое соотношение между заемными и собственными средствами? Потому что в критической ситуации именно собственные средства способны стать обеспечением кредита.
При достаточных собственных средствах увеличение плеча финансового рычага может не сопровождаться сильным снижением дифференциала (финансовый рычаг – это инструмент регулирования пропорций собственного и заемного капитала с целью максимизации рентабельности собственных средств). Его действие проявляется в эффекте финансового рычага, под которым понимается приращение рентабельности собственных средств, получаемое благодаря использованию заемных средств, несмотря на их платность и возвратность). Уровень эффекта финансового рычага и дивидендные возможности предприятия возрастают. Одновременно увеличивается курс его акций и потенциал привлечения новых собственных средств. Это, в свою очередь, повышает заемные потенции предприятия и … все начинается сначала.
Но не будем принижать и роль заемных средств в жизни предприятия. Заемный капитал характеризуется следующими положительными особенностями:
достаточно широкими возможностями привлечения, особенно при высоком кредитном рейтинге предприятия, наличии залога или гарантии поручителя;
обеспечением роста финансового потенциала предприятия при необходимости существенного расширения его активов и возрастания темпов роста объема его хозяйственной деятельности;
более низкой стоимостью в сравнении с собственным капиталом за счет обеспечения эффекта ”налогового счета” (изъятия затрат по его обслуживанию из налогооблагаемой базы при уплате налога на прибыль);
способностью генерировать прирост финансовой рентабельности (коэффициента рентабельности собственного капитала).
В то же время использование заемного капитала имеет следующие недостатки:
использование этого капитала обуславливает наиболее опасные финансовые риски в хозяйственной деятельности предприятия – риск снижения финансовой устойчивости и потери платежеспособности. Уровень этих рисков возрастает пропорционально росту удельного веса использования заемного капитала;
активы, сформированные за счет заемного капитала, формируют меньшую (при прочих равных условиях) норму прибыли, которая снижается на сумму выплачиваемого ссудного процента во всех его формах (процента за банковский кредит, вексельного процента за товарный кредит и т.п.);
высокая зависимость стоимости заемного капитала от колебаний конъюнктуры финансового рынка. В ряде случаев при снижении средней ставки ссудного процента на рынке использование ранее полученных кредитов (особенно на долгосрочной основе) становится предприятию невыгодным в связи с наличием более дешевых альтернативных источников кредитных ресурсов;
сложность процедуры его привлечения, так как предоставление кредитных средств зависит от решения других хозяйствующих субъектов (кредиторов), требует в ряде случаев соответствующих сторонних гарантий или залога (при этом гарантии страховых компаний, банков или других хозяйствующих субъектов представляются, как правило, на платной основе).
Таким образом, предприятие, использующее заемный капитал, имеет более высокий финансовый потенциал своего развития (за счет формирования дополнительных активов и возможности прироста рентабельности предприятия), однако в большей мере способствует финансовому риску и угрозе банкротства, возрастающим по мере увеличения удельного веса заемных средств в общей сумме используемого капитала.
В ряде случаев предприятия стараются заменить часть собственного капитала заемными средствами, если это возможно, с целью повышения рентабельности капитала, а, следовательно, инвестиционной привлекательности предприятия. Даже 40-кратное превышение суммы заемных средств по сравнению с собственными иногда может быть экономически оправданным, но не в таком случае, если собственных средств не хватает даже на обеспечение источником покрытия внеоборотных активов, то их действительно надо увеличивать, одновременно сокращая суммы заемных средств [19,20].
Предприятие вне экстремальных условий не должно полностью исчерпывать свою заемную способность. Всегда должен оставаться резерв ”заемной силы”, чтобы в случае необходимости покрыть недостаток средств кредитом без превращения дифференциала финансового рычага в отрицательную величину.
Одним из основных принципов формирования капитала предприятия также является обеспечение минимизации затрат по формированию капитала из различных источников. Такая минимизация осуществляется в процессе управления стоимостью капитала.
Теперь перейдем к вопросу управления структурой капитала в практическом аспекте. Для определения эффективности (или неэффективности) привлечения заемных средств на предприятие в мировой практике финансового менеджмента используют, как было отмечено ранее, эффект финансового рычага.
Уровень эффекта финансового рычага можно рассчитать по следующей формуле[18,21]:
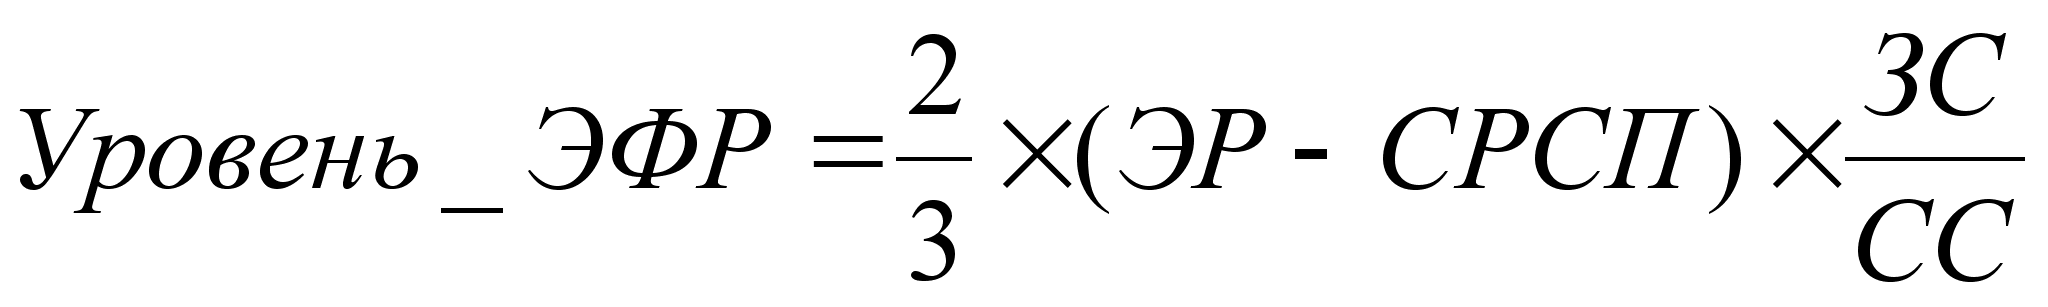 1
где ЭР – экономическая рентабельность предприятия,
СРСП – средняя расчетная ставка процента2,
ЗС – заемные средства,
СС – собственные средства.
Данная формула открывает перед финансовым менеджером широкие возможности по определению безопасного объема заемных средств, расчету допустимых условий кредитования, облегчению налогового бремени для предприятия, определению целесообразности приобретения акций предприятия с теми или иными значениями дифференциала, плеча рычага и уровня ЭФР в целом.
Попробуем применить данную формулу и рассчитать эффект финансового рычага РУП "Гомельский химический завод" по состоянию на 1 января 2003 года.
Сначала рассчитаем экономическую рентабельность завода:
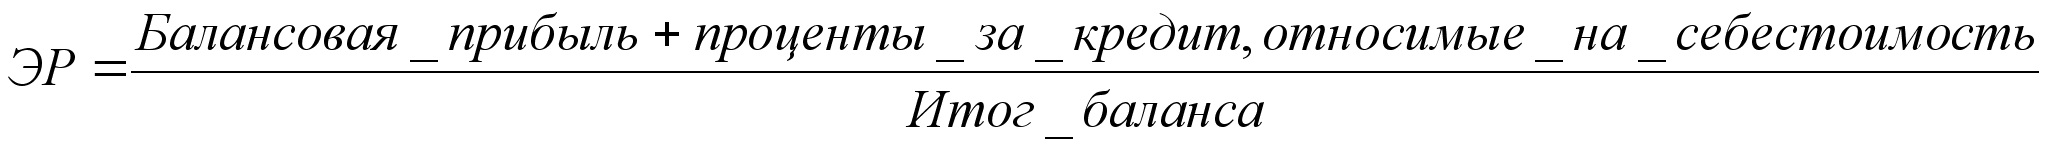
Для определения суммы процентов можно воспользоваться данными журналов-ордеров №4 за 2002 год Гомельского химического завода и формулой, приведенной в учебнике Ефимовой "Финансовый анализ"[4]. Сумма процентов определяется по следующей формуле:
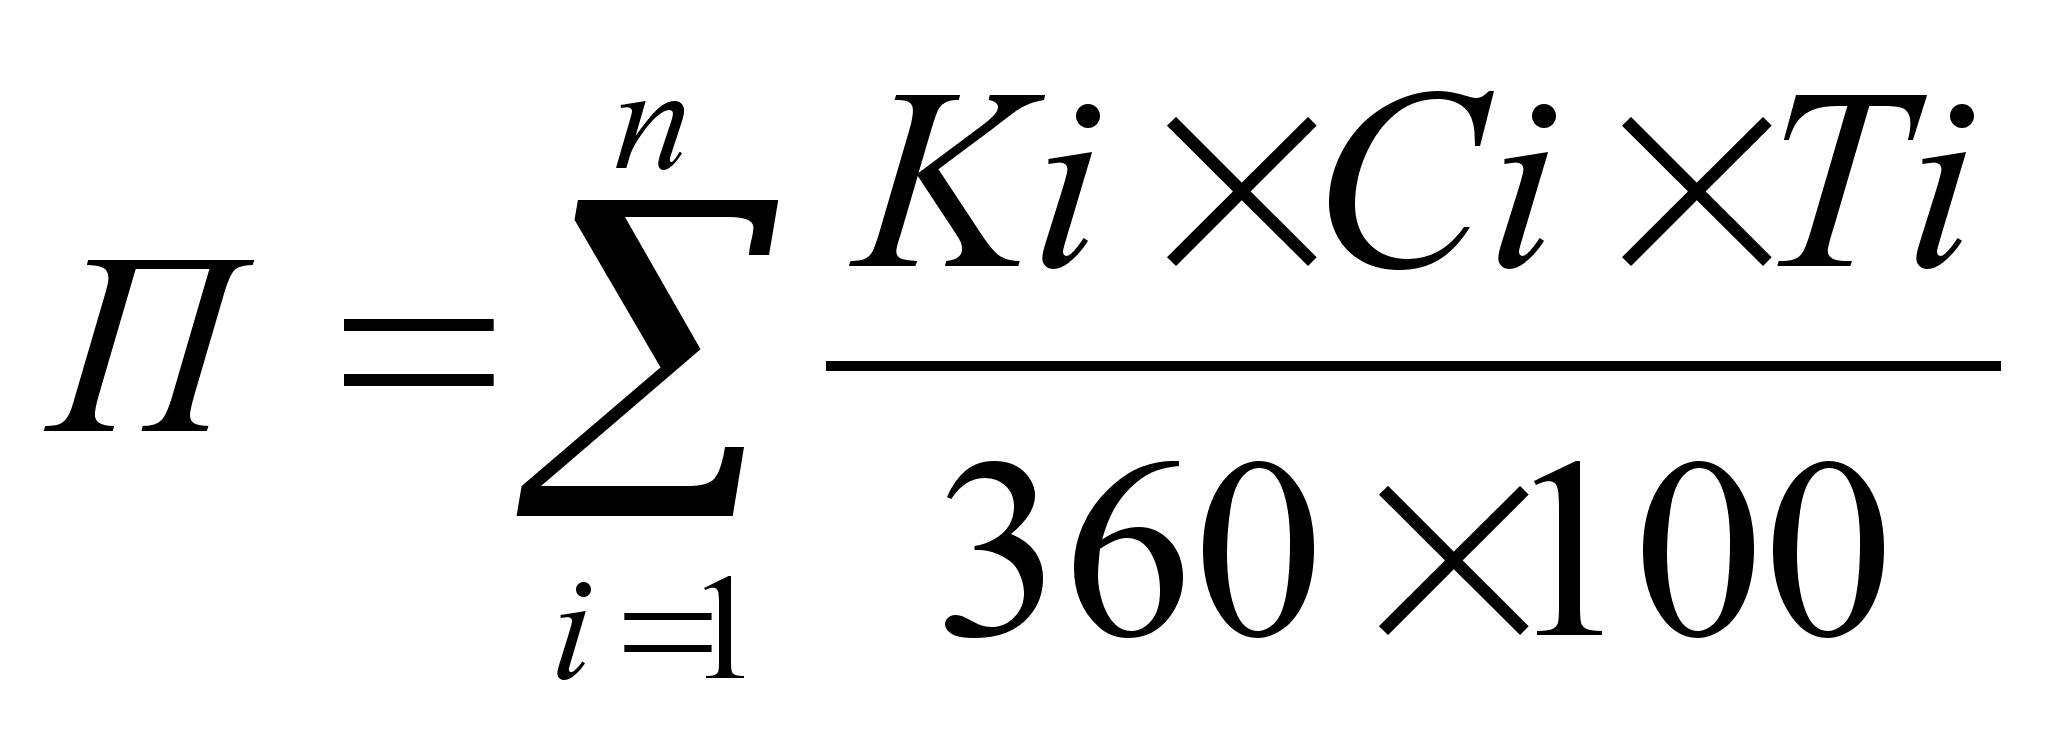
где Ki – сумма полученного i- го кредита;
Ci – процентная ставка i- го кредита;
Ti – срок предоставления i- го кредита, дней;
n – количество полученных в отчетном периоде кредитов.
Также можно воспользоваться расшифровкой статьи "Прочие затраты" в составе затрат предприятия, где указывается сумма процентов за кредит, отнесенных на себестоимость.
Таким образом, сумма процентов по кредитам, отнесенных на себестоимость, составила за 2002 г. 618 млн. руб.
Находим экономическую рентабельность завода:
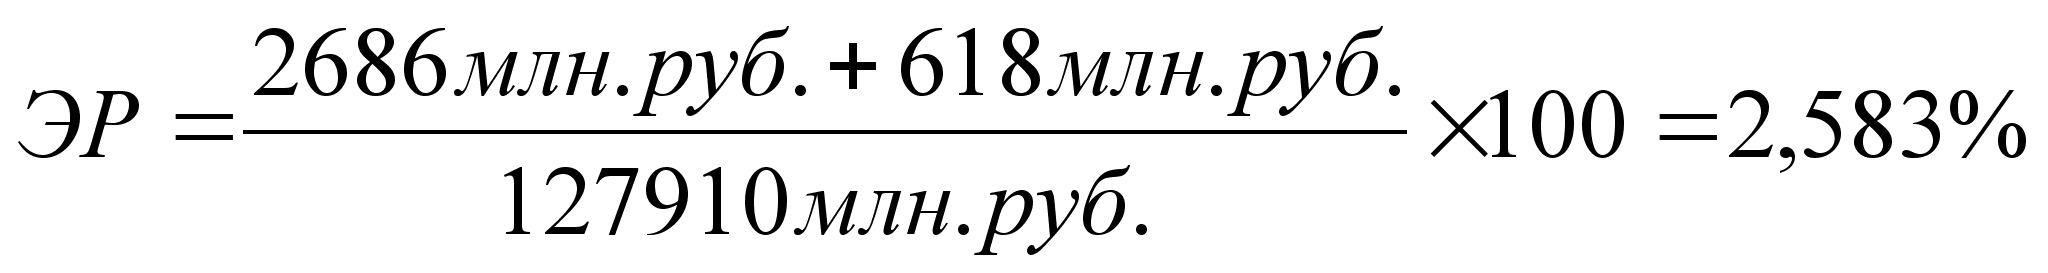
В течение года предприятие использовало как валютные, так и рублевые кредиты (процентная ставка 17 и 55 %, соответственно). Но, так как все проценты ( в т.ч. и по валютным кредитам ) выплачивались в рублевом эквиваленте, а процентов, относимых на прибыль не было, то будем упрощенно считать, что средняя расчетная ставка процента равняется 55.
Т.о. эффект финансового рычага составит:
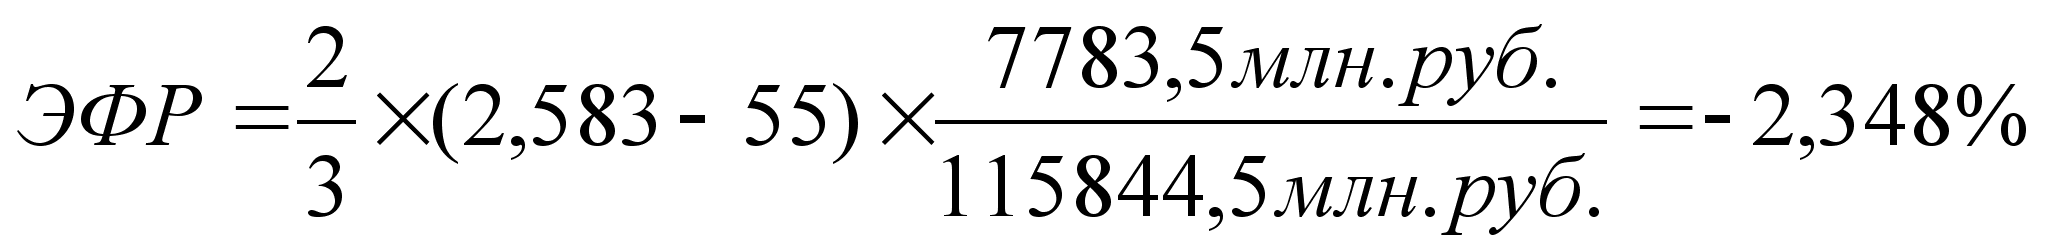
В нашем случае наблюдается отрицательный эффект финансового рычага, в результате чего происходит "проедание" собственного капитала. Предприятию следует срочно увеличить свою экономическую рентабельность, иначе последствия могут быть для него разрушительными.
Привлечение заемных средств в такой ситуации невыгодно, что характерно не только для Гомельского химического завода, а и для большинства предприятий Республики Беларусь. Поэтому предприятию следует ограничить привлечение заемных средств при такой низкой экономической рентабельности и высокой процентной ставке. Следует искать альтернативные источники привлечения капитала.
Конечно, без притока капитала со стороны химзавод не сможет полноценно работать, и поэтому вынужден постоянно брать кредиты. Возникает извечный вопрос: что делать? Выход из данной ситуации видится довольно простым и банальным – необходимо заемный капитал заменить собственным. Следует провести реорганизацию предприятия с привлечением инвестиций. Это может быть приватизация через акционирование с участием капитала,