Анализ ЗАО Шувалово
Эффективность интенсификации характеризуют такие показатели, как валовая, товарная продукции и другие в расчете на 100 га сельхозугодий.
Т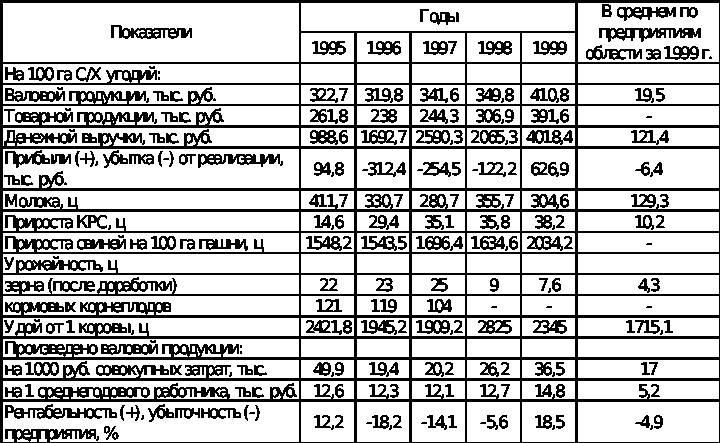
аблица
7.
Показатели экономической эффективности интенсификации.
Объем валовой продукции в расчете на 100 га сельхозугодий увеличился на 27,3%, что связано с расширением производства. Объем товарной продукции увеличился на 49,6% из-за роста валовой продукции. Увеличение денежной выручки происходит в результате повышения закупочных цен на основные виды сельскохозяйственных продуктов. Рост денежной выручки обусловил получение в 1999 г. прибыли в расчете на 100 га сельхозугодий в размере 626,9 тыс. руб. Продуктивность животных, а также урожайность возделываемых сельскохозяйственных культур по сравнению со среднеобластными данными высокая, что является основным фактором увеличения производства сельхозпродукции и продукции переработки. Все рассматриваемые выше показатели влияют на рентабельность производства. Рассмотрим финансовые результаты и рентабельность отдельных видов продукции. Наиболее результативным годом является 1999, когда была получена прибыль от реализации сельскохозяйственной продукции в размере 7868 тыс. руб.
Таблица 8.
Финансовый результат от реализации сельскохозяйственной продукции.

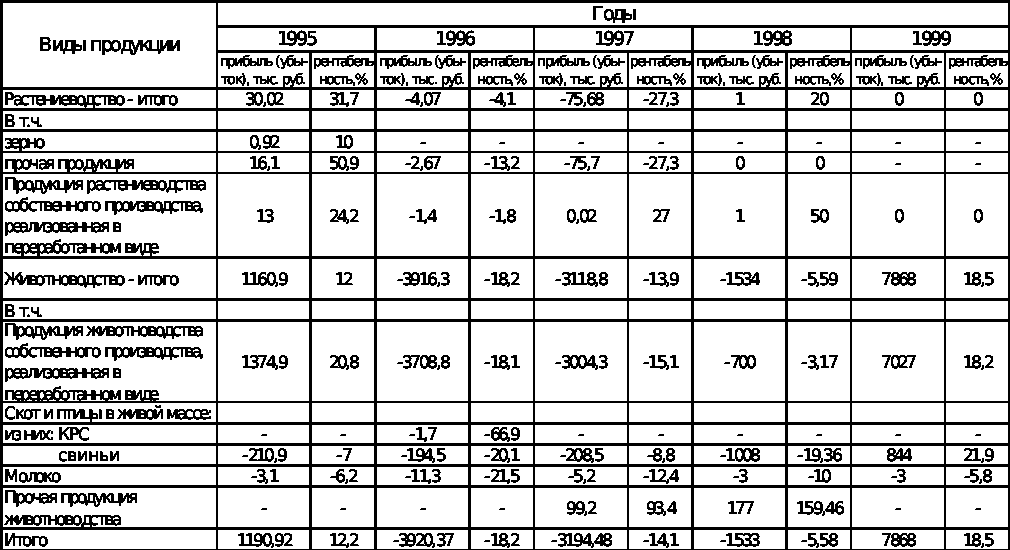
Прибыль была получена в большей мере от реализации продукции животноводства собственного производства в переработанном виде. Рентабельность данной продукции в 1999 г. составила 18,2%. Прибыльной в последний год была и реализация свиней в живой массе, которая в основном осуществлялась на мясокомбинаты Московской, Кировской, Ярославской областей и частным предпринимателям. Реализация молока на протяжении всего рассматриваемого периода убыточна; в 1999 г. убыток составил 3 тыс. руб. Это связано с тем, что молоко реализуется работникам предприятия по ценам ниже себестоимости.
В целом по сельхозпродукции прибыль в 1999 г. составила 7868 тыс. руб. или 18,5%. В настоящее время хозяйство является прибыльным.
Финансовое состояние предприятия можно также оценить про помощи показателей финансовой устойчивости, ликвидности и платежеспособности.
Сущность финансовой устойчивости предприятия заключается в анализе обеспеченности запасов и затрат источниками формирования.
Т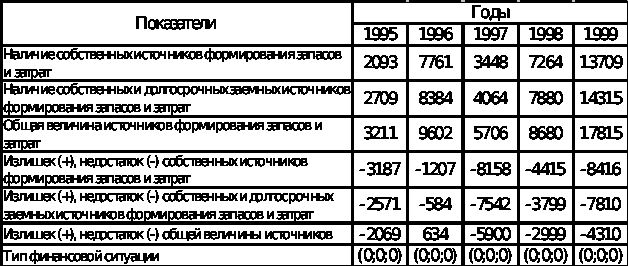
аблица
9.
Анализ финансовой устойчивости предприятия.
По определенному типу финансовой ситуации предприятие находится в кризисном финансовом состоянии, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебеторская задолженность не покрывают даже краткосрочной задолженности.
Ликвидность и платежеспособность предприятия рассмотрим при помощи следующих показателей.
Таблица 10.
А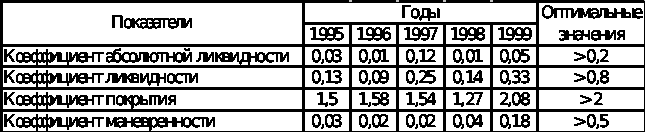
нализ
ликвидности
предприятия.
Все рассмотренные показатели ниже нормативных значений. Предприятие в данное время является неплатежеспособным. Если анализировать показатели в динамике за 5 лет, то они увеличиваются.
3. СОВЕРШЕНСТВОВАНИЕ УЧЕТА ЗАТРАТ И КАЛЬКУЛЯЦИИ СЕБЕСТОИМОСТИ ПРОДУКЦИИ СВИНОВОДСТВА.
3.1. Роль и задачи учета.
Процесс производства – основополагающий процесс хозяйственной деятельности любого предприятия. Под влиянием этого процесса постоянно находится финансовый результат хозяйственной деятельности предприятия – прибыль или убыток. Поэтому любой предприниматель старается управлять процессом производства, от которого зависят объем выпуска продукции, ее качество и конкурентоспособность. Большая роль при этом отводится бухгалтерскому учету, с помощью которого сплошным образом непрерывно и взаимосвязано отражаются все документально подтвержденные хозяйственные операции, чем обеспечивается достоверность, своевременность и суммарная точность информации. В учетную политику предприятия закладывается порядок учета затрат на производство через систему счетов бухгалтерского учета и классификационные группы затрат.
Основными задачами бухгалтерского учета затрат на производство свинины в ЗАО «Шувалово» являются:
экономически обоснованное разграничение затрат по видам производств и учетным группам скота;
полное разграничение всех затрат по экономически однородным элементам и статьям, из которых складывается себестоимость производимой продукции;
своевременный, точный и полный учет выхода продукции;
экономически обоснованное определение себестоимости основной и побочной продукции;
предоставление управленческим структурам предприятия информации, необходимой для управления производственным процессом и принятия решений;
контроль за экономным и рациональным использованием материальных, трудовых и финансовых ресурсов.
При организации бухгалтерского учета производственных затрат предприятие использует «Положение о составе затрат», утвержденное постановлением Правительства РФ от 5 августа 1992 г. №552 с учетом изменений и дополнений, внесенных в постановление Правительства РФ от 5 июля 1995 г. №661. Это положение дает возможность определить состав и объем затрат на производство, формирующих себестоимость продукции и прямо влияющих на финансовый результат деятельности предприятия.
3.2. Первичный и сводный учет затрат и выхода продукции.
Основой бухгалтерского учета и контроля за наличием, движением, сохранностью средств служит первичная документация. Сельскохозяйственное производство характеризуется разнообразием условий поступления, хранения и расходования получаемой продукции и запасов. Это приводит к необходимости использования различных форм первичных документов.
Согласно статье 9 Федерального закона РФ «О бухгалтерском учете» от 21 ноября 1996 г. №129 все хозяйственные операции, проводимые организацией, должны быть оформлены первичными оправдательными документами, на основании которых ведется бухгалтерский учет.
Выделяют следующие группы документов: по учету затрат труда, предметов труда (в том числе по расходу кормов и прочих материальных ценностей), по использованию средств труда, по учету выхода продукции. Основным документом по по учету затрат труда работников свиноводства является «Расчет начисления оплаты труда работникам животноводства» (форма №69-АПК), с учетом отработанного времени и объема выполненных работ, на которые установлены сдельные расценки. В документе каждому работнику указывается должность, профессия, категория, табельный номер, отработанное время, объем выполненной работы. Исходя из установленных расценок, делается начисление оплаты труда. В последней графе каждому работнику выводят итоги отработанного времени и начисленной оплаты труда. Документ подписывается главным зоотехником, бригадиром и бухгалтером. Источником заполнения документа (в части начисления оплаты труда за полученную продукцию) являются документы на оприходование продукции свиноводства. Итоговые данные из документа переносят платежную ведомость.
Учтет отработанного времени работниками свиноводства ведется в «Табеле учета рабочего времени» (форма №54) бригадирами. В табеле записывают весь состав работников по фамилии, имени, отчеству, указывают ежедневный выход на работу, количество отработанных часов, неявки отображают условными обозначениями. В конце месяца в табеле подводят итоги об отработанном времени, дни неявок на работу, а затем за подписью главного зоотехника отдается в бухгалтерию. В бухгалтерии для начисления заработной платы используют лицевой счет, где указываются фамилии работников по категориям, суммы начисления и удержания заработной платы и итоговые суммы, причитающиеся к выплате.
Другая группа документов – по учету предметов труда. К ней относят «Ведомость расхода кормов (форма №94). Ведомость является одновременно документом материального учета (по ней производится выдача кормов со склада) и документом на списание израсходованных кормов в затраты. Ведомость выписывается в двух экземплярах зоотехнической службой. Основанием для выписки является рацион кормления животных. В конце месяца зоотехник, в ведении которого находятся животные, выводит фактический расход кормов по каждой группе, а при наличии остатка кормов – данные об остатках.
Покупные и концентрированные корма поступают на цеха со склада по «Накладной внутрихозяйственного значения» (форма №87).
По кормам применяется особый порядок накапливания и сводки данных. Это связано с тем, что данная статья занимает основное место в затратах свиноводства, а также с большим разнообразием расходуемых кормов, необходимостью их правильной систематизации и контроля за использованием. Основным сводным документом по израсходованным кормам является «Журнал учета расхода кормов» (форма№35). В нем для каждого вида (учетной группы) животных открывают отдельные страницы, где на основании данных ведомостей учета расхода кормов накапливают информацию о количестве использованных на данную учетную группу животных кормов с систематизацией их по основным видам: комбикорм, силос и т.д. По каждому виду израсходованных кормов указывают их количество (в центнерах), сумму и количество кормо-единиц.
Расход прочих материальных ценностей в свиноводстве (биопрепаратов, медикаментов и т.д.) оформляют в установленном порядке «Лимитно-заборными картами» (форма №117) и «Накладными внутрихозяйственного назначения» (форма «87). Медикаменты для лечения свиней относятся на данную статью на основании отчета ветврача, где он указывает наименование, количество, сумму медикаментов и других средств, с его личной подписью.
Списание израсходованных нефтепродуктов на работу машин в животноводстве производится на основании «Лимитно-заборных карт» на получение материальных ценностей и «Отчета о горюче-смазочных материалах» (форма №120). В нем указывается наименование горючего, сколько поступило, по какому документу, в конце ставится подпись. Отчет сдается в бухгалтерию.
Затраты средств труда в свиноводстве фиксируют в документах по начислению амортизации, согласно «Ведомости начисления амортизации по основным средствам» (форма №48). Здесь указываются объекты, нормы и суммы амортизационных отчислений, включаемых в себестоимость продукции.
Списание расходов по электроснабжению, водоснабжению животноводческих помещений, а также по очистке стоков осуществляется на основании «Отчета об использовании электроэнергии», «Отчета по распределению воды по потребителям» и «Отчета по распределению затрат по очистным сооружениям». Они ведутся не на типовых бланках, а на отдельных листах. В отчетах показывается общий объем потребленной электроэнергии, воды, а также распределение по потребителям, как в количественном, так и в денежном выражении. Стоимость оказанных работ и услуг других видов вспомогательных производств (ремонтная мастерская, автотранспорт, машино-тракторный парк) списывают на основе «Ведомости распределения затрат по РММ», «Ведомости распределения услуг автотранспорта» и «Ведомости распределения услуг по МТП».
Расходы по организации производства и управления списывают на производство на основании сводной ведомости распределения затрат по счету 25, 26. Основанием для распределения таких расходов по каждому объекту учета затрат на производство являются суммы основных затрат, за исключением затрат на корма. Путем вычитания этих сумм из основных затрат получают базу по распределению накладных расходов.
Следующая группа документов – по учету выхода продукции. Полученный от свиней приплод оформляют «Актом на оприходование приплода животных» (форма №95). Акт должен составляться непосредственно в день получения приплода, отдельно по каждому виду животных. В нем фиксируется лицо, за которым закрепляются животные, номер матки, количество голов и живая масса полученного приплода, присвоенные им инвентарные номера. Отдельно фиксируют мертворожденные головы.
В качестве документа по определению прироста живой массы используют «Ведомость взвешивания животных» (форма №98). В ней указывают живую массу животных на дату последнего и предыдущего взвешивания. Их разница составит прирост живой массы за отчетный период. Для определения общего прироста живой массы с учетом изменений в составе поголовья (поступления и выбытия) составляют расчет определения прироста живой массы (форма №98а). К весу животных на конец отчетного периода прибавляют вес выбывшего поголовья (включая павшее) и вычитают вес поголовья на начало отчетного периода и поступившего за отчетный период. При переводе свиней из одной возрастной группы в другую заполняется акт на перевод животных из группы в группу (форма №97).
При выбытии животных в случае их гибели, забоя заполняется «Учетный лист убоя и падежа животных» (форма №100а), которая имеет 3 раздела: «Убой», «Выход продукции», «Падеж». В первом разделе отражается число голов и вес свиней, забитых и обработанных за день, и дается заключение ветеринарного врача о причине убоя по каждому участку. Во втором разделе отражается поступление продукции от убоя по ее видам от всех животных, забитых за день, сданной на склад. В третьем разделе отражается число голов и вес павших животных, выведенных с каждого участка, а также количество снятых с этих животных шкур. Против каждой строки, по которой определяется павшее животное , обязательно дается заключение ветеринарного врача о причине падежа.
Во всех случаях реализации животных выписывается товарно-транспортная накладная по форме №1-сх (животные), как правило, в трех экземплярах, являющаяся основанием для оформления операций отправки-приемки животных. Документ выписывают на каждую партию реализуемых животных. Вместе с товарно-транспортной накладной на отправку животных заполняется ветеринарное свидетельство.
Обобщение данных из первичных документов о движении животных для последующего отражения в регистрах бухгалтерского учета производят в «Книге учета движения животных и птицы» (форма №34). В книге осуществляется первый этап обобщения и группировки данных из первичных документов по движению животных. Данные из документов в книгу записывают в тот же день, когда произошли соответствующие изменения, отраженные в документах. По каждой учетной группе животных выделяется приходная часть и расходная. По приходной и расходной части выделяются в соответствующих графах каналы движения (приплод, поступление из других учетных групп, покупка и др.); по расходу (перевод в другие учетные группы, забой, реализация и т.д.). По каждому каналу движения учет ведут по количеству голов и их живой массе.
Сводные данные из книги по каждой учетной группе за месяц переносят в «Отчет о движении скота и птицы на ферме» (форма №102). Отчет составляется в двух экземплярах по видам и половозрастным группам животных с данными об остатках, приходе и расходе по всем основным направлениям движения животных. По истечении отчетного месяца первый экземпляр отчета вместе с первичными документами по движению животных представляется в бухгалтерию для проверки и записи в бухгалтерские регистры аналитического и синтетического учета движения животных.
Все первичные и сводные документы по учету затрат и выхода продукции обобщается в «Производственном отчете по животноводству».
Производственный отчет состоит из трех разделов:
Затраты на производство продукции животноводства (дебет счета).
Выход продукции (кредит счета).
Прочие данные.
В первом разделе производственного отчета регистрируются все необходимые отчетные данные по дебету сета 20-2. На каждый объект учета (виды и учетные группы животных) отводятся необходимые графы. В них предусматривается запись технико-экономических показателей по соответствующим объектам учета: затраты труда в человеко-часах, расход кормов в кормовых единицах и соответствующие суммарные данные согласно статьям затрат по дебету счета с соотнесением по корреспондирующим кредитным счетам.
Во втором разделе производственного отчета «Выход продукции» отражают выход основной и побочной продукции, относимой с кредита счета 20-2 в дебет счетов 11 «Животные на выращивании и откорме» (приплод, прирост) и 10 «Материалы» (навоз, как удобрение) с указанием количества и суммы.
В третьем разделе производственного отчета указываются обороты по кредиту счета 20-2, которые систематизируются по соответствующим корреспондирующим счетам. Данные этого раздела служат основанием для записи оборотов в «Журнале-ордер №10» по кредиту счета 20-2.
Производственный отчет по животноводству ведется на компьютере бухгалтером в разряде следующих объектов аналитического учета «Репродуктор», «Доращивание», «Откорм», «Племсектор», «Воспроизводство». Данные в производственном отчете показываются за месяц и накопительным итогом с начала года. В конце года составляется сводный производственный отчет по животноводству в целом по хозяйству. Итоговые данные из журнала-ордера переносятся в Главную книгу.
Учет затрат и выхода продукции свиноводства можно представить в виде следующей схемы:
Первичные документы



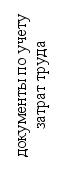
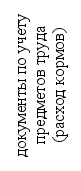
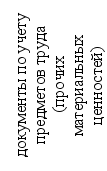
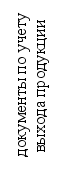
Журнал учета расхода кормов
Отчеты о движении материальных ценностей

Производственные отчеты по животноводству


Журнал-ордер №10-АПК
Главная книга
Рис.1. Организация учета затрат и выхода продукции на предприятии
3.3. Синтетический и аналитический учет затрат и выхода продукции.
Затраты и выход продукции свиноводства учитывают на операционном, калькуляционном счете 20 «Основное производство», субсчет 2 «Животноводство», аналитический счет «Откорм», по дебету которого учитывают затраты, а по кредиту – выход продукции по плановой себестоимости в течение года со списанием калькуляционных разниц в конце года.
Учет затрат на аналитических счетах по счету 20-2 ведется по определенной номенклатуре статей затрат. Рассмотрим ведение аналитического счета «Откорм» за 1999 г. По данному счету выделяют следующие статьи затрат:
Оплата труда с отчислениями на социальные нужды;
Корма;
Средства защиты животных;
Содержание основных средств, в т. ч. а) нефтепродукты;
б) амортизация (износ) основных средств;
в) ремонт основных средств;
Работы и услуги;
Организация производства и управления;
Платежи по кредитам;
Прочие затраты;
Потери от падежа животных.
В первой статье учитывают заработную плату операторов, плотников, слесарей откормочных цехов. Заработная плата складывается из трех частей:
Основная заработная плата
Премия
Стажевые
Основная заработная плата начисляется за выполненный объем работ по установленным расценкам. По цеху откорма используют следующие расценки: операторы 8 цеха за 1 ц. привеса – 4,15 руб., операторы 9,10,11,12 цехов – 2,44 руб., за погрузку свиней за 1 голову – 0,7 руб.;
Плотники, слесари – 70% от средней заработной платы по операторам участка откорма. Процент премирования установлен в зависимости от процента выполнения плана производства свинины, но не более 100%.
По данной статье учитывают также оплату труда за классность, за замещение отсутствующего работника, за разрыв рабочего времени, а также продукцию, выданную рабочим в счет оплаты труда, в установленной оценке.
Затраты труда по этой статье отражают в двух измерителях: денежном суммы начисленной оплаты труда в рублях и в трудовом - количество затраченных часов. По этой статье учитывают также суммы отчислений на социальное страхование в размере 5,4%, отчисления в пенсионный фонд 20,6%, медицинское страхование – 3,6%, фонд занятости – 1,5%.
По данной статье составляется следующая корреспонденция счетов:
Дебет 20 «Основное производство» субсчет 2 «Животноводство»
Кредит 70 «Расчеты с персоналом по оплате труда» на сумму 154896,54 рублей.
Дебет 20 «Основное производство» субсчет 2 «Животноводство»
Кредит 69 «Расчеты по социальному страхованию и обеспечению» на сумму 48057,97 рублей.
По статье «Корма» учитывают расход кормов собственного производства и покупных на содержание свиней. Учет расходов по данной статье отражают в их балансовой оценке: перешедшие с прошлого года – по фактической себестоимости; произведенные в текущем году – по плановой себестоимости с корректировкой в конце года до фактической; покупные – по ценам приобретения, включая расходы на доставку в хозяйство.
Учет кормов ведут объединенный, поскольку израсходованные корма каждого наименования учитывают в отдельном регистре – журнале учета расхода кормов. Расходы по доставке кормов из мест их постоянного хранения в хозяйстве на цеха для вскармливания скоту на данную статью не относят. Для откорма свиней в 1999 г. было потреблено 58364,71 ц. к. ед., а себестоимость 1 ц. к. ед. составила – 244,5 рублей.
На стоимость израсходованных кормов составляется следующая корреспонденция счетов:
Дебет 20 «Основное производство» субсчет 2 «Животноводство»
Кредит 10 «Материалы» субсчет 9 «Семена и корма» на сумму 14272038,88 рублей.
Статья «Содержание основных средств» выделена для учета нефтепродуктов, износа основных средств, затрат на ремонт и других затрат по содержанию основных средств, используемых в свиноводстве.
По данной статье составляется корреспонденция счетов:
Дебет 20 «Основное производство» субсчет 2 «Животноводство»
Кредит 02 «Износ основных средств» на сумму 61975,9 рублей.
Дебет 20 «Основное производство» субсчет 2 «Животноводство»
Кредит 10 «Материалы» субсчет 6 «Топливо» на сумму 32,0 рублей
Дебет 20 «Основное производство» субсчет 2 «Животноводство»
Кредит 23 «Вспомогательное производство» субсчет 2 «Ремонт зданий и сооружений» на сумму 295616,82 рублей.
По статье «Средства защиты животных» учитывают стоимость биопрепаратов, медикаментов, дезинфекционных средств (как стоимость самих медикаментов, так и расходы по их введению), используемых для лечения животных и профилактики заболеваний.
Медикаменты, биопрепараты, приобретенные за счет бюджетных средств, на данную статью не относятся (их списывают на счет 96 «Целевое финансирование и поступление»).
По данной статье составляется следующая корреспонденция счетов:
Дебет 20 «Основное производство» субсчет 2 «Животноводство»
Кредит 10 «Материалы» субсчет 1 «Средства защиты на сумму 1271,72 рублей.
Статья «Работы и услуги» предназначена для учета выполненных в животноводстве работ и услуг вспомогательных производств и сторонних организаций. Наиболее важные виды работ и услуг целесообразно выделять: автотранспорт, транспортные услуги тракторов, электроснабжение, водоснабжение, котельная, очистные. По каждому виду работ и услуг показывают стоимость (в течение года плановая с доведением в конце года до фактической).
По данной статье составляется следующая корреспонденция счетов:
Дебет 20 «Основное производство» субсчет 2 «Животноводство»
Кредит 23 «Вспомогательное производство» на сумму 656498,48 рублей.
В статье «Организация производства и управления» отражают расходы на организацию управления производством в отрасли свиноводства в доле, приходящейся на данный объект учета затрат при распределении общепроизводственных и общехозяйственных расходов.
По данной статье составляется следующая корреспонденция счетов:
Дебет 20 «Основное производство» субсчет 2 «Животноводство»
Кредит 25 «Общепроизводственные расходы» субсчет 2 «Животноводство»
Кредит 26 «Общехозяйственные расходы» в общей сумме 1750 рублей.
В статье «Платежи по кредитам» учитывают суммы процентов за кредит, отнесенные на данную учетную группу животных путем распределения со счета «Общехозяйственные расходы» по мере их оплаты.
По данной статье составляется следующая корреспонденция счетов:
Дебет 20 «Основное производство» субсчет 2 «Животноводство»
Кредит 26 «Общехозяйственные расходы» в общей сумме 7980,35 рублей.
По статье «Прочие затраты» в свиноводстве отражают: затраты на подстилку, расходы по искусственному осеменению, затраты на строительство и содержание летних лагерей, износ спецодежды и обуви, выдаваемых операторам, слесарям и другим работникам цеха откорма на общую сумму 143875,5 рублей
Специфической статьей в животноводстве являются «Потери от падежа животных». Сюда относят потери от гибели откормочного поголовья, за исключением потерь, подлежащих взысканию виновных лиц.
При этом составляется следующая корреспонденция счетов:
Дебет 20 «Основное производство» субсчет 2 «Животноводство»
Кредит 84 «Недостачи и потери» на сумму 209546,1 рублей.
Итого по дебету счета 20-2 15853540,26 рублей.
Выход основной и побочной продукции свиноводства отражают по кредиту счета 20-2
Количественные и стоимостные показатели полученного привеса и навоза указываются во втором разделе производственного отчета.
В 1999 году в ЗАО «Шувалово» по откормочному поголовью было получено:
привеса – 9206,9 центнера на сумму 15909523,2 рублей.
стоимость побочной продукции (навоза) 27000 рублей
При этом составляется следующая корреспонденция счетов:
Кредит счета 20 «Основное производство» субсчет 2 «Животноводство» с дебетом счетов:
11 «Животные на выращивании и откорме» на сумму 15909523,2 рублей.
10 «Материалы» субсчет 1 «Удобрения» на сумму 27000 рублей.
Итого по кредиту счета 20-2 на сумму 15936523,2 рублей.
Итоговые данные из производственного счета заносят в журнал-оредер №10-АПК, с группировкой по корреспондирующим счетам, а из него кредитовые обороты в установленном порядке ежемесячно переносят в главную книгу.
3.4. Калькуляция себестоимости и закрытие аналитического счета «Откорм»
Калькуляция фактической себестоимости продукции осуществляется на основе данных учета о затратах на производство и выпуске продукции в соотношении с соответствующими плановыми показателями. В процессе калькуляции себестоимости соизмеряются затраты на производство с качеством выпущенной продукции и определяется себестоимость единицы продукции.
В сельском хозяйстве себестоимость производимой продукции рассчитывается в конце года после завершения основных сельскохозяйственных работ. В течение года записи на всех счетах, куда относилась продукция, делаются по плановой стоимости. Только в конце года после калькуляции фактической себестоимости появляется возможность корректировки затрат на всех счетах, куда была отнесена продукция (списание дополнительных затрат при превышении при превышении фактической себестоимости над плановой, либо сторнирование затрат методом «красное сторно» при превышении плановой себестоимости над фактической).
К закрытию счетов учета затрат по откорму свиней приступают только после распределения калькуляционных разниц по растениеводству и переработке его продукции, так как в свиноводстве потребляется значительное количество продукции этих производств. Такая продукция должна быть включена в затраты свиноводства по ее фактической себестоимости.
Закрытие аналитического счета «Откорм» осуществляется на основании калькулирования себестоимости 1 ц прироста живой массы и себестоимости 1 ц живой массы. Себестоимость 1 ц прироста определяют на основе ведомости взвешивания и расчета определения привеса.
Для расчета себестоимости 1 ц прироста живой массы из общей суммы затрат, учтенной по дебету 20 счета вычитают стоимость побочной продукции и делят на количество прироста живой массы.
Валовой прирост живой массы определяют по следующей формуле:
Мк+Мв-Мп-Мн;
где Мк – масса поголовья на конец года;
Мв – масса выбывшего поголовья за год;
Мп – масса поступившего поголовья и приплода;
Мн – масса поголовья на начало года;
Фактические затраты на основную и побочную продукцию за 1999 г. составили 15853540,26 рублей. Стоимость полученного навоза – 27000 рублей.
Общая сумма затрат за вычетом побочной продукции 15826540,26 рублей. Себестоимость 1 ц прироста 15826540,26:9206,9=1718,99 рублей.
Затем определим калькуляционные разницы по себестоимости оприходованного продукта живой массы и спишем разницу между плановой и фактической себестоимостью на соответствующий счет методом «красное сторно».
Таблица 11.
К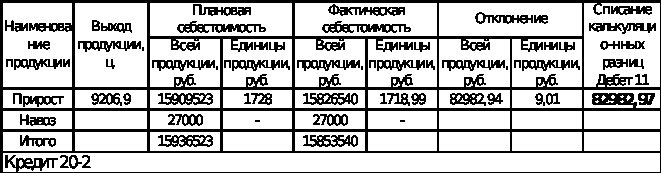
алькуляция
себестоимости
прироста живой
массы и списание
калькуляционных
разниц.
Кроме исчисления себестоимости прироста живой массы по откормочному поголовью определяют себестоимость 1 ц живой массы.
Этот показатель необходим для того, чтобы оценить животных, оставшихся в хозяйстве на конец года и выбывших по различным каналам.
Для расчета себестоимости определяется стоимость свиней на откорме, числящихся на начало года и полученных в течение года и эта стоимость делится на количество живой массы свиней, оставшихся на конец года. По этой себестоимости оценивают всех свиней, находящихся на откорме и выбывших из хозяйства (проданных на мясокомбинаты, населению, отправленных на забой), а также оставшихся на конец года, исходя из их массы.
Определим себестоимость живой массы свиней на откорме.
Таблица12.
Р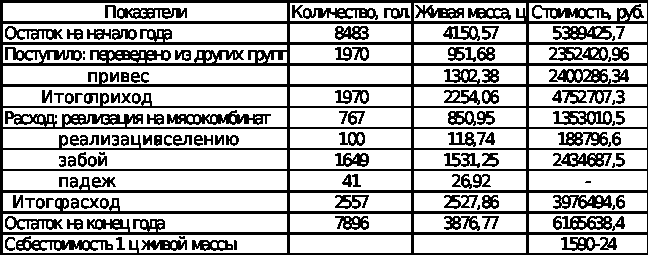
асчет
себестоимости
живой массы
свиней на откорме.
На основании составленного расчета оценивают свиней, оставшихся на коней года и выбывших по различным каналам.
Дебет 46 «Реализация продукции (работ услуг)»
Кредит 11 «Животные на выращивании и откорме» на общую сумму 1541807,1 рублей.
Дебет 20 «Основное производство» субсчет 3 «Промышленное производство».
Кредит 11 «Животные на выращивании и откорме» на сумму 2434687,5 рублей.
3.5.Совершенствование учета затрат и выхода продукции свиноводства.
Одним из важных условий достижения высокого уровня системы ведения бухгалтерского учета на предприятии является не только его правильная организация, но и дальнейшее постоянное совершенствование с учетом всех изменений и нововведений, происходящих в экономике страны.
Учет затрат и калькуляция себестоимости является одним из сложных и важных участков бухгалтерского учета.
Первичный учет и существующая система информации о затратах на производство и калькулирование себестоимости продукции в ЗАО «Шувалово» имеет некоторые недостатки. К ним относятся:
отсутствие графика документооборота, что приводит к нарушению сроков сдачи первичных и сводных документов и своевременности дальнейшего оформления и обработки данных документов;
допускаются нарушения в оформлении документов, особенно внутреннего назначения: часто отсутствуют такие реквизиты, как название предприятия, дата, некоторые натуральные показатели (кормовые единицы, центнеры).
С 1 января 1997 года в соответствии с приказом Министерства сельского хозяйства и продовольствия №215 от 26 июля 1996 года «Об утверждении ведомственных специализированных форм первичных документов» были введены новые формы первичного и сводного учета.
В ЗАО «Шувалово» новые формы первичных документов не используются, более того из-за недостатка типовых бланков документов используются оформленные от руки листы бумаги или приспособленные бланки других документов. Кроме того, многообразие и большой объем данных первичного учета, различные условия их получения и регистрации, многочисленность возникновения исходной первичной информации, значительная сложность процесса заполнения их носителей создают определенные трудности по проведению работы на первой стадии учетного процесса.
Одним из путей совершенствования учета затрат и выхода продукции является устранение недостатков, которые имеют место в ведении бухгалтерского учета в хозяйстве. Главному бухгалтеру необходимо осуществлять строгий и регулярный контроль за ведением первичного, аналитического и сводного учета затрат и выхода продукции.
С 1998 года на предприятии внедрена частичная автоматизация учета. Формы документов разрабатываются программистом. Администрация не