Анализ ЗАО Шувалово
При приеме на работу все работники обязаны проходить медицинский осмотр в соответствии с Приказом министерства здравоохранения РФ №90 от 14.03.96 и актов предписания СЭС. Кроме того, ежегодный медосмотр проходят в среднем 300 человек – механизаторы, электромонтеры, операторы свиноводства, доярки, слесаря, ветработники, зоотехники, работники мясоперерабатывающего и убойного цехов, продавцы, лаборанты. Ответственность за проведение медосмотра несет руководитель предприятия.
Обеспеченность работников спецодеждой, санодеждой и спецобувью на предприятии соответствует нормам. Работникам, связанным с вредными условиями труда спецжиры по норме 0,5 л молока за 1 отработанный день. Однако не соблюдается правило выдачи молока на рабочем месте, а выдаются талоны на молоко, которые отовариваются в поселке. В душевых используется мыло, а в Центральной ремонтной мастерской применяется специальная паста.
Состояние трудовой дисциплины можно признать удовлетворительным. За нарушение трудовой дисциплины работники лишаются премий, в установленных размерах согласно Положения по оплате труда.
В ЗАО «Шувалово» не проводится трехступенчатый контроль за состоянием охраны труда. Состояние и исправность используемых в производстве машин и механизмов признается удовлетворительным. На некоторых машинах и механизмах отсутствуют ограждения, предохранительные приспособления, что увеличивает возможность возникновения производственных травм, аварий.
В хозяйстве имеется электроцех, разработана инструкция по электробезопасности 1 группы допуска. Все лица, у которых возможно соприкосновение с электрооборудованием, проходят инструктаж по противопожарной безопасности; установлена молниезащита производственных помещений. Один раз в полгода создается комиссия для проверки состояния производственных помещений, проверяются здания, склады, склад ГСМ, автозаправочная станция.
На цехах создана служба микроклимата, которая включает в себя приточную вентиляционную систему, состоящую из комплексов оборудования марки «Климат–45» и «Климат–47», которые состоят из 10 электровентиляторов ВО – 7 и станции автоматического управления. Вентиляторы взаимосвязаны в работе с калориферами КФСО и КСК–9 в единую вентиляционно-отопительную систему.
Для производственной деятельности на предприятии используется автокраны, автогидроподъемники, сосуды, работающие под давлением, котельная. В установленные сроки производится как полное, так и частичное освидетельствование данных механизмов.
В подразделениях хозяйства имеются санитарно-бытовые помещения, находящиеся в исправном состоянии и соответствующие санитарно-гигиеническим нормам (5 душевых, 25 умывальников, 28 гардеробов).
На предприятии проводятся определенные мероприятия по предупреждению и ослаблению производственных факторов. Так, в животноводстве осуществляется травление крыс, уничтожение микрофлоры, дезинфекция помещений, животным делаются прививки против болезней, для лечения применяются высокотоксичные химикаты.
Несоблюдение основных правил техники безопасности, либо неправильность машин и оборудования могут служить причинами травматизма и несчастных случаев на производстве. За последние 5 лет в ЗАО «Шувалово» произошло 54 несчастных случая, из них 8 в 1995 году, по 12 в 1996 и 1997 годах, 13 – 1998 году, 9 случаев в 1999 году, в основном это вывихи и ранения.
Таблица .
Р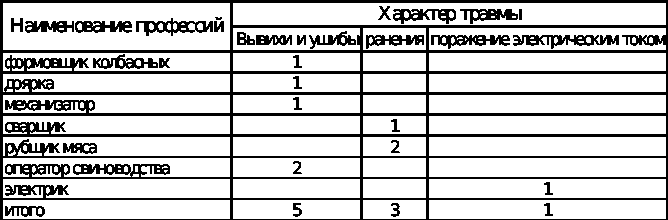 аспределение
несчастных
случаев по
профессии и
характеру.
За последний год большую часть несчастных случаев составляют вывихи и ушибы (5), в основном из-за невнимательности и неосторожности. В целом количество несчастных случаев по годам изменяется незначительно.
На основании статистических отчетов по форме 7-Твн определяются показатели травматизма, которые определяют количество и тяжесть травм, произошедших в ЗАО «Шувалово» за последние 5 лет.
Таблица .
П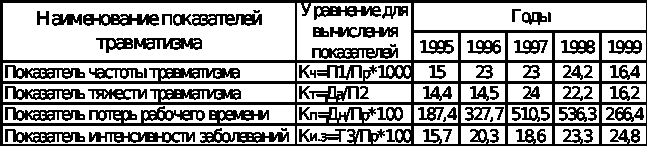 оказатели
травматизма
в ЗАО «Шувалово».
Где П1 – число пострадавших с утратой трудоспособности на срок более 1 рабочего дня и со смертельным исходом, чел.
Пр – среднесуточное число работающих, чел.
Дн – число человеко-дней нетрудоспособности у всех пострадавших за учетный период, ч.-дн.
П2 – число пострадавших за учетный период с утратой трудоспособности на срок более 1 дня без учета погибших, чел.
Т3 – количество случаев заболевания за учитываемый период.
Таким образом показатель травматизма, отражающий строку травматизма колеблется по годам от 15 до 24,2, при этом в 1999 году он составил 16,4. Показатель тяжести травматизма характеризует среднюю длительность временной нетрудоспособности. Данный показатель в 1999 году составил 16,2.
Наиболее полно состояние травматизма характеризует показатель потерь рабочего времени, наибольшее значение который достиг в 1998 году и составил 536,3.
В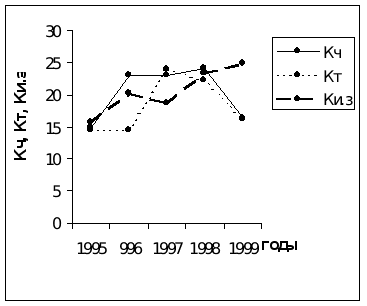
еличина
показателя
интенсивности
заболеваний
изменяется
незначительно.
Рис. 1. Показатели травматизма, показатель тяжести травматизма, показатель интенсивности заболеваний.
Р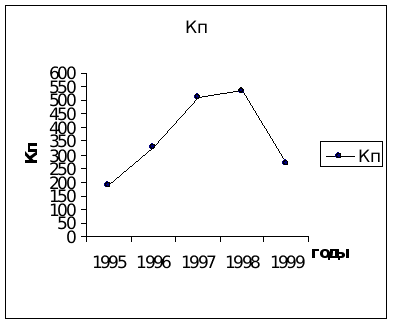
ис.
2. Показатель
потерь рабочего
времени (Кп).
Все несчастные случаи связаны с материальными затратами, к которым можно отнести выплаты по листу нетрудоспособности, стоимость испорченного оборудования, инструмента, испорченных материалов, стоимость разрушенных зданий, сооружений и ряд других расходов.
Таблица .
М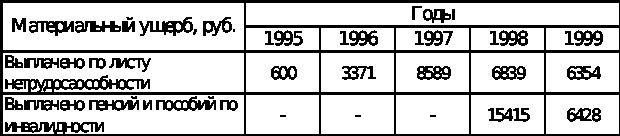
атериальные
последствия
несчастных
случаев.
В результате несчастных случаев предприятие несет ущерб, в основном из-за выплат по листам нетрудоспособности. Увеличение денежных выплат по листам нетрудоспособности связано прежде всего с инфляционными процессами.
Для улучшения условий труда, снижения травматизма необходимо проводить мероприятия по безопасности труда, а также выделять средства на решение экологических проблем.
Таблица .
З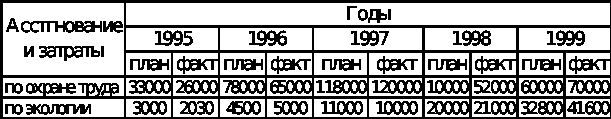
атраты
на номенклатурные
мероприятия
по охране труда
и экологии по
всем источникам
финансирования.
Так, в ЗАО «Шувалово» затраты по охране труда в 1999 году составили 70000 рублей – это затраты на спецодежду, санодежду, спецобувь и другие расходы. Предприятие осуществляет также затраты на экологию, которые включают в себя 10%-ные отчисления за загрязнение окружающей среды, платежи за право пользоваться недрами, отчисления на воспроизводство минерально-сырьевой базы и затраты на охрану природы (экологические и природно-ресурсные платежи).
Общий экологический ущерб, получение вследствие травматизма и заболеваний, складывается из материальных и социальных потерь. Суть определения общего экономического ущерба (в обоих случаях) сводится к исчислению величины ущерба (в денежном выражении) в расчете на один случай и на один день нетрудоспособности. Общий экономический ущерб, вызванный травматизмом, определяют по формуле:
Э=Му+Мм+Мс, где
Э – величина общего экономического ущерба, вызванного травматизмом, руб.; рабочего времени, руб.
Му – условные потери (потери, связанные с недополучением продукции вследствие потери зданий и т.д.) руб.
Мс – социальные потери (связанные с выплатой пособий по временной нетрудоспособности, пенсии вследствие потери трудоспособности на производстве, затраты на лечение), руб.
В свою очередь эти потери определяются по формуле:
Му=В/Тр Дт;
Мм=Ми+Мзд+Мрем;
Мс=Мб+Мп+Ма.л
где В – стоимость валовой продукции, тыс. руб.
Тр – число отработанных дней в хозяйстве, тыс. чел.-дн.
Дт – число дней временной нетрудоспособности, вызванной травматизмом, связанным с производством.
Материальных потерь, связанных с выводом из строя техники, оборудования, зданий и т.д. за последние 5 лет на предприятии не было.
Мб – выплата пособий по больничным листам лицам, получившим травмы, руб.
Ма.л – затраты на амбулаторные лечения, руб., которые в свою очередь определяются по формуле:
Ма.л=2Н Т, где
Т – стоимость одного посещения (20% от минимальной заработной платы).
Н – число травмированных за отчетный период с утратой трудоспособности на срок более одного рабочего дня.
Представим результаты сделанных расчетов в таблице:
Таблица .
Э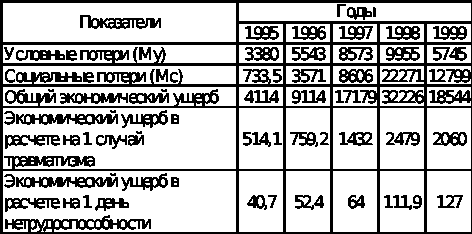
кономические
последствия
травматизма
и заболеваемости.
В период с 1995 по 1999 годы условные потери увеличиваются, а в1998 году достигли наибольшей величины в связи с увеличением дней нетрудоспособности, вызванных травматизмом на производстве. Социальные потери также имеют тенденцию к росту, что обусловлено инфляционными процессами. Это ведет за собой и рост экономического ущерба как в расчете на один случай травматизма, так и на один день нетрудоспособности.
Общий экономический ущерб, вызванный заболеваниями на производстве вследствие неудовлетворительных условий труда, определяют по формуле:
Э=0,3 (В/Тр Дз+Мб+Мэ)
где Э – величина общего экономического ущерба, вызванного заболеваниями, руб.
Дз – число дней временной нетрудоспособности, вызванных заболеваниями, связанными с производством.
Мб – выплата пособий по больничным листам, руб.
Мз – затраты по предупреждению заболеваний, руб.
Т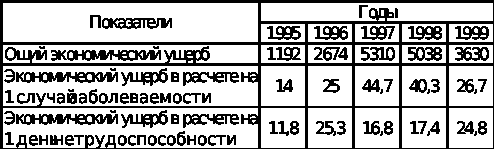
аблица
.
Экономические последствия заболеваний.
За последние 5 лет общий экономический ущерб, вызванный заболеваниями, увеличился вследствие роста стоимости валовой продукции, увеличение количества отработанных человеко-дней временной нетрудоспособности, а также вследствие инфляционных процессов.
В настоящее время очень важной проблемой является экологи, поэтому хозяйству необходимо значительное внимание уделять решению экологических проблем, следить за состоянием окружающей среды. На состояние экологии большое влияние оказывает характеристика почв, рельеф местности, озеленение территории.
Территория хозяйства характеризуется пестротой почвенного покрова. Наибольший удельный вес от общей земельной площади занимают дерново-подзолистые почвы – 74%. В системе мероприятий по подъему культуры земледелия одним из решающих факторов является защита почв от эрозии. По данным почвенного обследования подверженные водной эрозии сельхоз. угодья занимают 4,8% от всей площади хозяйства.
Для обеспечения водой на территории хозяйства находятся 6 артезианских скважин, 2 водонапорные башни, проведены сети водопровода и канализации. Предприятие имеет лицензию на добычу подземных вод.
Связь с областным центром осуществляется по дороге с асфальтобетонным покрытием Кострома – Холм – Шувалово. Свинофабрика расположена на территории акционерного общества, а ферма КРС – в поселке.
Для очистки навозных стоков свиноводческого комплекса в хозяйстве применяют очистные сооружения с использованием биологических трудов.
Данная система очистки воды действует с 1982 года, является эффективным безотходным производством, способным в значительной мере обеспечить потребности хозяйства в органических удобрениях и чистой воде.
Технология очистки навозных стоков заключается в следующем. Стоки из свинарников с помощью гидросмыва направляются в навозосборники, откуда насосной станцией по напорному коллектору перекачиваются в первую ступень очистки – горизонтальные отстойники. Твердая фракция задерживается в отстойниках, а жидкая – самотеком через дренажные каналы по трубопроводу поступает в пруд-накопитель. Затем стоки проходят через все пруды и опять используются на хозяйственные цели. Контроль за работой всей системы очистных сооружений осуществляется в соответствии с результатами анализа стоков по санитарным, гидрохимическим и гидробиологическим показателям в лаборатории. Такая система очистки стоков позволяет сохранить окружающую среду от загрязнения.
Для хранения органических удобрений на предприятии имеется навозохранилище, а из навоза изготавливается торфяной компост. Минеральные удобрения и ядохимикаты хранятся в специальных складах с соблюдением требований безопасности.
Большой вред окружающей среде наносят выхлопные газы автотранспорта. Для стоянки личного автотранспорта на территории предприятия отведено специальное место.
Руководители предприятий должны проявлять особое внимание к экологическим проблемам. Нельзя забывать, что в стремлении получить максимальную прибыль в условиях рыночных отношений можно, пренебрегая требованиями агроэкологических законов и закономерностей, нарушить в окружающей среде экологическое равновесие. Одним из показателей безопасности труда в хозяйстве является состояние пожарной охраны и мероприятий, проводимых по предотвращению пожаров. В ЗАО»Шувалово» обеспеченность средствами пожаротушения только на 60%. На предприятии имеется пожарно-сторожевая охрана, которая осуществляет круглосуточное дежурство.
В целом на основании проведенного анализа можно сделать вывод о том, что состояние охраны труда и экологии в ЗАО «Шувалово» удовлетворительно, однако необходимо провести мероприятия, направленные на улучшение условий труда, снижения травматизма и заболевания работников, улучшение экологического состояния территории, а именно:
начальникам служб своевременно и качественно проводить целевые инструктажи на особо опасных работах с оформлением наряда допуска к ним;
инженеру по охране труда: организовать обучение работников предприятия по 32-часовой программе с приемом зачета, оборудовать кабинет по охране труда и безопасности дорожного движения, организовать трехступенчатый контроль за состоянием охраны труда и экологии;
лицам, ответственным за организацию работ по охране труда проводить агитационную работу и следить за дисциплиной труда;
главному бухгалтеру: рационально организовать учет и контроль за правильной эксплуатацией действующих объектов и других средств, предназначенных для охраны природы; оказывать всемерное содействие специалистам предприятия в своевременном осуществлении природоохранных мер, следить за своевременным и правильным формированием и использованием финансовых ресурсов на природоохранные мероприятия;
экономисту: обеспечить тесную взаимосвязь планирования природоохранных мероприятий с планированием экономического и социального развития предприятия в целом, проводить расчет экономической эффективности и окупаемости затрат на осуществление мер по охране труда и экологии;
директору предусмотреть увеличение ассигнований на экологию.
Выполнение вышеперечисленных мероприятий позволит улучшить условия труда, снизить уровень травматизма и заболеваний, увеличить производительность труда, что приведет к росту доходов и улучшению финансового состояния предприятия.
СОДЕРЖАНИЕ.
Введение 3
Теоретические проблемы совершенствования учета затрат и калькуляции себестоимости свинины 5
Краткая экономическая характеристика ЗАО «Шувалово» 14
Совершенствование учета затрат и выхода продукции свиноводства 26
3.1. Роль и задачи учета 26
3.2. Первичный и сводный учет затрат и выхода продукции 28
3.3. Синтетический и аналитический учет затрат и выхода продукции 35
3.4. Калькуляция себестоимости и закрытие аналитического счета «Откорм» 40
3.5. Совершенствование учета затрат и выхода продукции свиноводства 43
Анализ производства и себестоимости свинины 48
4.1. Анализ производства свинины 48
4.2. Анализ себестоимости продукции свиноводства 56
4.3. Резервы снижения себестоимости продукции свиноводства 62
Безопасность и экологичность работы 65
Выводы и предложения 77
Библиографический список 81
Приложения 84
Производственный отчет по животноводству за 1999 г.
З
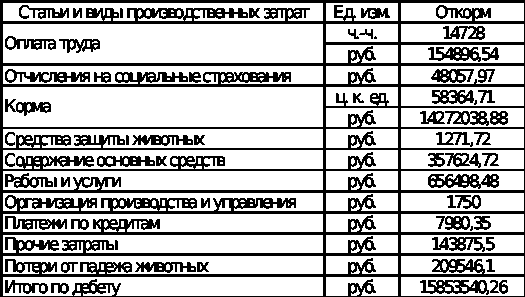
атраты на производство продукции свиноводства (дебет 20-2)В
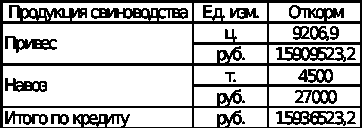
ыход продукции свиноводства (кредит счета 20-2)
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
Положение о составе затрат по производству и реализации продукции (работ услуг), включаемых в себестоимость продукции (работ, услуг) и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли.
Ф.А. Абрамов, С.В. Бодрикова
Организация управления учета в сельском хозяйстве. // Экономика с.-х. и перерабатывающих предприятий: - 1999 г. - №1.
Албанов Р.А. Основные причины роста и искажения себестоимости продукции животноводства // Экономика сельскохозяйственных и перерабатывающих предприятий. – 1998 г. – №2
Андреев В.К. Правовое регулирование бухгалтерского учета. // Бухгалтерский учет. – 1997 г. – №6.
Баконов М.И. Шеремет А.Д. Теория экономического анализа – Москва «Финансы и статистика» 1995 г.
Безруких П.С. «Бухгалтерский учет». – «Финансы и статистика», 1996 г.
Белов С.В. и др. Охрана труда в животноводстве, М., Высшая школа, 1991 г.
Белый И.Н. Калькуляция себестоимости продукции в сельском хозяйстве. – Минск «Высшая школа», 1990 г.
Беляков Т.И. Охрана труда. М. – Агропромзидат. 1990 г.
Бергольц С.Б. Экономический анализ деятельности организаций и объединений – Москва «Финансы и статистика» 1981 г.
Быкова С.М. Новый подход к калькуляции себестоимости: опыт развитых стран. // Бухгалтерский учет. – 1997 г. – №7.
Васин Ф.П. К вопросу о классификации затрат на производство // Бухгалтерский учет. – 1995. – №4.
Вещунова Н.Л., Фомина Л.Ф. Бухгалтерский учет и налогообложение. М. – Издательский торговый центр «Герда», 1999 г.
Глушков И.Е. Бухгалтерский учет на современных предприятиях. – «Экор», г. Новосибирск, 1995 г.
Гоголев В.А. Проблемы учета затрат на производстве. // Бухгалтерский учет. – 1996 г. – №12.
Голованов А.А. Учет на предприятиях АПК. // Бухгалтерский учет. – 1996. – №5.
Данилан А.А. Бухгалтерский учет на сельскохозяйственных предприятиях. // Бухгалтерский учет. – 1997 г. – №1.
Добрынин В.А. Экономика сельского хозяйства. М. – Агропромиздат. 1990 г.
Додонов А.А. Об учете затрат на производство. // Бухгалтерский учет. – 1995 г. – №2.
Зотов В.И. и др. Охрана труда в агропромышленном производстве, М., 1991 г.
Камышанов И.И. Практикум по бухгалтерскому учету. М. – Экономика. 1995 г.
Козлов С.П. Бухгалтерский учет и отражение в учетной политике затрат на производство. // Главбух. – 1996 г. – №8.
Козлова Е.П. Бухгалтерский учет и отражение в учетной политике затрат на производство. // Главный бухгалтер. – 1998. – №8.
Козлова Е.П., Парашутин Н.В. Бухгалтерский учет «Финансы и статистика», –1996 г.
Кондраков Н.П. Бухгалтерский учет. М.– Инфра – М. 1997 г.
Медведев А.Н. Медведева Т.В. Практическая бухгалтерия от создания до ликвидации организации. М. – Инфра – М. – 1997 г.
Николаева С.А. Формирование себестоимости в современных условиях. // Бухгалтерский учет. –1997 г. №11.
Пизенгольц М.З. Варава А.П. Бухгалтерский учет в сельском хозяйстве. М. – «колос», 1993 г.
Пирожкова Н.А. Проблема ценообразования и учет затрат.// Бухгалтерский учет. – 1996. - №1
Проскурин С.П. Десять вопросов на тему автоматизации // Бухгалтер и компьютер. – 1998. - №10
Разъяснения по применению Положения о составе затрат. // Бухгалтерский учет. – 1995. - №10
Рахмат З., Шеремет А. Бухгалтерский учет в рыночной экономике. М – Инфра, 1996г.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия – Минск: ООО «Новое знание», 1999г.
Стуков С.А. И все таки производственный, а не управленческий учет. // Бухгалтерский учет. – 1997 г. – №2.
Чангли Д.Ф., Хисматуллин Д.И. Об управлении производственными затратами на предприятии. // Бухгалтерский учет. – 1997 г. – №2.
Шкрабак В.С., Казлецкая Т.К. Охрана труда. – М.:Агропромиздат, 1989г.
Шуреметов Е.Л. Автоматизация учета: системные и технические нюансы. // Бухгалтер и компьютер. – 1998. – №1
Overview
Лист1Лист2
Лист3
Лист4
Лист5
Лист7
Лист6
Sheet 1: Лист1
| Показатели | Годы | В среднем за 1997 - 1999 гг. | В среднем по области за 1999 г. | ||
| 1997 | 1998 | 1999 | |||
| Валовая продукция, тыс. руб. | 4287.00 | 4390 | 5155 | 4610.67 | 371.2 |
| Денежная выручка, тыс. руб. | 19463.00 | 25919 | 50431 | 31937.67 | 2503.8 |
| Валовой доход, тыс. руб. | 3899.00 | 9574 | 22085 | 11852.67 | 671.0 |
| Прибыль (убыток) от реализации, тыс. руб. | -3194.48 | -1533 | 7868 | 1046.84 | -155.9 |
| Среднегодовое количество работников, чел. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||