Сущность нормативного метода учета "директ-костинг"
– 4,62 т. – материалы, поступившие 02.01.2001 (всего размер партии = 5 т.) по цене 951 руб. за тонну на сумму = 4,62 Ч 951 = 4393,6 руб.
Остаток материалов, поступивших 02.01.2001 = 5 – 4,62 = 0,38 т.
Итого фактическая себестоимость материалов, отпущенных в цех 1 для производства продукции А по методу ФИФО = 8500 + 4393,6 = 12893,6 руб.
– Фактическая себестоимость материалов, отпущенных в цех 2 и использованных для производства продукции B по методу ФИФО:
Всего в цех 2 для производства продукции B было отпущено 14,53 т. материалов, в том числе:
– 0,38 т. – остаток материалов, поступивших 02.01.2001, по цене 951 руб. за тонну на сумму = 0,38 Ч 951 = 361,4 руб.
– 10 т. – материалы, поступившие 05.01.2001 по цене 875 руб. за тонну на сумму 8750 руб.
– 4,15 т. – материалы, поступившие 06.01.2001 (всего размер партии = 8 т.) по цене 958 руб. за тонну на сумму = 4,15 Ч 958 = 3975,7 руб.
Остаток материалов, поступивших 06.01.2001 = 8 – 4,15 = 3,85 т.
Итого фактическая себестоимость материалов, отпущенных в цех 2 для производства продукции B по методу ФИФО = 361,4 + 8750 + 3975,7 = 13087,1 руб.
– Фактическая себестоимость материалов, отпущенных в цех 3 и использованных для производства продукции С по методу ФИФО:
Всего в цех 3 для производства продукции С было отпущено 18,85 т. материалов, в том числе:
– 3,85 т. – остаток материалов, поступивших 06.01.2001, по цене 958 руб. за тонну на сумму = 3,85 Ч 958 = 3688,3 руб.
– 3 т. – материалы, поступившие 08.01.2001 по цене 740 руб. за тонну на сумму 2220 руб.
– 5 т. – материалы, поступившие 09.01.2001 по цене 899 руб. за тонну на сумму 4495 руб.
– 7 т. – материалы, поступившие 11.01.2001 (всего размер партии = 10 т.) по цене 920 руб. за тонну на сумму = 7 Ч 920 = 6440 руб.
Остаток материалов, поступивших 11.01.2001 = 10 – 7 = 3 т.
Итого фактическая себестоимость материалов, отпущенных в цех 3 для производства продукции С по методу ФИФО = 3688,3 + 2220 + 4495 + 6440 = 16843,3 руб.
3. При использовании метода ЛИФО предполагается, что материалы, поступившие последними, передаются в производство первыми. Если материалы были куплены партиями, то сначала передается в производство последняя партия материалов, затем предпоследняя и т.д. Если материалов в последней партии недостаточно, то списывается часть материалов из предпоследней.
В данном случае:
По исходным данным, материалы отпущены в производство 15.01.2001.
– Фактическая себестоимость материалов, отпущенных в цех 1 и использованных для производства продукции А по методу ЛИФО:
Всего в цех 1 для производства продукции А было отпущено 14,62 т. материалов, в том числе:
– 8 т. – материалы, поступившие 12.01.2001 по цене 953 руб. за тонну на сумму 7624 руб.
– 6,62 т. – материалы, поступившие 11.01.2001 (всего размер партии = 10 т.) по цене 920 руб. за тонну на сумму = 6,62 Ч 920 = 6090,4 руб.
Остаток материалов, поступивших 11.01.2001 = 10 – 6,62 = 3,38 т.
Итого фактическая себестоимость материалов, отпущенных в цех 1 для производства продукции А по методу ЛИФО = 7624 + 6090,4 = 13714,4 руб.
– Фактическая себестоимость материалов, отпущенных в цех 2 и использованных для производства продукции B по методу ЛИФО:
Всего в цех 2 для производства продукции B было отпущено 14,53 т. материалов, в том числе:
– 3,38 т. – остаток материалов, поступивших 11.01.2001, по цене 920 руб. за тонну на сумму = 3,38 Ч 920 = 3109,6 руб.
– 5 т. – материалы, поступившие 09.01.2001 по цене 899 руб. за тонну на сумму 4495 руб.
– 3 т. – материалы, поступившие 08.01.2001 по цене 740 руб. за тонну на сумму 2220 руб.
– 3,15 т. – материалы, поступившие 06.01.2001 (всего размер партии = 8 т.) по цене 958 руб. за тонну на сумму = 3,15 Ч 958 = 3017,7 руб.
Остаток материалов, поступивших 06.01.2001 = 8 – 3,15 = 4,85 т.
Итого фактическая себестоимость материалов, отпущенных в цех 2 для производства продукции B по методу ЛИФО = 3109,6 + 4495 + 2220 + 3017,7 = 12842,3 руб.
– Фактическая себестоимость материалов, отпущенных в цех 3 и использованных для производства продукции С по методу ЛИФО:
Всего в цех 3 для производства продукции С было отпущено 18,85 т. материалов, в том числе:
– 4,85 т. – остаток материалов, поступивших 06.01.2001, по цене 958 руб. за тонну на сумму = 4,85 Ч 958 = 4646,3 руб.
– 10 т. – материалы, поступившие 05.01.2001 по цене 875 руб. за тонну на сумму 8750 руб.
– 4 т. – материалы, поступившие 02.01.2001 (всего размер партии = 5 т.) по цене 951 руб. за тонну на сумму = 4 Ч 951 = 3804 руб.
Остаток материалов, поступивших 02.01.2001 = 5 – 1 = 4 т.
Итого фактическая себестоимость материалов, отпущенных в цех 2 для производства продукции B по методу ЛИФО = 4646,3 + 8750 + 3804 = 17200,3 руб.
Задача 2
Начислить амортизацию за январь 2001 года по основным средствам завода:
1. Линейным способом – по всем основным средствам;
2. Способом уменьшаемого остатка – по зданию заводоуправления;
3. Способом списания стоимости по сумме чисел лет срока полезного использования – по зданию цеха № 1;
4. Способом списания стоимости пропорционально объему выпущенной продукции – по оборудованию цехов.
| № п/п | Наименование объекта |
Первоначальная стоимость, руб. |
Дата ввода в эксплуатацию |
Срок полезного использования |
| 1 | Здание заводоуправления | 850000 | 01.11.1997 | 25 |
| 2 | Здание цеха №1 | 134775 | 01.02.1998 | 30 |
| 3 | Здание цеха №2 | 152793 | 01.02.1998 | 30 |
| 4 | Здание цеха №3 | 112432 | 01.02.1998 | 30 |
| 5 | Оборудования цеха №1 | 25000 | 01.01.1997 | 10 |
| 6 | Оборудования цеха №2 | 35000 | 01.01.1997 | 10 |
| 7 | Оборудования цеха №3 | 40000 | 01.01.1998 | 10 |
Объем выпущенной продукции в январе текущего года составил в первом цехе – 1060 единиц продукции А; во втором цехе – 2640 единиц продукции В; в третьем – 2500 единиц продукции С.
Цех 1 рассчитан на производство 2800 единиц продукции, 2-ой – 3000 единиц продукции, 3-ий – 3500 единиц продукции.
При расчете суммы амортизации способом уменьшаемого остатка и способом списания стоимости по сумме числе лет срока полезного использования рекомендуется использовать следующую таблицу:
| Год | Первоначальная стоимость | Годовая сумма амортизации | Накопленный износ | Остаточная стоимость |
В учете для целей решения сквозной задачи, отразить суммы начисленной амортизации, рассчитанные линейным способом.
Решение:
В бухгалтерском учете, согласно Положению по бухгалтерскому учету «Учет основных средств» (ПБУ 6/01) предприятия могут производить начисление амортизации по каждой из групп однородных предметов одним из четырех предусмотренных способов:
Линейным способом;
Способом уменьшаемого остатка;
Способом списания стоимости по сумме чисел лет срока полезного использования;
Способом списания стоимости пропорционально объему выпущенной продукции (работ, услуг).
Начисление износа по каждому объекту основных средств начинается с 1-го числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учету.
Амортизация начисляется до тех пор, пока стоимость этого объекта будет полностью погашена, либо до того момента, когда он будет списан с бухгалтерского учета.
1. Начислим амортизацию за январь 2001 г. по основным средствам завода линейным способом – по всем основным средствам:
При использовании линейного способа годовая сумма амортизации объекта основных средств определяется, исходя из первоначальной стоимости объекта и нормы амортизации, рассчитанной на основе срока полезного использования этого объекта:
 ,
где
Am – годовая сумма амортизационных отчислений.
Т – срок полезного использования объекта (в целых годах).
Cm – первоначальная стоимость объекта основных средств.
m – номер года от начала срока использования объекта основных средств (m і 1).
Начисление амортизации таким способом предполагает равномерность перенесения стоимости актива на затраты в течение срока полезного использования.
В данном случае:
Начислим амортизацию за январь 2001 года по всем основным средствам завода и соответствующие показатели используем при решении сквозной задачи:
1.1. Здание заводоуправления:
– Первоначальная стоимость объекта С (1) = 850000 руб.
– Срок полезного использования объекта (в целых годах) Т (1) = 25 лет.
▪ Годовая сумма амортизационных отчислений составляет:
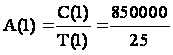 = 34000 руб. в год.
▪ Соответственно, месячная сумма амортизационных отчислений (в т.ч. и за январь 2001 г.) по зданию заводоуправления составляет:
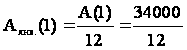 = 2833,3 руб.
1.2. Здание цеха № 1:
– Первоначальная стоимость объекта С (2) = 134775 руб.
– Срок полезного использования объекта (в целых годах) Т (2) = 30 лет.
▪ Годовая сумма амортизационных отчислений составляет:
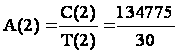 = 4492,5 руб. в год.
▪ Соответственно, месячная сумма амортизационных отчислений (в т.ч. и за январь 2001 г.) по зданию цеха № 1 составляет:
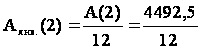 = 149,8 руб.
1.3. Здание цеха № 2:
– Первоначальная стоимость объекта С (3) = 152793 руб.
– Срок полезного использования объекта (в целых годах) Т (3) = 30 лет.
▪ Годовая сумма амортизационных отчислений составляет:
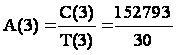 = 5093,1 руб. в год.
▪ Соответственно, месячная сумма амортизационных отчислений (в т.ч. и за январь 2001 г.) по зданию цеха № 2 составляет:
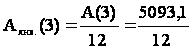 = 424,4 руб.
1.4. Здание цеха № 3:
– Первоначальная стоимость объекта С (4) = 112432 руб.
– Срок полезного использования объекта (в целых годах) Т (4) = 30 лет.
▪ Годовая сумма амортизационных отчислений составляет:
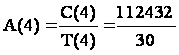 = 3747,7 руб. в год.
▪ Соответственно, месячная сумма амортизационных отчислений (в т.ч. и за январь 2001 г.) по зданию цеха № 3 составляет:
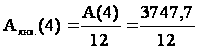 = 312,3 руб.
1.5. Оборудование цеха № 1:
– Первоначальная стоимость объекта С (5) = 25000 руб.
– Срок полезного использования объекта (в целых годах) Т (5) = 10 лет.
▪ Годовая сумма амортизационных отчислений составляет:
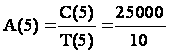 = 2500 руб. в год.
▪ Соответственно, месячная сумма амортизационных отчислений (в т.ч. и за январь 2001 г.) по оборудованию цеха № 1 составляет:
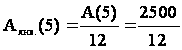 = 208,3 руб.
1.6. Оборудование цеха № 2:
– Первоначальная стоимость объекта С (6) = 35000 руб.
– Срок полезного использования объекта (в целых годах) Т (6) = 10 лет.
▪ Годовая сумма амортизационных отчислений составляет:
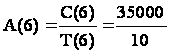 = 3500 руб. в год.
▪ Соответственно, месячная сумма амортизационных отчислений (в т.ч. и за январь 2001 г.) по оборудованию цеха № 2 составляет:
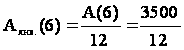 = 291,7 руб.
1.7. Оборудование цеха № 3:
– Первоначальная стоимость объекта С (6) = 40000 руб.
– Срок полезного использования объекта (в целых годах) Т (6) = 10 лет.
▪ Годовая сумма амортизационных отчислений составляет:
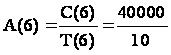 = 4000 руб. в год.
▪ Соответственно, месячная сумма амортизационных отчислений (в т.ч. и за январь 2001 г.) по оборудованию цеха № 3 составляет:
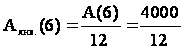 = 333,3 руб.
2. Начислим амортизацию по зданию заводоуправления за январь 2001 г. способом уменьшаемого остатка:
При способе уменьшаемого остатка годовая сумма амортизационных отчислений определяется, исходя не из первоначальной стоимости, как при линейном способе, а из остаточной стоимости основного средства на начало соответствующего года:
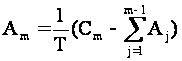 ,
где
Am – годовая сумма амортизационных отчислений.
Т – срок полезного использования объекта (в целых годах).
Cm – первоначальная стоимость объекта основных средств.
 – величина
накопленной
амортизации
на начало m-го
периода (год,
месяц и т.д.).
При применении этого способа начисления амортизации часть первоначальной стоимости актива останется недоамортизированной по истечении срока его полезного использования. Чтобы избежать этого норма амортизации при данном способе может быть увеличена на коэффициент ускорения (при применении коэффициента ускорения равного 2 актив амортизируется полностью).
В данном случае:
Начислим амортизацию за январь 2001 года по зданию заводоуправления способом уменьшаемого остатка:
– Первоначальная стоимость объекта С = 850000 руб.
– Срок полезного использования Т = 25 лет.
– Дата ввода в эксплуатацию объекта – 01.11.1997 г.
Следовательно:
Представим начисление амортизации способом уменьшаемого остатка в следующей таблице:
Расчет амортизационных отчислений способом уменьшаемого остатка
|
Годы полезного использов. |
Расчет амортизационных отчислений без коэффициента ускорения |
Расчет амортизационных отчислений с коэффициентом ускорения = 2 |
||||
|
Остаточная стоимость на начало года, руб. |
Сумма амортизац. отчислений за год, руб. |
Остаточная стоимость на конец года, руб. |
Остаточная стоимость на начало года, руб. |
Сумма амортизац. отчислений за год, руб. |
Остаточная стоимость на конец года, руб. |
|
| 1 | 850000,0 | 34000,0 | 816000,0 | 850000,0 | 68000,0 | 782000,0 |
| 2 | 816000,0 | 32640,0 | 783360,0 | 782000,0 | 62560,0 | 719440,0 |
| 3 | 783360,0 | 31334,4 | 752025,6 | 719440,0 | 57555,2 | 661884,8 |
| 4 | 752025,6 | 30081,0 | 721944,6 | 661884,8 | 52950,8 | 608934,0 |
| 5 | 721944,6 | 28877,8 | 693066,8 | 608934,0 | 48714,7 | 560219,3 |
| 6 | 693066,8 | 27722,7 | 665344,1 | 560219,3 | 44817,5 | 515401,8 |
| 7 | 665344,1 | 26613,8 | 638730,4 | 515401,8 | 41232,1 | 474169,6 |
| 8 | 638730,4 | 25549,2 | 613181,1 | 474169,6 | 37933,6 | 436236,0 |
| 9 | 613181,1 | 24527,2 | 588653,9 | 436236,0 | 34898,9 | 401337,2 |
| 10 | 588653,9 | 23546,2 | 565107,7 | 401337,2 | 32107,0 | 369230,2 |
| 11 | 565107,7 | 22604,3 | 542503,4 | 369230,2 | 29538,4 | 339691,8 |
| 12 | 542503,4 | 21700,1 | 520803,3 | 339691,8 | 27175,3 | 312516,4 |
| 13 | 520803,3 | 20832,1 | 499971,2 | 312516,4 | 25001,3 | 287515,1 |
| 14 | 499971,2 | 19998,8 | 479972,3 | 287515,1 | 23001,2 | 264513,9 |
| 15 | 479972,3 | 19198,9 | 460773,4 | 264513,9 | 21161,1 | 243352,8 |
| 16 | 460773,4 | 18430,9 | 442342,5 | 243352,8 | 19468,2 | 223884,6 |
| 17 | 442342,5 | 17693,7 | 424648,8 | 223884,6 | 17910,8 | 205973,8 |
| 18 | 424648,8 | 16986,0 | 407662,8 | 205973,8 | 16477,9 | 189495,9 |
| 19 | 407662,8 | 16306,5 | 391356,3 | 189495,9 | 15159,7 | 174336,2 |
| 20 | 391356,3 | 15654,3 | 375702,1 | 174336,2 | 13946,9 | 160389,3 |
| 21 | 375702,1 | 15028,1 | 360674,0 | 160389,3 | 12831,1 | 147558,2 |
| 22 | 360674,0 | 14427,0 | 346247,0 | 147558,2 | 11804,7 | 135753,5 |
| 23 | 346247,0 | 13849,9 | 332397,1 | 135753,5 | 10860,3 | 124893,2 |
| 24 | 332397,1 | 13295,9 | 319101,3 | 124893,2 | 9991,5 | 114901,8 |
| 25 | 319101,3 | 12764,1 | 306337,2 | 114901,8 | 9192,1 | 105709,6 |
| Итого | 543662,8 | 744290,4 | ||||
|
Итого, % к ст-ти перв. |
63,96 | 87,56 | ||||
– Дата ввода в эксплуатацию здания заводоуправления – 01.11.1997 г.
Сумма амортизации за 4-й год эксплуатации с 01.11.2000 г. по 01.11.2001 г. составляет 30081,0 руб.
Следовательно,
сумма амортизации
за январь 2001 г.
по зданию
заводоуправления
составляет
при начислении
амортизации
способом уменьшаемого
остатка =
 = 2506,75 руб.
3. Начислим амортизацию по зданию цеха № 1 за январь 2001 г. способом списания стоимости по сумме чисел лет срока полезного использования:
При способе списания стоимости по сумме чисел лет срока полезного использования амортизация насчитывается, исходя из первоначальной стоимости объекта основных средств и годового соотношения, где в числителе – число лет, остающихся до конца срока службы объекта, а в знаменателе – сумма чисел лет срока службы объекта:
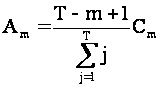 ,
где
Am – годовая сумма амортизационных отчислений.
Т – срок полезного использования объекта (в целых годах).
Cm – первоначальная стоимость объекта основных средств.
m – номер года от начала срока использования объекта основных средств (m і 1).
 – сумма чисел
лет срока службы
объекта.
При использовании этого способа, как и при линейном способе, за основу берется первоначальная стоимость объекта. Однако норма амортизационных отчислений меняется с каждым годом полезного использования основного средства.
Наибольшая величина амортизации начисляется в первые годы использования объекта основных средств с постепенным уменьшением к концу срока.
Этот метод начисления амортизации является ускоренным, т. е. в начале срока полезного использования основного средства амортизация начисляется в больших суммах, нежели в конце этого срока.
В данном случае:
Начислим амортизацию за январь 2001 года по зданию цеха № 1 способом списания стоимости по сумме чисел лет срока полезного использования:
– Первоначальная стоимость объекта С = 134775 руб.
– Срок полезного использования Т = 30 лет.
– Дата ввода в эксплуатацию объекта – 01.02.1998 г.
Следовательно:
Сумма чисел лет для здания цеха № 1 составляет = 465 (1 + 2 + 3 + 4 +5 + 6 + 7 + 8 + 9 + 10 + 11 + 12 + 13 + 14 + 15 + 16 + 17 + 18 + 19 + 20 +21 + 22 + 23 + 24 + 25 + 26 + 27 + 28 + 29 + 30).
Представим начисление амортизации способом списания стоимости по сумме чисел лет срока полезного использования в следующей таблице:
Начисление амортизации способом списания стоимости
по сумме чисел лет срока полезного использования
| Годы полезного использов. |
Стоимость первонач., руб. |
Остаточная стоимость на начало года, руб. |
Годовое соотношение | Сумма амортизацион. отчислений, руб. |
Остаточная стоимость на конец года, руб. |
|
| расчет | результат | |||||
| 1 | 134775,0 | 134775,0 | 30/465 | 0,0645 | 8695,2 | 126079,8 |
| 2 | 134775,0 | 126079,8 | 29/465 | 0,0624 | 8405,3 | 117674,5 |
| 3 | 134775,0 | 117674,5 | 28/465 | 0,0602 | 8115,5 | 109559,0 |
| 4 | 134775,0 | 109559,0 | 27/465 | 0,0581 | 7825,6 | 101733,4 |
| 5 | 134775,0 | 101733,4 | 26/465 | 0,0559 | 7535,8 | 94197,6 |
| 6 | 134775,0 | 94197,6 | 25/465 | 0,0538 | 7246,0 | 86951,6 |
| 7 | 134775,0 | 86951,6 | 24/465 | 0,0516 | 6956,1 | 79995,5 |
| 8 | 134775,0 | 79995,5 | 23/465 | 0,0495 | 6666,3 | 73329,2 |
| 9 | 134775,0 | 73329,2 | 22/465 | 0,0473 | 6376,5 | 66952,7 |
| 10 | 134775,0 | 66952,7 | 21/465 | 0,0452 | 6086,6 | 60866,1 |
| 11 | 134775,0 | 60866,1 | 20/465 | 0,0430 | 5796,8 | 55069,4 |
| 12 | 134775,0 | 55069,4 | 19/465 | 0,0409 | 5506,9 | 49562,4 |
| 13 | 134775,0 | 49562,4 | 18/465 | 0,0387 | 5217,1 | 44345,3 |
| 14 | 134775,0 | 44345,3 | 17/465 | 0,0366 | 4927,3 | 39418,1 |
| 15 | 134775,0 | 39418,1 | 16/465 | 0,0344 | 4637,4 | 34780,6 |
| 16 | 134775,0 | 34780,6 | 15/465 | 0,0323 | 4347,6 | 30433,1 |
| 17 | 134775,0 | 30433,1 | 14/465 | 0,0301 | 4057,7 | 26375,3 |
| 18 | 134775,0 | 26375,3 | 13/465 | 0,0280 | 3767,9 | 22607,4 |
| 19 | 134775,0 | 22607,4 | 12/465 | 0,0258 | 3478,1 | 19129,4 |
| 20 | 134775,0 | 19129,4 | 11/465 | 0,0237 | 3188,2 | 15941,1 |
| 21 | 134775,0 | 15941,1 | 10/465 | 0,0215 | 2898,4 | 13042,7 |
| 22 | 134775,0 | 13042,7 | 9/465 | 0,0194 | 2608,5 | 10434,2 |
| 23 | 134775,0 | 10434,2 | 8/465 | 0,0172 | 2318,7 | 8115,5 |
| 24 | 134775,0 | 8115,5 | 7/465 | 0,0151 | 2028,9 | 6086,6 |
| 25 | 134775,0 | 6086,6 | 6/465 | 0,0129 | 1739,0 | 4347,6 |
| 26 | 134775,0 | 4347,6 | 5/465 | 0,0108 | 1449,2 | 2898,4 |
| 27 | 134775,0 | 2898,4 | 4/465 | 0,0086 | 1159,4 | 1739,0 |
| 28 | 134775,0 | 1739,0 | 3/465 | 0,0065 | 869,5 | 869,5 |
| 29 | 134775,0 | 869,5 | 2/465 | 0,0043 | 579,7 | 289,8 |
| 30 | 134775,0 | 289,8 | 1/465 | 0,0022 | 289,8 | 0,0 |
| Итого: | 134775,0 | |||||
– Дата ввода в эксплуатацию здания цеха № 1 – 01.02.1998 г.
Сумма амортизации за 3-й год эксплуатации с 01.02.2000 г. по 01.02.2001 г. составляет 8115,5 руб.
Следовательно,
сумма амортизации
за январь 2001 г.
по зданию цеха
№ 1 составляет
при начислении
амортизации
способом списания
стоимости по
сумме чисел
лет срока полезного
использования
=
 = 676,3 руб.
4. Начислим амортизацию за январь 2001 г. по оборудованию цехов способом списания стоимости пропорционально объему выпущенной продукции:
При способе списания стоимости пропорционально объему продукции (работ) сумма амортизационных отчислений за отчетный период определяется, исходя из натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции (работ) за весь срок полезного использования объекта основных средств:
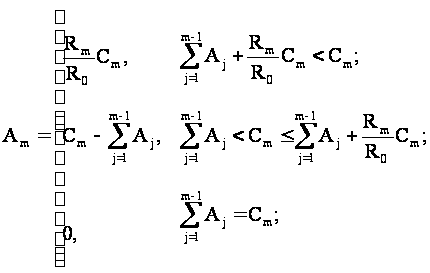 ,
где
Am – сумма амортизационных отчислений.
Cm – первоначальная стоимость объекта основных средств.
Rm – натуральный показатель объема продукции (работ) в отчетном периоде,
R0 – предполагаемый объем продукции (работ) за весь срок использования объекта основных средств. Имеется в виду только та продукция, которая получена с использованием данного конкретного объекта основных средств.
По сравнению с предыдущими, способ списания стоимости пропорционально объему выпущенной продукции не предполагает расчета годовой суммы амортизации. Размер начисляемой амортизации определяется за каждый месяц отдельно, исходя из объема произведенной продукции.
В данном случае:
Начислим амортизацию за январь 2001 г. по оборудованию цехов способом списания стоимости пропорционально объему выпущенной продукции:
▪ Оборудование цеха № 1:
– Первоначальная стоимость оборудования цеха 1 – С (1) = 25000 руб.
– Срок полезного использования Т (1) = 10 лет.
– Объем выпущенной продукции в январе 2001 г. составил в цехе № 1 R (1) = 1060 ед.
– Цех № 1 рассчитан на производство 2800 ед. в месяц.
– Тогда, предполагаемый объем продукции за весь срок использования оборудования цеха № 1 составляет R0 (1) = 2800 Ч 10 = 28000 ед.
Следовательно, сумма амортизации за январь 2001 г. по оборудованию цеха № 1 составляет:
A (1) =
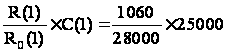 = 946,4 руб.
▪ Оборудование цеха № 2:
– Первоначальная стоимость оборудования цеха 2 – С (2)