Сущность нормативного метода учета "директ-костинг"
Отношение кромки безопасности к фактическому объему, %:
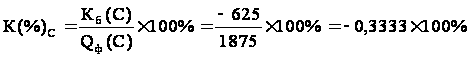 = -33,33%
Задание 6
Компания желает получить в следующем месяце прибыль от продукции А – 10000, от продукции В – 40000, от продукции С – 7000.
Каковы должны быть объемы производства, чтобы получить данный объем прибыли.
Решение:
Полная стоимость выпуска продукции рассчитывается по следующей формуле:
Стоимость выпуска = P Ч Q = С ґ Q + Прибыль = FC + AVC Ч Q + Прибыль
где
P – цена единицы продукции.
С – себестоимость единицы продукции.
Q – количество выпущенных единиц продукции.
FC – совокупные постоянные затраты.
AVC – удельные переменные затраты (на единицу продукции).
Отсюда прибыль находится следующим образом:
Прибыль = P Ч Q – (FC + AVC Ч Q)
Тогда:
В расчетах используются исходные данные Задания 3.
▪ Продукция А:
Цена единицы продукции А составляет PA = 150.
Постоянные затраты предприятия по продукции А FCA = 45231 руб.
Удельные переменные затраты по продукции А AVCA = 104,42 руб.
Желаемый размер прибыли от продукции А составляет = 10000 руб.
Соответственно:
PA Ч QA – (FCA + AVCA Ч QA) = Прибыль
150 Ч QA – (45231 + 104,42 Ч QA) = 10000
150QA – 45231 – 104,42QA = 10000
45,58QA = 55231
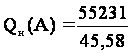 = 1212 ед.
Следовательно, для того, чтобы в следующем месяце получить прибыль от продукции А = 10000, предприятию необходимо будет произвести 1212 ед. продукции А.
▪ Продукция B:
Цена единицы продукции B составляет PB = 80.
Постоянные затраты предприятия по продукции B FCB = 46883 руб.
Удельные переменные затраты по продукции B AVCB = 40,07 руб.
Желаемый размер прибыли от продукции А составляет = 40000 руб.
Соответственно:
PB Ч QB – (FCB + AVCB Ч QB) = Прибыль
80 Ч QB – (46883 + 40,07 Ч QA) = 40000
80QB – 46883 – 40,07QB = 40000
39,93QB = 86883
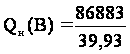 = 2176 ед.
Следовательно, для того, чтобы в следующем месяце получить прибыль от продукции B = 40000, предприятию необходимо будет произвести 2176 ед. продукции B.
▪ Продукция C:
Цена единицы продукции C составляет PC = 60.
Постоянные затраты предприятия по продукции C FCC = 43319 руб.
Удельные переменные затраты по продукции C AVCC = 44,95 руб.
Желаемый размер прибыли от продукции С составляет = 7000 руб.
Соответственно:
PС Ч QС – (FCС + AVCС Ч QС) = Прибыль
60 Ч QС – (43319 + 44,95 Ч QС) = 7000
60QС – 43319 – 44,95QB = 7000
15,05QС = 50319
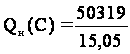 = 3343 ед.
Следовательно, для того, чтобы в следующем месяце получить прибыль от продукции B = 3343, предприятию необходимо будет произвести 3343 ед. продукции С.
Задание 7
Определить чистую прибыль предприятия, которая может быть получена при объеме производства продукции А – 1000 шт., В – 1500 шт., С – 3000 шт.
Решение:
Прибыль предприятия может быть рассчитана по следующей формуле (см. Задание 6):
Прибыль = P Ч Q – (FC + AVC Ч Q)
Тогда:
В расчетах используются исходные данные Задания 3.
▪ Продукция А:
Цена единицы продукции А составляет PA = 150.
Постоянные затраты предприятия по продукции А FCA = 45231 руб.
Удельные переменные затраты по продукции А AVCA = 104,42 руб.
Объем производства продукции А QА = 1000 шт.
Соответственно:
Прибыль (А) = PA Ч QA – (FCA + AVCA Ч QA)
Прибыль (А) = 150 Ч 1000 – (45231 + 104,42 Ч 1000) = 150000 – 45231 – 104420 = 349 руб.
Следовательно, при объеме производства продукции А равном 1000 ед. чистая прибыль предприятия по продукции А составит 349 руб.
▪ Продукция B:
Цена единицы продукции B составляет PB = 80.
Постоянные затраты предприятия по продукции B FCB = 46883 руб.
Удельные переменные затраты по продукции B AVCB = 40,07 руб.
Объем производства продукции B QB = 1500 шт.
Соответственно:
Прибыль (B) = 80 Ч 1500 – (46883 + 40,07 Ч 1500) = 120000 – 46883 – 60105 = 13012 руб.
Следовательно, при объеме производства продукции B равном 1500 ед. чистая прибыль предприятия по продукции B составит 13012 руб.
▪ Продукция C:
Цена единицы продукции C составляет PC = 60.
Постоянные затраты предприятия по продукции C FCC = 43319 руб.
Удельные переменные затраты по продукции C AVCC = 44,95 руб.
Объем производства продукции C QC = 3000 шт.
Соответственно:
Прибыль (B) = 60 Ч 3000 – (43319 + 44,95 Ч 3000) = 180000 – 43319 – 134850 = 1831 руб.
Следовательно, при объеме производства продукции С равном 3000 ед. чистая прибыль предприятия по продукции С составит 1831 руб.
Совокупная чистая прибыль предприятия при данном объеме производства составит = 349 + 13012 + 1831 = 15192 ед.
Задание 8
По мнению руководства, снижение цены на изделие В на 5% позволит увеличить объем продаж на 10%.
Рассчитайте прибыль, если этот вариант будет принят.
Решение:
Прибыль предприятия может быть рассчитана по следующей формуле (см. Задание 6):
Прибыль = P Ч Q – (FC + AVC Ч Q)
В расчетах используются исходные данные Задания 3.
Цена единицы продукции B составляет PB = 80.
Фактический объем выпуска и реализации продукции B Qф(B) = 2640 ед.
Постоянные затраты предприятия по продукции B FCB = 46883 руб.
Удельные переменные затраты по продукции B AVCB = 40,07 руб.
Сниженная на 5% цена на изделие B составит Pн(B) = (100% – 5%) Ч 80 = 95% Ч 80 = 0,95 Ч 80 = 76
Увеличенный на 10% фактический объем продаж выпуска и реализации продукции B Qн(B) = (100% + 10%) Ч 2640 = 110% Ч 2640 = 1,1 Ч 2640 = 2904
Тогда:
Прибыль (B) = 76 Ч 2904 – (46883 + 40,07 Ч 2904) = 220704 – 46883 – 116363,3 = 57457,7 руб.
Следовательно, при снижении цены на изделие В на 5%, и соответственном увеличении объема продаж на 10%, прибыль предприятия по продукции B составит 57457,7 руб.
Задание 9
Предприятие продает в январе на внутреннем рынке продукцию А в объеме 1060 шт., продукцию В – 2640 шт., продукцию С – 2500 шт.
Предприятие имеет возможность дополнительно произвести некоторое количество продукции А и реализовать ее на внешнем рынке. Данные о затратах на весь объем и на единицу продукции использовать из задания №3.
Продукция А, которая продается на внутреннем рынке по цене 150 у.е. за единицу. Предприятие желает продавать продукцию А на внешнем рынке с той же рентабельностью, что и на внутреннем рынке.
Определите минимальную цену на экспортируемую продукцию.
Решение:
Рентабельность продукции (R) – показатель экономической эффективности реализации продукции на предприятиях – рассчитывается как отношение прибыли к себестоимости изделия по следующей формуле:
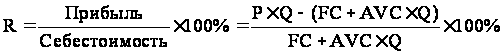
Следовательно:
Цена единицы продукции А на внутреннем рынке составляет PA = 150.
Постоянные затраты предприятия по продукции А FCA = 45231 руб.
Удельные переменные затраты по продукции А AVCA = 104,42 руб.
Фактический объем реализации продукции А QА = 1060 шт.
Рентабельность продукции А на внутреннем рынке составляет:
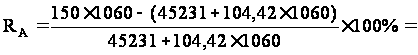
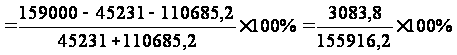 = 0,0198 = 1,98%
Допустим предприятие имеет возможность дополнительно произвести некоторое количество продукции А – QA – и реализовать ее на внешнем рынке.
Минимальная цена на экспортируемую продукцию А – РA.
Предприятие желает продавать продукцию А на внешнем рынке с той же рентабельностью RA, что и на внутреннем рынке.
Соответственно:
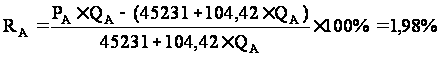
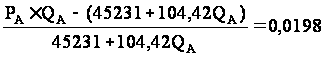
PA Ч QA – (45231 + 104,42QA) = 0,0198 Ч (45231 + 104,42QA)
PA Ч QA – 45231 – 104,42QA = 894,6 + 2,065QA
PA Ч QA = 46125,6 + 106,485QA
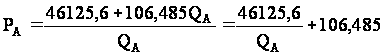
Следовательно,
минимальная
цена на экспортируемую
продукцию А
составляет
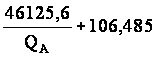 ,
где QA
– объем производства
и реализации
продукции А
на экспорт.
Задание 10
Ассортимент продукции предприятия состоит из изделий А, В, С.
Проанализировать прибыльность изделий.
Определить целесообразность снятия убыточных товаров с производства на основе учета полной себестоимости и на основе системы директ-костинг.
Решение:
▪ При методе учета затрат на производство на основе учета полной себестоимости, на себестоимость производимой продукции относят все затраты – прямые и косвенные.
Определим целесообразность снятия убыточных товаров с производства на основе учета полной себестоимости.
Представим необходимые показатели в следующей таблице:
| Изделия | Объем производства, шт. |
Переменные затраты, у. е. |
Постоянные затраты, у. е. |
Себестоимость, у. е. |
Выручка, у. е. |
Прибыль, у. е. |
| А | 1060 | 110688 | 45231 | 147,09 | 159000 | 3081 |
| В | 2640 | 105785 | 46883 | 57,83 | 211200 | 58532 |
| С | 2500 | 112370 | 43319 | 62,28 | 150000 | -5689 |
| ИТОГО | – | 328843 | 135433 | – | 520200 | 55924 |
Следовательно, при методе учета затрат на производство на основе учета полной себестоимости, целесообразно снять с производства убыточную продукцию С.
▪ При методе учета затрат на производство на основе системы директ-костинг, на себестоимость производимой продукции относят только прямые затраты (переменные).
Определим целесообразность снятия убыточных товаров с производства на основе системы директ-костинг.
Представим необходимые показатели в следующей таблице:
| Изделия | Объем производства, шт. |
Переменные затраты, у. е. |
Постоянные затраты, у. е. |
Себестоимость, у. е. |
Выручка, у. е. |
Прибыль, у. е. |
| А | 1060 | 110688 | 45231 | 104,42 | 159000 | 3081 |
| В | 2640 | 105785 | 46883 | 40,07 | 211200 | 58532 |
| С | 2500 | 112370 | 43319 | 44,95 | 150000 | -5689 |
| ИТОГО | – | 328843 | 135433 | – | 520200 | 55924 |
Следовательно, при методе учета затрат на производство на основе системы директ-костинг, целесообразно снять с производства убыточную продукцию С.
Заключение
Нет необходимости в том, чтобы идеализировать тот или иной подход к калькулированию. Идеальных методов, приемлемых на все случаи жизни, не существует. В разных ситуациях при принятии решений необходима различная информация о себестоимости. Не случайно одним из принципов организации управленческого учета является принцип: «Различная себестоимость для различных целей».
Как уже подчеркивалось, на западных предприятиях для принятия управленческих решений используется разнообразная информация о себестоимости. Иногда последняя калькулируется двумя методами: на основе распределения всех затрат и по системе «директ – костинг».
Думается, на данном этапе отечественным предприятиям нет необходимости вести параллельный учет по двум системам. Для предприятий, которые будут в перспективе использовать «директ – костинг», достаточно периодически (в зависимости от целей управления) рассчитывать полную себестоимость внесистемно. Как показывает опыт западных стран, данные о такой себестоимости приемлемы для принятия решений.
Основная идея заключается в том, что в разрабатываемых в настоящее время национальных бухгалтерских стандартах – положениях по бухгалтерскому учету – необходимо определить основные принципы, которыми предприятия должны руководствоваться при выборе того или иного варианта организации учета затрат, а также постепенно предоставить предприятиям максимально возможную свободу в решении вопросов, связанных с калькулированием себестоимости.
Какую себестоимость калькулировать, как распределять накладные расходы, на все изделия, пропорционально той или иной базе, или только на их часть, или руководствоваться при этом какими – либо иными соображениями – эти вопросы должны составлять коммерческую тайну предприятия и решаться самим предприятием.
Список использованной литературы
Бакаев А.С., Безруких П.С., Врублевский Н.Д. и др. Бухгалтерский учет: Учебник. – М.: Бухгалтерский учет, 2004.
Барышников Н.П. Бухгалтерский учет, отчетность и налогообложение. – М.: Филин, 2003.
Вахрушина М.А. Бухгалтерский и управленческий учет. – М.: Омега-Х, 2005. – 601 с.
Вещунова Н.Л., Фомина Л.Ф. Бухгалтерский учет на предприятиях различных форм собственности. – М.: Магис, 2005. – 538 с.
Каморджанова Н.А., Карташова И.В. Бухгалтерский финансовый учет. – М.: Питер. 2005. – 576 с.
Карпова Т.П. Управленческий учет: Учебник для вузов. – М.: Аудит, ЮНИТИ, 2003. – 598 с.
Керимов В.Э. Управленческий учет. – М.: Маркетинг, 2006. – 519 с.
Козлова Е.П. , Парашутин Н.В. Бухгалтерский учет в промышленности. – М.: Финансы и статистика, 2004.
Кондраков Н.П. Бухгалтерский учет: Учебное пособие – 4-е изд. – М.: ИНФРА-М.: 2005. – 598 с.
Мишин Ю.А. Управленческий учет: Управление затратами и результатами производственной деятельности. – М.: Дело и сервис, 2005. – 412 с.
Николаева С.А. Принципы формирования и калькулирования себестоимости продукции. М.: Аналитика-Пресс, 2002. – 439 с.
Пошерстник Е.Б., Пошерстник Н.В. Состав и учет затрат в современных условиях. – М.: Герда, 2005. – 485 с.