Сущность нормативного метода учета "директ-костинг"
– Срок полезного использования Т (2) = 10 лет.
– Объем выпущенной продукции в январе 2001 г. составил в цехе № 2 R (2) = 2640 ед.
– Цех № 2 рассчитан на производство 3000 ед. в месяц.
– Тогда, предполагаемый объем продукции за весь срок использования оборудования цеха № 2 составляет R0 (2) = 3000 Ч 10 = 30000 ед.
Следовательно, сумма амортизации за январь 2001 г. по оборудованию цеха № 2 составляет:
A (2) =
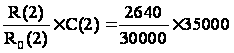 = 3080 руб.
▪ Оборудование цеха № 3:
– Первоначальная стоимость оборудования цеха 3 – С (3) = 40000 руб.
– Срок полезного использования Т (3) = 10 лет.
– Объем выпущенной продукции в январе 2001 г. составил в цехе № 3 R (3) = 2500 ед.
– Цех № 3 рассчитан на производство 3500 ед. в месяц.
– Тогда, предполагаемый объем продукции за весь срок использования оборудования цеха № 3 составляет R0 (3) = 3500 Ч 10 = 35000 ед.
Следовательно, сумма амортизации за январь 2001 г. по оборудованию цеха № 3 составляет:
A (3) =
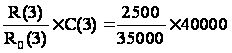 = 2857,1 руб.
Задача 3
На основании данных журнала регистрации хозяйственных операций составить ведомости 12, 15, ведомость учета затрат по РМЦ по следующим предлагаемым формам:
▪ Цех № 1 (Продукция А):
ВЕДОМОСТЬ № 12
| № статьи | Дебетируемые счета и статьи аналитического учета |
Обороты по дебету счета – с кредита счетов |
|||||
| Наименование | 70 | 69 | 23 | 02 | 76 | Итого | |
| А. К счету 25 РСЭО | |||||||
| 1. | Износ производственного оборудования | 208,3 | 208,3 | ||||
| 2. |
Эксплуатация оборудования и транспортных средств |
7818 | 2783,2 | 876 | 11477,2 | ||
| 3. | Текущий ремонт | ||||||
| Итого РСЭО | 7818 | 2783,2 | 208,3 | 876 | 11685,5 | ||
| Б. Общецеховые расходы | |||||||
| 4. |
Содержание зданий, сооружений, инвентаря |
1752 | 1752 | ||||
| 5. | Износ зданий, сооружений | 149,8 | 149,8 | ||||
| Итого общецеховые расходы | 149,8 | 1752 | 1901,8 | ||||
| Итого по счету 25 | 7818 | 2783,2 | 358,1 | 2628 | 13587,3 | ||
▪ Цех № 2 (Продукция B):
ВЕДОМОСТЬ № 12
| № статьи | Дебетируемые счета и статьи аналитического учета |
Обороты по дебету счета – с кредита счетов |
|||||
| Наименование | 70 | 69 | 23 | 02 | 76 | Итого | |
| А. К счету 25 РСЭО | |||||||
| 1. | Износ производственного оборудования | 291,7 | 291,7 | ||||
| 2. |
Эксплуатация оборудования и транспортных средств |
8862 | 3154,9 | 993 | 13009,9 | ||
| 3. | Текущий ремонт | 16572 | 16572 | ||||
| Итого РСЭО | 8862 | 3154,9 | 16572 | 291,7 | 993 | 29873,6 | |
| Б. Общецеховые расходы | |||||||
| 4. |
Содержание зданий, сооружений, инвентаря |
1986 | 1986 | ||||
| 5. | Износ зданий, сооружений | 424,4 | 424,4 | ||||
| Итого общецеховые расходы | 424,4 | 1986 | 2410,4 | ||||
| Итого по счету 25 | 8862 | 3154,9 | 16572 | 716,1 | 2979 | 32284 | |
▪ Цех № 3 (Продукция С):
ВЕДОМОСТЬ № 12
| № статьи | Дебетируемые счета и статьи аналитического учета |
Обороты по дебету счета – с кредита счетов |
|||||
| Наименование | 70 | 69 | 23 | 02 | 76 | Итого | |
| А. К счету 25 РСЭО | |||||||
| 1. | Износ производственного оборудования | 333,3 | 333,3 | ||||
| 2. |
Эксплуатация оборудования и транспортных средств |
6520 | 2321,1 | 731 | 9572,1 | ||
| 3. | Текущий ремонт | ||||||
| Итого РСЭО | 6520 | 2321,1 | 333,3 | 731 | 9905,4 | ||
| Б. Общецеховые расходы | |||||||
| 4. |
Содержание зданий, сооружений, инвентаря |
1462 | 1462 | ||||
| 5. | Износ зданий, сооружений | 312,3 | 312,3 | ||||
| Итого общецеховые расходы | 312,3 | 1462 | 1774,3 | ||||
| Итого по счету 25 | 6520 | 2321,1 | 645,6 | 2193 | 11679,7 | ||
ВЕДОМОСТЬ УЧЕТА ЗАТРАТ ПО РМЦ
| Дебетируемые счета и статьи аналитического учета | В дебет 23 счета с кредита счетов | ||||
| Наименование | 70 | 69 | 76 | Итого | |
| 1. | Затраты на оплату труда | 12000 | 12000 | ||
| 2. | Единый социальный налог (35,6%) | 4272 | 4272 | ||
| 3. | Прочие затраты | 300 | 300 | ||
| Итого по счету 23 | 12000 | 4272 | 300 | 16572 | |
ВЕДОМОСТЬ № 15
| № статьи | Дебетируемые счета и статьи аналитического учета |
Обороты по дебету счета – с кредита счетов |
||||
| Наименование | 70 | 69 | 02 | 76 | Итого | |
| К счету 26 | ||||||
| 1. | Заработная плата аппарата управления | 80000 | 28480 | 108480 | ||
| 2. | Амортизация основных средств | 2833,3 | 2833,3 | |||
| 3. |
Содержание и текущий ремонт зданий, сооружений, инвентаря |
680 | 680 | |||
| Итого по счету 26 | 80000 | 28480 | 2833,3 | 680 | 111993,3 | |
Задача 4
Составить калькуляцию себестоимости изделий А, В, С при условии, что цех №1 выпускает продукцию А, цех №2 – продукцию В; цех №3 – продукцию С.
Решение:
Всего сумма общехозяйственных расходов согласно Ведомости № 15 составляет 111993,3 руб.
Распределим сумму общехозяйственных расходов пропорционально сумме основной заработной платы производственных рабочих по цехам (видам продукции) и соответствующие результаты представим в следующей таблице:
Распределение суммы общехозяйственных расходов
| Цех (Продукция) |
Сумма основной заработной платы производственных рабочих, руб. |
Доля основной заработной платы производственных рабочих в общей сумме, % |
Сумма общехозяйственных расходов, руб. |
| Цех № 1 (Продукция А) | 66700 | 35,35 | 39586,4 |
| Цех № 2 (Продукция B) | 52000 | 27,56 | 30862,0 |
| Цех № 3 (Продукция C) | 70000 | 37,10 | 41544,9 |
| Сумма: | 188700 | 100,00 | 111993,3 |
Составим калькуляцию себестоимости изделий А, В, С при условии, что цех №1 выпускает продукцию А, цех №2 – продукцию В; цех №3 – продукцию С:
Карточка учета затрат по продукции Цеха № 1 (Продукция А)
| Статья расходов |
По дебету счета 20 субсчет 1 с кредита счетов |
Итого: | ||||
| 10 | 70 | 69 | 25 | 26 | ||
| Материалы | 13339,4 | 13339,4 | ||||
| Заработная плата | 66700 | 66700 | ||||
|
Отчисления на соц. нужды |
23745,2 | 23745,2 | ||||
| Общепроизводственные расходы | 13587,3 | 13587,3 | ||||
| Общехозяйственные расходы | 39586,4 | 39586,4 | ||||
| Итого: | 13339,4 | 66700 | 23745,2 | 13587,3 | 39586,4 | 159958,3 |
Карточка учета затрат по продукции Цеха № 2 (Продукция B)
| Статья расходов |
По дебету счета 20 субсчет 2 с кредита счетов |
Итого: | ||||
| 10 | 70 | 69 | 25 | 26 | ||
| Материалы | 13257,3 | 13257,3 | ||||
| Заработная плата | 52000 | 52000 | ||||
|
Отчисления на соц. нужды |
18512 | 18512 | ||||
| Общепроизводственные расходы | 32284 | 32284 | ||||
| Общехозяйственные расходы | 30862,0 | 30862,0 | ||||
| Итого: | 13257,3 | 52000 | 18512 | 32284 | 30862,0 | 146915,3 |
Карточка учета затрат по продукции Цеха № 3 (Продукция С)
| Статья расходов |
По дебету счета 20 субсчет 3 с кредита счетов |
Итого: | ||||
| 10 | 70 | 69 | 25 | 26 | ||
| Материалы | 17198,9 | 17198,9 | ||||
| Заработная плата | 70000 | 70000 | ||||
| Отчисления на соц. нужды | 24920 | 24920 | ||||
| Общепроизводственные расходы | 11679,7 | 11679,7 | ||||
| Общехозяйственные расходы | 41544,9 | 41544,9 | ||||
| Итого: | 17198,9 | 70000 | 24920 | 11679,7 | 41544,9 | 165343,5 |
Задание 2
Определить составляющую постоянных и переменных затрат в общей сумме расходов по содержанию и эксплуатации оборудования (РСЭО) методом мини-макси, исходя из следующих данных за прошлый период:
| Месяц |
Выпуск продукции, шт. |
РСЭО | ||||
| А | В | С | А | В | С | |
| Январь | 990 | 2300 | 2300 | 6100 | 25900 | 8650 |
| Февраль | 820 | 1900 | 2100 | 5720 | 19800 | 6520 |
| Март | 950 | 2540 | 2720 | 7200 | 35000 | 8900 |
| Апрель | 1020 | 2800 | 2310 | 6510 | 36200 | 9300 |
| Май | 1100 | 1860 | 2530 | 5900 | 28300 | 10250 |
| Июнь | 1030 | 2400 | 1900 | 7020 | 27600 | 8750 |
| Июль | 890 | 2700 | 2410 | 6430 | 29630 | 9630 |
| Август | 945 | 1900 | 2200 | 5700 | 32150 | 10120 |
| Сентябрь | 1200 | 2520 | 2150 | 6310 | 33600 | 9950 |
| Октябрь | 1180 | 2780 | 2550 | 6900 | 38200 | 8870 |
| Ноябрь | 1020 | 2460 | 2340 | 6750 | 33300 | 9360 |
| Декабрь | 970 | 2110 | 2620 | 6200 | 30200 | 10200 |
| Январь | 1060 | 2640 | 2500 | 6566 | 34993 | 9905 |
Решение:
Определим составляющую постоянных и переменных затрат в общей сумме расходов по содержанию и эксплуатации оборудования (РСЭО) методом мини-макси, исходя из следующих данных за прошлый период:
Согласно методу верхней-нижней точки (метод мини-макси) для оценки используются только два показателя: первый соответствует наибольшему значению объема производства товара; второй соответствует наименьшему объему производства.
Следовательно:
Сведем показатели, соответствующие вышеобозначенным точкам, по каждому виду продукции в отдельную таблицу:
| Показатель |
Объём производства (Q) |
Смешанные затраты (РСЭО), (С) |
|
| А | Верхняя точка активности | 1200 | 6310 |
| Нижняя точка активности | 820 | 5720 | |
| Изменение, D | 380 | 590 | |
| B | Верхняя точка активности | 2800 | 36200 |
| Нижняя точка активности | 1860 | 28300 | |
| Изменение, D | 940 | 7900 | |
| C | Верхняя точка активности | 2720 | 8900 |
| Нижняя точка активности | 1900 | 8750 | |
| Изменение, D | 820 | 150 |
По этим данным
определяем
коэффициент
переменных
затрат =

Затем, основываясь на данных, соответствующих наибольшему объему производства, определяем долю постоянных затрат:
Доля постоянных затрат = Суммарные затраты – Переменные затраты
Следовательно:
▪ Коэффициент
переменных
затрат (Продукция
А) =
 = 1,55 руб.
Доля постоянных затрат (Продукция А) = 6310 – (1200 ед. Ч 1,55 на ед.) = = 4446,8 руб.
Соответственно, постоянные затраты в общей сумме расходов по содержанию и эксплуатации оборудования (РСЭО) за прошлый период по продукции А составили = 4446,8 руб., а переменные расходы на единицу продукции А были равны 1,55 руб.
▪ Коэффициент
переменных
затрат (Продукция
B) =
 = 8,4 руб.
Доля постоянных затрат (Продукция B) = 36200 – (2800 ед. Ч 8,4 на ед.) = = 12668,1 руб.
Соответственно, постоянные затраты в общей сумме расходов по содержанию и эксплуатации оборудования (РСЭО) за прошлый период по продукции B составили = 12668,1 руб., а переменные расходы на единицу продукции B были равны 8,4 руб.
▪ Коэффициент
переменных
затрат (Продукция
С) =
 = 0,18 руб.
Доля постоянных затрат (Продукция С) = 8900 – (2720 ед. Ч 0,18 на ед.) = = 8402,4 руб.
Соответственно, постоянные затраты в общей сумме расходов по содержанию и эксплуатации оборудования (РСЭО) за прошлый период по продукции С составили = 8402,4 руб., а переменные расходы на единицу продукции С были равны 0,18 руб.
Задание 3
Постоянные затраты предприятия за январь составляют по продукции А – 45231 руб., по продукции В – 46883 руб., по продукции С – 43319 руб. Совокупные переменные затраты за этот период составляют по продукции А – 110688 руб., по продукции В – 105785 руб., по продукции С – 112370 руб.
Объем выпущенной продукции: А – 1060 шт., В – 2640 шт., С – 2500 шт. (см. задача № 2 Задания 1). Цена за единицу продукции А – 150, продукции В – 80, продукции С – 60.
Определите точку безубыточности алгебраическим способом при условии неизменности данных допущений (объем производства, величина затрат).
Решение:
Точка безубыточности – это объем выпуска, при котором прибыль предприятия равна нулю, т. е. объем, при котором выручка равна суммарным затратам.
При объеме реализации меньше критического предприятие своей выручкой не может покрыть затраты и, следовательно, результатом его деятельности являются убытки. Если объем производства и продаж превышает критический, предприятие получает прибыль.
Точка безубыточности (критический объем производства) может быть рассчитан по следующей формуле:
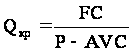 ,
где
Qкр – точка безубыточности (критический объем в натуральном выражении).
FC – совокупные постоянные затраты.
P – цена единицы продукции.
AVC – удельные переменные затраты (на единицу продукции).
Следовательно:
▪ Продукция А:
Постоянные затраты предприятия за январь по продукции А составляют FCA = 45231 руб.
Совокупные переменные затраты за январь по продукции А составляют VCA = 110688 руб.
Объем выпущенной продукции А составляет QA = 1060 шт.
Цена единицы продукции А составляет PA = 150.
Тогда, удельные переменные затраты на единицу продукции А:
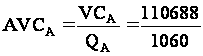 = 104,42
Соответственно, точка безубыточности – критический объем производства при условии неизменности вышеобозначенных допущений (объем производства, величина затрат) по продукции А составляет:
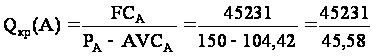 = 992 ед.
▪ Продукция B:
Постоянные затраты предприятия за январь по продукции B составляют FCB = 46883 руб.
Совокупные переменные затраты за январь по продукции B составляют VCB = 105785 руб.
Объем выпущенной продукции B составляет QB = 2640 шт.
Цена единицы продукции B составляет PB = 80.
Тогда, удельные переменные затраты на единицу продукции B:
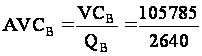 = 40,07
Соответственно, точка безубыточности – критический объем производства при условии неизменности вышеобозначенных допущений (объем производства, величина затрат) по продукции B составляет:
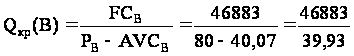 = 1174 ед.
▪ Продукция C:
Постоянные затраты предприятия за январь по продукции C составляют FCC = 43319 руб.
Совокупные переменные затраты за январь по продукции C составляют VCC = 112370 руб.
Объем выпущенной продукции C составляет QC = 2500 шт.
Цена единицы продукции C составляет PC = 60.
Тогда, удельные переменные затраты на единицу продукции C:
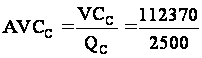 = 44,95
Соответственно, точка безубыточности – критический объем производства при условии неизменности вышеобозначенных допущений (объем производства, величина затрат) по продукции C составляет:
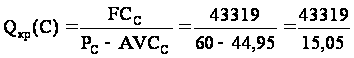 = 2878 ед.
Задание 4
Рассчитайте «кромку безопасности» по продукции А, В и С, на основе данных задания 3.
Решение:
«Кромка безопасности» – разность между фактическим и критическим объемами выпуска и реализации (в натуральном выражении) – рассчитывается по следующей формуле:
Кб = Qф – Qкр,
где
Кб – кромка безопасности по продукции;
Qф – фактический объем выпуска и реализации продукции.
Qкр – критический объем выпуска и реализации продукции (точка безубыточности).
Полезно рассчитать отношение кромки безопасности к фактическому объему (в процентах). Эта величина покажет, на сколько процентов может снизиться объем выпуска и реализации, чтобы предприятию удалось избежать убытка:
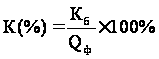 ,
где
К(%) – отношение кромки безопасности к фактическому объему, %.
Кромка безопасности характеризует риск предприятия: чем меньше кромка безопасности, тем больше риск того, что фактический объем производства и реализации продукции не достигнет критического уровня Qкр и предприятие окажется в зоне убытков.
Следовательно:
▪Продукция А:
Фактический объем выпуска продукции А Qф(А) = 1060 ед.
Критический объем выпуска и реализации продукции А Qкр(А) = 992 ед. (см. Задание 3).
Соответственно, «кромка безопасности» по продукции А составляет
Кб (А) = Qф (A) – Qкр (A) = 1060 – 992 = 68 ед.
Отношение кромки безопасности к фактическому объему, %:
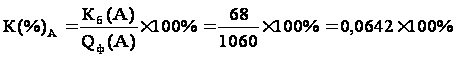 = 6,42%
Следовательно, объем выпуска и реализации продукции А может снизиться на 6,42%, чтобы предприятию удалось избежать убытка.
▪Продукция B:
Фактический объем выпуска продукции B Qф(B) = 2640 ед.
Критический объем выпуска и реализации продукции B Qкр(B) = 1174 ед.
Соответственно, «кромка безопасности» по продукции B составляет
Кб (B) = Qф (B) – Qкр (B) = 2640 – 1174 = 1466 ед.
Отношение кромки безопасности к фактическому объему, %:
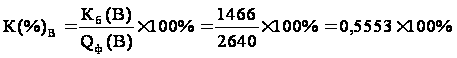 = 55,53%
Следовательно, объем выпуска и реализации продукции B может снизиться на 55,53%, чтобы предприятию удалось избежать убытка.
▪Продукция С:
Фактический объем выпуска продукции С Qф(С) = 2500 ед.
Критический объем выпуска и реализации продукции С Qкр(С) = 2878 ед.
Соответственно, «кромка безопасности» по продукции С составляет
Кб (С) = Qф (С) – Qкр (С) = 2500 – 2878 = -378 ед.
Объем производства продукции С находится ниже критического объема производства.
Отношение кромки безопасности к фактическому объему, %:
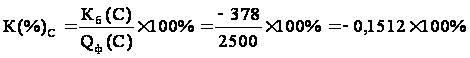 = -15,12%
Следовательно, предприятию необходимо увеличить объем выпуска и реализации продукции С на 15,12%, чтобы избежать убытка.
Задание 5
Рассчитайте «кромку безопасности» по продукции А, В, С при снижении объема производства и продаж на 25%.
Решение:
Рассчитаем «кромку безопасности» по продукции А, В, С при снижении фактического объема производства и продаж на 25%:
▪Продукция А:
Сниженный на 25% фактический объем выпуска продукции А составляет Qф (A) = (100% – 25%) Ч 1060 = 75% Ч 1060 = 0,75 Ч 1060 = 795 ед.
Критический объем выпуска и реализации продукции А Qкр(А) = 992 ед.
Соответственно, «кромка безопасности» по продукции А при снижении объема производства и продаж на 25% составляет:
Кб (А) =Qкр (A) = 992 – 795 = 197 ед.
Отношение кромки безопасности к фактическому объему, %:
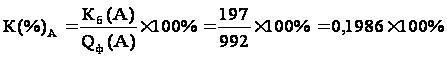 = 19,86%
▪Продукция B:
Сниженный на 25% фактический объем выпуска продукции B составляет Qф(B) = (100% – 25%) Ч 2640 = 75% Ч 2640 = 0,75 Ч 2640 = 1980 ед.
Критический объем выпуска и реализации продукции B Qкр(B) = 1174 ед.
Соответственно, «кромка безопасности» по продукции B при снижении объема производства и продаж на 25% составляет:
Кб (B) = Qф (B) – Qкр (B) = 1980 – 1174 = 806 ед.
Отношение кромки безопасности к фактическому объему, %:
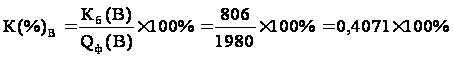 = 40,71%
▪Продукция С:
Сниженный на 25% фактический объем выпуска продукции C составляет Qф(С) = (100% – 25%) Ч 2500 = 75% Ч 2500 = 0,75 Ч 2500 = 1875 ед.
Критический объем выпуска и реализации продукции С Qкр(С) = 2878 ед.
Соответственно, «кромка безопасности» по продукции С составляет
Кб (С) = Qф (С) – Qкр (С) = 1875 – 2500 = -625 ед.
Объем производства продукции С находится ниже критического объема производства на 625