Управленческий анализ в машиностроительной отрасли
Размещено на /
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ РОССИЙСКОЙ ФЕДЕРЦИИ
Сибирский государственный аэрокосмический университет
имени академика М.Ф. Решетнева
Факультет заочного и дополнительного образования
Кафедра Бухгалтерский учет
трудовые ресурсы расходы анализ
КУРСОВАЯ РАБОТА
по курсу «Управленческий анализ в машиностроительной отрасли»
Студента гр. УЗУ 71/1
Цуканова А.А.
Научный руководитель
Еремеев Д.В.
Красноярск 2010
Содержание
Введение
Исходные данные
Глава 1. «Методы, приемы и способы экономического анализа»
1.1. Оценка в экономическом анализе
1.2. Детерминированный факторный анализ
1.3. Стохастический анализ
Глава 2. «Анализ объемов производства и продажи продукции»
Глава 3. Основные средства: анализ состояния и использования
Глава 4. Анализ оборотных средств
Глава 5. Анализ материальных ресурсов
Глава 6. Анализ трудовых ресурсов
Глава 7. Анализ и управление расходами на производство и продажу продукции
Глава 8. Анализ финансового состояния организации
Глава 9. Обобщающая комплексная оценка деятельности организации
Заключение
Список используемой литературы
Введение
По мере продвижения современным субъектов хозяйствования к рыночным отношениям, необходимость их анализа и диагностики становится актуальной.
Экономический анализ на основе выявленных тенденций позволяет разработать необходимые управленческие решения для снижения, предупреждения или устранения негативных соотношений между экономическими результатами и затратами.
В современных условиях для повышения эффективности хозяйственной деятельности требуется комплексное решение многочисленных проблем, связанных с управлением предприятия. Только управляя ресурсами, можно влиять на формирование финансовых результатов.
Целью экономического анализа является установить «болевые точки» финансового механизма предприятия, предсказать на основе наблюдаемых тенденций возможное развитие событий, разработать необходимые управленческие решения для снижения риска банкротства.
Отличительными особенностями современных предприятий являются недостаток оборотного капитала, низкая платежная дисциплина, высокая стоимость кредитных ресурсов. В результате действия этих и других факторов предприятия не имеют достаточно средств для выполнения своих платежных обязательств. Значительное число предприятий приближается к банкротству или таковыми уже является.
Основной целью хозяйственной деятельности любой коммерческой организации является получение прибыли. Однако в погоне за высокими прибылями или под влиянием различных внешних и внутренних факторов можно оказаться в состоянии, когда долгов больше, чем имущества, что и является признаком банкротства. В этой связи проявление высокой заинтересованности различных субъектов рыночных отношений к результатам анализа и диагностики их хозяйственной деятельности связано прежде всего с тем, что анализируя ее можно разобраться в причинах возникновения «болевых точек», провести мониторинг изменения основных показателей финансово-хозяйственной деятельности. Б целом это составляет информационный базис для принятия экономически обоснованных решений в управлении ресурсами, в выборе политики эффективного размещения финансовых средств предприятий, в конкретизации ресурсного обеспечения поставленных целей.
В рыночной экономике особенно важно уметь определить состояние финансовых ресурсов и финансовую устойчивость предприятия, что позволит свободно маневрировать денежными средствами, расширять и обновлять производительные силы. Поддерживать финансовую устойчивость предприятий - наиболее важная проблема в рыночной экономике. От ее уровня зависит состояние платежеспособности.
Особенно велика роль финансового анализа а процессе регулирования, контроля, наблюдения за состоянием и работой предприятия.
Цель курсовой работы - провести анализ финансового положения производственного предприятия. Для достижения поставленной цели в работе решаются следующие задачи;
-проводится анализ деятельности по предоставленным данным;
-прогнозируются показатели финансово-хозяйственной деятельности на будущие отчетные периоды;
-приводятся рекомендации по снижению влияния факторов, неблагоприятно сказывающихся на развитии предприятия.
Исходные данные для расчетов
Таблица 1. Варианты решения задач и практических ситуаций
| Вариант других параметров | Вариант структуры активов организации | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| 27 | 261 | 262 | 263 | 264 | 265 | 266 | 267 | 268 | 269 | 270 |
Таблица 2. Структура активов организаций, %
| Актив | Вариант 3 | |||
| на конец 1-го периода (квартала) | на конец 2-го периода (квартала) | на конец 3-го периода (квартала) | на конец 4-го периода (квартала) | |
| А | 1 | 2 | 3 | 4 |
|
1. Внеоборотные активы |
51,7 |
50,6 |
51,5 |
51,6 |
| 1.1. Нематериальные активы | 1,5 | 0,3 | 0,6 | 0,3 |
|
в том числе: патенты, лицензии, товарные знаки, иные активы организационные расходы и прочие НМА |
1,5 – |
0,3 |
0,6 |
0,3 – |
| 1.2. Основные средства | 39,2 | 39,2 | 39,4 | 39,3 |
|
в том числе: здания, сооружения и прочие объекты пассивной части машины и оборудование и прочие объекты активной части |
0,6 38,6 |
0,3 38,9 |
0,4 39 |
0,3 39 |
| 1.3. Незавершенное строительство | 7,2 | 7,4 | 8,1 | 8,4 |
| 1.4. Долгосрочные финансовые вложения | 3,8 | 3,7 | 3,4 | 3,6 |
|
2. Оборотные активы |
48,3 |
49,4 |
48,5 |
48,4 |
| 2.1. Запасы | 19 | 18,5 | 18,9 | 19,4 |
|
в том числе: сырье, материалы и другие аналогичные ценности затраты в незавершенном производстве (издержках обращения) готовая продукция и товары для перепродажи товары отгруженные |
12,6 0,9 4,9 0,6 |
12,6 1,2 4,3 0,4 |
12,9 0,9 4,6 0,5 |
13,7 1,2 4,1 0,4 |
| 2.2. Дебиторская задолженность (с платежом более чем через 12 месяцев) | 1,1 | 0,8 | 0,9 | 0,8 |
| 2.3. Дебиторская задолженность (с платежом в течение 12 месяцев) | 21,3 | 22,9 | 22 | 22,2 |
| 2.4. Краткосрочные финансовые вложения | 2,8 | 2,6 | 2,8 | 2,6 |
| 2.5. Денежные средства | 4,1 | 4,6 | 3,9 | 3,4 |
|
Итого активов |
100 |
100 |
100 |
100 |
| Актив | Вариант 4 | |||
| на конец 1-го периода (квартала) | на конец 2-го периода (квартала) | на конец 3-го периода (квартала) | на конец 4-го периода (квартала) | |
| А | 5 | 6 | 7 | 8 |
|
1. Внеоборотные активы |
76,8 |
77,5 |
77,9 |
78,1 |
| 1.1. Нематериальные активы | 0,1 | 0,1 | 0,1 | 0,1 |
|
в том числе: патенты, лицензии, товарные знаки, иные активы организационные расходы и прочие НМА |
0,1 |
0,1 |
0,1 |
0,1 – |
| 1.2. Основные средства | 65,9 | 66,5 | 66,6 | 66,9 |
|
в том числе: здания, сооружения и прочие объекты пассивной части машины и оборудование и прочие объекты активной части |
0,6 65,9 |
0,6 65,9 |
0,6 66 |
0,7 66,2 |
| 1.3. Незавершенное строительство | 9,5 | 9,4 | 9,6 | 9,3 |
| 1.4. Долгосрочные финансовые вложения | 1,3 | 1,5 | 1,6 | 1,8 |
|
2. Оборотные активы |
23,2 |
22,5 |
23,1 |
21,9 |
| 2.1. Запасы | 1 | 0,4 | 0,9 | 0,4 |
|
в том числе: сырье, материалы и другие аналогичные ценности затраты в незавершенном производстве (издержках обращения) готовая продукция и товары для перепродажи товары отгруженные |
0,5 0,5 |
0,3 0,1 |
0,5 0,4 |
0,3 0,1 |
| 2.2. Дебиторская задолженность (с платежом более чем через 12 месяцев) | 4,6 | 4,7 | 4,8 | 4,9 |
| 2.3. Дебиторская задолженность (с платежом в течение 12 месяцев) | 12,1 | 12,3 | 12,4 | 12 |
| 2.4. Краткосрочные финансовые вложения | 2,5 | 1,7 | 1,5 | 1,7 |
| 2.5. Денежные средства | 3 | 3,4 | 3,5 | 2,9 |
|
Итого активов |
100 |
100 |
100 |
100 |
Таблица 3. Варианты значений выручки для решения задач и практических ситуаций, тыс.руб.
| Вариант | Год n (базисный период) | Год n+1 (отчетный период) | ||||||
| 1-й квартал | 2-й квартал | 3-й квартал | 4-й квартал | 1-й квартал | 2-й квартал | 3-й квартал | 4-й квартал | |
| 27 | 15240 | 15740 | 15800 | 19600 | 18100 | 18600 | 18900 | 19900 |
Таблица 4. Значения показателей для решения задачи практических ситуаций
| Показатель | Год n (базисный период) | Год n+1 (отчетный период) | ||||||
| 1-й квартал | 2-й квартал | 1-й квартал | 2-й квартал | 1-й квартал | 2-й квартал | 1-й квартал | 2-й квартал | |
|
Фондоотдача активной части основных средств1, руб./руб. |
1,47 | 1,53 | 1,35 | 1,47 | 1,21 | 1,31 | 1,38 | 1,43 |
| Коэффициент автономии | 0,4 | 0,45 | 0,52 | 0,55 | 0,35 | 0,4 | 0,6 | 0,58 |
| Среднемесячная зарплата, тыс.руб./чел. | 10,2 | 9,4 | 11,8 | 11,6 | 11,1 | 11,4 | 12 | 12,2 |
| Среднемесячная численность рабочих-сдельщиков, чел. | 149 | 155 | 157 | 202 | 184 | 190 | 194 | 212 |
| Рентабельность продаж, % | 4 | 5 | 7,5 | 12 | 3 | 5 | 5,5 | 8 |
Таблица 5. Структура затрат на производство продукции (работ, услуг),%
| Статья затрат | Вариант | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Материальные затраты | 61,8 | 59,9 | 57 | 55,5 | 67,4 | 66,8 | 43 | 41,9 | 53,5 | 41,6 |
| в том числе: | ||||||||||
| сырье и материалы | 47,7 | 46,2 | 44,8 | 43,5 | 54 | 54 | 28,3 | 27,9 | 52,1 | 40,2 |
| топливо | 6,6 | 6,2 | 6,1 | 5,9 | 10,1 | 9,7 | 9,6 | 9,4 | 0,6 | 0,6 |
| энергия | 7,5 | 7,5 | 6,1 | 6,1 | 3,3 | 3,1 | 5,1 | 4,6 | 0,8 | 0,8 |
| Затраты на оплату труда | 13,7 | 14 | 16,3 | 16,3 | 17,8 | 18 | 19,5 | 18,5 | 11,9 | 12,7 |
| Единый социальный налог | 4,2 | 4,5 | 4,8 | 5 | 4,5 | 4,6 | 5,9 | 5,7 | 2,5 | 3,6 |
| Амортизация основных средств | 4,4 | 4,7 | 5 | 5,4 | 4,6 | 4,9 | 10,9 | 12,3 | 1,6 | 2,1 |
| Прочие затраты | 15,9 | 16,9 | 16,9 | 17,8 | 5,7 | 5,7 | 20,7 | 71,6 | 30,5 | 40 |
|
Все затраты |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
100 |
Таблица 6. Варианты заданий для плановой трудоемкости работ по кварталам
| Период | Год n (базисный период) | Год n+1 (отчетный период) | ||||||
| 1-й квартал | 2-й квартал | 1-й квартал | 2-й квартал | 1-й квартал | 2-й квартал | 1-й квартал | 2-й квартал | |
| Варианты | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
Таблица 7. Изменение объема и структуры выпуска продукции *
| Изделие | Объем выпуска продукции в сопоставимых ценах, тыс. руб. | Структура выпуска, % | Выполнение плана, % | Отклонение удельного веса, +/– | Засчитывается в выполнение плана, тыс.руб. | ||
| план | факт | план | факт | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
А Б В Г |
35 24 20 21 |
38 21 15 26 |
|||||
| Итого | 100 | 100 | |||||
*Фактический годовой объем выпуска продукции (∑Vi 1) для каждого варианта принять равным
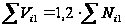
где Ni1 – объем продаж продукции в i-ом квартале отчетного года.
Фактический годовой объем выпуска продукции (∑Vi 1) превысил плановый (∑Vi 0) в сопоставимых ценах на 15 %.
Структуру выпуска продукции принять одинаковой для всех вариантов.
Таблица 8. Варианты заданий для экономического анализа инвестиционной деятельности
| Номер варианта | Переменные составляющие | |||||||
| Инвестиции (кредит), тыс. руб. | Дополнительные инвестиции, тыс. руб. | Годовой денежный поток, тыс. руб. | Ликвидационная стоимость, тыс. руб. | Условия вложений, % годовых | Проектная дисконтная ставка, % годовых | |||
| 1-й вариант | 2-й вариант | 3-й вариант | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 27 | 56000 | 12600 | 22600 | 14200 | 1,3 | 5,8 | 3,9 | 7,4 |
Глава 1. «Методы, приемы и способы экономического анализа»
Оценка в экономическом анализе
Задача 1. На основании исходных данных, приведенных в предисловии, для каждого варианта построить бухгалтерский баланс за восемь анализируемых периодов (кварталов), провести его горизонтальный и вертикальный анализ. Для формирования структуры активов использовать данные табл. 1, 2, 3 предисловия.
Удельный вес каждой статьи баланса в валюте баланса определяется по формуле
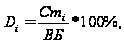
где Стi — i-я статья баланса;
ВБ — валюта баланса.
Доля изменения статьи баланса в общем изменении валюты баланса показывает, в какой степени изменение валюты баланса связано с отдельной статьей актива или пассива баланса:
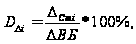
где ∆Ст — изменение i-й статьи баланса;
∆ВБ — изменение валюты баланса.
Решение. Формирование бухгалтерского баланса проводится следующим образом.
1. На основании фондоотдачи активной части определяется активная часть основных средств.
Фондоотдача Fоа основных средств определяется по формуле

где Sа — средняя текущая (восстановительная) стоимость активной части основных средств;
N — выручка (объем продаж).
Тогда среднее значение активной части основных средств составит:
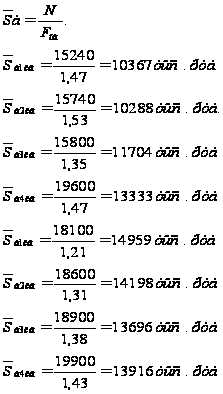
Среднее значение активной части основных средств определяется по формуле средней арифметической:

Активная часть основных средств на конец каждого квартала составил:
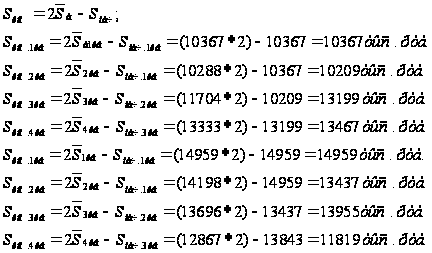
2. На основании доли и активной части основных средств определяется валюта баланса
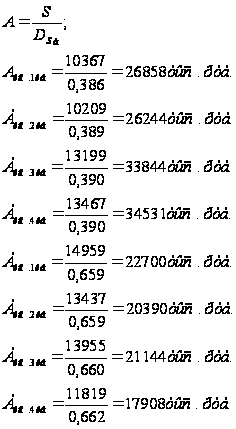
3. Используя данные удельных весов остальных статей активов баланса, определяется величина активов по каждой статье баланса. Результаты расчетов приведены в таблицах 1, 2, 3, 4, 5, 6 и 7
Таблица 1 - Бухгалтерский баланс за 1 и 2 кварталы 2009г.
| Наименование статей | На конец 1-го квартала (тыс.руб.) | Уд. вес, % | На конец 2-го квартала (тыс.руб.) | Уд. вес, % | Абсолютное отклонение, +/- (тыс. руб.) | Темп изменения, % | Темп прироста, % | ||||
| 1 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | ||||
|
Внеоборотные активы |
|||||||||||
| 1.1. Нематериальные активы | 403 | 1,5 | 79 | 0,3 | -324 | 19,60 | -80,4 | ||||
| в том числе: | |||||||||||
| патенты, лицензии, товар. знаки | 403 | 1,5 | 79 | 0,3 | -324 | 19,60 | 80,4 | ||||
| орган. расходы и прочие НМА | 0 | ||||||||||
| 1.2. Основные средства | 10528 | 39,2 | 10288 | 39,2 | -240 | 97,72 | -2,28 | ||||
| в том числе: | |||||||||||
| здания, сооружения и прочие | 161 | 0,60 | 79 | 0,3 | -82 | 49,1 | -51 | ||||
| машины и оборудование (актив. части) | 10367 | 38,6 |
10209 | 38,9 | -158 | 98,5 | -1,5 | ||||
| 1.3. Незавершенное строительство | 1934 | 7,2 | 1942 | 7,4 | +8 | 100,4 | +0,4 | ||||
| 1.4. Долгосрочные финансовые вложения | 1021 | 3,8 |
971 | 3,7 | -50 | 95,1 | -4,9 | ||||
|
Итого по разделу I |
13886 |
51,7 |
13279 |
50,6 |
-607 |
95,6 |
-4,4 |
||||
|
II. Оборотные активы |
|||||||||||
| 2.1. Запасы | 5103 | 19,00 | 4855 | 18,5 | -248 | 95,1 | -4,9 | ||||
| в том числе: | |||||||||||
| сырье, материалы и др. аналог. ценности | 3384 | 12,6 | 3307 | 12,6 | -77 | 97,7 | -2,3 | ||||
| затраты в незавершенном производстве | 242 | 0,9 | 315 | 1,2 | +73 | 130,2 | +30,2 | ||||
| готовая продукция | 1316 | 4,9 | 1128 | 4,3 | -188 | 85,7 | -14,3 | ||||
| товары отгруженные | 161 | 0,6 | 105 | 0,4 | -56 | 65,2 | -34,8 | ||||
| 2.2. Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 295 | 1,1 | 210 | 0,8 | -85 | 71,2 | -28,8 | ||||
| 2.3. Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 5721 | 21,3 | 6010 | 22,9 | +289 | 105,1 | +5,1 | ||||
| 2.4. Краткосрочные финансовые вложения | 752 | 2,8 | 682 | 2,6 | -70 | 90,7 | -9,3 | ||||
| 2.5. Денежные средства | 1101 | 4,1 | 1207 | 4,6 | +106 | 109,6 | +9,6 | ||||
|
Итого по разделу II |
12972 |
48,3 |
12965 |
49,4 |
-7 |
99,9 |
-0,01 |
||||
|
ИТОГ БАЛАНСА |
26858 |
100,00 |
26244 |
100,0 |
-614 |
97,7 |
-2,3 |
||||
|
III. Капитал и резервы |
|||||||||||
| 3.1. Уставный капитал | 2686 | 10 | 2625 | 10 | -61 | 97,7 | -2,3 | ||||
| 3.2. Нераспределенная прибыль (непокрытый убыток) | 8057 | 30 | 9185 | 35 | +1128 | 114 | +14 | ||||
|
Итого по разделу III |
10743 |
40 |
11810 |
45,00 |
+1067 |
110 |
+10 |
||||
|
IV. Долгосрочные обязательства |
|||||||||||
|
Итого по разделу IV |
- |
- |
- |
- |
- |
- |
- | ||||
|
V. Краткосрочные обязательства |
|||||||||||
| 5.1. Займы и кредиты | 403 | 1,5 | 362 | 1,38 | -41 | 89,8 | -10,2 | ||||
| Продолжение таблицы 1 | |||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||||
| 5.2. Кредиторская задолженность | 9089 | 56,4 | 13712 | 52,25 | +4623 | 150,8 | +50,8 | ||||
| в том числе: | |||||||||||
| поставщики и подрядчики | 14240 | 53,02 | 13028 | 49,64 | -1212 | 91,5 | -8,5 | ||||
| задолжен. перед персоналом организации | 908 | 3,38 | 685 | 2,61 | -223 | 75,4 | -24,6 | ||||
| 5.3. Доходы будущих периодов | 322 | 1,20 | 289 | 1,10 | -33 | 89,8 | -10,2 | ||||
| 5.4. Прочие краткосрочные обязательства | 242 | 0,90 | 73 | 0,28 | -169 | 30,2 | -69,8 | ||||
|
Итого по разделу V |
16115 |
60,00 |
14434 |
55,00 |
-1681 |
89,6 |
-10,4 |
||||
|
ИТОГ БАЛАНСА |
26858 |
100,0 |
26244 |
100,0 |
-614 |
97,7 |
-2,3 |
||||
По данным бухгалтерского баланса за 1 и 2 кварталы 2009г. активы организации на конец второго квартала 2006 г. снизились на 614 тыс. руб. или на 2,3 %, и составили к концу второго квартала 97,7 %, в том числе за счет снижения объема внеоборотных активов – на 607 тыс. руб., или на 4,4 %, и снижения оборотных активов на 7 тыс. руб. или на 0,01%. Снижение внеоборотных активов произошло за счет снижения основных средств и нематериальных активов на 240 тыс. руб. и 324 тыс. руб. соответственно. Незавершенное строительство повлияло на увеличение внеоборотных активов на 8 тыс. руб.
На снижение оборотных активов оказали влияние запасы, краткосрочная дебиторская задолженность и краткосрочные финансовые вложения, которые снизились на 248 тыс. руб., 85тыс. руб., и 70 тыс. руб. соответственно. За счет денежных средств оборотные активы увеличились на 106 тыс. руб., что является положительным моментом в деятельности организации.
Пассивная часть баланса характеризуется преобладающим удельным весом краткосрочных обязательств, на конец второго квартала их доля составила 55 %. Доля собственного капитала составила 45 %, это меньше 50 %, что свидетельствует о том, что в случае предъявления требований всеми кредиторами, предприятие не сможет их удовлетворить полностью.
Таблица 2 - Бухгалтерский баланс за 2 и 3 кварталы 2009г.
| Наименование статей | На конец 2-го квартала (тыс.руб.) | Уд. вес, % | На конец 3-го квартала (тыс.руб.) | Уд. вес, % | Абсолютное отклонение, +/- (тыс. руб.) | Темп изменения, % | Темп прироста, % |
| 1 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
I. Внеоборотные активы |
|||||||
| 1.1. Нематериальные активы | 79 | 0,3 | 203 | 0,6 | +124 | 257 | +160 |
| в том числе: | |||||||
| патенты, лицензии, товар.знаки | 79 | 0,3 | 203 | 0,6 | +124 | 257 | +160 |
| орган. расходы и прочие НМА | |||||||
| 1.2. Основные средства | 10288 | 39,2 | 13335 | 39,4 | +3047 | 129,9 | +29,9 |
| в том числе: | |||||||
| здания, сооружения и прочие | 79 | 0,3 | 135 | 0,4 | +56 | 170,9 | +70,9 |
| машины и оборудование (актив. части) | 10209 | 38,9 | 13199 | 39 | +2990 | 129,3 | +29,3 |
| 1.3. Незавершенное строительство | 1942 | 7,4 | 2741 | 8,1 | +799 | 141,1 | +41,1 |
| 1.4. Долгосрочные финансовые вложения | 971 | 3,7 | 1151 | 3,4 | +180 | 118,5 | +18,5 |
|
Итого по разделу I |
13279 |
50,6 |
17430 |
51,5 |
+4151 |
131,3 |
+31,3 |
|
II.Оборотные активы |
|||||||
| 2.1. Запасы | 4855 | 18,5 | 6397 | 18,9 | +1542 | 131,8 | +31,8 |
| в том числе: | |||||||
| сырье, материалы и др. аналог.ценности | 3307 | 12,6 | 4366 | 12,9 | +1059 | 132 | +32 |
| затраты в незавершенном производстве | 315 | 1,2 | 305 | 0,9 | -10 | 96,8 | -3,2 |
| готовая продукция | 1128 | 4,3 | 1557 | 4,6 | +429 | 138 | +38 |
| товары отгруженные | 105 | 0,4 | 169 | 0,5 | |||
| 2.2. Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 210 | 0,8 | 305 | 0,9 | +95 | 145,2 | +45,2 |
| 2.3. Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 6010 | 22,9 | 7446 | 22 | +1436 | 123,9 | +23,9 |
| 2.4. Краткосрочные финансовые вложения | 682 | 2,6 | 948 | 2,8 | +266 | 139 | +39 |
| 2.5. Денежные средства | 1207 | 4,6 | 1320 | 3,9 | +113 | 109,4 | +9,4 |
|
Итого по разделу II |
12965 |
49,4 |
16414 |
48,5 |
+3449 |
126,6 |
+26,6 |
|
ИТОГ БАЛАНСА |
26244 |
100,00 |
33844 |
100,00 |
+7600 |
129 |
+29 |
|
III. Капитал и резервы |
|||||||
| 3.1. Уставный капитал | 2625 | 10 | 2708 | 8 | +83 | 103,2 | +3,2 |
| 3.2. Нераспределенная прибыль (непокрытый убыток) | 9185 | 35 | 14891 | 44 | +5706 | 162,1 | +62,1 |
|
Итого по разделу III |
11810 |
45,00 |
17599 |
52,00 |
+5789 |
149 |
+49 |
|
IV. Долгосрочные обязательства |
|||||||
|
Итого по разделу IV |
- |
- |
- |
- |
- |
- |
- |
|
V. Краткосрочные обязательства |
|||||||
| 5.1. Займы и кредиты | 362 | 1,38 | 406 | 1,20 | +44 | 112,2 | +12,2 |
| 5.2. Кредиторская задолженность | 13712 | 52,25 | 15270 | 45,12 | +1559 | 111,4 | +11,4 |
| в том числе: | |||||||
| поставщики и подрядчики | 13028 | 49,64 | 14353 | 42,41 | +1325 | 110,2 | +10,2 |
| задолжен. перед персоналом организации | 685 | 2,61 | 917 | 2,71 | +232 | 133,9 | +33,9 |
| 5.3. Доходы будущих периодов | 289 | 1,10 | 325 | 0,96 | +36 | 112,5 | +12,5 |
| 5.4. Прочие краткосрочные обязательства | 73 | 0,28 | 244 | 0,72 | +171 | 334,2 | +234,2 |
|
Итого по разделу V |
14434 |
55,00 |
16245 |
48,00 |
+1811 |
112,5 |
+12,5 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |