Управленческий анализ в машиностроительной отрасли
60,00
+4530
155,5
+55,5
IV. Долгосрочные обязательства
Итого по разделу IV
-
-
-
-
-
-
V. Краткосрочные обязательства
Итого по разделу V
12234
60,00
8458
40,00
-3776
69,1
-30,9
ИТОГ БАЛАНСА
20390
100,00
21144
100,00
+754
103,7
+3,7
По данным бухгалтерского баланса за 2 и 3 кварталы 2010г. активы организации на конец третьего квартала 2007 г. увеличились на 754 тыс.руб. или на 3,7%, и составили 103,7%, в том числе за счет увеличения объема внеоборотных активов – на 669тыс. руб. или на 4,2%, и прироста оборотных активов на 296тыс.руб. или на 6,5%. Увеличение внеоборотных активов произошло за счет увеличения нематериальных активов, основных средств, незавершенного строительства и долгосрочных финансовых вложений на 1тыс.руб., 522тыс.руб., 113тыс.руб. и 32тыс.руб. соответственно. На увеличение оборотных активов оказали влияние запасы, долгосрочная и краткосрочная дебиторская задолженность и денежные средства которые увеличились на 108тыс.руб., 357тыс.руб., 114тыс.руб. и 47тыс.руб. соответственно.
Пассивная часть баланса характеризуется преобладающим удельным весом собственного капитала, на конец третьего квартала 2010 г. их доля составила 60%, что больше 50 %, это свидетельствует о том, что в случае предъявления требований всеми кредиторами, предприятие сможет их удовлетворить, это положительно характеризует деятельность организации.
Таблица 7 - Бухгалтерский баланс за 3 и 4 кварталы 2010г.
| Наименование статей | На конец 3-го квартала (тыс.руб.) | Уд. вес, % | На конец 4-го квартала (тыс.руб.) | Уд. вес, % | Абсолютное отклонение, +/- (тыс. руб.) | Темп изменения, % | Темп прироста, % | |
| 1 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
|
I. Внеоборотные активы |
||||||||
| 1.1. Нематериальные активы | 21 | 0,1 | 18 | 0,1 | -3 | 85,7 | -14,3 | |
| в том числе: | ||||||||
| патенты, лицензии, товар.знаки | 21 | 0,1 | 18 | 0,1 | -3 | 85,7 | -14,3 | |
| орган. расходы и прочие НМА | ||||||||
| 1.2. Основные средства | 14082 | 66,6 | 11439 | 66,9 | -2643 | 81,2 | -18,8 | |
| в том числе: | ||||||||
| здания, сооружения и прочие | 127 | 0,6 | 125 | 0,7 | -2 | 98,4 | -1,6 | |
| машины и оборудование (актив. части) | 13955 | 66 | 11855 | 66,2 | -2100 | 85 | -15 | |
| 1.3. Незавершенное строительство | 2030 | 9,6 | 1665 | 9,3 | -365 | 82 | -18 | |
| 1.4. Долгосрочные финансовые вложения | 338 | 1,6 | 322 | 1,8 | -16 | 95,3 | -4,7 | |
|
Итого по разделу I |
16471 |
77,9 |
13986 |
78,1 |
-2482 |
84,9 |
-15,1 |
|
|
II. Оборотные активы |
||||||||
| 2.1. Запасы | 191 | 0,9 | 72 | 0,4 | -119 | 37,7 | -62,3 | |
| в том числе: | ||||||||
| сырье, материалы и др. аналог.ценности | 106 | 0,5 | 54 | 0,3 | -52 | 50,9 | -49,1 | |
| затраты в незавершенном производстве | 85 | 0,4 | 18 | 0,1 | -67 | 21,2 | -78,8 | |
| готовая продукция | ||||||||
| товары отгруженные | ||||||||
| 2.2. Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 1015 | 4,8 | 877 | 4,9 | -138 | 86,4 | 13,6 | |
| 2.3. Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 2622 | 12,4 | 2149 | 12 | -473 | 82 | -18 | |
| 2.4. Краткосрочные финансовые вложения | 317 | 1,5 | 304 | 1,7 | +13 | 95,9 | -4,1 | |
| 2.5. Денежные средства | 740 | 3,5 | 519 | 2,9 | -221 | 70,1 | -29,9 | |
|
Итого по разделу II |
4884 |
23,1 |
3922 |
21,9 |
-962 |
80,3 |
-19,7 |
|
|
ИТОГ БАЛАНСА |
21144 |
100,00 |
17908 |
100,0 |
-3236 |
84,7 |
-15,3 |
|
|
III. Капитал и резервы |
||||||||
| 3.1. Уставный капитал | 846 | 4 | 842 | 4,7 | -4 | 99,5 | -0,5 | |
| 3.2. Нераспределенная прибыль (непокрытый убыток) | 6857 | 56 | 9545 | 53,3 | +2688 | 139,2 | +39,2 | |
|
Итого по разделу III |
12686 |
60,00 |
10387 |
58,00 |
-2299 |
81,9 |
-18,1 |
|
|
IV. Долгосрочные обязательства |
||||||||
|
Итого по разделу IV |
- |
- |
- |
- |
- |
- |
- | |
|
V. Краткосрочные обязательства |
||||||||
| 5.1. Займы и кредиты | 211 | 1,00 | 188 | 1,05 | -23 | 89,1 | 10,9 | |
| 5.2. Кредиторская задолженность | 7950 | 37,60 | 7145 | 39,90 | -805 | 89,9 | 10,1 | |
| в том числе: | ||||||||
| поставщики и подрядчики | 7472 | 35,34 | 6787 | 37,90 | -685 | 90,8 | 9,2 | |
| задолжен. перед персоналом организации | 478 | 2,26 | 358 | 2,00 | -120 | 74,9 | 25,1 | |
| 5.3. Доходы будущих периодов | 169 | 0,80 | 150 | 0,84 | -19 | 88,8 | 11,2 | |
| 5.4. Прочие краткосрочные обязательства | 127 | 0,60 | 38 | 0,21 | -89 | 29,9 | 70,1 | |
|
Итого по разделу V |
8458 |
40,00 |
7521 |
42,00 |
-937 |
88,9 |
-11,1 |
|
|
ИТОГ БАЛАНСА |
21144 |
100,00 |
17908 |
100,00 |
-3236 |
84,7 |
-15,3 |
|
По данным бухгалтерского баланса за 3 и 4 кварталы 2010г. активы организации на конец четвертого квартала 2010 г. снизились на 3236тыс. руб. или на 15,3% и составили к концу второго квартала 84,7%, в том числе за счет снижения объема внеоборотных активов – на 2482тыс.руб. или на 15,1%, и снижения оборотных активов на 962тыс.руб. или на 19,7%. Снижение внеоборотных активов произошло за счет снижения нематериальных активов, основных средств, незавершенного строительства и долгосрочных финансовых вложений на 3тыс.руб., 2643тыс.руб.,365тыс.руб. и 16тыс.руб. соответственно.
На снижение оборотных активов оказали влияние запасы, краткосрочная и долгосрочная дебиторская задолженность и денежные средства, которые снизились на 119тыс.руб., 138тыс. руб., 473тыс.руб. и 221тыс. руб. соответственно. Краткосрочные финансовые вложения повлияли на увеличение оборотных активов на 13тыс. руб.
Пассивная часть баланса характеризуется преобладающим удельным весом собственного капитала, на конец четвертого квартала 2010г. его доля составила 58%, что больше 50 %, что свидетельствует о том, что в случае предъявления требований всеми кредиторами, предприятие сможет их удовлетворить. Доля краткосрочных обязательств составила 42 %
Детерминированный факторный анализ
Задача 1. На основании данных, приведенных в табл. 2, 3 предисловия, и результатов построения баланса в п. 4.2:
построить для каждого анализируемого периода факторную модель зависимости выручки (N) от численности работающих (Ч) и выработки (В) (N = Ч * В);
рассчитать влияние факторов на результат способом цепных подстановок, абсолютных разниц, индексным способом, Логарифмическим способом по алгоритмам, приведенным в учебном пособии на с. 78—84. Сделать выводы.
2009г.
1 кв. 15240 = 149 * 102,28
2 кв. 15740 = 155 * 101,55
3 кв. 15800 = 157 * 100,64
4 кв. 19600 = 202 * 97,03
2010г.
1 кв. 18100 = 184 * 98,37
2 кв. 18600 = 190 * 97,89
3 кв. 18900 = 194 * 97,42
4 кв. 19900 = 212 * 93,87
Способ цепных подстановок.
2009г. 1-2 квартал
∆ N = 15740 - 15240 = 500 тыс. руб.
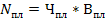
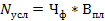

Nпл = 149 * 102,28 = 15240
Nусл = 155 * 102,28 = 15853
Nф = 155 * 101,55 = 15740
∆ N (Ч) = Nусл - Nпл = 15853- 15240 = 613тыс. руб.
∆ N (В) = -113 тыс. руб.
∆ N = 500 тыс. руб.
За счет увеличения количества рабочих выручка увеличилась на 613 тыс. руб.
За счет снижения производительности труда объем выручки снизился на 113 тыс. руб.
2-3 квартал
∆ N = 15800 - 15740 = 60 тыс. руб.
Nпл = 155 * 101,55 = 15740
Nусл = 157 * 101,55 = 15943
Nф = 157 * 100,64 = 15801
∆ N (Ч) = Nусл - Nпл = 15943 - 15740= 203 тыс. руб.
∆ N (В) = -143 тыс. руб.
∆ N = 60 тыс. руб.
За счет увеличения количества рабочих выпуск продукции увеличился на 203 тыс. руб.
За счет снижения производительности труда объем выручки снизился на 143 тыс. руб.
3-4 квартал
∆ N = 19600 - 15800 = 3800 тыс. руб.
Nпл = 157 * 100,64 = 15800
Nусл = 202 * 100,64 = 20329
Nф = 202 * 97,03 = 19600
∆ N (Ч) = Nусл - Nпл = 20329 - 15800= 4529 тыс. руб.
∆ N (В) = -729 тыс. руб.
∆ N = 3800 тыс. руб.
За счет увеличения количества рабочих выпуск продукции увеличился на 4529 тыс. руб.
За счет снижения производительности труда объем выручки снизился на 729 тыс. руб.
4-1 квартал
∆ N = 18100 – 19600 = -1500 тыс. руб.
Nпл = 202 * 97,03 = 19600
Nусл = 184 * 97,03 = 17854
Nф = 184 * 98,37 = 18100
∆ N (Ч) = Nусл - Nпл = 17854 - 19600= - 1746
∆ N (В) = 246 тыс. руб.
∆ N = - 1500 тыс. руб.
За счет снижения количества рабочих выручка снизилась на 1746 тыс. руб.
За счет увеличения производительности труда объем выручки увеличился на 246тыс.руб.
2010г.
1-2 квартал
∆ N = 18600 – 18100 = 500 тыс. руб.
Nпл = 184 * 98,37 = 18600
Nусл = 190 * 98,37 = 18690
Nф = 190 * 97,89 = 18599
∆ N (Ч) = Nусл - Nпл = 18690 – 18600 = 90
∆ N (В) = -410 тыс. руб.
∆ N = 500 тыс. руб.
За счет увеличения количества рабочих выручка увеличилась на 500 тыс.руб.
За счет снижения производительности труда объем выручки снизился на 410 тыс. руб.
2-3 квартал
∆ N = 18900 – 18600 = 300 тыс. руб.
Nпл = 190 * 97,89 = 18600
Nусл = 194 * 97,89 = 18991
Nф = 194 * 97,42 = 18900
∆ N (Ч) = Nусл - Nпл = 18991 - 18600= 391 тыс. руб.
∆ N (В) = - 91 тыс. руб.
∆ N = 300 тыс. руб.
За счет увеличения количества рабочих выручка увеличилась на 391тыс.руб.
За счет снижения производительности труда объем выручки снизился на 91тыс. руб.
3-4 квартал
∆ N = 19900 - 18900 = 1000 тыс. руб.
Nпл = 194 * 97,42 = 18900
Nусл = 212 * 97,42 = 20653
Nф = 212 * 93,87 = 19900
∆ N (Ч) = Nусл - Nпл = 20653 - 18900=1753 тыс. руб.
∆ N (В) = -753 тыс. руб.
∆ N = 1000 тыс. руб.
За счет увеличения количества рабочих выручка увеличилась на 1753тыс. руб.
За счет снижения производительности труда объем выручки снизился на 753тыс. руб.
Метод абсолютных разниц.
2009г. 1-2 квартал
∆N = 15740 - 15240 = 500 тыс. руб.
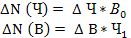
∆ N (Ч) = 613 тыс. руб.
∆ N (В) = - 113 тыс. руб.
∆ N = 500 тыс. руб.
На изменение (прирост) выручки (+ 500 тыс. руб.) оказало положительное влияние увеличение численности работающих, что обеспечило прирост выручки на 613 тыс. руб. Снижение выработки повлияло на снижение выручки на 113 тыс. руб.
2-3 квартал
∆N = 15800 – 15740 = 60 тыс. руб.
∆ N (Ч) = 203 тыс. руб.
∆ N (В) = - 143 тыс. руб.
∆ N = 60 тыс. руб.
На изменение (прирост) выручки (+60тыс.руб.) оказало положительное влияние увеличение численности работающих, что обеспечило прирост выручки на 203 тыс. руб. Снижение выработки повлияло на снижение выручки на 143тыс.руб.
3-4 квартал
∆N = 19600 - 15800 = 3800 тыс. руб.
∆ N (Ч) = 4529 тыс. руб
∆ N (В) = - 729 тыс. руб.
∆ N = 3800 тыс. руб.
На изменение (прирост) выручки (+3800тыс.руб.) оказало положительное влияние увеличение численности работающих, что обеспечило прирост выручки на 4529тыс. руб. Снижение выработки повлияло на снижение выручки на 729тыс.руб.
4-1 квартал
∆N = 18100 - 19600 = - 1500 тыс. руб
∆ N (Ч) = - 1746
∆ N (В) = 246 тыс. руб.
∆ N = - 1500 тыс. руб.
На изменение (снижение) выручки (-1500тыс.руб.) оказало влияние снижение численности работающих, что уменьшило сумму выручки на 1746 тыс. руб. Увеличение выработки повлияло на увеличение выручки на 246 тыс. руб.
2010г.
1-2 квартал
∆N = 18600 - 18100 = 500 тыс. руб.
∆ N (Ч) = 90
∆ N (В) = -410 тыс. руб.
∆ N = 500 тыс. руб.
На изменение (прирост) выручки (+500тыс.руб.) оказало положительное влияние увеличение численности работающих, что обеспечило прирост выручки на 90тыс. руб. Снижение выработки повлияло на снижение выручки на 410 тыс. руб.
2-3 квартал
∆N = 18900 - 18600 = 300 тыс. руб.
∆ N (Ч) = 391 тыс. руб.
∆ N (В) = - 91тыс. руб.
∆ N = 300 тыс. руб.
На изменение (прирост) выручки (+300тыс.руб.) оказало положительное влияние увеличение численности работающих, что обеспечило прирост выручки на 391 тыс. руб. Снижение выработки повлияло на снижение выручки на 91 тыс. руб.
3-4 квартал
∆N = 19900 - 18900 = 1000 тыс. руб.
∆ N (Ч) = 1753 тыс. руб.
∆ N (В) = - 753 тыс. руб.
∆ N = 1000 тыс. руб.
На изменение (прирост) выручки (+1000тыс.руб.) оказало положительное влияние увеличение численности работающих, что обеспечило прирост выручки на 175 тыс. руб. Снижение выработки повлияло на снижение выручки на 753тыс. руб.
Индексный метод.
2009г. 1-2 квартал
IN = (Чф*Вф) / (Чпл*Впл) = 15740 / 15240 = 1,033
IЧ = (Чф*Впл) / (Чпл*Впл) = 15853 / 15240 = 1,040
IВ = (Чф*Вф) / (Чф*Впл) = 15740/ 15853 = 0,993
IN = IЧ * IB = 1,040 * 0,993 = 1,033
Мы можем сделать вывод: в результате увеличения численности работников в 1,04 раза и уменьшения среднегодовой выработки в 0.996 раза объем выручки увеличился в 1,033 раза.
2-3 квартал
IN = (Чф*Вф) / (Чпл*Впл) = 15801 / 15240 = 1,037
IЧ = (Чф*Впл) / (Чпл*Впл) = 15943 / 15240 = 1,046
IВ = (Чф*Вф) / (Чф*Впл) = 15801 / 15943 = 0,991
IN = IЧ * IB = 1,046 * 0,991 = 1,055
Мы можем сделать вывод: в результате увеличения численности работников в 1.013 раза и уменьшения среднегодовой выработки в 0.991 раза объем выручки увеличился в 1.004 раза.
3-4 квартал
IN = (Чф*Вф) / (Чпл*Впл) = 19600 / 15800 = 1,241
IЧ = (Чф*Впл) / (Чпл*Впл) = 20329 / 15800 = 1,287
IВ = (Чф*Вф) / (Чф*Впл) = 19600 / 20329 = 0,964
IN = IЧ * IB = 1,287 * 0,964 = 1,241
Мы можем сделать вывод: в результате увеличения численности работников в 1,287 раза и уменьшения среднегодовой выработки в 0,964 раза объем выручки увеличился в 1,241 раза.
4-1 квартал
IN = (Чф*Вф) / (Чпл*Впл) = 18100 / 19600 = 0,924
IЧ = (Чф*Впл) / (Чпл*Впл) = 17854 / 19600 = 0,911
IВ = (Чф*Вф) / (Чф*Впл) = 18100 / 17854 = 1,014
IN = IЧ * IB = 0,911 * 1,014 = 0,924
Мы можем сделать вывод: в результате уменьшения численности работников в 0,911 раза и увеличения среднегодовой выработки в 1,014 раза объем выручки снизился в 0,924 раза.
2010г.
1-2 квартал
IN = (Чф*Вф) / (Чпл*Впл) = 18599 / 18600 = 1
IЧ = (Чф*Впл) / (Чпл*Впл) = 18690 / 18600 = 1,005
IВ = (Чф*Вф) / (Чф*Впл) = 18599 / 18690 = 0,995
IN = IЧ * IB = 1,005 * 0,995 = 1
Мы можем сделать вывод: в результате увеличения численности работников в 1,005 раза и уменьшения среднегодовой выработки в 0,995 раза объем выручки увеличился в 1 раз.
2-3 квартал
IN = (Чф*Вф) / (Чпл*Впл) = 18900 / 18600 = 1,016
IЧ = (Чф*Впл) / (Чпл*Впл) = 18991 / 18600 = 1,021
IВ = (Чф*Вф) / (Чф*Впл) = 18900 / 18991 = 0,995
IN = IЧ * IB = 1,021 * 0,995 = 1,016
Мы можем сделать вывод: в результате увеличения численности работников в 1,021 раза и уменьшения среднегодовой выработки в 0,995 раза объем выручки увеличился в 1,016 раза.
3-4 квартал
IN = (Чф*Вф) / (Чпл*Впл) = 19900 / 18900 = 1,053
IЧ = (Чф*Впл) / (Чпл*Впл) = 20653 / 18900 = 1,093
IВ = (Чф*Вф) / (Чф*Впл) = 19900 / 20653 = 0,964
IN = IЧ * IB = 1,093 * 0,964 = 1,053
Мы можем сделать вывод: в результате увеличения численности работников в 1,093 раза и уменьшения среднегодовой выработки в 0,964 раза объем выручки увеличился в 1,053 раза.
Логарифмический способ.
2009г. 1-2 квартал
Мультипликативная факторная модель Z = x * y может быть представлена так:

Логарифмируя выражение, получим:
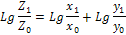
Или
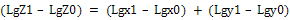
Умножим
каждую часть
равенства на
коэффициент

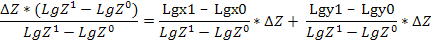
Если
обозначить
отношения при
 через коэффициенты
kx,
ky,
то выражение
примет вид:
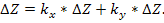
Таким образом, при помощи коэффициентов k производится пропорциональное распределение совокупного отклонения между факторами. Математическое содержание коэффициентов идентично «способу долевого участия».
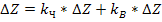
Следовательно, коэффициенты получаются следующими:
kЧ = (LgЧ1 – LgЧ0) / (LgN1 – LgN0) = (Lg155 – Lg149) / (Lg15740