Управленческий анализ в машиностроительной отрасли
4. коэффициент ликвидации, %
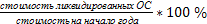 (8 / 2) *100
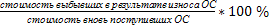 (7-8) / 5 * 100
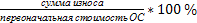 (10 / 9) * 100
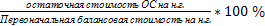 (4 / 2) *100
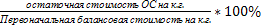 (11 / 9) *100
На конец года, объем основных средств снизился на 4020 тыс. руб. за счет значительного превышения суммы выбывших основных средств, по сравнению с поступившими. Поступление основных средств осуществляется в основном за счет ввода в действие новых основных средств стоимостью 7912 тыс. руб. из 8600 тыс. руб., всех поступивших основных средств. Выбытие основных средств происходил, в том числе и за счет ликвидации основных средств, которая составила 50,55%, от всего объема выбывших основных средств. Расчет коэффициента обновления показал, что 47,37 % в основных средствах на конец года составляют новые основные средства. Расчет коэффициента выбытия показал, что по причине изношенности из хозяйственного оборота выбыло 60,96 % основных средств. Превышение коэффициента выбытия над коэффициентом обновления, является отрицательным моментом в деятельности организации. Расчет коэффициента износа показал, что 46% основных средств пришли в негодность. Высокий коэффициент замены обусловлен высокой стоимостью выбывших основных средств в результате износа. Отсюда коэффициент расширения имеет низкий процент. Возрастание коэффициента износа и снижение показателя коэффициента годности на начало 2010г. обусловлены следующими факторами: использование метода начисления амортизации по данным бухгалтерского учета; приобретением основных средств, бывших в употреблении, от других организаций с высоким уровнем износа; заниженными темпами обновления основных средств и т.д. На конец года коэффициент годности выше коэффициента износа, что является фактом, положительно характеризующим деятельность организации. Абсолютная сумма износа снизилась на конец 2010г. на 5262 тыс. руб., в сравнении с началом года.
Глава 4. Анализ оборотных средств
Задача 1. На основании данных для построенных балансов:
1) определить следующие показатели:
-коэффициент покрытия текущих обязательств оборотными активами;
-собственный капитал в обороте;
-доля собственного капитала в обороте;
-коэффициент закрепления оборотных средств;
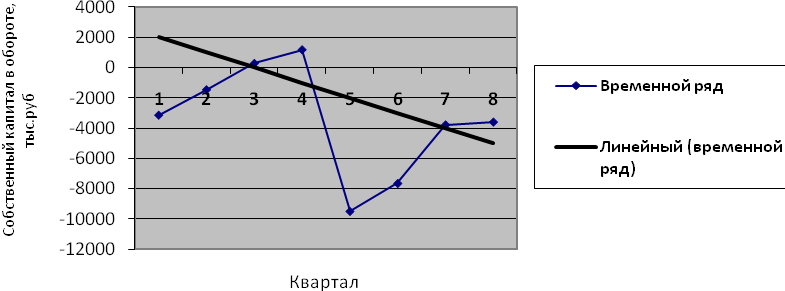
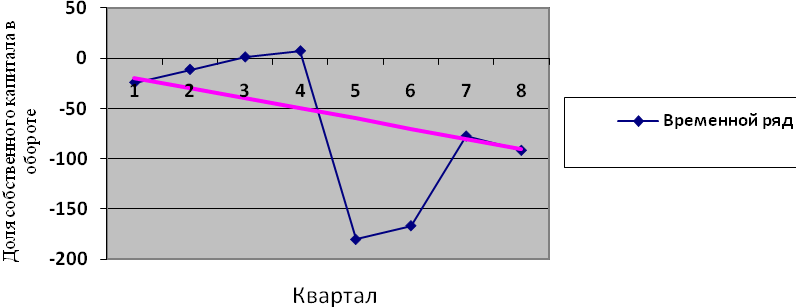
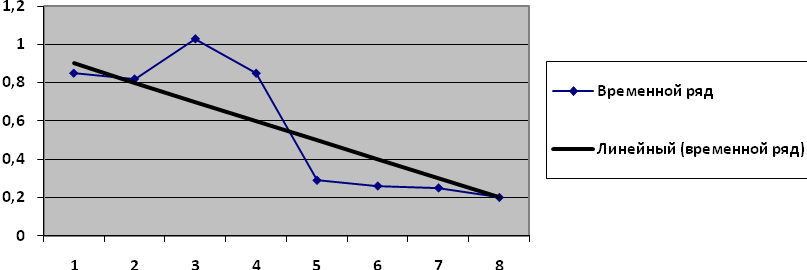
для рассчитанных показателей построить временные ряды, тренд и определить параметры трендов для анализируемых показателей;
построить прогноз изменения показателей на два квартала (n+2)-го года для временных рядов, отображенных в п. 2.
Сделать выводы.
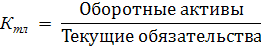
К текущим обязательствам относятся:
-Займы и кредиты;
-Кредиторская задолженность;
-Задолженность перед участниками (учредителями) по выплате доходов;
-Прочие краткосрочные обязательства.
Таблица 13 - Расчет коэффициента текущей ликвидности
| Год | Квартал | Ктл | Расчет |
| 2009 | 1 | 0,82 | 12972 / 15793 |
| 2 | 0,92 | 12965 / 14145 | |
| 3 | 1,03 | 16414 / 15920 | |
| 4 | 1,10 | 16626 / 15147 | |
| 2010 | 1 | 0,36 | 5266 / 14460 |
| 2 | 0,38 | 4588 / 11989 | |
| 3 | 0,60 | 4884 / 8289 | |
| 4 | 0,53 | 3922 / 7371 |
Методы расчета показателей ряда динамики
Цепной метод
| Квартал | Ктл |
Абсолют. изменение Коэф. |
Темп роста % |
Темп прироста % |
| 1 | 0,82 | — | — | — |
| 2 | 0,92 | 0,10 | 112,20 | 12,20 |
| 3 | 1,03 | 0,11 | 112 | 12 |
| 4 | 1,10 | 0,7 | 106,80 | 6,80 |
| 1 | 0,36 | -0,74 | 32,72 | -67,28 |
| 2 | 0,38 | 0,02 | 105,56 | 5,56 |
| 3 | 0,60 | 0,22 | 157,90 | 57,90 |
| 4 | 0,53 | -0,07 | 88,33 | 11,67 |
Во втором квартале 2009г. по сравнению с первым кварталом 2009г. коэффициент текущей ликвидности увеличился на 0,10% темп прироста составил 12,20 %;
В третьем квартале 2009г. по сравнению со вторым кварталом 2009г. коэффициент текущей ликвидности увеличился на 0,11%, темп прироста составил 12%;
В четвертом квартале 2009г. по сравнению с третьим кварталом 2009г. коэффициент текущей ликвидности увеличился на 0,7%, темп прироста составил 6,80%;
В первом квартале 2010г. по сравнению с четвертым кварталом 2009г. коэффициент текущей ликвидности уменьшился на 0,74%, темп прироста снизился на 67,28%;
Во втором квартале 2010г. по сравнению с первым кварталом 2010г. коэффициент текущей ликвидности увеличился на 0,02%, темп прироста составил 5,56 %;
В третьем квартале 2010г. по сравнению со вторым кварталом 2010г. коэффициент текущей ликвидности увеличился на 0,22%, темп прироста составил 57,90 %;
В четвертом квартале 2010г. по сравнению с третьим кварталом 2010г. коэффициент текущей ликвидности снизился на 0,07%, темп прироста снизился на 11,67 %.
Метод скользящей средней
| Квартал | Ктл | ||||||
| 1 | 0,82 | 2,77 | |||||
| 2 | 0,92 | 0,92 | 3,05 | ||||
| 3 | 1,03 | 1,02 | 2,49 | ||||
| 4 | 1,10 | 0,83 | 1,84 | ||||
| 1 | 0,36 | 0,61 | 1,34 | ||||
| 2 | 0,38 | 0,45 | 1,51 | ||||
| 3 | 0,60 | 0,50 | |||||
| 4 | 0,53 | ||||||
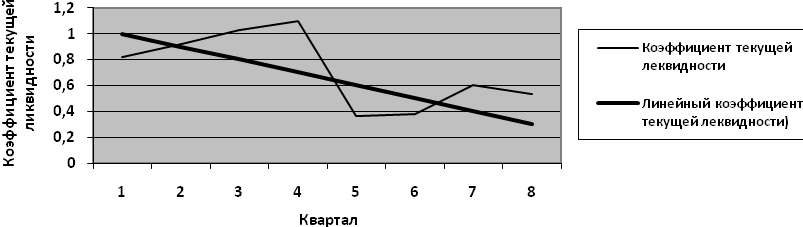
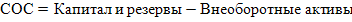
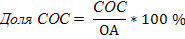
Таблица 14 - Расчет собственного капитала в обороте и доли собственного капитала в обороте
| Год | Квартал | СОС, тыс. руб. | Доля СОС, % |
|
2009
|
1 | -3143 | -24,23 |
| 2 |
-1469 |
-11,33 | |
| 3 | 269 | 1,04 | |
| 4 | 1168 | 7,03 | |
| 2010 | 1 | -9489 | -180,19 |
| 2 | -7646 | -166,65 | |
| 3 | -3785 | -77,50 | |
| 4 | -3599 | -91,76 |
Цепной метод
| Квартал | СОС |
Абсолют. изменение Коэф. |
Темп роста % |
Темп прироста % |
| 1 | -3143 | — | — | — |
| 2 | -1469 | -1674 | 46,74 | -53,26 |
| 3 | 269 | -1738 | -18,31 | -118,31 |
| 4 | 1168 | -899 | 434,20 | 334,20 |
| 1 | -9489 | -10657 | -812,81 | -912,81 |
| 2 | -7646 | 1841 | 80,57 | -19,42 |
| 3 | -3785 | 3861 | 49,50 | -50,50 |
| 4 | -3599 | 186 | 95,09 | -4,91 |
Метод скользящей средней
| Квартал | СОС | ||||||
| 1 | -3143 | -4343 | |||||
| 2 | -1469 | -1447,67 | -32 | ||||
| 3 | 269 | -10,67 | -8052 | ||||
| 4 | 1168 | -2684 | -15967 | ||||
| 1 | -9489 | -5322,33 | -20920 | ||||
| 2 | -7646 | -6973,33 | 15030 | ||||
| 3 | -3785 | 5010 | |||||
| 4 | -3599 | ||||||
Цепной метод
| Квартал | Доля СОС, % |
Абсолют. изменение Коэф. |
Темп роста % |
Темп прироста % |
| 1 | -24,23 | — | — | — |
| 2 | -11,33 | -35,56 | 46,76 | -53,24 |
| 3 | 1,04 | 12,37 | -9,18 | -109,18 |
| 4 | 7,03 | 5,99 | 675,96 | 575,96 |
| 1 | -180,19 | -173,16 | -2563,16 | -2663,16 |
| 2 | -166,65 | 346,84 | 92,89 | -7,51 |
| 3 | -77,50 | 244,15 | 4,50 | -95,50 |
| 4 | -91,76 | 169,26 | 118,4 | 18,4 |
Метод скользящей средней
| Квартал | Доля СОС | ||||||
| 1 | -24,23 | -34,52 | |||||
| 2 | -11,33 | -11,51 | 3,26 | ||||
| 3 | 1,04 | 1,09 | -162,87 | ||||
| 4 | 7,03 | -54,29 | -339,81 | ||||
| 1 | -180,19 | -113,27 | -424,34 | ||||
| 2 | -166,65 | -141,45 | -335,19 | ||||
| 3 | -77,50 | -111,97 | |||||
| 4 | -91,76 | ||||||
Кз = Средняя стоимость ОА / Выручка
Таблица 15 - Расчет коэффициент закрепления
| Год | Квартал | Кзакреп. |
2009 |
1 | 0,85 |
| 2 | 0,82 | |
| 3 | 1,03 | |
| 4 | 0,85 | |
2010 |
1 | 0,29 |
| 2 | 0,25 | |
| 3 | 0,26 | |
| 4 | 0,20 |
Цепной метод
| Квартал | Кзакреп. |
Абсолют. изменение Коэф. |
Темп роста % |
Темп прироста % |
| 1 | 0,85 | — | — | — |
| 2 | 0,82 | -0,03 | 96,47 | -3,53 |
| 3 | 1,03 | 0,21 | 125,61 | 25,61 |
| 4 | 0,85 | -0,18 | 82,52 | -17,48 |
| 1 | 0,29 | -0,56 | 34,11 | -65,88 |
| 2 | 0,25 | -0,04 | 86,21 | -13,79 |
| 3 | 0,26 | 0,01 | 104 | 4 |
| 4 | 0,20 | -0,06 | 76,92 | -23,08 |
Метод скользящей средней
| Квартал | Кзакреп. | ||||||
| 1 | 0,85 | 2,7 | |||||
| 2 | 0,82 | 0,9 | 2,7 | ||||
| 3 | 1,03 | 0,9 | 2,17 | ||||
| 4 | 0,85 | 0,72 | 1,39 | ||||
| 1 | 0,29 | 0,46 | 0,8 | ||||
| 2 | 0,25 | 0,27 | 0,71 | ||||
| 3 | 0,26 | 0,24 | |||||
| 4 | 0,20 | ||||||
Вывод:
коэффициент покрытая в анализируемых периодах отвечает нормативному значению,что расценивается положительно, либо превышает его (что свидетельствует об излишках оборотных средств, которые можно, например, направить на финансирование внеоборотных активов). Прогноз на 2 квартала показал снижение данного показателя в сторону нормативного значения, что также расценивается положительно;
из динамики значений собственного капитала в обороте и доли собственного капитала в обороте видно, что точно прогнозировать будущие значения с помощью линейного тренда сложно. Столь сильные перепады на графике в сторону снижения показателей вызваны убыточностью деятельности в эти периоды и недостатком собственных средств для финансирования оборотных активов;
снижение коэффициента закрепления оборотных средств в динамике свидетельствует о повышении эффективности использования оборотных средств и расценивается положительно; также расценивается положительно дальнейшее прогнозируемое снижение этого показателя.
Задача
2.
На основе решения
задачи в п. 1 для
модели
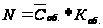
определить тип развития производства в соответствии с данными табл. 4.1;
определить относительную экономию ресурсов, а также абсолютную экономию или перерасход ресурсов;
подтвердить выводы об относительной экономии графическим способом.
1. Тип развития производства.
В период с 1-го по 4-й квартал 1-го года наблюдалось увеличение выручки в условиях снижения стоимости нормируемых оборотных средств и одновременного роста коэффициента оборачиваемости нормируемых оборотных средств. Таким образом, тип развития производства в оцениваемом периоде можно охарактеризовать как интенсивный.
В 1-ом квартале 2-го года по сравнению с 4-м кварталом 1-го года наблюдалось снижение выручки в условиях одновременного сокращения стоимости нормируемых оборотных средств и значения коэффициента оборачиваемости. Таким образом, тип развития производства в оцениваемом периоде можно охарактеризовать как преимущественно экстенсивный,
В период со 2-го по 3-й квартал 2-го года наблюдалось увеличение выручки в условиях снижения стоимости нормируемых оборотных средств и одновременного роста коэффициента оборачиваемости нормируемых оборотных средств. Таким образом, тип развития производства в оцениваемом периоде можно охарактеризовать как интенсивный.
В 4-ом квартале 2-го года по сравнению с 3-м кварталом 2-го года наблюдалось увеличение выручки в условиях одновременного роста стоимости нормируемых оборотных средств и значения коэффициента оборачиваемости.
Таким образом тип развития производства в оцениваемом периоде можно охарактеризовать как преимущественно интенсивный.
2. Относительная и абсолютная экономия(перерасход) ресурсов
Относительная экономия
±Эотн Об = Об Ч i+1 - Обi * IN
Абсолютная экономия
±Эабс Об = Ч i+1 - Ч i
При этом отрицательные значения показателя - это экономия, положительные - перерасход.
Таблица 16 - Относительная и абсолютная экономия (перерасход) стоимости нормируемых оборотных средств
| показатель | квартал | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| относительная экономия | - | -718 | 3397 | -3519 | -8898 | -5291 | 223 | -1221 |
| абсолютная экономия | - | -7 | 3449 | -381 | -11360 | -678 | 296 | -962 |
| Индекс In(выручка n+1 / выручка n) | 1,033 | 1,004 | 1,241 | 0,924 | 1,028 | 1,016 | 1,053 | |
| стоим ос*индекс | 13393 | 16480 | 20633 | 4866 | 1717 | 4962 | 4130 | |
| Выручка | 15240 | 15740 | 15800 | 19600 | 18100 | 18600 | 18900 | 19900 |
| Стоимость оборотных средств отчетного периода | 12972 | 12247 | 19811 | 13107 | -3632 | -703 | 7117 | 2701 |
| Стоимость оборотных средств прошлого периода , скорректированных на объем реализации | 12972 | 12958 | 19863 | 16245 | -6094 | 3910 | 5180 | 2960 |
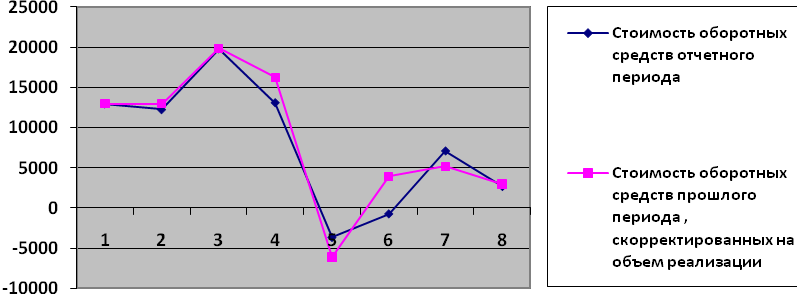
Область, где график нормируемых оборотных средств отчетного периода выше графика нормируемых оборотных средств прошлого периода – относительный перерасход ресурсов. Наоборот – экономия.
Глава 5. Анализ материальных ресурсов
Задача 1. На основе решения задачи в п. 1 для модели N = MЗ-MB:
определить тип развития производства в соответствии с данными табл. 4.1;
определить относительную экономию ресурсов, а также абсолютную экономию или перерасход ресурсов;
подтвердить выводы об относительной экономии графическим способом.
1. Тип развития производства
Во 2-ом квартале по сравнению с 1-м кварталом 1-го года наблюдалось увеличение выручки в условиях снижения материальных затрат и одновременного роста материалоотдачи. Таким образом, тип развития производства е оцениваемом периоде можно охарактеризовать как интенсивный.
В 4-ом квартале 1-го года но сравнению с 3-м кварталом 1-го года наблюдалось увеличение выручки в условиях снижения материальных затрат и одновременного роста материалоотдачи. Таким образом, тип развития производства е оцениваемом периоде можно охарактеризовать как интенсивный.
В 1-ом квартале 2-го года по сравнению с 4-м кварталом 1-го годэ наблюдалось снижение выручки в условиях одновременного увеличения материальных затрат и материалоотдачи. Таким образом, тип развития производства в оцениваемом периоде можно охарактеризовать как преимущественно экстенсивный.
В период со 2-го по 3-й квартал 2-го года наблюдалось увеличение выручки в условиях снижения материальных затрат и одновременного роста материалоотдачи. Таким образом, тип развития производства в оцениваемом периоде можно охарактеризовать как интенсивный.
В 4-ом квартале 2-го года по сравнению с 3-м кварталом 2-го года наблюдалось увеличение выручки в условиях одновременного снижения материальных затрат и увеличение материлоотдачи. Таким образом, тип развития производства в оцениваемом периоде можно охарактеризовать как преимущественно интенсивный.Таким образом, тип развития производства в оцениваемом периоде можно охарактеризовать как преимущественно экстенсивный.
2. Относительная и абсолютная экономия (перерасход) ресурсов
Относительная экономия
±Эотн Мз = Мз Ч i+1 - Мз i * IN
Абсолютная экономия
±Эабс Мз = Мз i+1 - Ч i
Таблица 17 - Относительная и абсолютная экономия (перерасход) материальных ресурсов
| показатель | квартал | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| Мат. затраты | 14960 | 14565 | 18783 | 19065 | 12599 | 11317 | 11735 | 9939 |
| относительная экономия | - | 802 | 4160 | -4245 | -4998 | -1622 | 237 | -2418 |
| абсолютная экономия | - | -395 | 4218 | 282 | --6466 | -1282 | 418 | -1796 |
| индекс | - | 0,974 | 1,29 | 1,015 | 0,661 | 0,898 | 1,037 | 0,847 |
| М.З х индекс | - | 14186,31 | 24230,07 | 19350,98 | 8327,94 | 10162,67 | 12169,20 | 8418,33 |
| Выручка | 15240 | 15740 | 15800 | 19600 | 18100 | 18600 | 18900 | 19900 |
| материальные затраты, отчет период | 14960 | 15367 | 22943 | 14820 | 7601 | 9695 | 11972 | 7521 |
| материальные затраты, прошлый период | 14960 | 14170 | 23001 | 19347 | 6133 | 10035 | 12153 | 8143 |
Рис. Относительная экономия(перерасход) материальных ресурсов
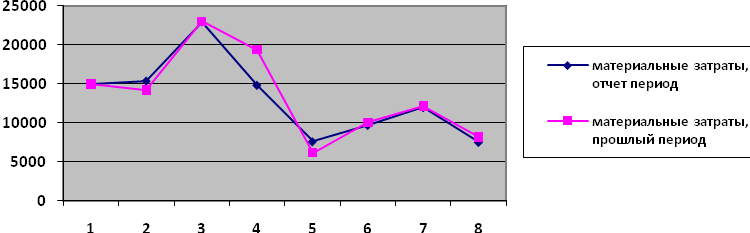
на 1796т.р. за счет сокращение затрат по всем статьям.
Задача 2. Провести анализ изменения материалоемкости по прямым материальным расходам за год по следующим факторам:
-изменение структуры продукции;
-изменение уровня материальных расходов на отдельные изделия (удельная материалоемкость);
-изменение цен на материальные ресурсы;
-изменение отпускных цен на продукцию.
Проведем анализ материалоемкости по материальным затратам и выручке с помощью метода цепных подстановок.
Факторная модель:
Мё = Мз/В
Мё0=Мз0/В0
Мё(В)= Мз0/В1
Мё1=Мз1/В1
∆Мё(В)+∆Мё(Мз) = ∆Мё
Для удобства проведения расчетов составим таблицу изменений результативного показателя и факторов, влияющих на его изменение.
Факторный анализ материалоемкости
| показатель | квартал | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| Материалоемкость | 0,982 | 0,925 | 1,19 | 0,973 | 0,696 | 0,631 | 0,621 | 0,499 |
| Мат.затраты | 14900 | 14565 | 18783 | 19065 | 12599 | 11317 | 11735 | 9939 |
| Выручка | 15240 | 15740 | 15800 | 19600 | 18100 | 18600 | 18900 | 19900 |
| ∆Мё | - | -0,057 | +0,265 | -0,217 | -0,277 | -0,065 | -0,010 | -0,122 |
| ∆Мз | - | -395 | +4218 | +282 | -6466 | -1282 | +418 | -1796 |
| ∆В | - | +500 | +60 | +3800 | -1500 | +500 | +300 | +1000 |
| Ме(В) | - | 0,947 | 0,922 | 0,958 | 1,053 | 0,677 | 0,599 | 0,59 |
| Ме1 | - | 0,925 | 1,19 | 0,973 | 0,696 | 0,631 | 0,621 | 0,499 |
| ∆Мё(В) | - | -0,063 | 0,133 | -0,013 | -0,050 | -0,040 | -0,030 | -0,096 |
| ∆Мё(Мз) | - | 0,006 | 0,132 | 0,230 | 0,327 | 0,105 | 0,020 | -0,036 |
Вывод:
-во втором квартале первого года по сравнению с первым кварталом первого гола материалоемкость за счет роста выручки на. 500 тыс. руб. сократилась на 0,063 руб./руб, и за счет снижения материальных затрат на 750 тыс. руб. сократилась на 0,006 руб. /руб. Таким образом общее изменен я материалоемкости составило -0,057 руб./руб.,
-в третьем квартале по сравнению со вторым кварталом материалоемкость за счет роста выручки на 60 тыс. руб. увеличилась на 0,133 руб.,/руб.и за счет снижения материальных затрат на 4218 тыс.руб. увеличилась на 0,132 руб. /руб. Таким образом общее изменение материалоемкости составило +0,265 руб./руб.
-в четвертом квартале по сравнению с третьим кварталом материалоемкость за счет роста выручки на 3800 тыс.руб., сократилась на 0,013 руб./руб. и за счет роста материальных затрат на 282 тыс.руб., возросла на 0,230 руб./руб. Таким образом общее изменение материалоемкости составило -0,217 руб./руб.,
-в первом квартале второго года по сравнению с четвертым кварталом первого года материалоемкость за счет сокращения выручки на 1500 тыс.руб. сократилась на 0,050 руб./руб. и за счет уменьшения материальных затрат на 6466 тыс. руб. увеличилась на 0,327 руб./руб. Таким образом общее изменение материалоемкости составило -0,277 руб./руб,
-во втором квартале второго года по сравнению с первым кварталом материалоемкость за счет роста выручки на 500 тыс.руб. сократилась на 0,040 руб./руб, и за счет уменьшения материальных затрат на 1282 тыс.руб. увеличилось на 0,105 руб. /руб. Таким образом общее изменение материалоемкости составило -0,065 руб./руб.
-в третьем квартале второго года по сравнению со вторым кварталом материалоемкость за счет роста выручки на 300 тыс. руб. сократилась на 0,030 руб./руб. и за счет роста материальных затрат на 418 тыс. руб. увеличилась на 0,020 руб. /руб. Таким образом общее изменение материалоемкости составило -0,010 руб./руб.
-в четвертом квартале второго года по сравнению с третьим кварталом материалоемкость за счет роста выручки на 1000 тыс. руб. сократилась на 0,096 руб./руб. и за счет снижения материальных затрат на 1796 тыс. руб. уменьшилась на 0,036 руб. /руб. Таким образом общее изменение материалоемкости составило -0,122 руб./руб.
Снижение материалоемкости продукции в большинстве анализируемых периодов следует расценивать положительно, так как возросла эффективность использования материальных ресурсов.
Глава 6. Анализ трудовых ресурсов
Задача 1. Определить соответствие сложности выполняемых работ в организации квалификации рабочих на основании следующих данных:
плановая трудоемкость работ по кварталам определяется исходя из численности рабочих-сдельщиков по табл.3. предисловия, годового эффективного фонда рабочего времени 1500 ч;
варианты значений плановой трудоемкости работ и численности рабочих по разрядам приведены в табл. 9.2.
Сделать выводы.
1. Тип развития производства.
В период с 1-го по 4-й квартал 1-го года наблюдался рост выручки в условиях увеличения численности рабочих и одновременного сокращения выработки. Таким образом, тип развития производства в оцениваемом периоде можно охарактеризовать как экстенсивный.
В 1-ом квартале 2-го года по сраанению с 4-м кварталом 1-го года наблюдалось снижение выручки в условиях сокращения численности рабочих и одновременного увеличения выработки. Таким образом, тип развития производства в оцениваемом периоде можно охарактеризовать как интенсивный. Однако это нельзя оценить положительно в виду сокращения объема реализации в рассматриваемом периоде.
В период со 2-го по 4-й квартал 2-го года наблюдался рост выручки в условиях увеличения численности рабочих и одновременного сокращения выработки. Таким образом, тип развития производства в оцениваемом периоде можно охарактеризовать как экстенсивный.
Относительная и абсолютная экономия (перерасход) ресурсов
Относительная экономия
±Эотн Ч = Ч Ч i+1 - Ч i * IN
Абсолютная экономия
±Эабс Ч = Ч Ч i+1 - Ч i
Результаты расчетов экономии ресурсов представлены в таблице 24
Таблица - 18 Относительная и абсолютная экономия (перерасход) трудовых ресурсов
| показатель | квартал | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| относительная экономия | - | 8,314 | -6,525 | 7,163 | -2,648 | 6 | 0,96 | 7,718 |
| абсолютная экономия | - | 6 | 2 | 45 | -18 | 6 | 4 | 18 |
| индекс | - | 1,033 | 1,055 | 1,241 | 0,924 | 1 | 1,016 | 1,053 |
| Ч х индекс | - | 160,12 | 165,64 | 250,68 | 170,02 | 190 | 197,10 | 223,24 |
| Выручка | 15240 | 15740 | 15800 | 19600 | 18100 | 18600 | 18900 | 19900 |
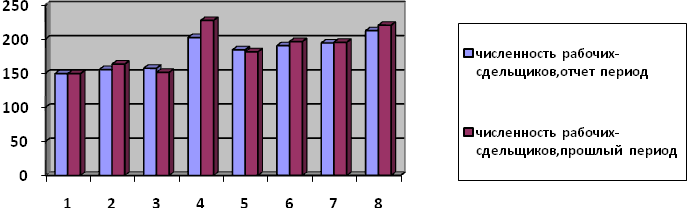
| численность рабочих-сдельщиков, отчет период | 149 | 155 | 157 | 202 | 184 | 190 | 194 | 212 |
| численность рабочих-сдельщиков, прошлый период | 149 | 163,31 | 150,48 | 227,16 | 181,35 | 196 | 194,96 | 219,72 |
Задача 2. Определить соответствие сложности выполняемых работ в организации квалификации рабочих на основании следующих данных:
плановая трудоемкость работ по кварталам определяется исходя из численности рабочих-сдельщиков по таб.3. предисловия, годового эффективного фонда рабочего времени 1500 ч;
варианты значений плановой трудоемкости работ и численности рабочих по разрядам приведены в табл. 6.1.
Таблица 19 – Исходные данные для выполнения расчетов по трудоемкости
| Показатель | 1 год | 2год |
| Выручка за 1 год | 66380 | 75500 |
| Фонд раб. времени, ч. | 1500 | 1500 |
| ТЕ, ч/т.р. (ФРВ / В ) | 0,022 | 0,019 |
| Среднегодовая численность рабочих (Сумма среднеквартальной численности) / 4 | 165,75 | 195,00 |
| Вариант | Удельный вес плановой трудоемкости работ, % | Удельный вес рабочих-сдельщиков разрядов, % | ||||||||
| 2-й разряд | 3-й разряд | 4-й разряд | 5-й разряд | 6-й разряд | 2-й разряд | 3-й разряд | 4-й разряд | 5-й разряд | 6-й разряд | |
| 3 | 12 | 36 | 22 | 22 | 8 | 22 | 26 | 23 | 17 | 12 |
| 4 | 13 | 34 | 23 | 23 | 7 | 23 | 24 | 22 | 18 | 13 |
| Тарифный коэффициент | 1,3 | 1,5 | 1,7 | 1,9 | 2 | |||||
Таблица 20 – Данные для анализа соответствия сложности выполняемых работ в организации квалификации рабочих
| Показатель | Плановая трудоемкость работ | число рабочих-сдельщиков по разрядам | ||||||||
| 2-й разряд | 3-й разряд | 4-й разряд | 5-й разряд | 6-й разряд | 2-й разряд | 3-й разряд | 4-й разряд | 5-й разряд | 6-й разряд | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Суммарная трудоемкость за 1год | 0,264 | 0,792 | 0,484 | 0,484 | 0,176 | 44 | 131 | 80 | 80 | 29 |
| удельная трудоемкость за 1 год | 0,0010 | 0,0025 | 0,0023 | 0,0023 | 0,0003 | |||||
| Суммарная трудоемкость за 2год | 0,247 | 0,646 | 0,437 | 0,437 | 0,133 | 48 | 126 | 85 | 85 | 26 |
| удельная трудоемкость за 2 год | 0,0007 | 0,0018 | 0,0017 | 0,0017 | 0,0002 | |||||
| изменение удельной трудоемкости | -0,0003 | -0,0007 | -0,0006 | -0,0006 | -0,0001 | |||||
Суммарная трудоемкость по разрядам = общая трудоемкость Ч удельный вес плановой трудоемкости соответствующего разряда.
Численность рабочих по разрядам = среднегодовая численность рабочих Ч удельный вес рабочих i-го разряда в общей численности рабочих
Удельная трудоемкость = Суммарная трудоемкость по разрядам ч Численность рабочих по разрядам
Предполагается, чем выше разряд работника, тем более трудоемкую работу он может выполнить.
Вывод: из приведенных расчетов видно, что наибольшая удельная трудоемкость за 2 рассматриваемых периода у работников 3-го разряда, затем - четвертого, на 3-м месте - пятого, на 4-м - второго, на пятом - шестого разряда
Задача 3. Определить расценки по группам изделий (А, Б, В, Г) на основании следующих данных:
-плановая трудоемкость работ между изделиями распределяется следующим образом:
изделие А - 40%; Б - 20; В - 13; Г – 27;
-часовая тарифная ставка 1-го разряда - 40 руб
Таблица 21 - Расчет расценок по изготовлению отдельных изделий
| Изделие | Доля плановой трудоемкости изделия в общей трудоемкости | плановая трудоемкость работ за 1-й год | Расценка за изделия, т.р. | ||||
| 2-й разряд | 3-й разряд | 4-й разряд | 5-й разряд | 6-й разряд | |||
| 0,264 | 0,792 | 0,484 | 0,484 | 0,176 | |||
| А | 0,4 | 0,11 | 0,32 | 0,19 | 0,19 | 0,07 | |
| Б | 0,2 | 0,05 | 0,16 | 0,10 | 0,10 | 0,04 | |
| В | 0,13 | 0,03 | 0,10 | 0,06 | 0,06 | 0,02 | |
| Г | 0,27 | 0,07 | 0,21 | 0,13 | 0,13 | 0,05 | |
Порядок расчета расценок:
Плановая ТЕ = Суммарная ТЕ х Доля трудоемкости в общей трудоемкости
Расценка j-го изделия =(∑(ТЕj х Тарифная ставкаi) * Выручка
Глава 7. Анализ и управление расходами на производство и продажу продукции
Задача 1. Провести анализ динамики и структуры себестоимости по статьям и элементам расходов и структурных сдвигов в составе себестоимости, используя данные решения задач темы 5
Таблица 22 - Динамика себестоимости (цепные темпы роста)
| Статья затрат | Вариант | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| Материальные затраты | 14906 | 14565 | 18783 | 19065 | 12599 | 11317 | 11735 | 9939 |
| Затраты на оплату труда | 4378 | 4278 | 5517 | 5599 | 3700 | 3324 | 3446 | 2919 |
| Страховые взносы | 1343 | 1312 | 1692 | 1718 | 1135 | 1020 | 1057 | 895 |
| Амортизация основных средств | 1450 | 1417 | 1828 | 1855 | 1226 | 1110 | 1142 | 967 |
| Прочие затраты | 4781 | 4671 | 6024 | 6114 | 4041 | 3629 | 3764 | 3188 |
|
Все затраты |
26858 |
26244 |
33844 |
34351 |
22700 |
20390 |
21144 |
17908 |
| Материальные затраты | - | 97,71 | 128,95 | 101,50 | 66,08 | 89,82 | 103,69 | 84,70 |
| Затраты на оплату труда | - | 97,03 | 128,96 | 101,49 | 66,08 | 89,84 | 103,67 | 84,71 |
| Страховые взносы | - | 97,69 | 128,96 | 101,54 | 66,07 | 89,87 | 103,63 | 84,67 |
| Амортизация основных средств | - | 97,72 | 129,00 | 101,48 | 66,08 | 90,54 | 102,88 | 84,68 |
| Прочие затраты | - | 97,70 | 128,97 | 101,49 | 66,09 | 89,80 | 103,72 | 84,70 |
|
Все затраты |
- | 97,71 | 128,96 | 101,50 | 66,08 | 89,82 | 103,70 | 84,70 |
Вывод: из приведенных расчетов видно, что
-во втором квартале по отношению к первому кварталу величина материальных затрат увеличилась на 31,24%, при этом по остальным статьям затрат наблюдается рост, что привело в итоге к росту себестоимости на 31,24%;
-в третьем квартале по отношению ко второму кварталу наблюдается снижение материальных затрат на 27,45%, при этом по остальным статьям затрат наблюдается рост, что привело в итоге к снижению себестоимости на 27,44%
-в четвертом квартале наблюдается снижение материальных затрат на 35,42%, при этом по остальным статьям затрат наблюдается рост, что привело в итоге к спаду себестоимости на 35,42%
-в первом квартале второго года наблюдается значительное снижение на 35,41% величины прочих затрат, а самых высоких темпов роста достигает материальные затраты, при этом себестоимость увеличивается незначительно на 35,41%;
-во втором квартале второго года наблюдается значительное увеличение всех затрат, что при привело в итоге к увеличению себестоимости на 23,74%.
-в третьем квартале в значительной мере возросли прочие затраты, все это привело в итоге к увеличению себестоимости на 13,88%
-в четвертом квартале наблюдается снижение материальных затрат, затрат на оплату труда, а также затраты на страховые взносы, все это в итоге привело к уменьшению себестоимости на 19%.
Таблица 23 - Структурные сдвиги в составе себестоимости
| Статья затрат | Квартал | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
|
Материальные затраты |
61,80 | 59,90 | 57,00 | 55,50 | 67,40 | 66,S0 | 43,00 | 41,90 |
| Затраты на оплату труда | 13,70 | 14,00 | 16,30 | 16,30 | 17,80 | 18,00 | 19,50 | 18,50 |
| Страховые взносы | 4,20 | 4,50 | 4,80 | 5,00 | 4,50 | 4,60 | 5,90 | 5,70 |
| Амортизация основных средств | 4,40 | 4,70 | 5,00 | 5,40 | 4,60 | 4,90 | 10,90 | 12,30 |
| Прочие затраты | 15,90 | 16,90 | 16,90 | 17,80 | 5,70 | 5,70 | 20,70 | 21,60 |
| Все затраты | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 |
Вывод: из приведенных в таблице расчетов видно, что:
-наибольший удельный вес в составе себестоимости во все анализируемые периода занимают материальные затраты;
-во втором квартале первого года наблюдается незначительное снижение удельного веса материальных затрат и незначительное (в пределах 1%) увеличение удельного веса других статей затрат;
-в третьем и четвертом квартале наблюдается снижение удельного веса материальных затрат и незначительное увеличение удельных весов других статей затрат;
-в первом и втором кварталах второго года произошло значительное увеличение доли материальных затрат и видимое сокращение удельного веса прочих затрат (в эти периоды значительно сократился показатель но данной статье и в абсолютном выражении);
-в третьем и четвертом квартале наблюдается резкое сокращение доли материальных затрат и резкий рост удельного веса прочих затрат (это вызвано аналогичными изменениями данных показателей в абсолютном выражении).
-изменение остальных статей затрат в рассматриваемые периоды незначительно.
Задача 2. Провести факторный анализ себестоимости продукции, используя данные решения гл. 5 и табл. 4. предисловия.
Факторный анализ был проведен на основе аддитивной модели: Себестоимость = Мат. Затраты + Затраты на ОТ + Страховые взносы + Амортизация. + Прочие затраты
Таблица 24 - Абсолютные цепные изменения себестоимости
| Статья затрат | квартал | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| Материальные затраты | - | -340 | 4218 | 282 | -6467 | -1292 | 418 | 1796 |
| Затраты на оплату труда | - | -440 | 5457 | 364 | -8366 | -1668 | 540 | 2323 |
| Страховые взносы | - | -471 | 5837 | 390 | -8949 | -1783 | 577 | 2485 |
| Амортизация основных средств | - | -504 | 6248 | 417 | -9578 | -1899 | 609 | 2660 |
| Прочие затраты | - | -614 | 7600 | 507 | -11651 | -2310 | 754 | 3236 |
| Итого себестоимость | - | -2369 | 29360 | 1960 | -45011 | -8952 | 2898 | 12500 |
Вывод: из приведенных в таблице расчетов видно, что:
-абсолютный спад себестоимости во втором квартале первого года по отношению к первому кварталу в размере 2369тыс.руб. вызван сокращением всех затрат;
-увеличение себестоимости в третьем квартале на 29360 тыс.руб. вызвано с увеличением всех затрат;
-в четвертом квартале наблюдается увеличение себестоимости, что вызвано ростом всех затрат;
-в первом квартале второго года резкий спад затрат, в