Управленческий анализ в машиностроительной отрасли
kB = (LgB1 – LgB0) / (LgN1 – LgN0) = (Lg101,55– Lg102,28) / (Lg15740 – Lg15240) = -0,003 / 0,011 = -0,272
Рассчитаем величину влияния каждого фактора на совокупный показатель:
∆N (Ч) = 500 * 1,545 = +773 тыс. руб.
∆N (В) = 500 * (- 0,272) = - 136 тыс. руб.
Итого: +637 тыс. руб.
Увеличение численности работающих, повлияло на прирост выручки на 773 тыс. руб.
Снижение выработки, уменьшило сумму выручки на 136тыс. руб.
2-3 квартал
kЧ = (LgЧ1 – LgЧ0) / (LgN1 – LgN0) = (Lg157 – Lg155) / (Lg15800 – Lg15740) = 3
kB = (LgB1 – LgB0) / (LgN1 – LgN0) = (Lg100,64 – Lg101,55) / (Lg15800 – Lg15740) = -2
Рассчитаем величину влияния каждого фактора на совокупный показатель:
∆N (Ч) = 60 * 3 = +180 тыс. руб.
∆N (В) = 60 * (- 2) = - 120 тыс. руб.
Итого: + 60 тыс. руб.
Увеличение численности работающих, повлияло на прирост выручки на 180 тыс. руб.
Снижение выработки, уменьшило сумму выручки на 120 тыс. руб.
3-4 квартал
kЧ = (LgЧ1 – LgЧ0) / (LgN1 – LgN0) = (Lg202 – Lg157) / (Lg19600 – Lg15800) = 1,172
kB = (LgB1 – LgB0) / (LgN1 – LgN0) = (Lg97,03– Lg100,64) / (Lg19600 – Lg15800) = -0,172
Рассчитаем величину влияния каждого фактора на совокупный показатель:
∆N (Ч) = 3800 * 1,172 = + 4454 тыс. руб.
∆N (В) = 3800 * (- 0,172) = - 654тыс. руб.
Итого: + 3800 тыс. руб.
Увеличение численности работающих, повлияло на прирост выручки на 4454тыс. руб.
Снижение выработки, уменьшило сумму выручки на 654тыс. руб.
4-1 квартал
kЧ = (LgЧ1 – LgЧ0) / (LgN1 – LgN0) = (Lg184 – Lg202) / (Lg18100 – Lg19600) = 1,176
kB = (LgB1 – LgB0) / (LgN1 – LgN0) = (Lg98,37– Lg97,03) / (Lg18100 – Lg19600) = -1,176
Рассчитаем величину влияния каждого фактора на совокупный показатель:
∆N (Ч) = -1500 * 1,176 = - 1764тыс. руб.
∆N (В) = -1500 * (-1,176) = 1764тыс. руб.
Итого: 0 тыс. руб.
Снижение численности работающих, повлияло на снижение выручки на 1764 тыс. руб.
Увеличение выработки, увеличило сумму выручки на 1764тыс. руб.
2010г. 1-2 квартал
kЧ = (LgЧ1 – LgЧ0) / (LgN1 – LgN0) = (Lg190 – Lg184) / (Lg18600 – Lg18100) = 1,167
kB = (LgB1 – LgB0) / (LgN1 – LgN0) = (Lg97,89– Lg98,37) / (Lg18600 – Lg18100) = -0,167
Рассчитаем величину влияния каждого фактора на совокупный показатель:
∆N (Ч) = 500 * 1,167 = 584 тыс. руб.
∆N (В) = 500 * (- 0,167) = -84 тыс. руб.
Итого: 500 тыс. руб.
Увеличение численности работающих, повлияло на прирост выручки на 584 тыс. руб.
Снижение выработки, уменьшило сумму выручки на 50тыс. руб.
2-3 квартал
kЧ = (LgЧ1 – LgЧ0) / (LgN1 – LgN0) = (Lg194 – Lg190) / (Lg18900 – Lg18600) = 1,5
kB = (LgB1 – LgB0) / (LgN1 – LgN0) = (Lg97,42– Lg97,89) / (Lg18900 – Lg18600) = -0,333
Рассчитаем величину влияния каждого фактора на совокупный показатель:
∆N (Ч) = 300 * 1,5 = 450 тыс. руб.
∆N (В) = 300 * (- 0,333) = - 100 тыс. руб.
Итого: 300 тыс. руб.
Увеличение численности работающих, повлияло на прирост выручки на 450 тыс. руб.
Снижение выработки, уменьшило сумму выручки на 100 тыс. руб.
3-4 квартал
kЧ = (LgЧ1 – LgЧ0) / (LgN1 – LgN0) = (Lg212 – Lg194) / (Lg19900 – Lg18900) = 1,652
kB = (LgB1 – LgB0) / (LgN1 – LgN0) = (Lg93,87– Lg97,42) / (Lg19900 – Lg18900) = -0,696
Рассчитаем величину влияния каждого фактора на совокупный показатель:
∆N (Ч) = 1000 * 1,652 = 1652 тыс. руб.
∆N (В) = 1000 * (- 0,696) = - 696 тыс. руб.
Итого: 956 тыс. руб.
Увеличение численности работающих, повлияло на прирост выручки на 1652 тыс. руб.
Снижение выработки, уменьшило сумму выручки на 696 тыс. руб.
Задача 2. На основании данных, приведенных в табл. 2, 3 предисловия, и результатов построения баланса в п. 4.2:
1)
построить для
каждого анализируемого
периода факторную
модель зависимости
выручки (N)
от среднего
значения активной
части
основных средств
( )
и фондоотдачи
активной части
основных средств
(Fоа)
(N
=
* Foa);
2) рассчитать влияние факторов на результат способом -цепных подстановок, абсолютных разниц, индексным и логарифмическим способом по алгоритмам, приведенным в учебном пособии на с. 78—84. Сделать выводы.
N
=
* Foa
2009г.
1 кв. 15240 = 10367 * 1,47
2 кв. 15740 = 10288 * 1,53
3 кв. 15800 = 11704 * 1,35
4 кв. 19600 = 13333 * 1,47
2010г.
1 кв. 18100 = 14959 * 1,21
2 кв. 18600 = 14198 * 1,31
3 кв. 18900 = 13696 * 1,38
4 кв. 19900 = 13916 * 1,43
Способ цепных подстановок.
2009г. 1-2 квартал
∆ N = 15740 - 15240 = 500 тыс. руб.
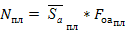
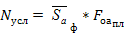
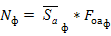
Nпл = 10367 * 1,47 = 15240
Nусл = 10288 * 1,47 = 15123
Nф = 10288 * 1,53= 15741
∆N
( )
=
Nусл
- Nпл
=
-117
тыс.
руб.
∆N (Foa) = 617 тыс. руб.
∆N = 500 тыс. руб.
За счет снижения среднего значения активной части ОС выручка снизилась на 117тыс.руб.
За счет увеличения фондоотдачи активной части ОС объем выручки увеличился на 617тыс.руб.
2-3 квартал
∆ N = 15800 - 15740 =60 тыс. руб.
Nпл = 10288 * 1,53 = 15740
Nусл = 11704 * 1,53 = 17907
Nф = 11704 * 1,35 = 15800
∆N
()
= Nусл
- Nпл
= 2167
тыс. руб.
∆N (Foa) = - 2107 тыс. руб.
∆N = 60 тыс. руб.
За счет увеличения среднего значения активной части ОС выручка увеличилась на 2167тыс.руб.
За счет снижения фондоотдачи активной части ОС объем выручки снизился на 2107тыс.руб.
3-4 квартал
∆ N = 19600 - 15800 = 3800 тыс. руб.
Nпл = 11704 * 1,35 = 15800
Nусл = 13333 * 1,35 = 18000
Nф = 13333 * 1,47 = 19600
∆N
()
= Nусл
- Nпл
= 2200
тыс. руб.
∆N (Foa) = 1600 тыс. руб.
∆N = 3800 тыс. руб.
За счет увеличения среднего значения активной части ОС выручка увеличилась на 2200тыс руб.
За счет увеличения фондоотдачи активной части ОС объем выручки увеличился на 1600тыс.руб.
4-1 квартал
∆ N = 18100 – 19600 = = - 1500 тыс. руб.
Nпл = 13333 * 1,47 = 19600
Nусл = 14959 * 1,47 = 21990
Nф = 14959 * 1,21 = 1810
∆N
()
= Nусл
- Nпл
= 2390
тыс. руб.
∆N (Foa) = - 3890 тыс. руб.
∆N = -1500 тыс. руб.
За счет увеличения среднего значения активной части ОС выручка увеличилась на 2390тыс. руб.
За счет снижения фондоотдачи активной части ОС объем выручки снизился на 3890тыс.руб.
2010г.
1-2 квартал
∆ N = 18600 - 18100 = 500 тыс. руб.
Nпл = 14959 * 1,21 = 18100
Nусл = 14198 * 1,21 = 17180
Nф = 14198 * 1,31= 18600
∆N
()
= Nусл
- Nпл =
-920 тыс. руб.
∆N (Foa) = 1420 тыс. руб.
∆N = 500 тыс. руб.
За счет снижения среднего значения активной части ОС выручка снизилась на 920тыс.руб.
За счет увеличения фондоотдачи активной части ОС объем выручки увеличился на 1420тыс.руб.
2-3 квартал
∆ N = 18900 - 18600 = 300 тыс. руб.
Nпл = 14198 * 1,31 = 18600
Nусл = 13696 * 1,31 = 16518
Nф = 13696 * 1,38 = 18900
∆N
()
= Nусл
- Nпл =
-2082 тыс. руб.
∆N (Foa) = 2382 тыс. руб.
∆N = 300 тыс. руб.
За счет снижения среднего значения активной части ОС выручка снизилась на 2082тыс.руб.
За счет увеличения фондоотдачи активной части ОС объем выручки увеличился на 2382тыс. руб.
3-4 квартал
∆ N = 19900 – 18900 = 1000 тыс. руб.
Nпл = 13696 * 1,38 = 18900
Nусл = 13916 * 1,38 = 19204
Nф = 13916 * 1,43 = 19900
∆N
()
= Nусл
- Nпл
= 304
тыс. руб.
∆N (Foa) = 696 тыс. руб.
∆N = 1000 тыс. руб.
За счет увеличения среднего значения активной части ОС выручка увеличилась на 304тыс.руб.
За счет увеличения фондоотдачи активной части ОС объем выручки увеличился на 696тыс. руб.
Метод абсолютных разниц.
2009г. 1-2 квартал
∆N = 15740 - 15240 = 500 тыс. руб.
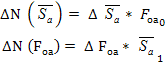
∆N
()
= (10288 – 10367)* 1,47 = -117
тыс. руб.
∆N (Foa) = (1,53 – 1,47) * 10367 = 617 тыс. руб.
∆N = 500 тыс. руб.
На изменение (прирост) выручки (+500тыс.руб.) оказало положительное влияние увеличение фондоотдачи активной части ОС, что обеспечило прирост выручки на 617 тыс. руб. Снижение среднего значения активной части ОС повлияло на снижение выручки на 117тыс.руб.
2-3 квартал
∆N = 15800 – 15740 = 60 тыс. руб.
∆N
()
= 2167 тыс. руб.
∆N (Foa) = -2107 тыс. руб.
∆N = 60 тыс. руб.
На изменение (прирост) выручки (+60тыс.руб.) оказало положительное влияние увеличение среднего значения активной части ОС, что обеспечило прирост выручки на 2167тыс.руб. Снижение фондоотдачи активной части ОС повлияло на снижение выручки на 2107тыс.руб.
3-4 квартал
N = 19600 - 15800 = 3800 тыс. руб.
∆N
()
= 2200 тыс. руб.
∆N (Foa) = 1600 тыс. руб.
∆N = 3800 тыс. руб.
На изменение (прирост) выручки (+3800тыс.руб.) оказало положительное влияние увеличение среднего значения активной части ОС, что обеспечило прирост выручки на 2200тыс. руб. Увеличение фондоотдачи активной части ОС повлияло на увеличение выручки на 1600тыс.руб.
4-1 квартал
∆N = 18100 - 19600 = - 1500 тыс. руб.
∆N
()
= 2390 тыс. руб.
∆N (Foa) = -3890 тыс. руб.
∆N = -1500 тыс. руб.
На изменение (снижение) выручки (-1500тыс.руб.) оказало влияние снижение фондоотдачи активной части ОС это повлияло на снижение выручки на 2390тыс. руб. Увеличение среднего значения активной части ОС, обеспечило прирост выручки на 3890тыс.руб.
2010г.
1-2 квартал
∆N = 18600 - 18100 = 500 тыс. руб.
∆N
()
= -920 тыс. руб.
∆N (Foa) = 1420тыс. руб.
∆N = 500 тыс. руб.
На изменение (прирост) выручки (+500тыс.руб.) оказало положительное влияние увеличение фондоотдачи активной части ОС, это повлияло на увеличение выручки на 1420тыс.руб. Снижение среднего значения активной части ОС, повлияло на снижение выручки на 920 тыс. руб..
2-3 квартал
∆N = 18900 - 18600 = 300 тыс. руб.
∆N
()
= -658тыс. руб.
∆N (Foa) = 958тыс. руб.
∆N = 300 тыс. руб.
На изменение (прирост) выручки (+300тыс.руб.) оказало положительное влияние увеличение фондоотдачи активной части ОС, это повлияло на увеличение выручки на 958тыс.руб. Снижение среднего значения активной части ОС, повлияло на снижение выручки на 658тыс. руб.
3-4 квартал
∆N = 19900 - 18900 = 1000 тыс. руб.
∆N
()
= 304 тыс. руб.
∆N (Foa) = 696 тыс. руб.
∆N = 1000 тыс. руб.
На изменение (прирост) выручки (+1000тыс.руб.) оказало положительное влияние увеличение фондоотдачи активной части ОС, это повлияло на увеличение выручки на 696тыс.руб. Увеличение среднего значения активной части ОС, повлияло на увеличение выручки на 304тыс. руб.
Индексный метод.
2009г. 1-2 квартал
IN
= ( * Fоа
ф)
/ (пл
* Fоа
пл)
= 15740 /15240 = 1,033
I = (*Fоа
пл)
/ (пл
* Fоа
пл)
= 15123 / 15240 = 0,993
I
Fоа
= (
*
Fоа
ф)
/ (*Fоа
пл)
= 15740 / 15123 = 1,041
IN
= I
* I Foa
= 0,993 * 1,041 = 1,034
Мы можем сделать вывод: в результате снижения среднего значения активной части ОС в 0.996 раза и увеличения фондоотдачи активной части ОС в 1,041 раза объем выручки увеличился в 1,034 раза.
2-3 квартал
IN
= (
* Fоа
ф)
/ (пл
* Fоа
пл)
= 15800/15740 = 1,004
I
= (*Fоа
пл) / (пл
* Fоа пл)
= 17907 / 15740 = 1,138
I
Fоа
= (
*
Fоа ф)
/ (*Fоа
пл) = 15800 /
17907 = 0,882
IN
= I
* I Foa
= 1,138 * 0,882 = 1,004
Мы можем сделать вывод: в результате увеличения среднего значения активной части ОС в 1.138 раза и снижения фондоотдачи активной части ОС в 0.882 раза объем выручки увеличился в 1.004 раза.
3-4 квартал
IN
= (
* Fоа
ф)
/ (пл
* Fоа
пл)
= 19600 / 15800 = 1,241
I
= (*Fоа
пл) / (пл
* Fоа пл)
= 18000 / 15800 = 1,139
I
Fоа
= (
*
Fоа ф)
/ (*Fоа
пл) = 19600 /
18000 = 1,089
IN
= I
* I Foa
= 1,139 * 1,089 = 1,240
Мы можем сделать вывод: в результате увеличения среднего значения активной части ОС в 1,139 раза и увеличения фондоотдачи активной части ОС в 1,089 раза объем выручки увеличился в 1,240 раза.
4-1 квартал
IN
= (
* Fоа
ф)
/ (пл
* Fоа
пл)
= 18100 / 19600 = 0,924
I
= (*Fоа
пл) / (пл
* Fоа пл)
= 21990 / 19600 = 1,122
I
Fоа
= (
*
Fоа ф)
/ (*Fоа
пл) = 18100 /
21990 = 0,823
IN
= I
* I Foa
= 1,122 * 0,823 = 0,923
Мы можем сделать вывод: в результате увеличения среднего значения активной части ОС в 1,122 раза и снижения фондоотдачи активной части ОС в 0,823 раза объем выручки снизился в 0,923 раза.
2010г. 1-2 квартал
IN
= (
* Fоа
ф)
/ (пл
* Fоа
пл)
= 18600 / 18100 = 1,028
I
= (*Fоа
пл) / (пл
* Fоа пл)
= 17180 / 18100 = 0,949
I
Fоа
= (
*
Fоа ф)
/ (*Fоа
пл) =