Государственный долг
Следует отметить, что гарантированные сбережения граждан также являются государственным внутренним долгом РФ. Ценностью гарантированных сбережений граждан признается покупательная способность вложенных денежных средств на момент их вложения. Восстановление и обеспечение сохранности ценности гарантированных сбережений производится путем перевода их в целевые долговые обязательства РФ, являющиеся государственными ценными бумагами. Так, в Законе «О восстановлении и защите сбережений граждан Российской Федерации», принятом Государственной думой 24.02.1995 г., подчеркивается, что государство гарантирует восстановление и обеспечение сохранности денежных сбережений, созданных гражданами РФ путем помещения денежных средств на вклады в Сберегательный банк РФ в период до 20.06.1991 г. и на вклады в организации государственного страхования по договорным видам личного страхования в период до 1 января 1992 г.
По сумме вкладов населения в Сбербанке, составившей по состоянию на 20 июня 1991 г. более 300 млрд. руб. и переоформленной в государственный внутренний долг, с июня 1996 г. начата предварительная компенсация вкладов граждан, родившихся в 1916 г. и ранее [34, 174].
Динамика государственного внутреннего долга России за 1998 – 9 месяцев 1999 года представлена в таблице 2.5 [56, 56].
Таблица 2.5.
Динамика государственного внутреннего долга Российской Федерации по инструментам.
| Показатель | 1.01.98 г. | 1.01.99 г. | 1.10.99 г. | |||
| Млрд. руб. | % | Млрд. руб. | % | Млрд. руб. | % | |
|
Государственный внутренний долг – всего В том числе: ГКО-ОФЗ (с учетом новации) ОГНЗ ОГСЗ |
499,6 436,0 1,8 13,1 |
100,0 87,3 0,4 2,6 |
750,6 462,7 2,6 14,6 |
100,0 61,6 0,3 1,9 |
490,8 429,0 11,6 8,9 |
100,0 87,4 2,4 1,8 |
|
Справочно: Государственный внутренний долг без учета задолженности по внутреннему валютному долгу |
499,6 |
- |
520,9 |
- |
490,8 |
- |
Данная таблица отражает изменения в удельных весах описанных выше ценных бумаг, составляющих внутренний долг России. Динамику и структуру государственного внутреннего долга за период с 1996 по 1998 гг. (по данным на начало года) показывает также Приложение 7.На 1.01.2000 г. внутренний долг Российской Федерации составил 648,3 млрд. руб. [54].
Заметный рост внутреннего долга России в течение 1998 г. (по данным таблицы 2.5 – с 499,6 на 01.01.1998 г. до 750,6 на 01.01.99 г.) был вызван, прежде всего, резким обесценением национальной валюты.
Однако оценки различными экономистами динамики величины внутреннего долга России в анализируемый период различны. Так, Златкис Б.И. считает, что внутренний долг, выраженный в государственных ценных бумагах, в первой половине 1998 г. имел весьма короткую дюрацию, что изначально предполагало построение схемы заимствований по методу рефинансирования.
Хотя объем государственных обязательств не превышал 15% активов финансовой системы, короткие валютные пассивы коммерческого сектора экономики к лету 1998 г. составляли по экспертным оценкам 35 млрд. руб., что создавало реальную угрозу банкротства всей системообразующей части банковского сектора при изменении валютного курса. Отсутствие рефинансирования кредитов коммерческим банкам со стороны их западных партнеров на момент начала кризиса привело к спешным поискам ликвидности и резкому падению рынка государственного долга [36, 6].
Таким образом, по мнению Златкис Б.И., руководится Департамента управления государственным долгом при Министерстве финансов РФ, «кризис внешне проявился в проблеме внутреннего долга, а стимулирован был проблемой внешних заимствований коммерческих банков» [36, 6].
Поэтому очевидно, по мнению Златкис Б.И., что срочный рынок нуждается в жестком регулировании как со стороны Центрального банка Российской Федерации путем ограничения соответствующих операций для коммерческих банков, так и со стороны Министерства по антимонопольной политике.
Существует точка зрения, согласно которой политика накопления государственного долга российским правительством в 1993-1998 гг. отождествляется с реализацией схемы «финансовой пирамиды». Аргумент в поддержку этого мнения, базируется на указанном выше факте: погашение предыдущих выпусков происходило за счет новой эмиссии и расширения круга держателей бумаг.
Это мнение особенно укрепилось после дефолта, объявленного правительством в августе 1998 г., когда отказ от выплат по ГКО в сочетании с девальвацией рубля на 70% и ростом темпов инфляции на 70% в августе 1998-декабре 1999 гг. обесценил обязательства государства как минимум на 94-95% [66, 109].
Но данная аналогия применима к любому варианту заимствования, когда основным источником его финансирования являются краткосрочные обязательства. В макроэкономической теории используется модель, называемая схемой Понци, при которой заемщик осуществляет рефинансирование расходов на погашение и обслуживание предыдущих кредитов исключительно за счет новых заимствований. При такой схеме темп увеличения реальной стоимости долга не меньше реальной ставки процента и уравнение накопления долга имеет вид:
Δbt = rtbt + dt, (5)
где: bt - реальный долг; Δbt = bt+1 - bt; rt - реальный процент; dt - реальный первичный дефицит бюджета [66, 111]. Накопление долга по схеме Понци предполагает, что dt >= 0 при любых значениях t, то есть дефицит бюджета не погашается на сколь угодно длительном временном интервале. При постоянном реальном проценте это равносильно экспоненциальному или более быстрому росту долга.4
Если темп экономического роста ниже реального процента, то такая политика может дать только временный выигрыш за счет потерь населения в будущем. В итоге неизбежно инфляционное обесценение государственных обязательств или полный или частичный дефолт. При рациональных ожиданиях инвесторов подобная возможность принимается во внимание с самого начала. Поэтому схема Понци либо вовсе не реализуется, либо достаточно быстро прекращает существование, оставляя последних держателей долговых обязательств в проигрыше.
Более реалистичным с точки зрения анализа долговой политики государства является понятие «рулетки Понци». «Рулетка Понци» допускает возможность погашения долга за счет увеличения налогов, начиная с момента, когда отношение долга к доходам населения превышает некоторое критическое значение.
Если речь идет о дефолте по краткосрочным обязательствам, то не всегда можно однозначно судить a posteriori, реализовывалась ли долговая экспансия по схеме Понци или она была эмиссией, рассчитанной на погашение в рамках среднесрочного периода. В подобной ситуации эмпирическим критерием может служить наличие или отсутствие признаков стабилизации реального долга к моменту дефолта, так как снижение темпов накопления обязательств повышает вероятность их погашения в будущем за счет налоговых поступлений.
Трофимов Г. в статье «Был ли российский государственный долг финансовой пирамидой?» [66, 109-119], используя ряд зависимостей, попытался ответить на вопрос, происходила или нет стабилизация реального государственного долга. Полученный вывод свидетельствует, что в 1993 – 1998 гг. российские фискальные власти сознательно не раскручивали аналога «рулетки Понци» или тем более схемы «финансовой пирамиды» на макроуровне. Скорее всего, речь может идти о неудачной попытке элиминировать разрыв между мерами денежно-кредитной сферы и налогово-бюджетной политики [66, 116].
Наилучшая, по мнению Трофимова Г., возможность, так и не использованная фискальной властью, состояла в замене ГКО-ОФЗ на средне- и долгосрочные еврооблигации в 1997, используя возможности благоприятной конъюнктуры мирового рынка. Подобный шаг повысил бы ежегодные купонные доходы по еврооблигациям на 1,3-1,4 млрд. долл. начиная с текущего года, но позволил бы избежать дефолта по внутреннему долгу.
В целом мнение Трофимова Г. заключается в том, что выпуск краткосрочных валютных обязательств является самой невыгодной и самой рискованной стратегией управления государственным долгом. Здесь следует подчеркнуть, что такую позицию разделяют не все экономисты. Так, Златкис Б. предлагает все же реанимировать рынок ГКО. Рассуждения Златкис Б. сводятся к тому, что, поскольку рынок ГКО-ОФЗ не предусматривает наличие номинального держателя, это обеспечивает возможность Минфину РФ реализовывать свои задачи по регулированию денежных потоков [37, 11]. Однако для повышения эффективности использования государственного кредита она предлагает выпускать новые краткосрочные инструменты с плавающей ставкой и снижающейся доходностью.
2.4. Взаимосвязь внутреннего и внешнего долга.
Взаимосвязь и взаимозависимость внешнего и внутреннего долга предопределяется общностью назначения привлекаемых государством заимствований. Поэтому, как следует из опыта западных стран, все меньшую значимость имеет деление государственного долга на внутренний и внешний. Этому способствует устойчивая конвертируемость национальных валют, а также сближение базовых условий на рынках внутреннего долга с состоянием и динамикой мировых финансовых рынков. Тем самым обеспечиваются условия общего подхода к управлению внутренним и внешним долгом, что ускоряет также процесс оперативного принятия необходимых решений [56, 56].
Однако отдельные страны придерживаются различных подходов к регулированию соотношения между внутренним и внешним долгом. Так, в Новой Зеландии, следуя принятой в 1994 г. программе, внешний долг будет полностью погашен в 2000 году. Отказавшееся от внешних заимствований правительство становится крупнейшим заемщиком на внутреннем финансовом рынке. Считается, что при этом повышается ликвидность государственных облигаций и снижаются затраты по обслуживанию долга. В ряде же стран, например, Бразилии, наоборот, стремятся переместить государственные заимствования с внутреннего на международный финансовый рынок. В результате бразильские корпорации получают возможность размещать на внутреннем финансовом рынке свои облигации на более благоприятных условиях [56, 56].
Значение взаимосвязи внешнего и внутреннего долга для экономики в том, что приток капитала на фоне увеличения внешнего долга способствует элиминированию эффекта вытеснения частных инвестиций, нередко сопровождающий налоговую реформу стимулирующего типа, нацеленную на снижение ставок налогообложения и расширение налоговой базы.
Эффект вытеснения инвестиционного спроса предполагает, что при заданной кривой инвестиционного спроса частные инвестиции сокращаются из-за повышения процентных ставок, которое возникает в случае долгового финансирования бюджетного дефицита. Однако, если экономика первоначально находится в состоянии спада, то рост государственных расходов будет оказывать на нее стимулирующее воздействие через эффект мультипликатора (рисунок 1) [15, 370].
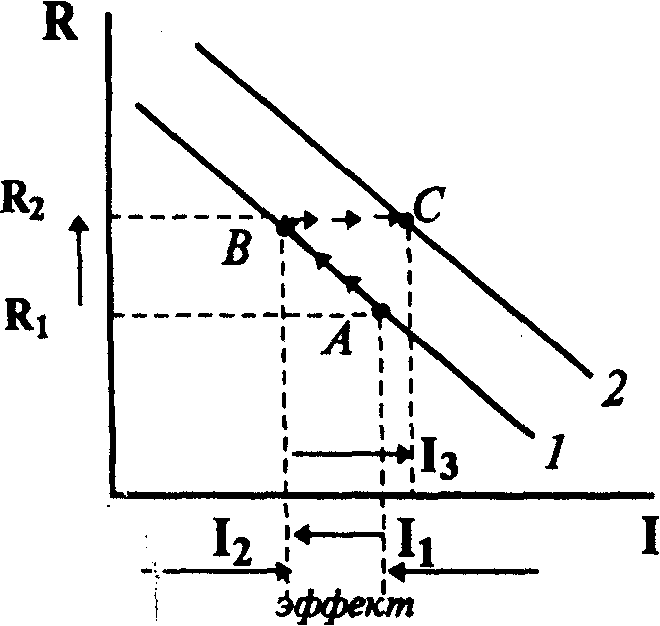 Рисунок1.Возникший
под влиянием
роста процент-
ных ставок с R1 до R2 эффект вытеснения инвестиций с I1
до I2 эминируется их ростом с I2 до I3 в результате сдвига
кривой инвестиционного спроса из положения 1 в поло-
жение 2 на фоне оптимистических ожиданий инвесторов.
Таким образом, в известных обстоятельствах один и тот
же механизм - долговое финансирование бюджетного де-
фицита - может как вызвать эффект вытеснения частных
инвестиций, так и элиминировать его. Поэтому взвешен-
ная оценка эффективности бюджетно-налоговой поли-
тики в условиях увеличения государственного долга тре-
бует углубленного макроэкономического анализа.
вытеснения
Элиминирование эффекта вытеснения оказывается тем более существенным, чем выше международная мобильность капитала и активнее его приток в данную страну под влиянием превышения внутренних рыночных ставок процента над их среднемировым уровнем.
При долговом финансировании бюджетного дефицита ставки процента поднимаются особенно значительно в том случае, когда стимулирующая фискальная политика сопровождается ограничением предложения денег в целях снижения уровня инфляции. Долговое финансирование дефицита госбюджета увеличивает спрос на деньги, а Центральный банк ограничивает их предложение. Это сочетание мер экономической политики стимулирует быстрый рост процентных ставок.
Повышение процентных ставок на внутреннем рынке увеличивает зарубежный спрос на ценные бумаги данной страны, что вызывает приток капитала и увеличение суммы внешнего долга. Обслуживание внешнего долга требует передачи части реального выпуска продукции в распоряжение других стран, что может вызвать сокращение национального производства в будущем.
Возросший зарубежный спрос на отечественные ценные бумаги сопровождается повышением общемирового спроса на национальную валюту, необходимую для их приобретения. В результате обменный курс национальной валюты повышается, что способствует снижению экспорта и увеличению импорта. Сокращение чистого экспорта оказывает сдерживающее воздействие на экономику: в экспортных и в конкурирующих с импортом отраслях снижается занятость и выпуск, возрастает уровень безработицы. Поэтому первоначальное стимулирующее воздействие бюджетного дефицита может быть ослаблено не только за счет эффекта вытеснения, но и за счет отрицательного эффекта чистого экспорта, ухудшающего состояние платежного баланса страны по счету текущих операций. Но одновременно приток капитала увеличивает внутренние ресурсы и способствует относительному снижению процентных ставок на внутреннем рынке. В итоге масштабы эффекта вытеснения относительно сокращаются.
2.5. Проблемы влияния государственного долга на экономику России
Государственный долг является составной частью экономической системы, оказывая прямое и косвенное воздействие на такие ее элементы, как государственный бюджет, денежно-кредитная и валютная системы, уровень инфляции. Поэтому возможности его эффективного использования во многом определяются общим уровнем развития экономики государства.
Между государственным долгом, бюджетным дефицитом и эмиссией дополнительного количества денег не существует автоматической связи. Правительство может в течение длительного времени иметь дефицит государственного бюджета. Если бюджетный дефицит достаточно мал, то величина государственного долга относительно объема ВНП может даже уменьшаться, несмотря на факт наличия дефицита бюджета. Если в экономике страны существует устойчивый рост долгов, то государственный долг может также расти, не выходя за пределы допустимой границы. И только тогда, когда дефицит становится настолько велик, что рост государственного долга будет значительно опережать рост доходов, в экономике возможен определенный ряд проблем.
К сожалению, в настоящее время в России кредитные ресурсы используются на потребление и обслуживание государственного долга.
Анализируя ошибки России в проведении политики внешнего заимствования, Саркисянц А.Г. [62] отмечает, что главная из них состояла в несоответствии ежегодных объемов новых внешних кредитов и займов размерам ежегодных погашений основного долга (см. таблицу 2.6) [62, 51].
Таблица 2.6.
Платежи по обслуживанию внешнего долга России и объемы новых государственных внешних заимствований, млрд. долл. США.
| 1992 | 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | |
|
Платежи Займы |
2,0 11,5 |
2,2 6,3 |
3,8 4,0 |
6,4 8,0 |
6,9 9,2 |
5,7 9,2 |
9,0 13,6 |
9,5 0,5 |
Лишь два раза (в 1994-1995 годы) в законах о бюджете присутствовало положение, согласно которому страна не может привлекать внешних заимствований больше, чем производит выплат по обслуживанию и погашению внешнего долга, однако впоследствии этот принцип уже не соблюдался.
Вторая ошибка заключалась в неоптимальной структуре заимствований, которая и привела к образованию пиков платежей, спровоцировавших долговой кризис. Если посмотреть на таблицу 2.6, то можно ясно увидеть резкую неравномерность платежей по годам [62, 52].
Третьей ошибкой явилась не продуманная антикризисная политика. Меры, применяемые в такой ситуации международным финансовым сообществом, направлены, главным образом, на сокращение внешней ресурсной зависимости страны-должника, а также предотвращение значительной девальвации национальной валюты и внутренней инфляции. Сводятся они к необходимости сокращения государственных расходов и дефицита госбюджета, поддержанию высоких процентных ставок, стимулированию национального экспорта, а также принятию экстренных и согласованных с кредиторами действий по реструктуризации краткосрочных долговых обязательств.
Трудность состоит в том, что эти меры неоднозначны по общим последствиям для национальной экономики. Так, девальвация национальной валюты ухудшает бюджетно-финансовые условия обслуживания внешнего долга, но в кризисных условиях она становится неизбежной как средство увеличения экспорта, улучшения платежного баланса и снижения бремени внутреннего долга.
Однако искомой экономической стабилизации с девальвацией может и не наступить. В преддверии снижения курса национальной валюты из страны начинают уходить высокорисковые портфельные зарубежные инвестиции. Это приводит к избыточному давлению на курс национальной валюты, подогреваемому к тому же обычным для такой ситуации ажиотажным спросом на иностранную валюту.
Рыночный курс национальной валюты страны-должника в периоды долгового кризиса способен снизиться по отношению к паритету покупательной способности в несколько раз, чем резко ускоряется инфляция, еще более сокращается импорт, нарастают трудности с обслуживанием внешнего долга.
В России в августе-сентябре 1998 года к приведенным выше негативным явлениям добавилось то, что фактическая девальвация рубля (в три раза к уровню его паритета) не повлияла на увеличение российского экспорта из-за преимущественно сырьевой его структуры. Он даже сократился из-за неблагоприятной конъюнктуры на мировом рынке энергоносителей [62, 52].
Рост государственного долга и расходов на его обслуживание влечет за собой следующие негативные экономические последствия.
Во-первых, выплата процентов по государственному долгу увеличивает неравенство в доходах, поскольку значительная часть государственных обязательств сконцентрирована у наиболее состоятельной части населения.
Во-вторых, повышение ставок налогов (как средство выплаты государственного внутреннего долга или его уменьшения) может подорвать действие экономических стимулов развития производства, снизить интерес к вложению средств в инновации, а также усилить социальную напряженность в обществе и подорвать экономический рост.
В-третьих, выплаты процентов или основной суммы долга иностранцам вызывают перевод определенной части реального продукта за рубеж.
В-четвертых, государство переносит реальное экономическое бремя своего долга на плечи будущих поколений, то есть оставить будущим поколения меньшие по размерам основные производственные фонды. Эта возможность связана с эффектом вытеснения, описанным в пункте 2.4.
Кроме того, рост внешнего долга снижает международный авторитет страны и вызывает психологический эффект, усиливая неуверенность населения страны в завтрашнем дне.
Существует две точки зрения на влияние государственного долга на конечного потребителя: традиционная и рикардианская, называемая равенством Рикардо.
Согласно традиционной точке зрения, государственные займы – фактор уменьшения национальных сбережений и сдерживания накопления капитала. Сокращение сбережений приводит к росту ставки процента, что оказывает сдерживающее влияние на инвестиции, приводит к уменьшению уровня капиталовооруженности и снижению объема производства. Это сокращает размеры потребления и снижает уровень экономического благосостояния. Со временем, по мере изменения цен, в экономике восстанавливается естественный уровень производства, а рост совокупного спроса приводит к повышению уровня цен.
Модель открытой экономики предполагает, что результатом сокращения национальных сбережений является положительное сальдо торгового баланса и бюджетный дефицит. И, хотя приток капитала из-за границы смягчает воздействие изменений бюджетно-налоговой политики на накопление капитала, при этом данное государство становятся должником других стран. Изменение бюджетно-налоговой политики также приводит к повышению курса национальной валюты, что делает зарубежные товары в данной стране дешевле, а местные товары за рубежом - дороже.
Таким образом, в долгосрочном плане сокращение национальных сбережений приведет к уменьшению размеров накопленного капитала и росту внешней задолженности. Поэтому объем национального продукта снизится, а доля в нем внешнего долга возрастет.
Конечные результаты воздействия внутренней задолженности (например, вызванной снижением налогов) на экономическое благосостояние страны предполагают, что жизнь современного поколения улучшится благодаря росту дохода и занятости, а бремя последствий нынешнего бюджетного дефицита ляжет в основном на плечи будущих поколений.
В соответствии с рикардианской точкой зрения, государственный долг не влияет на сбережения и накопление капитала. В современной теории поведения потребителей подчеркивается, что поскольку потребители в своих поступках учитывают интересы будущего, то потребление не может зависеть только от текущего дохода. Предусмотрительность потребителя занимает центральное место в гипотезе жизненного цикла Франко Модильяни и в гипотезе постоянного дохода Милтона Фридмана.
Так, заботящийся о будущем потребитель понимает, что наличие в настоящее время государственного долга означает повышение налогов в будущем. При снижении налогов, финансируемом за счет роста государственного долга, сами налоги не уменьшаются: они просто перераспределяются во времени. Общий принцип заключается в том, что сумма государственного долга равна сумме будущих налогов. Эта точка зрения, известная как рикардианское равенство, названа так в честь экономиста XIX века Давида Рикардо.
Поэтому домашние хозяйства сберегают прирост располагаемого дохода для оплаты предстоящего в будущем повышения налоговых обязательств. Этот прирост личных сбережений равен по величине снижению государственных сбережений. Национальные сбережения - сумма личных и государственных сбережений - остаются неизменными. Поэтому снижение налогов не приводит к тем последствиям, на которые указывает традиционный анализ.
Из логики анализа равенства Рикардо не следует тем не менее, что любые изменения в бюджетно-налоговой политике бесполезны. Если потребитель считает, что снижение налогов не вызовет роста налогов в будущем, он увеличит расходы на потребление. Однако именно снижение государственных расходов, а не уменьшение налогов, стимулирует потребление, поскольку это предполагает, что через некоторое время налоги уменьшатся.
Для количественного описания взаимосвязи между государственным долгом и будущими налогами следует предположить, что экономика функционирует только в течение двух периодов. При этом первый период представляет настоящее, а второй - будущее. Необходимо проанализировать, как налоговые поступления в течение обоих периодов соотносятся с государственными закупками в эти же периоды.
В первом периоде государство собрало налоги Т1. а объем закупок составил С1, во втором периоде оно собрало налогов Т2 и осуществило закупки на сумму С2. В связи с тем, что правительство может допустить либо бюджетный дефицит, либо превышение доходов над расходами, налоги и затраты в каждый отдельный период не обязательно должны быть тесно взаимосвязанными.
В первый период бюджетный дефицит равен государственным расходам за вычетом налогов:
D = G1-T1 (6)
где D - дефицит. Правительство финансирует этот дефицит путем продажи соответствующего количества государственных облигаций. Во второй период государство должно собрать необходимую для выплаты задолженности (включая накопленные проценты) и для оплаты государственных закупок за второй период сумму налогов, то есть:
T2=(1+r)*D+G2 = (1+r)(G1-T1)+G2, (7)
где r - ставка процента.
Это уравнение показывает зависимость между объемом закупок и налоговыми поступлениями в каждый из периодов. Преобразовав его в виде:
п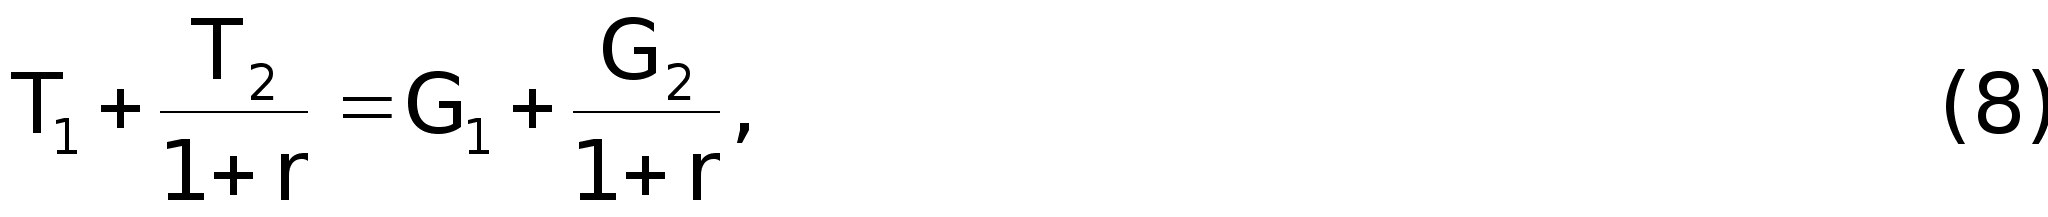
олучим
тождество,
называемое
государственным
бюджетным
ограничением.
Оно показывает,
что приведенная
стоимость
государственных
закупок равна
текущей приведенной
стоимости
налоговых
поступлений.
Государственное бюджетное ограничение показывает, как нынешние изменения в бюджетно-налоговой политике связаны с изменениями политики в будущем.
Р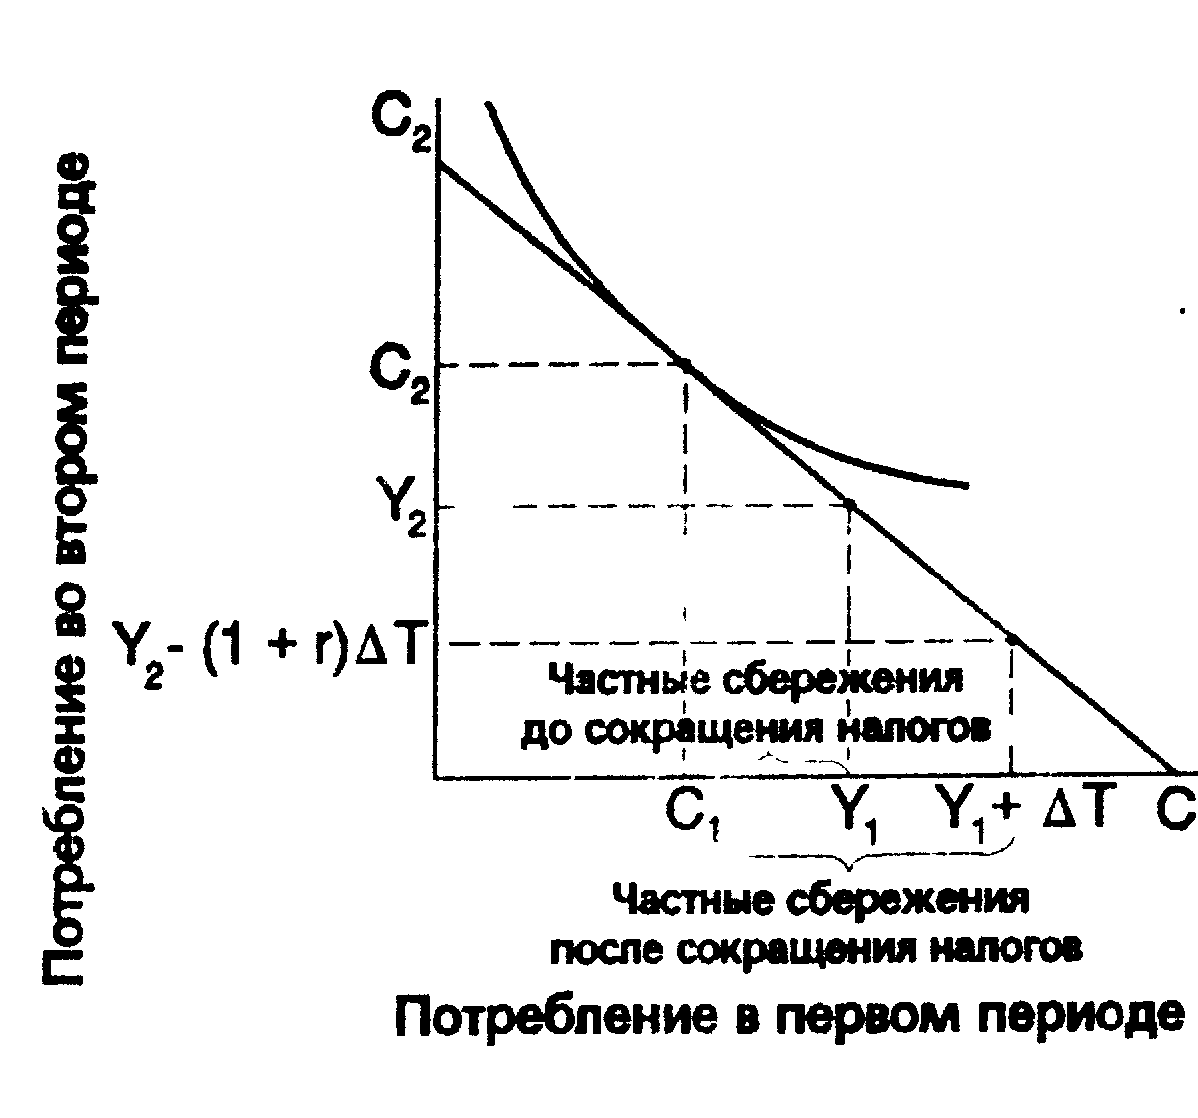 ис.
2.Финансируемое
за счет государственного
долга снижение
налогов на
диаграмме
Фишера. Снижение
налогов на Т
за счет увеличения
государственного
долга приводит
к росту дохода
в первом периоде.
Существование
государственного
бюджетного
ограничения
предполагает,
что при неизменных
государственных
расходах налоги
во втором периоде
будут повышены
на (1+г)Т.
Поскольку
текущая приведенная
стоимость
дохода и бюджетное
ограничение
не изменяются,
объем потребления
остается на
том же уровне,
что до снижения
налогов, и
выполняется
рикардианское
равенство.
На рисунке 2 приведена диаграмма Фишера, показывающая влияние снижения налогов в первый период на положение потребителя, при условии, что объем государственных закупок не сокращается ни в первый, ни во второй период. В первый период правительство сокращает налоги на Т и финансирует это сокращение путем займов. Во второй период правительство должно поднять налоги на (1+r)Т, чтобы возвратить долг и выплатить накопленные проценты. В итоге, изменение бюджетно-налоговой политики повышает доход потребителя на Т в первый период и уменьшает его на (1 + r)Т во второй. Набор возможностей потребителя остается неизменным, так как приведенная величина дохода потребителя остается той же, что и до изменения бюджетно-налоговой политики. Поэтому потребитель выбирает тот же самый уровень потребления, который он бы имел без снижения налогов, что предполагает рост личных сбережений на величину снижения налога.
Однако экономисты, придерживающиеся традиционного подхода, отмечают существенные недостатки и упущения рикардианской точки зрения:
- Рикардо полагал, что потребители способны предвидеть будущие изменения, однако люди могут оценивать лишь ближайшую перспективу;
- рикардианская точка зрения на роль государственного долга основывается на гипотезе постоянного дохода, который включает два вида дохода: текущий и ожидаемый в будущем. Согласно рикардианским взглядам, при финансируемом за счет займов снижении налогов текущий доход увеличивается, но постоянный доход и уровень потребления остаются неизменными. Но, поскольку существуют ограничения по заимствованию для потребителей, то есть человек может потреблять лишь в пределах его текущего дохода, размер потребления в большей мере определяется текущим, а не постоянным доходом. Финансируемое за счет займов снижение налогов приводит к увеличению текущего дохода и потребления, несмотря на то, что будущий доход снижается.
На рисунке 3 с помощью диаграммы Фишера иллюстрируется, как при наличии ограничений по заимствованию финансируемое за счет займов снижение налогов приводит к росту потребления. Хотя такое изменение в бюджетной политике и приводит к повышению дохода первого периода на Т и снижению дохода второго периода на (1+r)Т, но результат теперь получается иным.
Р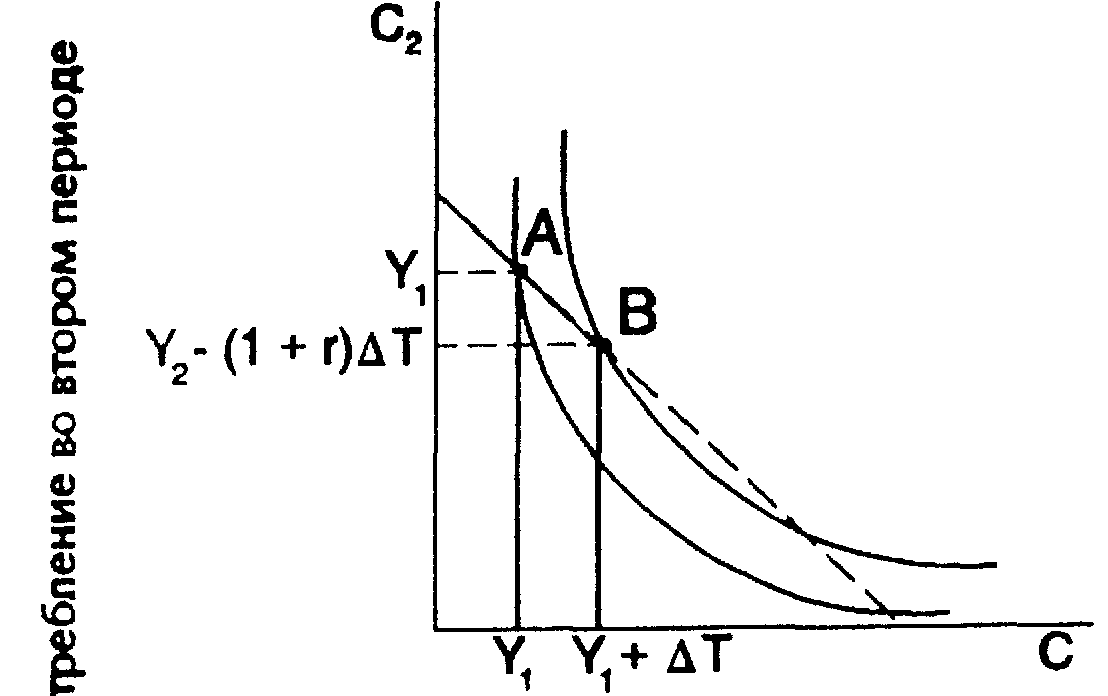 исунок
3. Увеличение
государственного
долга при снижении
налогов ослабляет
эффект ограничений
по заимствованию.
Потребитель
сталкивается
с двумя ограничениями.
Бюджетное
ограничение
предполагает,
что текущая
приведенная
стоимость
потребления
не должна превышать
текущей приведенной
стоимости всего
потока доходов.
Ограничением
по заимствованию
означает, что
потребление
первого периода
не должно превышать
дохода этого
же периода. При
снижении налогов
на Т
доход также
растёт на Т
но доход второго
периода уменьшается
на (1+r)Т.
Поскольку текущая приведенная стоимость дохода остается неизменной, бюджетное ограничение также неизменно. Но в связи с тем, что доход первого периода увеличивается, теперь возможен более высокий уровень потребления для первого периода. Потребитель выбирает точку В, а не точку А. Поэтому рикардианское равенство не выполняется.
Таким образом, если многие потребители стремятся получить кредит для увеличения потребления, то финансируемое за счет займов снижение налогов стимулирует потребление, что и утверждает традиционный подход. Однако в том случае, когда ограничения по заимствованию не играют существенной роли для большинства потребителей, и если верна гипотеза постоянного дохода, то потребители принимают в расчет возможность роста будущих налогов, обусловленную наличием государственного долга.
Третий аргумент в пользу традиционной точки зрения на государственный долг заключается в том, что потребители не ожидают, что будущие налоги придется платить не им, а следующим поколениям. Поскольку будущие поколения являются детьми и внуками нынешнего поколения, то решения принимаются не отдельным лицом, которое живет ограниченное число лет, а семьей. Следовательно, полученные за счет снижения налогов дополнительные средства человек направляет не на потребление, а на сбережения, чтобы оставить их в наследство своим детям, которые будут платить повышенные налоги.
Количественная оценка государственного долга объективно усложняется следующими факторами:
1) Обычно при оценке величины государственных расходов не учитывается амортизация в государственном секторе экономики, что приводит к завышению размеров бюджетного дефицита и государственного долга.
2) Государственные расходы должны включать только реальный процент по государственному долгу, а не номинальный процент. При высоких темпах инфляции эта погрешность может быть весьма значительной и определяться соотношением:
г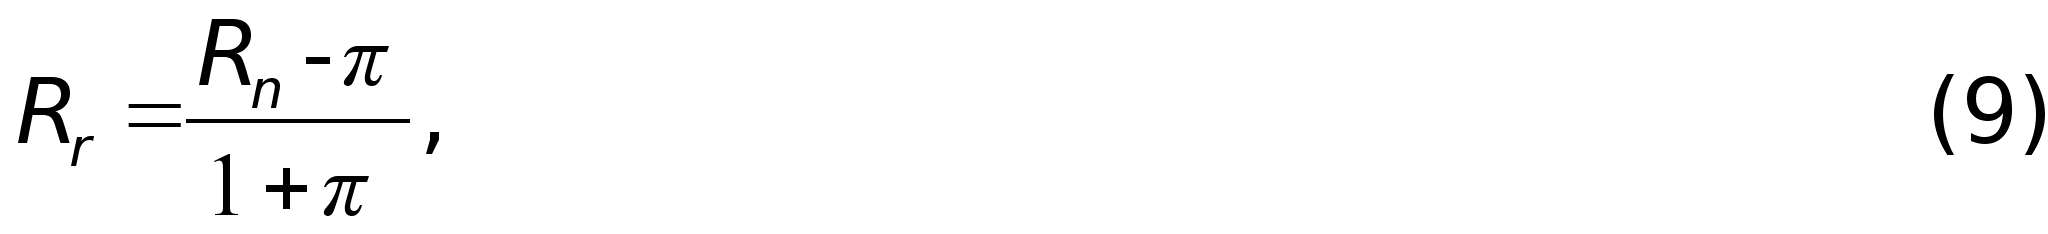
де
Rr
- реальная
ставка процента;
Rn - номинальная ставка процента;
= Rn- Rr – величина инфляции [15, 362].
Завышение бюджетного дефицита связано с завышением величины государственных расходов за счет инфляционных процентных выплат по долгу. Поэтому при измерении бюджетного дефицита необходима поправка на инфляцию [15, 362]:
3
)
При оценках
дефицита
государственного
бюджета на
макроэкономическом
уровне обычно
не учитывается
состояние
бюджетов субъектов
государства,
которые могут
иметь излишки.
4) Наряду с официальным дефицитом государственного бюджета существует скрытый дефицит, обусловленный квазифискальной деятельностью Центрального Банка, а также государственных предприятий и коммерческих банков. Скрытый дефицит бюджета занижает величину фактического бюджетного дефицита и государственного долга, что нередко делается целенаправленно, например, в рамках курса правительства на ежегодно сбалансированный бюджет.
Таким образом, абсолютные размеры бюджетного дефицита и государственного долга не могут служить надежными макроэкономическими показателями, тем более, что задолженность обычно увеличивается по мере роста ВНП. Поэтому целесообразно использовать относительные показатели задолженности [15, 364]. Можно выделить следующие основные относительные показатели государственного долга.
А). Показатели запаса, характеризующие степень зависимости экономики государства от прошлого притока капитала:
Д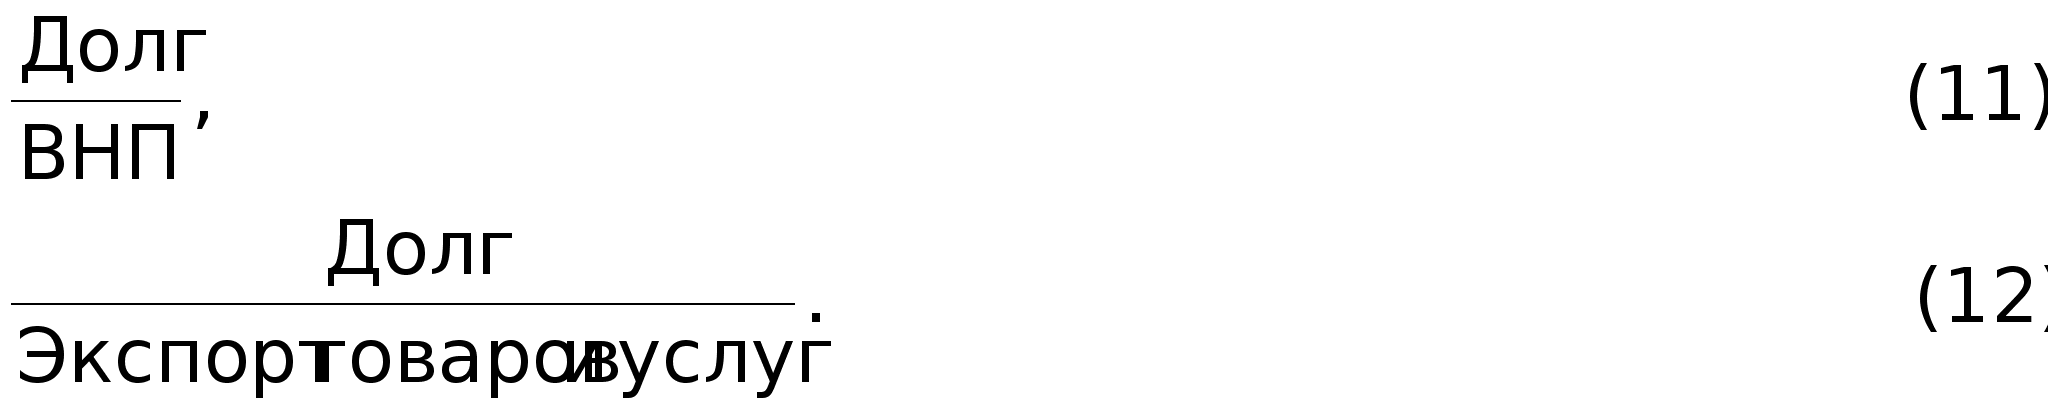
инамика
соотношения
долга и ВНП
зависит от
следующих
факторов: величины
реальной ставки
процента, которая
определяет
размер процентных
выплат по долгу;
темпов роста
реального ВНП;
величины первичного
дефицита госбюджета
[15, 364].
Б). Показатели потока. Чем они выше, тем в более активной краткосрочной корректировке нуждается внешнеторговая и валютная политика в целях уравновешивания платежного баланса:
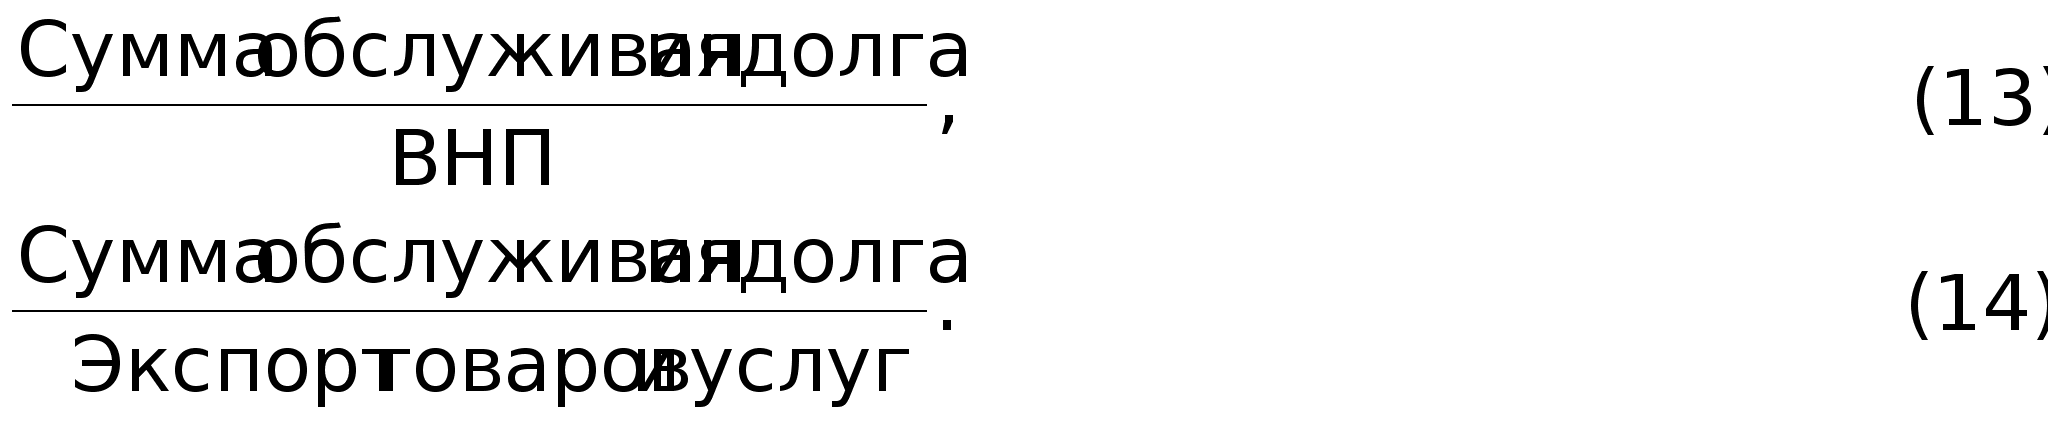
Безопасным уровнем обслуживания государственного долга принято считать значение четвертого показателя до 25%.
В макроэкономическом анализе также используется сравнительная динамика показателей:
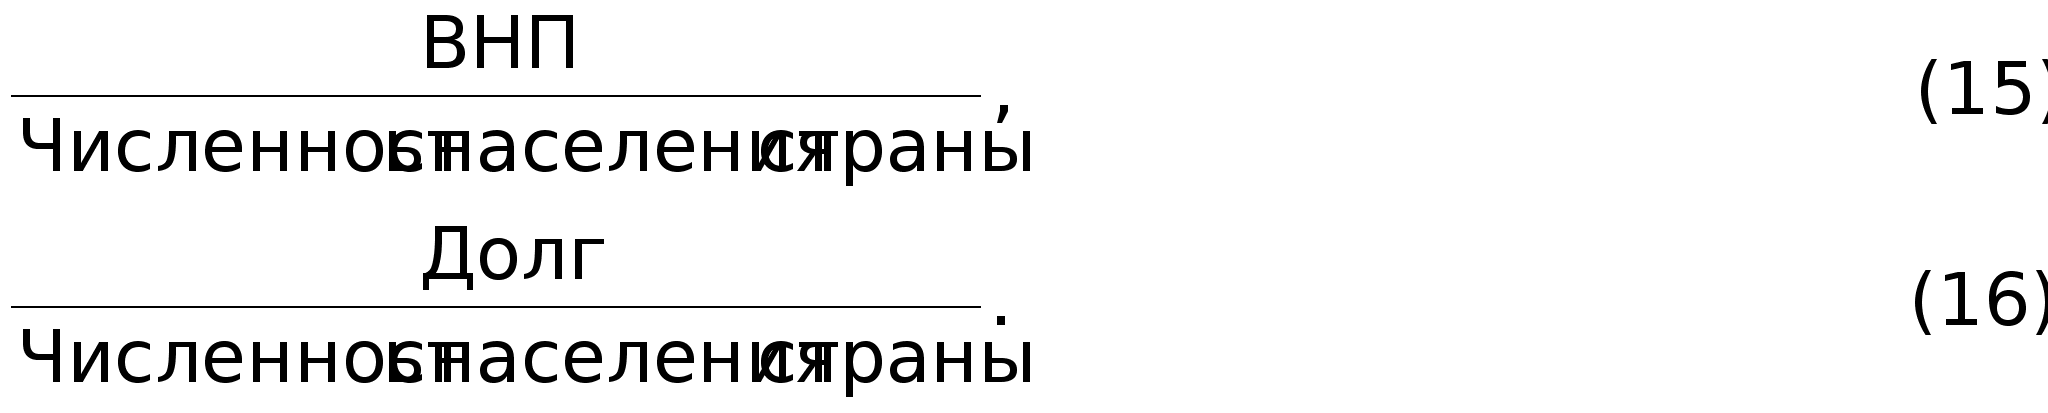
Эффективность использования государственного кредита можно определить как отношение суммы превышения поступлений над расходами по системе государственного кредита к сумме расходов, выраженное в процентах, то есть по формуле:
Э = (П-Р) / Р * 100, (17)
где Э – эффективность использования государственного кредита;
П – поступления по системе государственного кредита;
Р – расходы по системе государственного кредита [67, 346].
Действительное бремя государственного долга для той или иной страны предопределяется прежде всего способностью государства его обслуживать. А эта способность правительства мобилизовать наличные денежные ресурсы в большой степени зависит от величины денежной массы (агрегата М2), чем от размеров ВВП. В условиях, когда показатель монетизации экономики, равный соотношению между объемом денежной массы М2 и ВВП, достаточно близок к единице, отношения объемов государственного долга к ВВП и к М2 если и не совпадают, то достаточно близки по значению. При этом существуют возможности для обслуживания государственного долга.
Для оценки возможностей России по обслуживанию государственного долга необходимо сравнить ее относительные показатели с аналогичными других стран и определить, какую позицию занимает наша страна в мире.
Оценим следующие относительные показатели внешнего долга России: общую сумму внешнего долга и его сумму в расчете на душу населения; темп прироста внешнего долга; внешний долг в процентах к ВВП и экспорту [59, 35].
На 1 января 1995 г. Россия занимала пятое место