Государственный долг
Во-вторых, с учетом сложившейся доходности на российские еврооблигации, которая колеблется в настоящий момент от 16 до 18% годовых, реальное списание долга составило более 50%.
В-третьих, дюрация долга увеличилась на 21%, что также является положительным результатом.
В-четвертых, на 33% снизилась общая величина требований кредиторов. В совместном пресс-релизе России и Лондонского клуба отмечалось снижение объема обязательств на 36,5%, однако эта цифра указана без учета требований PDI. Помимо этого уменьшилась величина ежегодного обслуживания долга с 7,2 до 6,2%.
Все вышесказанное, с одной стороны, действительно подтверждает заявления правительства о значительном снижении долговой нагрузки по Лондонскому клубу. График платежей стал более равномерным и выполнимым, ежегодные платежи в период с 2002 до 2022 г. колеблются от 1 до 2,5 млрд. долл. Пик платежей приходится на 2009 г.- более 2,7 млрд. долл. Это несопоставимо с первоначальным графиком, по которому в 2008 – 2011 гг. пришлось бы выплачивать более чем по 5 млрд. долл. [24, 14].
Большая часть внешних долгов России номинирована в долларах, поэтому повышение процентной ставки Федеральной резервной системы США (ФРС) снижает стоимость российских долгов. Это основной фактор, определяющий в настоящий момент снижение цен на внешние долги нашей страны и практически полностью нивелирующий позитивные факторы. Среди последних следует отметить: крайне благоприятную для России ситуацию на сырьевых рынках; рост положительного сальдо платежного баланса; стабильный рост валютных резервов ЦБР; ужесточение норм валютного законодательства, направленных на сокращение экспорта капитала [29, 16].
Рыночные оценки российских долгов.
Стандартным средством оценки государственных ценных бумаг на мировом рынке является спрэд. Спрэд – это превышение доходности по рассматриваемой бумаге над доходностью американских казначейских облигаций с такой же дюрацией (средним сроком до погашения) [33, 103]. Спрэд измеряется в базисных пунктах, один базисный пункт – это одна сотая от процентного пункта доходности. Так, нормальным спрэдом для развивающихся рынков (emerging markets) считается 300 – 400 базисных пунктов.
Правда, при расчете дюрации как среднего ожидаемого срока погашения для бумаг таких стран, как Россия, необходимо учитывать вероятность дефолта по некоторым платежам. Поэтому расчет спрэдов не совсем корректен с точки зрения оценки доходности инвестиций, но они вполне точно отражают ожидания рынка относительно вероятности дефолта по государственным бумагам. Так, для России спрэды колебались от 1500 (на начало июля 1999 г.) базисных пунктов по седьмому траншу ОВВЗ (который считается российским долгом и потому должен быть погашен вовремя) до 5000-6000 по облигациям PRIN (по которым задержаны выплаты и объявлено о начале переговоров с инвесторами, т.е. Лондонским клубом кредиторов). При этом за май-июнь 1999 г. рыночная оценка вероятности дефолта России существенно снизилась (спрэды упали на 30-50%), но неопределенность относительно будущих выплат по-прежнему весьма высока [33, 103].
Следует отметить, что третий транш ОВВЗ, не погашенный правительством в мае 1999 г., не имеет рыночной котировки. Отсутствие котировки, или рыночной цены, делает такие долги привлекательными для оффшорных фондов, ибо покупка долга, не имеющего рыночной цены, позволяет записать его на балансе по любой цене, показать общий убыток по фонду и эффективно уйти от налогов.
Основные участники рынка внешних долгов РФ – это институциональные инвесторы: банки, фонды, другие кредитные организации. На рынке присутствует также небольшая часть частных инвесторов, но их доля невелика.
Основные стратегии игроков на рынке – играть на краткосрочных изменениях цен, покупая и продавая каждый день и не имея открытых позиций, или вкладывать деньги в кажущиеся недооцененными бумаги с высокой вероятностью дефолта (по рыночной оценке) и держать эти бумаги в надежде на будущее восстановление платежеспособности России. Некоторых также привлекают высокие купонные ставки доходности по дешевым евробондам. Общее настроение рынка относительно возможности России выплатить долги заключается в следующем: долги выплатить реально возможно, потому что у РФ есть постоянное положительное сальдо баланса по текущим операциям, но страна не хочет выплачивать долги, так как она делает очень мало для борьбы с утечкой капитала. Налоговые поступления растут, но их в любом случае недостаточно для того, чтобы покрыть все текущие платежи. Поэтому риски слишком велики, чтобы увеличивать долю российских бумаг в инвестиционном портфеле [33, 103].
Следует также отметить, что рынок внешнего государственного долга России (включая PRIN и IAN) в высокой степени подвержен дестабилизирующему влиянию политических новостей. Пронесшийся слух о возможных изменениях в российских эшелонах власти может опустить или поднять котировки бумаг на 10-15% в один день.
Увеличение золотовалютных резервов. Резервы золота теперь наращивать легко после принятия закона о праве ЦБ на покупку драгоценных металлов у субъектов их добычи. Валютные резервы являются дополнительным ориентиром для инвесторов, ибо их рост в сравнении с сальдо баланса текущих операций отражает движение капитала через границы и показывает эффективность борьбы Правительства с утечкой капитала.
Дилемма для российских властей состоит в следующем: рыночные меры по предотвращению утечки капитала разрушают внутреннюю экономику (повышение процентных ставок, постоянная ревальвация рубля), а «нерыночные» (дополнительные барьеры движению капитала, лицензирование внешнеторговой деятельности, ограничение конвертируемости рубля) – встречают яростное сопротивление международных финансовых организаций. Выход может быть в организации института отслеживания международных финансовых потоков и обмена информацией в глобальном масштабе. Тогда нелегальные схемы вывоза капитала можно будет легко пресечь, тем более что практически все государства в этом заинтересованы.
Возможности России по погашению долгов имеют два главных ограничения: первичный профицит федерального бюджета и положительное сальдо по текущим операциям. Если платить за счет резервов, то действует только второе ограничение с учетом необходимых мер по мобилизации положительного сальдо в резервы Центробанка.
Следует отметить, что выплата внешних долгов за счет валютных резервов влечет за собой быстрый рост денежной базы. Перед Центробанком встает задача стерилизации эмитированной рублевой массы. Средства стерилизации: привлечение депозитов коммерческих банков, эмитирование собственных облигаций, наконец, увеличение резервных ставок. Без активных мер по нормализации денежного оборота и снижения внутренних кредитных ставок эти деньги будут оставаться в банковском секторе и постоянно давить на рынок «коротких» финансовых ресурсов. К тому же рост денежной базы пропорционально сальдо по текущим операциям приведет к необходимости «пирамидального» расширения рынка государственных обязательств и облигаций Центробанка, и эмитированная рублевая масса не попадет в реальный сектор.
Поэтому в ближайшие годы главным ограничителем будет первичный профицит бюджета с учетом заимстований у международных финансовых организаций.
Из-за хронической нехватки свободно конвертируемой валюты для оплаты иморта дефицитных товаров и услуг из стран Запада (оборудование, технологии, продовольствие) Советский Союз постоянно прибегал к заимствованиям в этих странах. Основная особенность западных кредитов: они привлекались и погашались на обычных рыночных условиях, причем исключительно в денежной форме – в свободно конвертируемой валюте, которую можно было получить либо за счет экспорта на западные рынки, либо за счет новых кредитов [14, 19].
В свою очередь важнейшая особенность советских кредитов загранице: они предоставлялись в товарной форме (поставки оборудования, топлива, большого количества вооружений), на очень льготных условиях (на 10-15 лет из 2,5-4,0% годовых) с погашением в большинстве случаев тоже в товарной форме продукцией местного производства.
За период 1985-1991 гг. общая сумма внешнего долга СССР западным странам возросла почти в три раза – с 22,5 до 65,3 млрд. долларов [14, 19].
Основной массив долгов приходится на банки 6 стран – Германии (крупнейший кредитор), Италии, США, Франции, Австрии, Японии.
Как правопреемница Советского Союза Россия взяла на себя долги перед некоторыми странами из числа бывших членов СЭВ – Венгрией, Чехией, Словакией. Сюда же примыкает валютный долг собственным российским предприятиям и банкам, образовавшийся в результате блокирования средств на валютных счетах в бывшем Внешэкономбанке СССР.
Россия и другие государства – бывшие республики СССР вышли на мировую валютно-кредитную арену в положении международных банкротов, лишившихся доверия со стороны зарубежных обладателей кредитных ресурсов. В международных валютно-финансовых организациях такие государства деликатно именуются странами ТОД («с трудностями в обслуживании долгов»), - помимо России в мире насчитывается еще около 60 стран ТОД [14, 21].
Несостоятельность России по выполнению международных финансовых обязательств усугублялась рядом дополнительных осложняющих моментов. Во-первых, новым государствам, возникшим на территории бывшего Советского Союза, не удалось удовлетворительно договориться между собой о разделе его внешних активов и пассивов. Поэтому России, на долю которой формально приходится 61% долгов Западу, фактически приходится отвечать за всю сумму советских долговых обязательств, тогда как другие участники не платят по внешним долгам ничего. Во-вторых, унаследованные Россией долги имели крайне неблагоприятную структуру. Они состояли, главным образом, из среднесрочных и краткосрочных кредитов, и их основная масса подлежала погашению в 1992-1995 гг. В-третьих, благодаря децентрализации внешнеэкономических связей главные источинки валюты, требуемой для оплаты долгов, рассредоточились между негосударственными структурами, тогда как ответственность должника по-прежнему сохранялась за центральной властью.
Основная часть долгов других стран, причитавшихся ранее СССР, а затем перешедших к России, - свыше 80% - приходится на 17 стран из числа развивающихся (Куба, Монголия, Вьетнам, Афганистан, Эфиопия, Ангола, Никарагуа, КНДР, Камбоджа, Лаос, Йемен, Сирия, Египет, Индия, Алжир, Ливия, Ирак), из которых только одна Куба должна около 28 млрд. долл. (данные 1997 года). Остальная задолженность (от 25 до 30 млрд. долл.) числится за так называемыми наименее развитыми странами мира, которые за весь период кредитных взаимоотношений с Советским Союзом практически не производили платежей по своим обязательствам, получая постоянные отсрочки [14, 20].
Кредиты бывшего СССР развивающимся странам никогда не будут погашены целиком – это обстоятельство очевидное и не вызывающее сомнений. В то же время международная финансовая практика располагает способами, которые позволяют вернуть по крайней мере часть средств, замороженных в неликвидных долгах.
Среди практикуемых методов наиболее часто упоминаются:
переуступка со скидкой части долгов специализрованным фирмам и банкам из третьих стран. Последние затем самостоятельно регулируют отношения со странами-должниками. Скидки, как показывает практика, бывают очень значительными (от 50 до 90%), но в данном случае кредитор предпочитает получить хоть что-то, чем не получить ничего;
уплата должником части долга в виде отступного в обмен на отказ от дальнейших претензий на всю сумму причитающейся задолженности. Этот способ чаще всего практикуется при урегулировании межправительственных кредитов;
погашение задолженности полностью или частично местной валютой, которая затем по усмотрению кредитора используется внутри страны для организации производства с последующей покупкой части производимой продукции, для приобретения недвижимости, для вложений в ценные бумаги и пр. [14, 22].
Общие подходы к построению оптимальной политики заимствований, которая позволяла бы в дальнейшем осуществлять выплаты по долгу без существенных нагрузок на имеющиеся ресурсы, предлагаемые, например, Саркисянцем А.Г., советником Внешэкономбанка, включают в себя [49, 50]:
Пределы заимствований. Ежегодные объемы вновь привлекаемых иностранных кредитов и займов должны примерно соответствовать размерам ежегодных текущих выплат по основному долгу, а не суммарным платежам по погашению и обслуживанию внешнего долга. Кроме того, следует оптимизировать сочетание внешнего и внутреннего рынков. Если, например, размещение еврооблигаций позволяет привлечь средства в бюджет на более выгодных условиях, по сравнению с внутренними займами, то установленный для внешнего долга лимит может быть пересмотрен, но опять же с учетом обеспечения безопасных пределов всего государственного долга.
Структура заимствований. Структура заимствования должна быть оптимальной как по срокам, так и по самому портфелю. Приемлемые условия каждого нового кредита или займа в отдельности еще не означают их положительный совокупный эффект на общий график платежей по внешнему долгу. Искусство наложения новых заимствований на старые как раз и состоит в том, чтобы избежать в будущем пиков платежей.
Сотрудничество с международными организациями выходит за рамки чисто финансовых отношений: МВФ, например, оказывает довольно заметное влияние на суверенный кредитный рейтинг, и перипетии взаимоотношений с Фондом самым прямым образом сказываются на восприятии иностранными инвесторами перспектив вложений в то или иное государство (в международной практике широко используется даже термин IMF-approved destinations – одобренные МВФ страны) [49, 51]. Условия заимствований у международных финансовых организаций достаточно привлекательные: по выражению банкиров, это «дешевые» и «длинные» деньги.
Формирование правительства Е. Гайдара, придерживавшегося монетаристской концепции регулирования экономики, активизировало контакты России с МВФ.
Главные положения Меморандума: сокращение бюджетного дефицита для стабилизации экономики; прекращение кредитования неперспективных предприятий и сокращение темпов инфляции; приватизация крупных предприятий и создание рыночной экономики при условии юридического обеспечения этого процесса; реорганизация сельскохозяйственного и энергетического секторов экономики с целью увеличения денежных валютных поступлений; установление реалистичного обменного курса рубля [15, 154].
В соответствии с Меморандумом МВФ составил Программу действий, в рамках которой страна получила первый кредит в размере 1,04 млрд. долл. на полгода.
Выполнение Программы должно было способствовать предоставлению второго кредита на аналогичную сумму. Далее предполагалось обеспечить фиксированную привязку курса рубля и создать стабилизационный фонд.
Решение МВФ о финансовой поддержке реформ в России было одобрено на встрече семи ведущих промышленных держав в Мюнхене летом 1992 г.
В случае выполнения программы, намеченной в Меморандуме, предполагалось предоставить России крупномасштабный пакет экономической помощи на сумму в 24 млрд. долл.
Эта сумма складывалась из следующих составляющих: помощь на двусторонней основе – 11 млрд. долл.; кредиты МБРР по программе «стенд-бай» и на структурную перестройку энергетического комплекса – 4,5 млрд. долл.; создание фонда стабилизации рубля – 6 млрд. долл.; отсрочка выплаты внешнего долга – 2,5 млрд. долл. [15, 155].
Однако начиная с осени 1992 г. в стране начала «развертываться инфляционная спираль», поскольку кредитная и финансовая политика оказалась непоследовательной по вине как правительства, так и Центробанка.
В декабре 1992 г. эмиссия Центрального банка составляла 1,3 трлн. руб., что превысило сумму за предшествующие одиннадцать месяцев. При уровне инфляции 10% в неделю и учетной ставке 80% в год предприятия стали переводить рубли в доллары. План сокращения бюджетного дефицита до 5% ВНП был сорван и уже в январе 1993 г. уровень дефицита составил 15% ВНП [15, 155].
Правительству не удалось увеличить государственные поступления, результатом чего стало не сокращение, а рост бюджетного дефицита. Усилились отток из страны капитала, нежелание предпринимателей вкладывать деньги в Россию, ухудшился платежный баланс, возрос дефицит государственного бюджета. Поэтому МВФ фактически «заморозил» предоставление своей дальнейшей помощи.
Реально были выделены лишь кредитные линии (экспортные квоты на двусторонней основе и техническая помощь). Стабилизационный фонд рубля так и не был создан, а из обещанных международных кредитов было реально предоставлено около 1,6 млрд. долл.
В конце апреля 1994 г. МВФ предоставил России второй транш кредита на системные преобразования в размере 1,5 млрд. долл. В соответствии с договоренностями, российское привительство и Центробанк должны были содействовать снижению темпов роста инфляции, соблюдать лимиты на увеличение кредитования Центрального банка и Министерства финансов, жестко контролировать другие каналы, потенциально содействующие инфляционной «накачке» экономики рублевой массой. Среди намеченных мер, призванных увеличить доходную часть федерального бюджета и таким образом содействовать уменьшению его дефицита, не последнюю роль играла дальнейшая либерализация внешней торговли.
Первая ошибка России в проведении политики внешнего заимствования, по мнению Саркисянца А.Г., состояла в несоответствии ежегодных объемов новых внешних кредитов и займов размерам ежегодных погашений основного долга. Более того, в последние годы не было даже соотнесения этих новых заимствований со всеми выплатами, включавшими и расходы по обслуживанию (таблица 4) [49, 51].
Таблица 4.
Платежи по обслуживанию внешнего долга России и объемы новых государственных внешних заимствований, млрд. долл. США.
|
1992 |
1993 |
1994 |
1995 |
1996 |
1997 |
1998 |
1999 |
|
|
Платежи Займы |
2,0 11,5 |
2,2 6,3 |
3,8 4,0 |
6,4 8,0 |
6,9 9,2 |
5,7 9,2 |
9,0 13,6 |
9,5 0,5 |
Лишь два раза (в 1994-1995 годы) в законах о бюджете, принятых Государственной Думой, присутствовало положение, согласно которому страна не может привлекать внешних заимствований больше, чем производит выплат по обслуживанию и погашению внешнего долга, однако впоследствии этот принцип был похоронен. В результате в конце 90-х годов расходы по обслуживанию государственного долга составляли около 35% расходной части федерального бюджета.
Вторая ошибка заключалась в неоптимальной структуре заимствований, которая и привела к образованию пиков платежей, спровоцировавших долговой кризис. Если посмотреть на таблицу 4, то можно ясно увидеть резкую неравномерность платежей по годам, не подкрепленную никакими макроэкономическими расчетами.
Существенной недоработкой с российской стороны являлось отсутствие должной оптимизации наших «кредитных портфелей» в МБРР и ЕБРР, а также отсутствие самих критериев отбора проектов, что не позволяло отсекать или откладывать на более поздние сроки некоторые займы, пусть привлекательные, лоббируемые, но не решающие первоочередных общегосударственных инвестиционных или инфраструктурных задач.
Элемент лоббирования имел место и при предоставлении иностранными правительствами или их специализированными институтами двусторонних связанных кредитов в целях поддержки своих национальных экспортеров. Финансовые условия этих кредитов более жесткие, а партнером для российской стороны могут быть только национальные фирмы страны, выделяющей кредит.
В последнее время в структуре российских государственных внешних заимствований наметилась тенденция снижения доли связанных ресурсов, прежде всего, за счет притока свободных ресурсов от МВФ [49, 52].
Третьей ошибкой явилась не продуманная до конца антикризисная политика. Меры, применяемые в такой ситуации международным финансовым сообществом, направлены, главным образом, на сокращение внешней ресурсной зависимости страны-должника, а также предотвращение значительной девальвации национальной валюты и, как следствие, сильной внутренней инфляции. И сводятся они, как правило, к необходимости сокращения государственных расходов и дефицита госбюджета, поддержанию, по возможности, высоких процентных ставок, стимулированию национального экспорта, а также принятию экстренных и согласованных с кредиторами действий по реструктуризации краткосрочных долговых обязательств.
Трудность состоит в том, что эти меры неоднозначны по общим последствиям для национальной экономики, а в большинстве случаев государства – должники просто не в состоянии осуществить рекомендуемые им меры (например, по увеличению национального экспорта), или предлагаемые меры неоднозначны по общим последствиям для национальной экономики.
Девальвация национальной валюты ухудшает бюджетно-финансовые условия обслуживания внешнего долга, но в таких кризисных условиях она становится неизбежной как наиболее радикальное средство увеличения экспорта, улучшения платежного баланса и снижения бремени внутреннего долга, который, как правило, к данному времени уже не обслуживается и достигает сумм, сопоставимых с размерами госбюджета.
Однако искомой экономической стабилизации с девальвацией может и не наступить. В преддверии снижения курса национальной валюты из страны начинают уходить высокорисковые портфельные зарубежные инвестиции. Это приводит к избыточному давлению на курс национальной валюты, подогреваемому к тому же обычным для такой ситуации ажиотажным спросом на иностранную валюту.
Рыночный курс национальной валюты страны-должника в периоды долгового кризиса способен снизиться по отношению к паритету покупательной способности в несколько раз, чем резко ускоряется инфляция, еще более сокращается импорт, нарастают трудности с обслуживанием внешнего долга.
Как следствие, снижается международный кредитный рейтинг, инвестиционная привлекательность страны-должника, сокращаются поступления в ее экономику прямых зарубежных финансовых вложений, что самым отрицательным образом сказывается на внутриэкономической ситуации.
В России в августе-сентябре 1998 года к приведенным выше негативным явлениям добавилось то, что фактическая девальвация рубля (в три раза к уровню его паритета), по сути, не повлияла на увеличение российского экспорта из-за преимущественно сырьевой его структуры. Он даже сократился из-за неблагоприятной конъюнктуры на мировом рынке энергоносителей [49, 52].
В III квартале 1998 г. резко увеличились размеры внутреннего кредитования в связи с кризисом банковской системы, а с 1999 г. осуществляется прямое кредитование правительства. Необходимость денежной эмиссии для покрытия дефицита федерального бюджета была продиктована требованиями по исполнению обязательств по внешним долгам и приостановкой кредитования МВФ. В 1999 г. выплаты по внешнему долгу на сумму 4,8 млрд. долл. были профинансированы ЦБР. Бюджет 2000 г. также предполагает финансирование дефицита в размере 30 млрд. руб., или 1 млрд. долл. В таких объемах планируется приобретение ЦБР ценных бумаг у Министерства финансов, что обусловлено необходимостью обслуживать и погашать внешний долг страны [52, 18].
Инфляционное финансирование бюджета может стать реалией, пока не удастся существенно уменьшить размеры внешнего долга по отношению к ВВП. Рассмотрим инфляцию как инструмент управления государственным долгом.
Известно, что инфляция выполняет следующие фискальные функции. Во-первых, она обеспечивает прямое или косвенное финансирование бюджетного дефицита или реальные доходы государства в форме инфляционного налога (сеньоража). Во-вторых, благодаря инфляции достигается прирост номинальных поступлений от регулярных налогов, что дает фискальный выигрыш при неполной индексации государственных расходов. В-третьих, инфляция обесценивает номинальную стоимость внутреннего долга. Очевидно, что к управлению номинированным в отечественной валюте долгом имеют отношение все перечисленные функции. Управление же внешним долгом допускает инфляционное финансирование выплат по обязательствам государства, но исключает возможность их инфляционного обесценения.
Классическая модель управления государственным долгом не затрагивает вопроса о связи долговой и денежно-кредитной политики. Она описывает процесс оптимального динамического налогообложения, когда с помощью заимствований и вложений в активы государство перераспределяет регулярные налоги во времени [52, 19]. Однако уровень налоговой нагрузки лишь с большой степенью условности можно рассматривать в качестве инструмента макроэкономической политики государства. Так, бюджетный кризис в России показал, что увеличение собираемости налогов требует значительных усилий исполнительной власти в области налогового администрирования. Попытки непосредственного увеличения налоговой нагрузки на предприятия вызывают ожесточенное сопротивление различных групп интересов и нереализуемы в качестве налоговых законов. Предложения о радикальном снижении налоговой нагрузки, напротив, находят поддержку среди популистских партий и лоббистских групп. Однако реализация подобных предложений без соответствующего снижения бюджетных расходов (либо усиления мер налогового контроля) невозможна. Снижение же расходов, как и увеличение налоговой нагрузки, не находит достаточной политической поддержки.
Таким образом, более адекватной представляется постановка задачи управления долгом, в которой экзогенно задана последовательность показателей бюджетного профицита. Абстрагируясь от проблемы выбора временнόй и валютной структуры долга, рассмотрим денежную эмиссию как основной инструмент долговой политики.
В статическом аспекте эмиссия долга и инфляция взаимозаменяемы: при заданном дефиците бюджета увеличение заимствований уменьшает денежную эмиссию, и наоборот [52, 20]. Эмиссия государственного долга в 1995 г. позволила уменьшить инфляцию в условиях обострения налогово-бюджетного кризиса. В то же время невозможность осуществления новых заимствований во втором полугодии 1998 г. обусловила инфляционный скачок.
В динамике связь между эмиссией долга и эмиссией денежной массы сложнее, она отражает в значительной мере взаимодополяемость инфляции и государственного долга. Увеличение экспансии ГКО в 1995-1996 гг. позволило отложить инфляцию, но привело в результате долгового кризиса к инфляционному всплеску в 1998-1999 гг. [52, 20]. Именно комплементарность долга и инфляции представляет наибольший интерес с точки зрения динамического анализа этих показателей.
Оригинальный подход к анализу взаимосвязи динамики инфляции и государственного долга предлагает так называемая «фискальная теория инфляции», развитие которой в рамках макроэкономики связано с работами американских экономистов М. Вудфорда, Дж. Кохрэйна и др. Согласно данной теории, уровень цен выравнивает в каждом периоде времени номинальные обязательства государства и ожидаемый реальный поток бюджетного профицита. Формально это условие выражается соотношением:
Bt / Pt = νt, (1)
где Bt – номинальный долг;
Pt – уровень цен;
νt - ожидаемый поток первичного профицита в реальном выражении [52, 20].
В неявной форме фискальная теория инфляции соотносит номинальные обязательства государства с его реальными активами. Ожидаемый профицит бюджета отражает реальную отдачу от активов государства, включая его способность обеспечивать будущие налоговые поступления. Поэтому уровень инфляции определяется на основе обеспеченности номинальных обязательств государства его реальными активами. В этом смысле фискальная теория инфляции представляет собой альтернативу монетаристской теории. Согласно последней, феномен инфляции обусловлен ценностью денег как средства трансакций, а уровень инфляции определяется на основе инфляционных ожиданий и условия равновесия на денежном рынке [52, 20].
Как показывает приведенное выше соотношение, существует положительная связь между величиной номинального долга и уровнем цен: увеличение номинального долга Bt при заданном потоке реального профицита ведет к росту уровня цен Pt.
Слабость данной теории заключается в том, что государственный долг может быть номинирован в иностранной валюте (либо индексирован относительно инфляции). В таком случае фискальная теория не может ничего сказать об уровне цен, так как необходимо задавать экзогенную динамику номинального курса национальной валюты [52, 21].
Если государство не может делать дополнительных заимствований для обеспечения выплат по базовому долгу, то размер денежной эмиссии определяется текущим дефицитом бюджета, а не целевой установкой по снижению долговой нагрузки. В подобной ситуации Россия оказалась после августовского кризиса. Если же власти могут прибегать к дополнительным заимствованиям на внешнем рынке, то оптимальный размер эмиссии в каждом периоде должен зависеть от долговременной целевой установки на сокращение долговых обязательств. В таком случае важно не только обеспечить минимальные размеры денежной эмиссии, но и учитывать ограничение на новые заимствования, вытекающие из долговременной цели. Этим обстоятельством обусловлена взаимная дополняемость долговой и денежной экспансии: при оптимальной политике управления долгом увеличение заимствований может сопровождаться инфляционным финансированием бюджетного дефицита [52, 21].
Для построения формальной модели управления внешним долгом рассмотрим следующую ситуацию. Пусть у страны есть некий базовый долг D0, номинированный в иностранной валюте, по которому установлен график ежегодных выплат, включая проценты и погашение основной части. В каждый год, начиная с нулевого периода времени t = 0 и до конечного периода T, размер выплат составляет δt долл. В каждый период осуществляются дополнительные заимствования правительством на рынке либо используются ресурсы монетарной власти. Задача заключается в том, чтобы обеспечить все выплаты по графику при минимальной инфляционной нагрузке на экономику.
Ф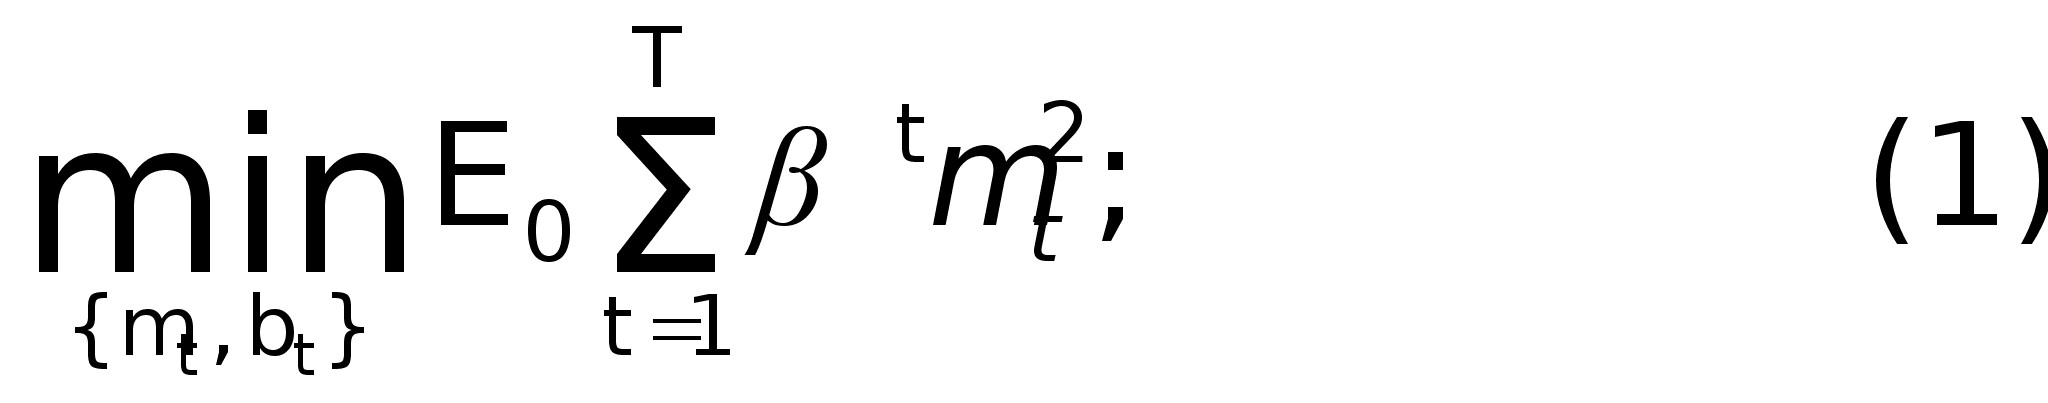
ормально
речь должна
идти о минимизации
ожидаемой
дисконтированной
функции потерь.
В качестве
таковой рассматривается
квадратичная
функция, а задача
управления
долгом имеет
вид:
г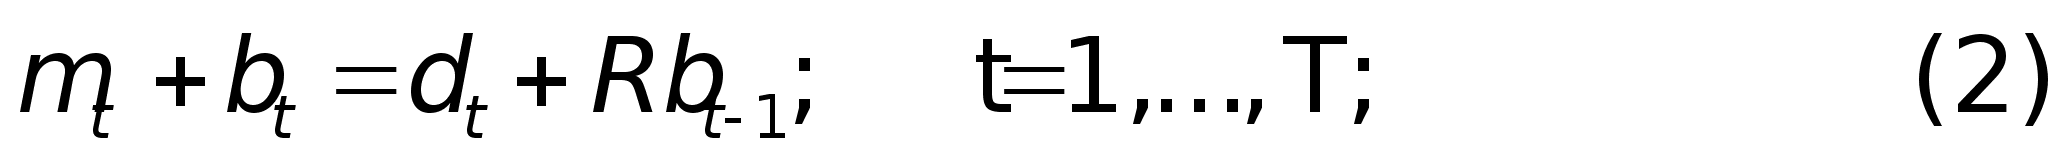
де
mt
–
реальный прирост
денежной базы,
или сеньораж1;
β - дисконтирующий множитель;
R – реальный процент;
bt – дополнительные заимствования к концу периода t в реальном выражении (причем b0 = 0);
dt – реальный дефицит бюджета в периоде t, связанный с обслуживанием начального долга. Дефицит бюджета представляет собой разность dt = xt * δt – st, где: xt - реальный курс доллара2; st – первичный профицит бюджета [52, 22].
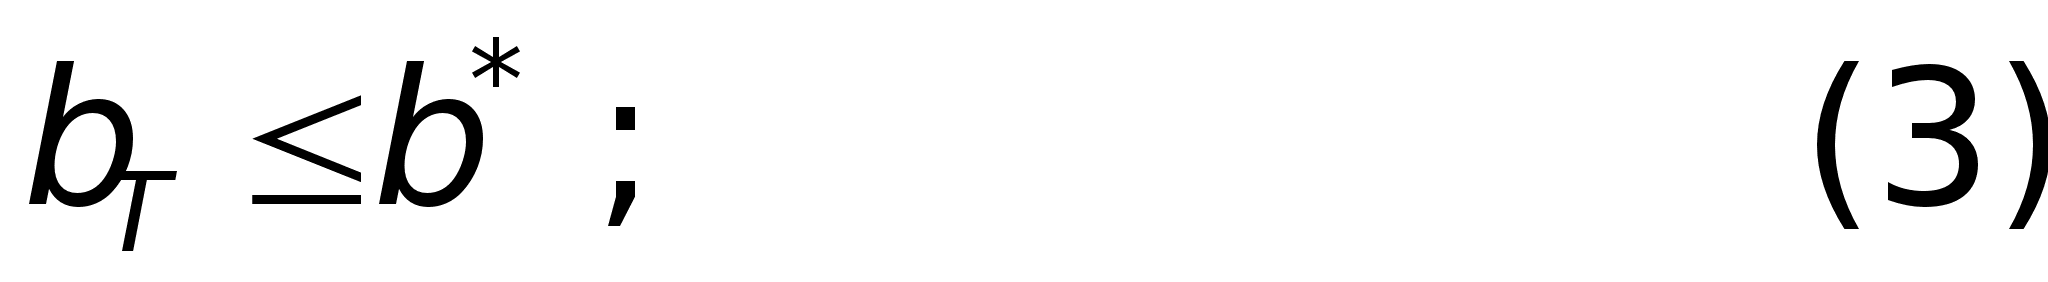
Выражение (1) – это целевая функция фискальной власти, отражающая ожидаемые дисконтриованные потери от инфляционного финансирования дефицита. Символ E0 в данном выражении обозначает математическое ожидание, обусловленное начальной информацией. Уравнения (2) характеризуют последовательность динамических бюджетных ограничений, связывающих выплаты по долгу в различные периоды времени. Дополнительные заимствования bt осуществляются на внешнем либо внутреннем рынке с целью обслуживания и погашения начального долга. Неравенство (3) ограничивает предельную величину государственных обязательств на конечный момент Т.
Для упрощения анализа выбора модели оптимального управления долгом сделаем некоторые допущения. В частности, предположим, что реальный процент обратно пропорционален дисконтирующему множителю, R = 1 / β. Как отмечалось выше, график выплат по долгу считается заданным, поэтому все значения δt известны в начальный период времени. Величина долга на конец периода b* также известна. Этот параметр отражает допустимую долговую нагрузку с учетом остающихся на момент Т непогашенных обязательств по базовому долгу D0. Терминальный долг b* можно рассматривать в качестве целевого ориентира долгосрочной долговой политики государства. Величины xt и st рассматриваются как экзогенные случайные, что вполне соответствует природе реального обменного курса и первичного профицита. Ниже мы остановимся более подробно на анализе динамики этих величин.
Для упрощения анализа мы также абстрагируемся от изменений скорости денежного обращения и не вводим явно ограничение на неотрицательность сеньоража, mt ≥ 0. Такое ограничение означает, что фискальная власть не погашает свою задолженность перед Центральным банком. Его формальный учет не меняет существа дальнейших выводов.
Финансовые рынки могут быть настолько развиты, что орган управления государственным долгом может полностью оградиться от всех рисков, влияющих на реальные выплаты. К. Эрроу ввел в экономический анализ понятия полных и неполных рынков финансовой системе. Набор рынков, охватывающих все возможные в будущем случайные события и позволяющий инвестору при реализации любого из них получать гарантированный доход, называется полным [52, 23]. Предположение о полноте рынков соответствует идеальной модели развитой финансовой системы, включающей широкий спектр производных инструментов. Если их набор достаточно разнообразен, то можно обеспечить запланированные финансовые потоки в реальном выражении для любого периода времени и при любом состоянии. Теоретически полнота рынков достигается, например, при формировании портфеля опционных контрактов «put» и «call» с всевозможными ценами исполнения.
В условиях полной системы рынков орган управления долгом может застраховать будущие финансовые потоки и в первую очередь выплаты по долговым обязательствам. Полное страхование от всех рисков в некотором смысле позволяет устранить фактор неопределенности. В контексте рассматриваемой здесь модели речь идет о рисках, связанных с динамикой реального курса доллара и первичного профицита [52, 23].
В системе полных рынков реальные приросты денежной базы выравниваются во времени, то есть оптимальным является стабильный уровень сеньоража. Это – следствие ограждения от