Государственный долг
Принципиальная особенность управления долгом при полных рынках заключается в том, что страхование выплат ликвидирует неопределенность размеров будущей денежной эмиссии. В таких условиях политика эмиссионного финансирования бюджета принимает устойчивый, долговременный характер. Так, фискальная власть может задать стационарный прирост денежной базы в реальном выражении, который фиксируется изначально, например, в рамках долговременной программы по управлению внешним долгом.
Предположение о полноте рынков идеализирует реальные возможности финансовых рынков. Однако, как показывает практика использования механизмов хеджирования государственных обязательств в ряде стран, нельзя целиком отвергать возможности страхования в системе управления государственным долгом. С точки зрения рассматриваемой здесь задачи главную роль на практике может играть страхование потоков выплат по долгу от неблагоприятных изменений реального курса рубля. Это в какой-то мере осуществимо с помощью своповых соглашений и форвардных контрактов. Здесь важно отметить, что эти меры не имеют ничего общего с практикой хеджирования рисков нерезидентов, использовавшейся российскими монетарными властями до кризиса, когда выплаты по внутреннему долгу привязывались к твердой валюте. (См. также: [53, 109 – 119].). Если рассматривать страхование первичного дефицита, то здесь встают проблема выбора инструментов и, что более важно, проблема морального риска [52, 25]. Тем не менее теоретически возможно создание механизмов, смягчающих их остроту.
Если же инструменты страхования отсутствуют либо их число недостаточно для охвата всех факторов неопределенности, система рынков называется неполной [52, 25]. Предположение о неполноте финансовых рынков в наибольшей мере отвечает реальному уровню развития рынка государственных обязательств многих стран, в том числе России. Поэтому случай неполных рынков представляет наибольший интерес как с теоретической, так и с практической точки зрения.
Необходимым условием оптимальности для задачи управления долгом (1)-(3) являются в таком случае следующие соотношения:
С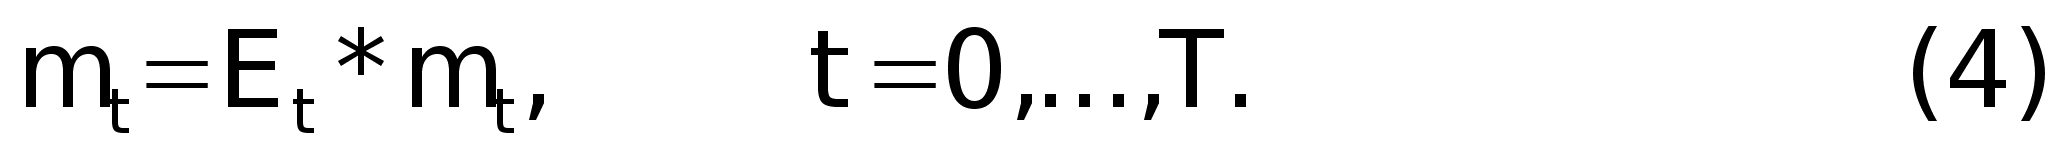
имвол
условного
математического
ожидания Et
означает,
что прогноз
делается на
основе всей
доступной
информации.
При оптимальной
политике сеньораж
в текущем периоде
равен ожидаемой
денежной эмиссии
в следующем
периоде. Эти
требования
соответствуют
стратегии
сглаживания
инфляционной
нагрузки во
времени в условиях
неопределенности,
то есть в терминах
ожиданий будущих
потребностей
бюджета в эмиссионном
финансировании.
Используя соотношения (4), можно решить задачу управления долгом (1) – (3) по принципу динамического программирования, то есть с помощью обратной рекурсии. Решение имеет следующий вид:
г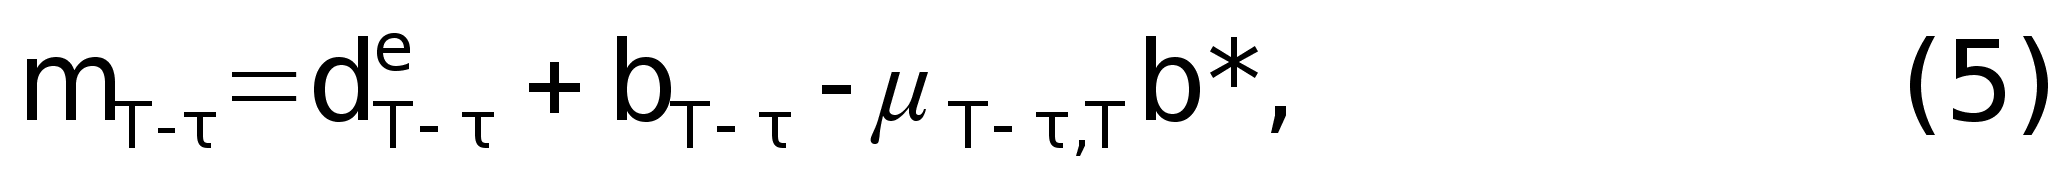
де
τ – срок до окончания
рассматриваемого
периода, deT-
τ
– средний
дефицит, ожидаемый
на период (T-
τ,
T):
п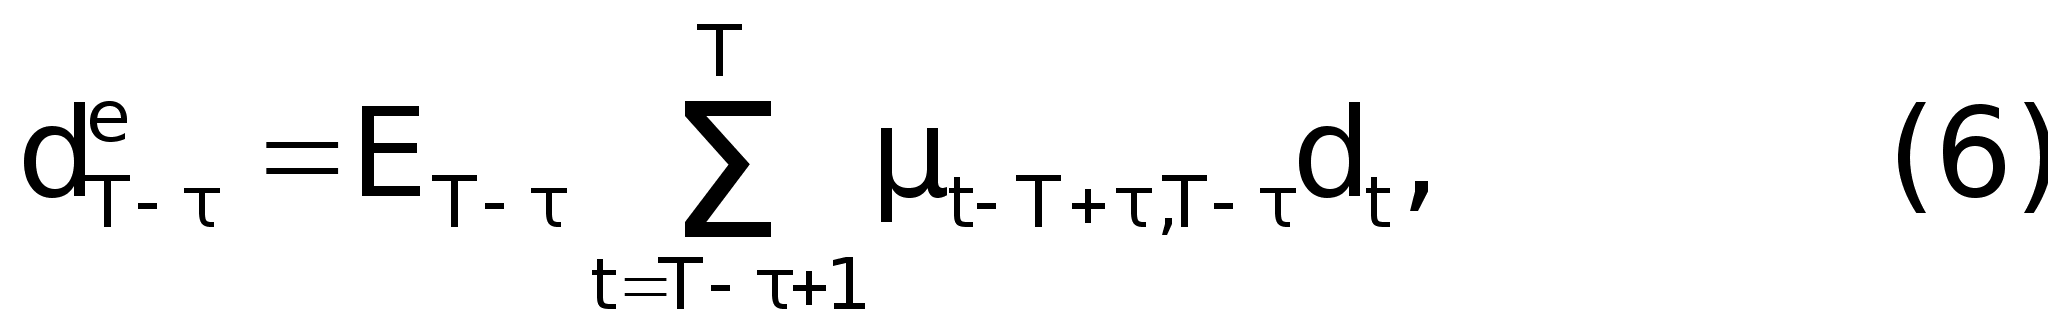
ричем
весами служат
нормированные
дисконтирующие
множители:
к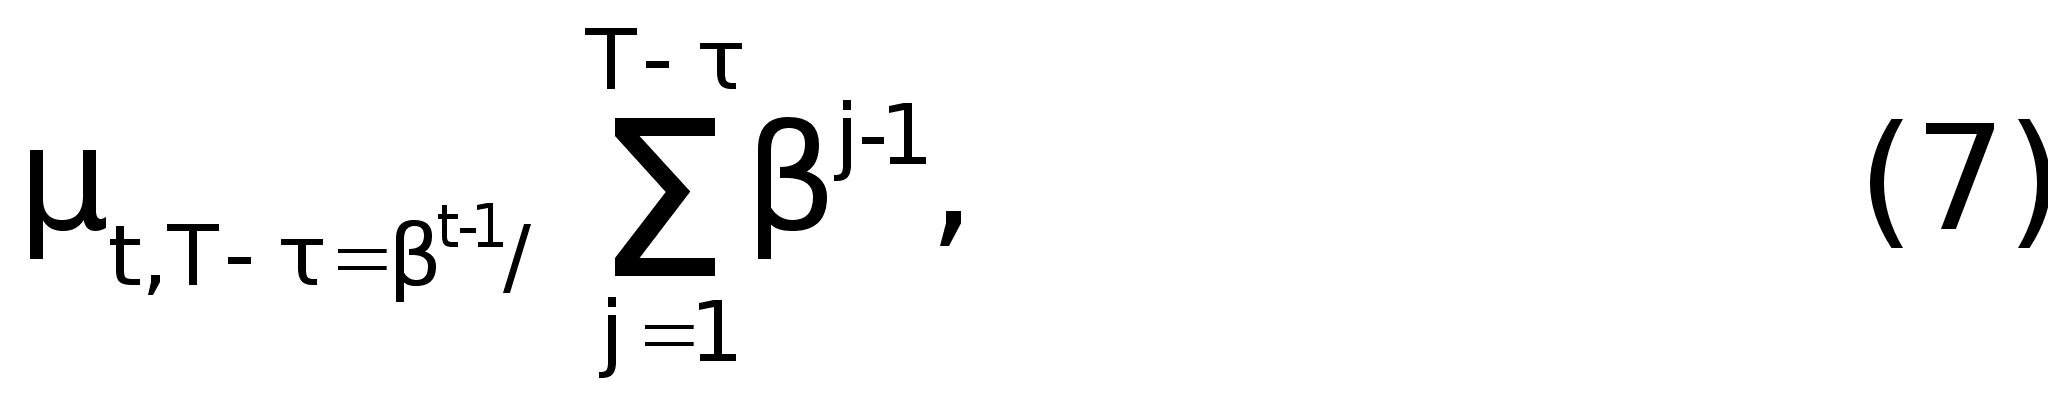
оторые
обеспечивают
приведение
выплат в периоде
t
≥
Т – τ к текущему
периоду Т-τ [52,
25].
Согласно (5) – (7), сеньораж равен сумме двух слагаемых. Первое – средний дефицит deT- τ , ожидаемый за период (Т-τ, Т). Второе – долговые обязательства государства к погашению, определяемые как разность текущего и приведенного терминального долгов (bT-τ - μt,T- τ b*). Коэффициент приведения терминального долга к периоду Т-τ, μT- τ пересматривается в каждом периоде, увеличиваясь по мере приближения к конечному периоду Т.
Как видно из проведенных расчетов, в условиях полных рынков благодаря системе полных рынков государство застраховано от неожиданных изменений дефицита. В случае неполных рынков размеры денежной эмиссии пересматривают ежегодно на основе новой информации об ожидаемом среднем дефиците на остающийся период. Сеньораж покрывает не только приведенный ожидаемый дефицит, но и накопленный к текущему периоду t новый долг bt. По мере приближения к конечному периоду все больший «вес» приобретает терминальный долг. Это так, поскольку коэффициент приведения μt,T- τ со временем увеличивается.
Следует отметить, что в обоих случаях размеры сеньоража одинаковы для начального периода, поскольку b0 = 0, и прогноз дефицита строится на базе информации, доступной к начальному моменту времени 0.
Крайний случай, проитивоположный системе полных рынков, - отсутствие финансовых рынков. В такой ситуации государство вообще не может делать новые займы для обслуживания и погашения начального долга. Этот случай малоинтересен для теории управелния долгом, но важен с точки зрения реальной ситуации, в которой оказалась система государственных финансов России. После кризиса 1998 г. у фискальных властей не осталось иного выбора, кроме инфляционного финансирования дефицита (либо попыток пересмотреть график выплат по суверенному долгу).
Формально отсутствие финансовых рынков означает, что новые заимствования невозможны, то есть bt = 0, и в каждый период времени t = 1, …, T сеньораж равен реальному дефициту:
mt = dt.
Заметим, что данный случай укладывается в модель управления долгом (1) – (3), так как последовательность денежных эмиссий mt является тривиальным решением этой задачи при нулевых заимствованиях, то есть bt = 0 {52, 26]. Сеньораж в каждый период обеспечивает выполнение последовательности бюджетных ограничений (2), однако инфляционная нагрузка не перераспределяется во времени.
С целью использования приведенных выше результатов для расчета оптимальной денежной эмиссии необходимо специфицировать случайные процессы для реального обменного курса доллара и первичного профицита бюджета. Будем считать, что реальный обменный курс доллара задается процессом случайного блуждания:
г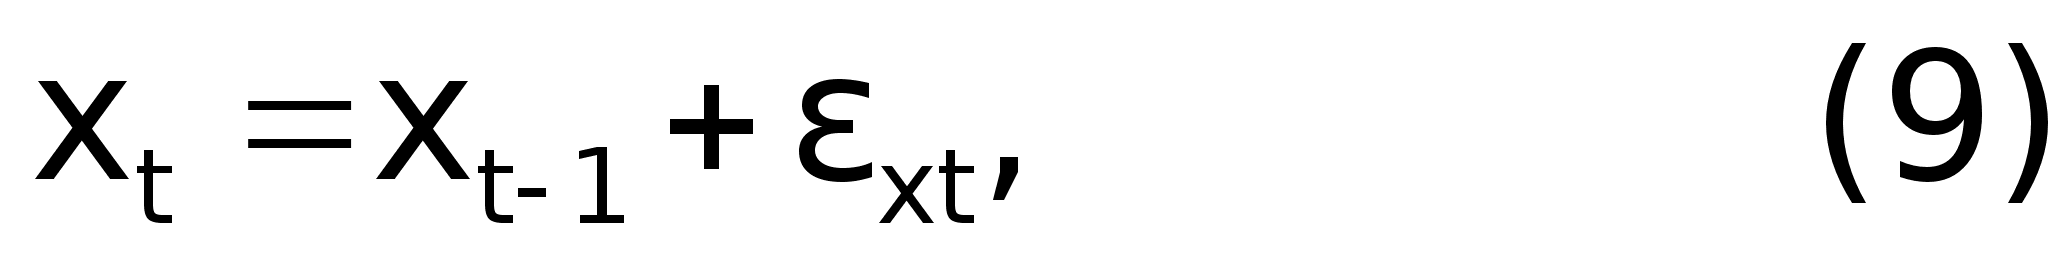
де
εxt
– случайная
переменная
с математическим
ожиданием 0.
Для начального периода времени используется условие нормирования x0 = 1, поэтому ожидаемый реальный курс доллара E0xt равен 1. Динамика первичного профицита подчиняется авторегрессионному процессу первого порядка AR(1):
г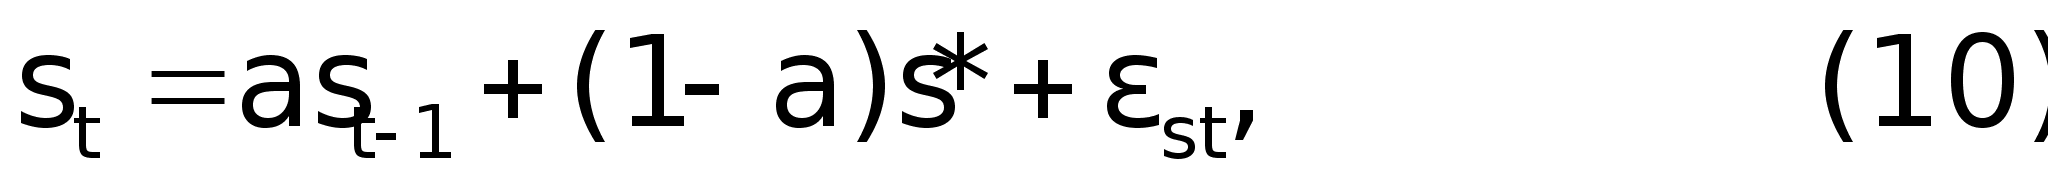
де
а- коэффициент
авторегрессии;
s*
- долгосрочное
значение первичного
профицита;
εst
– случайная
переменная
с нулевым средним
[52,
27].
В силу стационарности
данного процесса
коэффициент
авторегрессии
а меньше единицы.
Ожидаемый в начальный момент времени поток бюджетного дефицита имеет следующий вид:
Д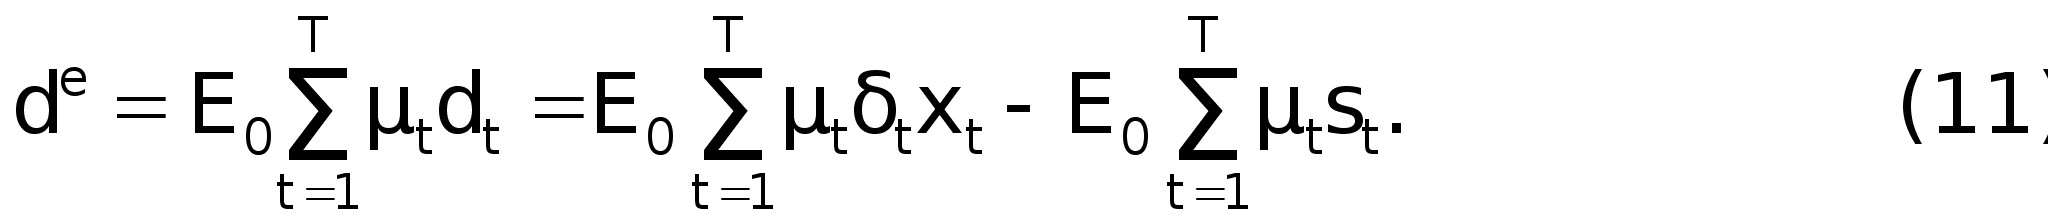
ля
упрощения
дальнейших
расчетов предположим,
что зафиксированные
в графике ежегодные
выплаты равномерно
распределяются
во времени, то
есть δt
= δ = const.
Применяя итеративные
преобразования
к выражению
для de,
получаем:
г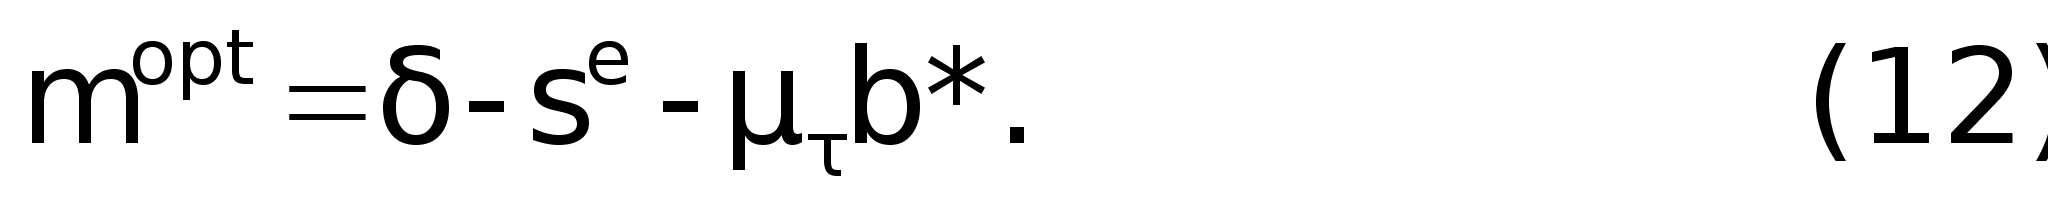
де
se
= as0
+ (1 - a)s* - средний
первичный
профицит за
период (0, Т) [52,
27].
Таким образом, величина оптимальной денежной эмиссии исчисляется по правилу, определяемому соотношением (12). Ее величина равняется разности между выплатами по базовому внешнему долгу, с одной стороны, и суммой ожидаемого первичного профицита и приведенного терминального долга, с другой. При этом ожидаемый профицит рассчитывается как линейная комбинация данного показателя в начальном периоде и его долговременного значения. Заметим, что для случая полных рынков оптимальная эмиссия, выраженная правилом (12), относится не только к начальному периоду, но и ко всем последующим, включая терминальный. Для случая неполных рынков данное правило задает ожидаемый в начальный момент уровень сеньоража, что следует из условия сглаживания инфляционной нагрузки во времени (4). С практической точки зрения здесь важно определить именно ожидаемые, а не фактические значения сеньоража, которые зависят от реализации случайных событий.
Можно сделать следующий вывод.
В ситуации долгового кризиса инфляционное финансирование дефицита необходимо, с одной стороны, для обеспечения выплат по базовому долгу, а с другой – для реализации целевой установки на определенный уровень долговой нагрузки (терминального долга). В то же время, чтобы не допустить усиления инфляционных «аппетитов» правительства, необходимо: во-первых, определить границу экономически безопасной инфляции (скажем, 30-35% в год); во-вторых, изначально задать максимально допустимый прирост денежной базы, например, в рамках долгосрочной программы выхода России из долгового кризиса.
По мнению Трофимова Г., умеренная инфляция в пределах 30% годовых не является серьезным препятствием для инвестиций в реальный сектор. Реформы в области прав собственности, организации рынков труда и капитала, судебной системы и т.д., на данном этапе гораздо важнее, чем усилия по дальнейшему подавлению инфляции. Стремясь же в условиях хронического кризиса государственных финансов к подавлению инфляции любой ценой, государство отказывается от более рациональных вариантов макроэкономической политики и, что более важно, усиливает волатильность уровня цен в среднесрочном и долгосрочном периодах [52, 30].
Таким образом, по мнению Трофимова Г., оптимальная денежная эмиссия определяется как разность ожидаемого потока дефицита и приведенного терминального долга. Соответственно, чем более жесткие требования предъявляются к долговременной долговой нагрузке на экономику, тем выше должен быть размер сеньоража в каждом периоде. Принципиальный вывод заключается в том, что при доступности новых заимствований оптимальный уровень инфляции устанавливается исходя из долговременных стратегических ограничений, а не диктуется текущими потребностями бюджета.
Другим важным требованием к оптимальному режиму инфляционного финансирования долговых выплат является условие стабильности. Формально оно выражается как сглаживание размеров сеньоража во времени. Однако из-за ограниченности финансовых инструментов для страхования потоков выплат по долгу (неполноты рынков) изначально можно зафиксировать лишь ожидаемые размеры денежной эмиссии. Ее конкретный уровень зависит от непредсказуемых факторов и варьируется во времени. Это связано с тем, что при неполных финансовых рынках сохраняется неопределенность динамики реального курса рубля и первичного профицита. В перспективе фискальная власть может принять меры к снижению фактора неопределенности и устранению колебаний сеньоража, используя различные схемы страхования долговых выплат в реальном или долларовом выражении.
Наибольшее бремя выплат по внешнему долгу приходится на период 2001 – 2005 гг., когда среднегодовые расходы по внешнему долгу составят 13,4 млрд. долл., и при этом пиковая нагрузка достигнет 16,4 млрд. и 15 млрд. долл. (в 2003 и 2005 гг., соответственно). Все это означает, что самый тяжелый период еще впереди, и пока еще рано говорить о полном отказе от инфляционного финансирования долговых выплат [52, 29].
Истоки современного кризиса международной задолженности уходят своими корянми в середину 70-х годов, когда сочетание потрясений на нефтяном рынке, резкого роста цен на товары широкого потребления и падения реальных ставок процента заставило многие страны-кредиторы и страны-заемщики пересмотреть ранее заключенные кредитные договоры, оказавшиеся несостоятельными в результате кардинального изменения объективных внешних условий. К началу 80-х годов многие страны из числа развивающихся испытывали трудности при выполнении своих обязательств. По настоящему долговой кризис разразился в 1982 году, когда Мексика заявила, что не в состоянии больше обслуживать свой иностранный долг [48, 34].
Министр финансов США Джеймс Бейкер объявил стратегию урегулирования задолженности – «План Бейкера» – на ежегодном совещании Всемирного банка и МВФ в 1985 году. Стратегия Бейкера заключалась в предоставлении должникам достаточных стимулов для продолжения выполнения текущих обязательств по обслуживанию долга. 15 крупнейшим должникам было обещано, что если они согласятся обслжуивать свой долг и будут по-прежнему выполнять условия своих соглашений с международными финансовыми учреждениями, то они получат новые кредиты в дополнение к тем, которые необходимы для покрытия обязательств по обслуживанию долга. Должники могли использовать эти кредиты для структурной перестройки своей экономики и стимулирования экономического роста. Дополнительные средства должны были предоставить коммерческие банки и многосторонние банки развития [48, 36].
По плану Бейкера главным многосторонним финансовым учреждением являлся Всеминый банк. Его фукнция состояла в оказании должнику помощи по адаптации к его новому экономическому положению, а не по стабилизации экономики. Поэтому он был сосредоточен на средне- и долгосрочных структурных изменениях, необходимых для стимулирования и поддержания экономического роста в стране-должнике.
Планом также предусматривался пересмотр условий платежей в счет погашения капитальной суммы долга, срок которых наступал через несколько лет, и продление срока пересмотра долга. Цель состояла в том, чтобы дать стране-должнику как можно больше времени для устранения причин ее финансовых проблем. План Бейкера принес лишь частичные плоды, поскольку он не предусматривал никакого механизма оказания давления на банки с целью вынудить их внести дополнительные средства.
План Брейди (Николаса Брейди, министра финансов США) относился к тем странам, которые проводили политику экономической стабилизации, одобренную международными финансовыми учреждениями. Основной принцип – сокращение задолженности. В этом плане также содержался призыв к смягчению условий соглашений о пересмотре долга с тем, чтобы и кредиторы, и должники получили большую свободу при разработке таких соглашений, которые наилучшим образом отвечали их интересам. Главное значение этого выступления состояло в том, что в нем впервые прозвучало официальное признание со стороны США того, что долг не будет полностью выплачен и что банки понесут убытки [48, 38].
Этап урегулирования задолженности плана Брейди характеризуется заключением соглашений, предоставляющих кредиторам новое «меню вариантов». Все позиции этого «меню» дают должникам примерно одинаковые возможности по облегчению бремени долга, например:
обмен основной части долга на облигации, покрывающие не всю основную сумму долга, но которые обеспечены американскими казначейскими облигациями с нулевым купоном или же имеют иное обеспечение;
сокращение платежей по обслуживанию долга в форме долговых обменов, предусматривающих замену старого долга новым с такой же суммой, но с меньшими процентными ставками. Процентные платежи, которые могут иметь фиксированную или плавающую ставку, подкрепляются обеспечением, нередко предоставляемым многосторонними финансовыми учреждениями;
выкуп долга, при котором заемщик покупает свои долговые обязательства у кредитора со значительной скидкой. Кредиторы с готовностью идут на такие операции с должниками, так как в этом случае они получают больше наличных, чем при других операциях по пересмотру долга. Кроме того, они считают, что выкуп увеличивает вероятность получения ими всего остатка непогашенных кредитов данному должнику;
«традиционный» вариант, при котором капитальная сумма долга не сокращается, но период погашения продлевается, чтобы дать должникам некоторую «дополнительную свободу маневра». Этот вариант может быть увязан с условием предоставления «новых денег» [48, 38].
Только в 1993 г. денежная эмиссия составила 367 млрд. руб. – вдвое больше чем в предыдущие 30 лет [11, 34].
Мировой практикой выработан богатый аресенал средств борьбы с инфляцией. Российские же реформаторы, следуя рецептам Международного валютного фонда, прописываемым слаборазвитым странам, отдали исключительное предпочтение монетаристской политике максимального ограничения совокупного спроса посредством сжатия денежной массы в обращении.
В США положительное сальдо федерального государственного бюджета последний раз было отмечено треть века назад – в 1963 г. Дефицит госбюджета здесь не просто сохраняется, но и нарастает год от года, достигая все более внушительных величин. Так, если в течение 70-х годов он в среднегодовом выражении составлял около 35 млрд. долл., то в 80-х годах был уже в пять раз больше. В результате за 1980-1985 гг. величина государственного долга увеличилась почти втрое и достигла к концу указанного периода 2600,8 млрд. долл. Бюджетное управление при Конгрессе Соединенных Штатов прогнозирует сохранение высокого госбюджетного дефицита и на 90-е годы [11, 35].
В России в 1992 г. дефицит бюджета составил 15% ВВП, затем стал уменьшаться, оставаясь, однако, значительным: в 1994 г. около 10%, в 1995 г. – 3,3% [11, 35].
Согласно стандартам МВФ, социально безопасным является дефицит бюджета в пределах 3-5% ВВП.
До 1995 г. российское правительство использовало чисто инфляционные способы покрытия дефицита госбюджета путем заимствования средств в ЦБР. Против этого резко выступил МВФ, что сыграло важнейшую роль в переходе к использованию неэмиссионных методов покрытия дефицита путем внутренних и внешних займов.
Проведение жесткой кредитно-денежной и бюджетной политики дало свои результаты. Так, если в 1992 г. среднемесячный рост цен составлял 31,2%, в 1993 г. – 20,1%, то в 1994 г. –10,2, в 1995 – 7,2% [11, 35].
К концу 1996 г. внутренний госдолг увеличился до 314 трлн. руб. против 194 трлн. в 1995 г. Уже в первом полугодии 1996 г. краткосрочный внутренний долг вырос на сумму, эквивалентную 16 млрд. долл., достигнув величины существенно большей, чем намечавшаяся в бюджете [11, 36].
Высокая доходность государственных бумаг в период 1995-1996 гг. вела к повышеиню общего уровня цен на заемные ресурсы, включая банковский кредит, который является важнейшим источником инвестиций. Поэтому на кредитном рынке в 1996 г. сложилась ситуация, когда инфляция резко упала, а кредитные ставки практически не снижаются, что блокирует не только долгосрочные производственные инвестиции, но и краткосрочные кредиты на пополнение оборотных средств. Высокая доходность госбумаг приводит к тому, что многие коммерческие банки и финансовые компании основную массу своих денег «крутят» на рынке госбумаг. Это еще более углубляет инвестиционный и общеэкономический кризис, ибо реальный сектор не получает столь необходимых ему капиталовложений (напомним, что за годы реформ производственные инвестиции в России снизились в шесть раз).
Скудость внутренних источников финансирования экономики существенно усилила роль и значение внешних инвестиций. Потребности нашей страны в иностранной валюте определялись двумя важными моментами: 1) необходимостью финансирования дефицита платежного баланса по текущим операциям; 2) целями подъема экономики и ее структурной перестройки. По разным оценкам, величина требующихся России иностранных инвестиций еще в середине 1996 года составляла около 100 млрд. долл. Но возможности получения иностранного капитала по-прежнему чрезвычайно малы [11, 37].
Данные статистики свидетельствуют о нарастании кризиса внешнего долга. Так, в 1992 г. просроченные и отсроченные платежи в счет внешней задолженности исчислялись суммой около 23 млрд. долл. Реальные выплаты составили 1,8 млрд. долл. В 1993 г. соответственно – около 40 млрд. долл. и 2,5 млрд. долл. В 1994 г. с учетом отсрочек необходимо было выплатить 7,45 млрд. долл., фактически было выплачено 3,7 млрд. В 1995 г. выплате подлежало (без достигнутых отсрочек) около 20 млрд. долл., а бюджетом было выделено на эти цели всего лишь 6,4 млрд., фактически же было выплачено около 2 млрд. [11, 38].
Порой высказывается мнение, согласно которому внешний долг России не так уж и велик. Еще вспоминают, что примерно столько же и ей должны, в итоге вреде как сводится баланс долгов.
Подходы к решению проблемы Балабанова В. и Гончарова П. [11, 38-39]:
Покончить с коррупцией и хищениями. Если проследить динамику «бегства» капитала, то она выглядит следующим образом (в млрд. долл.): 1990 г. – 20, 1991 г. – 50, 1992 г. – 60, 1993 г. – 40, 1994 г. – 50, 1995 г. – 45.
Легальный экспорт капитала из России (на основе лицензии ЦБР) составил только в 1993 г. 70 млн. долл., в 1994 г. – 100 млн., а до этого экспортных лицензий не выдавалось. Из всей называвшейся суммы вывоза примерно 45 млрд. долл. инвестированы за рубежом, около 1,5 млрд. долл. возвратились в Россию под различные частные программы. Форм и методов возвращения этих средств в Россию существует немало.
Мировой опыт показывает, что главным источником развития экономики является накопление национального капитала. Никакие внешние вливания не помогли кардинально ни одной стране, а только вели к экономической зависимости от кредиторов. Ярким примером может послужить Мексика, правительство которой работает под непосредственным руководством со стороны МВФ. Мексика была исходным пунктом и катализатором глубочайшего кризиса внешней задолженности в начале 80-х годов. Она получила отсрочку платежей и новые займы. И вот в 1995 г. снова разразился сильнейший финансовый и экономический кризис. Западные специалисты считают одной из важнейших его причин сильную зависимость от иностранного капитала и МВФ.
Следует не на словах, а на деле перейти к политике стимулирования экономического роста, усилив роль государства в инвестиционном процессе и обновлении основного капитала. А это значит, что пора отказаться от сугубо монетарной политики и перейти к неокейнсианской в ряде существенных ее черт модели управления экономикой, которая в наибольшей степени соответствует условиям нашей страны.
Согласно Федеральному закону «О федеральном бюджете на 2000 год» от 3 декабря 1999 года, (ст. 1) федеральный бюджет на 2000 год утвержден «по расходам в сумме 855 073,0 млн. рублей и по доходам в сумме 797 200,9 млн. рублей исходя из прогнозируемого объема валового внутреннего продукта в сумме 5 350 млрд. рублей и уровня инфляции 18,0 процента (декабрь 2000 года к декабрю 1999 года).» [5].
Установлен предельный размер дефицита федерального бюджета на 2000 год в сумме 57 872,1 млн. рублей, или 1,08 процента объема валового внутреннего продукта, и объем превышения доходов федерального бюджета на 2000 год над его расходами (за исключением расходов на обслуживание государственного долга) – не менее 3,18 процента объема валового внутреннего продукта.
Согласно ст. 2 ФЗ «О федеральном бюджете на 2000 год», «правительство Российской Федерации вправе направлять в 2000 году на покрытие дефицита федерального бюджета сальдо поступлений от операций на рынке с государственными ценными бумагами, доходы от приватизации государственного имущества, сумму превышения доходов над расходами по государственным запасам драгоценных металлов и драгоценных камней, кредиты международных финансовых организаций, правительств иностранных государств, банков и фирм, остатки средств на счетах по учету средств федерального бюджета по состоянию на 1 января 2000 года.
В целях покрытия внутригодовых разрывов между текущими доходами и расходами федерального бюджета на 2000 год Центральному Банку РФ разрешено приобрести государственные ценные бумаги при их первичном размещении на сумму 30,0 млрд. рублей с направлением выручки от реализации указанных бумаг на погашение и обслуживание государственного долга.
Государственные ценные бумаги приобретаются Центральным банком Российской Федерации на срок не менее трех месяцев с погашением до 1 января 2001 года с выплатой дохода в размере, соответствующем уровню инфляции на соответствующий период 2000 года.»
Согласно Приложению 6 к Федеральному закону «О федеральном бюджете на 2000 год» «Распределение расходов федерального бюджета на 2000 год по разделам и подразделам функциональной классификации расходов федерального бюджета», на обслуживание государственного долга выделено 220 069 297,7 тыс. руб., из них на обслуживание государственного внутреннего долга – 63 269 297,7 тыс. руб.; на обслуживание государственного внешнего долга – 156 800 000,0 тыс. руб. [5].
Сейчас в банковской системе отсутствуют «длинные деньги» (для долгосрочного кредитования реального сектора, долгосрочных пассивов для банков).
Поиск ресурсов бюджетной системы для стимулирования экономического роста может быть связан только с сокращением расходов. Однако, с точки зрения реального финансирования практически всех бюджетных сфер, расходы находятся на минимально допустимом уровне. Начатое необходимое реформирование социальной сферы не может принести фискального эффекта при сложившемся уровне доходов населения.
Важнейшим источником «длинных денег» для инвестиционного финансирования являются сбережения населения. Однако их основная рублевая часть уже инвестирована в государственный долг через Сбербанк, а использование валютной составляющей требует специальных мер по дедолларизации денежного обращения, которые могут дать результат лишь на фоне реального экономического роста. Валютные сбережения будут как бы премией экономике за подъем [61, 4].
Последним из традиционных источников экономического роста являются иностранные инвестиции. Мировой опыт показывает, что объем прямых иностранных инвестиций практически никогда не превышает 10-12% от общего объема инвестиций в национальную экономику. В отечественных условиях, с учетом высоких политических и хозяйственных рисков, сохраняющейся специфики хозяйственного права и бухгалтерского учета, такая величина представляется чрезмерно оптимистичной.
Денежно-кредитная политика должна быть ориентирована на включение в хозяйственный оборот свободных ресурсов. Это и обеспечит рост. Сложившаяся денежная система обладает, к сожалению, значимым недостатком: практически полным разрывом связи между эмиссией денег и платежно-расчетными потребностями хозяйства [61, 5].
В настоящее время Центральный Банк России проводит рефинансирование инвестиций коммерческих банков в государственные обязательства, но не рефинансирует вложения банков в реальный сектор. Необходимы действительные шаги по развитию вексельного обращения, ведению института первоклассных заемщиков, внедрению практики переучета векселей и иных ценных бумаг в банке, которые могли бы восстановить связь между эмиссией денег и потребностями в них хозяйства на неинфляционной основе. Такие меры могли бы снять проблему дефицита средств для хозяйственного оборота [61, 5].
Официальные оценки прироста сбережений населения представляются существенно завышенными. В наибольшей степени это связано с заметной переоценкой их валютной составляющей (таблица А).
Таблица А.
Прирост сбережений населения, трлн. руб. (без учета деноминации).
|
Сбережения населения |
1995 г. |
1996 г. |
1997 г. |
|
Всего По вкладам в ценных бумагах Покупка валюты Деньги на руках у населения |
217,3 49,1 135,1 33,1 |
330,9 59,2 252,9 18,8 |
409,9 32,9 349,5 27,5 |
Источник: Российский статистический ежегодник. – М.: Госкомстат России; ЦБ РФ – www.cbr.
Прирост сбережений в наличной валюте в статистической практике оценивается объемом покупки валюты населением в обменных пунктах. Однако это вряд ли правомерно. Значительная часть приобретенной валюты была продана населением в тех же обменных пунктах, вывезена челноками, туристами, эмигрантами и т.д. Более правильной, на наш взгляд, была бы оценка прироста сбережений в наличной валюте по информации платежного баланса, в котором прирост валюты рассчитывается на основе баланса движения иностранной валюты (табл. Б) [61, 18].
Таблица Б.
Баланс движения иностранной валюты, млрд. долл.
|
1995 г. |
1996 г. |
1997 г. |
|
|
Ввезено: Банковской системой Туристами Челноками Прочими Вывезено: Банковской системой Туристами Челноками Прочими Прирост на руках у резидентов |
23,1 20,5 1,4 0,5 0,7 23,1 0,4 9,0 10,1 3,6 0,0 |
38,2 34,1 2,2 0,7 1,2 29,6 0,4 8,3 17,4 3,5 8,6 |
41,8 37,5 2,2 0,9 1,2 32,2 0,4 9,0 19,1 3,7 9,6 |
В том случае скорректированные данные по приросту сбережений в трлн. руб. (без учета деноминации) будут выглядеть следующим образом:
|
1995 г. |
1996 г. |
1997 г. |
|
|
Всего |
82,2 |
122,1 |
115,6 |
|
Во вкладах и ценных бумагах |
49,1 |
59,2 |
32,9 |
|
Валюта на руках у населения |
0,0 |
44,1 |
55,2 |
|
Деньги на руках у населения |
33,1 |
18,8 |
27,5 |
Кроме того, следовало бы также снизить указанные показатели на прирост оборотной кассы населения (как в рублях, так и в валюте), а также на прирост «черной кассы» юридических лиц. Однако достоверной информации для подобной коррекции не имеется, и она не отражена в расчетах. Если рассматривать проблему шире и учесть указанную коррекцию в балансе денежных доходов и расходов населения, то изменению (уменьшению) подлежат также «прочие доходы». Одновременно из данных платежного баланса можно получить оценку теневого импорта, опираясь на статью «чистые ошибки и пропуски».
В результате коррекции показатель склонности населения к сбережениям и его динамика (норма сбережений) качественно изменяются по сравнению с показателями, исчисленными по данным Госкомстата России (%) [61, 19]:
|
1995 г. |
1996 г. |
1997 г. |
|
|
По данным Госкомстата |
20,2 |
23,2 |
23,6 |
|
Скорректированный |
10,2 |
10,5 |
8,2 |
Соответственно, если считать сделанные оценки более достоверными по сравнению с официальными, следует признать, что сбережения населения не могут быть значимым источником финансирования экономического роста, по крайней мере, на ближайшую перспективу.
Таблица В.
Показатели динамики внутреннего государственного долга [61, 26].
|
Показатель |
Значение, в 1997 г. |
|
Доходность инвестиций в госдолг, % Срок долга на конец года, месяцев Прирост долга, млрд. руб.: по номиналу по рыночной стоимости Обслуживание долга, млрд. руб. Перечисление средств в бюджет, млрд. руб. Объем погашения, млрд. руб. Объем заимствования, млрд. руб. Остаток долга, млрд. руб.: по номиналу по рыночной стоимости |
25,0 7,2 86,0 0,0 63,6 35,0 400,0 435,0 360,0 313,0 |
Как мог внешний долг страны, составлявший в начале 1992 г. около 40 млрд. долларов, увеличиться за шесть лет в три с лишним раза? Ведь постоянно сокращаются все государственные расходы: на здравоохранение, образование, науку, оборону. Ведь остаются в России более чем ликвидные природные ресурсы: нефть, газ, лес, металлы. Ведь сальдо платежного баланса – почти неизменно в пользу России. Ведь Россия с 1992 года получает очень дешевые – примерно под 5% годовых – кредиты международных финансовых организаций, прежде всего МВФ.
И тем не менее расходы на обслуживание долга постоянно растут. В 1996 году они составляли 13,34% всех расходов государственного бюджета, в 1997 г. – 14,78%, в 1998 г. – 24,83%. В 1999 г. на эти цели должно уйти 29,01% бюжетных расходов (Я. Уринсон, например, считает, что реально расходуется примерно 35%) [36, 12]. В проекте бюджета-2000 вообще заложено 40-42%.
В