Государственный долг
Причем около половины государственного долга развитых стран приходится на гособлигации, которыми правительства постоянно покрывают бюджетный дефицит. При этом внешний долг США на 1 января 2000 г. оценивается в 700 млрд. долл. Место, занимаемое Россией по величине внешней задолженности на начало 2000 г., как видно, не изменилось [57, 102].
Что касается динамики внешнего долга, оцениваемой с помощью расчета темпов прироста, то показатель России несколько выше среднемирового и ниже, чем у США и Германии. Так, прирост внешнего долга России за 1996-1998 г. описывается индексами 12,5%, 12,9% и 13,0%; в то время как для США характерны соотношения 9,8%, 13,0% и 13,3% за тот же период; для Германии – 5,5%, 13,7% и 13,5%. Среднемировые темпы прироста внешней задолженности государств за период 1996-1998 гг. составили соответственно 8,5%, 9,9% и 10,3% [59, 38].
По показателю величины внешнего долга на душу населения положение России не столь безнадежно: ее показатель в 8 раз ниже показателя Швеции, в 4,5 раза – Германии и более чем в 3 раза ниже показателя США [59, 40].
Так, в расчете на 1985 г., 1990 г., 1995 г. и прогноз на 2000 г. внешний долг на душу населения в Швеции составляет соответственно: 1936 долл. США, 2036 долл., 7570 долл. и 7100 долл. Для США эти цифры: 939 долл., 1831 долл., 2670 долл. и 2700 долл.; для России: 197 долл., 403 долл., 650 долл., 850 долл. [59, 40]. Это говорит о том, что людской потенциал обслуживания внешнего долга у нас достаточно большой. Среди стран с переходной экономикой Россия стоит на восьмом месте после Венгрии, Югославии, Болгарии, Словении. Польши, Чехии и Словакии.
Показатель отношения внешнего долга к ВВП определяет возможность обслуживания внешнего долга. На Европу, Северную Америку и Азию приходится соответственно 35%, 25 и 25% мирового ВВП. Доля РФ в мировом производстве пока невелика, ее ВВП не превышает 500 млрд. долл., что меньше, чем у, например, Нидерландов. Отношение величины внешней задолженности России к ВВП в последние годы составляло несколько менее 40%. Соотношения внешнего долга и ВВП ряда стран характеризует таблица 2.7 [57, 104].
Таблица 2.7.
Отношение внешнего долга к ВВП (в %).
|
1985 г. |
1990 г. |
1995 г. |
2000 г. - прогноз |
|
|
Мексика |
42,1 |
35,2 |
34,2 |
35,5 |
|
Швеция |
12,3 |
9,8 |
33,5 |
31,2 |
|
Бразилия |
31,2 |
27,4 |
27,9 |
28,1 |
|
Россия |
9,8 |
16 |
35,7 |
85 |
|
Германия |
3,1 |
7,2 |
14,9 |
13,5 |
|
США |
5,6 |
8,3 |
10 |
9 |
|
Франция |
0,6 |
0,6 |
0,9 |
1 |
Показатель отношения внешнего долга к экспорту имеет отличительную особенность, состоящую в том, что при превышении критической отметки в 275% может частично или полностью списываться внешний долг страны. У России этот показатель еще не доходил до указанного уровня, составляя примерно равные величины с США и большие, чем, например, у Швеции.
Так, в расчете на 1985 г., 1990 г., 1995 г. и прогноз на 2000 г. показатель отношения внешнего долга к экспорту в Швеции составляет соответственно: 53,5%, 30,6%, 111,5%, 115,0%. Показатели, характеризующие положение США, - 104,1% в 1985 г., 117,7% в 1990 г., 137,4% в 1995 г., 140,0% в 2000 г.; расчеты применительно для России – 51,4%, 91,4%, 137,5% и 200,0% [57, 105].
Следовательно, положение России не является кризисным и может стабилизироваться после принятия соответствующих мер.
3. Пути оптимизации государственного долга россии
3.1. Общие принципы организации и задачи системы управления государственным долгом.
Словосочетание «система управления долгом» становится все более популярным в экономическом словаре ученых и руководителей финансовой системы страны. Однако пока нет четкого представления о том, что включается в систему управления долгом:
только выпуск, обслуживание и погашение государственных бумаг;
либо активное управление, включающее вторичный рынок, выкупы и доразмещение, свопы, регулирование рисков и т.д. [37, 14].
В первом случае это является только проблемой Минфина России и по государственному внутреннему долгу, например, данный вопрос полностью решен, включая возможность получения в режиме реального времени всей информации по долгу в разрезе инструментов, о платежном графике, об инвесторах и так далее. Но, поскольку государство заинтересовано в выработке наиболее эффективного механизма управления долгом, оптимален второй вариант.
Под управлением государственным долгом в теории финансов понимается «совокупность мероприятий государства по выплате доходов кредиторам и погашению займов, изменению условий уже выпущенных займов, определению условий и выпуску новых государственных ценных бумаг» [67, 344].
В соответствии с действующим Бюджетным кодексом РФ «управление государственным долгом Российской Федерации осуществляется Правительством Российской Федерации» [1, ст. 101].
При этом Российская Федерация не несет ответственности по долговым обязательствам субъектов Российской Федерации и муниципальных образований, если указанные обязательства не были гарантированы Российской Федерацией; а субъекты Российской Федерации и муниципальные образования не отвечают по долговым обязательствам друг друга, если указанные обязательства не были гарантированы ими, а также по долговым обязательствам Российской Федерации.
Право осуществления государственных внешних заимствований Российской Федерации и заключения договоров о предоставлении государственных гарантий, договоров поручительства другим заемщикам для привлечения внешних кредитов (займов) принадлежит Российской Федерации. От имени Российской Федерации осуществлять внешние заимствования может Правительство Российской Федерации либо уполномоченный Правительством Российской Федерации ответственный федеральный орган исполнительной власти.
В процессе управления государственным долгом решаются следующие задачи:
минимизация стоимости привлекаемых внешних займов;
снижение общих издержек по обслуживанию внешнего долга;
повышение эффективности использования привлекаемых ресурсов;
поддержание стабильности функционирования политической системы и престижа государства;
обеспечение социальной стабильности;
сохранение национальной безопасности.
Основная цель политики, проводимой в настоящий момент правительством РФ в области управления внешней задолженностью, состоит в упорядочении отношений с внешними кредиторами бывшего СССР и установлении новых графиков платежей по его долгам с учетом реальных возможностей обслуживания этих обязательств.
В отношении внутреннего долга стратегия федерального правительства состоит в реструктуризации задолженности в сторону повышения доли среднесрочных обязательств, снижения доходности государственных ценных бумаг при сохранении их привлекательности.
Цикл управления государственным долгом включает 3 стадии: привлечение, размещение (использование) и погашение.
Управление привлечением долгового финансирования в экономику предполагает удержание величины долга в определенных пределах. Предельные объемы государственного внутреннего долга и государственного внешнего долга, пределы внешних заимствований Российской Федерации на очередной финансовый год утверждаются федеральным законом о федеральном бюджете на очередной финансовый год с разбивкой долга по формам обеспечения обязательств.
Предельный объем государственных внешних заимствований Российской Федерации не должен превышать годовой объем платежей по обслуживанию и погашению государственного внешнего долга Российской Федерации.
Правительство Российской Федерации вправе осуществлять внешние заимствования в объеме свыше установленного федеральным законом о федеральном бюджете на очередной финансовый год предельного объема государственных внешних заимствований, если при этом оно осуществляет такую реструктуризацию государственного внешнего долга, которая приводит к снижению расходов на его обслуживание, в рамках установленного предельного объема государственного внешнего долга [1, ст. 106].
Правительство Российской Федерации имеет право осуществлять внутренние (внешние) заимствования с превышением установленного федеральным законом о федеральном бюджете на очередной финансовый год предельного объема государственного внутреннего (внешнего) долга вместо внешних заимствований, если это снижает расходы на обслуживание государственного долга в рамках установленного федеральным законом о федеральном бюджете на очередной финансовый год государственного долга, и иной порядок реструктуризации не предусмотрен федеральным законом о федеральном бюджете на очередной финансовый год. Данное право, согласно п. 4 ст. 108 БК РФ, распространяется исключительно на несвязанные (финансовые) внешние заимствования РФ [1, ст. 108].
Привлечение долговых источников финансирования бюджетного дефицита осуществляется на основе предварительно составленных программ внешних и внутренних заимствований.
Программа государственных внешних заимствований РФ и предоставляемых Российской Федерацией государственных кредитов представляет собой перечень внешних заимствований федерального бюджета на очередной финансовый год с указанием цели, источников, сроков возврата, общего объема заимствований, объема использованных средств по займу до начала финансового года и объема заимствований в данном финансовом году [1, ст. 108].
В Программу государственных внешних заимствований РФ в обязательном порядке включаются соглашения о займах, заключенных в предыдущие годы, если такие соглашения не утратили силу в установленном порядке [1, ст. 108] (см. также Приложение 4).
Программы государственных заимствований Российской Федерации представляются федеральным органом исполнительной власти Российской Федерации законодательному органу в составе документов и материалов, представляемых одновременно с проектом бюджета на очередной финансовый год.
В случае выпуска долговых обязательств РФ с обеспечением исполнения обязательств в виде обособленного имущества программа государственных внутренних заимствований Российской Федерации должна содержать количественные данные об эмиссии указанных обязательств, выраженные в валюте Российской Федерации, а также примерный перечень имущества, которое может служить обеспечением исполнения этих обязательств в течение срока заимствования [1, ст. 110].
В программу государственных внутренних заимствований Российской Федерации в обязательном порядке включаются соглашения о займах, заключенные в предыдущие годы, если такие соглашение не утратили силу в установленном порядке.
Все поступления средств в бюджет от заимствований и других долговых обязательств, включая средства, которые расходуются на обслуживание и погашение государственного или муниципального долга, отражаются в бюджете как источники финансирования дефицита бюджета. Все расходы на обслуживание долговых обязательств, включая дисконт по дисконтным ценным бумагам, отражаются в бюджете как расходы на обслуживание государственного или муниципального долга [1, ст. 113].
В расходы на обслуживание государственного долга закладывается резерв на исполнение обязательств по государственным или муниципальным гарантиям при наступлении гарантийного случая [1, ст. 113].
Государственной гарантией признается способ обеспечения гражданско-правовых обязательств, в силу которого Российская Федерация – гарант дает письменное обязательство отвечать за исполнение лицом, которому дается государственная гарантия, обязательства перед третьими лицами полностью или частично. Гарантия выдается в письменной форме, на срок, определяемый сроком исполнения гарантированного ею обязательства.
Гарант по государственной гарантии несет субсидиарную ответственность дополнительно к ответственности должника по гарантированному им обязательству. Предусмотренное обязательство гаранта перед третьим лицом ограничивается уплатой суммы, на которую выдана гарантия [1, ст. 115].
Федеральным законом о федеральном бюджете на очередной финансовый год должны быть установлены верхний предел общей суммы государственных гарантий Российской Федерации, предоставляемых в валюте Российской Федерации, и верхний предел государственных гарантий Российской Федерации, предоставляемых для обеспечения обязательств в иностранной валюте.
Общая сумма предоставленных государственных гарантий Российской Федерации для обеспечения обязательств в валюте Российской Федерации включается в состав государственного внутреннего долга России как вид долгового обязательства. Федеральным законом о федеральном бюджете на очередной финансовый год утверждаются государственные гарантии Российской Федерации, выдаваемые отдельному субъекту Российской Федерации, муниципальному образованию или юридическому лицу на сумму, превышающую 1 млн. минимальных размеров оплаты труда [1, ст. 116].
Общая сумма предоставленных государственных гарантий Российской Федерации для обеспечения обязательств в иностранной валюте включается в состав государственного внешнего долга Российской Федерации как вид долгового обязательства. Кроме того, должны отдельно утверждаться государственные гарантии Российской Федерации на сумму, превышающую сумму, эквивалентную 10 млн. долларов США. Предоставление государственных гарантий Российской Федерации для обеспечения обязательств в иностранной валюте утверждается в порядке, предусмотренном для государственных внешних заимствований в составе Программы государственных внешних заимствований России [1, ст. 116].
Одним из концептуальных подходов в управлении госдолгом является согласование общей установки в отношении допустимых пределов его роста. Как следует из практики большинства стран, не вызывает обычно опасений задолженность порядка 50-70% ВВП [56, 55].
Так, согласно ФЗ № 227 от 31.12.99 г. «О федеральном бюджете на 2000 год» на 2000 год установлен предел государственного внутреннего долга РФ: по долговым обязательствам РФ – в сумме 593,2 млрд. руб.; по целевым долговым обязательствам РФ – в сумме 30 млрд. руб. [5, ст. 106] и предельный размер государственных внешних заимствований РФ (несвязанных кредитов) в сумме до 9 млрд. долл. [5, ст. 122].
Управление размещением государственного долга может базироваться как на прямом государственном управлении, так и на косвенных методах, включающих выдачу государственных гарантий и нормативно-административное регулирование привлечения не гарантированных кредитов частными фирмами. Можно выделить 3 способа возможного использования привлекаемых ресурсов:
- финансовое размещение, когда из внешнего источника осуществляется финансирование инвестиционных проектов и развития экономики;
- бюджетное использование, при котором привлеченные ресурсы направляются на финансирование текущих бюджетных расходов, в том числе на обслуживание внешней задолженности;
- смешанное бюджетно-финансовое размещение, когда заимствования используются как на финансирование текущих бюджетных потребностей, так и на развитие экономики в целом. В российской практике большое распространение получил наименее эффективный способ - новые заимствования направляются на финансирование текущих расходов бюджета, включая и обеспечение существующего внешнего долга.
Погашение долга производится из трех основных источников: из бюджета; за счет золотовалютных резервов, собственности; из новых заимствований. В российской практике золотовалютные резервы направлялись на погашение задолженности только в период долгового кризиса в 1991-1992 годах.
Затраты по размещению, выплате доходов и погашению долговых обязательств Российской Федерации осуществляются за счет средств федерального бюджета [1, ст. 119].
Обслуживание государственного внутреннего долга Российской Федерации производится Банком России и его учреждениями, если иное не предусмотрено Правительством Российской Федерации, путем осуществления операций по размещению долговых обязательств Российской Федерации, их погашению и выплате доходов в виде процентов по ним или в иной форме.
Банк России осуществляет функции генерального агента (агента) по обслуживанию государственного внутреннего долга безвозмездно. Оплата услуг агентов (других специализированных финансовых институтов) по размещению и обслуживанию государственного долга осуществляется в пределах норм, утверждаемых Правительством Российской Федерации, за счет средств федерального бюджета, выделенных на обслуживание государственного долга [1, ст. 119].
В Российской Федерации действует единая система учета и регистрации государственных заимствований Российской Федерации. Субъекты Российской Федерации, муниципальные образования регистрируют свои заимствования в Министерстве финансов Российской Федерации. Министерство финансов Российской Федерации ведет государственные книги внутреннего и внешнего долга Российской Федерации (Государственная долговая книга Российской Федерации) [1, ст. 120].
Информация о заимствованиях и других обязательствах вносится эмитентом в Государственную долговую книгу Российской Федерации в срок, не превышающий три дня с момента возникновения соответствующего обязательства.
Как уже было отмечено в начале этого параграфа, система управления государственным долгом России нуждается в совершенствовании.
Предлагаемый Златкис Б.И., руководителем Департамента управления государственным долгом при Министерстве финансов РФ, комплекс мероприятий по реформированию системы управления государственным долгом, предполагает, прежде всего, модернизацию структуры органов управления государственным долгом [37, 14], привлечение агентов по обслуживанию государственного долга.
По мнению Златкис Б.И., пока нет подробно расписанной, устойчивой экономической политики, программа управления долгом – это определение стратегических проблем и набор принципов, описанных законами, подзаконными актами и договорами. Конкретные параметры управления – программа заимствований под определенную экономическую задачу [37, 14].
Как известно, существует два крайних способа погашения долга: абсолютный ролл-овер долга и его полное погашение за счет собственных источников бюджета. С мая 1993 г. и до марта 1998 г. применялась первая крайняя модель формирования рынка внутреннего долга – погашение выпусков ГКО-ОФЗ осуществлялось в пределах новых размещений, при этом новые размещения обеспечивали еще и финансирование непроцентных расходов федерального бюджета на весьма значительную сумму. В 1996-1997 гг. общий итог операций по внутреннему долгу позволил не только в срок погасить все долги и выплатить процентные доходы, но и профинансировать непроцентные расходы на сумму около 80 млрд. руб. [37, 10].
Однако такого рода модель приемлема только на весьма короткие сроки и чрезвычайно уязвима при наличии предпосылок валютного кризиса.
Погашение же всего долга из поступающих в бюджет налогов и сборов не эффективно для экономики, лишенной возможности использовать внутренние сбережения на реформирование производства.
Поэтому модель, предлагаемая Златкис Б.И., предполагает заимствования на финансирование расходов бюджета на сумму 40-50 млрд. руб. в год. и стерилизацию излишней ликвидности [37, 11].
Необходимо также совершенствовать модель регулирования денежного предложения. Так, в компетенции Банка России есть следующие рычаги: обязательные резервные требования, депозитные операции, операции на открытом рынке. Проблема регулирования денежного предложения может быть решена и с использованием краткосрочных инструментов. Поскольку рынок ГКО-ОФЗ не предусматривает наличие номинального держателя, это исключает проведение сделок через оффшоры и обеспечивает возможность монетарным властям реализовывать свои задачи по регулированию денежных потоков [37, 11].
Поэтому государство заинтересовано в развитии рынка государственного внутреннего долга как основы финансового рынка, если понимать под внутренним финансовым рынком рынок внутренних процентных ставок.
Инструменты рынка внутреннего долга в странах с ограниченной конвертацией валюты условно делятся на два типа: хеджируемые (по твердой валюте, по инфляции, по стоимости потребительской корзины и т.д.) и не хеджируемые, то есть по существу сделки, в которых стороны (государство – инвестор) договариваются о стоимости денег.
При прогнозировании позитивного развития событий (снижения инфляции, укрепления курса национальной валюты) фиксированные процентные ставки становятся через короткий период неоправданно дорогими. В этом случае целесообразно применять плавающие ставки, которые должны быть снижающимися. Наиболее рационально выпускать и те и другие инструменты в равных долях в общей массе; при этом они должны быть индексированными – по инфляции и потребительской корзине.
Таким образом, по мнению Златкис Б.И., ключевой задачей на ближайшую перспективу для Минфина России является сочетание целей: активное воздействие на взаимосвязанные процессы: расширение круга привлекаемых инвесторов – развитие системы внутренних финансовых рынков [37, 13].
3.2. Методы управления государственным долгом.
Существует большое количество методов решения проблемы государственного долга. К ним относятся как бюджетно-экспортные, так и финансово-технические. Бюджетно-экспортные методы являются долгосрочными и связывают решение проблемы, например, внешнего долга, с увеличением торгового баланса страны, а также увеличением ВВП и государственного бюджета.
Технические же методы – краткосрочные, и позволяют решить проблему путем улучшения условий заимствования, уменьшения общей суммы долга, изменения временной структуры платежей [73, 21].
Родионова В.М. выделяет следующие основные финансово-технические методы управления государственным долгом: консолидацию, конверсию, обмен облигаций по регрессивному соотношению, отсрочку погашения и аннулирование займов [67, 346].
Под конверсией обычно понимается изменение доходности займов. В целях снижения расходов по управлению государственным долгом государство чаще всего снижает размер выплачиваемых процентов по займам. Однако не исключено и повышение доходности государственных ценных бумаг для кредиторов. Такая операция была проведена, например, в 1990 г., когда доходность облигаций 3%-ного выигрышного займа была увеличена до 9%, а казначейских обязательств – с 5 до 10%.
Под консолидацией понимается изменение условий займов, связанное с их сроками. Так, в 1990 г. срок функционирования казначейских обязательств был сокращен с 16 до 8 лет.
Унификация государственных займов обычно проводится вместе с консолидацией. Унификация займов – это объединение нескольких займов в один, когда облигации ранее выпущенных займов обмениваются на облигации нового займа. В исключительных случаях правительство может провести обмен облигаций по регрессивному соотношению, то есть приравнивая несколько ранее выпущенных облигаций к одной новой облигации.
Отсрочка погашения займа или всех ранее выпущенных займов проводится в условиях, когда дальнейшее развитие операций по выпуску новых займов не имеет финансовой эффективности для государства. При отсрочке не только отодвигаются сроки погашения займов, но и прекращается выплата доходов.
Под аннулированием государственного долга понимается мера, в результате которой государство полностью отказывается от обязательств по выпущенным займа. Аннулирование ценных бумаг государства может проводиться по двум причинам: в случае финансовой несостоятельности государства, т.е. его банкротства; в следствие прихода к власти новых политических сил, которые по определенным причинам отказываются признать финансовые обязательства предыдущих властей.
Кроме того, в качестве метода привлечения заимствований выделяется рефинансирование долга. Рефинансированием государственного долга называют размещение новых государственных займов для погашения задолженности по уже выпущенным. Например, Россия использовала рефинансирование при погашении задолженности по государственному 3%-ному внутреннему выигрышному займу 1966 г. По истечении срока действия этого займа облигации обменивались в течение одного года на облигации нового займа – внутреннего выигрышного займа 1982 г. без уплаты курсовой разницы [67, 345].
Минимальная цена заемных средств на рынке определяется ставкой рефинансирования. Ставка рефинансирования – это процентная ставка, по которой происходит заимствование на обслуживание внутреннего долга. Таким образом, государственный кредит регулирует рынок межбанковских кредитов.
В настоящее время при разработке вариантов оптимизации внешнего долга России внимание концентрируется главным образом на технических средствах решения проблемы: реструктуризации долга, конверсия части долговых обязательств в имущественные активы на территории России. Предлагаются также менее традиционные методы – выплата отступного, погашение долга в национальной валюте, переоформление кредиторской задолженности под расчеты по дебиторской задолженности [73, 21].
Под реструктуризацией долга, согласно ст. 105 Бюджетного кодекса РФ, понимается «погашение долговых обязательств с одновременным осуществлением заимствований (принятием на себя других долговых обязательств) в объемах погашаемых долговых обязательств с установлением иных условий обслуживания долговых обязательств и сроков их погашения». В определенной мере этот термин является синонимом консолидации займа [1, ст. 105].
Основные схемы реструктуризации включают в себя: списание долга, то есть аннулирование прежних займов; выкуп долга; секьюритизацию долга.
Далее будет конкретизирован каждый из перечисленных методов.
В настоящее время активно развивается теоретическое направление, посвященное проблеме «долгового навеса» (debt overhang), заключающегося в том, что количество уже взятых государством обязательств внушает кредиторам опасения относительно платежеспособности страны [23, 82].
Под платежеспособностью страны-заемщика следует понимать способность государства к выполнению взятых на себя долговых обязательств, но лишь за счет ресурсов, составляющих часть совокупного объема доходов страны (потенциальный трансфер), которую правительство может привлечь для долговых выплат без значительного ущерба для государства и граждан [23, 82].
Потенциальный трансфер определяется исключительно желанием страны обслуживать собственные обязательства, что зависит от издержек дефолта и политических соображений. При этом проблема «долгового навеса» возникает в случае, если ожидаемый дисконтированный поток будущих трансферов меньше, чем совокупный долг страны.
Наличие «долгового навеса» может негативно сказаться на мотивации страны-заемщика к выплате долгов. В этом случае частичное списание долга оказывается для кредиторов более предпочтительной стратегией по сравнению с предоставлением дополнительных займов в надежде на их будущее возмещение.
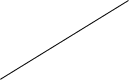
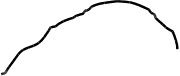
Если обязательства страны превышают ее ожидаемую платежеспособность, внешний долг выступает в качестве пропорционального налога, так как дополнительные доходы государства направляются не собственным гражданам, а кредиторам. При этом правительство становится менее заинтересовано проводить жесткую экономическую политику, предусматривающую непопулярные меры, а избыточный «долговой навес» негативно отражается на благосостоянии граждан из-за увеличения налогового бремени и снижения инвестиционной активности. Анализ данного вопроса может основываться на рассмотрении долговой кривой Лаффера (рисунок 4), определяющей оптимальный уровень списания долга, при котором достигаются максимальные ожидаемые выплаты [23, 85]. Проблема «долгового навеса» в данном случае описывается участком кривой правее точки С, когда дальнейшее наращивание государственного долга ведет к снижению его стоимости.
Н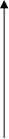 а
вертикальной
оси откладывается
стоимость
Стоимость
д

 олга
(ожидаемый
дисконтированный
поток L
трансферов),
на горизонтальной
– общий объем С
R
обязательств. Прямая ОС имеет угол наклона 450
и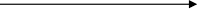 ,
таким образом,
отрезок ОС
описывает
ситуацию,
когда величина долга (с учетом соответствующих 0 Долг
процентов) совпадает с рыночной стоимостью. Рисунок 4.
Долговая кривая Лаффера.
Как видно из рисунка, при небольших объемах заимствований ожидаемый объем выплат по долгу совпадает с объемом обязательств, то есть ожидается, что долг будет погашен полностью. Однако с некоторого момента величина долга начинает превышать объем ожидаемых выплат по нему. Растущая вероятность дефолта приводит к падению стоимости долга. В точке L, например, отношение ожидаемого приведенного потока трансферов к величине долга может быть измерено наклоном хорды, проведенной к этой точке из начала координат. При отсутствии трансакционных издержек тангенс угла наклона может рассматриваться как относительная рыночная цена долга.
С дальнейшим увеличением объемов заимствований, например, до точки R, вместе с рыночной ценой падает и суммарная стоимость долга. Дестимулирующее воздействие, которое оказывает избыточное налоговое бремя, становится настолько сильным, что кривая из восходящей переходит в нисходящую. В этом случае необходимо списание или реструктуризация части долга.
Несмотря на то, что на практике определение текущего положения страны на кривой Лаффера достаточно сложно, этот подход имеет несомненную теоретическую ценность как при рассмотрении возможности проведения согласованной, так и при анализе рыночной реструктуризации.
В настоящее время списание долга практикуется главным образом в отношении беднейших стран, имеющих «критические» показатели задолженности. Соответствующие критерии представлены в таблице 3.1. Списание долга считается оправданным, если из последних четырех показателей три превышают критический уровень.
Таблица 3.1.
Пороговые показатели внешней задолженности и положение России.
| Критерии |
Пороговые показатели |
| ВВП на душу населения, долл./год | 785 |
| Внешний долг к ВВП, % | 50 |
| Внешний долг к годовому экспорту, % | 275 |
| Погашение и обслуживание внешнего долга, % к годовому экспорту | 30 |
|
Обслуживание внешнего долга к годовому экспорту, % |
20 |
В 1992 г., например, произошло 50-процентное списание долга Польши и Египта.
Частичное прощение долга экономически выгодно и самим кредиторам. «Инициатива Бейкера», выдвинутая в 90-е годы для урегулирования внешних долгов, причитающихся США, обосновывала целесообразность списания большей части долгов тем, чтобы восстановить условия для нормального функционирования экономики страны-заемщика и тем самым увеличить вероятность возврата оставшейся части кредитных средств.
В общем случае страна, которой списывают долги, автоматически теряет не только значительную часть политической самостоятельности, но и надолго лишается доступа к международному рынку капитала в качестве самостоятельного заемщика. Поскольку Россия не относится к беднейшим странам, на списание задолженности внешними кредиторами вряд ли стоит надеяться.
Некоторые страны-должники имеют в своем активе значительные объемы золотовалютных резервов или могут достаточно быстро их нарастить за счет стимулирования экспортных отраслей. В то же время долги этих государств на рынке торгуются с большим дисконтом, что свидетельствует об опасениях инвесторов в отношении платежеспособности заемщики. В такой ситуации можно было бы разрешить заемщику самостоятельно выкупить собственные долги на вторичном рынке ценных бумаг [23, 85].
Однако, согласно стандартным условиям предоставления займов, должник не имеет права на досрочный выкуп своих долгов по двум причинам. Во-первых, нарушается принцип главенства кредиторов, то есть их право на преимущественное получение любых свободных средств должника, просрочившего платеж. Во-вторых, возникают феномены «морального риска» и «обратного отбора», когда фактический выигрыш получают наихудшие заемщики, долги которых торгуются с наибольшим дисконтом.
Если решение о выкупе принимается с согласия кредиторов, то подобные проблемы можно разрешить, например, устанавливая максимальные объемы выкупа.
Механизм досрочного выкупа суверенного долга ограничивается не только позицией кредиторов, но и объемами доступных стране валютных резервов. Это ограничение может быть преодолено с помощью секьюритизации, основная идея проведения которой заключается в том, что страна-должник эмитирует новые долговые обязательства в виде облигаций, которые либо непосредственно обмениваются на старый долг, либо продаются. В случае продажи полученные средства направляются на выкуп старых обязательств. В последнее время наибольшее распространение получила секьюритизация банковских долгов, то есть обмен обязательств перед банками-кредиторами на облигации.
Если новые бумаги торгуются на рынке с меньшим дисконтом, такая операция приведет к сокращению общего объема задолженности.
Подобная схема реструктуризации реализуема на добровольной основе только в случае, если новые обязательства признаются приоритетными по отношению к старым долгам. В противном случае ожидаемые платежи по старому долгу эквивалентны платежам по новому, который будет торговаться с тем же дисконтом, что и существующий. Снижения налогового бремени не происходит.
На практике достичь такой приоритетности достаточно трудно. Простое декларирование главенства одних обязательств над другими автоматически ведет к нарушению международных норм права. Тем не менее, в ряде случаев это возможно. Например, в рамках так называемого «плана Моргана для Мексики» главенство было достигнуто за счет того, что старые мексиканские долги имели форму банковских займов, а новые обязательства – облигаций. Реструктуризация 1982 г. не затронула облигации мексиканского правительства из-за малого их объема и невысокой значимости как инструмента привлечения ресурсов. Это позволило руководству страны объявить их главенство по отношению к банковским долгам. Правда, в целом данная программа реструктуризации не принесла какого-либо существенного снижения общего долгового бремени [23, 86].
Однако реструктуризировать весь долг практически невозможно, поэтому прибегают к конверсии.
Главный финансовый механизм конверсионной схемы заключается в ликвидации части внешних долговых требований путем их обмена (свопа) в национальные активы. Схема базируется на принципе «непарного обмена»: номинальный долг свопируется по специальному курсу погашения, который ориентируется на котировки вторичного рынка соответствующих долговых требований.
Преимущество крупномасштабных конверсионных операций в том, что наряду с облегчением долгового бремени они могут способствовать притоку прямых иностранных инвестиций на развитие приоритетных экспортных и импортозамещающих производств, проведение приватизации, реформирование финансовой сферы, а также затормозить отток капитала из страны и стимулировать его возвращение.
Возможны следующие своп-операции:
- «долг на наличность»: выкуп долга с дисконтом по негарантированной коммерческой задолженности;
- «долг на экспорт»: данная схема является более привлекательной, позволяет поддерживать конкурентоспособные внутренние производства, содействует увеличению их экспорта на уже традиционные рынки и освоению новых рынков сбыта;
- «долг на налоги»: при реализации данной схемы необходимо законодательное установление налоговых льгот для инвесторов-держателей внешнего долга России, чтобы уплата налога инвесторами была