Перевод английских текстов различной тематики
ФАКУЛЬТЕТ ИНОСТРАННЫХ ЯЗЫКОВ
КАФЕДРА ИНОСТРАННЫХ ЯЗЫКОВ ДЛЯ ЕСТЕСТВЕННОНАУЧНЫХ И ИНЖЕНЕРНЫХ СПЕЦИАЛЬНОСТЕЙ
ПРАКТИКУМ ПО ПИСЬМЕННОМУ ПЕРЕВОДУ
FACULTY OF FOREIGN LANGUAGES
FOREIGN LANGUAGES DEPARTMENT
TRANSLATION TRAINING
TABLE OF CONTENTS
TRANSLATION
Part 1
Характер торговой деятельности
Part 2
Возвращение к основам
Преимущества и недостатки полной доллоризации
Part 3
Контракт
Краткая форма доверенности на управление бизнесом
Доверенность (общая форма)
Part 1. - (55 433 characters)
The Nature of Merchandising Activities
Part 2. - (35 381 characters)
Back to basis
Full Dollarization. The Pros and Cons
Part 3. - (10 350 characters)
Contract
Short Form of Power to Manage a Business
Power of Attorney (general form)
BIBLIOGRAPHY
Part 1.
Характер торговой деятельности
Первые четыре части данного учебного пособия содержат описания финансовых и бухгалтерских отчетов компании Clear Copy Co. Деятельность рассматриваемой компании относится к сфере обслуживания, поскольку связана с оказанием различного рода услуг своим клиентам. Примерами аналогичных компаний могут послужить отели, больницы, авиалинии, театры, лыжные курорты, гольф-клубы, и агентства, занимающиеся прокатом автомобилей. Подобные компании получают комиссии, денежные средства в виде платы за проезд, или гонорары в качестве дохода за оказанные услуги клиентам. Чистый доход за отчетный период представляет собой разницу между суммой полученных доходов и операционных расходов.
Торговая компания получает чистый доход от покупки и продажи товаров, которые она специально приобретает с целью перепродажи. Чистый доход может быть получен в том случае, если доходы компании, полученные от продажи товара, превышают не только стоимость реализованного покупателям товара, но и все операционные расходы, понесенные компанией за отчетный период.
Объем продаж – это бухгалтерский термин, обозначающий доход от продажи товаров; затраты на продажу товаров – это термин, отражающий расходы на покупку и перепродажу товара. Прочие расходы компании часто называют операционными расходами. Взаимосвязь данных трех элементов можно рассмотреть на примере расчета чистого дохода, полученного компанией Meg’s Mart:
Компания Meg’s Mart
Определение чистого дохода на 31 декабря, 19Х2
Чистый объем продаж …… $314,700
Затраты на продажу товаров……… (230,400)
Валовая прибыль от продаж….. $ 84,300
 Общие
операционные
расходы ….. ……….
(62,800)
Чистый доход………………………. $ 21,500
Согласно представленному отчету о доходах, чистый объем продаж компании Meg’s Mart составил сумму в $314,700. Компания закупила данные товары по первоначальной стоимости в $230,400. В результате, компания получила валовую прибыль в размере $84,300, которая представляет собой разницу между чистым объемом продаж и затратами на продажу товаров. Кроме того, операционные расходы компании составили $62,800, а чистый доход за год - $21,500.
Бухгалтерский баланс торговой организации включает дополнительный элемент, не характерный для компании, специализирующейся на оказании услуг. На рисунке 1 представлен бухгалтерский баланс компании Meg’s Mart. Примечательно, что строка баланса «оборотный капитал» включает пункт «товарные запасы». Даже в том случае, если компания располагает запасами товаров, в бухгалтерском балансе они отражаются как запасы. Данный актив включает готовую продукцию и товары для перепродажи. На дату составления бухгалтерского баланса стоимость запасов равна сумме в $21,000, и складывается из затрат на покупку товаров, доставки их на склад, и их перепродажи.
Следующие разделы данной главы более подробно рассматривают представленные элементы финансовых отчетов торговых компаний.
Совокупный доход от продаж
Данные расчеты показывают, каким способом компания Meg’s Mart исчисляет чистый объем продаж на 19Х2:
Компания MEG'S MART
Расчет чистого объема продаж на 31 декабря, 19Х2
Продажи $321,000
За вычетом: Возврат товаров и скидки с цены . 2,000
Скидки с продаж 4,300 6,300
Чистый объем продаж $314,700
Составляющие элементы приведенных расчетов более подробно описаны в следующих разделах.
Рисунок 1 Бухгалтерский баланс торговой компании
Компания MEG'S MART
Бухгалтерский баланс
На 31 декабря, 19Х2
Актив Оборотный капитал:
Денежные средства $ 8,200
Дебиторская задолженность 11,200
Запасы 21,000
Расходы будущих периодов 1,100
Итого по оборотному капиталу $41,500
Оборудование к установке:
Офисное оборудование $ 4,200
Амортизация …. 1,400 $ 2,800
Оборудование в запасах $30,000
 Амортизация
…. 6,000 24,000
Итого
по оборудованию
к установке
….....26,800
Итого по активу . . .$68,300
Пассив
Краткосрочные обязательства:
Кредиторская задолженность . . . $16,000
Задолженность персоналу по оплате труда.. . . 800
Итого по пассиву …............. $16,800
Собственный капитал
Мэг Хрлоу, капитал 51,500
Итого по пассиву и собственному капиталу …. $68,300
Продажи
Строка «продажи» в приведенных расчетах включает общий объем товаров, проданных компанией в течение года за наличные деньги и в кредит. Каждая хозяйственная операция по продаже товаров за наличные деньги должна быть зафиксирована в приходно-кассовом ордере компании после ее совершения. В конце каждого дня все приходно-кассовые ордера отражаются в журнале регистрации приходно-кассовых ордеров следующим образом:


 Ноябрь
3 Денежные
средства……………
1,205.00
Объем продаж………………………… 1,205.00
Товары, проданные за наличные деньги
В журнале регистрации делается запись об увеличении наличных денежных средств компании, полученных от клиентов. Отражается поступление денежных средств и по строке «Продажи».
Кроме того, в журнале регистрации ежедневно отражаются хозяйственные операции по продаже товаров в кредит. Например, данная запись отражает операцию по продаже товара в кредит, совершенную 3 ноября:
 Ноябрь
3 Дебиторская
задолженность……………….450.00
Объем продаж………………………… 450.00
Товары, проданные в кредит
В данном журнале регистрации также делается запись об увеличении активов компании за счет дебиторской задолженности от клиентов и отражается поступление денежных средств от продажи товаров в кредит.
Возврат товаров и скидки с цены
Большинство компаний гарантирует клиентам возврат денежных средств за товары, неудовлетворяющие по своим характеристикам их потребности. Если покупатель соглашается в дальнейшем использовать подобный товар, компания осуществляет в его пользу частичные выплаты в виде скидки с отпускной цены. В любом случае, гарантия возврата товара и скидки с цены привлекают неудовлетворенных клиентов, тем самым, уменьшая возможность снижения объема продаж в будущем. Предусмотрительные менеджеры в целях уменьшения степени неудовлетворенности клиента минимизируют возвраты товаров и скидки с цены, а бухгалтеры компании предоставляют им соответствующую информацию. Таким образом, в бухгалтерском учете фиксируется запись о фактических возвратах товаров и скидках с цены на отдельном счете подобно указанному ниже, где денежное возмещение составило $200:
Ноябрь 3 Возврат товаров и скидки с цены………. 200.00


 Денежные
средства……………………
200.00
Клиент возвратил товар с дефектом
Бухгалтер компании отражает выданное возмещение по дебету счета «Продажи». Хотя при подобной практике отражается достоверная величина чистого объема продаж, информация о самих суммах возмещений и скидок остается закрытой для менеджера, осуществляющего контроль за их уплатой. Данная информация является легкодоступной при использовании специального счета «Возврат товаров и скидки с цены». В целях упрощения отчетности по прибылям и убыткам, предназначенной для внешних пользователей, обычно фиксируется только величина чистого объема продаж, а ее составляющие опускаются.
Скидки с продаж
В случае продажи товаров в кредит во избежание недоразумений размеры и сроки возврата денежных средств должны быть заранее четко оговорены. Условия предоставления кредита содержат указания покупателю на сроки и суммы погашения кредита. Специфические условия предоставления кредита обычно практикуют большинство компаний, занятых в промышленности. Например, промышленные компании могут ожидать поступление платежей спустя 10 дней по окончании месяца, в котором была совершена продажа товара в кредит. Данные сроки должны быть зафиксированы в счете-фактуре или квитанции как «n/10 EOM», где аббревиатура ЕОМ означает «конец месяца». В других отраслях промышленности счета-фактуры подлежат оплате спустя 30 календарных дней с даты, указанной на счете. Данные условия обозначены как «n/30», а 30-дневный срок называется сроком кредита.
В том случае, если кредит предоставлен на длительный срок, продавец предоставляет скидку клиенту при оплате суммы кредита наличными и в короткое время. Подобное досрочное погашение кредита выгодно для продавца, поскольку последний может вновь вовлекать данные денежные средства в кругооборот, предоставляя новые кредиты. Кроме того, досрочные платежи сокращают усилия и издержки в будущем при выписывании счетов клиентам. Выявленные преимущества показывают выгодность использования системы скидок.
При условии досрочного погашения кредита наличными деньгами предоставляемые скидки указываются в условиях предоставления кредита в счете-фактуре. Например, сроки «2/10, n 60» означают, что оплата кредита должна быть произведена в 60-дневный срок. Тем не менее, с целью поощрения досрочного погашения кредита продавец вычитает 2% от данной суммы в том случае, если оплата была произведена в течение 10 дней с даты, указанной на счете-фактуре. Дисконтный период – это период времени, в течение которого оплата кредита может производится со скидкой.
На момент продажи товара в кредит продавец не информирован: оплатит ли клиент указанную сумму в течение дисконтного периода, и использует в своих интересах скидку при оплате наличными. В результате скидка не фиксируется до тех пор, пока клиент не погасит сумму кредита в течение дисконтного периода. Например, предположим, что 12 ноября компания Meg’s Mart завершила продажу товаров в кредит по отпускной цене $100, с условиями предоставления кредита 2/10, n/60. Продажа зафиксирована в приходно-кассовом ордере следующим образом:


Ноябрь 12 Дебиторская задолженность………………… 100.00
Объем продаж………………………………… 100.00
Проданные товары согласно условиям 2/10, n/60.
Даже в случае, если клиент уплатит сумму меньшую, чем цена товара, запись о задолженности и погашении кредита будет отражена в приходно-кассовом ордере как полная сумма оплаты кредита. Фактически, клиент имеет две возможности. Первая состоит в том, чтобы ждать 60 дней до 11 января и уплатить сумму в $100. В данном случае компания Meg’s Mart фиксирует в приходно-кассовом ордере:


 Январь
11 Денежные
средства…………………………… 100.00
Дебиторская задолженность…………… 100.00
Поступившая дебиторская задолженность.
Другая возможность состоит в том, что клиент может заплатить $98 до 22 ноября, т.е. в течение 10 дней. В том случае, если клиент делает платеж до 22 ноября, компания Meg’s Mart фиксирует в приходно-кассовом ордере:


 Ноябрь
12 Денежные
средства………………
98.00
Скидки с продаж …………………… 2.00
Дебиторская задолженность……. 100.00
Поступившая оплата за 12 ноября
Объем продаж без скидок.
Скидки, предоставленные клиентам при оплате покупаемых товаров наличными, называют скидками с продаж. В обязанности менеджеров компании входит осуществление контроля за суммами скидок, эффективностью их применения в установленных размерах. С этой целью суммы предоставленных скидок учитываются на специальном счете «Скидки с продаж». При вычислении чистого объема продаж компании сумма по данному счету вычитается от суммы по счету «Объем продаж». Хотя информация о суммах предоставленных скидок может быть полезна для сотрудников компании, подобные данные редко используются в бухгалтерских отчетах, которые затем предоставляются внешним лицам, принимающим управленческие решения.
Оценка запасов и стоимость проданных товаров
Бухгалтерский баланс торговой организации включает строку раздела оборотный капитал «запасы», а также содержит пункт «стоимость проданных товаров». Данные строки баланса связаны с осуществлением сделок торговой компанией по купле/продаже товаров. Сумма актива бухгалтерского баланса складывается из стоимости запасов на конец финансового года. Стоимость проданных товаров представляет собой стоимость товаров, которые были проданы клиентам в течение отчетного года.
С целью обобщения информации об имеющихся в наличии запасах и стоимости проданных товаров используются две системы учета запасов. Боле подробно они описаны в следующих параграфах.
Периодические и непрерывные системы учета запасов
Выделяют два основных вида систем бухгалтерского учета запасов: непрерывные и периодические. Исходя из названия, непрерывные системы учета запасов обеспечивают непрерывную запись сумм имеющихся в компании запасов. Запись осуществляется непрерывно таким образом, что приобретенные товары зачисляются на счет, а стоимость проданных товаров – вычитается. Когда предмет продан, его стоимость списывается на счет «Стоимость проданных товаров». Пользователи непрерывных систем могут обратиться к счету «Запасы», чтобы определить стоимость имеющихся у компании предметов. Они также могут использовать счет «Стоимость проданных товаров», чтобы получить информацию о стоимости товаров, проданных клиентам.
До разработки недорогих и удобных компьютерных программ, непрерывные системы обычно применялись только фирмами, ежедневный объем продаж которых был ограничен, например, автомобильные дилеры или крупные магазины. В таком случае, непрерывная система учета могла быть эффективной, поскольку совершалось сравнительно небольшое число сделок. Тем не менее, доступность улучшенной технологии существенно повысила количество компаний, использующих непрерывные системы.
Используя периодические системы учета запасов, компания не корректирует непрерывно записи количества и стоимости проданных или имеющихся в наличии товаров. Вместо этого компания просто фиксирует стоимость приобретенных товаров на временном счете «Закупки». В случае продажи товара, учитывается только полученный доход. После составления финансовых отчетов компания определяет физические запасы, сверяя количество имеющихся товаров и определяя общую стоимость запасов, исходя из их первоначальной стоимости. Последняя используется для определения стоимости проданных товаров.
Традиционно, периодические системы всегда использовались компаниями, которые продавали крупные партии товаров с низкими ценами, например, аптеки и универмаги. Без использования компьютеров и сканеров применение систем учета было бы не столь эффективно, поскольку достаточно трудно отразить операции по покупке или продажи таких предметов как зубная паста, обезболивающее, одежда, бытовая химия.
Несмотря на то, что в настоящее время непрерывные системы более доступны, они не находят своего применения в торговых компаниях. Поэтому читателю будет полезно узнать, каким образом работают периодические системы. Кроме того, изучение периодических систем поможет проанализировать движение товаров через запасы, не изучая сложной последовательности записей, используемых в непрерывных системах.
Расчет стоимости проданных товаров в периодической системе учета запасов
Как было упомянуто выше, магазин не фиксирует стоимость товаров при продаже при использовании периодической системы. В данном случае бухгалтер определяет стоимость проданных товаров в течение всего отчетного периода. Для расчетов бухгалтер должен обладать соответствующей информацией:
Стоимость имеющихся товаров на начало отчетного периода.
Стоимость товаров, приобретенных в течение отчетного периода.
Стоимость непроданных товаров на конец отчетного периода.
На рисунке 2 показано, каким образом данная информация может быть использована при расчете стоимости товаров, проданных компанией Meg’s Mart.
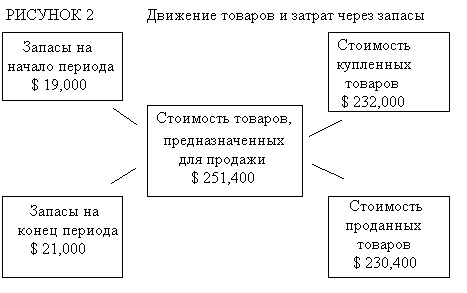
На рисунке 2 показано, что стоимость товаров компании Meg's Mart, предназначенных для продажи в отчетном периоде, составляет $251,400. Данная сумма складывается из $19,000, что составляет стоимость товаров на начало отчетного периода, и $232,400, что представляет собой стоимость дополнительно приобретенных товаров в течение года. Представленные товары либо были полностью проданы в течение отчетного периода, либо часть из них осталась в распоряжении компании. Поскольку в счете зафиксировано, что $21,000 осталась у компании в конце года, можно заключить, что товары были проданы на сумму $230,400. Ниже приведены соответствующие расчеты:
Компания MEG'S MART
Расчет стоимости проданных товаров на 31 декабря, 19Х2
Запасы на начало периода $ 19,000
Стоимость купленных товаров 232,400
Стоимость товаров для продажи……$251,400
За вычетом запасов на конец периода (21,000)
Стоимость проданных товаров $230,400
В следующих параграфах объясняется, каким образом системы учета накапливают информацию, которая необходима бухгалтеру для составления расчетов.
Измерение и учет товарных запасов
Товар, имеющийся в наличии на начало отчетного периода, называют запасами на начало периода, а товар, имеющийся на конец отчетного периода, соответственно, – запасами на конец периода. (Поскольку новый отчетный период начинается по завершении предыдущего, запасы на конец одного периода всегда учитываются как запасы на начало следующего периода.) При использовании периодической системы учета запасов, сумма запасов на конец периода в долларах определяется путем (1) подсчета непроданных товаров в магазине и на складе, (2) умножения подсчитанного количества каждого вида товаров на их стоимость, и (3) прибавляя издержки других видов товаров. Стоимость проданных товаров определяется как разница между стоимостью товаров, предназначенных для продажи и запасами на конец периода.
На заключительном этапе, который подробнее описан в следующей главе, периодическая система записывает стоимость запасов на конец периода на счет «Товарные запасы». Баланс данного счета не изменяется в течение следующего отчетного периода. Фактически, записи на счете «Товарные запасы» ведутся только в конце периода. Таким образом, стоимость приобретенных и проданных товаров на счете «Товарные запасы» не отражается. В результате, данный счет больше не показывает меняющуюся стоимость товаров после совершения каждой сделки купли/продажи в текущем периоде. Поскольку баланс данного счета отражает запасы на начало периода, он не может быть использован в бухгалтерском отчете без соответствующей корректировки данных на конец периода.
Учет стоимости приобретенных товаров
Полная стоимость приобретенного товара должна включать величину (1) всех скидок, предоставленных поставщикам при оплате товара наличными деньгами, (2) возвратов и скидок с цены тех товаров, которые оказались неудовлетворительными с точки зрения потребностей покупателя, и (3) затрат по транспортировке товаров до склада покупателя, которые полностью им оплачиваются. Стоимость товаров, приобретенных компанией Meg's Mart за 19X2, рассчитывается следующим образом:
Компания MEG'S MART
Расчет стоимости приобретенных товаров на 31 декабря, 19Х2
Закупки $235,800
За вычетом:
Возврат закупок и скидки с цены . . $1,500
Скидки с закупок 4,200 5,700
Чистые закупки $230,100
Затраты на транспортировку включительно 2,300
Стоимость приобретенных товаров $232,400
В следующих параграфах описано, каким образом рассчитываются данные суммы, и как они отражаются в отчетности.
Счет «Закупки». В периодической системе учета запасов стоимость приобретенных товаров для перепродажи отражается по дебету временного счета «Закупки». Например, компания Meg's Mart должна отразить на 2 ноября в приходно-кассовом ордере сумму в $1,000 за покупку товаров в кредит:
Ноябрь 2 Закупки …………………………1,000.00
Кредиторская задолженность……… 1,000.00
Товары, купленные в кредит, счет
на 2 ноября, сроки 2/10, n/30.
С целью отражения стоимости всех товаров, приобретенных в течение периода, бухгалтер использует счет «Закупки». Данный счет является временным, поскольку накапливается информацию, которая используется в конце года при расчете стоимости приобретенных товаров.
Скидки с закупок. В том случае, если магазины покупают товары в кредит и погашают его в пределах дисконтного периода, им могут быть предложены скидки при оплате наличными деньгами. Данные скидки при оплате наличными деньгами называют скидками с закупок покупателя. Система учета фиксирует сумму кредита на специальном счете «Скидки с закупок» при условии, что покупатель погашает кредит в пределах дисконтного периода. Представленный ниже приходно-кассовый ордер на 2 ноября показывает запись об оплате приобретенных товаров:
Ноябрь 2 Кредиторская задолженность………… 1,000.00
Скидки с закупок….………………… 20.00
Денежные средства…………………… 980.00
Оплата покупки за 2 ноября за вычетомскидки
Поскольку бухгалтер фиксирует записи о количествах предоставленных скидок, он может помочь менеджеру определить, все ли скидки учтены. Предположим, что все товары были приобретены в кредит, а все поставщики установили скидку в 2%. Тогда баланс специального счета «Скидки с закупок» должен равняться 2% баланса счета «Закупки». В том случае, если бы бухгалтер не использовал специальный счет, сумма скидки с кредита в $20 была бы зафиксирована как сокращение остатка на счете «Закупки». В результате, было бы гораздо труднее определить, все ли клиенты воспользовались скидками.
Бухгалтер использует счет «Скидки с закупок», чтобы определить стоимость приобретенных товаров в течение периода. Тем не менее, опубликованные финансовые отчеты обычно не включают подобные расчеты, поскольку необходимы они только для менеджеров.
Техника управления наличными деньгами. Большинство компаний устанавливает систему, позволяющую производить оплату счетов в пределах дисконтного периода и, таким образом, гарантирующую получение скидок. Кроме того, подобная техника управления обеспечивает оплату счета-фактуры только в последний день действия скидки. Данная техника эффективна, поскольку позволяет достигнуть каждую из вышеназванных целей. Каждый счет регистрируется таким образом, что он автоматически производится к оплате в последний день дисконтного периода. Например, простая ручная система использует 31 папку: одну для каждого дня в месяце. После того, как счет зарегистрирован в журнале, он помещается в папку, соответствующую последнему дню его дисконтного периода. Таким образом, если последний день действия скидки – 12 ноября, то счет помещают в папку с номером 12. Затем данный счет и другие счета в папке оплачивают 12 ноября. Компьютеризированные системы могут достигнуть того же самого результата при использовании кода, который идентифицирует последнюю дату действия скидки. Когда наступает указанная дата, компьютер автоматически обеспечивает напоминание об оплате счета.
Торговые скидки. Скидки при оплате наличными представляют собой реальное снижение первоначальной договорной цены товара. Таким образом, они отличаются от торговых скидок, предоставляемых продавцами в процессе ведения переговоров о величине отпускной цены. Торговые скидки представляют собой снижение процента от прейскурантных цен на товары. Поскольку прейскурантная цена является лишь первым этапом