Перевод английских текстов различной тематики
Возврат закупок и скидки с цены. Отдельные товары, полученные от поставщиков, могут оказаться неприемлемыми для покупателей, и по этой причине подлежат возврату. В других случаях, покупатель может сохранить у себя данный приобретенный товар при условии, что продавец представит ему скидку с цены закупки.
Даже при условии, что продавец соглашается на возврат товаров или предоставляет скидку с закупок неприемлемых товаров для покупателя, последний в любом случае несет издержки при их получении, осмотре, идентификации, и возможно возврате. Информация о наличие подобных затрат сообщается менеджеру в виде записи стоимости возвращенных товаров или скидок с цены на специальном счете «Возврат закупок и скидки с цены». Например, представленный ниже приходно-кассовый ордер на 14 ноября отражает возврат дефектных товаров за возмещение в размере $265 от первоначальной цены закупки:
Ноябрь 14 Кредиторская задолженность………………265.00
Возврат закупок и скидки с цены 265.00
Возвращенные дефектные товары
Как было указано выше, бухгалтер использует баланс счета «Возврат закупок и скидки с цены» для расчета чистой стоимости приобретенных товаров за отчетный период. Тем не менее, опубликованные финансовые отчеты обычно не включают подобные расчеты, поскольку они необходимы только для менеджеров.
Скидки и возвращенные товары. Если часть отгруженных товаров возвращена в течение дисконтного периода, покупатель может получить скидку только на оставшуюся стоимость. Например, предположим, что компания Meg's Mart может получить скидку при оплате наличными в 2% на общую стоимость товара $5,000. Двумя днями позже, компания до оплаты счета-фактуры возвращает товары на стоимость $800. После оплаты суммы в $4,200 в течение дисконтного периода, компания Meg's Mart может получить скидку в 2% только на указанную сумму. Таким образом, полученная скидка составляет $84 (2% x $4,200).
Затраты на транспортировку. В зависимости от условий договора с поставщиками, компания может нести ответственность по оплате стоимости транспортировки приобретенных товаров до места назначения. Поскольку данные затраты связаны с доведением товара до конечного потребителя, согласно общепринятым принципам бухгалтерского учета, они должны быть включены в стоимость приобретенных товаров.
Затраты на транспортировку могли быть записаны по дебету счета «Закупки». Тем не менее, более полная информация о данных издержках представлена по дебету специального дополнительного счета «Затраты на транспортировку». С целью определения общей стоимости приобретенных товаров, бухгалтер складывает суммы по данному счету с чистой ценой закупки.
Ниже представлена запись, отражающая затраты на транспортировку в размере $75:
Ноябрь 24 Затраты на транспортировку.………………… 75.00
Денежные средства………………..……… 75.00
Произведенные затраты на
транспортировку приобретенных товаров
Поскольку подробная информация о затратах на транспортировку необходима только для менеджеров, она редко публикуется в финансовых отчетах, предназначенных для внешних пользователей.
Затраты, связанные с транспортировкой приобретенных товаров до склада, учитываются отдельно от затрат по доставке товара до покупателя. Затраты на отгрузку поступающих товаров включаются в стоимость проданных товаров, тогда как затраты на погрузку отправляемых товаров отражаются как расходы на продажу.
 РИСУНОК
3
Определение
ответственности
и возможного
риска при
транспортировке
товара
ФОБ Место отправления
Покупатель принимает право собственности, когда товары переправляют с места отправления; покупатель несет ответственность за погрузку и сталкивается с риском потери при транзите.
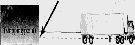






ФОБ Место назначения
Покупатель принимает право собственности, когда товары достигают места назначения; продавец несет ответственность за погрузку и сталкивается с риском потери при транзите.

Определение ответственности и возможного риска при транспортировке товара.
При планировании торговой сделки покупатель и продавец должны установить, какая из сторон будет нести ответственность по оплате затрат на транспортировку, и какая примет на себя риск потери при транзите.
Главная проблема, которую предстоит решить, - определение пункта передачи права собственности от покупателя к продавцу. Место передачи называют пункт ФОБ, что является аббревиатурой фразы свободный на борту. Значение других пунктов ФОБ поясняется на рисунке 3.
ФОБ – место отправления (другое название ФОБ – фабрика) означает, что покупатель принимает право собственности на предприятии продавца. В результате, покупатель несет ответственность за погрузку и сталкивается с риском потери или убытка при транспортировке товаров. Кроме того, транзитные товары являются частью запасов покупателя, поскольку оплачены им.
С другой стороны, соглашение ФОБ – место назначения означает передачу права собственности на предприятии покупателя. В таком случае, продавец несет ответственность за погрузку и несет риск потери или убытка при транспортировке товаров. Кроме того, продавец не делает запись о полученном доходе до того, пока товары не будут доставлены до места назначения, поскольку сделка будет завершена только в указанный момент.
Дебетовый и кредитовый меморандумы
Покупатели и продавцы часто вынуждены следить за циркулирующими между ними потоками. Например, приобретенные товары могут не соответствовать спецификации, могут быть получены либо незаказанные товары, либо в больших или меньших количествах, чем было указано в счете, и могут быть допущены иные ошибки при заполнении счетов.
В некоторых случаях первоначальный баланс может быть скорректирован покупателем без каких-либо переговоров. Например, продавец может допустить ошибку при заполнении счета-фактуры. В этом случае, если ошибку обнаруживает компания-покупатель, она может самостоятельно урегулировать сделку и уведомить продавца, посылав последнему дебетовый или кредитовый меморандум. Дебетовый меморандум является деловым документом, который уведомляет получателя, что отправитель отразил по дебету дебиторскую или кредиторскую задолженность. Таким образом, обеспечивается уведомление с указанием сумм и пояснений к ним, подобное следующему «Мы дебетуем ваш счет». С другой стороны, кредитовый меморандум уведомляет получателя о том, что отправитель отразил по кредиту дебиторскую или кредиторскую задолженность. Рассмотрите рисунок 4, который отображает две ситуации, регулируемые данными документами.
РИСУНОК 4
Применение дебетового и кредитового меморандумов
Ситуация — покупатель находит ошибку в счете-фактуре продавца в виде излишней суммы, подлежащей уплате в размере $100

Кредитует дебиторскую задолженность Кредитует дебиторскую в сумме $250 и посылает задолженность дебетовый меморандум в сумме $100
Ситуация — продавец соглашается выплатить покупателю скидку в размере $250 за покупку дефектных товаров
Дебетует кредиторскую Кредитует дебиторскую задолженность
задолженность в сумме $250 и посылает
в сумме $250 кредитовый меморандум
Дебетовый меморандум составляется в том случае, если покупатель первоначально делает запись в счете-фактуре о кредиторской задолженности, а позже обнаруживает ошибку продавца в виде излишней суммы, подлежащей к оплате в размере $100. Покупатель корректирует данную сумму и формально уведомляет продавца о допущенной ошибке, посылая дебетовый меморандум, подобное следующему «Мы дебетовали ваш счет в сумме $100 по причине допущенной ошибки». Кроме того, предоставляется дополнительная информация о дате счета-фактуры и причинах допущенных ошибок. Покупатель посылает дебетовый меморандум, поскольку требуется уменьшить кредиторскую задолженность. Задолженность покупателя по оплате отражается по кредиту счета «Закупки».
При получении копии дебетового меморандума продавец делает запись по кредиту об уменьшении дебиторской задолженности покупателя. Данная сумма отражается и по дебету счета «Продажи». В подобных случаях компании не используют специальные счета, поскольку имеются корректирующие записи о допущенных ошибках.
В других случаях корректировка сумм может быть сделана только после переговоров между покупателем и продавцом. Например, покупатель утверждает, что некоторые товары не соответствуют стандартам. В подобной ситуации размер скидки, которую предоставит продавец покупателю, может быть определен только после совместных переговоров. Предположим, что покупатель принимает партию товара и отражает запись сделки по дебету счета «Закупки» и по кредиту счета «Кредиторская задолженность». Позже покупатель обнаруживает, что некоторые товары испорчены, и их продажа возможна только по значительно сниженным ценам. В подобной ситуации после кратких телефонных переговоров продавец соглашается предоставить скидку с цены в размере $250.
Продавец отражает предоставленную скидку по дебету специального счета «Возврат товаров и скидки с цены» и по кредиту счета «Дебиторская задолженность». Затем, продавец формально уведомляет покупателя о скидке, посылая ему кредитовый меморандум. В данном случае используется кредитовый меморандум, поскольку имеет место быть уменьшение задолженности покупателя. Получение кредитового меморандума покупатель отражает по дебету счета «Кредиторская задолженность» и по кредиту счета «Возврат закупок и сидки с цены». Необходимая для менеджеров обеих компаний информация о предоставленных скидках отражается на специальном счете.
Потери товаров
Торговые компании несут убытки разного характера, включая кражи товаров в магазинах и порчу товаров на складах или прилавках. Такие убытки называют потерями.
Несмотря на то, что непрерывные системы учета запасов контролируют движение товаров как внутри компании, так и за ее пределами, они не способны отследить убытки, связанные с кражей в магазине или воровством служащих. Тем не менее, данные системы позволяют бухгалтеру оценить потери, сравнив фактическое количество товаров с зафиксированным в учетных документах.
Поскольку периодические системы учета запасов не определяют количество товаров, имеющихся в наличии, они не могут обеспечить прямые меры управления потерями. Фактически, они могут определить только стоимость имеющихся в наличии товаров и стоимость товаров на складе. Количество выбывших товаров включает стоимость проданных, украденных и испорченных товаров. Например, предположим, что из магазина было украдено товаров на сумму $500. Поскольку количество данных товаров не было определено фактически, количество оставшихся товаров будет меньше, чем должно было быть. В конечном итоге, сумма $500 включается в стоимость проданных товаров.
Альтернативные способы определения дохода
В рамках общепринятых принципов ведения бухгалтерского учета компании имеют возможность выбора способов составления финансовых отчетов. Фактически, как показывает практика, используются разные способы определения дохода. Данный раздел главы описывает несколько возможных вариантов, которые компания Meg’s Mart может использовать для определения своего дохода.
РИСУНОК 5
Классифицированное определение дохода для внутреннего использования
Компания MEG'S MART
Определение дохода на 31 декабря, 19Х2
Продажи. $321,000
За вычетом: Возврат товаров и скидки с цены $ 2,000
Скидки с продаж ….... . . ….... 4,300 6,300
Чистый объем продаж $314,700
Затраты на продажу товаров:
Запасы, на 31 декабря, 19Х1. . $ 19,000
Закупки $235,800
За вычетом: Возврат закупок и скидки с цены $1,500
Скидки с закупок 4,200 5,700
Чистые закупки $230,100
Затраты на транспортировку включительно 2,300
Стоимость купленных товаров 232,400
Стоимость товаров, предназначенных для продажи $251,400
Запасы, на 31 декабря, 19Х2. ……………… 21,000
Стоимость проданных товаров 230,400
Валовая прибыль от продаж . $ 84,300
Операционные расходы:
Расходы на продажу:
Амортизация, оборудование в запасах …. $ 3,000
Расходы на оплату труда работникам в сфере продаж 18,500
Арендная плата, торговый зал . 8,100
Расходы по складским поставкам 1,200
Расходы на рекламу 2,700
Итого расходов на продажу $ 33,500
Общие и административные расходы
Амортизация, офисное оборудование … $ 700
Расходы на оплату труда работникам офиса 25,300
Расходы на страхование 600
Арендная плата, офисное помещение 900
Расходы по офисным поставкам 1,800
Итого общих и административных расходов . . 29,300
Итого операционных расходов 62,800
Чистый доход $ 21,500
На рисунке 5 представлено классифицированное определение дохода, предназначенное только для менеджеров данной компании по причине секретности содержащейся информации. Статьи «Продажи» и «Затраты на продажу товаров» ранее уже были приведены в данной главе. Валовая прибыль от продаж составляет разницу между чистым объемом продаж и затратами на продажу товаров.
Кроме того, стоит обратить внимание, что статья «Операционные расходы» подразделяет расходы на две категории. Статья «Расходы на продажу» включает затраты на продвижение товаров с помощью выставок и рекламы, затраты на продажу и доставку товара клиенту. Статья «Общие и административные расходы» связана с поддержкой бизнеса и включает затраты при ведении бухгалтерского учета, при управлении трудовыми ресурсами и при осуществлении финансового менеджмента.
Некоторые расходы могут быть распределены между несколькими статьями затрат, поскольку связаны с ними. Например, как показывает рисунок 5, в компании Meg’s Mart арендная плата за офисное помещение в размере $9,000 относится к двум категориям. К статье «Расходы на продажу» была отнесена сумма в $8,100, что составляет 90% от общей арендной платы, а к статье «Общие и административные расходы» - сумма в $900, что составляет соответственно 10%. Распределение затрат должно отразить экономические отношения между пропорционально распределенными стоимостью и видом деятельности. Например, в данном случае распределение могло быть основано на относительной величине арендной платы.
РИСУНОК 6
Многоступенчатое определение дохода
Компания MEG'S MART
Определение дохода на 31 декабря, 19Х2
Чистый объем продаж………………………………………$314,700
Затраты на продажу товаров ……………………… 230,400
Валовая прибыль от продаж……………………… $ 84,300
Операционные расходы:
Расходы на продажу:
Амортизация, оборудование в запасах………………….$3,000
Расходы на оплату труда работникам в сфере продаж ….. 18,500
Арендная плата, торговый зал………………………… 8,100
Расходы по складским поставкам……………………… 1,200
Расходы на рекламу………………………………………. 2,700
Итого расходов на продажу……………………… $33,500
Общие и административные расходы:
Амортизация, офисное оборудование………………… $700
Расходы на оплату труда работникам офиса ..……………25,300
Расходы на страхование………………………………… 600
Арендная плата, офисное помещение ………………… 900
Расходы по офисным поставкам………………………… 1,800
Итого общих и административных расходов…… 29,300
Итого операционных расходов……………… 62,800
Чистый доход…………………………………… $ 21,500
На рисунке 6 представлен способ многоступенчатого определения дохода, который целесообразно использовать при составлении внешних отчетов. Единственное различие между данным способом и способом, показанным на рисунке 5, состоит в том, что в последнем учитывается детальное определение чистого объема продаж и затрат на продажу товаров. Представленный способ называют многоступенчатым, поскольку он показывает несколько промежуточных действий при исчислении продаж и чистого дохода.
На рисунке 7 показан одноступенчатый способ определения дохода компании Meg’s Mart. Данный способ является наиболее простым и включает только одно промежуточное действие при исчислении операционных расходов.
РИСУНОК 7 Одноступенчатое определение дохода
Компания MEG'S MART
Определение дохода на 31 декабря, 19Х2
Чистый объем продаж…………………………………………..$314,700
Затраты на продажу товаров…………….…………………… $ 230,400
Расходы на продажу………………………………… 33,500
Общие и административные расходы………………… 29,300
Итого операционных расходов…..……… 293,200
Чистый доход.……………………………………… $ 21,500
На практике компании используют комбинации способов, включающие особенности как многоступенчатого, так и одноступенчатого определения дохода.
Закрытие счетов торговых компаний
Для того чтобы понять, каким образом информация поступает через систему бухгалтерского учета в финансовые отчеты, необходимо рассмотреть процесс закрытия временных счетов торговых компаний. Данный процесс представлен на рисунке 8 с использованием скорректированного тройного баланса компании Meg’s Mart. Кроме того, по счету бухгалтер знает, что стоимость запасов на конец периода составляет $21,000.
РИСУНОК 8
Скорректированный тройной баланс компании
Meg’s Mart на 31 декабря 19Х2 года
Денежные средства. $ 8,200
Дебиторская задолженность 11,200
Запасы 19,000
Офисные поставки 550
Складские поставки 250
Страховые взносы 300
Офисное оборудование 4,200
Начисленная амортизация, офисное оборудование…. $1,400
Оборудование в запасах 30,000
Начисленная амортизация, оборудование в запасах……6,000
Кредиторская задолженность 16,000
Затраты на оплату труда 800
Компания Meg Harlowe, капитал 34,000
Компания Meg Harlowe, изъятия 4,000
Продажи 321,000
Возврат товаров и скидки с цены 2,000
Скидки с продаж 4,300
Закупки 235,800
Возврат закупок и скидки с цены 1,500
Скидки с закупок 4,200
Затраты на транспортировку включительно 2,300
Амортизация, оборудование в запасах 3,000
Амортизация, офисное оборудование 700
Расходы на оплату труда работникам офиса 25,300
Расходы на оплату труда работникам в сфере продаж 18,500
Расходы на страхование 600
Арендная плата, офисное помещение 900
Арендная плата, торговый зал ……… 8,100
Расходы по офисным поставкам 1,800
Расходы по складским поставкам 1,200
Расходы на рекламу 2,700
 Итог $384,900
$384,900
Тройной баланс включает следующие специальные счета, используемые в торговой деятельности компаний: «Запасы», «Продажи», «Возврат товаров и скидки с цены», «Скидки с продаж», «Закупки», «Возврат закупок и скидки с цены», «Скидки с закупок», и «Затраты на транспортировку включительно». Их использование в бухгалтерской книге отличает процедуру закрытия счетов от способов, описанных в четвертой главе. Тем не менее, данный процесс все еще состоит из четырех шагов.
Шаг 1 – Запись стоимости оборудования на конец периода и закрытие временных счетов, имеющих кредитовое сальдо
Первый шаг преследует достижение двух целей: во-первых, стоимость оборудования на конец периода в $21,000 записывается на счет «Запасы». Во-вторых, закрываются временные счета, имеющие кредитовое сальдо, включая счет «Продажи» и два специальных счета, открываемые к счету «Закупки». Первым подлежит закрытию следующий счет компании Meg’s Mart:
Декабрь 31 Запасы……………….………… 21,000.00
Продажи ……………….. 321,000.00
Возврат закупок и скидки и цены…… 1,500.00
Скидки с закупок ………………. 4,200.00
Итого дохода ………………. 347,700.00
Закрытие временные счета, имеющих
кредитовое сальдо и сделать запись
о наличии оборудования на конец периода
Осуществление данной операции связано с образованием нулевых сальдо трех временных счетах, которые имели кредитовое сальдо в скорректированном тройном балансе. При этом временно происходит увеличение сальдо счета «Запасы» до $40,000. Однако следующий шаг вновь уменьшает баланс данного счета.
Шаг 2 – Списание оборудования на начало периода закрытие временных счетов, имеющих дебетовое сальдо
Второй шаг преследует достижение двух целей: во-первых, стоимость оборудование на начало периода списывается со счета «Запасы». Во-вторых, закрываются временные счета, имеющие дебетовое сальдо, включая расходные счета, два специальных счета, открываемые к счету «Продажи», счет «Закупки» и счет «Затраты на транспортировку включительно». Вторым подлежит закрытию следующий счет компании Meg’s Mart:
Декабрь 31 Итого дохода …………………326,200.00
Запасы………………..……………………… 19,000.00
Возврат продаж и скидки с цены…………. 2,000.00
Скидки с продаж ……………………… ,300.00
Закупки ……………………… 235,800.00
Затраты на транспортировку включительно 2,300.00
Амортизация, оборудование в запасах….. 3,000.00
Амортизация, офисное оборудование…. 700.00
Расходы на оплату труда работникам офиса 25,300.00
Расходы на оплату труда работников в сфере
продаж…………. ……………………. 18,500.00
Расходы на страхование…………………… 600.00
Арендная плата, офисное помещение…… 900.00
Арендная плата, торговый зал……………. 8,100.00
Расходы по офисным поставкам.………… 1,800.00
Расходы по складским поставкам……… 1,200.00
Расходы на рекламу 2,700.00
Закрытие временных счетов, имеющих
дебетовое сальдо и списание оборудование
на начало периода
Осуществление данной операции связано с уменьшением сальдо счета «Запасы» на сумму $21,000, которая была зарегистрирована на счете по состоянию на 31 декабря 19Х2 года. При этом происходит образование нулевых сальдо на четырнадцать временных счетах, которые ранее имели дебетовое сальдо.
Счет «Запасы» показывает, каким