Перевод английских текстов различной тематики
|
Запасы Сч. №. 119 |
|||||
|
Дата |
Операции по закрытию счетов |
Дебит |
Кредит |
Сальдо |
|
| 19X1 | |||||
| Дек. | 31 | Сальдо на конец 19X1 | 19,000.00 | ||
| 19X2 | |||||
| Дек. | 31 | Первая операция | 21,000.00 | 40,000.00 | |
| 31 | Вторая операция (Сальдо на конец 19X2) | 19,000.00 | 21,000.00 | ||
Как было упомянуто выше, сальдо данного счета составит сумму в $21,000 до тех пор, пока в 19Х3 году счета не будут закрыты.
Шаг 3 – Списание суммы со счета «Доходы» на счет «Собственный капитал»
Третья операция по закрытию счетов в торговой компании и компании сферы услуг идентичны. Примечательно, что в результате данной операции закрывается счет «Доходы», и одновременно увеличивается сальдо счета «Собственный капитал». Третьим подлежит закрытию следующий счет компании Meg’s Mart:
Дек. 31 Доходы…………………………………21,500.00
Компания Meg Harlowe, капитал…… 21,500.00
Закрыть счет «Доходы»
Полученная в результате данной операции сумма эквивалентна сумме чистого дохода.
Шаг 4 – Списание суммы со счета «Изъятия» на счет «Собственный капитал»
Четвертая операция по закрытию счетов в торговой компании и компании сферы услуг идентичны. Примечательно, что в результате данной операции закрывается счет «Изъятия», и одновременно уменьшается сальдо счета «Собственный капитал», что показано в бухгалтерском балансе. Четвертым подлежит закрытию следующий счет компании Meg’s Mart:
Дек 1 Компания Meg Harlowe, капитал………………..4,000.00
Компания Meg Harlowe, изъятия…………. 4,000.00
Закрыть счет «Изъятия»
После совершения данных действий все временные счета закрываются, и после этого в 19X3 году на них могут быть отражены другие операции. Кроме того, счет «Собственный капитал» полностью обновляется, чтобы отражать события 19X2 года.
Оборотная ведомость торговой компании
На рисунке 9 представлен образец оборотной ведомости, которую может составить бухгалтер компании Meg’s Mart в процессе разработки финансовых отчетов за 19Х2 год. Существует два различия оборотной ведомости, включающей 10 столбцов, которая подробно описана в четвертой главе, от представленной ниже.
РИСУНОК 9
Оборотная ведомость компании Meg’s Mart на 31 декабря 19Х2 года
| № |
Счет |
Нескорректированный тройной баланс |
Поправки |
Определение дохода |
Определение изменений в стоимости акций и в бухгалтерском балансе |
||||
|
Д |
К |
Д |
К |
Д |
К |
Д |
К |
||
| 101 | Денежные средства | 8,200 | 8,200 | ||||||
| 106 | Дебиторская задолженность | 11,200 | 11,200 | ||||||
|
119 |
Запасы |
19,200 |
19,200 |
21,000 |
21,000 |
||||
| 124 | Офисные поставки | 2,350 | (с) 1,800 | 550 | |||||
| 125 | Складские поставки | 1,450 | (b) 1,200 | 250 | |||||
| 128 | Страховые взносы | 900 | (a) 600 | 300 | |||||
| 163 | Офисное оборудование | 4,200 | 4,200 | ||||||
| 164 | Начисление амортизации, офис | 700 | (e) 700 | 1,400 | |||||
| 165 | Оборудование в запасах | 30,000 | 30,000 | ||||||
| 166 | Начисление амортизации, склад | 3,000 | (d) 3,000 | 6,000 | |||||
| 201 | Кредиторская задолженность | 16,000 | 16,000 | ||||||
| 209 | Salaries payable | (f) 800 | 800 | ||||||
| 301 | Компания Meg Harlowe, капитал | 34,000 | 34,000 | ||||||
| 302 | Компания Meg Harlowe, изъятия | 4,000 | 4,000 | ||||||
| 413 | Продажи | 321,000 | 321,000 | ||||||
| 414 | Возврат продаж и скидки с цены | 2,000 | 2,000 | ||||||
| 415 | Скидки с продаж | 4,300 | 4,300 | ||||||
| 505 | Закупки | 235,800 | 235,800 | ||||||
| 506 | Возврат закупок и скидки с цены | 1,500 | 1,500 | ||||||
| 507 | Скидки с закупок | 4,200 | 4,200 | ||||||
| 508 | Транспортировка | 2,300 | 2,300 | ||||||
| 612 | Амортизация, склад | (d) 3,000 | 3,000 | ||||||
| 613 | Амортизация, офис | (e) 700 | 700 | ||||||
| 620 | Затраты на оплату труда работникам офиса | 25,000 | (f) 300 | 25,300 | |||||
| 621 | Затраты на оплату труда работникам в сфере продаж | 18,000 | (f) 500 | 18,500 | |||||
| 637 | Расходы на страхование | (a) 600 | 600 | ||||||
| 641 | Арендная плата, офис | 900 | 900 | ||||||
| 642 | Арендная плата, торговля | 8,100 | 8,100 | ||||||
| 650 | Расходы по офисным поставкам | (c) 1,800 | 1,800 | ||||||
| 651 | Расходы по складским поставкам | (b) 1,200 | 1,200 | ||||||
| 655 | Расходы на рекламу | 2,700 | 2,700 | ||||||
| Итого | 380,400 | 380,400 | 8,100 | 8,100 | 326,200 | 347,700 | 79,700 | 58,200 | |
| Чистый доход | 21,500 | 21,500 | |||||||
| Итого | 347,700 | 347,700 | 79,700 | 79,700 | |||||
Первое отличие заключается в удалении скорректированных столбцов тройного баланса. Данное упрощение никак не связано с тем, что компания Meg’s Mart функционирует в сфере розничного товарооборота. Использование данного формата направлено на упрощение работы с оборотной ведомостью путем уменьшения ее размера. Уменьшение числа столбцов приводит бухгалтера к необходимости расчета поправок в балансе, а затем их включения в финансовый отчет.
Второе отличие проявляется в расчетах по строке счета «Запасы» (выделено жирным шрифтом). Нескорректированный тройной баланс включает стоимость оборудования на начало периода в сумме $19,000. Данная величина записана по дебету в столбце «Определение дохода». Затем, стоимость оборудования на конец периода отражается по кредиту в столбце «Определение дохода» и по дебету в столбце «Бухгалтерский баланс». Данное действие позволяет включить в чистый доход стоимость проданных товаров, в то время как скорректированный баланс на конец периода включается в бухгалтерский баланс.
Поправки в оборотной ведомости отражают следующие экономические действия:
(a) Осуществление страховых взносов в сумме $600.
(b) Осуществление поставок оборудования на сумму $1,200.
(c) Осуществление офисных поставок на сумму $1,800.
(d) Амортизация оборудования на складах на сумму $3,000.
(e) Амортизация офисного оборудования на сумму $3,000.
(f) Увеличение сумм невыплаченной заработной платы работникам офиса до $300, и работникам в сфере продаж – до $500.
При включении скорректированных сумм в финансовый отчет бухгалтер может использовать данную информацию в целях разработки документов компании.
Способ осуществления корректирующих операций путем отражения изменений по счету «Запасы»
Ранее описанный способ осуществления операций в конце периода путем отражения изменений по счету «Запасы» широко применяется на практике. Тем не менее, данный метод является не единственным в бухгалтерии, который может быть применен в конце года. Другой возможный способ заключается в отражении двух корректирующих операций до того, как заключительный данные будут готовы. Поскольку данные записи являются зафиксированными, первые две заключительные операции не будут вносить изменений в счете «Запасы». Рассмотренный способ осуществления корректирующих операций является предпочтительным для некоторых бухгалтеров. Он также применяется при компьютеризированных системах учета, в которых заключительные записи осуществляются только по временным счетам.
Корректирующие операции
Согласно данному методу, в компании Meg’s Mart списывается начальное сальдо счета «Запасы» путем внесения корректирующей записи на конец 19Х2 года:
Дек. 31 Итого доходов……………………19,000.00
Запасы…………………………… 19,000.00
Списание начального сальдо
счета «Запасы»
Вторая операция корректирует сальдо на конец периода счета «Запасы»:
Дек. 31 Запасы………………… ……………. 21,000.00
Итого доходов… …….…………. 21,000.00
Включение скорректированного
конечного сальдо счета «Запасы»
После завершения данной операции, дебетовое сальдо счета «Запасы» составляет $21,000. Кроме того, кредитовое сальдо по счету «Итого доходов» составляет $2,000.
Заключительные записи
При использовании двух корректирующих записей, заключительные записи не отражаются на счете «Запасы». Таким образом, при применении способа отражения корректирующих записей в компании Meg’s Mart используются следующие две заключительные записи в 19Х2 году:
Дек. 31 Продажи ……………… 321,000.00
Возврат закупок и скидки с цены .. 1,000.00
Скидки с закупок ……… 4,200.00
Итого доходов ……… 326,700.00
Закрытие временных счетов,
имеющих кредитовое сальдо
Дек. 31 Итого доходов …………………… 307,200.00
Возврат продаж и скидки с цены……….. 2,000.00
Скидки с продаж …………………. 4,300.00
Закупки …………………. 235,800.00
Затраты на транспортировку включительно 2,300.00
Амортизация, оборудование в запасах 3,000.00
Амортизация, офисное оборудование 700.00
Расходы на оплату труда работникам офиса 25,300.00
Расходы на оплату труда работникам в сфере продаж……
… 18,500.00
Расходы на страхование ………………… 600.00
Арендная плата, офисное помещение….. 900.00
Арендная плата, торговый зал..… 8,100.00
Расходы по офисным поставкам…… 1,800.00
Расходы по складским поставкам……… 1,200.00
Расходы на рекламу ……………….. 2,700.00
Закрытие временных счетов, имеющих
дебетовое сальдо
Третья и четвертая записи аналогичны предыдущим, хотя сумма, отраженная по дебету счета «Итого доходов» рассчитывается, исходя из четырех предыдущих записей:
Дек. 31 Итого доходов …………………………..21,500.00
Компания Meg Harlowe, капитал…… 21,500.00
Закрытие счета «Итого доходов».
Компания Meg Harlowe,капитал…………… 4,000.00
Компания Meg Harlowe, изъятия 4,000.00
Закрытие счета «Изъятия»
Способ осуществления корректирующих операций и оборотная ведомость. При использовании бухгалтером способа осуществления корректирующих записей с целью внесения изменений по счету «Запасы» две поправки включаются в оборотную ведомость, здесь же отражается строка счета «Итого доходов». Данная операция наглядно не представлена.
Использование информации – Коэффициент быстрой ликвидности
Согласно данной главе, текущие активы компании могут включать товарные запасы. Таким образом, становится понятно, что основная часть оборотных средств компании не может быть использована для немедленного погашения существующих обязательств. В действительности, запасы должны быть реализованы, а дебиторская задолженность должна поступить до получения наличных денег. В результате, текущие активы не всегда могут не обеспечить платежеспособность компании.
Учитывая рассмотренные ограничения, пользователи финансовых отчетов часто рассчитывают коэффициент быстрой ликвидности с целью оценки способности компании погасить свои текущие обязательства за счет оборотных активов. Коэффициент быстрой ликвидности подобен коэффициенту текущей ликвидности, но в тоже время отличается от него, поскольку его расчет ориентирован на перспективу развития компании.
Коэффициент быстрой ликвидности рассчитывается аналогично коэффициенту текущей ликвидности за исключением того, что в него не включаются запасы и расходы будущих периодов. Последние не учитываются при расчете, поскольку характеризуются низкой степенью ликвидности. Оставшиеся текущие активы (денежные средства, краткосрочные финансовые вложения, дебиторская задолженность) называют быстрореализуемыми активами компании. Формула для расчета коэффициента быстрой ликвидности представлена ниже:

Расчет коэффициента быстрой ликвидности компании Meg’s Mart выглядит следующим образом:
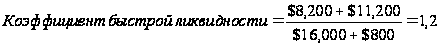
Коэффициент текущей ликвидности (отношение текущих активов к текущим обязательствам) компании Meg’s Mart при расчете показывает следующее значение:
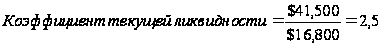
Отличие между двумя данными коэффициентами показывает, каким образом запасы компании и расходы будущих периодов влияют на способность компании погасить краткосрочные обязательства за счет имеющихся ресурсов.
Как показывают приближенные расчеты, при величине коэффициента быстрой ликвидности, равной 1, в ближайшем будущем вероятность банкротства для компании очень мала. Тем не менее, при величине данного показателя меньше 1, компания может избежать кризиса ликвидности при условии привлечения требуемых денежных средств от продаж и кредиторской задолженности не позднее, чем через год. С другой стороны, при величине коэффициента больше 1, кризис ликвидности может быть скрыт, при условии поступления дебиторской задолженности в конце года, а оплаты по документам в настоящий момент времени. Представленные возможности помогают выявить наиболее сильные и слабые стороны в деятельности компании, поскольку расчет только коэффициента ликвидности оказывается недостаточным. Тем не менее, данные действия позволяют аналитикам определить те сферы деятельности компании, которые требуют наибольшего внимания.
Part 2.
Возвращение к основам
По словам Тима Хинди, в менее благополучные годы менеджерам не стоит забывать о лучших качествах человека.
Поскольку в кризисных ситуациях проявляются лидеры, Америка сильно обязана им. Экономический спад, начавшийся в марте прошлого года, и террористические нападения 11 сентября 2001 года оставили незабываемый след в истории. В такие периоды люди реагируют по-разному: некоторые чрезмерно нерешительны, в то время как другие действуют с излишней поспешностью. Такое поведение, преумноженное во много раз в пределах огромных корпораций, может оказаться катастрофическим. Поэтому во время кризисных явлений наличие нужных людей в нужном месте становится жизненно важным. В годы экономического подъема ошибки не столь заметны, в то время как при спаде эффективное управление является вопросом благополучия.
По словам Дейва Юнга, главы офиса Бостонской Консалтинговой фирмы, для многих компаний спад окажется благодеянием. «Это означает, что ценность на рынке капитала приобретает не ‘иррациональное изобилие товара’ или лидирующие позиции в секторе, а успешный менеджмент». Но что в таких условиях является эффективным управлением? Естественно, оно не возникает внезапно. Компании, характеризующиеся успешным менеджментом в настоящий момент, развивали его и в годы подъема, что являлось достаточно необходимым; различие состоит лишь в том, что реализовать эффективное управление сейчас сложнее по причине жесткого экономического климата.
Согласно данному исследованию, сущность эффективного управления базируется на трех лучших качествах человека, о которых часто забывают в периоды экономического подъема. Как минимум, хороший менеджер должен обладать следующими качествами:
честность;
бережливость;
подготовленность.
Для многих менеджеров подобные критерии могут звучать забавно, но на практике они являются достаточно весомыми.
Важные качества менеджера
Конечно, честность заключается не только в соблюдении законодательства. Большинство менеджеров следуют законам, поскольку боятся огласки. Для законопослушного большинства огласка является средством от самообольщения. Поэтому требуется установка систем, в которых вознаграждение не зависит от количества выявленных или преувеличенных нарушений.
Прежде всего, честность менеджера состоит в следовании интересам компании и направлении своих усилий для ее дальнейшего развития. Уоррен Баффетт, председатель компании Berkshire Hathaway и один из наиболее успешных имиджмейкеров в американских деловых кругах за последние 20 лет, писал в одном из его знаменитых ежегодных писем акционерам: « Мы не хотим увеличивать стоимость акций Berkshire…мы стремимся покупать или продавать их в соответствии с внутренними ценностями компании». Менеджерам же стоит определить, каковы ‘внутренние ценности компании’. Данное правило необходимо применить к инвестиционным банкирам, аналитикам, консультантам и всем тем, кто занимает лидирующие позиции в бизнесе.
Аналогично, бережливость означает не только снижение расходов в периоды спада. Речь идет об умеренном использовании имеющихся ресурсов в течение всего периода деятельности компании, что должно выражаться в постоянном поиске новых путей снижения издержек и создании условий, при которых чрезмерные расходы недопустимы независимо от ситуации на рынке. Крайности, к которым прибегают менеджеры компании Wal-Mart –(экономят на постели в командировках или уносят бесплатные ручки с конференций) могут оказаться непродуктивными. Но длительный успех многих бизнесменов, таких как Эндрю Карнеги и Дж.П.Моргана в 1900-е годы, а также Уоррена Ваффетта в настоящее время, был основан на бережливости, граничащей со скупостью.
Преимущества и недостатки полной долларизации
С тех пор как почти тридцать лет тому назад прекратила свое действие Бреттонвудская система фиксированных валютных курсов, перед странами еще острее встала старая дилемма создания работоспособных валютных механизмов, а диапазон возможных средств значительно расширился.
С возросшей интеграцией мировой торговли и рынков капитала стало труднее принимать решения о выборе надлежащей валютной системы. Возникли новые проблемы, которые требуют новых ответов на вопрос о том, какой валютный режим наиболее полно соответствует задачам развития каждой конкретной страны. Новейшим решением служит полная долларизация, при которой страна официально отказывается от своей валюты и принимает более устойчивую валюту другого государства — чаще всего доллар США — в качестве своего законного платежного средства.
С точки зрения любой страны со свободно конвертируемой валютой полная долларизация может представляться более радикальным шагом, чем он есть на самом деле: использование доллара США или какой-либо другой ведущей валюты уже стало достаточно распространенным явлением в большинстве развивающихся стран, особенно в области финансовых контрактов (см. вставку 1, «Что такое долларизация»).
Вставка 1. Что такое долларизация?
В настоящей брошюре основное внимание уделяется полной долларизации, при которой какая-либо страна официально принимает валюту другой страны для целей совершения всех финансовых операций, за исключением, возможно, обращения монет. При рассмотрении возможности выбора данного валютного режима необходимо учитывать два момента:
Термин «долларизация» упрощенно означает использование каким-либо государством любой иностранной валюты. Поднимаемые вопросы столь же актуальны для других стран региона, использующих, например, южноафриканский рэнд, и они будут в одинаковой мере затрагивать любую другую страну, скажем, страны Восточной Европы, которые изучают возможность принятия впоследствии евро.
Большинство развивающихся стран — равно как стран с переходной экономикой, которые только вводят рыночные механизмы,— уже имеют определенную ограниченную неофициальную долларизацию. Резиденты этих стран в той или иной мере уже держат иностранную валюту или имеют вклады в иностранной валюте в отечественных банках. В странах с высокой инфляцией доллар или иная твердая валюта уже могут широко применяться в повседневных сделках наряду с национальной валютой.
Такая неофициальная долларизация возникла в результате экономической нестабильности и высокой инфляции, а также стремления резидентов диверсифицировать и защитить свои активы от угрозы, которую им несет обесценение их собственной валюты. Целесообразно различать две причины спроса на активы в иностранной валюте: валютное замещение и замещение активов.
В случае валютного замещения иностранные активы используются в качестве денег, главным образом как средство платежа и учетная единица, что обычно имеет место в условиях сильной инфляции или гиперинфляции, когда высокая стоимость использования национальной валюты для совершения сделок побуждает население искать альтернативные варианты. После того как будет допущено применение иностранной валюты для совершения сделок, быстро отказаться от нее может не удаться. Следует отметить, что в последние годы в некоторых странах Латинской Америки и Азии долларизация продолжала усиливаться и даже ускоряться, несмотря на успешно проведенную стабилизацию.
Замещение активов связано с аспектами риска и прибыли по внутренним и иностранным активам. Исторически активы, выраженные в иностранной валюте, служили средством защиты от макроэкономических рисков, связанных, например, во многих развивающихся странах с нестабильностью цен и продолжительным застоем. Даже в условиях текущей стабильности активы, выраженные в иностранной валюте, могут служить этой цели, если резиденты полагают, что существует даже минимальная угроза возобновления инфляции.
Существует важное различие между неофициальной и полной долларизацией, вследствие которого на переходном этапе могут возникать проблемы для правительств, рассматривающих возможность такой меры. При полной долларизации все государственные и частные долги должны быть выражены в долларах, и поэтому как государственные, так и частные счета, должны быть переведены в доллары. Для этого страна должна определить курс, по которому старые долги, контракты и финансовые активы будут пересчитаны в доллары.
Наконец, стабильность за счет долларизации сама по себе является относительной, учитывая, что курс доллара США — или любой другой твердой валюты, которую решает использовать страна, — будет колебаться по отношению к другим широко обращающимся валютам. В постбреттонвудский период такие колебания иногда были значительными.
Вопрос валютной привязки
Могут ли данные преимущества компенсировать стране издержки, связанные с отказом от собственной валюты? Ответ на этот вопрос представляется сложным и, в конечном итоге, зависит от конкретных условий в каждой стране. Однако все большее число стран начинает серьезно рассматривать возможность полной долларизации, сталкиваясь с изменениями, происходящими в мировой экономике, особенно в течение последних 20 лет.
В 80-е годы, охарактеризовавшиеся проблемами инфляции, в центре внимания многих дискуссий по вопросу о надлежащем валютном режиме для развивающихся стран находилась роль валютных «привязок ». Страны обычно располагают широким выбором возможностей, включая привязку национальной валюты к корзине других валют (например, валют своих торговых партнеров), определенную индексацию национальной валюты по темпам инфляции внутри страны и даже формирование групп стран, как это сделали многие франкоговорящие африканские страны, создав валютные союзы с привязкой к французскому франку.
В 90-е годы глобальная инфляция сократилась, а мобильность капитала и масштабы потоков капитала резко возросли. В то время как страны приветствовали приток инвестиций, они столкнулись с новой угрозой, поскольку участились и усилились спекулятивные атаки на валюты, которые рынки капитала считали незащищенными от девальвации.
Обычно жертвы таких валютных кризисов имели режим определенной валютной привязки. Следовательно, стало складываться мнение, что в мире высокой мобильности капитала валютная привязка может сама по себе вызывать спекулятивные атаки и только крайние средства, такие как режим свободного плавания или валютного управления, являются жизнеспособными. Режим валютного управления, при котором национальная валюта полностью обеспечивается международными резервами, является самой сильной формой валютной привязки.
Сторонники полной долларизации критикуют оба этих варианта. Режим свободного плавания, как они утверждают, не является жизнеспособным для многих развивающихся стран, поскольку они рискуют столкнуться с чрезмерными колебаниями валютного курса. До сих пор только самые крупные развивающиеся страны с относительно развитыми финансовыми системами, такие как Корея, Бразилия и Мексика, пытались применить свободное плавание. Хотя опыт ограничен, эти эксперименты до сих пор работали без особых нарушений.
Тем временем системы валютного управления подвергались дорогостоящим спекулятивным атакам. Аргентина и Гонконг (САР)1, успешно применяя режим валютного управления, в последние годы, тем не менее, испытали резкое повышение процентных ставок и спад в экономике под воздействием спекулятивных атак, которые распространялись на них из других стран.
Привлекательные стороны долларизации
В этих условиях в 1999 году бывший в то время президентом Аргентины Карлос Менем предложил принять доллар США в качестве окончательного решения давних проблем с выбором правильной денежно-кредитной и валютной политики. В январе 2000 года Эквадор, находясь в состоянии глубокого экономического и политического кризиса, принял доллар США в качестве своего законного платежного средства.
Видные экономисты стали утверждать, что по сути всем развивающимся странам следует долларизироваться, и даже некоторым промышленно развитым странам было настоятельно рекомендовано рассмотреть такую возможность. Отчасти руководствуясь примером европейских стран, которые отказываются от своих валют в пользу евро, некоторые предлагали, чтобы и Канада, по мере развития Североамериканского соглашения о свободной торговле (НАФТА), приняла доллар США.
Сопоставление всех преимуществ и недостатков полной долларизации осложняется почти полным отсутствием исторического опыта. Панама — единственная достаточно крупная страна, имеющая определенную историю использования иностранной валюты (доллара США) в качестве законного платежного средства, — но ее размеры относительно невелики, и, кроме того, она имеет тесные исторические, политические и экономические связи с Соединенными Штатами. И даже если бы мы могли проанализировать опыт большего числа стран, он должен был бы охватывать более длительные периоды времени, чем это обычно необходимо для оценки различных вариантов денежно-кредитной и валютной политики. Это объясняется тем, что долларизация будет носить почти перманентный характер, а некоторые выгоды могут быть достигнуты только в долгосрочной перспективе.
В настоящем анализе полная долларизация сопоставляется с ближайшим к ней режимом валютного управления. При этом будут отражены основные последствия долларизации и то, как они отличаются от последствий просто очень жесткой валютной привязки. Кроме того, если издержки и выгоды валютного управления оказываются, по крайней мере, эквивалентными долларизации, то валютное управление будет проще и предпочтительней для страны, стремящейся к режиму жесткой валютной привязки.
Различия между валютным управлением и долларизацией немногочисленны, но имеют большое значение. Главная отличительная особенность долларизации заключается в том, что она носит перманентный или почти перманентный характер. Отказаться от долларизации значительно труднее, чем изменить или отменить режим валютного управления. Действительно, наибольшие предположительные выгоды от долларизации обусловлены тем доверием, которое проявляется к ней именно в силу того, что долларизация практически необратима. В то же время для некоторых стран необратимость долларизации в определенных условиях может привести к весьма существенным издержкам.
Государство, идущее на полную долларизацию, теряет эмиссионный доход (см. вставку 2, «Что такое эмиссионный доход?»), но этого не происходит в стране, имеющей механизм валютного управления. В то же время при долларизации страна полностью устраняет риск обесценения валюты и получает иностранные займы под более низкий процент.
В нижеследующем анализе эти вопросы будут рассмотрены более подробно. Определение суммы потенциальных сбережений от более низких процентных ставок оказалось более сложным делом, чем вначале представлялось, но издержки от утраты эмиссионного дохода поддаются грубому подсчету. Важные последствия для экономической стабильности и глобальной финансовой интеграции не поддаются никакому количественному определению. Отказ от какой-либо возможности девальвации валюты оборачивается высокими издержками для одних стран, но пренебрежительно малыми издержками в случае других. И во всех случаях необходимо учитывать умаление роли национальных органов как кредитора последней инстанции и поддержки банковской системы.
Так является ли долларизация более эффективным валютным режимом, особенно для развивающихся стран? В случае каждой страны ответ, в конечном итоге, зависит от ее особых условий, но более тщательное рассмотрение всех преимуществ и недостатков долларизации позволяет выделить некоторое общие принципы.
Вставка 2.Что такое эмиссионный доход?
Древняя концепция эмиссионного дохода как прибыли государства от выпуска монет, стоимость чеканки которых меньше их номинальной стоимости, по сути применима и к бумажным деньгам: если абстрагироваться от небольших затрат на печатание бумажных денег, то эмиссионный доход просто равен увеличению массы национальной валюты.
Валюту иначе можно назвать беспроцентным долговым инструментом, который органы денежно-кредитного регулирования выпускают для получения дохода. Кроме того, банковские нормативные резервы могут также быть беспроцентными (или проценты по ним могут выплачиваться по ставкам значительно ниже рыночных) и, следовательно, служить элементом эмиссионного дохода. Таким образом, годовой объем эмиссионного дохода часто измеряют как увеличение денежной массы (сумма валюты плюс банковские резервы).
В качестве противовеса выпуску валюты центральный банк приобретает активы, по которым уже выплачиваются проценты, такие как резервы в иностранной валюте, государственные ценные бумаги и ссуды частным банкам. При системе валютного управления, например, центральный банк обязан приобретать иностранные резервы в сумме, равной объему выпуска национальной валюты. В результате выпуска беспроцентных долговых инструментов (валюты) и владения активами, по которым выплачиваются проценты (иностранные резервы и т.д.), центральный банк получает валовую прибыль, которая в центральных банках часто также именуется эмиссионным доходом.
Премия за риск
Непосредственная выгода от устранения риска девальвации заключается в сокращении премии за риск по иностранным займам страны и получении более низких процентных ставок для правительства и частных инвесторов. Более низкие процентные ставки и б ольшая стабильность международных потоков капитала позволяют сократить стоимость обслуживания государственного долга и способствуют более высоким инвестициям и экономическому росту.
Масштабы этой потенциальной выгоды трудно измерить. Об этом наглядно свидетельствует пример Аргентины, имеющей в настоящее время режим валютного управления, при котором курс песо фиксирован в отношении один к одному к доллару США. В этой стране сохраняются более высокие процентные ставки для займов в песо в сравнении с займами в долларах США, что