Окремі випадки задач оптимального стохастичного керування
 і
 ,
тобто
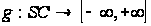 ,
 ;
скаляр
 додатний.
За цих умов
відображення
 задовольняє
припущенню
монотонності.
Якщо функція
 дорівнює нулю,
тобто
 ,
 ,
то відповідна
 -крокова
задача оптимізації
(1) набуває вигляду:
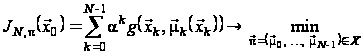 , (2)
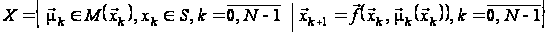 .
(3)
Ця задача є задачею детермінованого оптимального керування зі скінченним горизонтом. Задача з нескінченним горизонтом має наступний вигляд:
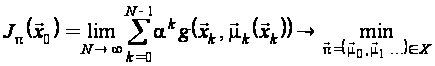 , (4)
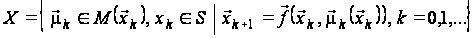 . (5)
Границя в (4) існує, якщо має місце хоча б одна з наступних умов:
 ,
,
 ;
 ,
,
;
 ,
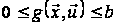 ,
,
і деякого
 .
У задачі
(4) – (5) може бути
уведене додаткове
обмеження на
стан системи
 ,
 .
У такому разі,
якщо
 ,
позначатимемо
 .
3. Оптимальне стохастичне керування: зліченний простір збурень
Розглянемо
відображення
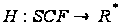 ,
що задане формулою
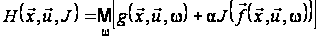 , (6)
за таких припущень:
параметр
 приймає значення
зі зліченної
множини
 з заданим розподілом
ймовірностей
 ,
що залежать
від
 і
 ;
функції
 і
 відображають
множину
 відповідно
в множини
і
,
тобто
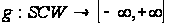 ,
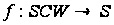 ;
скаляр
додатний.
Якщо
 ,
 ,
– елементи
множини
,
 – довільний
розподіл ймовірностей
на
,
а
 – деяка функція,
то математичне
сподівання
визначається
за формулою
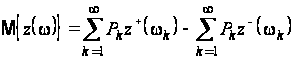 ,
де
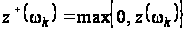 ,
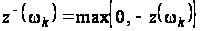 ,
.
Оскільки
 ,
то математичне
сподівання
 визначене для
будь-якої функції
і будь-якого
розподілу
ймовірностей
 на множині
.
Зокрема,
якщо
 ,
 ,…
– розподіл
ймовірностей
на множині
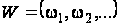 ,
то формулу (6)
можна переписати
так:
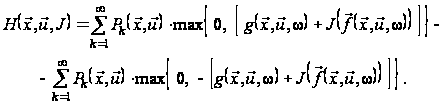
При використанні
цього співвідношення
треба пам’ятати,
що для двох
функцій
 ,
 рівність
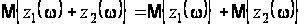 має місце, якщо
виконується
хоча б одна з
трьох умов:
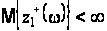 та
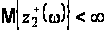 ;
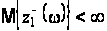 та
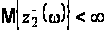 ;
та
.
Відображення
задовольняє
припущенню
монотонності.
Якщо функція
– тотожний
нуль, тобто
,
,
то за умови
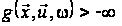 ,
 ,
функцію витрат
за
кроків можна
подати у вигляді:
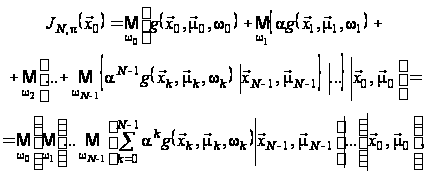 (7)
де
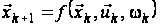 ,
 .
Ця
умова означає,
що математичне
сподівання
обчислюється
послідовно
по всіх випадкових
величинах
 .
При
цьому зміна
порядку операцій
додавання і
узяття математичного
сподівання
припустима,
тому що
,
,
і для довільних
простору з
мірою
 ,
вимірної функції
 і числа
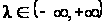 має місце рівність
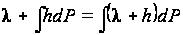 .
Якщо виконується одна з двох нерівностей
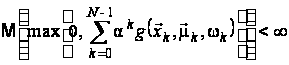 або
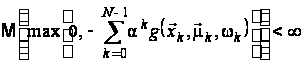 ,
то функцію
витрат за
кроків
 можна записати
у вигляді:
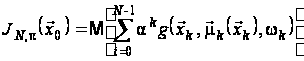 ,
де математичне
сподівання
обчислюється
на добутку мір
на
 ,
а стани
 ,
 ,
виражаються
через
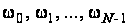 за допомогою
рівняння
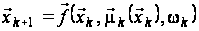 .
Якщо функція
 допускає подання
у такому вигляді
для будь-якого
початкового
стану
 та будь-якої
стратегії
 ,
то
-крокова
задача може
бути сформульована
так:
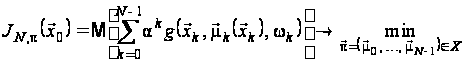 , (8)
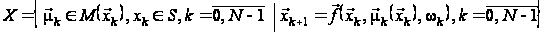 .
(9)
Відповідна задача з нескінченним горизонтом формулюється так:
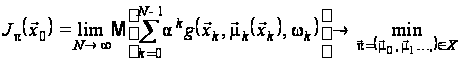 , (10)
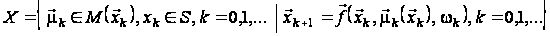 .
(11)
Границя в (10) існує при виконанні будь-якої з трьох наступних умов:
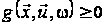 ,
,
,
 ;
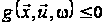 ,
,
,
;
,
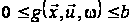 ,
,
,
і деякого
.
Математичне
сподівання
визначається
і як звичайний
інтеграл, і як
зовнішній
інтеграл з
 -алгеброю
в множині
,
що складається
із всіх підмножин
,
в залежності
від вимірності
або невимірності
функцій.
Для багатьох
практичних
задач виконується
припущення
про зліченність
множини
.
Якщо ж множина
незліченна,
то справа
ускладнюється
необхідністю
обчислення
математичного
сподівання
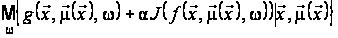
для будь-якої
функції
 .
Подолання цих
труднощів і
пов’язане з
використанням
зовнішнього
інтеграла.