Анализ существующих технологий производства мясорастительных консервов
М= n Пр Тэф , где
n- количество ведущего оборудования;
Пр- производительность оборудования;
Тэф- эффективный фонд времени работы оборудования.
При непрерывном режиме работы Тэф=365 –Дпразд-Двых-Дрем-Дто, где
Дпразд-количество праздничных дней в году;
Двых-количество выходных дней в году;
Дрем- количество дней простоя оборудования в ремонте в году;
Дто- количество дней простоя оборудования по техническим причинам в году.
тогда, Тэф=(365-92-8-11-15)*24=5736 час.
М= 2,5*5736*1= 14340 т/год
Калькуляция себестоимости 1 т продукции
Расчет затрат на сырье и основные материалы
|
Наименование сырья |
Расход сырья на 1 кг продукции, кг |
Цена 1 кг сырья, руб. |
Стоимость 1 кг продукции, руб. | |
| Печень | 0,4 | 35,0 | 14,0 | |
| Лук | 0,031 | 4,00 | 0,124 | |
| Сливочное масло | 0,3 | 25,00 | 7,50 | |
| Соль поваренная | 0,013 | 3,00 | 0,039 | |
| Перец черный молотый | 0,003 | 200,00 | 0,60 | |
| Перец душистый молотый | 0,003 | 200,00 | 0,60 | |
| Нутовый компонент | 0,25 | 7,00 | 1,75 | |
| Итого стоимость сырья |
С нутовым компонентом |
Без нутового компонента | ||
| 24,61 | 31,61 | |||
Расчет затрат на энергию на технологические цели
Годовые затраты на энергоресурсы составили 3655 тыс.руб., при стоимости 1 кВт-2,8 руб.
2.3. Затраты на заработную плату
Определим годовой фонд основной заработной платы по формуле:
ЗП = ТС • ТЭФ.РАБ ·n, тыс. руб/год
где ТС - часовая тарифная ставка, руб/час;
Тэф.раб. - эффективный годовой фонд времени работы одного рабочего, часов/год;
n - количество рабочих.
Эффективный годовой фонд времени работы одного рабочего будет равен:
ТЭФ.РАБ = 239 • 12 = 2868 часов/год
Тарифная ставка равна ТС = 30 руб/час, на линии работают 7 человек.
Вычислим годовой фонд основной заработной платы.
ЗП = ТС-ТЭФ.РАБ·n= 30 · 2868· 7 = 603 тыс.руб/год,
Дополнительная заработная плата составляет 10% от основной.
Вычислим годовой фонд дополнительной заработной платы.
ЗП доп =0,1·ЗП= 0.1·200760 = 60,3 тыс. руб/год
Единый социальный налог составляет 26% от общей заработной платы. Вычислим его:
ЕСН = 0,26*(ЗПдоп +ЗП)=0,26* (603 +60,3) = 172 тыс. руб/год
Расчет расходов на содержание и ремонт оборудования, амортизационные отчисления.
Стоимость линии составляет 2500 тыс.руб.,тогда амортизационные отчисления (при норме амортизации 10%) составит 250 тыс.руб., а расходы на ремонт и содержание оборудования (при норме 9%) составит 225 тыс.руб.
Расчет себестоимости продукции по статьям калькуляции, тыс.руб.
|
Наименование статей затрат |
Затраты ,тыс.руб. | |
| На единицу продукции | На весь объем | |
| Сырье и основные материалы | 24,61 | 120411,24 |
| Энергия на технологические цели | 0,365 | 70866 |
| Основная заработная плата | 0,055 | 838,2 |
| Дополнительная заработная плата | 0,007 | 106,68 |
|
Единый социальный налог ( 26% ) |
0,016 | 243,84 |
| Расходы на содержание и ремонт оборудования | 0,031 | 472,44 |
| Цеховые расходы | 0,038 | 579,12 |
| Цеховая себестоимость | 8,513 | 129738,12 |
| Производственные расходы | 0,05 | 762 |
| Производственная себестоимость | 8,563 | 130500,12 |
| Коммерческие расходы | 0,056 | 853,44 |
| Полная себестоимость | 8,619 | 131353,56 |
1. Расчет показателей экономической эффективности
3.1 Оптовая цена единицы продукции=Себестоимость единицы продукции+наценка(15%);
Оптовая цена предприятия= Оптовая цена единицы продукции*Производственная мощность предприятия;
3.2 Отпускная цена единицы продукции= Оптовая цена единицы продукции+НДС(10%)
Отпускная цена предприятия= Отпускная цена единицы продукции* Производственная мощность предприятия;
3.3 Прибыль единицы продукции= Выручка от реализации продукции в оптовых ценах - Себестоимость единицы продукции;
Годовая прибыль предприятия= Прибыль единицы продукции*Производственная мощность предприятия;
3.4 Срок окупаемости= капитальные вложения/ годовая прибыль предприятия
Срок окупаемости:
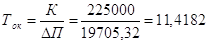 в течение года.
| Наименование показателей | Значение,тыс.руб. |
| Оптовая цена единицы продукции | 9,912 |
| Оптовая цена предприятия | 151056,594 |
| Отпускная цена единицы продукции | 10,9032 |
| Отпускная цена предприятия | 166164,768 |
| Годовая прибыль предприятия | 19705,32 |
| Срок окупаемости | В течение года |
Данные расчеты технико-экономических показателей доказывают экономическую эффективность разрабатываемого проекта. Необходимо отметить, что не только оптовая цена единицы продукции икры кабачковой с добавкой нутовой муки меньше по сравнению с традиционной рецептурой, но также хочется заметить ее полезность, возрастает содержание белка, что не мало важно в настоящее время.
Основные технико-экономические показатели
| Наименование показателей | Значения | |
| Годовая производственная мощность, т/год | 15240 |
|
| Капитальные затраты, тыс. руб. | 225 | |
| Полная себестоимость единицы продукции, тыс. руб. | 8,619 |
|
| Отпускная цена единицы продукции, тыс.руб. | 10,90 |
|
| Годовая прибыль предприятия, тыс.руб. | 19705,32 |
|
| Срок окупаемости | В течение года |
|
Список использованной литературы
1. Хвыля С. И., Густова Т. В., Крылова В. Б.//Особенности структурообразования мясорастительных паштетов.// Мясная индустрия. 2003, № 4, с. 21-22. Рус; рез. англ., нем.
2. //Гороховый белок в мясной промышленности.// Мясная технология 2003, № 10, с. 5. Рус.
3. Аникеева Н. В., Антипова Л. В //Применение нута в производстве колбасных изделий.// (Волгоградский филиал московского университета потребительской кооперации). Пищевая промышленность (Москва). 2003, № 2, с. 66. Рус; рез. англ.
4. Kassama L. S., Ngadi M. O., Raghavan G. S. V.//Структурные свойства мясных котлет, содержащих соевый белок.// Structural and instrumental textural properties of meat patties containing soy protein. (Department of Agricultural and Biosystems Engineering, McGill University, Macdonald Campus, Ste-Anne-de-Bellevue, Quebec, Canada). Int. J. Food Prop. 2003. 6, № 3, c. 519-529. Библ. 25.