Кафе с организацией семейного отдыха в одном из муниципальных районов города Москвы на 90 посадочных мест
- организацией хранения, выдачи, стирки, химической чистки, сушки, обеспыливания, обезжиривания и ремонта специальной одежды, специальной обуви и других средств индивидуальной и коллективной защиты;
- санитарно - гигиеническим состоянием производственных и вспомогательных помещений;
- организацией рабочих мест в соответствии с требованиями охраны труда;
- своевременным и правильным предоставлением работникам компенсаций за тяжелую работу и работу с вредными или опасными условиями труда, бесплатной выдачей лечебно - профилактического питания, молока и других равноценных пищевых продуктов;
- использованием труда женщин и лиц моложе 18 лет в соответствии с законодательством.
5.5 Безопасность жизнедеятельности
Типовые правила пожарной безопасности
Настоящие правила обязательны для всех предприятий торговли, расположенных на территории РФ, независимо от их ведомственной принадлежности.
Каждый работающий на предприятии торговли, независимо от занимаемой должности обязан знать и строго соблюдать установленные правила пожарной безопасности.
Ответственность за пожарную безопасность предприятия торговли возлагается персонально на руководителей этими объектами.
Руководители предприятий торговли, а также должностные лица,
ответственные за пожарную безопасность складских помещений и зданий обязаны:
Знать и точно выполнять правила пожарной безопасности и осуществлять контроль за их выполнением;
Следить за строгим соблюдением установленного противопожарного режима лицами, работающими на объекте, а также посетителями торговых учреждений и предприятий;
Не допускать к работе лиц не прошедших инструктажа о соблюдении мер пожарной безопасности;
Обеспечить исправное содержание и постоянную готовность к действию имеющихся средств пожаротушения, а также средств пожарной связи;
При возникновении пожара по прибытии пожарной команды принимать меры к его ликвидации;
Следить за исправностью приборов отопления, электроустановок и электропроводки, принимать меры к устранению нарушений, которые могут привести к возникновению пожара.
Все рабочие и служащие должны быть проинструктированы о соблюдении мер пожарной безопасности, ознакомлены со способами вызова пожарной команды и должны уметь практически имеющиеся на объекте средства пожаротушения для ликвидации пожара.
Проведение противопожарного инструктажа рабочих и служащих возлагается на руководителей торговых предприятий, а также на должностных лиц, ответственных за пожарную безопасность помещений торговых учреждений.
Противопожарный инструктаж должен быть кратким, четким и должен ознакомить вновь поступающих рабочих и служащих.
По окончании рабочего дня руководители учреждений или ответственные за пожарную безопасность лица должны тщательно осмотреть закрываемое помещение и устранить все имеющиеся режимные нарушения.
Экономические расчеты
Для определения расчета прибыли и рентабельности кафе производим расчет годового товарооборота и всех издержек.
Квалифицированное ведение дают сегодня способствует эффективной реализации проекта. В каждом конкурентоспособном предприятии должна быть определена система планирования, включающая долгосрочные, среднесрочные и текущие планы. План предприятии общественного питания это прежде всего совокупность определенных экономических и информационных показателей, взаимосвязанных между собой.
Для управления производством нужно иметь полную и правдивую информацию о ходе производственного процесса, о ходе выполнения планов. Поэтому одной из функций управления производством является учёт. Он обеспечивает постоянный сбор, систематизацию и обобщение данных, необходимых для управления производством, контроль за ходом выполнения планов и производственных процессов.
Однако для управления производством нужно иметь представления не только о ходе выполнения плана, результатах хозяйственной деятельности, но и о тенденциях и характере происходящих изменений в экономике предприятий. Осмысление, понимание информации достигается с помощью экономического анализа.
На основе результатов анализа разрабатываются и обосновываются управленческие решения. Экономический анализ предшествует решениям и действиям, обеспечивает их и является основой научного управления производством, обеспечивает его объективность и эффективность. Таким образом, экономический анализ- это функция управления, которая обеспечивает научность принятия решений.
Кафе на 90 мест. Время работы с 10-00 до 22-00 часов, с пропускной способностью 1012.5 человек.
Товарная наценка составляет 150%.
Для
выявления
товарооборота
за день составляется
производственная
программа,
определяется
выпуск блюд
по количеству,
цене, товарной
наценке,
продажной цене.
Все данные
сводятся в
таблицу
Производственная программа для выявления товарооборота
|
Наименование блюд |
Количество Блюд, шт. |
Цена, руб. |
Торговая наценка, % |
Товарооборот по себестоимости |
Продажная цена, руб |
Выручка ,руб. |
|
Судак, запеченный в соусе с грибами |
40 |
150 |
150 |
6000 |
225 |
9000 |
|
Холодные блюда |
||||||
|
Рыба под майонезом |
25 |
30 |
150 |
750 |
45 |
1125 |
|
Ветчина с хреном |
25 |
30 |
150 |
750 |
45 |
1125 |
|
Сыр голландский |
25 |
15 |
150 |
375 |
22,5 |
562,5 |
|
Салат из свежих огурцов и помидоров |
37 |
15 |
150 |
555 |
22,5 |
562,5 |
|
|
Салат «Весна» |
25 |
20 |
150 |
500 |
30 |
7500 |
|
|
Винегрет овощной |
12 |
15 |
150 |
180 |
22,5 |
270 |
|
|
Салат мясной |
25 |
15 |
150 |
375 |
22,5 |
562,5 |
|
|
Сметана |
25 |
10 |
150 |
250 |
15 |
375 |
|
|
Творог со сметаной и с сахаром |
25 |
25 |
150 |
625 |
37,5 |
937,5 |
|
|
Ацидофилин |
25 |
10 |
150 |
250 |
15 |
375 |
|
|
Первые блюда |
|||||||
|
Бульон из кур |
10 |
15 |
150 |
150 |
37,5 |
375 |
|
|
Солянка сборная мясная |
20 |
25 |
150 |
500 |
62,5 |
1250 |
|
|
Вторые блюда |
|||||||
|
Треска запеченная с яйцом |
70 |
40 |
150 |
2800 |
60 |
4200 |
|
|
Продолжение таблицы |
|||||||
|
Судак жареный во фритюре |
20 |
40 |
150 |
800 |
60 |
1200 |
|
|
Бифштекс рубленный |
40 |
30 |
150 |
1200 |
45 |
1800 |
|
|
Лангет |
40 |
38 |
150 |
1520 |
57 |
2280 |
|
|
Котлеты картофельные |
40 |
20 |
150 |
800 |
30 |
1200 |
|
|
Запеканка рисовая |
40 |
25 |
150 |
1000 |
37,5 |
1500 |
|
|
Омлет натуральный |
20 |
20 |
150 |
180 |
22,5 |
450 |
|
|
Пудинг творожный |
10 |
10 |
150 |
100 |
25 |
250 |
|
|
Сырники из творога |
20 |
15 |
150 |
300 |
37,5 |
750 |
|
|
Сладкие блюда |
|||||||
|
Кисель из клюквы |
22 |
15 |
150 |
330 |
37,5 |
825 |
|
|
Салат фруктовый |
40 |
8 |
150 |
320 |
20 |
800 |
|
Горячие напитки |
||||||
|
Чай с лимоном |
30 |
22 |
150 |
660 |
55 |
1650 |
|
Кофе с коньяком |
40 |
8 |
150 |
320 |
20 |
800 |
|
Какао |
30 |
25 |
150 |
750 |
62,5 |
1875 |
|
Холодные напитки |
||||||
|
Морс клюквенный |
30 |
8 |
150 |
240 |
20 |
600 |
|
Напиток лимонный |
50 |
10 |
150 |
500 |
25 |
1250 |
|
Коктейль молочный |
38 |
12 |
150 |
456 |
30 |
1140 |
|
Мучные кондитерские изделия |
75 |
15 |
150 |
1125 |
37,5 |
2812,5 |
|
Вино-водочная продукция |
20 |
100 |
110 |
2000 |
110 |
2200 |
|
Итого |
51602 |
|||||
Расчёт товарооборота
Средняя стоимость обеда с учётом покупных товаров 217,91 руб.
Дневной товарооборот составляет:
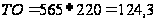 т.р.
Общий товарооборот за месяц составляет:
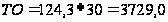 т.р.
Общий товарооборот за год составляет:
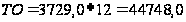 т.р.
Расчёт валового дохода
Расчёт дневного валового дохода:
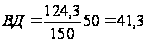 т.р.
Расчёт валового дохода за месяц:
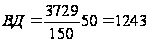 т.р.
Расчёт валового дохода за год и уровня валового дохода:
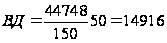 т.р.
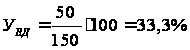
Исчисление затрат включаемые в издержки производства
Расчёт транспортных расходов
Сумма транспортных расходов определяется в соответствии с нормативами. Для кафе он составляет 1% от стоимости сырья.
Годовой расход на покупку сырья – 10243,44 т.р.
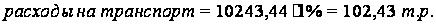
Расчёт расходов на содержание зданий, сооружений, помещений, оборудование инвентаря
1. Расчёт расходов на электроэнергию.
Расход в год составляет 210514,5 кВт.
Тарифная ставка за 1 кВт - 1 р.24 коп.
210514,5
 1,24
= 261,07 т.р.
2. Расчёт расходов, на водоснабжение.
Все данные сводятся в таблицу
|
Наименование услуг |
Годовой расход |
Цена, руб |
Стоимость воды, руб |
|
Холодная вода |
1075,24 |
20 |
21504,8 |
|
Горячая вода |
1150,71 |
24 |
27617,04 |
|
Канализация |
1892 |
18 |
34056 |
|
Итого |
83177,84 |
Итого сумма за водоснабжение 83,17 т.р.
Расчёт расходов на отопление.
Расчёт расходов на отопление производится нормативным методом, исходя из расхода тепла в Гкал и тарифа за 1 Гкал.
Расходы тепла на отопление кафе - 40,07 Гкал.
Тариф 1 Гкал = 436,02 руб.
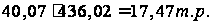
Расчёт расходов на проверку и клеймирование весоизмерительных приборов, водомеров и других измерительных приборов рассчитывается в процентном соотношении сырья - 2,5%.
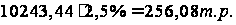
Расчёт расходов на содержание в чистоте помещений.
В состав расходов входит уборка помещений, примыкающих территорий, вывоз мусора. Расчёт производится укрупнено, в размере 0,06% от стоимости сырья.
Расходы на уборку территории
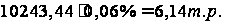 .
Охрана предприятия.
Предприятие сдается по охрану сторожевому стационарному посту на 12 часов.
Тариф за 1 час охраны составляет 30 руб. За 12 часов – 360 руб. За год 128,16 т.р.
Расходы на пожарную охрану берётся укрупнено в размере 10% от затрат на сторожевую охрану – 12,81 т.р.
Прочие расходы.
Расчет оплаты за налог за жилье.
Сумма определяется за 1м2 = 900 руб./м2
288м2900руб.
= 259,2 т.р.
259,2 т.р.
12
= 3110,4 т.р.
Расчёт расходов на ремонт основных фондов.
Сумма расходов на ремонт основных фондов определяется 1,4% от стоимости сырья.
10243,44
1,4%
= 143,4 т.р.
Расчёт расходов по комплексу обслуживания холодильных установок.
Расходы определяются в размере от стоимости сырья.
10243,44
0,7%
= 71,7 т.р.
Расчёт расходов на проведение развлекательных мероприятий. Расходы определяются в размере 1,5% от товарооборота.
44748,8
1,5%
= 671,22 т.р.
Расчёт затрат на оплату труда.
Для расчёта затрат составляется штатное расписание.
Количество основных рабочих берется из технологической части проекта. Все данные сводятся в таблицу
Штатное расписание
|
Наименование должности |
Численность человек |
Оклад |
Итого сумма зарплаты за год |
|
Директор |
1 |
10000 |
120000 |
|
Бухгалтер-кассир |
1 |
6000 |
72000 |
|
Зав. производством |
1 |
5000 |
60000 |
|
Администратор зала |
1 |
5000 |
60000 |
|
Повар VI разряда |
2 |
5000 |
120000 |
|
Повар V разряда |
4 |
4500 |
216000 |
|
Повар IV разряда |
2 |
4500 |
108000 |
|
Кондитер V разряда |
1 |
4600 |
55200 |
|
Кондитер IV разряда |
1 |
4500 |
54000 |
|
Официант IV разряда |
2 |
4600 |
110400 |
|
Официант III разряда |
2 |
4500 |
108000 |
|
Гардеробщик |
1 |
4500 |
54000 |
|
Мойщица столовой и кухонной посуды |
2 |
4500 |
108000 |
|
Уборщица помещений |
0,5 |
2250 |
27000 |
|
Грузчик экспедитор |
0,5 |
2250 |
27000 |
|
Итого |
22 |
1299600 |
Итого сумма средств на оплату труда 1 299,6 т.р. 7.3.3.5 Отчисление на единый социальный налог
ЕДС - 26% от оплаты труда.
1299,6
26%
= 337,897 т.р.
Расчёт амортизационных отчислений.
Все данные сводятся в таблицу
Расчет амортизационных отчислений
|
Наименование основных средств |
Количество |
Стоимость |
Итого |
|
Мясорубка TS-8 |
1 |
7000 |
7000 |
|
Шкаф холодильный ШХ-0,40МС |
2 |
20750 |
41500 |
|
Продолжение таблицы 5.7 |
|||
|
Холодильный шкаф ШХ-0,71 |
2 |
23450 |
46900 |
|
Стол производственный СПМ -1500 |
3 |
6800 |
20400 |
|
Стол производственный СП-1050 |
3 |
5000 |
15000 |
|
Стол производственный СПММ-1500 |
7 |
7500 |
52500 |
|
Ванна моечная ВСМ-1-0,7 |
3 |
4000 |
12000 |
|
Ванна моечная ВСМ-1-0,53 |
5 |
3500 |
17500 |
|
Ванна моечная ВСМ-2-1,01 |
1 |
8000 |
8000 |
|
Ванна моечная ВСМ-2-1,35 |
1 |
8200 |
8200 |
|
Ванна моечная ВСМ-2-0,53 |
1 |
7000 |
7000 |
|
Стеллаж передвижной СПП |
4 |
4000 |
16000 |
|
Раковина Р-1 |
5 |
1500 |
7500 |
|
Овощерезка CL-20 |
1 |
19000 |
19000 |
|
Картофелечистка Р-5 |
1 |
14600 |
14600 |
|
Плита электрическая ПЭ-0,51С |
1 |
19000 |
19000 |
|
Плита электрическая ПЭ-0,17СП |
1 |
18200 |
18200 |
|
Жарочный шкаф ШЖЭ-0,51 |
1 |
20450 |
20450 |
|
Сковорода электрическая СЭСМ-0,31 |
1 |
25205 |
25205 |
|
Фритюрница электрическая FORTUNE 3645-106 |
1 |
3500 |
3500 |
|
Кипятильник электрический КНЭ-25 |
1 |
5850 |
5850 |
|
Стол тепловой ТСДР 10/6 |
1 |
39000 |
39000 |
|
Стол охлаждаемый СО 1/0,31 |
1 |
24000 |
24000 |
|
Подтоварник металлический ПТ-1А |
3 |
1500 |
4500 |
|
Миксер планетарный КМ-800 |
1 |
18000 |
18000 |
|
Шкаф пекарный ЭШП -11 |
1 |
32400 |
32400 |
|
Тестораскаточная машина МРТ-60М |
1 |
94000 |
94000 |
|
Просеиватель «Каскад» |
1 |
14220 |
14220 |
|
Тестомесильная машина МТМ-65МТ |
1 |
83000 |
83000 |
|
Стеллаж кондитерский СКП |
1 |
6300 |
6300 |
|
Машина посудомоечная FI-30 |
1 |
53118 |
53118 |
|
Шкаф для хранения посуды ШП-2 |
1 |
3000 |
3000 |
|
Стеллаж для сушки тарелок СТП |
1 |
4000 |
4000 |
|
Стеллаж стационарный СПС-1 |
1 |
10000 |
10000 |
|
Камера холодильная КХ-4,5 |
1 |
125705 |
125705 |
|
Стол обеденный |
13 |
4000 |
52000 |
|
Стулья |
50 |
300 |
15000 |
|
Душевая кабинка |
1 |
27600 |
27600 |
|
Кухонный процессор R400P |
1 |
5000 |
5000 |
|
Коктейлевзбивалка МК-3 |
1 |
2500 |
2500 |
|
Слайсер 22CL |
1 |
9000 |
9000 |
|
Кофемашина ND60-9L |
1 |
2000 |
2000 |
|
Инвентарь |
1 |
300000 |
300000 |
|
Прочее |
200000 |
200000 |
|
|
Итого (т.р.) |
1509,648 |
||
Расчёт амортизационных отчислений
Расчёт расход на амортизационные отчисления берется 20% от стоимости основных средств.
1509,648
20%
= 301,93 т.р.
Расходы на рекламу.
Расчет расходов на рекламу определяется в размере 0,7% от величины товарооборота.
44748,0
0,7
% = 313,24 т. р.
Затраты по оплате процентов за пользование займами
Сумма займа 1000 т.р. полученную в банке сумму под 16%.
100016%
= 160 т.р.
Потери товаров и технологические отходы
Потери рассчитываем по нормативу от стоимости сырья в размере 0,06%.
.
Расчёт расходов по износу санитарной и специальной одежды, столового белья, посуды и других материалов для хозяйственных нужд
Расходы по износу этих материалов определяется по нормативу от стоимости сырья в размере 2,5%.
10243,44
2,5%
= 256,086 т.р.
Прочие расходы
Прочие расходы включают в себя затраты по уплате налогов, сборов в бюджет, производимых за счёт себестоимости. Также сюда включены затраты не вошедшие в предыдущие статьи (командировки, почтовые, канцелярские). Эти расходы принимаются по нормативу 2,5% к товарообороту
44748,0
2,5%
= 1118,7 т.р.
Издержки кафе
|
Наименование статей |
Сумма т.р. |
% к товарообороту |
|
транспортные расходы |
102,43 |
0,28 |
|
расчёт расходов на содержание зданий, сооружений, помещений оборудование инвентаря |
764,9 |
2,1 |
|
расход на аренду помещения |
3110,4 |
8,67 |
|
расчёт расходов на ремонт основных фондов |
143,4 |
0,4 |
|
расчёт расходов на проведение развлекательных мероприятий |
671,22 |
1,5 |
|
расчёт расходов по износу санитарной и спец.одежды, столового белья, посуды |
256,086 |
0,7 |
|
расчёт расходов по комплексу обслуживания холодильных установок |
71,7 |
0,2 |
|
расчёт затрат на оплату труда |
1299, 6 |
2,3 |
|
отчисление на единый социальный налог |
337,897 |
0,6 |
|
амортизация основных средств |
301,93 |
0,84 |
|
расходы на рекламу |
313,24 |
0,7 |
|
затраты по оплате процентов за пользование займами |
160,0 |
0,44 |
|
потери товаров и технологические отходы |
6,14 |
0,017 |
|
прочие расходы |
1118,7 |
2,5 |
|
Итого издержек |
8657,643 |
21,3 |
|
Товарооборот |
44748,0 |
100 |
Расчёт прибыли и рентабельности
Прибыль – это конечный результат деятельности предприятия. Прибыль имеет несколько видов. Прибыль от реализации продукции – это разница, между валовым доходом (ВД) и сумма издержек производства и обращения (И) и рассчитывается по формуле:
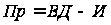
 т.р.
Налог на прибыль составляет 24%
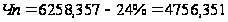
Чистая прибыль остаётся в распоряжении предприятия и распределяется в резервный фонд, потребления в основном на выплату премий персоналу, а часть остаётся нераспределённой и идёт на погашение долгов, образовавшихся во время строительства.
Определение уровня рентабельности
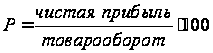
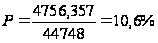
Расчет потребности в оборотных средствах
Расчет суммы оборотных средств, вложенных в запасы сырья и остатки денежных средств, производится по формуле
 (7.28)
где, Зн – сумма норматива запаса;
ТО – объем товарооборота в год;
n – норма запаса в днях оборота.
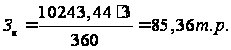
Сумма норматива запаса по денежным средствам составит 78,57т.р.
Сумма норматива запаса по прочим активам составит 40,152 т.р.
Определение срока окупаемости
Срок окупаемости вложений характеризует период времени, в течении которого капитальные вложения могут быть возмещены за счёт полученной прибыли. Он определяется отношением величины капитальных вложений к чистой прибыли.
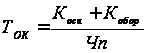 (7.29)
где, Косн – капиталовложения в основные фонды;
Кобор – капиталовложения в оборотные средства;
Чп – чистая прибыль, остающаяся в распоряжении предприятия.
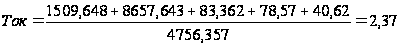 лет
Основные технико-экономические показатели
|
Наименование показателей |
Показатели |
|
Выручка от реализации, т.р. |
44748,0 |
|
Валовый доход, т.р. |
14916,6 |
|
Издержки обращения производства, т.р. |
8657,643 |
|
Прибыль от реализации продукции, т.р. |
6258,357 |
|
Чистая прибыль, т.р. |
4756,351 |
|
Среднесписочная численность работников, чел. |
22 |
|
Среднемесячная заработная плата, р./чел |
4922,7 |
|
Уровень рентабельности % |
10,6 |
|
Капитальные вложения, т.р. |
1509,648 |
|
Срок окупаемости, год |
2,37 |
Финансовый план проектируемого предприятия
|
Доходы тыс. руб. |
Расходы тыс. руб. |
||
|
Прибыль |
6258,357 |
Налог на прибыль |
1502,06 |
|
Амортизационный фонд |
301,93 |
Налог на имущество |
33,21 |
|
Постоянная кредиторская задолженность |
237,29 |
Капитальное вложение |
301,93 |
|
Недостаток оборотных средств |
204,084 |
||
|
Кредиты |
1000 |
Приобретение основных фондов |
1000 |
|
Нераспределенная прибыль в том числе: фонд потребления 60% резервный фонд 40% |
4756,357 2853, 814 1902, 543 |
||
Заключение
Кафе с организацией семейного отдыха рассчитано на 90 мест. Имеет большую пропускную способность, что позволяет обеспечить широким ассортиментом блюд жителей города. Предприятия с полным циклом производства, работает на сырье и полуфабрикатах.
В настоящее время бизнес сферы общественного питания развивается достаточно высокими темпами (более 10% в год в целом по РФ). Кафе, как одно из направлений этого бизнеса, пользуются популярностью, т.к. представляют собой не только предприятия общественного питания, но и места для индивидуального и коллективного отдыха.
Главной целью проектируемого предприятия является создание эффективного бизнеса в сфере общественного питания в городе Москва. Анализ экономических показателей хозяйственной деятельности предприятия позволяет сделать вывод, что эта цель достигнута.
Основными преимуществами проектируемого кафе являются: предоставление основных и дополнительных услуг питания с высоким уровнем качества; расположение предприятия в центре города; широкий ассортимент товаров; предложение сопутствующих услуг.
В данной работе обоснована экономическая эффективность создания в городе Москва предприятия общественного питания, предоставляющего услуги питания высокого качества, сориентированное на население с доходами на уровне среднего и ниже среднего.
В работе представлена общая характеристика предприятия и проекта, анализ рынка и план маркетинга, произведены технологические, технико-экономические расчеты, разработан план кафе.
Список использованной литературы
1. Закон РФ «О защите прав потребителей» от 07.02.1992 №2300-1., (ред. от 23.07.2008)
2. Национальный стандарт РФ ГОСТ Р 50762-2007 "Услуги общественного питания. Классификация предприятий общественного питания" (утв. приказом Федерального агентства по техническому регулированию и метрологии от 27 декабря 2007 г. N 475-ст)
3. Национальный стандарт РФ ГОСТ Р 50763-2007 "Услуги общественного питания. Продукция общественного питания, реализуемая населению. Общие технические условия" (утв. приказом Федерального агентства по техническому регулированию и метрологии от 27 декабря 2007 г. N 474-ст)
4. Санитарно-эпидемиологические правила СП 2.3.6.1079-01 "Санитарно-эпидемиологические требования к организациям общественного питания, изготовлению и оборотоспособности в них пищевых продуктов и продовольственного сырья" (утв. Главным государственным санитарным врачом Российской Федерации 6 ноября 2001г.)(с изменениями от 1 апреля 2003 г., 3 мая 2007 г.)
5.Правила оказания услуг общественного питания (утв. постановлением Правительства РФ от 15 августа 1997 г. N 1036) (с изменениями от 21 мая 2001 г., 10 мая 2007 г.)
6. Приказ Минторга РСФСР от 25 июня 1982 г. N 176 "О введении в действие Номенклатуры типов магазинов и общедоступных прещгаятий общественного питания, Методических указаний по составлению перспективных планов (схем) развития и размещения этой сети"
7. Стандарт отрасли. Общественное питание. Требования к производственному персоналу. ОСТ 28-1-95 (утв. Комитетом РФ по торговле 1 марта 1995 г.)
8. СНиП
2.07.01-89* «Градостроительство.
Планировка
и застройка
городских
и сельских
поселений»
9. Сан Пи Н 2.2.1/2.1.1.1200-03 «Санитарно-защитные зоны и санитарная классификация предприятий, сооружений и иных объектов»
СНиП 2.08.02-89* «Общественные здания и сооружения»
СНиП 2.09.04-87* «Административные и бытовые здания»
12. СП 2.2.1.1312-03 «Гигиенические требования к проектированию вновь строящихся и реконструируемых промышленных предприятий»
СНиП 41-01-2003 «Отопление, вентиляция и кондиционирование»
СНиП 2.04.01-85* «Внутренний водопровод и канализация зданий»
СНиП 3.05.01-85 «Внутренние санитарно-технические системы»
Микробиологический контроль мяса животных, птицы, яиц и продуктов их переработки./ С.А.Артемьева. – М.: Колос, 2002. -288 с.
Холодильная техника и технология продуктов питания: Учебник/ С.А.Большаков. - М.: АСАДЕМА, 2003
Васюкова А. Т. Организация производства и управление качеством продукции в общественном питании: учеб. для вузов/ А, Т. Васюкова, В. И. Пивоваров, К. В. Пивоваров. - М.: Дашков и К, 2006. - 293 с.
Волкова Л.Д. Основы гигиены и санитарии в торговле: Учеб. пособие. Центросоюз РФ. Моск. ун-т потреб, кооп. Каф. товароведения прод. товаров. М.: Маркетинг, 2002. - 60 с
Гуккаев В.Б. Организация общественного питания: правила работы, учет, налогообложение: справ, для бухгалтера. - М.: ГроссМедиа, 2005. - 222 с
21. Гуляев В.А., Иваненко В.П., Исаев Н.И.Оборудование предприятий торговли и общественного питания. - М.: ИНФРА-М, 2002. - 541 с.
22. Ефимов А.Д. Общественное питание: справочник для руководителя.-М.: Экономические новости, 2008.-816с.
23. Ефимова О.П., Кабушкина Н.И. Экономика общественного питания. -Минск: Новое знание, 2004. - 346 с.