Модель распределения
 в j-ой группе ставится в соответствие не середина интервала
группирования по признаку x, а среднее значение
 , полученное из соответствующих интервалу значений признака x. Можно воспользоваться следующим приемом: построим все
точки, соответствующие парам (хi;уi), в декартовой системе координат и провести линию через
середины скоплений точек (График № 1).
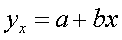 Затем по справочнику плоских кривых и виду линии подбираем
соответствующее уравнение регрессии. Однако не следует брать слишком сложное
уравнение. В нашем случае берём линейную функцию:
Вычислив частные производные и приравняв их к нулю, получим систему линейных алгебраических уравнений относительно коэффициентов а и b. В нашем случае система уравнений имеет вид:
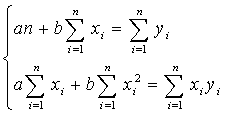
Решая эту систему уравнений относительно b, получим:
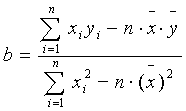
Решая первое уравнение относительно а, получим:
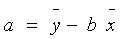
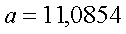
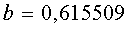
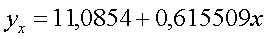 Т.о.:
 |
Линейный коэффициент корреляции равен:
где sx и sy - средние квадратические отклонения признаков x и y.
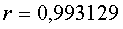 |
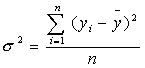 |
Рассчитаем общую дисперсию:
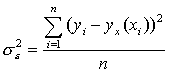 и остаточную дисперсию:
где yx(хi) - значение величины y, рассчитанное по уравнению регрессии при подстановке в него значения xi; yi- значение величины y в исходной таблице, соответствующее значению xi.
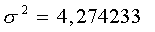 |
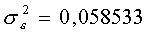 |
||
Определим индекс корреляции:
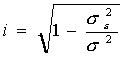 |
Индекс корреляции принимает значения 0£ i £1.
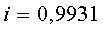
Т.к. i близок к единице, то связь между признаками хорошо описана выбранным уравнением регрессии. Для линейной зависимости дополнительным условием для такого заключения является близость значений r и i.
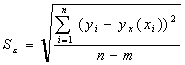 |
Можно выбрать несколько видов уравнения регрессии. Наилучшим из них будет то уравнение, которому соответствует меньшая средняя квадратическая ошибка уравнения регрессии:
где m - число коэффициентов в уравнении регрессии.
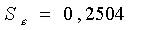
Принимая во внимание то, что мы имеем дело с малой выборкой, необходимо оценить значимость коэффициентов уравнения регрессии, а также индекса корреляции i и линейного коэффициента корреляции r. Значимость линейного коэффициента корреляции r оцениваем с помощью критерия Стьюдента. Фактическое значение критерия Стьюдента равно:
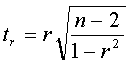 |
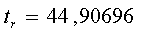
Критическое (предельное) значение критерия Стьюдента tk, берем из табл.4 приложения, задаваясь уровнем значимости a=5,0 и имея число степеней свободы равное:
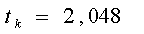 |
k=n-2
Если tr>tk, то величину линейного коэффициента корреляции считаем значимой и можем использовать в расчетах.
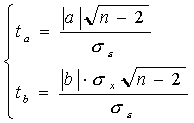 |
Значимость коэффициентов уравнения регрессии а и b также оцениваем с помощью критерия Стьюдента. Расчетные значения критерия Стьюдента равны:
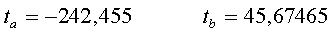 |
Учитывая, что число степеней свободы также равно k=n-2, сравнение фактических значений критерия Стьюдента ведем с уже найденным критическим значением tk.
Если ta>tk, tb>tk, то соответствующий коэффициент уравнения регрессии значим, и мы можем им пользоваться. Значимость индекса корреляции определяем с помощью критерия Фишера. Фактическое значение критерия Фишера равно:
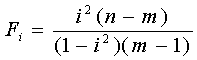 |
где m - число коэффициентов в уравнении регрессии.
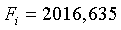
Табличное значение критерия Фишера Fk; определяется по табл.5 приложения, задаваясь уравнением значимости a и числом степеней свободы k1=m-l; k2=n-m.
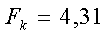 |
Если Fi>Fk, то величину индекса корреляции считаем значимой и можем ее использовать в расчетах.
Если коэффициенты а и b, а также линейный коэффициент корреляции r и индекс корреляции i значимы, то все наши расчеты и выводы, опирающиеся на эти величины, правомерны и мы можем использовать полученное уравнение регрессии для прогноза. Ошибка прогноза будет зависеть, в частности, от остаточной дисперсии s2e.
Раздел 3. Изучение динамических рядов
1. Изучение сезонных явлений
Исследуем сезонные процессы в наших двух динамических рядах. При изучении сезонных явлений из уровней динамического ряда целесообразно вычесть значения, получаемые по уравнению тренда, которые отражают основную тенденцию развития.
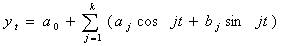 При изучении периодических процессов в качестве
аналитической модели используем ряд Фурье:
где k=1; j=1.
Для нахождения коэффициентов a0, aj, bj применяем метод наименьших квадратов.
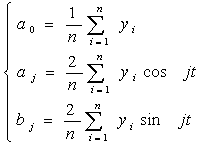 Получаем:
Для признака x: Для признака y:
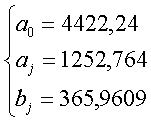 |
|||
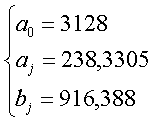 |
|||
Обычно для расчётов используют ежемесячные данные за один год или несколько лет. В этом случае интервал между двумя соседними месяцами принимают равным:
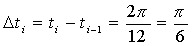
Построив модель сезонных колебаний, положим для уточнённого изучения основной тенденции a0 =0. Исключим сезонные колебания из уровней динамического ряда (табл.3.1.1).
Таблица 3.1.1
| xt | yt |
| 2661,669 | 3613,236 |
| 2875,587 | 3822,011 |
| 2963,355 | 3982,202 |
| 3123,42 | 4283,029 |
| 3220,836 | 4428,087 |
| 3326,98 | 4610,676 |
| 3286,852 | 4566,172 |
| 3263,324 | 4538,486 |
| 3116,237 | 4319,251 |
| 3036,962 | 4198,99 |
| 2900,234 | 3993,958 |
| 2894,491 | 3990,848 |
| 2874,626 | 3974,423 |
| 2997,766 | 4181,021 |
| 3084,173 | 4339,299 |
| 3262,659 | 4638,991 |
| 3338,698 | 4783,995 |
| 3444,038 | 4907,625 |
| 3403,894 | 4924,979 |
| 3381,141 | 4899,469 |
| 3315,414 | 4682,148 |
| 3157,719 | 4563,026 |
| 3022,368 | 4358,052 |
| 3017,432 | 4353,904 |
| 2997,586 | 4365,623 |
2. Определение основной тенденции развития
Для выявления основной тенденции развития применяют аналитическое выравнивание. В результате выравнивания получают зависимость изучаемого показателя от времени, т.е. трендовую модель. Используем линейную трендовую модель:
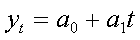 |
Наиболее тщательно выбирают модель для целей экстраполяции значений показателя. Значение х и у выбираем из табл.6 приложения.
Коэффициенты уравнения определяем методом наименьших квадратов. В нашем случае система уравнений относительно коэффициентов a0 и a1 имеет вид:
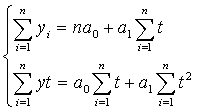 |
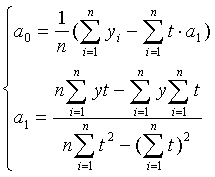 и
коэффициенты a0 и a1 равны:
Для признака x:
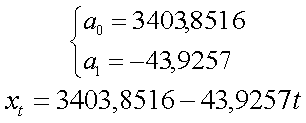 |
Для признака y:
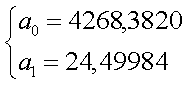
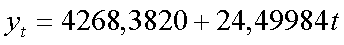 |
3. Изучение корреляционной зависимости между уровнями двух динамических рядов
Продолжаем рассмотрение двух выбранных нами рядов динамики. При исследовании тесноты связи между их уровнями на первое место выступает анализ смысла связи между рядами и установление факторного и результативного признаков. Без такого анализа значение коэффициента корреляции может выражать только случайное сопутствие в изменении уровней двух рядов.
Применение традиционных приемов изучения корреляции к динамическим рядам сопряжено со следующими особенностями:
1. В социально-экономических рядах динамики имеет место тенденция, вызванная действием постоянных факторов: последующие уровни рядов динамики зависят от последующих, т.е. имеется автокорреляция и авторегрессия. Это говорит о том, что нарушена одна из предпосылок применения теории корреляции - независимость отдельных наблюдений друг от друга. Если автокорреляцией при этом пренебречь, то полученная зависимость будет отражать взаимосвязь, которой в действительности не существует, или искажать реально существующую взаимосвязь.
2. Второй особенностью изучения корреляции динамических рядов является наличие временного лага, т.е. сдвига по времени изменения уровней одного ряда по отношению к изменению уровней другого ряда. Если сдвинуть уровни одного ряда относительно другого и убрать временной лаг, то получим верную оценку тесноты корреляционной связи уровней двух динамических рядов.
3. Третьей особенностью является изменение тесноты корреляционной связи уровней динамических рядов со временем.
Вначале устраняем временной лаг, значение которого определяем графически или подбором; с расчетом коэффициента корреляции.
Затем приступаем к исследованию взаимосвязи уровней. Существует четыре направления изучения корреляционной зависимости между уровнями двух динамических рядов:
- коррелирование уровней;
- коррелированно разностей;
- коррелирование остатков (отклонений от трендов);
- коррелирование с учетом фактора времени.
3.1. Изучение корреляционной зависимости между уровнями двух динамических рядов методом коррелирования уровней
Нам следует построить уравнение авторегрессии для каждого из изучаемых динамических рядов, проверив наличие временного лага:
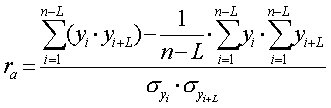 |
где L – величина временного лага (L=1).
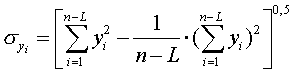 |
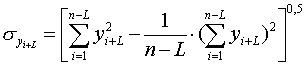 |
Для динамического ряда xi:
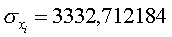 |
|||||
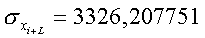 |
|||||
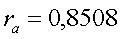 |
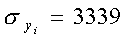 Для динамического ряда yi:
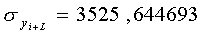 |
|||
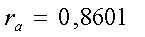 |
Т.к. полученные коэффициенты корреляции больше табличного, то переходим к следующему методу.
3.2. Изучение корреляционной зависимости между уровнями двух динамических рядов методом коррелирования разностей
По первоначальным динамическим рядам xi, yi с количеством членов