Дослідження розвитку теорії ймовірності


Зобразимо
можливі значення
величини
 і її математичне
очікування
 у вигляді крапок
на числовій
осі Ox.
Задамося
деяким значенням
 і обчислимо
ймовірність
того, що величина
відхилиться
від свого
математичного
очікування
не менше ніж
на
 :
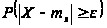 .
Для цього
відкладемо
від крапки
 вправо й уліво
по відрізку
довжиною
;
одержимо відрізок
 .
Імовірність
є не що інше,
як імовірність
того, що випадкова
крапка
потрапить не
усередину
відрізка
,
а зовні його
(кінці відрізка
ми в нього не
включаємо):
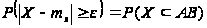 .
Для того
щоб знайти цю
ймовірність,
потрібно підсумувати
імовірності
всіх тих значень ,
які лежать поза
відрізком
.
Це ми запишемо
в такий спосіб:
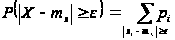 ,
де запис
 під знаком суми
означає, що
підсумовування
поширюється
на всі ті значення
 ,
для яких крапки
лежать поза
відрізком
.
З іншого
боку, напишемо
вираження
дисперсії
величини
по визначенню:
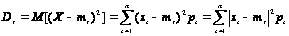 .
Тому що
всі члени суми
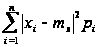 ненегативні,
вона може тільки
зменшитися,
якщо ми поширимо
її не на всі
значення
,
а тільки на
деякі, зокрема
на ті, які лежать
поза відрізком
:
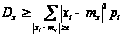 .
Замінимо
під знаком суми
вираження
 через
.
Тому що для
всіх членів
суми
,
то від такої
заміни сума
теж може тільки
зменшитися,
значить:
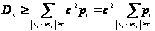 .
Але відповідно
до формули
сума, що коштує
в правій частині
цієї нерівності
є не що інше,
як імовірність
влучення випадкової
крапки зовні
відрізка
,
отже
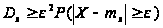 ,
звідки безпосередньо
випливає доказувана
нерівність.
2. У випадку
коли величина
безперервна,
доказ проводиться
аналогічним
образом із
заміною ймовірностей
 елементом
імовірності,
а кінцевих сум
– інтегралами.
Дійсно,
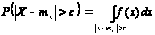 ,
де
 –
щільність
розподілу
величини
.
Далі, маємо:
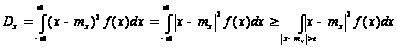 ,
звідки й випливає нерівність Чебишева для безперервних величин.
Що й було потрібно довести.
Як наслідок зі своєї нерівності Чебишев одержує наступну теорему.
Теорема.
Якщо
математичні
очікування
величин
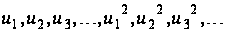 не перевершують
якої-небудь
кінцевої межі,
то ймовірність,
що середнє
арифметичне
N таких величин
від середніх
арифметичних
їхніх математичних
очікувань
відрізняється
менш чим на
яку-небудь дану
величину, зі
зростанням
числа N до
 , приводиться
до одиниці.
Доказ.
Дійсно,
розглянемо
випадкову
величину
 ,
що представляє
собою середню
арифметичну
з даних випадкових
величин.
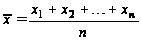 ;
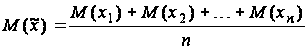 ;
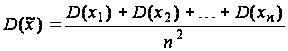 .
Якщо обмежені
математичні
очікування
випадкових
величин і їхніх
квадратів, то
обмежені також
і дисперсії,
тобто Всі
 ,
де c-деяке число.
Тоді
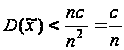 .
Застосуємо
тепер нерівність
Чебишева до
 :
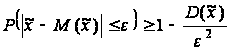 ,
або
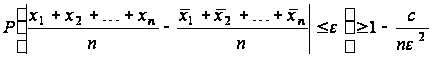 .
Переходячи до межі, одержуємо:
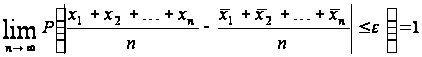 .
Що й було потрібно довести.
Це і є теорема Чебишева – закон більших чисел Чебишева. Ця теорема встановлює, що при досить більших n з імовірністю, близької до одиниці, можна думати, що середнє арифметичне випадкових величин як завгодно мало коливається біля деякого постійного числа-середніх їхніх математичних очікувань.
Теореми Пуассона й Бернуллі є окремими випадками закону більших чисел Чебишева.
Дійсно,
нехай в n випробуваннях,
подія A наступає
з ймовірностями
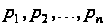 й не наступає
з ймовірностями
 .
Розглянемо
випадкову
величину
 –
число настань
події A в i-ом
випробуванні.
Тоді
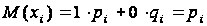 ;
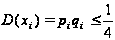 ;
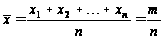 ,
задовольняє
умовам теореми
Чебишева, тобто
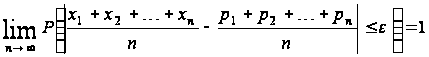 ,
або
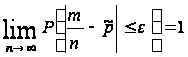 ,
де - середнє
арифметичне
з ймовірностей
настань подій
в окремих
випробуваннях.
А це і є теорема
Пуассона.
Якщо всі
 ,
те й
 ,
і ми одержимо
теорему Бернуллі:
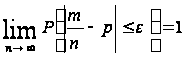 .
Цікаво, що Чебишев не називав доведену теорему «законом більших чисел», хоча теорема Пуассона виходить із її як окремий випадок.
Знаючи, що теорема Бернуллі є часткою случаємо теореми Чебишева спробуємо довести її як прямий наслідок закону більших чисел Чебишева (тобто приведемо сучасний доказ теореми Бернуллі [3]). Повторимо сучасне формулювання теореми Бернуллі.
Теорема.
Нехай
виробляється
n незалежних
досвідів. Якщо
ймовірність
настання події
A у послідовності
незалежних
випробувань
постійна й
дорівнює p,
те, яке б не було
позитивне число
 ,
з імовірністю
як завгодно
близької до
одиниці, можна
затверджувати,
що при досить
великій кількості
випробувань
n різниця
 по абсолютній
величині виявиться
меншої, чим
:
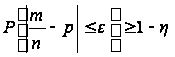 ,
де - будь-яке
мале число.
Доказ.
Розглянемо незалежні випадкові величини:
- число
появ події A у
першому досвіді;
- число
появ події A у
другому досвіді,
і т.д.
Всі ці величини переривані й мають той самий закон розподілу, що виражається поруч виду:
| 0 | 1 |
| q | p |
так як
подія A наступає
з імовірністю
p і не наступає
з імовірністю
q
 .
Обчислимо
математичне
очікування
кожної з величин
 :
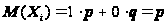 ,
дисперсію:
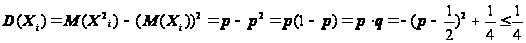 .
задовольняють
умовам теореми
Чебишева, тобто
можемо застосувати
нерівність
Чебишева:
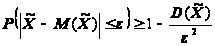 .
Так як
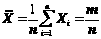 ,
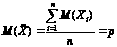 ,
а
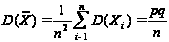 ,
то одержуємо вираження:
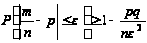 .
Звідси й треба справедливість доказуваної нерівності:
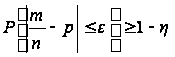 ,
де - мале
число при
 .
Чте й було потрібно довести.
3.4 Закон більших чисел для залежних випадкових величин
А.А. Марков під цим законом розумів закон, «у силу якого з імовірністю, як завгодно близької до вірогідності, можна затверджувати, що середнє арифметичне з декількох величин, при досить великій кількості цих величин, буде довільно мало відрізнятися від середніх арифметичних їхніх математичних очікувань». При такому розумінні закону більших чисел і теорема Бернуллі й теорема Пуассона й теорема Чебишева будуть його різними формами. Таке розуміння тепер загальноприйняте.
Чебишев
поширив закон
більших чисел
на незалежні
випадкові
величини з
рівномірно
обмеженими
дисперсіями: .
Марков розширив умови застосовності цього закону. У роботі «Поширення закону більших чисел на величини, що залежать друг від друга» Марков привів наступну теорему [1,6].
Теорема.
Якщо
послідовність
взаємно незалежних
випадкових
величин
 така, що
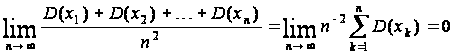 ,
те
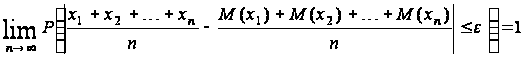 .
Доказ.
Розглянемо величину
 ,
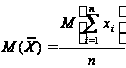 .
Очевидно,
що
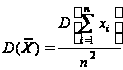 й величина
 обмежена
<c,
c-деяке число.
Застосуємо
тепер нерівність
Чебишева до
 :
,
або
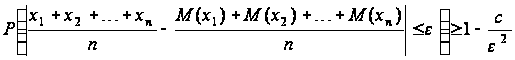 .
Переходячи до межі одержуємо:
.
Що й було потрібно довести.
У цій роботі
Марков доводить,
що закон більших
чисел застосуємо
до
 ,
якщо
 й зв'язок величин
така, що збільшення
кожної з них
спричиняє
зменшення
математичних
очікувань
інших.
Марков
зауважує: «до
того ж висновку
про застосовність
закону більших
чисел не важко
прийти й у випадку,
коли математичне
очікування
 при всякому
 зменшується
зі збільшенням
суми
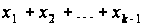 «.
Марков
розглядає
послідовність
випадкових
величин, зв'язаних
у ланцюг. Такі
ланцюги залежних
величин одержали
назву марковських
ланцюгів. У цій
роботі Марков
розглядає
простий ланцюг
(простий ланцюг
маркова –
послідовність
випадкових
величин, кожна
з яких може
приймати будь-яке
число рішень,
причому ймовірності
рішень при
 -м
випробуванні
одержують певні
значення, якщо
відомо тільки
результат
 -го
випробування),
причому всі
приймають
значення тільки
0 або 1. Він установлює,
що ці випадкові
величини також
підлеглі закону
більших чисел.
Потрібно відзначити,
що в роботі
Марков вимагав,
щоб для всіх
ймовірностей
переходу виконувалася
умова
 .
Але висновки
Маркова залишаються
справедливими,
якщо замість
такого сильного
обмеження
вимагати тільки,
щоб ця умова
виконувалася
хоча б для однієї
ймовірності
при кожному
 .
Наприкінці своєї роботи Марков робить висновок, що незалежність величин не становить необхідної умови для існування закону більших чисел.
У цей час використовується умову, аналогічна умові Маркова, але вже не тільки достатнє, але й необхідне для застосовності закону більших чисел до послідовності довільних випадкових величин [4].
Теорема.
Для того
щоб для послідовності
 (як
завгодно залежних)
випадкових
величин при
будь-якому
позитивному
виконувалося
співвідношення
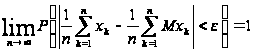 ,
(3.4.1)
Необхідно й досить, щоб при

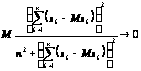 .
(3.4.2)
Доказ.
Припустимо
спочатку, що
(2) виконано, і
покажемо, що
в цьому випадку
виконано також
(1). Позначимо
через
 функцію розподілу
величини
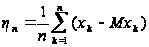 .
Легко перевірити наступний ланцюжок співвідношень:
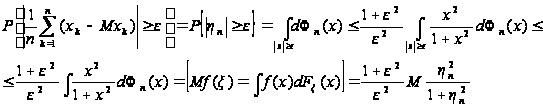
Ця нерівність доводить достатність умови теореми.
Покажемо тепер, що умова (2) необхідно. Легко бачити, що
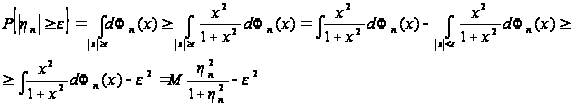
Таким чином,
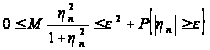 .
Вибираючи
спочатку
як завгодно
малим, а потім
 досить більшим,
ми можемо зробити
праву частину
останньої
нерівності
як завгодно
малої.
Що й було потрібно довести.
3.5 Посилення закону більших чисел. Поява необхідної й достатньої умов застосовності закону більших чисел
В 1923 р. А.Я. Хинчин установив закон повторного логарифма, що є своєрідним узагальненням і посиленням закону більших чисел[1]. Розглянемо отримані їм результати.
Відповідно
до теореми
Бернуллі, при
 для будь-якого

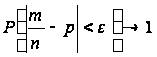
В 1909 р. Борель
для
 довів, що
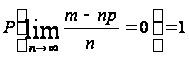 ,
тобто що
 для
більших
із гнітючою
ймовірністю
повинна бути
мала в порівнянні
з