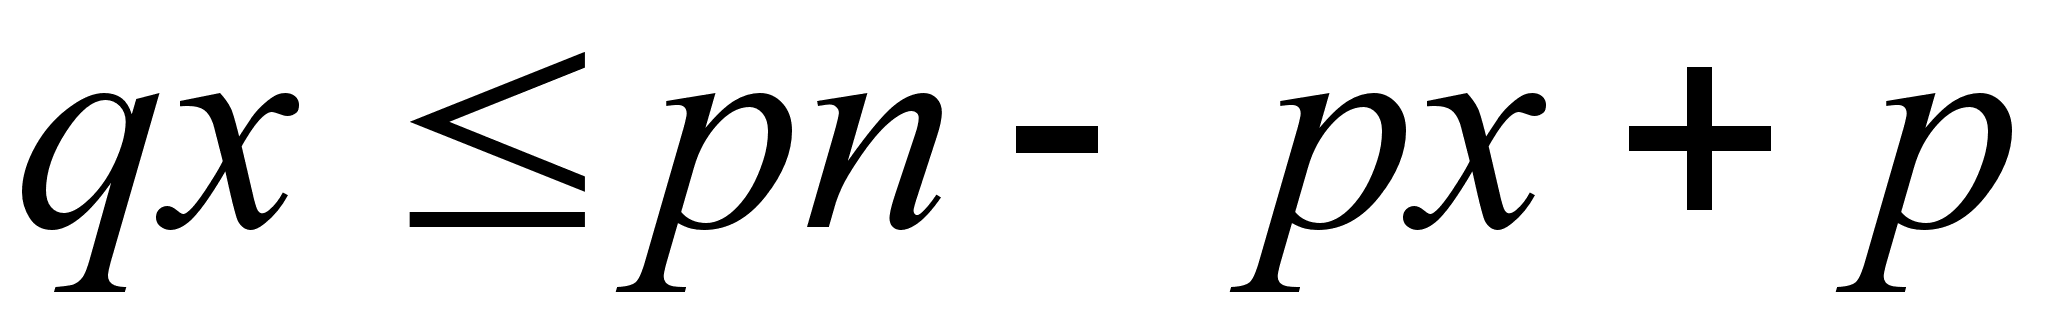Серьёзные лекции по высшей экономической математике
В данной задаче может быть подсчитана мощность критерия:
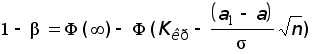
Мощность критерия тем больше, чем больше разность a1– a.
II. Если в предыдущей задаче поставить другое условие:
H0: M = a;
H1: M = a1 , a1 < a,
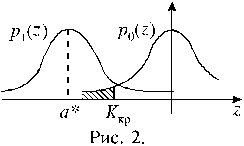
 /,
а величина Kкр
определяется
из формулы
= P(–
< z <
Kкр)
= (
Kкр)
– (–)
= (
Kкр)
+
 .
Используя формулу –( Kкр) = ( –Kкр), получаем:
(
–Kкр)
=
 .
Отметим, что по смыслу задачи здесь Kкр – отрицательное число.
Значения z, вычисленные по выборочным данным, превышающие Kкр, согласуются с гипотезой H0. Если величина z попадает в критическую область (z < Kкр), то гипотезу H0 следует отвергнуть, считая предпочтительной гипотезу H1.
III. Рассмотрим теперь такую задачу:
H0: M = a;
H1: M a.
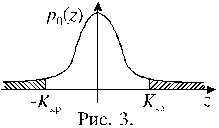
Критическое значение Kкр определяется с помощью соотношения
P(–Kкр < z < Kкр) = 1 – = ( Kкр) – ( – Kкр) = 2( Kкр) .
Из этого соотношения следует:
(
Kкр)
=

Проверка гипотезы о равенстве дисперсий.
Гипотезы о дисперсии играют очень важную роль в экономико–математическом моделировании, так как величина рассеяния экспериментальных выборочных данных относительно рассчитанных теоретических значений соответствующих параметров, характеризующаяся дисперсией, дает возможность судить о пригодности (адекватности) теории или модели, на основании которой строится теория.
Пусть нормально распределенная случайная величина определена на некотором множестве, образующем генеральную совокупность, а нормально распределенная случайная величина определена на другом множестве, которое тоже составляет генеральную совокупность. Из обеих совокупностей делаются выборки: из первой – объема n1, а из второй – объема n2 (отметим, что объем выборки не всегда можно определить заранее, как например в случае, если он равен количеству рыб, попавших в сеть). По каждой выборке рассчитывается исправленная выборочная дисперсия: s12 для выборки из первой совокупности и s22 для выборки из второй совокупности.
Поставим задачу: с помощью выборочных данных проверить статистическую гипотезу H0: D = D. В качестве конкурирующей гипотезы будем рассматривать идею, заключающуюся в том, что дисперсия той совокупности, для которой исправленная выборочная дисперсия оказалась наибольшей, больше дисперсии другой совокупности. Критерий берется в следующем виде:
 .
Здесь S**– наибольшая из двух оценок s12 и s22, а S*– наименьшая из тех же двух оценок.
Критерий F распределен по закону Фишера с k1 и k2 степенями свободы. Здесь
k1 = n1–1, k2 = n2–1, если S**= s12;
k1 = n2–1, k2 = n1–1, если S**= s22.
В этой задаче естественно рассматривать правостороннюю критическую область, так как достаточно большие выборочные значения критерия F свидетельствуют в пользу конкурирующей гипотезы.
При заданном уровне значимости q (обычно q =0,05 или q =0,01) критическое значение Fкр определяется из таблицы распределения Фишера. В случае F > Fкр гипотеза H0 отвергается, а в случае F < Fкр – принимается.
Пусть два множества некоторых объектов, обладающих количественным признаком, подвергнуты выборочному контролю. Значения количественного признака есть распределенные по нормальному закону случайные величины, которые мы обозначим 1 и 2, соответственно, для первого и для второго множеств. Из первого множества сделана выборка объема n1=21 и подсчитана исправленная выборочная дисперсия, оказавшаяся равной 0,75. Из второго множества сделана выборка объема n2=11. Эта выборка дала значение исправленной выборочной дисперсии, равное 0,25. Выдвигаем гипотезу H0: D1=D2. Конкурирующая гипотеза H1 заключается в том, что D1>D2. В данном случае выборочное значение Fв критерия Фишера равно 3. При выбранном уровне значимости q = 0,05 по числам степеней свободы k1=20, k2=10 находим по таблице распределения Фишера Fкр=2,77. Так как Fв > Fкр, гипотеза о равенстве дисперсий должна быть отвергнута.
Проверка статистической значимости выборочного коэффициента корреляции.
Проверкой
статистической
значимости
выборочной
оценки
параметра
генеральной
совокупности
называется
проверкастатистической
гипотезы
H0:
= 0, при конкурирующей
гипотезе
H1:
0. Если гипотеза
H0
отвергается,
то оценка
считается
статистически
значимой.
Пусть имеются две случайные величины и , определенные на множестве объектов одной и той же генеральной совокупности, причем обе имеют нормальное распределение. Задача заключается в проверке статистической гипотезы об отсутствии корреляционной зависимости между случайными величинами и .
H0: = 0;
H1: 0.
Здесь – коэффициент линейной корреляции.
Производится выборка объема n и вычисляется выборочный коэффициент корреляции r. За статистический критерий принимается случайная величина
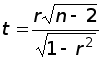 ,
которая распределена по закону Стьюдента с n – 2 степенями свободы.
Отметим сначала, что все возможные значения выборочного коэффициента корреляции r лежат в промежутке [–1;1]. Очевидно, что относительно большие отклонения в любую сторону значений t от нуля получаются при относительно больших, то есть близких к 1, значениях модуля r. Близкие к 1 значения модуля r противоречат гипотезе H0, поэтому здесь естественно рассматривать двустороннюю критическую область для критерия t.
По уровню значимости и по числу степеней свободы n – 2 находим из таблицы распределения Стьюдента значение tкр. Если модуль выборочного значения критерия tв превосходит tкр, то гипотеза H0 отвергается и выборочный коэффициент корреляции считается статистически значимым. В противном случае, то есть если tв < tкр и принимается гипотеза H0, выборочный коэффициент корреляции считается статистически незначимым.
Статистическое определение вероятности.
Рассмотрим случайный эксперимент, заключающийся в том, что подбрасывается игральная кость, сделанная из неоднородного материала. Ее центр тяжести не находится в геометрическом центре. В этом случае мы не можем считать исходы (выпадение единицы, двойки и т.д.) равновероятными. Из физики известно, что кость более часто будет падать на ту грань, которая ближе к центру тяжести. Как определить вероятность выпадения, например, трех очков? Единственное, что можно сделать, это подбросить эту кость n раз (где n-достаточно большое число, скажем n=1000 или n=5000), подсчитать число выпадений трех очков n3 и считать вероятность исхода, заключающегося в выпадении трех очков, равной n3/n - относительной частоте выпадения трех очков. Аналогичным образом можно определить вероятности остальных элементарных исходов — единицы, двойки, четверки и т.д. Теоретически такой образ действий можно оправдать, если ввести статистическое определение вероятности.
Вероятность P(i) определяется как предел относительной частоты появления исхода i в процессе неограниченного увеличения числа случайных экспериментов n, то есть
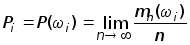 ,
где mn(i) – число случайных экспериментов (из общего числа n произведенных случайных экспериментов), в которых зарегистрировано появление элементарного исхода i.
Так как здесь не приводится никаких доказательств, мы можем только надеяться, что предел в последней формуле существует, обосновывая надежду жизненным опытом и интуицией.
Геометрическая вероятность
В одном специальном случае дадим определение вероятности события для случайного эксперимента с несчетным множеством исходов.
Если между множеством элементарных исходов случайного эксперимента и множеством точек некоторой плоской фигуры (сигма большая) можно установить взаимно-однозначное соответствие, а также можо установить взаимно-однозначное соответствие между множеством элементарных исходов, благоприятствующих событию А, и множеством точек плоской фигуры (сигма малая), являющейся частью фигуры , то
 ,
где s — площадь фигуры , S — площадь фигуры .
Пример. Два человека обедают в столовой, которая открыта с 12 до 13 часов. Каждый из них приходит в произвольный момент времени и обедает в течение 10 минут. Какова вероятность их встречи?
Пусть
x
— время прихода
первого в столовую,
а
y
— время прихода
второго
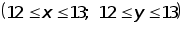 .
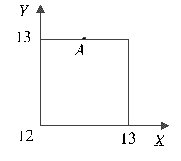
Рис.6
Можно установить взаимно-однозначное соответствие между всеми парами чисел (x;y) (или множеством исходов) и множеством точек квадрата со стороной, равной 1, на координатной плоскости, где начало координат соответствует числу 12 по оси X и по оси Y, как изображено на рисунке 6. Здесь, например, точка А соответствует исходу, заключающемуся в том, что первый пришел в 12.30, а второй - в 13.00. В этом случае, очевидно, встреча не состоялась.Если первый пришел не позже второго (y x), то встреча произойдет при условии 0 y - x 1/6 (10 мин.- это 1/6 часа).
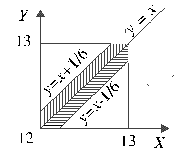
Между множеством исходов, благоприятствующих встрече, и множеством точек области , изображенной на рисунке 7 в заштрихованном виде, можно установить взаимно-однозначное cоответствие.
Рис. 7
Искомая вероятность p равна отношению площади области к площади всего квадрата.. Площадь квадрата равна единице, а площадь области можно определить как разность единицы и суммарной площади двух треугольников, изображенных на рисунке 7. Отсюда следует:
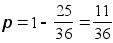
Непрерывное вероятностное пространство.
Как уже говорилось ранее, множество элементарных исходов может быть более, чем счетным (то есть несчетным). В этом случае нельзя считать любое подмножество множества W событием.
Чтобы
ввести определение
случайного
события, рассмотрим
систему (конечную
или счетную)
подмножеств
 пространства
элементарных
исходов W.
В случае выполнения трех условий:
1) W принадлежит этой системе;
2)
из принадлежности
А
этой системе
следует принадлежность
 этой системе;
3)
из принадлежности и
 этой системе
следует принадлежность
Ai
U
Aj
этой
системе
такая система подмножеств называется алгеброй.
Пусть W — некоторое пространство элементарных исходов. Убедитесь в том, что две системы подмножеств:
1)
W,
Ж;
2) W,
А,
,
Ж
(здесь А—
подмножество )
являются алгебрами.
Пусть A1 и A2 принадлежат некоторой алгебре. Докажите, что A1 A2 и A1∩ A2 принадлежат этой алгебре.
Подмножество А несчетного множества элементарных исходов W является событием, если оно принадлежит некоторой алгебре.
Сформулируем аксиому, называемую аксиомой А.Н. Колмогорова.
Каждому событию соответствует неотрицательное и не превосходящее единицы число P(А), называемое вероятностью события А, причем функция P(А) обладает следующими свойствами:
1) Р(W)=1
2) если события A1, A2,..., An несовместны, то
P(A1UA2U...UAn) = P (A1) + P (A2) +...+ P(An)
Если задано пространство элементарных исходов W, алгебра событий и определенная на ней функция Р, удовлетворяющая условиям приведенной аксиомы, то говорят, что задано вероятностное пространство.
Это определение вероятностного пространства можно перенести на случай конечного пространства элементарных исходов W. Тогда в качестве алгебры можно взять систему всех подмножеств множества W.
Формулы сложения вероятностей.
Из пункта 2 приведенной аксиомы следует, что если A1 и A2 несовместные события, то
P(A1UA2) = P(A1) + P(A2)
Если A1 и A2 — совместные события, то A1UA2 =(A1 A2)UA2, причем очевидно, что A1A2 и A2 — несовместные события. Отсюда следует:
P(A1UA2) = P(A1 A2) + P(A2) (*)
Далее очевидно: A1 = (A1 A2)U(A1∩A2), причем A1 A2 и A1∩A2 - несовместные события, откуда следует: P(A1) = P(A1 A2) + P(A1∩A2) Найдем из этой формулы выражение для P(A1 A2) и подставим его в правую часть формулы (*). В результате получим формулу сложения вероятностей:
P(A1UA2) = P(A1) + P(A2) – P(A1∩A2)
Из последней формулы легко получить формулу сложения вероятностей для несовместных событий, положив A1∩A2 = .
Пример. Найти вероятность вытащить туза или червовую масть при случайном отборе одной карты из колоды в 32 листа.
Р( ТУЗ ) = 4/32 = 1/8; Р( ЧЕРВОВАЯ МАСТЬ ) = 8/32 = 1/4;
Р( ТУЗ ЧЕРВЕЙ ) = 1/32;
Р(( ТУЗ ) U (ЧЕРВОВАЯ МАСТЬ )) = 1/8 + 1/4 - 1/32 =11/32
Того же результата можно было достичь с помощью классического определения вероятности, пересчитав число благоприятных исходов.
Условные вероятности.
Рассмотрим задачу. Студент перед экзаменом выучил из 30 билетов билеты с номерами с 1 по 5 и с 26 по 30. Известно, что студент на экзамене вытащил билет с номером, не превышающим 20. Какова вероятность, что студент вытащил выученный билет?
Определим пространство элементарных исходов: =(1,2,3,...,28,29,30). Пусть событие А заключается в том, что студент вытащил выученный билет: А = (1,...,5,25,...,30,), а событие В — в том, что студент вытащил билет из первых двадцати: В = (1,2,3,...,20)
Событие А∩В состоит из пяти исходов: (1,2,3,4,5), и его вероятность равна 5/30. Это число можно представить как произведение дробей 5/20 и 20/30. Число 20/30 - это вероятность события B. Число 5/20 можно рассматривать как вероятность события А при условии, что событие В произошло (обозначим её Р(А/В)). Таким образом решение задачи определяется формулой
P(А∩В) = Р(А/В) Р(B)
Эта формула называется формулой умножения вероятностей , а вероятность Р(А/В) — условной вероятностью события A.
Пример..Из урны, содержащей 7 белых и 3 черных шаров, наудачу один за другим извлекают (без возвращения) два шара. Какова вероятность того, что первый шар будет белым, а второй черным?
Пусть X — событие, состоящее в извлечении первым белого шара, а Y — событие, состоящее в извлечении вторым черного шара. Тогда X∩Y - событие, заключающееся в том, что первый шар будет белым, а второй — черным. P(Y/X) =3/9 =1/3 — условная вероятность извлечения вторым черного шара, если первым был извлечен белый. Учитывая, что P(X) = 7/10, по формуле умножения вероятностей получаем: P(X∩Y) = 7/30
Событие А называется независимым от события В (иначе: события А и В называются независимыми), если Р(А/В)=Р(А). За определение независимых событий можно принять следствие последней формулы и формулы умножения
P(А∩В) = Р(А) Р(B)
Докажите
самостоятельно,
что если А
и В
— независимые
события, то
и
 тоже являются
независимыми
события.
Пример.Рассмотрим задачу, аналогичную предыдущей, но с одним дополнительным условием: вытащив первый шар, запоминаем его цвет и возвращаем шар в урну, после чего все шары перемешиваем. В данном случае результат второго извлечения никак не зависит от того, какой шар - черный или белый появился при первом извлечении. Вероятность появления первым белого шара (событие А) равна 7/10. Вероятность события В - появления вторым черного шара - равна 3/10. Теперь формула умножения вероятностей дает: P(А∩В) = 21/100.
Извлечение шаров способом, описанным в этом примере, называется выборкой с возвращением или возвратной выборкой.
Следует отметить, что если в двух последних примерах положить изначальные количества белых и черных шаров равными соответственно 7000 и 3000, то результаты расчетов тех же вероятностей будут отличаться пренебрежимо мало для возвратной и безвозвратной выборок.
Лекция 3
Формула полной вероятности.
Пусть имеется группа событий H1, H2,..., Hn , обладающая следующими свойствами:
1) Все события попарно несовместны: Hi ∩ Hj =Ж; i, j=1,2,...,n; i№j
2) Их объединение образует пространство элементарных исходов :
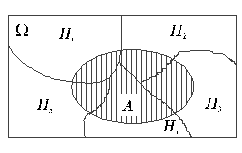
Рис.8
В этом случае будем говорить, что H1, H2,...,Hn образуют полную группу событий. Такие события иногда называют гипотезами.Пусть А - некоторое событие: А (диаграмма Венна представлена на рисунке 8). Тогда имеет место формула полной вероятности:
P(A)
= P(A/
H1)P(H1)
+ P(A/
H2)P(H2)
+ ...+ P(A/
Hn)P(Hn)
=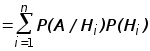
Доказательство. Очевидно: A = (A∩H1) U (A∩H2) U...U (A∩Hn), причем все события A∩Hi (i = 1,2,...,n) попарно несовместны. Отсюда по теореме сложения вероятностей получаем
P(A) = P(A∩H1) + P(A∩H1) +...+P(A∩Hn )
Если учесть, что по теореме умножения P(A∩Hi) = P(A/Hi) P(Hi) (i = 1,2,...,n), то из последней формулы легко получить приведенную выше формулу полной вероятности.
Пример. В магазине продаются электролампы производства трех заводов, причем доля первого завода - 30%, второго - 50%, третьего - 20%. Брак в их продукции составляет соответственно 5%, 3% и 2%. Какова вероятность того, что случайно выбранная в магазине лампа оказалась бракованной.
Пусть событие H1 состоит в том, что выбранная лампа произведена на первом заводе, H2 на втором, H3 - на третьем заводе. Очевидно:
P(H1) = 3/10, P(H2) = 5/10, P(H3) = 2/10.
Пусть событие А состоит в том, что выбранная лампа оказалась бракованной; A/Hi означает событие, состоящее в том, что выбранна бракованная лампа из ламп, произведенных на i-ом заводе. Из условия задачи следует:
P (A/H1) = 5/10; P(A/H2) = 3/10; P(A/H3) = 2/10
По формуле полной вероятности получаем
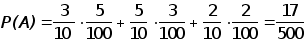
Формула Байеса
Пусть H1,H2,...,Hn - полная группа событий и А - некоторое событие. Тогда по формуле для условной вероятности
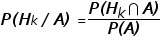 (*)
Здесь P(Hk /A) - условная вероятность события (гипотезы) Hk или вероятность того, что Hk реализуется при условии, что событие А произошло.
По теореме умножения вероятностей числитель формулы (*) можно представить в виде
P(Hk∩A) = P(A∩Hk) = P(A /Hk) P(Hk)
Для представления знаменателя формулы (*) можно использовать формулу полной вероятности
P(A)
Теперь из (*) можно получить формулу, называемую формулой Байеса:
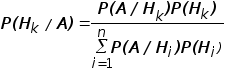
По формуле Байеса исчисляется вероятность реализации гипотезы Hk при условии, что событие А произошло. Формулу Байеса еще называют формулой вероятности гипотез.
Пример.Рассмотрим приведенную выше задачу об электролампах, только изменим вопрос задачи. Пусть покупатель купил электролампу в этом магазине, и она оказалась бракованной. Найти вероятность того, что эта лампа изготовлена на втором заводе.
Выпишем формулу Байеса для этого случая
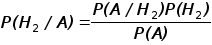
Из этой формулы получаем: P(H2 / A) = 15/34
Предлагаем читателю решить самостотельно две задачи.
.№1.В первой урне 7 белых и 3 черных шара, во второй - 8 белых и 2 черных. Из первой урны случайным образом извлекается шар и перекладывается во вторую урну. После перемешивания шаров во второй урне из нее извлекается один шар. Найти вероятность того, что извлеченный из второй урны шар — белый.
№2.В условие задачи №1 внесем изменение. Пусть после перекладывания шара из первой урны во вторую из второй урны извлечен белый шар. Найти вероятность того, что из первой урны во вторую был переложен черный шар.
Повторные независимые испытания. Формула Бернулли.
Рассмотрим случай многократного повторения одного и того же испытания или случайного эксперимента. Результат каждого испытания будем считать не зависящим от того, какой результат наступил в предыдущих испытаниях. В качестве результатов или элементарных исходов каждого отдельного испытания будем различать лишь две возможности:
1) появление некоторого события А;
2)
появление
события
 ,
(события, являющегося
дополнением
А)
Пусть вероятность
P(A)
появления
события А
постоянна и
равна p
(0.p1).
Вероятность
P( )
события
обозначим через
q: P()
= 1- p=q.
Примерами таких испытаний могут быть:
1)
подбрасывание
монеты: А
- выпадение
герба;
- выпадение
цифры.
P(A)
= P()
= 0,5.
2)
бросание игральной
кости: А - выпадение
количества
очков, равного
пяти,
выпадение
любого количества
очков кроме
пяти.
P(A)
=1/6, P()
=5/6.
3)
извлечение
наудачу из
урны, содержащей
7 белых и 3 черных
шара, одного
шара (с возвращением):
А -
извлечение
белого шара,
- извлечение
черного шара
P(A)
= 0,7; P()
= 0,3
Пусть произведено
n
испытаний,
которые мы
будем рассматривать
как один сложный
случайный
эксперимент.
Составим таблицу
из n
клеток, расположенных
в ряд, пронумеруем
клетки, и результат
каждого испытания
будем отмечать
так: если в i-м
испытании
событие А
произошло, то
в i-ю
клетку ставим
цифру 1, если
событие А
не произошло
(произошло
событие),
в i-ю
клетку ставим
0.
Если, например, проведено 5 испытаний, и событие А произошло лишь во 2 -м и 5-м испытаниях, то результат можно записать такой последовательностью нулей и единиц: 0; 1; 0; 0; 1.
Каждому
возможному
результату
n
испытаний будет
соответствовать
последовательность
n цифр
1 или 0, чередующихся
в том порядке,
в котором появляются
события A
и
в n
испытаниях,
например:
1; 1; 0; 1; 0; 1; 0; 0; ... 0; 1; 1; 0
n цифр
Всего таких
последовательностей
можно составить
 (это читатель
может доказать
сам).
Так как
испытания
независимы,
то вероятность
P каждого
такого результата
определяется
путем перемножения
вероятностей
событий A
и
в соответствующих
испытаниях.
Так, например,
для написанного
выше результата
найдем
P = ppqpqpqq...qppq
Если в написанной нами последовательности единица встречается х раз (это значит, что нуль встречается n-x раз), то вероятность соответствующего результата будет pnqn-x независимо от того, в каком порядке чередуются эти x единиц и n-x нулей.
Все события,
заключающиеся
в том, что в n
испытаниях
событие A
произошло x
раз, а событие
 произошло n-x
раз, являются
несовместными.
Поэтому для
вычисления
вероятности
объединения
этих событий
(или суммы этих
событий), нужно
сложить вероятности
всех этих событий,
каждая из которых
равна pnqn-x
 .
Всего таких
событий можно
насчитать
столько, сколько
можно образовать
различных
последовательностей
длины n,
содержащих
x цифр
"1" и n-x
цифр "0". Таких
последовательностей
получается
столько, сколькими
способами можно
разместить
x цифр
"1" (или n-x
цифр "0") на n
местах, то есть
число этих
последовательностей
равно

Отсюда получается формула Бернулли:
Pn(x)
=

По
формуле Бернулли
рассчитывается
вероятность
появления
события A
"x"раз
в n
повторных
независимых
испытаниях,
где p
- вероятность
появления
события A
в одном испытании,
q -
вероятность
появления
события
в одном испытании.
Сформулированные условия проведения испытаний иногда называются "схемой повторных независимых испытаний" или "схемой Бернулли"
Число x появления события A в n повторных независимых испытаниях называется частотой.
Пример. Из урны, содержащей 2 белых и 6 черных шаров наудачу выбирается с возвращением 5 раз подряд один шар. Подсчитать вероятность того, что 4 раза появится белый шар.
В приведенных выше обозначениях n=8; p=1/4; q=3/4; x=5. Искомую вероятность вычисляем по формуле Бернулли:
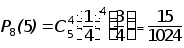
По формуле Бернулли можно подсчитать вероятности всех возможных частот: x=0,1,2,3,4,5.
Заметим, что если в этой задаче считать, что белых шаров было 20000, а черных 60000, то очевидно p и q останутся неизменными. Однако в этой ситуации можно пренебречь возвращением извлеченного шара после каждой выборки (при не слишком больших значениях x) и считать вероятности всех частот: x=0,1,2,... по формуле Бернулли.
Формула Бернулли при заданных числах p и n позволяет рассчитывать вероятность любой частоты x (0 x n). Возникает естественный вопрос: какой частоте будет соответствовать наибольшая вероятность?
Предположим, что такая частота существует, и попытаемся ее определить из условия, что вероятность этой частоты не меньше вероятности "предыдущей" и "последующей" частот:
Pn(x) Pn (x-1); Pn(x) Pn (x+1) (1)
Первое неравенство (*) представляется в виде:
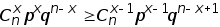 ,
что
эквивалентно
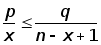 или