Серьёзные лекции по высшей экономической математике

Решая второе неравенство (1), получим
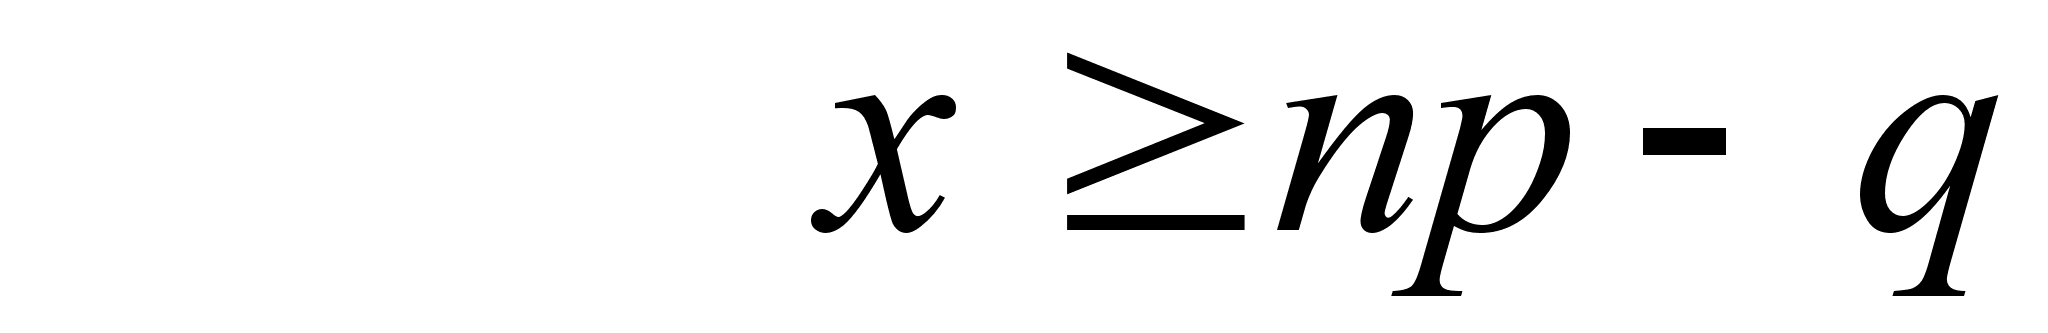
Таким образом, частота, имеющая наибольшую вероятность (чем вероятнейшая частота), определяется двойным неравенством
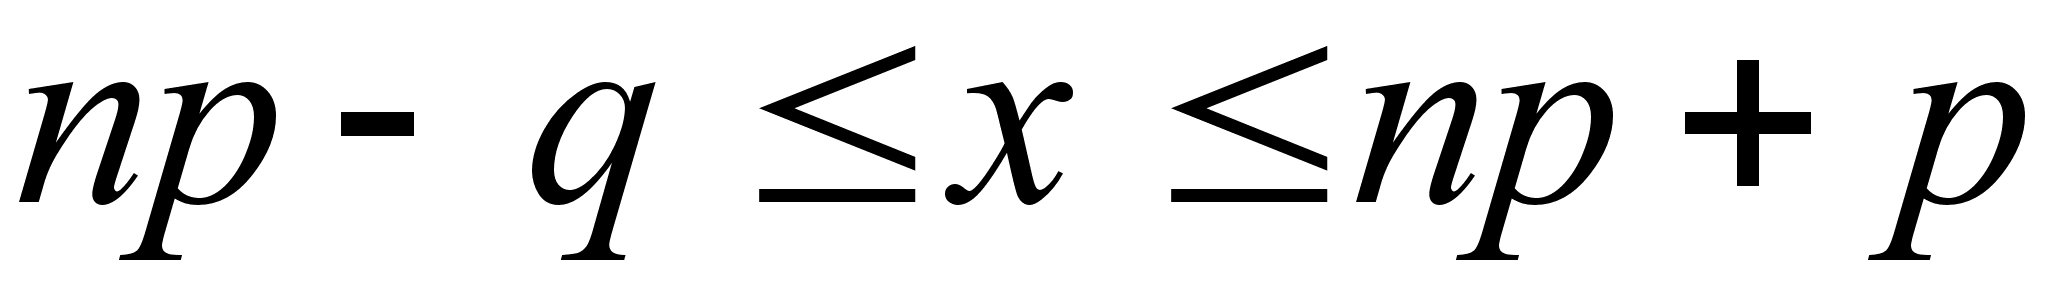
Если np + p
– целое число
(тогда и np – q
– целое число),
то две частоты:
x=np – q
и x=np + p
обладают наибольшей
вероятностью.
Например, при
 ,
наивероятнейшие
частоты: x = 3;
x = 4.
Случайная величина, распределенная по закону Бернулли.
При двух заданных числах:
1) n - количестве повторных независимых испытаний,
2) p - вероятности события A в одном испытании
можно
по формуле
Бернулли подсчитать
значение вероятности
каждого целого
числа x
 ,
где x
– число появлений
события A в n
испытаниях
(частота появления
события A).
Таким образом, каждому исходу случайного эксперимента, заключающегося в серии из n испытаний по схеме Бернулли, соответствует определенное число x, рассматриваемое как случайная величина, принимающая значения 0, 1, 2,...n. Соответствие между значениями x и их вероятностями (рассчитанными по формуле Бернулли) называется законом распределения Бернулли. Строгое определение случайной величины и закона распределения будет дано позже.
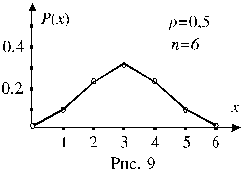
 )
для конкретных
значений n
и p.
Так как аргумент
x принимает
лишь целые
значения, график
представляется
в виде точек
на плоскости
 .
Для наглядности
точки соединяются
ломаной линией,
и такой график
называется
полигоном
распределения.
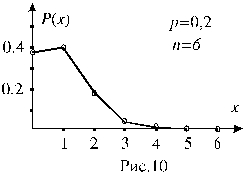
При
 ,
как показано
на рисунке 9,
полигон симметричен
относительно
прямой x=np
(если p
близко к 0,5, то
полигон близок
к симметричному)
При малых p полигон существенно асимметричен, и наивероятнейшими являются частоты, бизкие к нулю. На рисунке 10 изображен полигон распределения для p=0,2 при числе испытаний n,равном 6-ти.
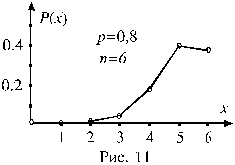
При больших p, близких к 1, наиболее вероятны максимальные значения. На рисунке 11 показан полигон распределения, для p=0,8 и n=6.
О других свойствах бернуллиевского распределения будет говориться позже.
Лекция 4
Асимптотические формулы для формулы Бернулли.
В
практических
задачах часто
приходится
вычислять
вероятности
различных
событий, связанных
с числом успехов
в n
испытаниях
при больших
значениях n.
В этих случаях
вычисления
по формуле по
формуле Бернулли
становятся
затруднительными.
Трудности
возрастают,
когда приходится
суммировать
вероятности
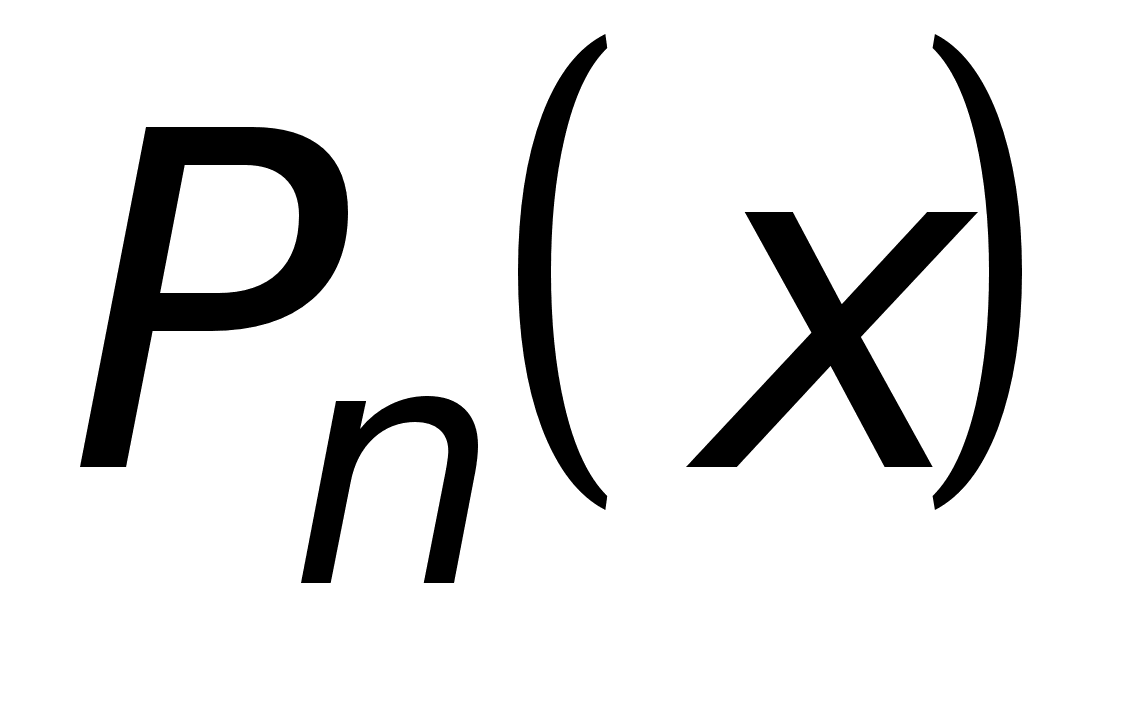 .
К суммированию
сводится вычисление
вероятностей
событий вида
k Ј
xЈ
l,
как, например,
в такой задаче:
Проводится 70 испытаний по схеме Бернулли с вероятностью появления события А в одном испытании, равной 0,4. Найти вероятность того, что событие А произойдет от 25 до 35 раз, то есть найти Pn(25Ј x Ј 35).
В
отдельных
случаях при
больших n удается
заменить формулу
Бернулли
приближенными
формулами.
Такие формулы,
которые получаются
при условии
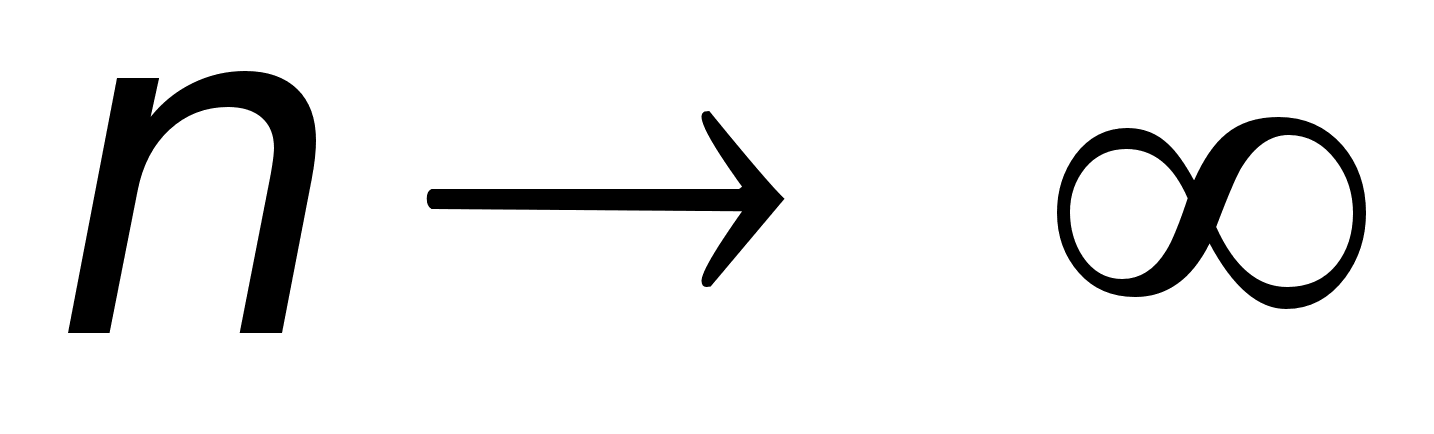 называются
асимптотическими.
Если n достаточно велико, а p - величина очень малая, для формулы Бернулли имеет место приближенная (асимптотическая) формула
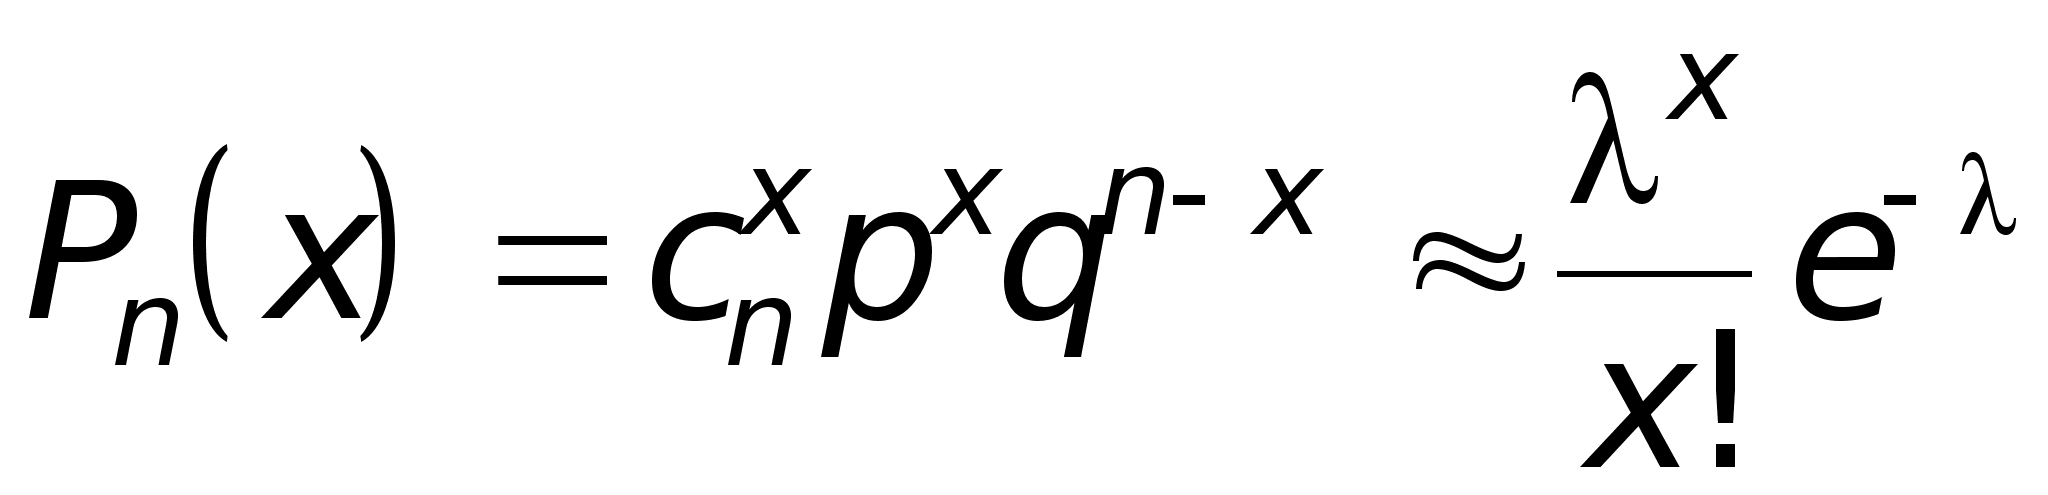
Здесь
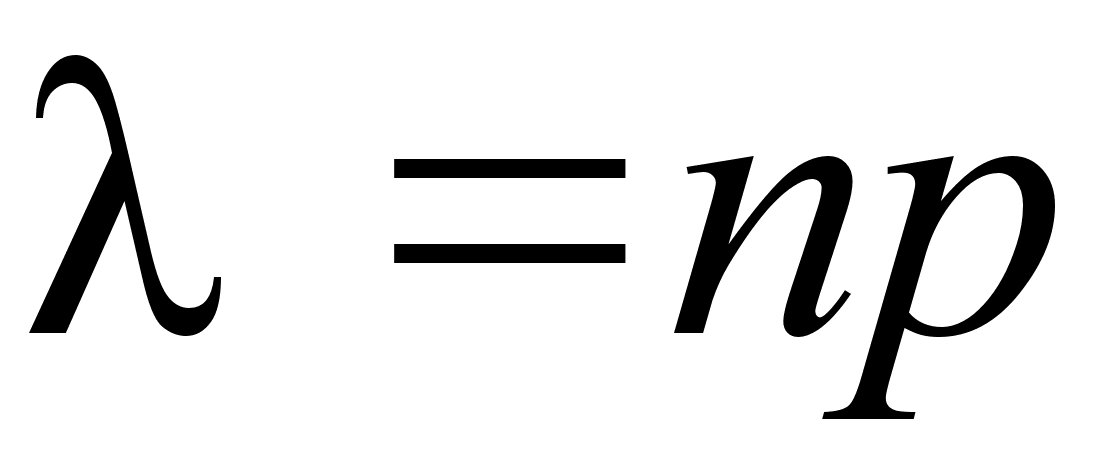 (
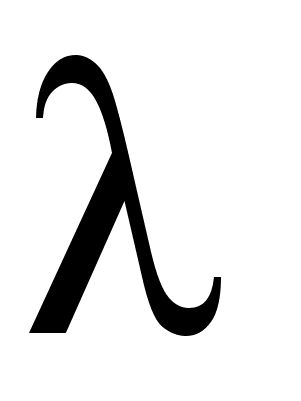 - греческая
буква "лямбда").
Эта формула
называется
формулой
Пуассона.
По формуле
Пуассона вычисляются
вероятности
числа появлений
очень редких
событий в массовых
испытаниях.
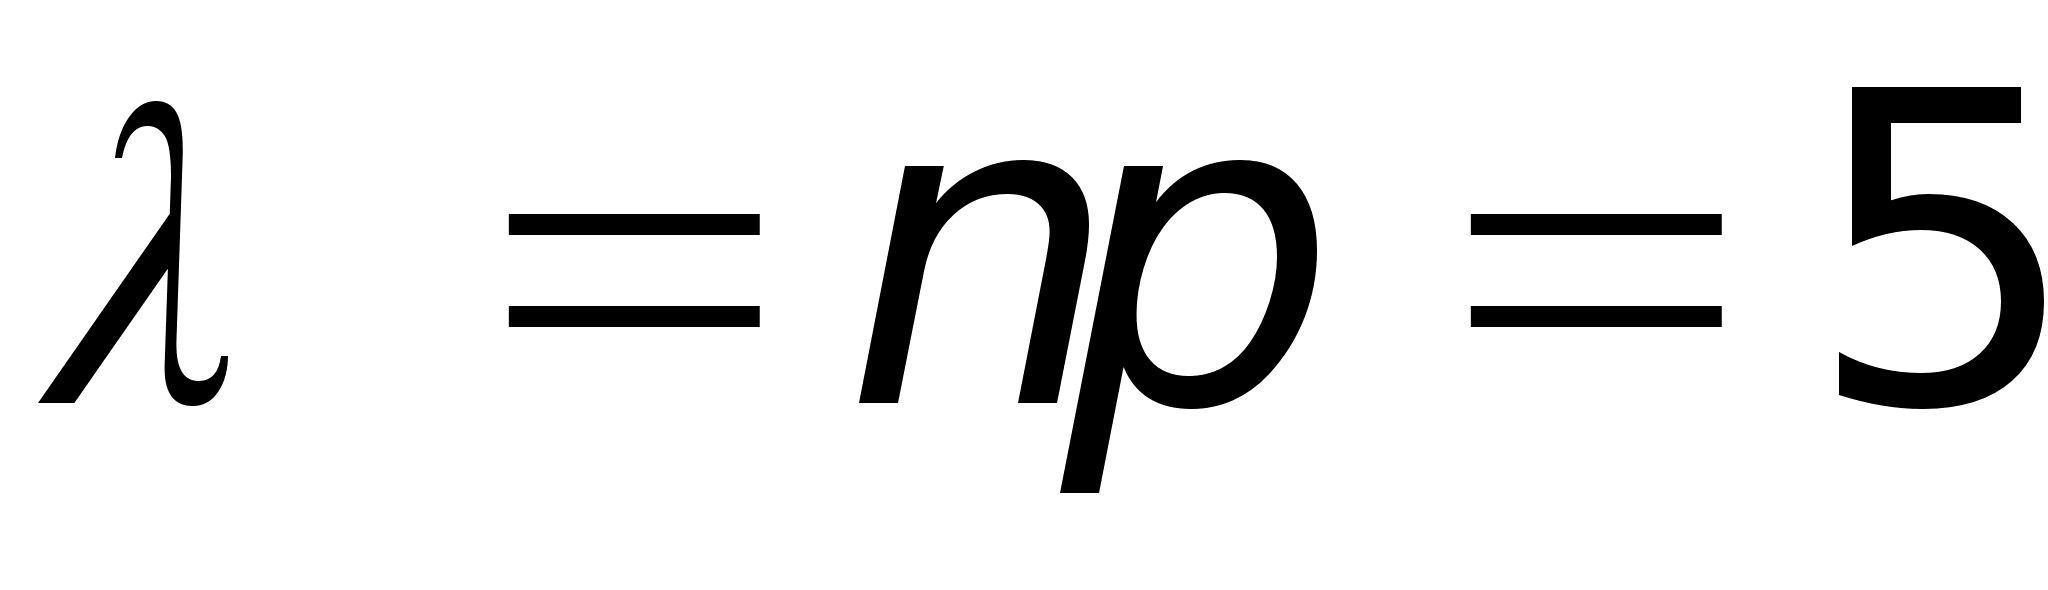
Задача. Телефонная станция обслуживает 1000 абонентов. В течение часа любой абонент независимо от остальных может сделать вызов с вероятностью 0,05. Требуется найти вероятность того, что в течение часа было не более 7 вызовов.
Здесь
 .
Пусть x
- число вызовов.
Нас интересуют
значения x,
равные
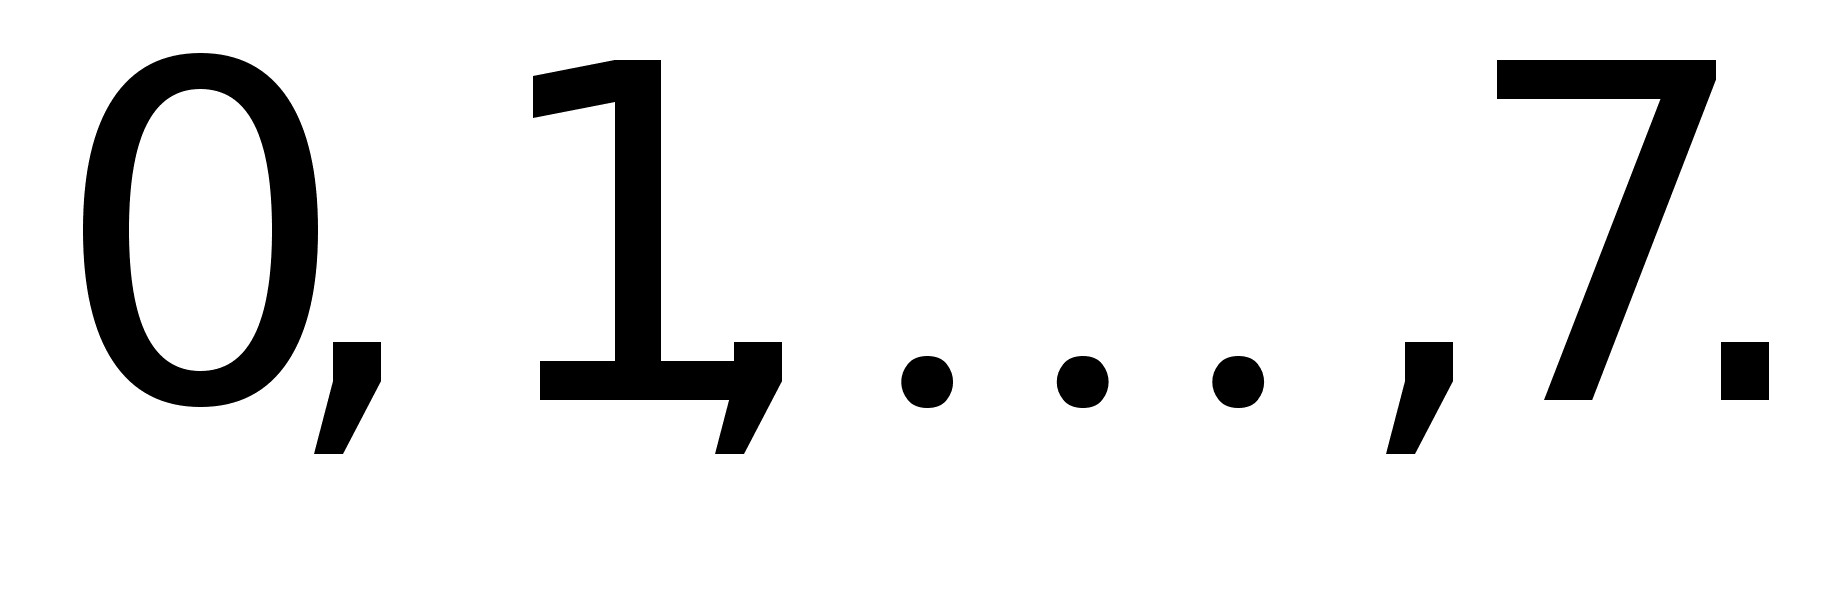
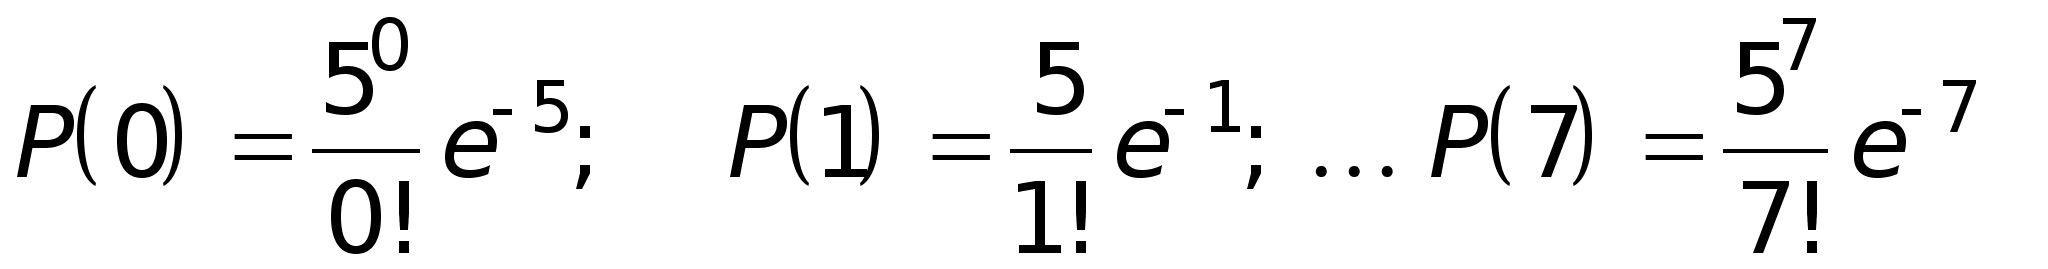
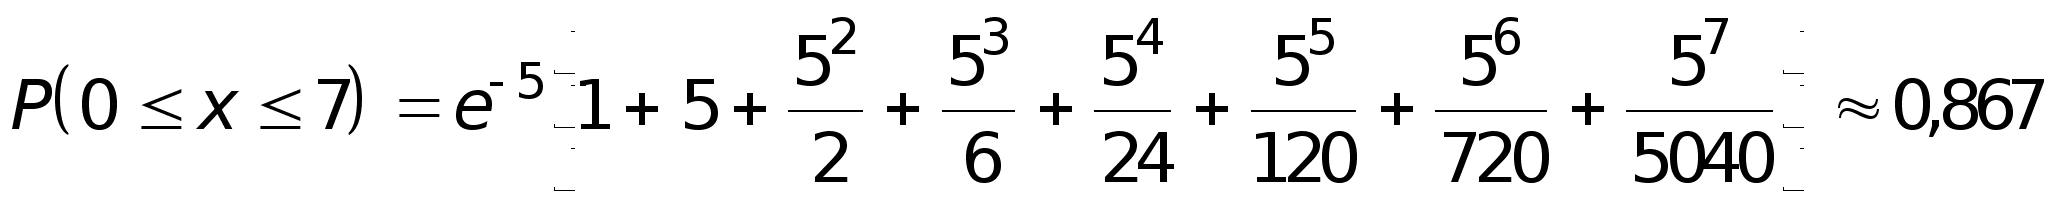
Если n достаточно велико, p не сильно отличается от 0,5, имеет место формула Муавра-Лапласа, иногда называемая локальной формулой Лапласа.
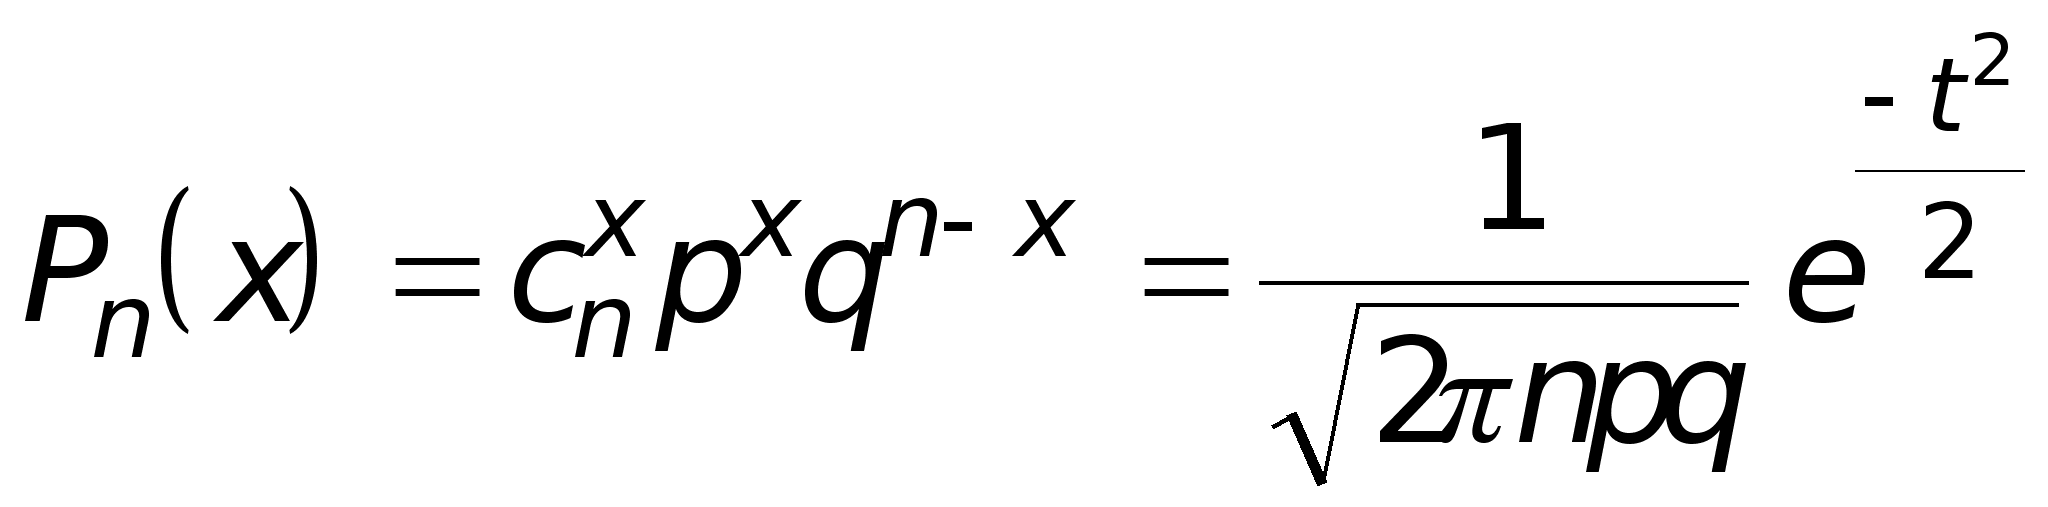 , где
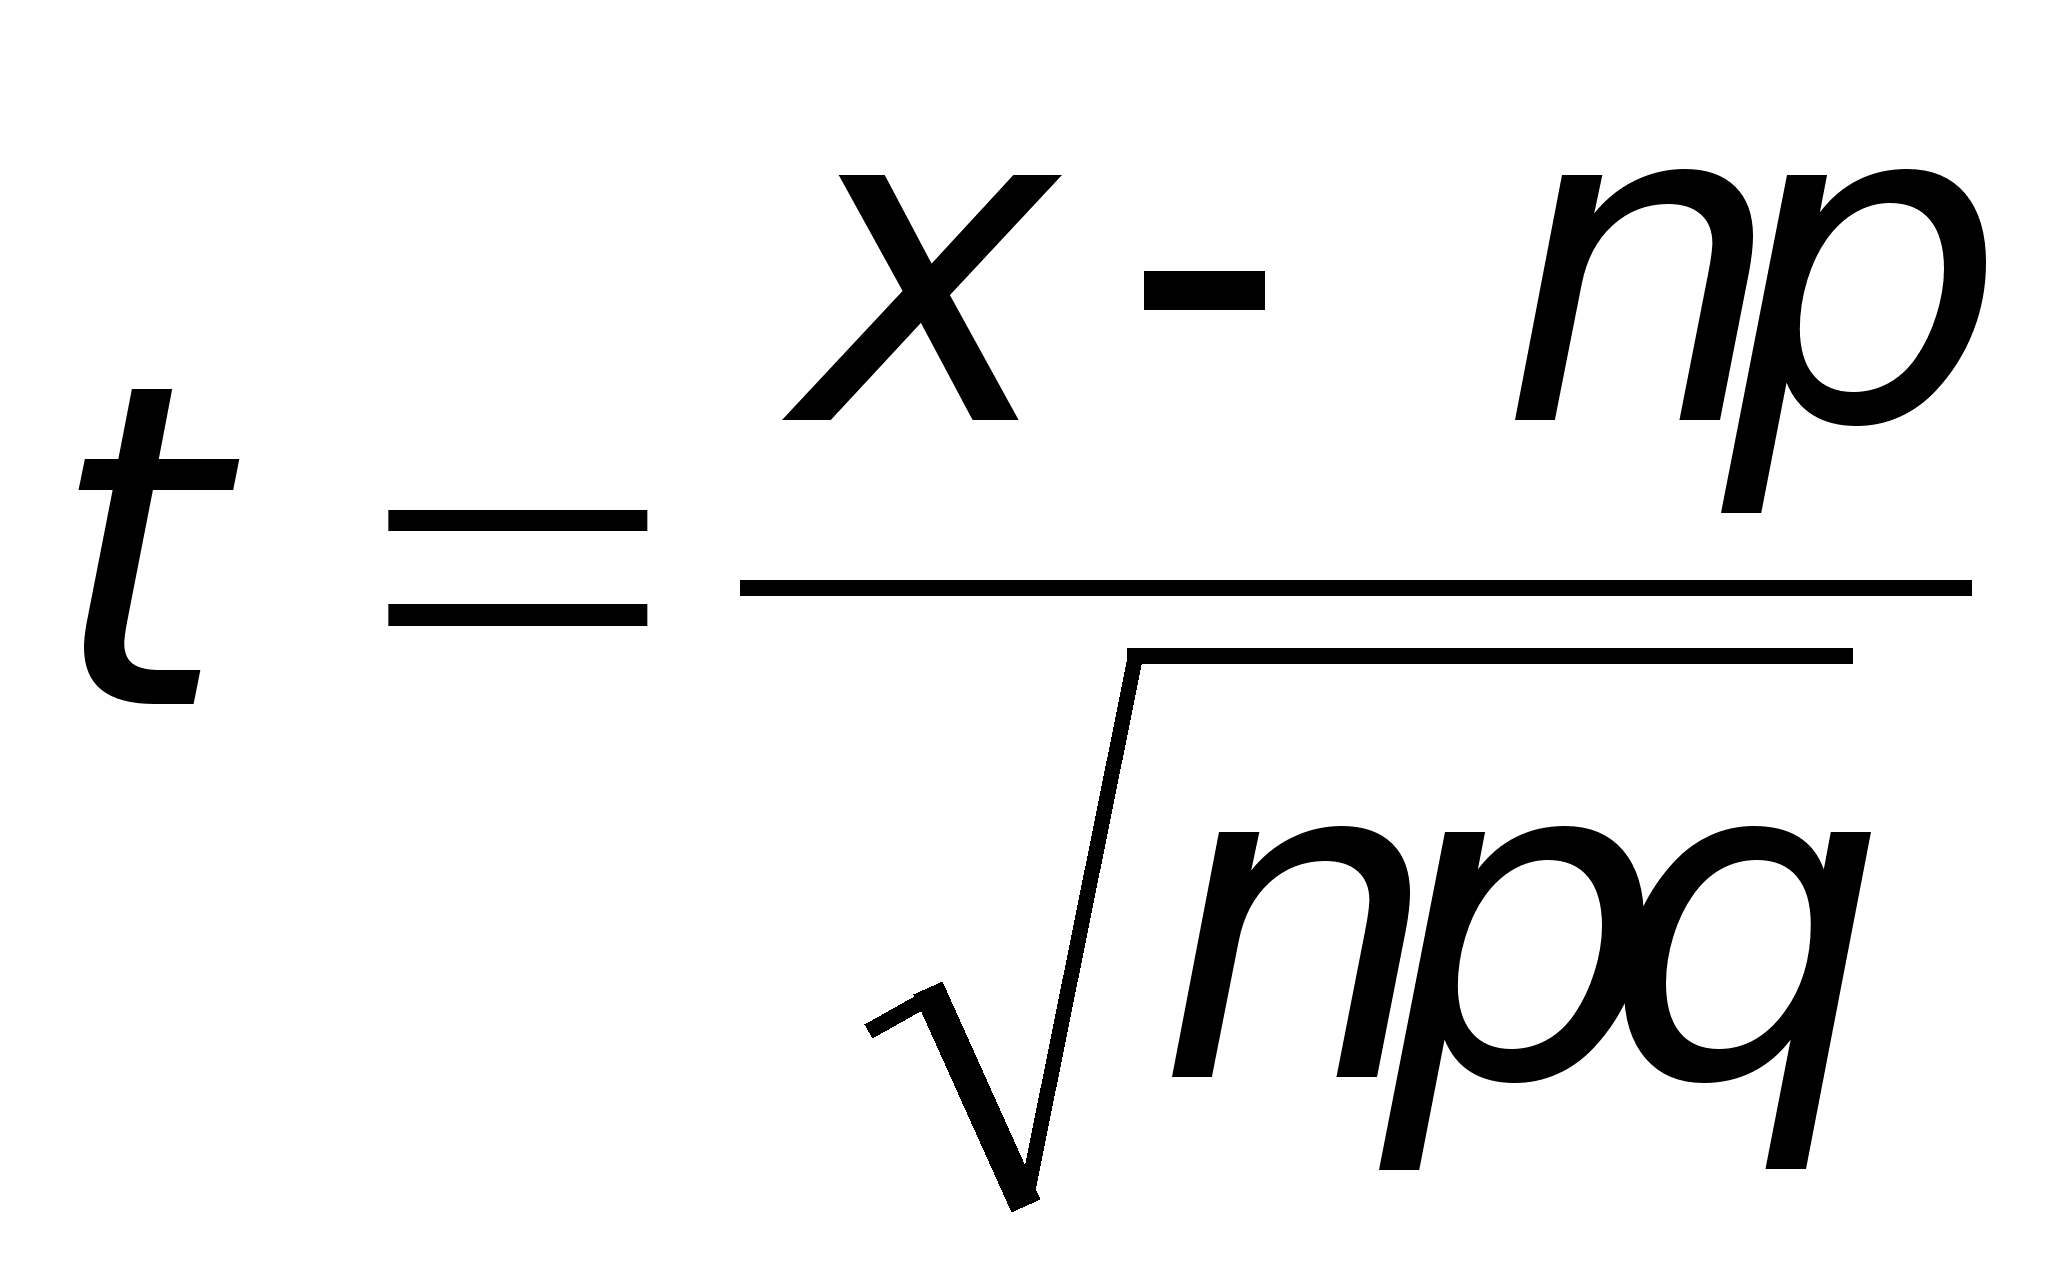
Из формулы видно, что одинаковые отклонения от величины np вправо и влево здесь имеют одинаковые вероятности. В формуле Бернулли это имеет место лишь при p=0.5.
Чтобы
определить
вероятность
того, что в 50
испытаниях
по схеме Бернулли
при p=0.45
событие А
наступило
30 раз, нужно
воспользоваться
таблицей значений
функции
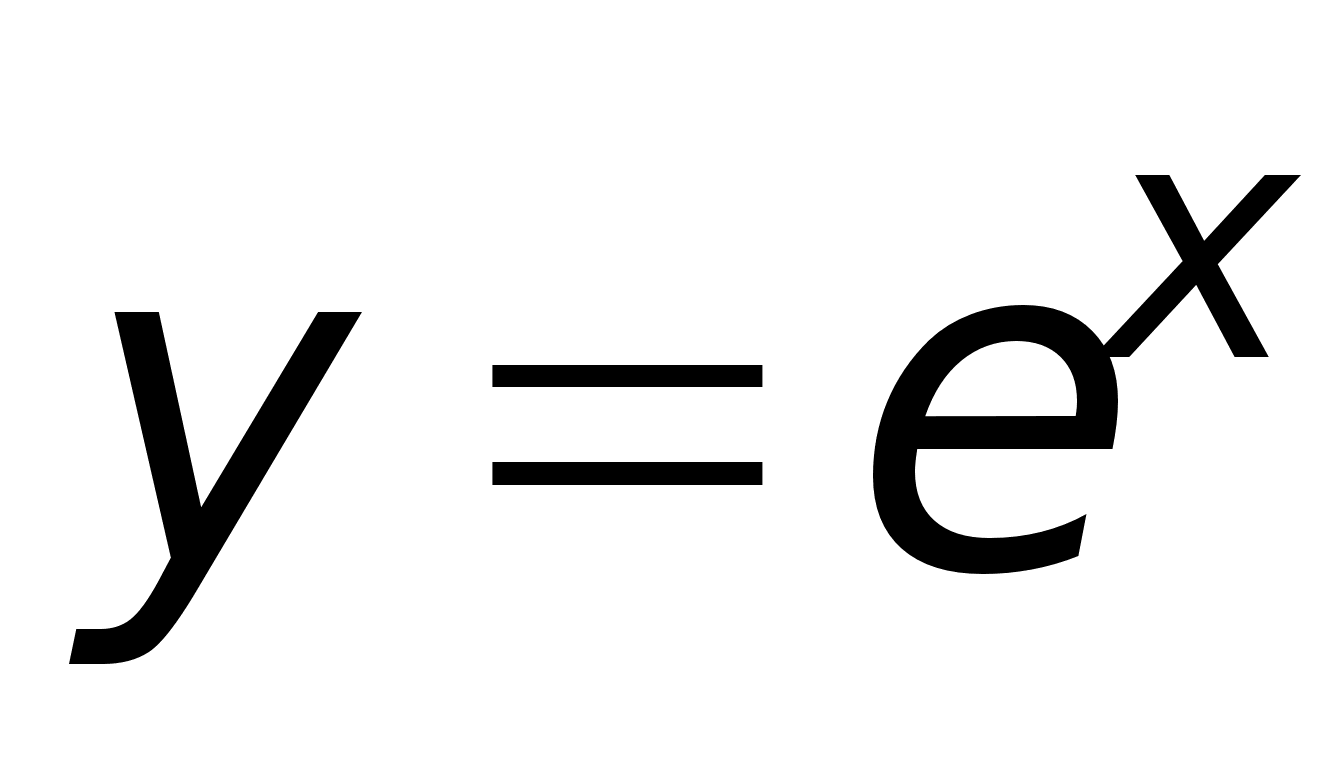 .
Часто встречаются
таблицы значений
так называемой
"локальной"
функции Лапласа.
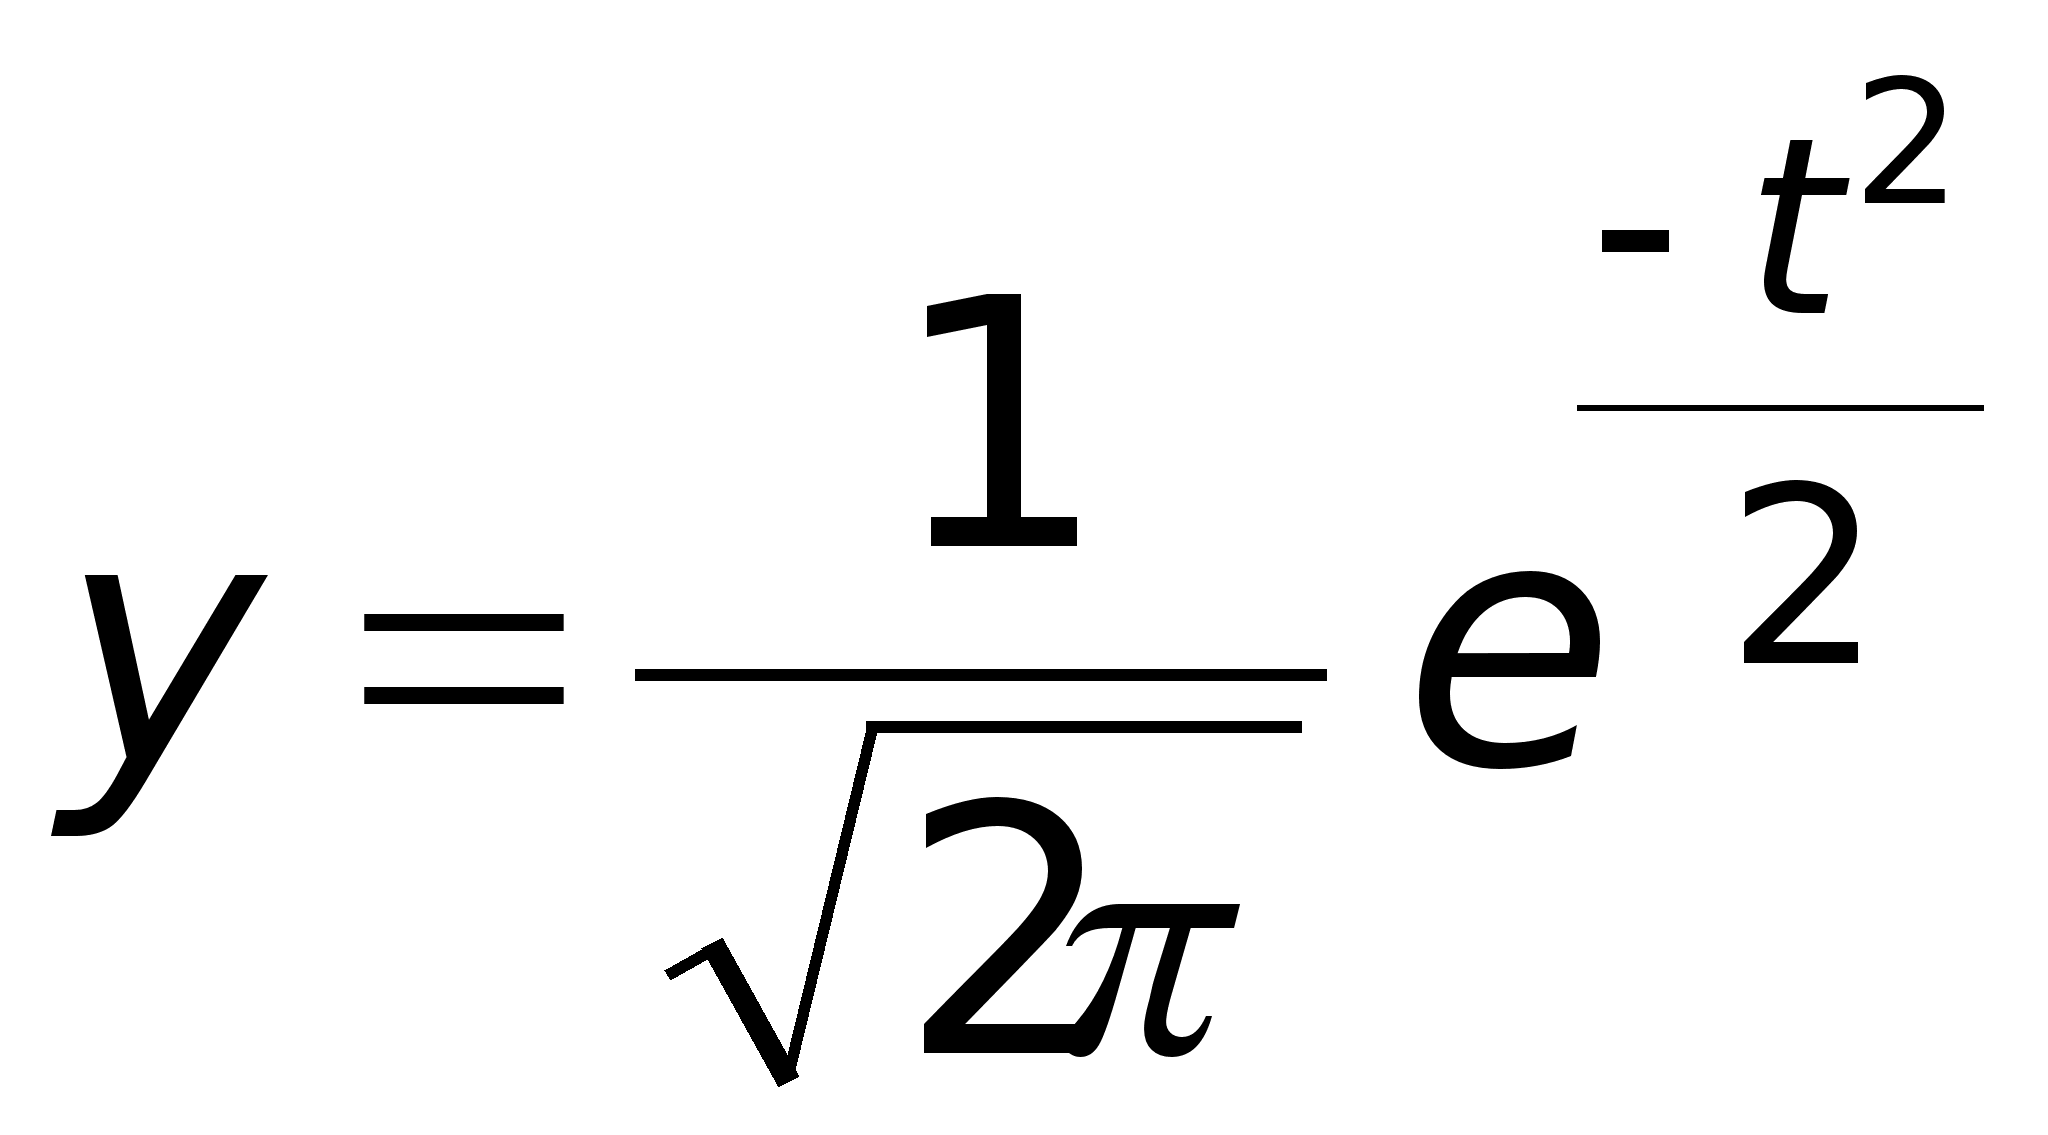
Если n достаточно велико, а p не сильно отличается от 0,5, имеет место интегральная формула Лапласа:
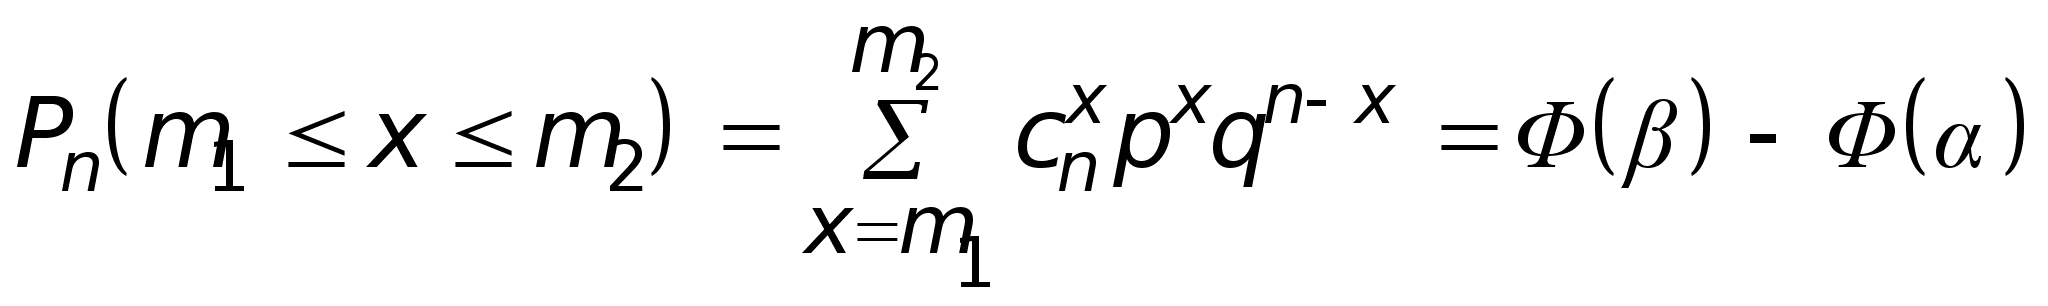
Здесь
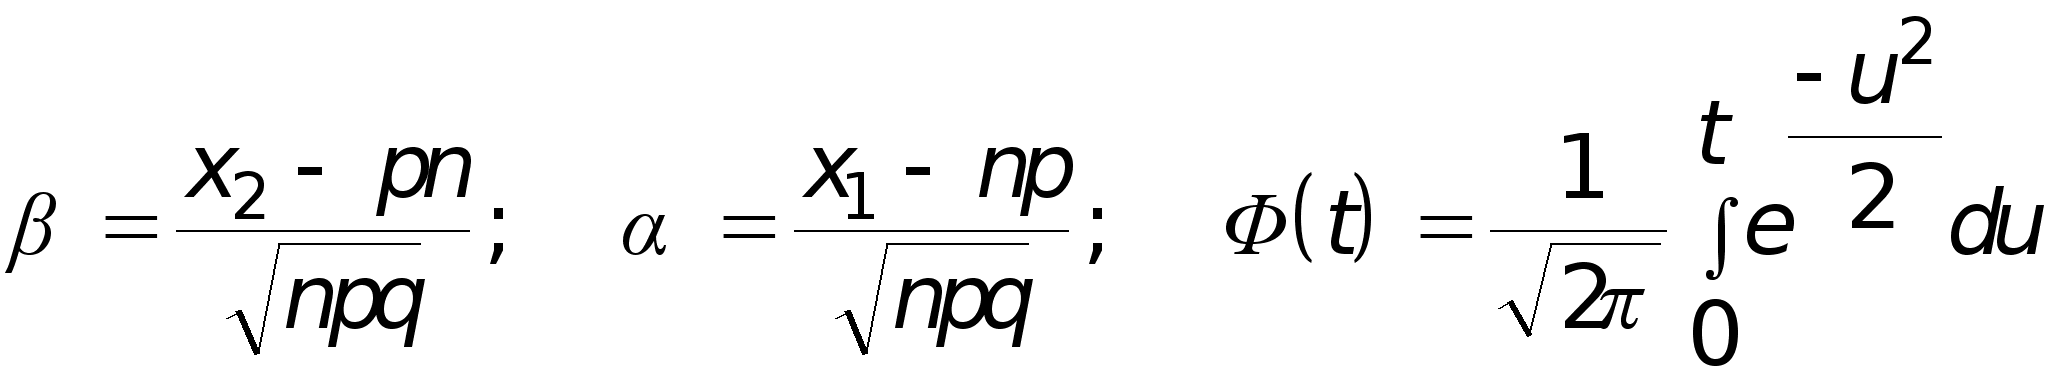 — функция Лапласа,
значения которой
определяются
из таблиц.
Для вычислений используются свойства функции Лапласа
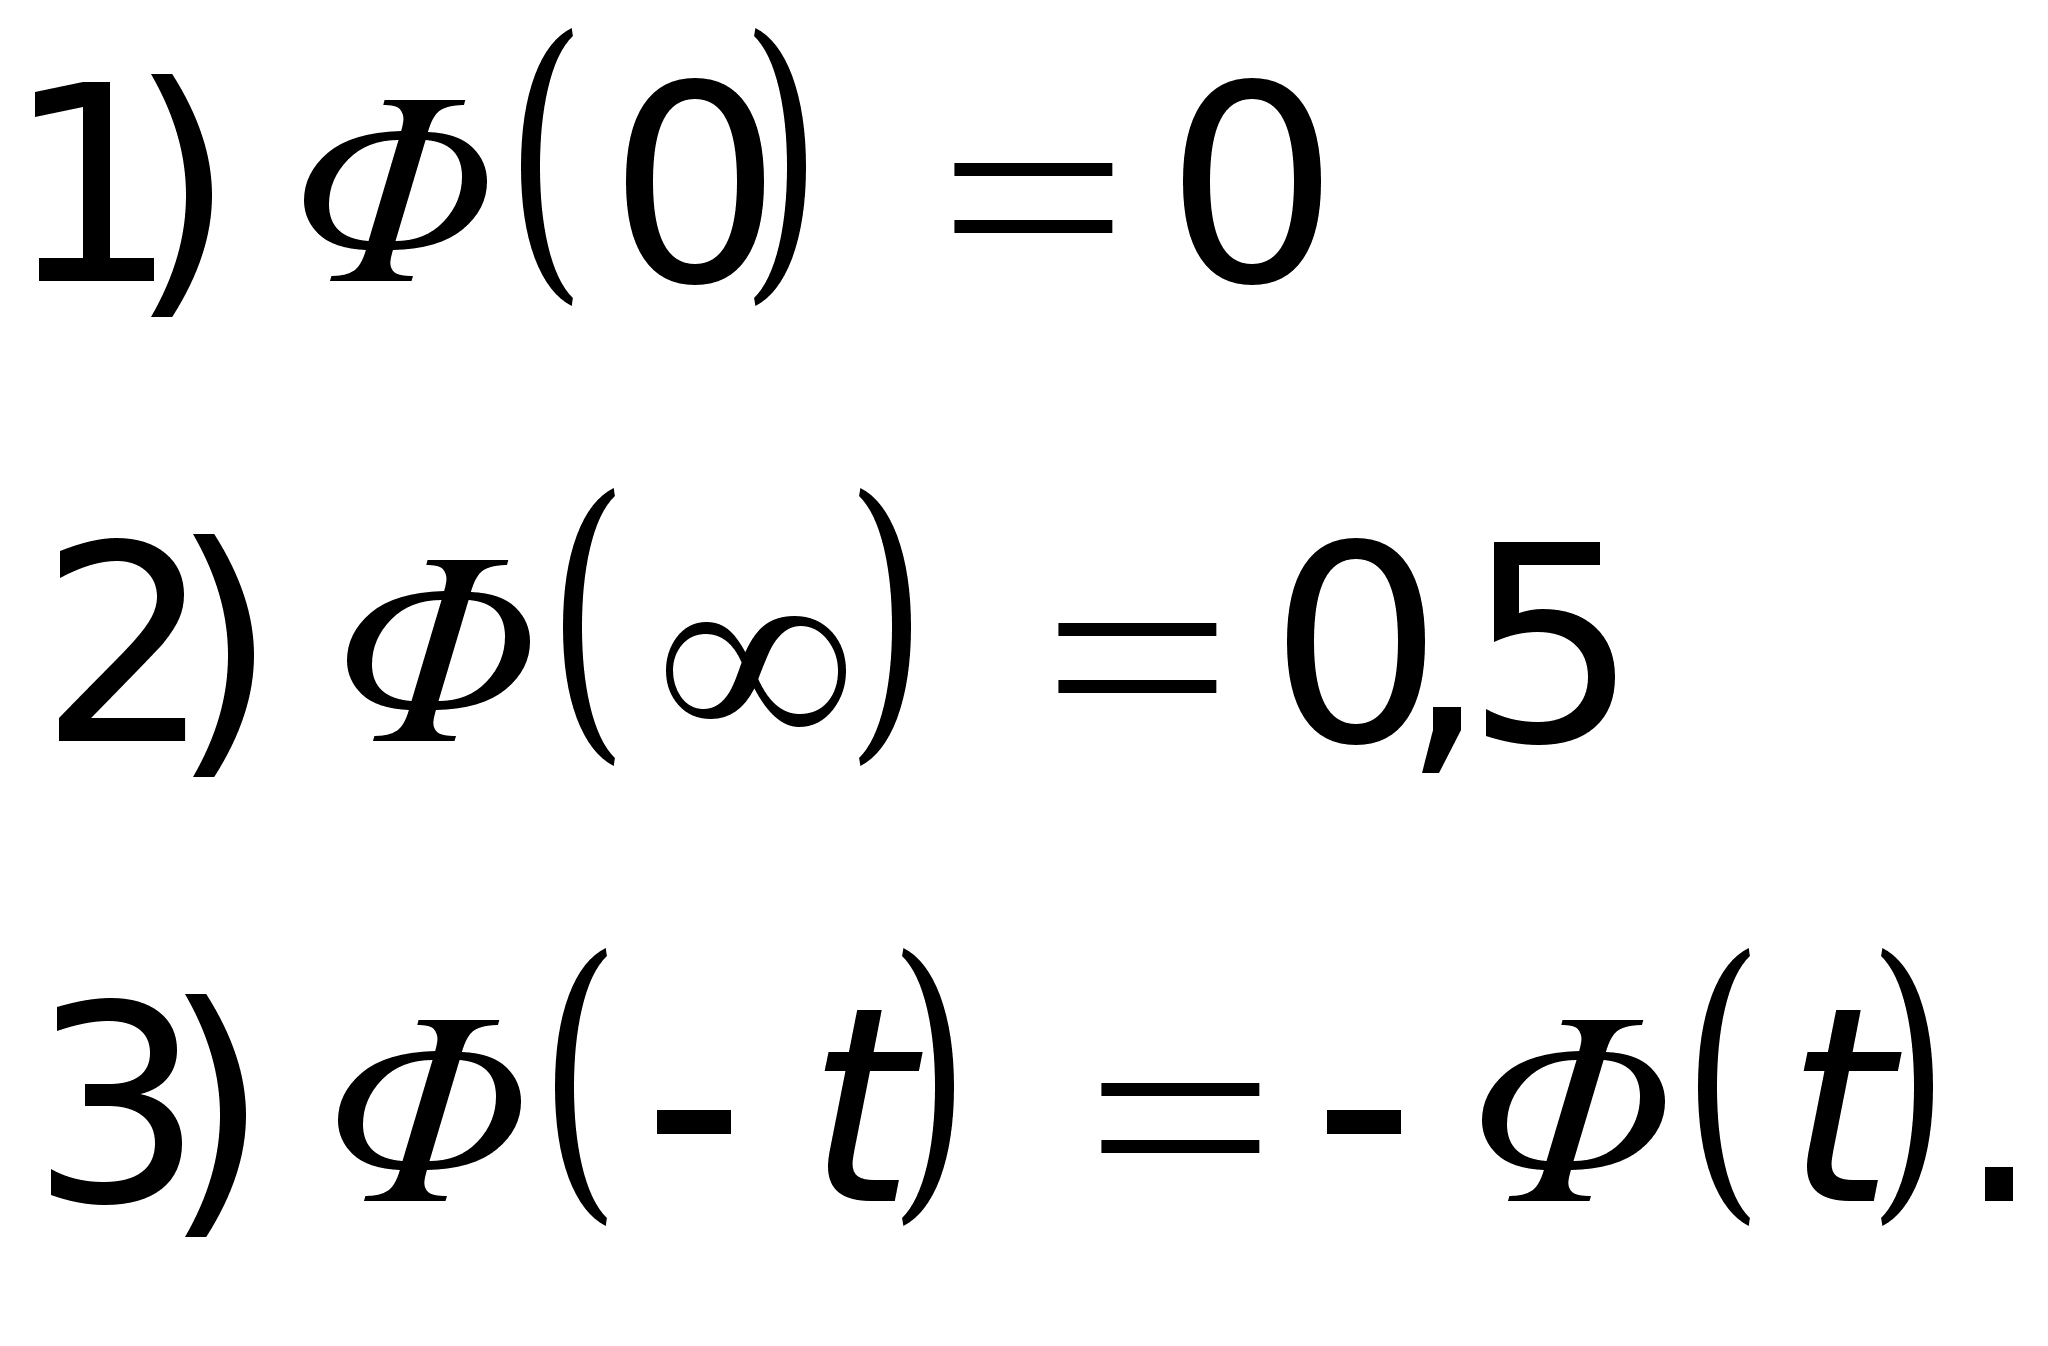
При
t=3,5
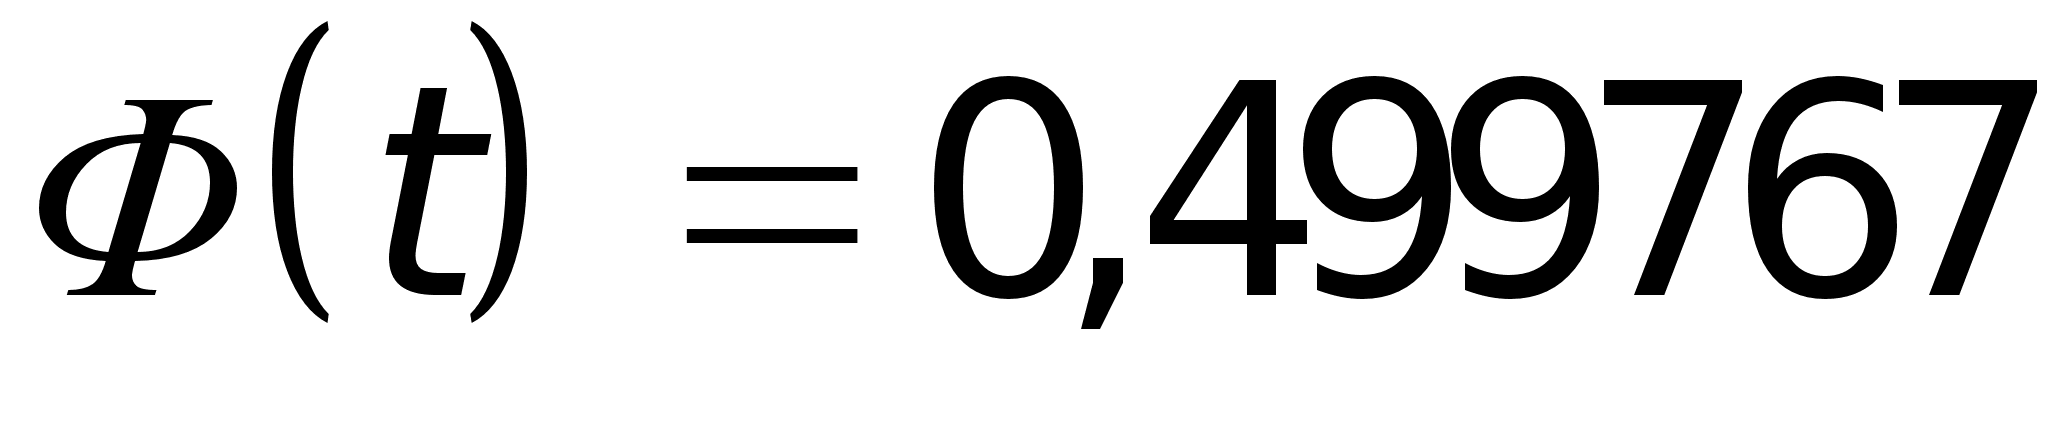 ,
и так как
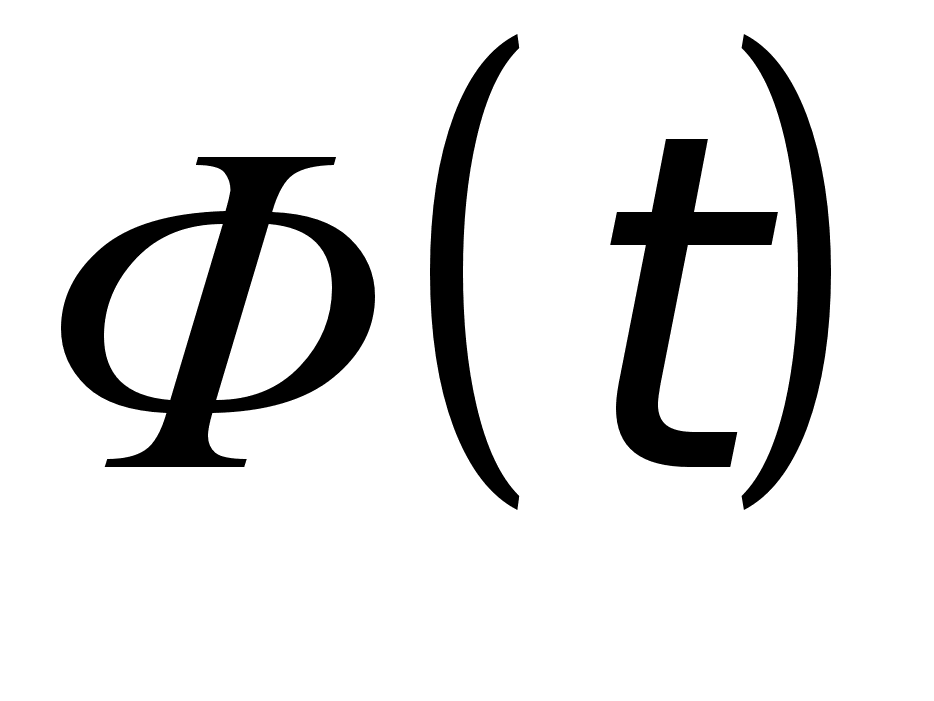 - монотонно
возрастающая
функция, в
практических
расчетах при
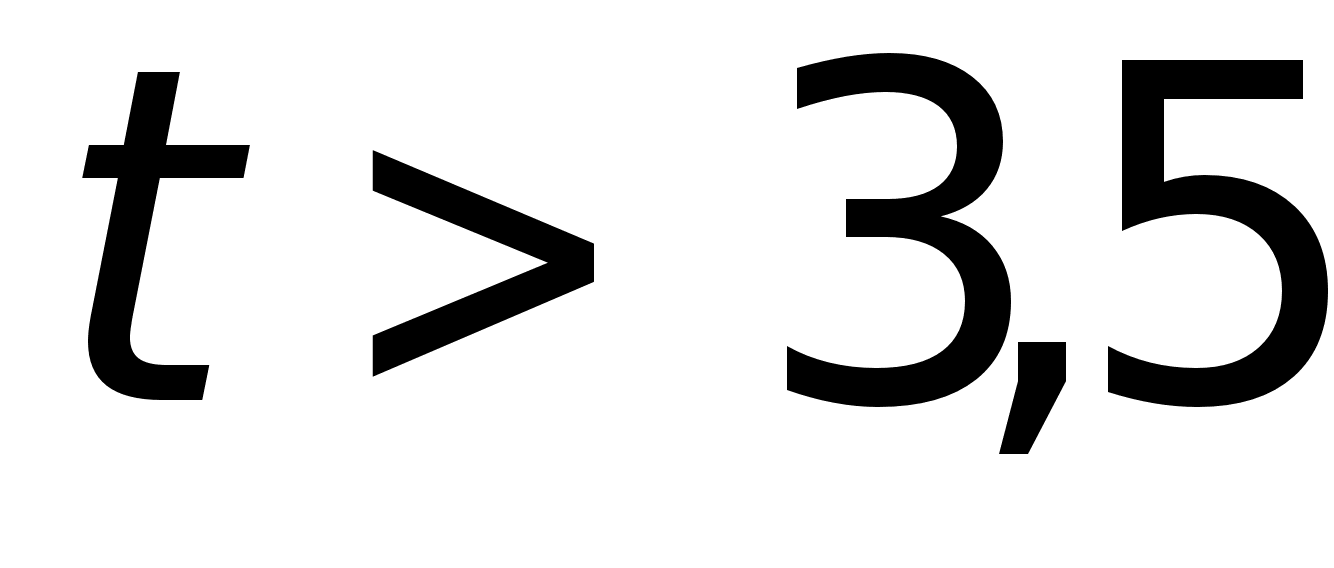 можно принимать
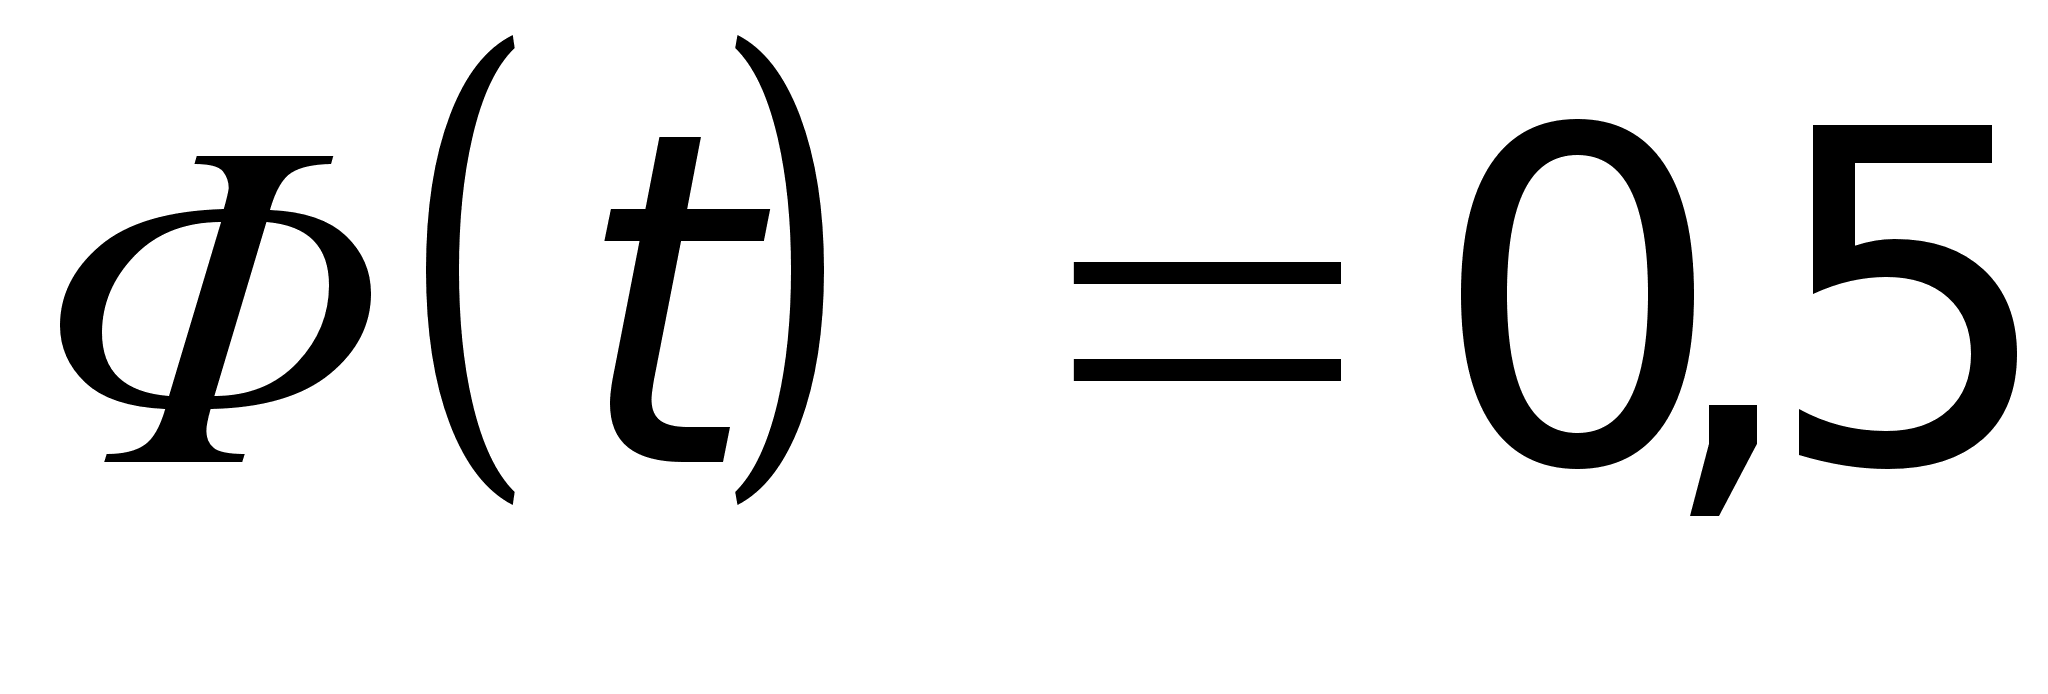 .
Задача. Игральную кость бросают 800 раз. Какова вероятность того, что число очков, кратное 3, выпадает не менее 280 и не более 294 раз?
Здесь
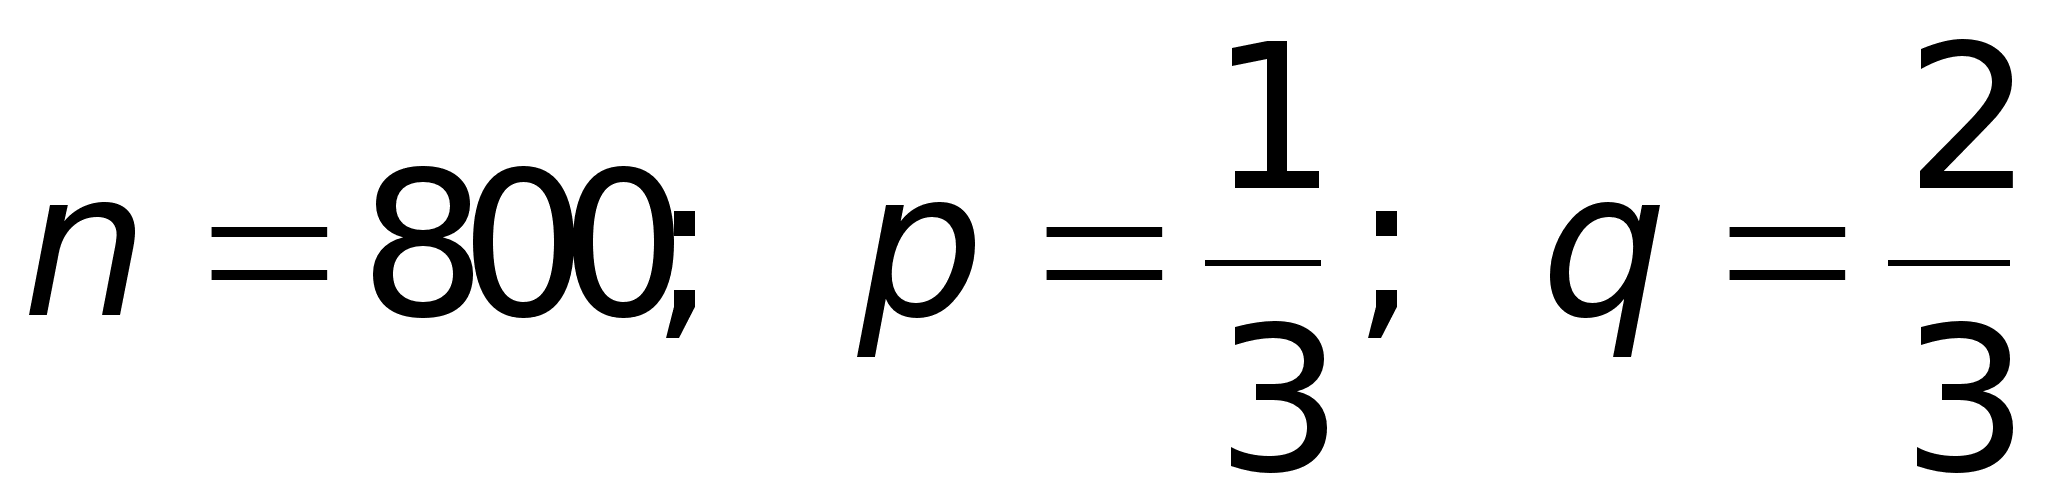
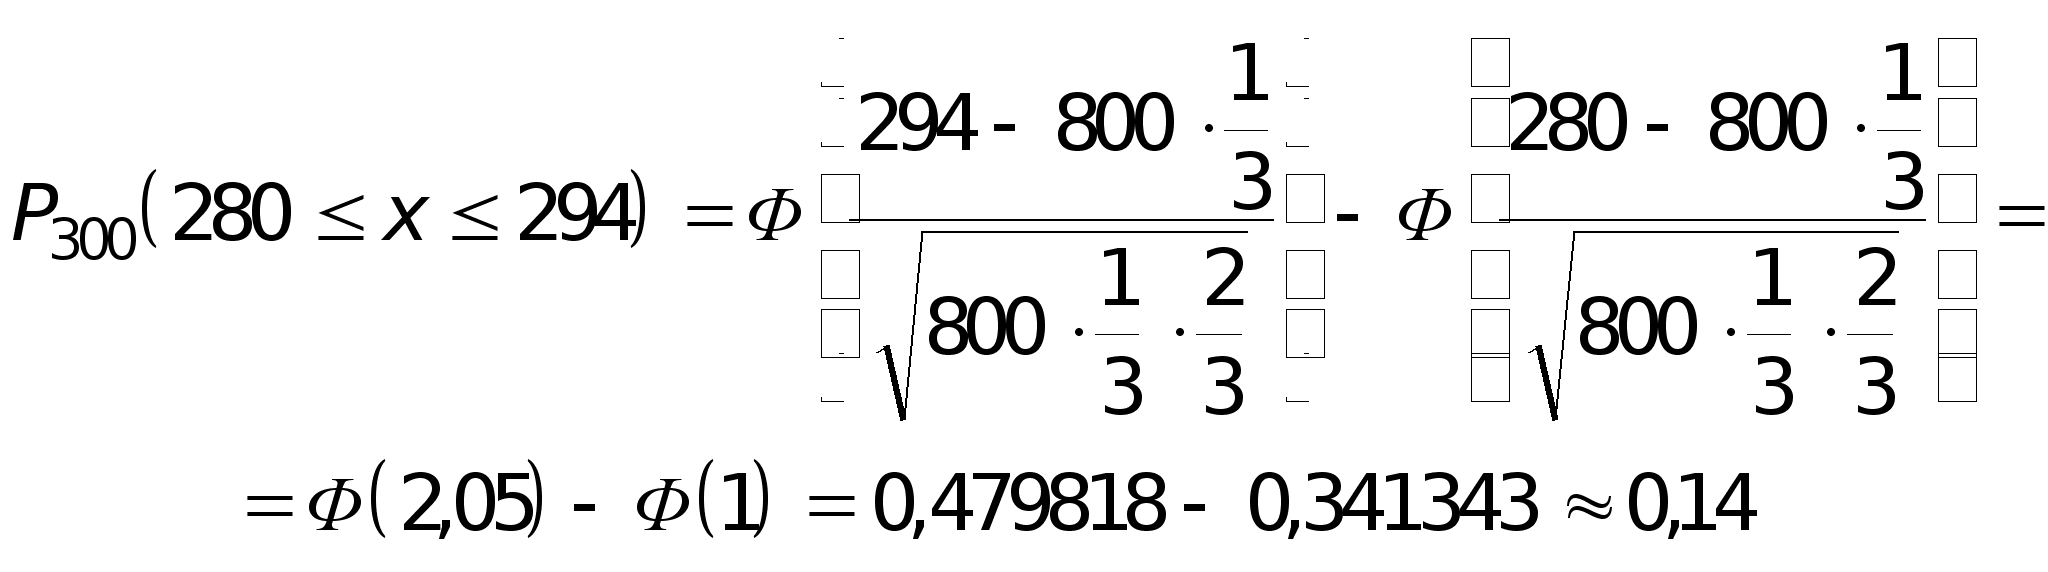
Дискретные случайные величины.
Часто результатом случайного эксперимента является число. Например, можно подбросить игральную кость и получить одно из чисел: 1,2,3,4,5,6. Можно подъехать к бензоколонке и обнаружить определённое число автомашин в очереди. Можно выстрелить из пушки и измерить расстояние от места выстрела до места падения снаряда. В таких случаях будем говорить, что имеем дело со случайной величиной.
Каждому исходу случайного эксперимента поставим в соответствие единственное число xk — значение случайной величины. Тогда естественно рассматриватьслучайную величину как функцию, заданную на множестве исходов случайного эксперимента.
Случайная величина, которая может принимать лишь конечное или счётное число значений, называется дискретной.
Случайные величины будем обозначать буквами греческого алфавита: (кси), (эта), Значения случайной величины будем записывать в виде конечной или бесконечной последовательности x1, x2,, xn,
Если говорится, что задана случайная величина , это значит, что каждому исходу k случайного эксперимента поставлено в соответствие единственное число xk, что записывается в виде равенства xk = (k).
Некоторые из значений xk могут совпадать, то есть различным исходам может соответствовать одно и то же число x. Если все значения случайной величины совпадают, то будем говорить, что случайная величина постоянна.
Пусть Аk — множество всех элементарных исходов, каждому из которых соответствует значение xk (k = 1,2,,n) случайной величины . Этот факт можно записать в виде формулы
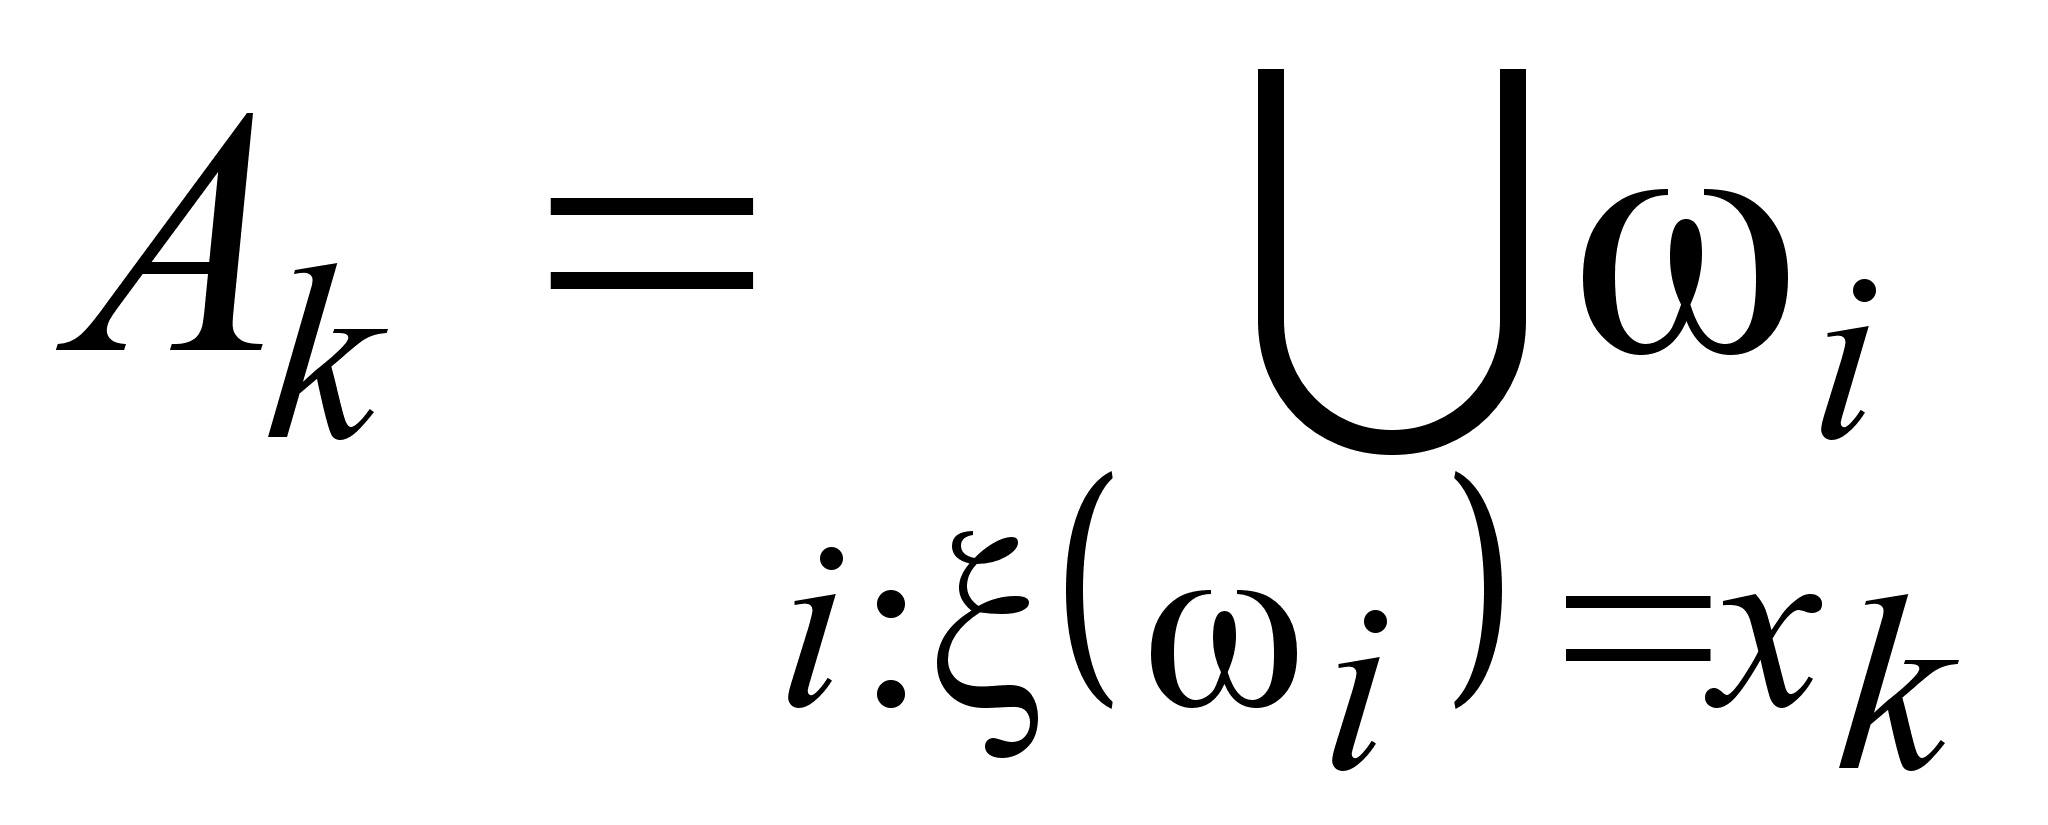
Таким образом, Аk – это событие (строго говоря, это верно лишь в случае конечного или счётного числа исходов). Для каждого события Аk определим число рk 0, равное вероятности этого события: рk = P(Ak). Очевидно, что
 ,
Ai∩Aj =
(i,j = 1,2,,n,
ij),
 .
Теперь каждому значению xk случайной величины можно поставить в соответствие вероятность рk = P(Ak) события Аk. Если такое соответствие определено то будем говорить, что задан закон распределения дискретной случайной величины . Обычно закон распределения дискретной случайной величины представляется в виде таблицы
-
х1
х2
х3
хn
(1) P p1
p2
p3
pn
В дальнейшем для краткости будем называть величину pi вероятностью значения хi случайной величины. Отметим, что закон распределения содержит всю информацию о случайной величине, и задать случайную величину можно, просто представив её закон распределения.
Пусть две случайные величины
= {x1,x2,,xn}; = {у1, у2,,уm} (2)
определены
на одном и том
же пространстве
элементарных
исходов. Если
Аi (i = 1,2,,n)
– событие,
объединяющее
все исходы,
приводящие
к значению хi
случайной
величины ,
а Вj (j = 1,2,,m)
– событие,
объединяющее
все исходы,
приводящие
к значению уi
случайной
величины ,
то можно определить
случайную
величину = + ,
которая принимает
все возможные
значения
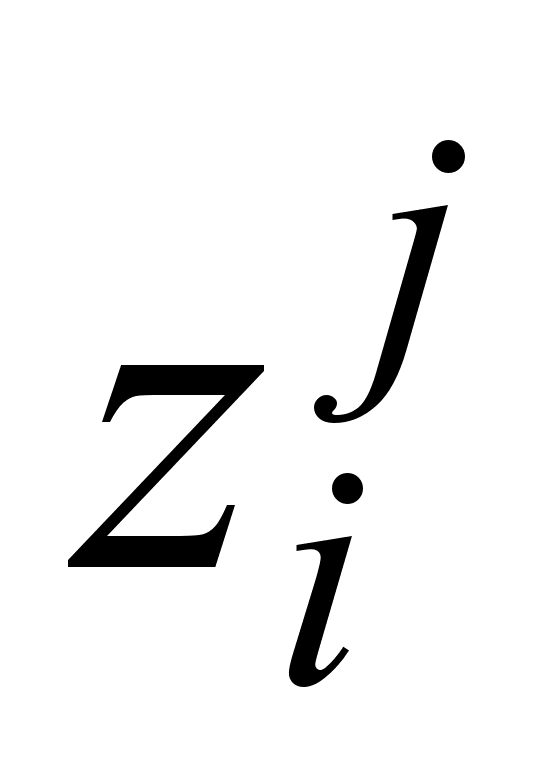 = xi + yj.
Каждому такому
значению
случайной
величины
ставится в
соответствие
вероятность
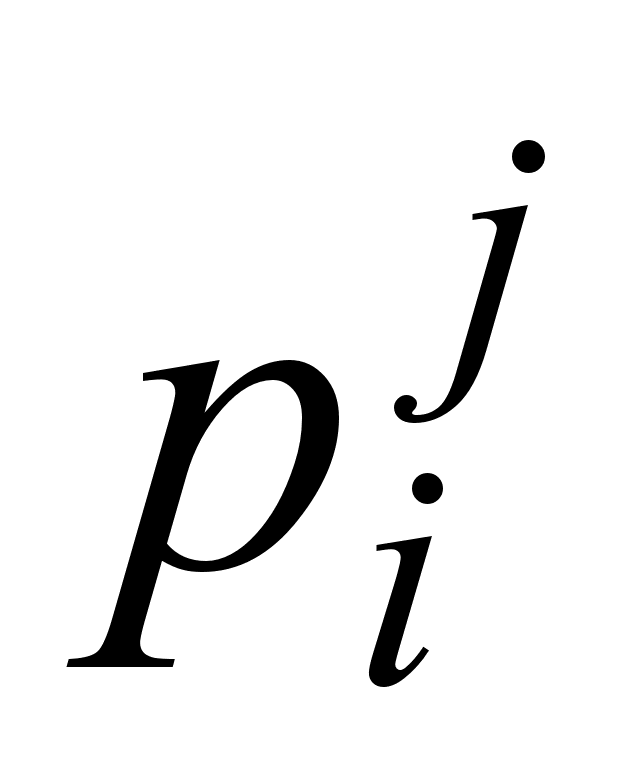 ,
равная вероятности
пересечения
событий Аi
и Вj:
= P(Ai∩Bj).
Таким образом
определяется
закон распределения
суммы двух
случайных
величин. Также
можно определить
законы распределения
разности – ,
произведения и
частного
 случайных
величин (последний
лишь в случае,
если
не принимает
нулевого значения).
Две случайные величины
= {x1,x2,,xn}; = {у1, у2,,уm},
определённые на одном и том же пространстве элементарных исходов, имеющие законы распределения
-
х1
xi
y1
yj
Р
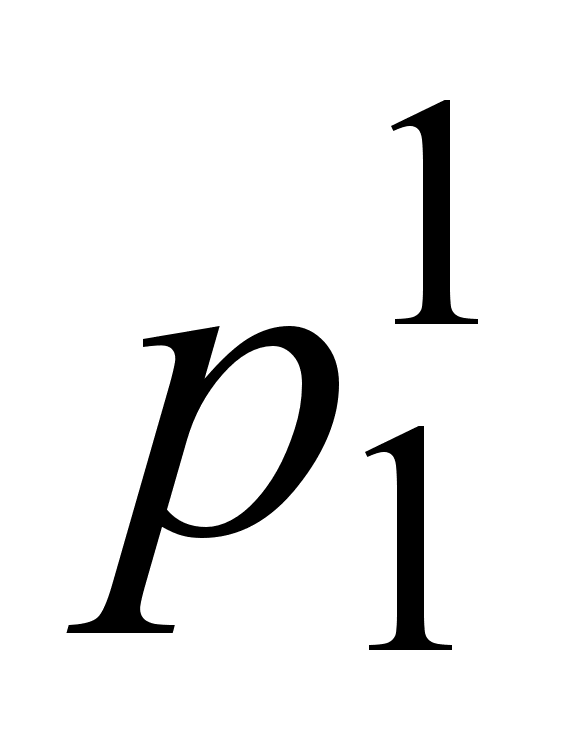
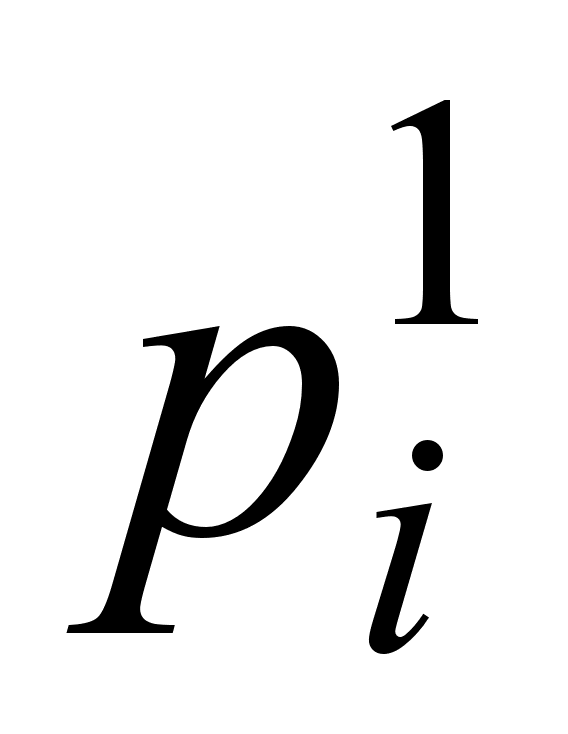
Р
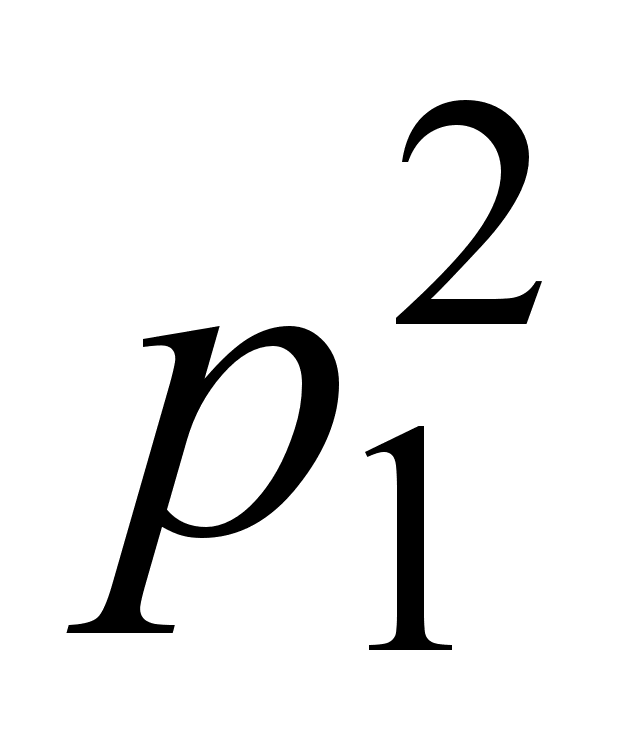
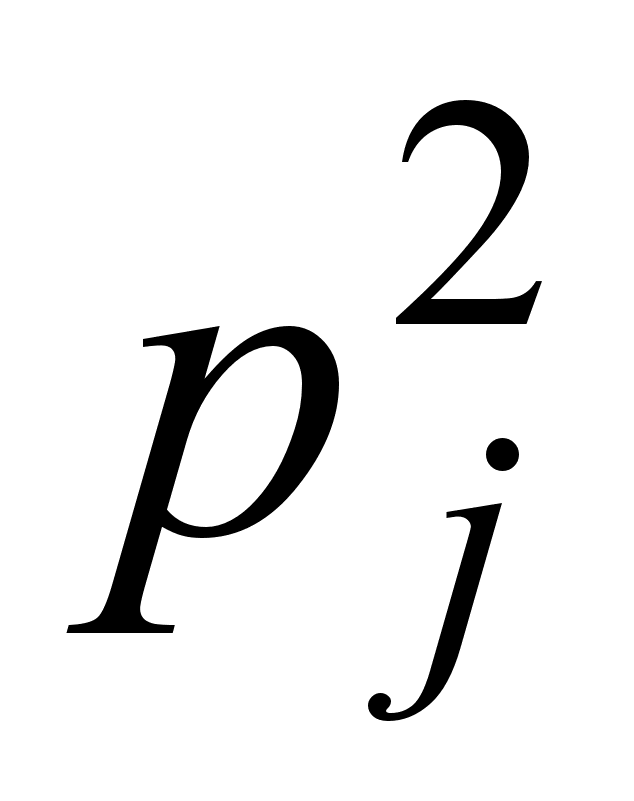
называются независимыми, если при любых i и j выполняется равенство
Р(( = хi) ∩ ( = yj)) =
Пример1. Брошены две игральных кости. Число очков, выпавшее на первой кости, – случайная величина . Число очков, выпавшее на второй кости – случайная величина . Считаем, что все исходы (( = i)∩( = j)) (i = 1,2,,6; j = 1,2, ,6) равновероятны, всего их 36, поэтому
P(( = i)∩( = j)) = 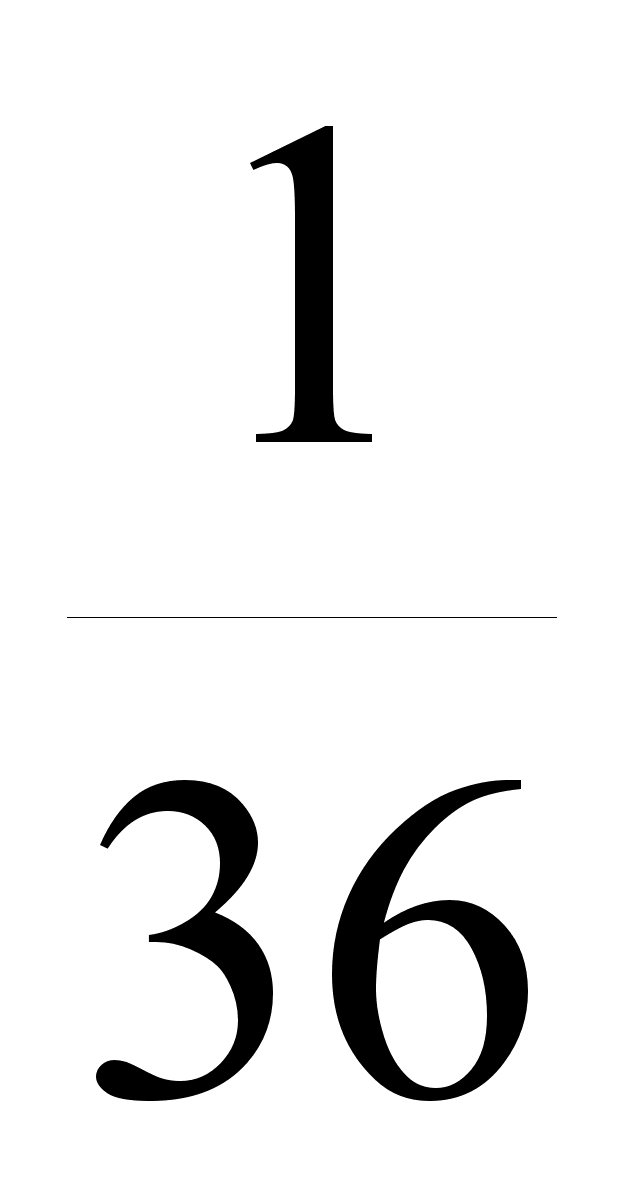
Так как
P( = i) = 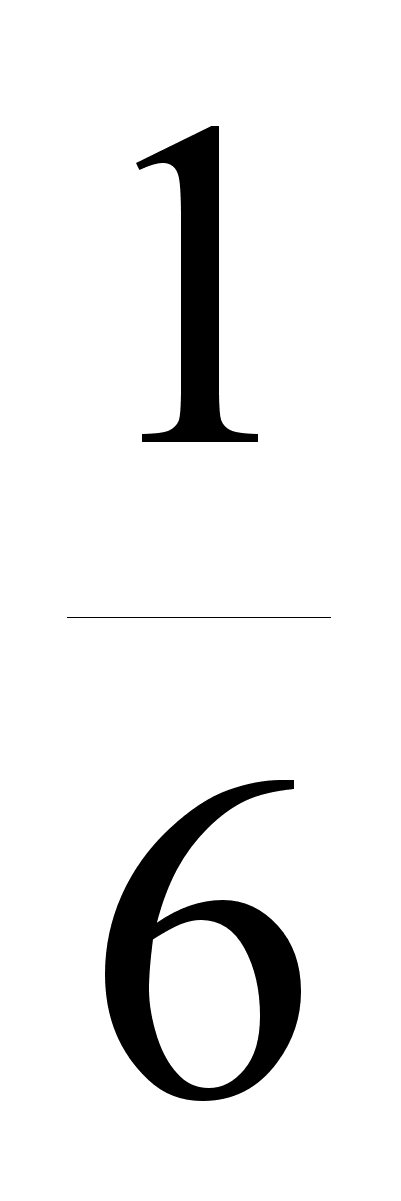 и P( = j)) = ,
очевидно, что
по определению
и – независимые
случайные
величины.
Пример 2. Даны две независимые случайные величины и с заданными законами распределения
-
0 1 1 2 Р
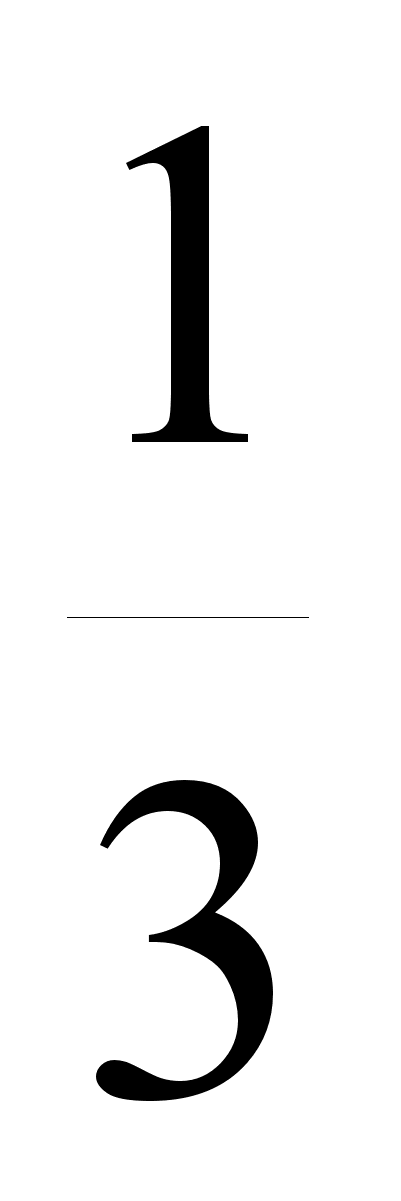
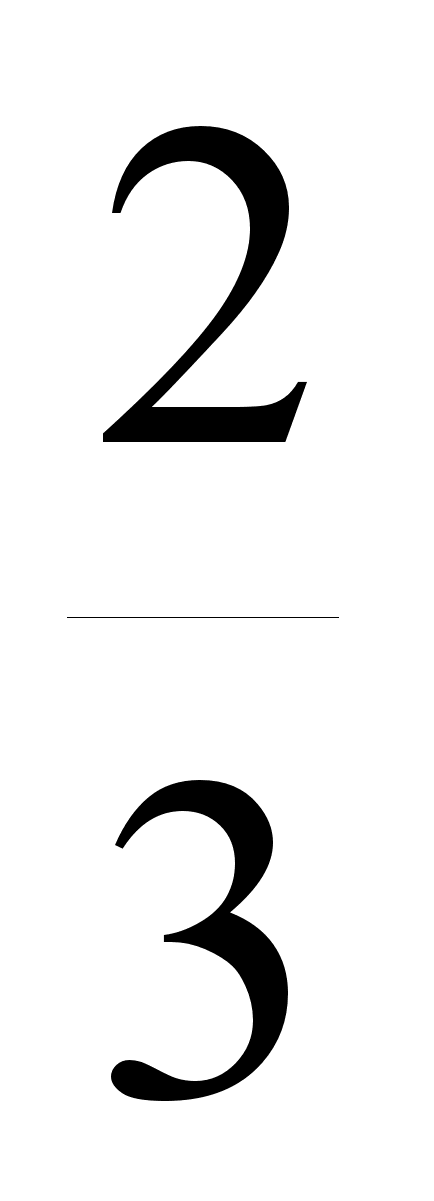
Р
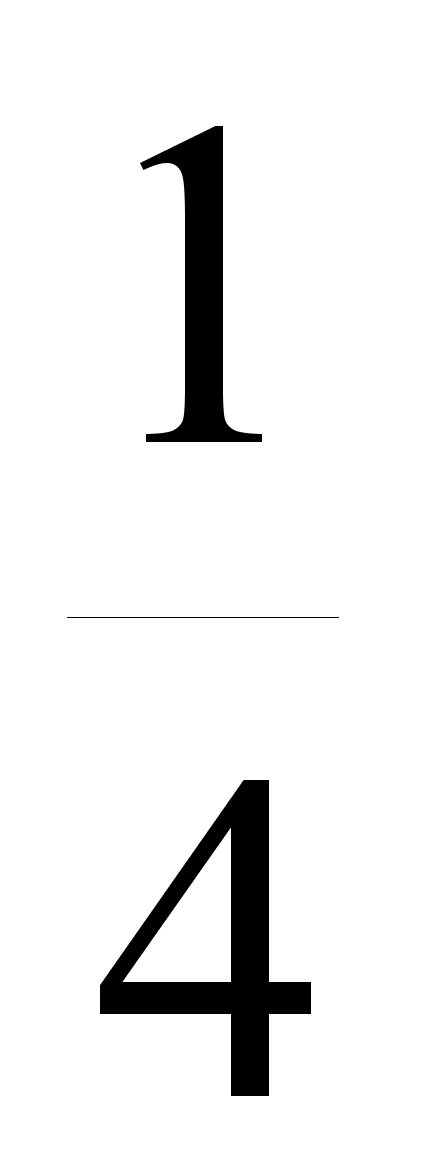
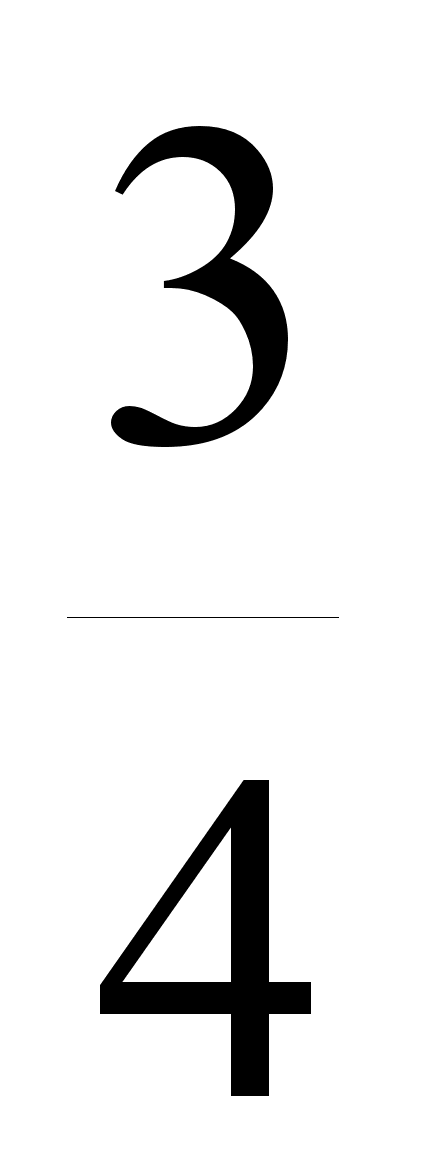
Определим случайные величины и следующим образом: = + , = . Выясним, являются ли независимыми случайные величины и .
Составим
закон распределения
.
Наименьшее
значение
равняется 1.
Вероятность
события = 1
равна вероятности
события ( = 0)∩( = 1),
которая в силу
независимости
и
равна
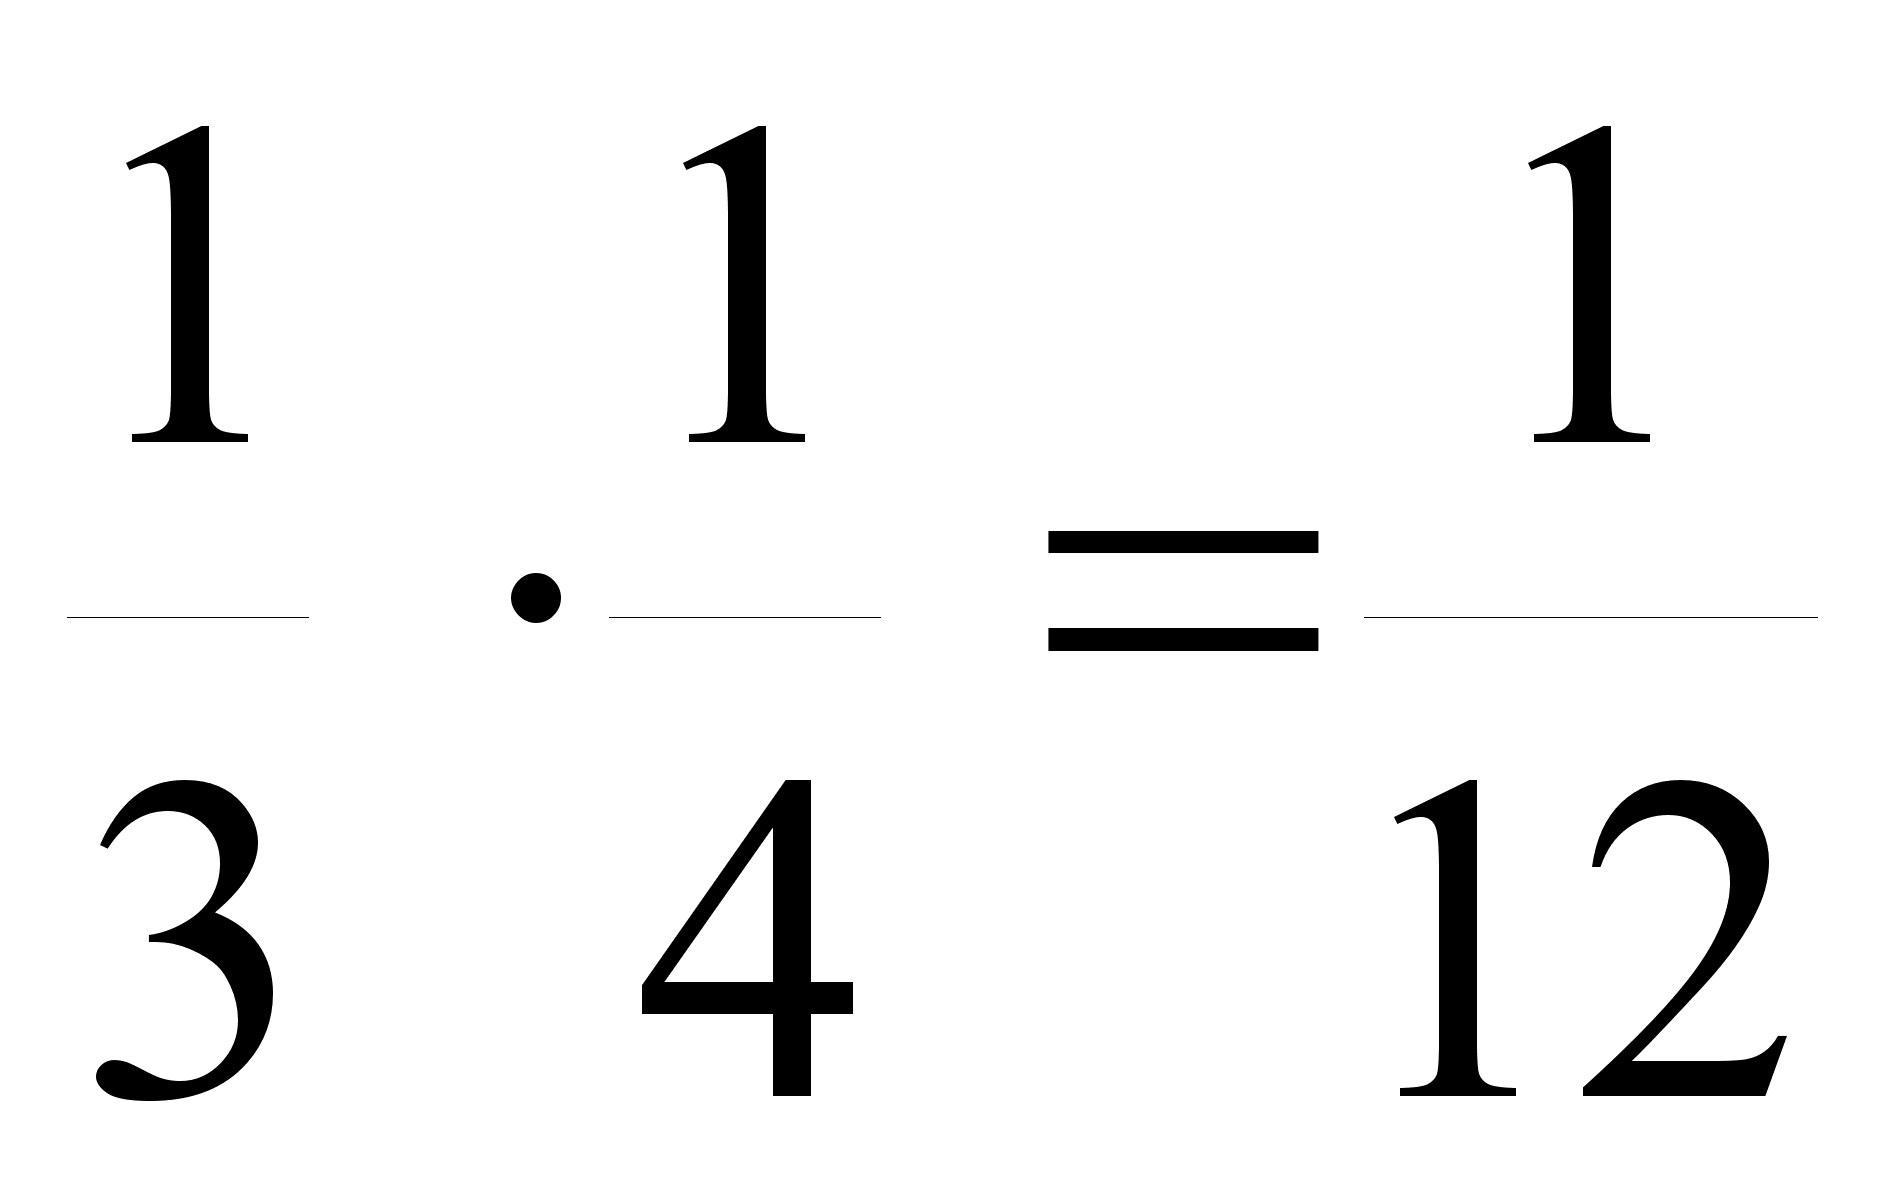 .
Событие = 2
совпадает с
событием
(( = 0)∩( = 2))
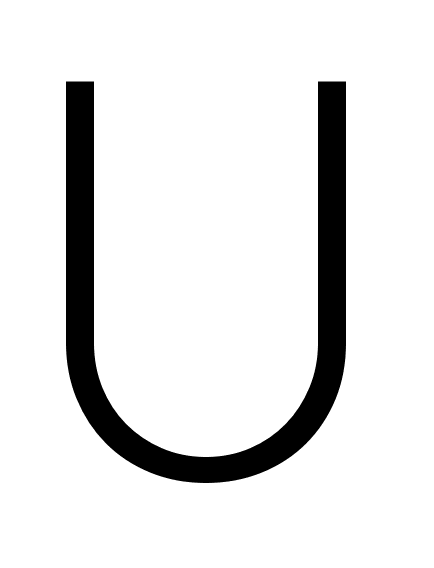 (( = 1)∩( = 1)).
Его вероятность
равна
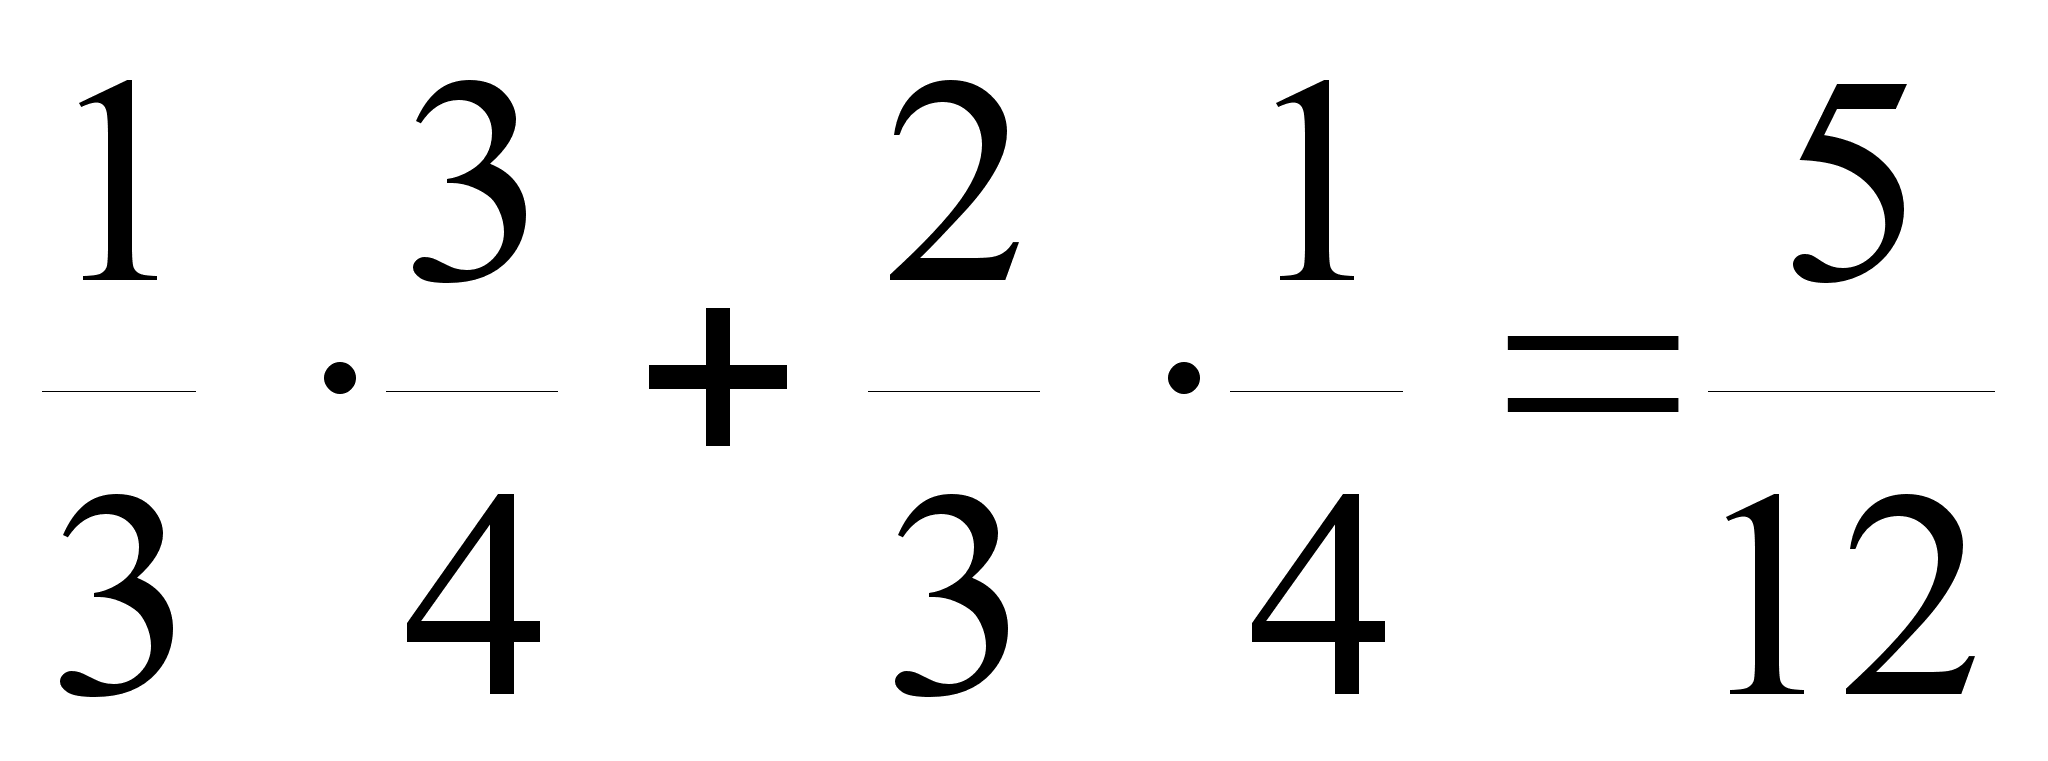 .
Максимальное
значение ,
равное 3, имеет
вероятность
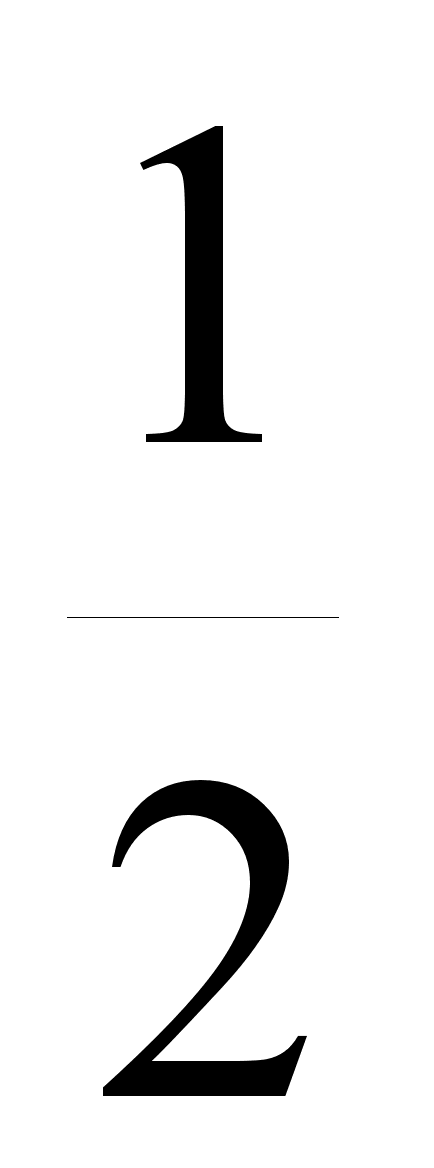 .
Таким образом,
закон распределения
случайной
величины
можно представить
таблицей
-
1 2 3 Р
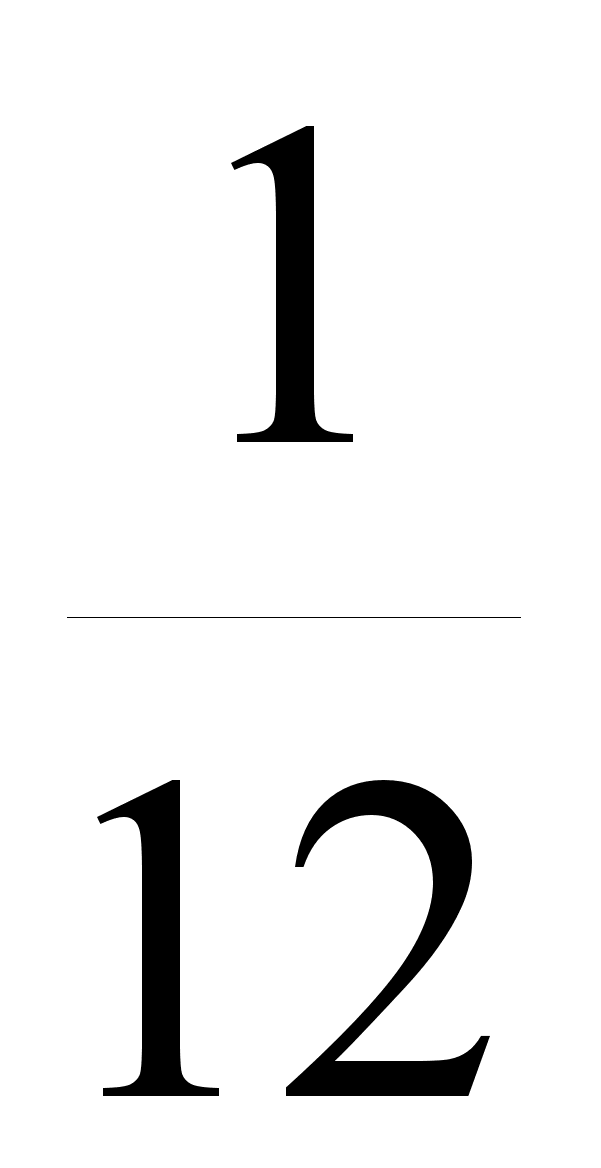
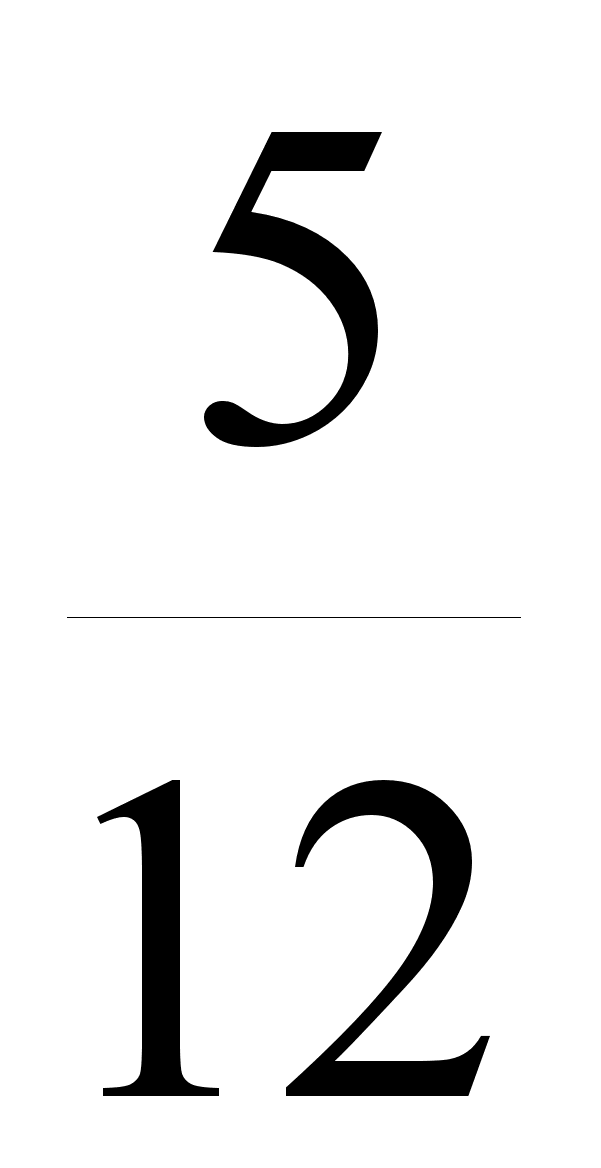
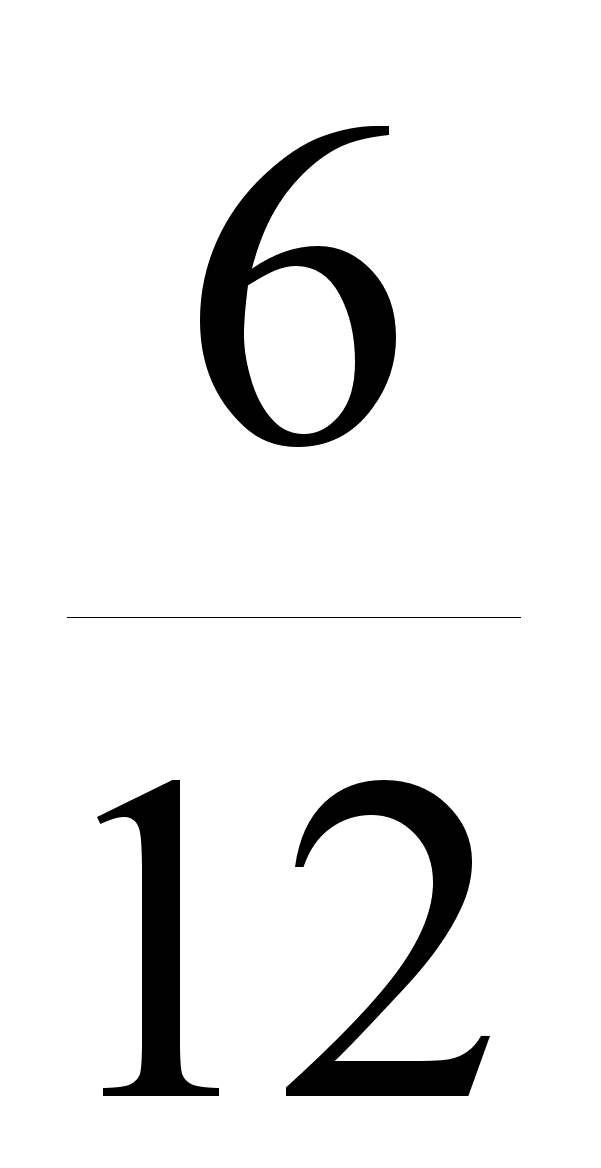
Закон распределения представляется таблицей
-
0 1 2 Р
Рассмотрим события = 3 и = 0. Очевидно, что
Р( = 3)
Р( = 0) = 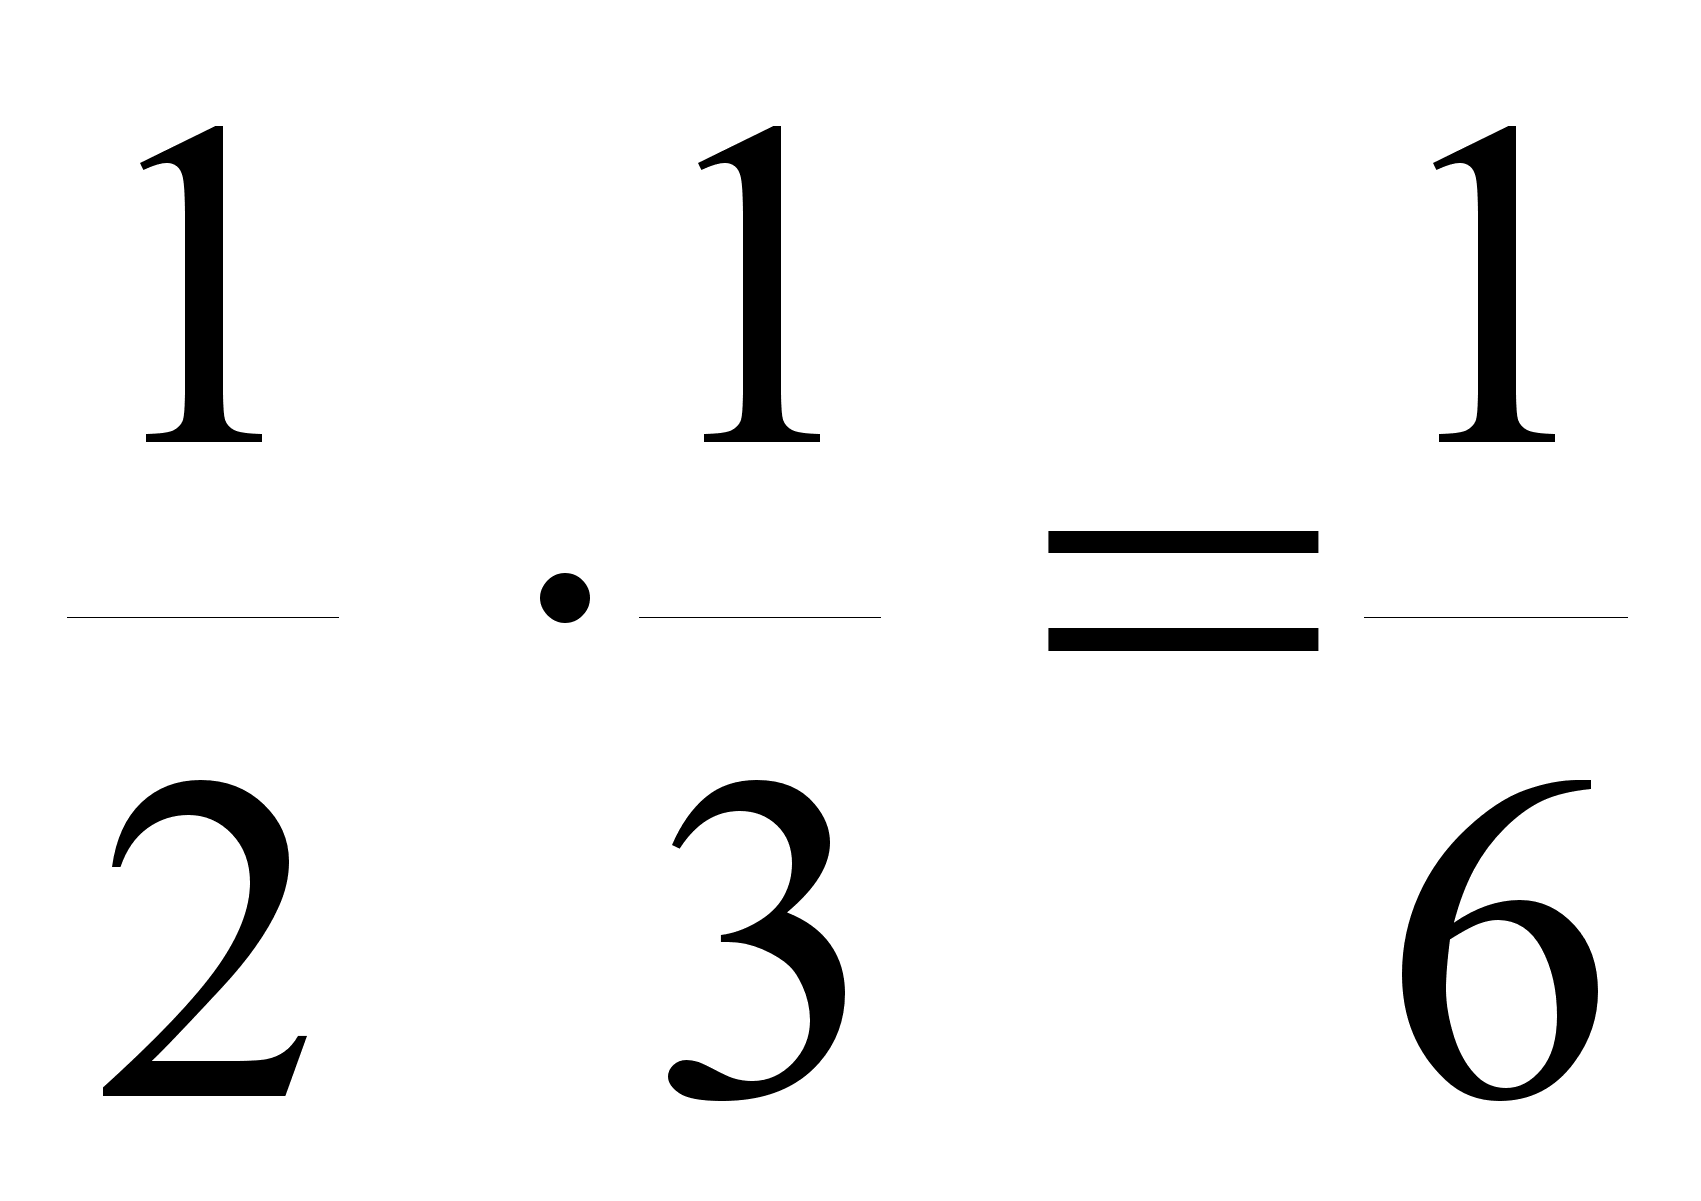
С другой стороны, событие ( = 3)∩( = 0) – невозможное, так как = 3 только при = 1, а = 0 лишь при = 0. Отсюда следует, что
Р(( = 3)∩( = 0)) = 0,
и теперь ясно, что, по крайней мере, в одном случае условие определения независимости для случайных величин и не выполняется. Отсюда следует, что эти случайные величины зависимы.
Математическое ожидание случайной величины.
Пусть задан закон распределения случайной величины .
-
х1
х2
х3
хn
P p1
p2
p3
pn
Математическое ожидание М (или М()) случайной величины определяется формулой
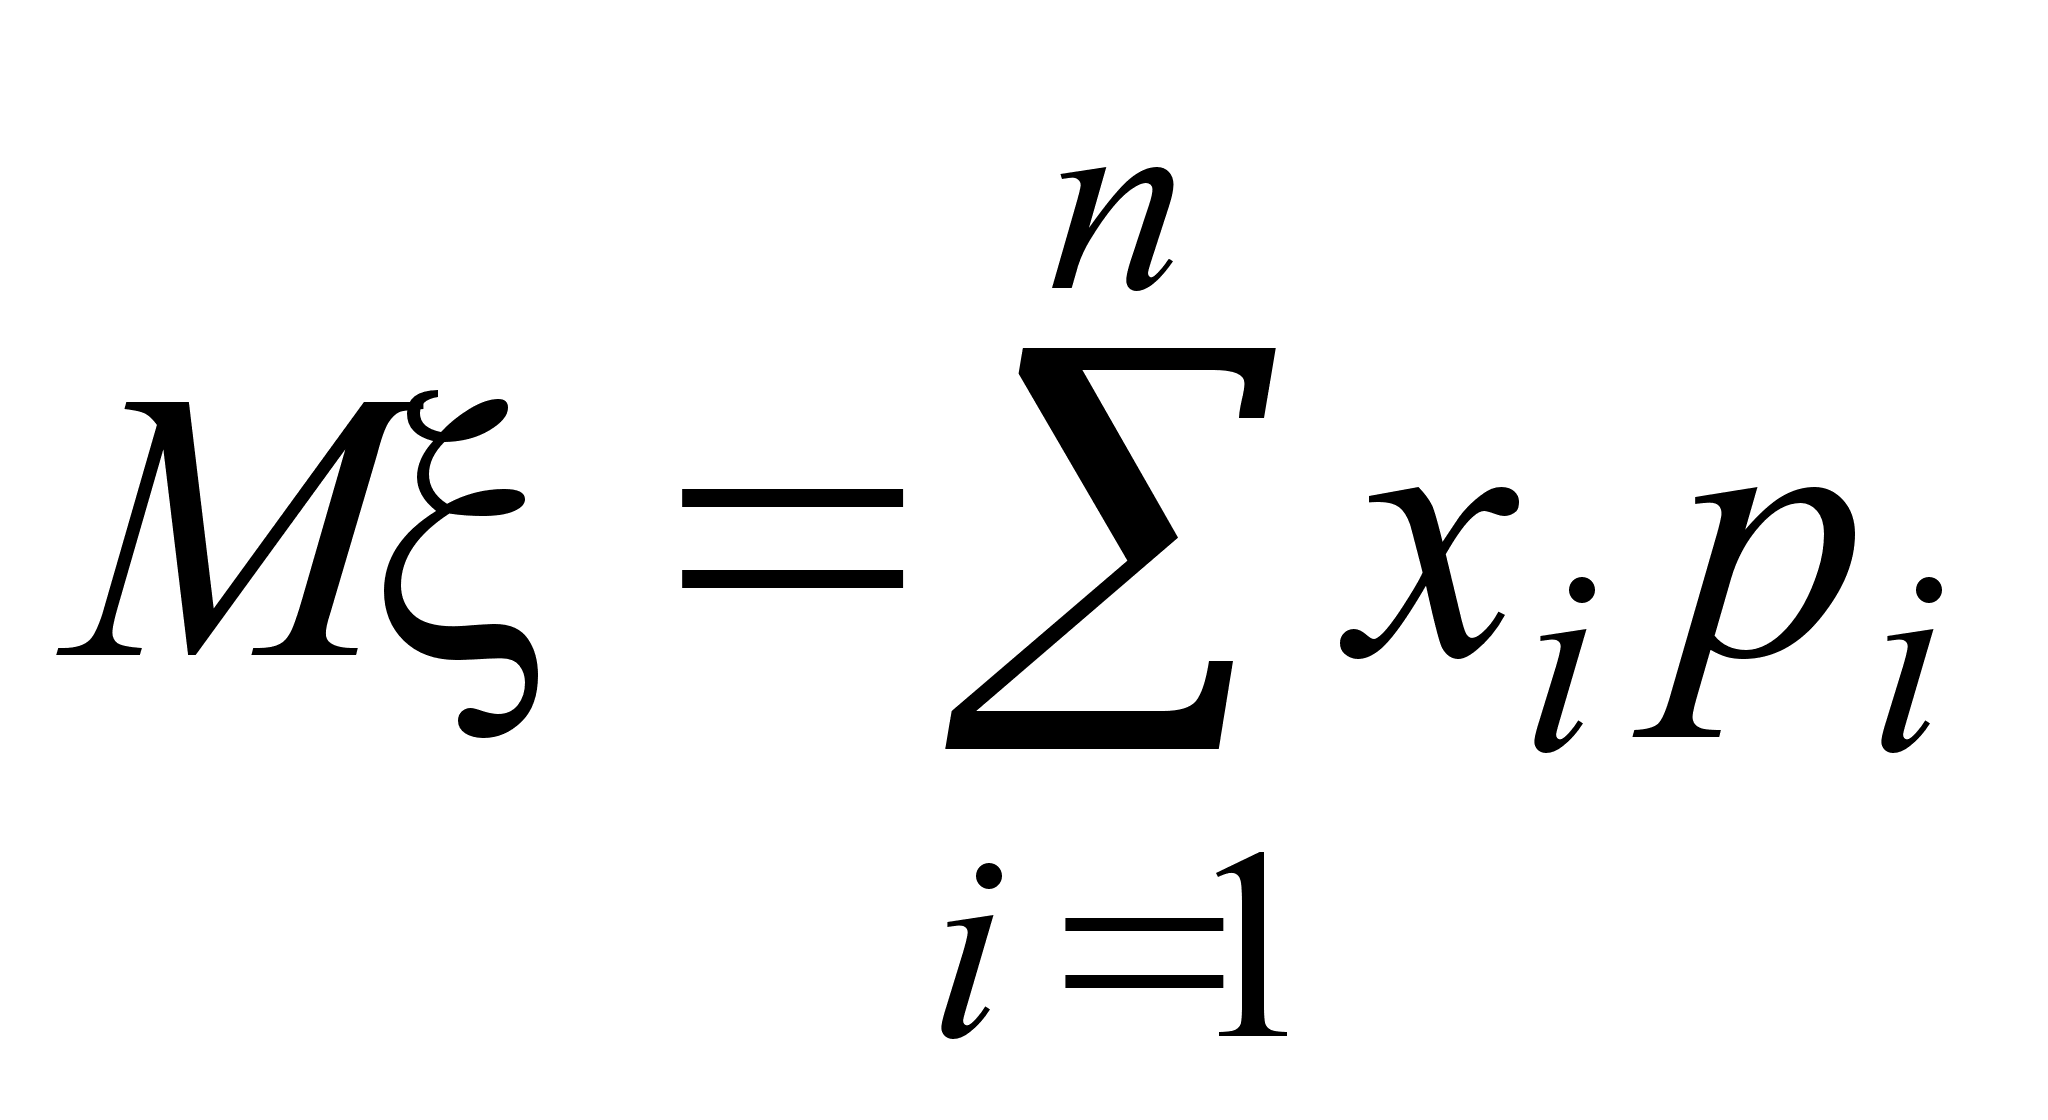
Рассмотрим пример. Пусть в некотором магазине, торгующем электробытовой техникой, получены статистические данные о числе проданных холодильников в каждый день месяца (условно считаем, что месяц состоит из 30 рабочих дней). Эти данные собраны в таблицу
-
Количество проданных холодильников 0 1 2 3 4 5 Число дней, в которые было продано столько холодильников 3 7 8 9 2 1
По этой таблице легко подсчитать число холодильников, проданных в магазине за месяц: 0*1+1*7+2*8+3*9+4*2+5*1 = 63. Чтобы подсчитать среднее число холодильников, продававшихся в один день месяца, нужно эту сумму разделить на 30, в результате получим 2,1. Если в приведенной таблице каждое число второй строки поделить на 30, то получится последовательность дробей
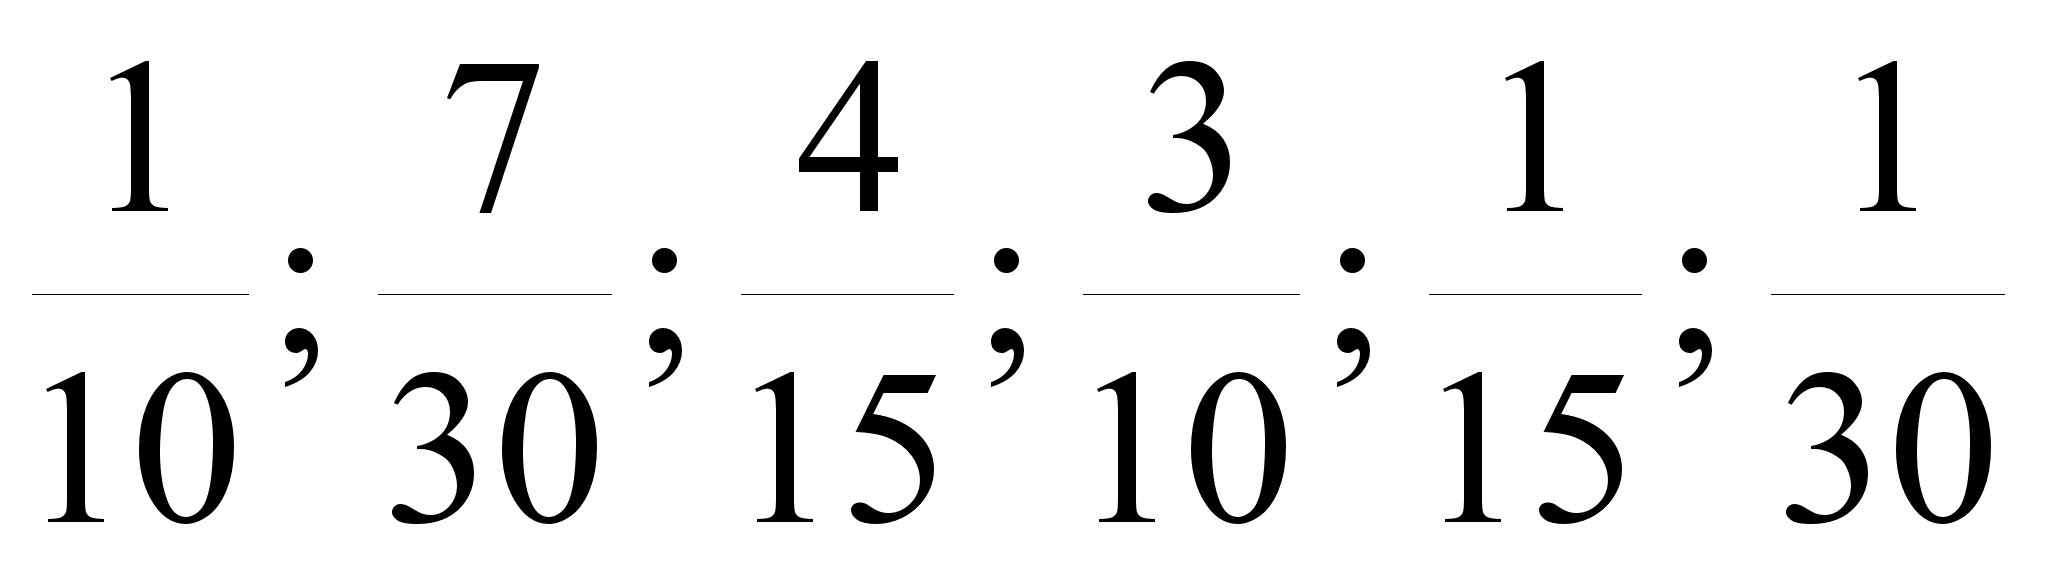 ,
каждая из которых представляет собой так называемую относительную частоту, с которой в данный месяц появлялся приведенный в верхней строке объём продаж. Очевидно, что если просуммировать все произведения чисел, стоящих в первой строке таблицы, на их относительные частоты, то получится то же среднее число продававшихся в один день холодильников:
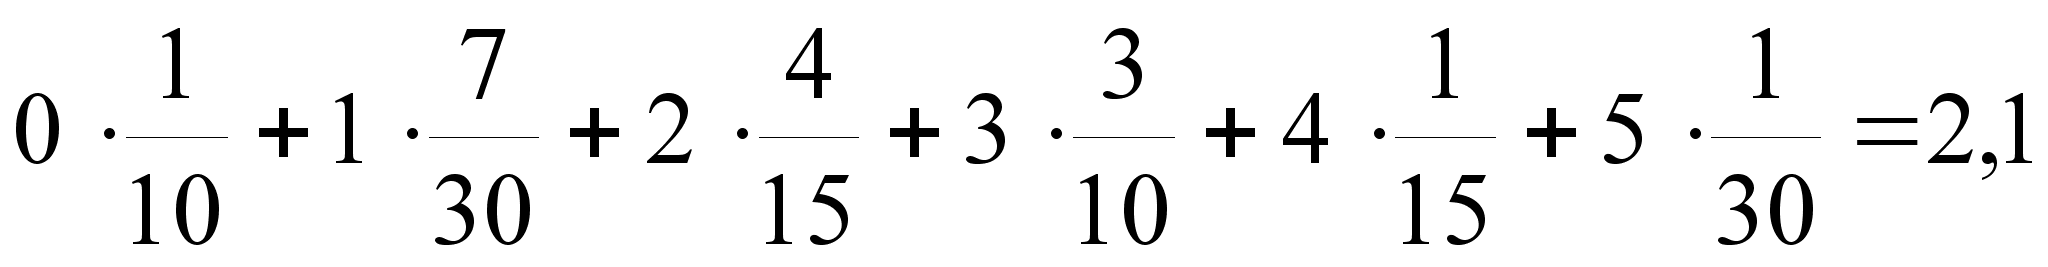
Если бы в последней формуле относительные частоты рассчитывались не для одного месяца, а для существенно большего срока, то при некоторых условиях (например, при отсутствии кризисных явлений, существенно влияющих на спрос населения на дорогостоящие товары) эти относительные частоты можно было бы считать довольно близкими к вероятностям соответствующих значений объёма продаж. Таким образом, приходим к выводу, что математическое ожидание случайной величины – это в некотором смысле её среднее значение. Следует отметить, что случайная величина может вообще не принимать значения, равного её математическому ожиданию. Так, например, случайная величина, принимающая только значения 1 и –1, каждое – с вероятностью 0,5, имеет математическое ожидание, равное нулю.
Пример. Найти математическое ожидание случайной величины, заданной законом распределения
-
1 0 Р
p q
Здесь p + q = 1.
M = 1р + 0q = р
Свойства математического ожидания.
Если случайная величина принимает одно и то же значение при всех исходах случайного эксперимента, то есть С, то её математическое ожидание равно С.
Если М = а, и k – константа, то М(k) = kM (математическое ожидание случайной величины, умноженной на число, равно математическому ожиданию случайной величины, умноженному на это число).
Если М = а, и k – константа, то М(k + ) = k + M (математическое ожидание суммы случайной величины и числа равно сумме этого числа и математического ожидания случайной величины).
Выведем формулу для математического ожидания суммы двух случайных величин и , определённых на одном и том же пространстве элементарных исходов и заданных законами распределения
-
х1
xn
y1
yk
Р
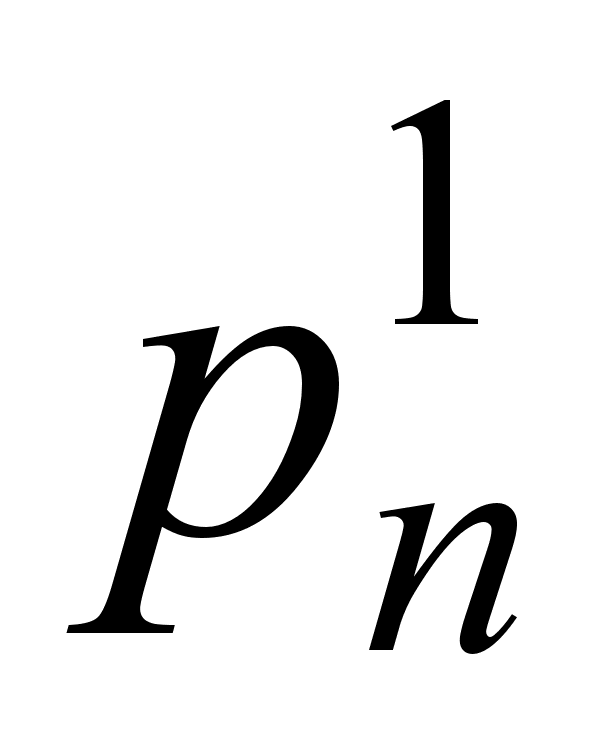
Р
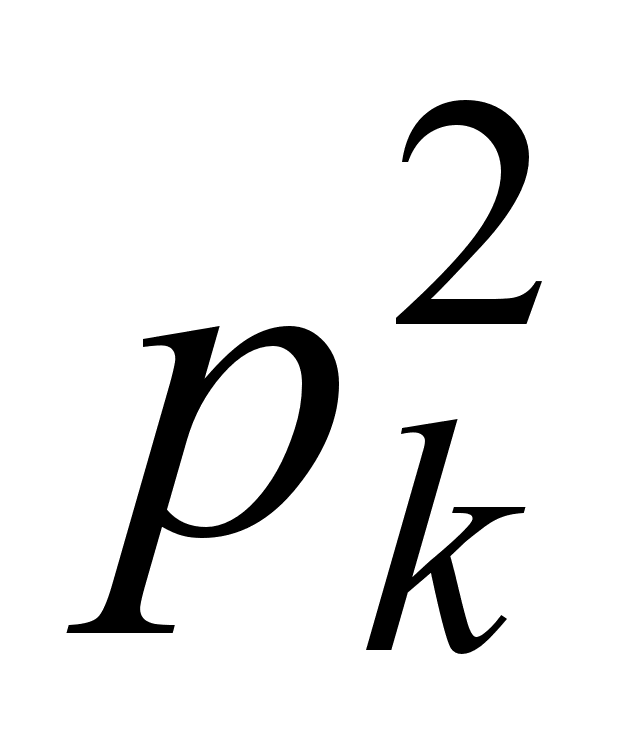
М( + )
=
(х1 + у1)Р(( = х1) ∩ ( = у1))+ (х2 + у1)Р(( = х2) ∩ ( = у1)) +
+(хi + уj)Р(( = хi) ∩ ( = уj)) + + (хn + уk)Р(( = хn) ∩ ( = уk))
Очевидно, что сумма в правой части последней формулы содержит nk слагаемых. Преобразуем эту сумму следующим образом:
М( + ) = х1 Р((=х1)∩(=у1)) + х1 Р((=х1)∩(=у2)) ++х1 Р((=х1)∩(=уk)) + + х2Р((=х2)∩(=у1)) + х2Р((=х2)∩(=у2)) + + х2Р((=х2)∩(=уk)) +
+ хnР((=хn)∩(=у1)) + хnР((=хn)∩(=у2)) + + хnР((=хn)∩(=уk)) +
+ у1Р((=х1)∩(=у1)) + у1Р((=х2)∩(=у1)) + + у1Р((=хn)∩(=у1)) +
+ у2Р((=х1)∩(=у2)) + у2Р((=х2)∩(=у2)) + + у2Р((=хn)∩(=у2)) +
+ уkР((=х1)∩(=уk)) + уkР((=х2)∩(=уk)) + + уkР((=хn)∩(=уk)) =
= х1(Р((=х1)∩(=у1)) + Р((=х1)∩(=у2)) + + Р((=х1)∩(=уk))) +
+ х2(Р((=х2)∩(=у1)) + Р((=х2)∩(=у2)) + + Р((=х2)∩(=уk))) + +
+ хn(Р((=хn)∩(=у1)) + Р((=хn)∩(=у2)) + + Р((=хn)∩(=уk))) +
+ у1(Р((=х1)∩(=у1)) + Р((=х2)∩(=у1)) + + Р((=хn)∩(=у1))) +
+ у2(Р((=х1)∩(=у2)) + Р((=х2)∩(=у2)) + + Р((=хn)∩(=у2))) +
+ уk(Р((=х1)∩(=уk)) + Р((=х2)∩(=уk)) + + Р((=хn)∩(=уk))) =
= х1Р(=х1) + х2Р(=х2) ++ хn Р(=хn) +
+ у1Р(=у1) + у2Р(=у2) ++ у1Р(=у1) = M + M
При выводе этой формулы использован очевидный факт, что, например, событие =х1 можно представить в виде объединения несовместных событий (=х1)∩(=у1), (=х1)∩(=у2), , (=х1)∩(=уn).
Пример.
Заданы n одинаково распределённых случайных величин 1, 2, , n с законом распределения
-
i
1 0 P
p
q
Найти математическое ожидание суммы этих случайных величин.
Решение.
M(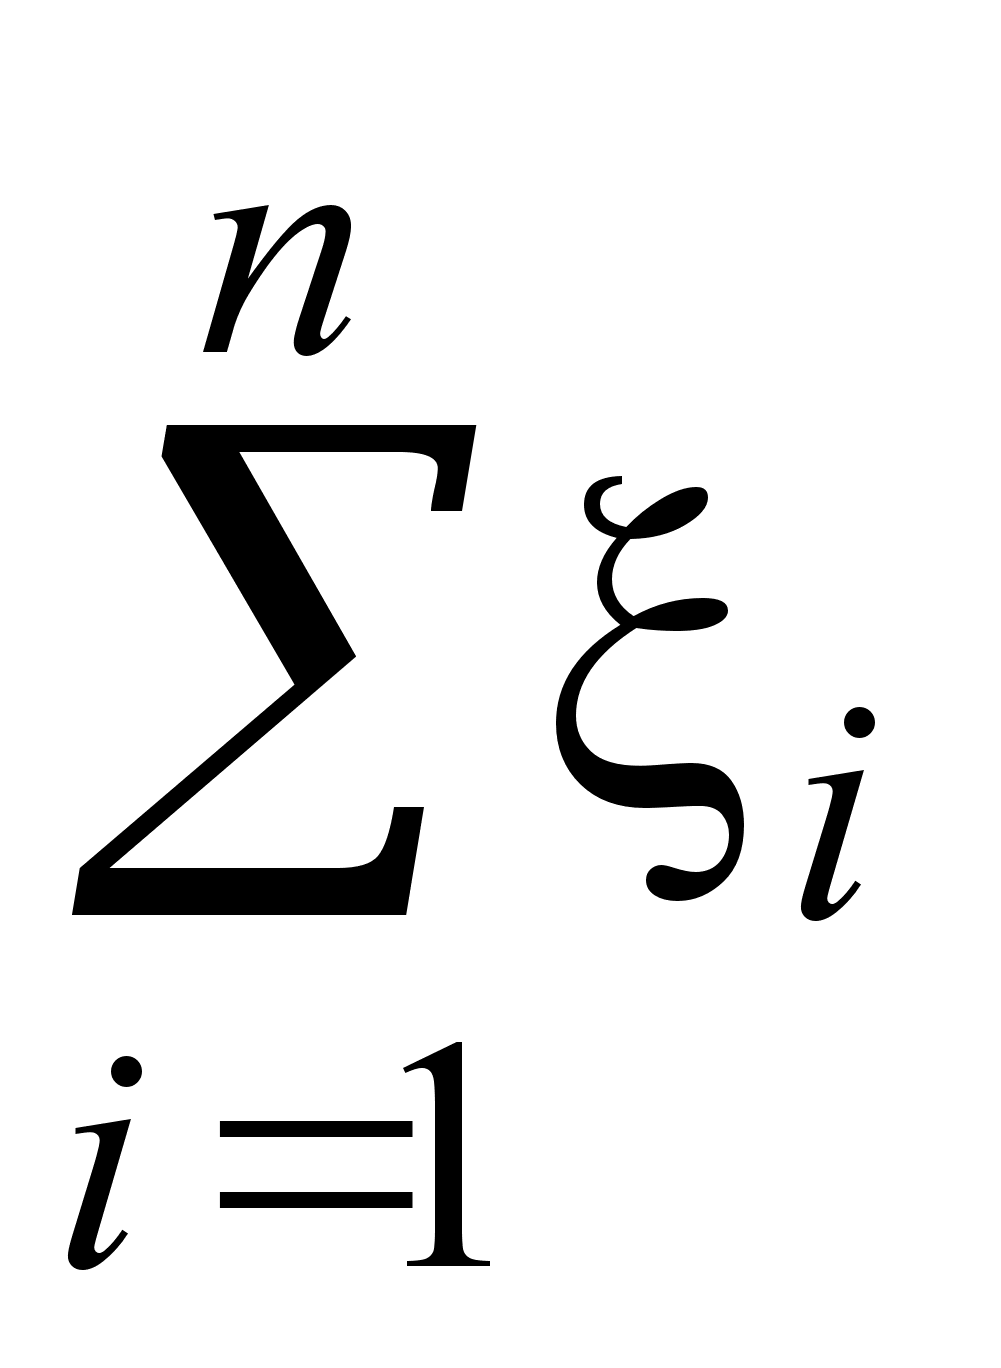 ) =
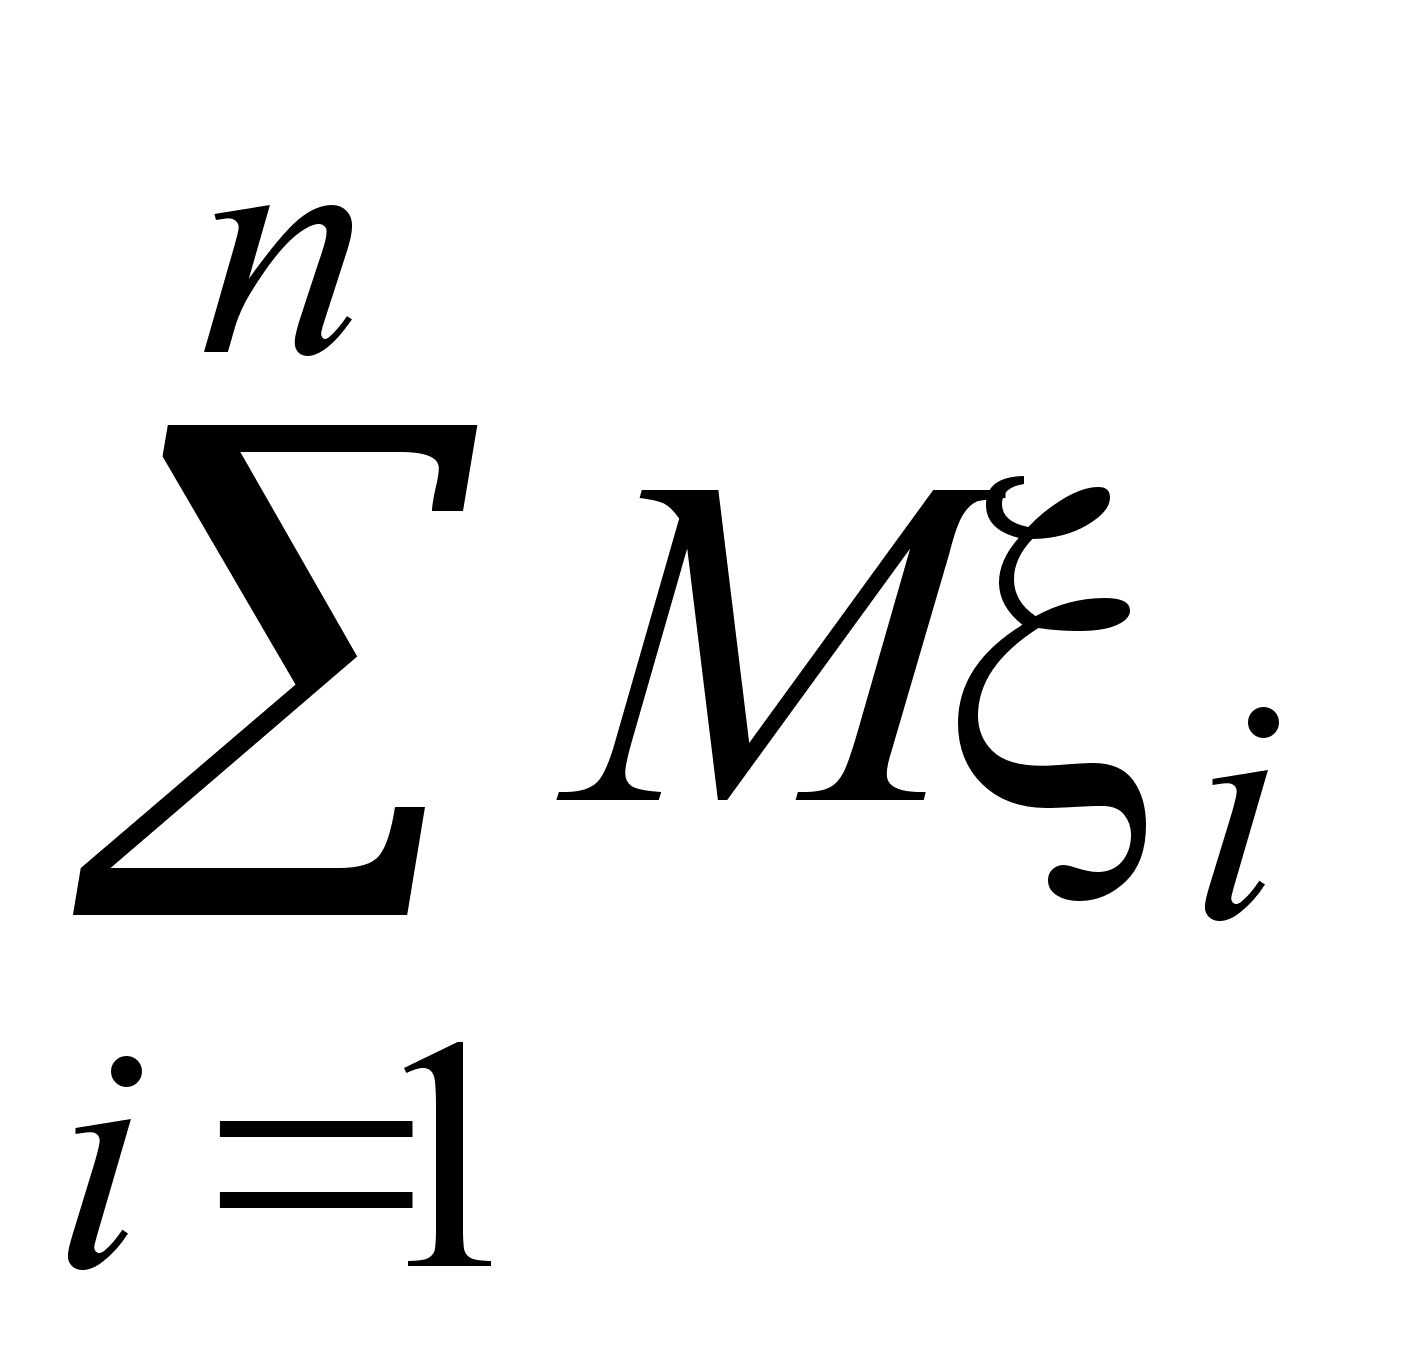 = np
Теорема.
Если случайные величины и независимы, то
М() = ММ
Доказательство.
Если заданы законы распределения двух независимых случайных величин и
| |
х1 |
|
xi |
|
xn |
|
y1 |
|
yj |
|
yk |
|
|
Р |
|
|
|
|
|
Р |
|
|
|
|
|
то математическое ожидание произведения этих случайных величин можно представить следующим образом:
М() = 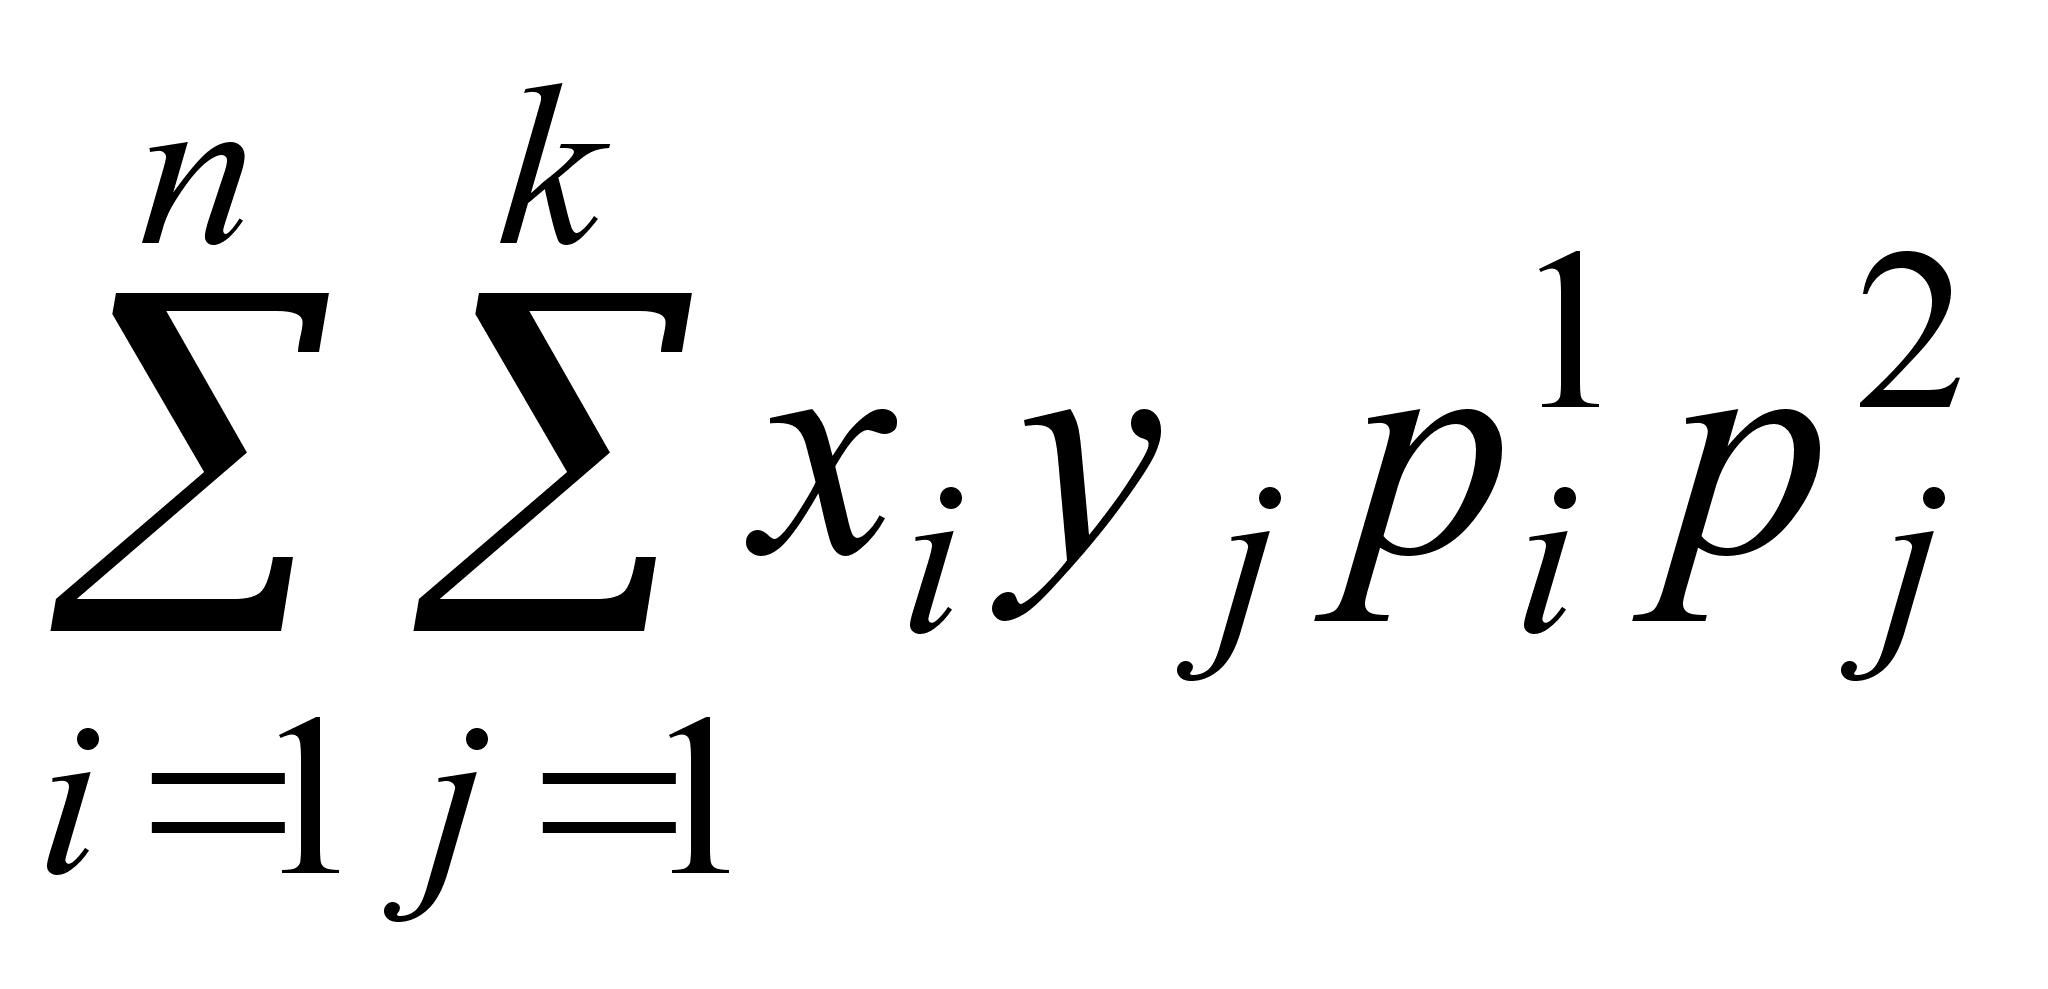 =
= х1 +х2
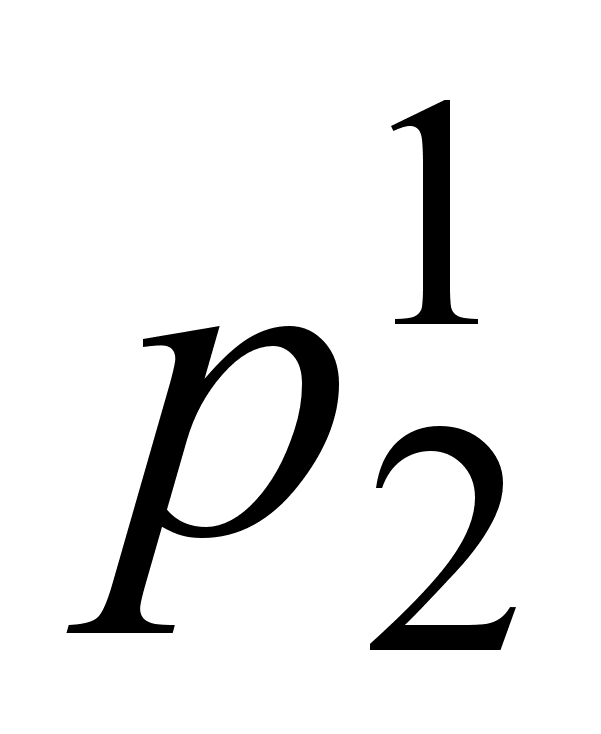
 ++ хi
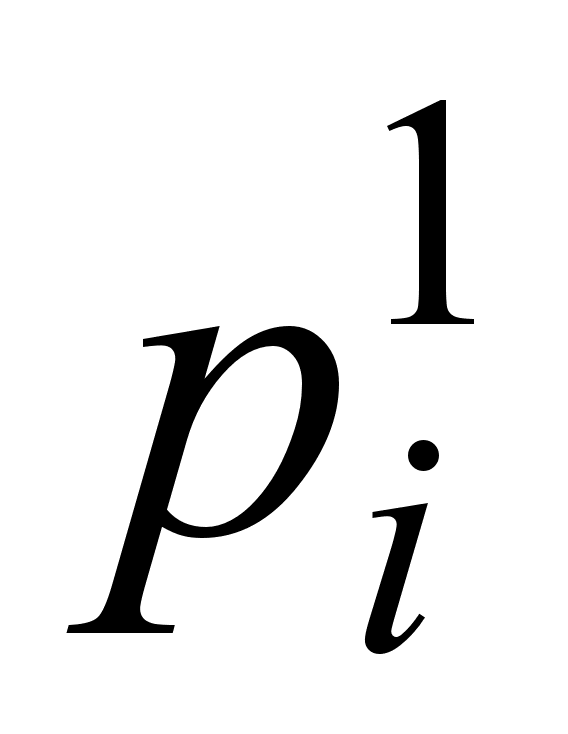 + хn =
= х1M + х2M + + хiM+ хnM = M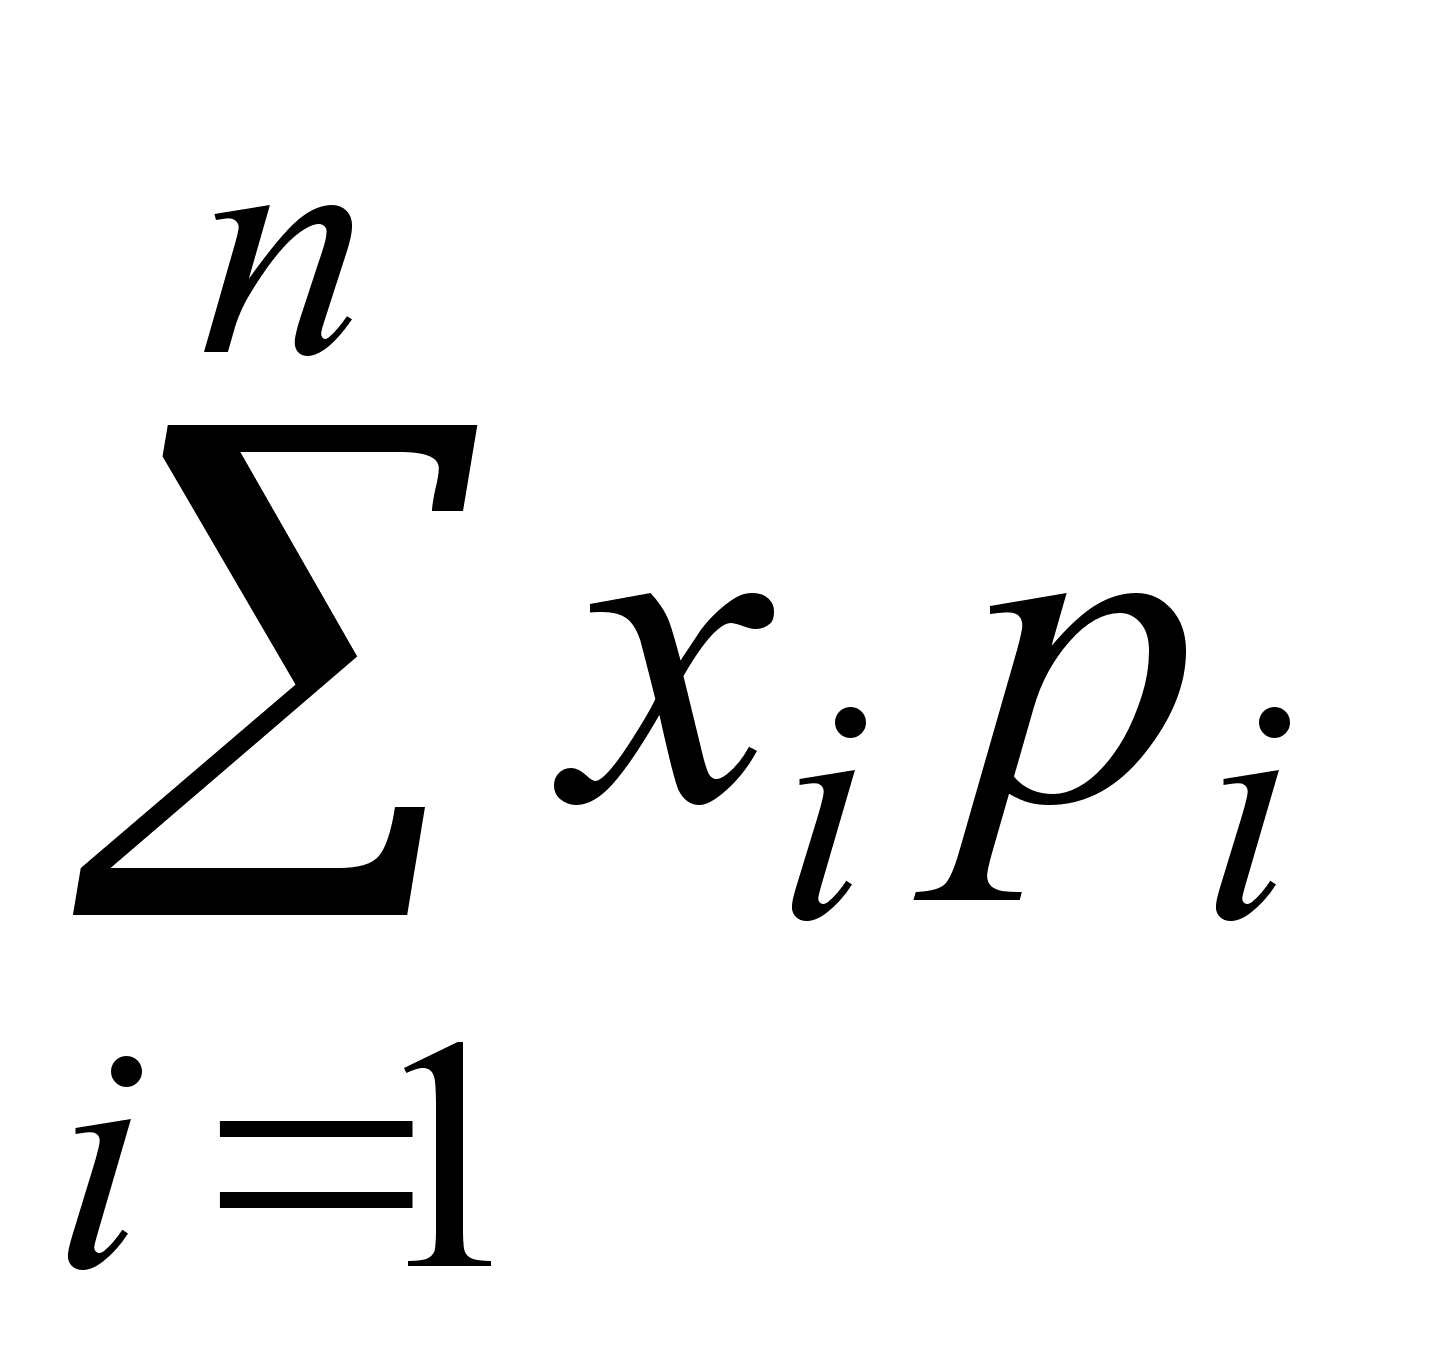 = ММ
Дисперсия случайной величины.
Дисперсия D случайной величины определяется формулой
D = M( – M)2
Дисперсия случайной величины — это математическое ожидание квадрата отклонения случайной величины от её математического ожидания.
Рассмотрим случайную величину с законом распределения
-
1 2 3 Р
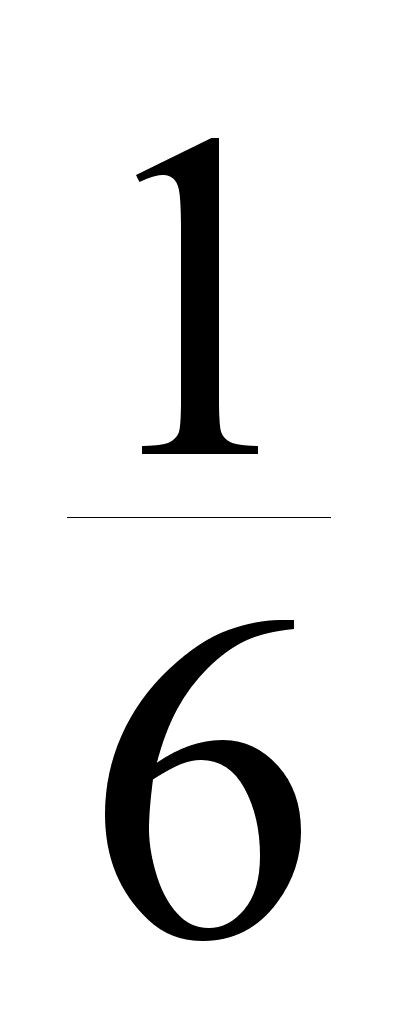
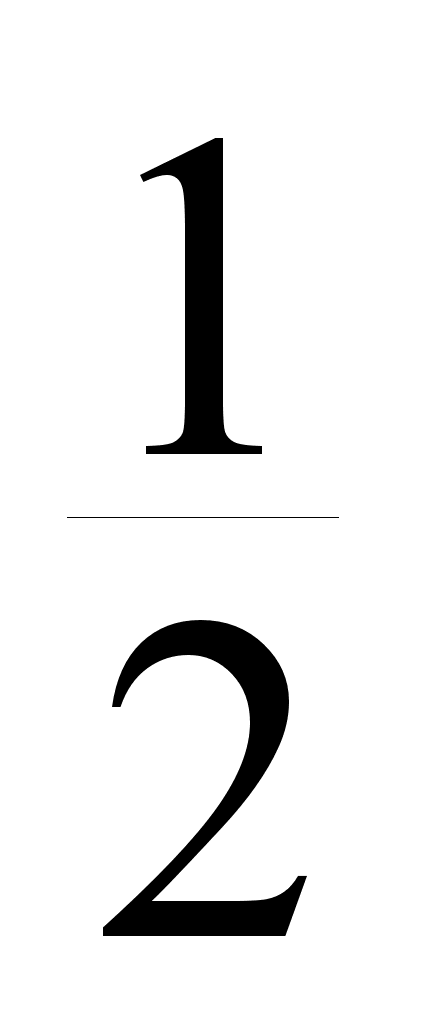
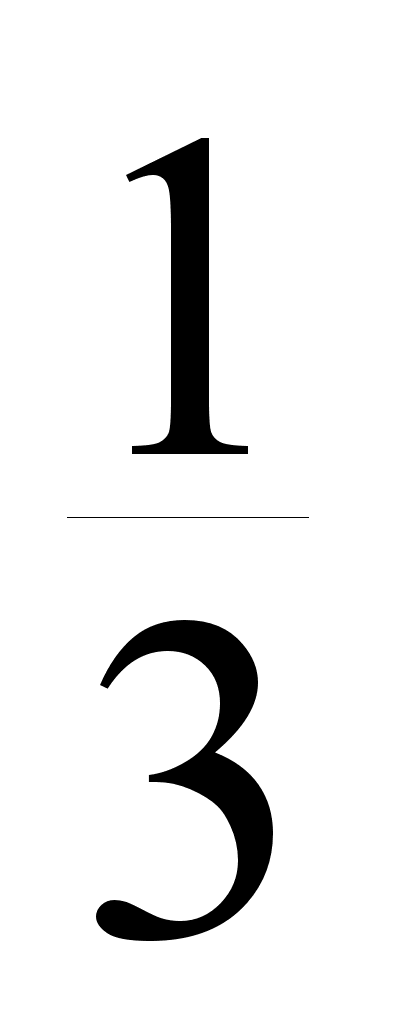
Вычислим её математическое ожидание.
M = 1 + 2 + 3 = 
Составим закон распределения случайной величины – M
-
– M
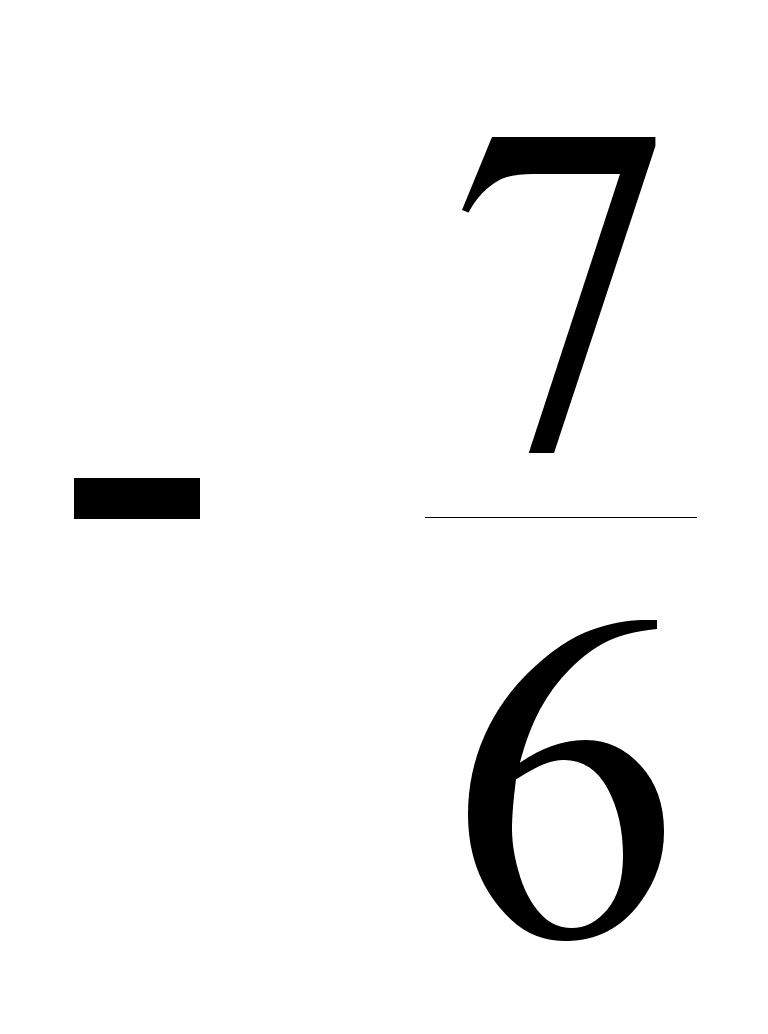
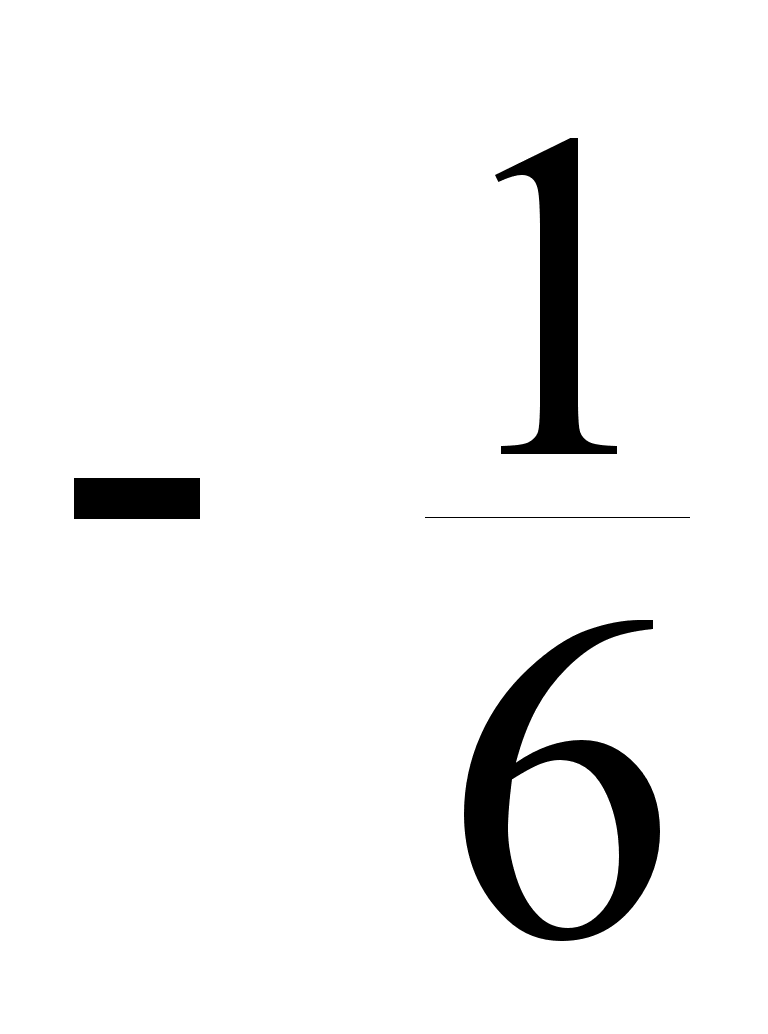

Р
а затем закон распределения случайной величины ( – M)2
-
(– M)2

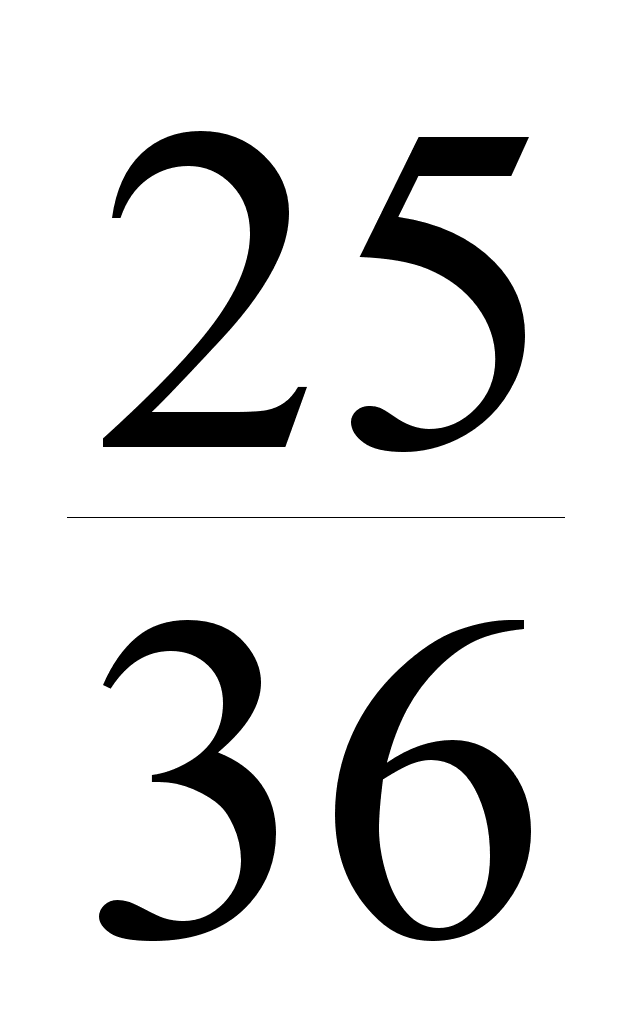
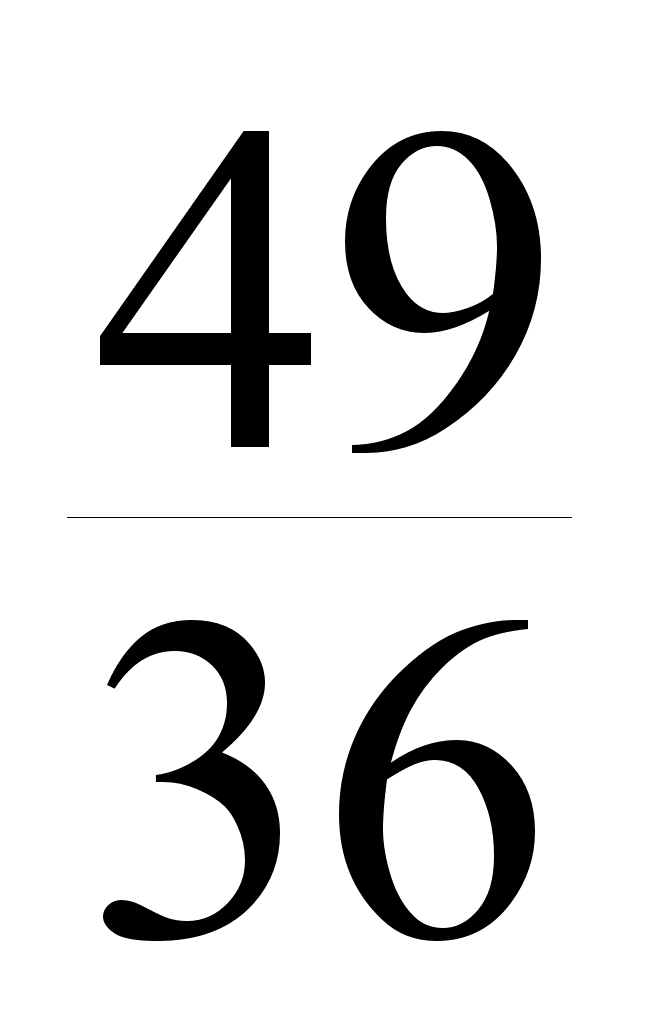
Р
Теперь можно рассчитать величину D :
D = + 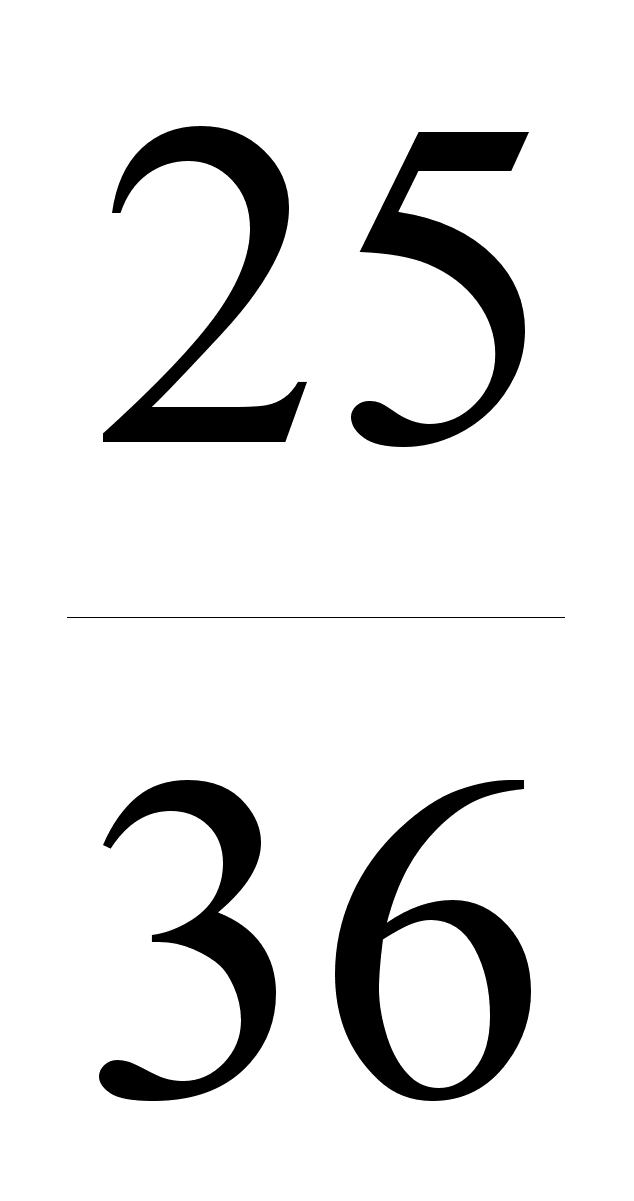 +
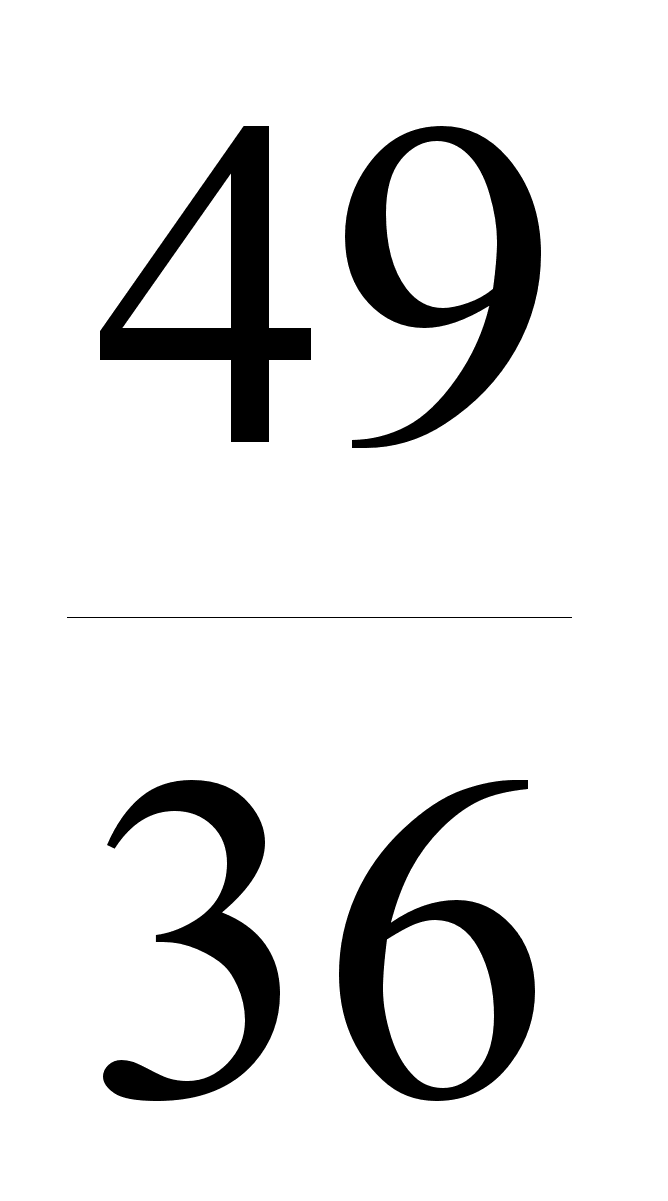 =