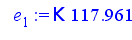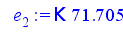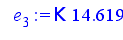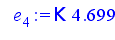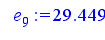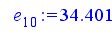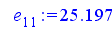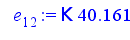Статистический анализ платежного кризиса и несостоятельности российских предприятий
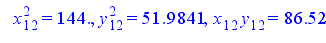
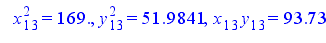
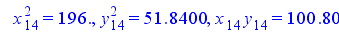
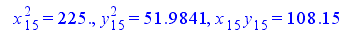
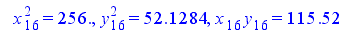
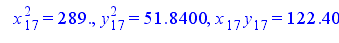
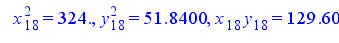
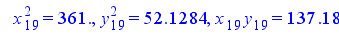
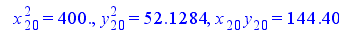
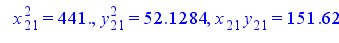
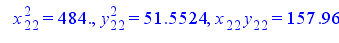
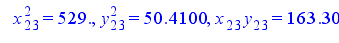
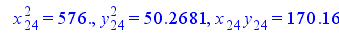
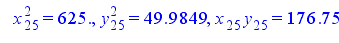
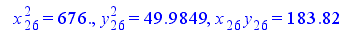
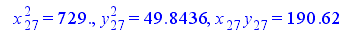
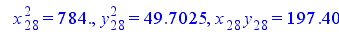
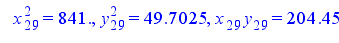
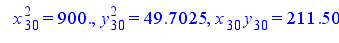
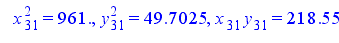
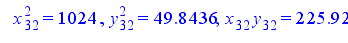
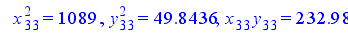
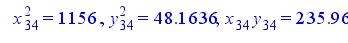
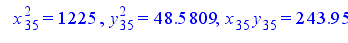
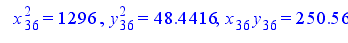
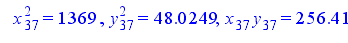
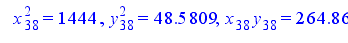
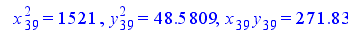
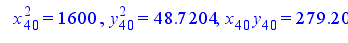
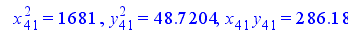
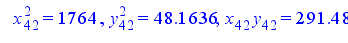
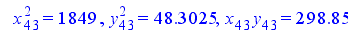
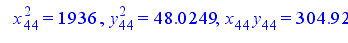
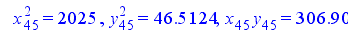
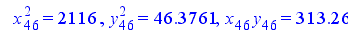
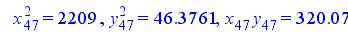
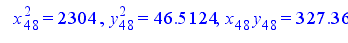
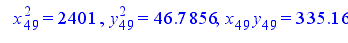
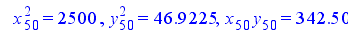
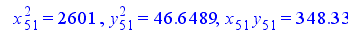
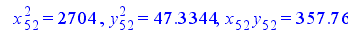
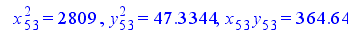
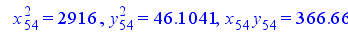
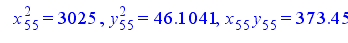
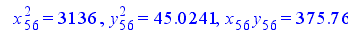
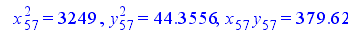
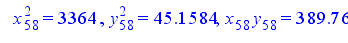
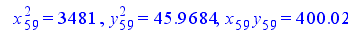
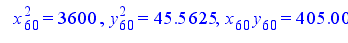
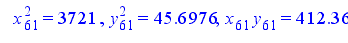
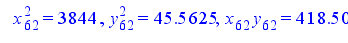
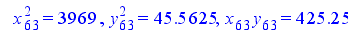
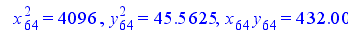
Тогда
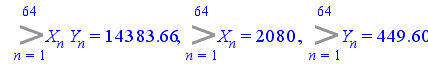
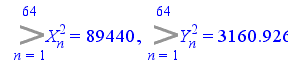
Откуда
Тогда линейная регрессия будет иметь вид
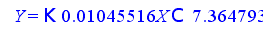
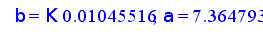
Смысл коэффициента beta заключается в том, что при изменении значения X на 1 единицу Y меняется на -0,01 единиц, т.е. каждый месяц задолженность уменьшается на 0,01 млрд.руб. Параметры показательной регрессии
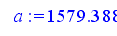
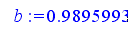
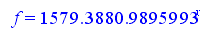
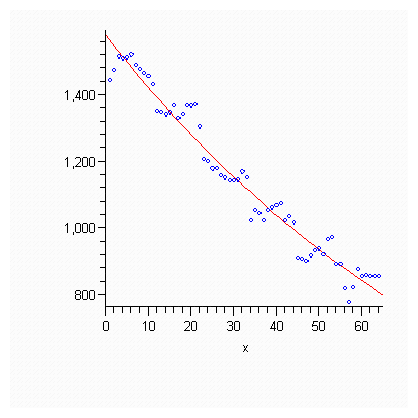
Нарисуем точки и регрессию:
Дисперсионный анализ для линейной регрессии
Среднее Y
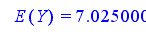
Остаточная вариация (RSS)
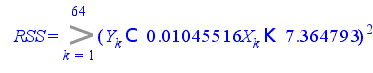
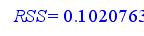
Общая вариация (TSS)
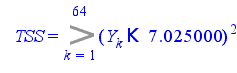
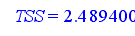
Объясняемая вариация (ESS)
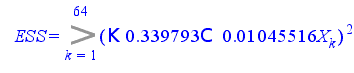
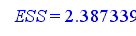
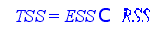
Правило сложения дисперсий выполняется
Подсчитаем
оценку дисперсии
ошибки, т.е.

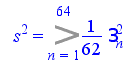
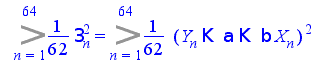
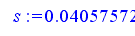
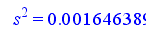
Среднее X
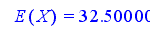
Найдем оценки дисперсий коэффициентов регрессии

по формулам
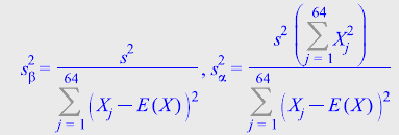
Получим
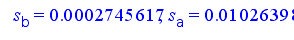
Эластичность показательной регрессии
Подсчитаем функцию эластичности по формуле
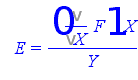
В нашем случае
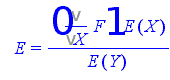
или
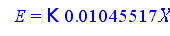
Значение эластичности в средней точке
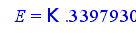
Показывает, что при изменении X на 1% Y меняется на
процентов.
Изучение качества линейной регрессии
Доверительные интервалы для оцененных параметров
уровень доверия

Количество степеней свободы 62
Критическое
значение статистики
Стьюдента


Доверительный интервал для beta
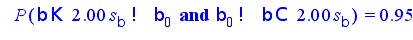
равен
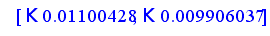
Не можем на данном уровне значимости принять гипотезу beta=0 т.к. не попадает в доверительный интервал.
Доверительный интервал для alpha

равен
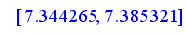
Мы не можем на данном уровне значимости принять гипотезу alpha=0 т.к. не попадает в доверительный интервал.
Критерий Фишера значимости всей регрессии
Коэффициент корреляции
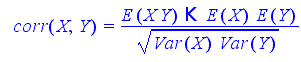
где
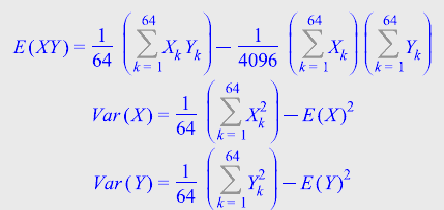
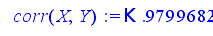
показывает, что связь сильна
Коэффициент
детерминации
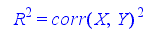
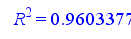
показывает, что регрессия объясняет 96, 03377 процентов вариации признака.
Убедимся в значимости модели с помощью статистики Фишера
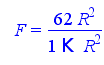
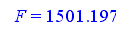
которая больше критического значения
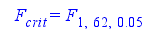
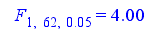
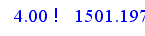
Следовательно, регрессия значима
Проверим значимость коэффициента корреляции
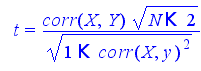
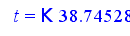
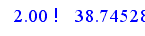
поэтому выборочный коэффициент корреляции значимо отличается от нуля.
Средняя ошибка аппроксимации
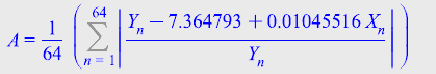
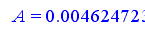
Колеблемость признака
Колеблемость - это отклонения уровней динамического ряда от тренда, т.е. остатки регрессии. Найдем остатки регрессии (т.е. очищаем признак от тренда)