Xreferat.com » Рефераты по математике » Статистический анализ платежного кризиса и несостоятельности российских предприятий
Статистический анализ платежного кризиса и несостоятельности российских предприятий
width="112" height="40" align="BOTTOM" border="0" />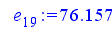
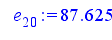
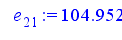
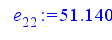
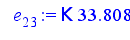
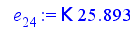
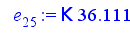
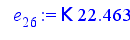
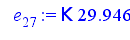
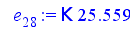
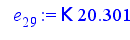
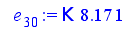
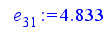
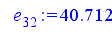
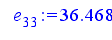
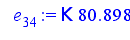
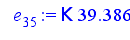
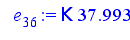
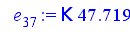
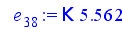
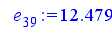
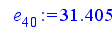
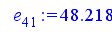
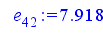
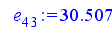
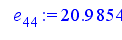
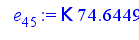
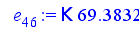
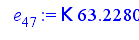
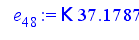
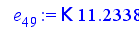
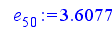
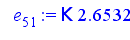
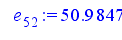
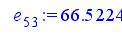
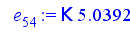
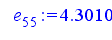
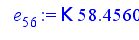
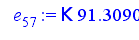
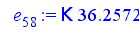
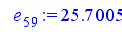
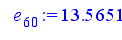
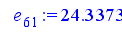
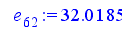
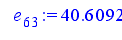
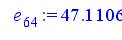
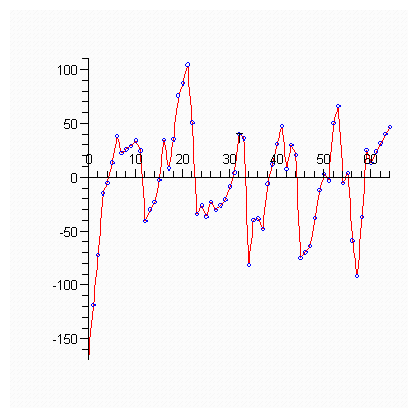
Нарисуем график остатков
Среднее линейное отклонение уровней ряда от тренда описывается показателем
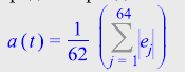
т.е. среднее абсолютное отклонение от тренда равно
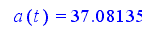
Амплитуда колебаний есть разность максимального и минимального отклонения и показывает максимальный разброс отклонений.
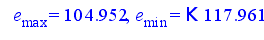
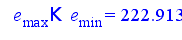
Индексы
сезонности
находятся по
формулам


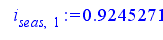
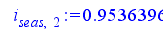
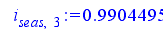
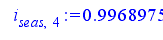
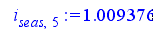
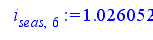
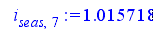
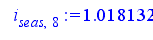
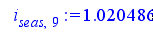
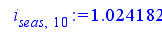
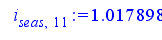
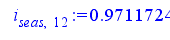
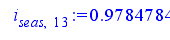
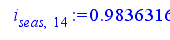
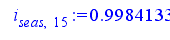
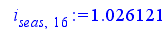
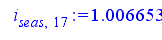
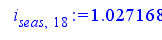
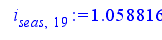
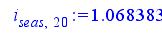
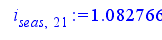
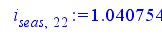
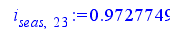
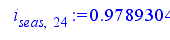
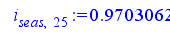
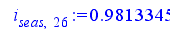
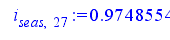
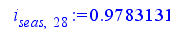
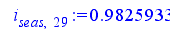
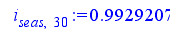
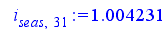
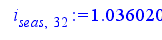
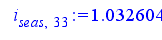
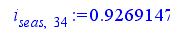
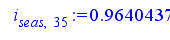
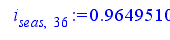
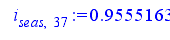
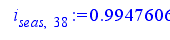
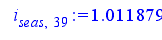
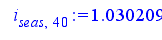
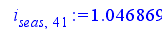
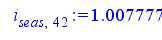
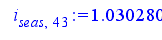
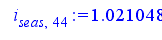
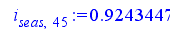
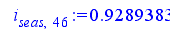
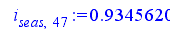
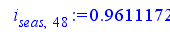
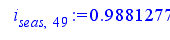
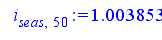
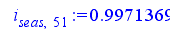
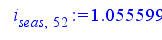
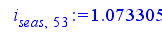
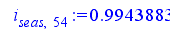
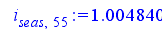
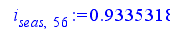
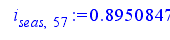
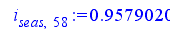
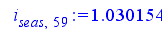
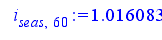
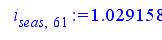
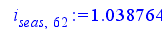
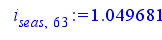
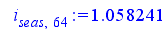
Средние индексов сезонности
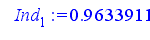
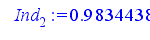
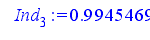
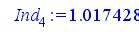
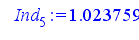
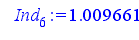
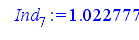
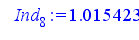
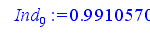
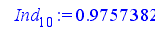
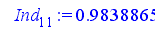
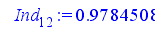
Степень тесноты связи между последовательностями наблюдаемого временного ряда, сдвинутого относительно друг друга на t единиц может быть определена с помощью коэффициента автокорреляции
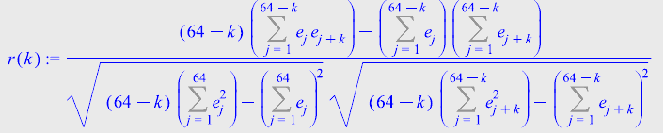
Показатель t служит порядком коэффициента автокорреляции. Для разных t получаем r(t) – автокорреляционную функцию
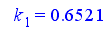
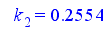
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.