Критерій відношення правдоподібності для великих вибірок
 із
точок, для яких
 відхиляється.
Множина
 називається
областю прийняття
гіпотези, а
множина
 називається
областю відхилення
гіпотези, або
критичною
областю.
У
процесі перевірки
гіпотези
можна прийти
до правильного
висновку або
допустити
помилку першого
роду – відхилити
,
коли гіпотеза
вірна, чи помилку
другого роду
– прийняти
,
коли вона хибна.
Ймовірності
цих двох помилок
можна виразити
через функцію
потужності
 критерію
:
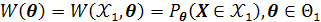 .
А саме: ймовірність
похибки першого
роду рівна
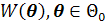 ,
а ймовірність
похибки другого
роду рівна
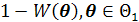 .
Число
 називають
рівнем значущості
критерію, якщо
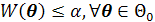 .
Нехай
 ,
тоді
 квантилем
 розподілу
 називається
корінь рівняння
 .
Якщо функція
 строго монотонна,
то це рівняння
має єдиний
корінь; у протилежному
випадку це
рівняння має
декілька коренів,
і тоді
квантилем
називають
мінімальний
серед коренів
рівняння.
2. Критерій відношення правдоподібності для великих вибірок
Одним
із найбільш
універсальних
методів побудови
критеріїв
перевірки
складних гіпотез
є метод відношення
правдоподібності,
суть якого
полягає у наступному.
Для перевірки
гіпотези
 проти альтернативи
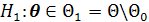 вводиться
статистика
відношення
правдоподібності
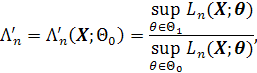
де
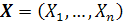 ,
 функція
правдоподібності.
Разом із статистикою
 вводиться
статистика
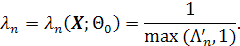
Будемо
вважати, що
виконуються
умови регулярності,
що забезпечують
існування,
єдність і
асимптотичну
нормальність
оцінки максимальної
правдоподібності
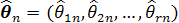 параметра
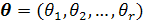 .
Розглянемо
випадок простої
гіпотези.
Теорема.
Нехай потрібно
перевірити
просту гіпотезу
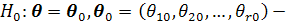 фіксована
внутрішня точка
множини
 .
Тоді для великих
вибірок(
 )
при виконанні
вказаних умов
регулярності
критерію відношення
правдоподібності
задається
асимптотично
критичною
множиною
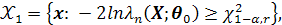 (1)
тобто
при
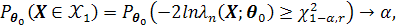
де
 рівень
значущості
критерію.
Доведення. Покажемо, що з умов теореми слідує:
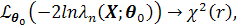 (2)
звідки
випливає рівність
(1). Якщо справедлива
гіпотеза
,
то в силу спроможності
оцінки максимальної
правдоподібності
при великих
 точка
 близька
до
 ,
тому для
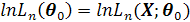 можна записати
розклад Тейлора
відносно точки
:
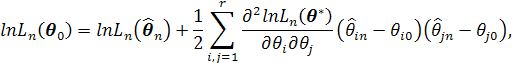
де
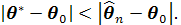 Звідси
випливає, що
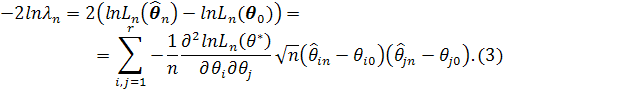
Оскільки
 слушна
оцінка для
,
а другі похідні
функції правдоподібності,
за припущенням,
неперервні
по
 ,
то справедливо:
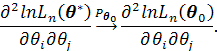
На
основі
закону великих
чисел при
величина
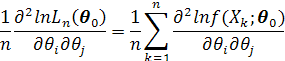
збігається
за ймовірністю(
за розподілом
 )
до середнього
значення
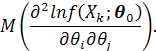
Таким
чином, матриця
граничних
значень коефіцієнтів
квадратичної
форми у
(3)
співпадає з
інформаційною
матрицею
 .
Звідси
слідує, що випадковий
вектор
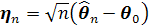 має в границі
такий же
розподіл,
як і нормальний
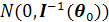 випадковий
вектор
 Таким чином,
права частина
(3) має в границі
такий розподіл,
як і квадратична
форма
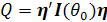 .
Тоді
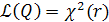 .
Звідки і випливає
співвідношення
(2). Теорему доведено.
Розглянемо
важливий приклад
застосування
викладених
результатів
до поліноміального
розподілу
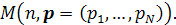
Приклад(
метод відношення
правдоподібності
для поліноміального
розподілу).
Нехай проводяться
незалежні
випробування,
в кожному з
яких реалізується
один із
 можливих наслідків
 ,
тобто
спостерігається
випадкова
величина
 ,
що приймає
значення
 (
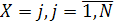 ,
якщо наступила
подія
 ).
Позначимо
через
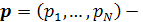 вектор
ймовірностей
цих подій(
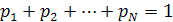 )
і через
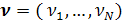 вектор частот
реалізацій
відповідних
наслідків в
випробуваннях(
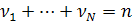 ).
Як відомо,
розподіл вектора
 має поліноміальний
розподіл
 .
Припустимо
тепер, що ймовірності
подій
 невідомі і
потрібно перевірити
гіпотезу
 де
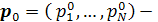 заданий
вектор, що
задовольняє
умовам:
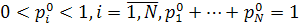 .
Альтернативна
гіпотеза має
вигляд
 .
Тут
роль параметра
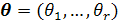 відіграє вектор
 ,
але оскільки
на значення
параметрів
накладена
вимога
,
то бажано позбутись
цього обмеження,
виключивши,
наприклад,
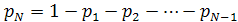 .
Таким чином,
надалі покладаємо
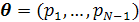 і
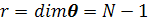 .
Оцінками
максимальної
правдоподібності
для параметрів
 є відносні
частоти реалізацій
відповідних
подій, тобто
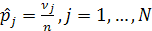 ,
тому в даному
випадку статистика
відношення
правдоподібності
має вигляд:
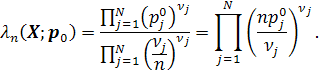
Звідси
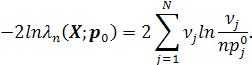
Якщо
справедлива
гіпотеза
 ,
то в границі
при
ця статистика
має розподіл
 ,
тому при заданому
рівні значущості
 критичну границю
вибирають
рівною
 .
Тоді
критична множина
матиме вигляд:
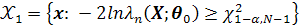 ,
причому критична
точка
визначається
із співвідношення:
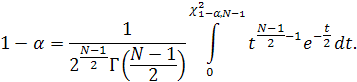
Тому, якщо
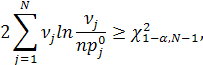
то гіпотеза
відхиляється(
тобто вона не
узгоджується
із статистичними
даними проведеного
експерименту,
і ймовірність
того, що ми
відхиляємо
правильну
гіпотезу не
перевищує
значення
),
у протилежному
випадку –
приймається.
Приклад 2(метод відношення правдоподібності для перевірки значень параметрів нормального розподілу)
Розглядається
вибірка з нормального
розподілу.
Потрібно перевірити
гіпотезу про
значення параметрів
нормального
розподілу за
двосторонньої
альтернативи.
А саме,
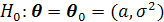 ,
альтернативна
гіпотеза
 .
Обчислимо
статистику
критерію. Для
цього знайдемо
функцію правдоподібності
для нормального
розподілу
 . Тоді
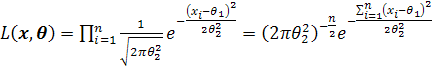 .
Звідси,
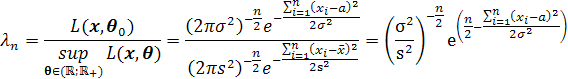
Тут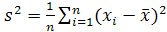 ,
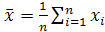 .
Тому статистика
критерію матиме
вигляд:
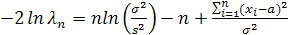 .
У наступному розділі ми більш детально розглянемо застосування критерію відношення правдоподібності для великих вибірок до перевірки статистичних гіпотез.
3. Приклади застосування критерію відношення правдоподібності для великих вибірок
Розглянемо декілька прикладів на застосування розглянутого критерію.
Приклад
1. Кількість
бракованих
деталей у партії
не повинна
перевищувати
 .
У результаті
контролю 100 деталей
із цієї партії
виявлено 6
бракованих.
Чи можна вважати,
що відсоток
браку рівний
при
 ?
Розв’язання.
Для розв’язку
задачі застосуємо
критерій відношення
правдоподібності
для великих
вибірок. Нехай
 ймовірність
браку деталі,
 ймовірність
того, що деталь
справна,
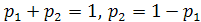 .
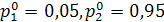 - припущення
про параметр
розподілу.
Отже, перевіримо
просту гіпотезу
 ,
тоді альтернативна
гіпотеза
 тут У нашому
випадку
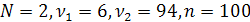 ,
тоді статистика
критерію
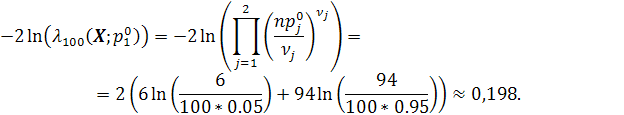
Для
заданого
рівня значущості
знаходимо
критичну точку
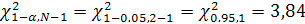 (
див. Додаток
А).
Отже, отримали,
що при даній
реалізації
вибірки статистика
критерію отримала
значення
 ,
яке менше критичного
значення
 ,
тобто гіпотеза
приймається,
а тому відсоток
браку можна
вважати таким,
що рівний
 .
Приклад
2. Гральний кубик
підкинули 600
разів, при цьому
шестірка випала
75 разів, п’ятірка
– 118, четвірка
– 124, трійка – 108,
двійка – 92 і
одиничка - 83. Чи
можна вважати,
що кубик симетричний
і однорідний?
Прийняти
