Вплив митно-тарифного регулювання на зовнішню торгівлю (на прикладі підприємства ВАТ "Київмедпрепарат")
Міністерство освіти і науки України
Академія муніципального управління
Кафедра зовнішньоекономічної діяльності та маркетингу
ДИПЛОМНА РОБОТА
Вплив митно-тарифного регулювання на зовнішню торгівлю (на прикладі підприємства ВАТ “Київмедпрепарат”)
Студента 5 курсу групи
спеціальності 7.050206 “Менеджмент
зовнішньоекономічної діяльності”
Науковий керівник
Допущено до захисту, протокол засідання
кафедри ЗЕД та маркетингу
№ ______ від _______________2005 р.
Зав. кафедрою
Київ - 2005
Зміст
Вступ
Розділ 1.теоретичні аспекти митно-тарифного регулювання зовнішньої торгівлі
1.1 Основні етапи розвитку митно-тарифного регулювання в Україні, структура митного тарифу та визначення митної вартості
1.2. Визначення коду товару та вплив визначення країни походження на застосування засобів тарифного регулювання в Україні
1.3 Вплив вітчизняної митниці на сприяння розвитку зовнішньої торгівлі
Розділ 2. Аналіз впливу митно-тарифного регулювання на зовнішньоекономічну діяльність ВАТ “Київмедпрепарат
2.1 Механізм впливу митно-тарифного регулювання на ефективність діяльності підприємства ВАТ “Киівмедпрепарат” на внутрішньому та зовнішньому ринках
2.2 Характеристика господарської та зовнішньоекономічної діяльності ВАТ “Київмедпрепарат” за 2002 –2004 роки
2.3 Аналіз контрактів та технології зовнішньоекономічних операцій в діяльності ВАТ “Київмедпрепарат
Розділ 3. Шляхи мінімізації впливу змін в політиці митно-тарифного регулювання на рентабельність діяльності ВАТ “Київмедпрепарат
3.1 Митні і податкові тарифи в схемах зовнішньоекономічної діяльності ВАТ “Київмедпрепарат” та використання пільгових митно-податкових режимів
3.2 Управлінські моделі загроз та рішень при впливі варіацій митно-податкових тарифів на результати діяльності ВАТ “Київмедпрепарат
3.3. Розрахункові зони управлінських рішень по забезпеченню рентабельної роботи ВАТ “Київмедпрепарат” при варіаціях імпортно-експортних тарифів в зовнішньоекономічних операціях
Висновки
Список використаної літератури
Додатки
Вступ
Одним з найважливіших напрямків ефективного розвитку зовнішньоекономічної діяльності підприємств України є зважене та продумане регулювання цього виду діяльності. До цього слід додати, що сприяння держави формуванню ефективного експортного потенціалу промислового виробництва, його оптимальної структури створює сприятливі умови для виходу економіки з кризового стану. Вплив державного регулювання на здійснення зовнішньоекономічної діяльності підприємницьких структур в умовах переходу до ринкових від-носин відносять до малорозроблених проблем вітчизняної економічної науки. Зокрема, потребують посиленої уваги проблеми високих ставок митного збору, акцизного збору, недосконалість самого процесу митного оформлення товарів, які провозяться через кордон. Особливо важливого значення набуває дослідження вказаних проблем з позицій розвитку таких визначальних процесів як встановлення зовнішньоторговельних зв’язків між вітчизняними та зарубіжними підприємствами різних форм власності, зміна вже встановлених зв’язків з урахуванням тенденцій сучасного виробництва. Таким чином, очевидна потреба нового осмислення суті, ролі, ефективності державного регулювання зовнішньоекономічної діяльності і розробки проблемних питань його ефективного здійснення.
Реформи в галузі державного регулювання ЗЕД України, що відбуваються за відсутності чітко проробленої і послідовної стратегії, яка б базувалась на органічному поєднанні загальносвітових закономірностей із національною специфікою, врахуванням здобутків історичного розвитку, а також стартових умов трансформаційного процесу в Україні, необгрунтоване приниження важливості державного регулювання у сфері зовнішньоекономічної діяльності призвели до насичення національного ринку імпортними товарами низької якості, негативно позначились на діях окремих фірм і створюють реальну загрозу національному виробництву.
Вирішення проблем збуту, завдань технічного переозброєння через прид-бання сучасних зарубіжних технологій та обладнання неможливе без встанов-лення сприятливих для здійснення цих процесів умов державного регулювання ЗЕД, а саме: встановлення фіксованих ставок митного та акцизного зборів, розробка системи надання експортних та імпортних субсидій, налагодження конт-ролю за здійсненням квотування товарів та інше.
Як свідчить досвід багатьох зарубіжних країн, встановлення чіткої системи регулювання ЗЕД є могутнім стимулом для розвитку експорту вітчизняних товарів, що є однією з головних рушійних сил підйому економіки країни в ціло-му, зростання національного доходу.
Актуальність досліджень дипломної роботи полягає в:
- необхідності упередженого проектування зовнішньоекономічної діяль-ності підприємства в умовах залежності виробництва від імпортної сировини з урахуванням ймовірних тенденцій і змін у митно-тарифній політиці України та інших держав світу;
- необхідності створення прогнозних матеріалів менеджерів зовнішньоекономічної діяльності по оперативному регулюванню ціновою політикою реалізації продукції в залежності від змін в митно-тарифному регулюванні та оперативному переорієнтуванню ринків збуту з внутрішнього на зовнішній, а можливо і зупинку виробництва нерентабельної фармацевтичної продукції при підвищенні собівартості вище витрат прямого імпорту готових ліків;
на основі законодавчого створення аудитної служби економічного супроводження чисельних малих підприємств в Україні, які не мають фахівців з економічного аналізу діяльності та організації зовнішньоекономічної діяльності, тому працюють з чисельними порушеннями законодавства чи з ризиками високих економічних втрат при зовнішньоекономічних операціях.
Метою дипломної роботи є дослідження впливу митно-тарифного регу-лювання на зовнішню торгівлю підприємницьких структур України.
Предметом дослідження є митно-тарифне регулювання зовнішньої тор-гівлі та проблеми і шляхи підвищення його ефективності.
Об’єкт дослідження – фармацевтична фірма ВАТ “Київмедпрепарат”по виробництву ліків.
Методологічну та медичну основи досліджень становлять сучасні теорії ринкової економіки, системний підхід, публікації вітчизняних вчених з питань митно-тарифного регулювання зовнішньої торгівлі підприємств.
Завдання дослідження зводяться до наступного:
в першому розділі розглянути :
а) принципи формування митного тарифу та податків на зовнішньо-економічну торгівлю (транспарентність, сталість, передбачуваність, можливість оперативного реагування);
б)дослідити рівень та види ставок мита та інших еквівалентних видів мита, податків та зборів, що застосовуються в регулюванні зовнішньої торгівлі та порядок їх справляння (на загальній, пільговій, сезонній або преференційній основі, ставки в рамках тарифних квот)
- в другому розділі проаналізувати вплив митно-тарифного регулювання на зовнішню торгівлю об’єкта дослідження (ВАТ “Київмедпрепарат”) та оцінити діяльність цього підприємства, механізми та ефективність його експортно-імпортної діяльності цього підприємства;
- в третьому розділі на основі розроблених алгоритмів провести моделювання на ПЕОМ прогнозного рівня впливу змін в митно-тарифній політиці на діяльність підприємства та розробити і обґрунтуватиможливі шляхи розвитку підприємства в упередження негативних впливів.
Методи досліджень: проведення горизонтального(індексно-хронологічного) та вертикального(структурно-хронологічного) аналізу балансу та фінансової звітності підприємства, аналіз фінансових коефіцієнтів, програмно-математичне моделювання ефективності схем митно-тарифних операцій підприємства, побудування алгоритмів та програм розрахунків на ПЕОМ (EXCEL-програми).
Інформаційно-методологічна база досліджень дипломної роботи роботи — звітні документи ВАТ “Київмедпрепарат” за 2002-2004 роки.
Практичне значення отриманих результатів дипломної роботи – в надан-ні керівництву ВАТ “Київмедпрепарат” рекомендацій по основним напрямкам планування розвитку діяльності підприємства в умовах можливих змін в митно-тарифній та податковій політиці України в області зовнішньоекономічних операцій.
Розділ 1. Теоретичні аспекти митно-тарифного регулювання зовнішньої торгівлі
1.1 Основні етапи розвитку митно-тарифного регулювання в Україні, cтруктура митного тарифу та визначення митної вартості
Тарифні методи (найбільш прозорі для сприйняття) посідають центральне місце у системі державного регулювання зовнішньоекономічної діяльності.
Водночас митний тариф є головним інструментом, що, разом із внутрішньою податковою системою, регулює економічний клімат у країні і спрямований на захист вітчизняних товаровиробників від конкуренції товарів іноземного виробництва та підвищення конкурентоспроможності вітчизняних товарів на внутрішньому споживчому ринку.
Митно-тарифне регулювання зовнішньоекономічної діяльності в Україні набуло своє втілення з отриманням державою незалежності в 1991 році.
Правовою основою митно-тарифного регулювання став Закон України "Про Єдиний митний тариф", прийнятий 5 лютого 1992 року.
Цей Закон визначив основні напрями тарифного регулювання, ввів в законодавство України такі поняття:
- ввізне, вивізне, сезонне, спеціальне, антидемпінгове, компенсаційне мито;
- митна вартість товарів, країна походження товарів;
а також:
- визначив види мита за способом справляння - адвалерне, комбіноване, специфічне;
- регламентував процедуру нарахування і сплати мита та надання тарифних преференцій.
У 1993 році в Україні був значно лібералізований зовнішньоторговельний режим. Прийнятим на початку 1993 року Єдиним митним тарифом України були запроваджені ставки імпортного мита на рівні 0-10% на більшість товарних позицій. Лише незначна частина товарів обкладалася за ставками 15-30%, а максимальний їх рівень становив 50% (алкогольні та тютюнові вироби). При цьому товари, які імпортувалися з країн, що розвиваються, митом не обкладалися, а товари з промислово розвинутих країн, з якими Україна мала угоди про надання режиму найбільшого сприяння, оподатковувалися за пільговими ставками.
У 1994 році кількісні експортні обмеження щодо багатьох видів товарів, які існували на той час, було скасовано. Виняток становили товари, що підлягають експортним обмеженням у рамках міжнародних угод (текстиль, сталь), а також деякі стратегічні товари, внесені до списку "спеціального експортного режиму" (сталь, вугілля, нафтопродукти, електроенергія, коштовне каміння та метали). У той же час, прийняті Урядом зміни ставок ввізного мита значно їх підвищили на високоліквідну продукцію та підакцизні товари з фіскальною метою. Ставки на енергоносії та сировину, навпаки, були зменшені.
З початку 1996 року у зовнішньоторговельній політиці відбуваються значні зміни. Експортні податки по ряду товарних груп (вовна і шкіра тварин, чорні й кольорові метали) відновлюються. З лютого 1996 року запроваджуються нові експортні обмеження, пов'язані з встановленням індикативних цін на багато видів експортної продукції. У митно-тарифному регулюванні запроваджуються протекціоністські заходи, спрямовані на захист вітчизняної промисловості.
Таким чином, Україна, не маючи на той час теоретичної концепції становлення і розвитку зовнішнього сектора економіки, емпіричним шляхом дійшла висновку про передчасність лібералізації зовнішньої торгівлі й зробила ставку на політику протекціонізму. Вирішальну роль у прийнятті такого рішення відіграли два чинники: місткість внутрішнього ринку і рівень розвитку національних факторів виробництва.
Починаючи з 1999 року Україна починає поступово лібералізувати свій імпортний режим. Це, зокрема, пов'язано з відповідними її зобов'язаннями перед міжнародними фінансовими організаціями та намаганнями поступово пом'якшити свій зовнішньоторговельний режим. У цей період поступово починають скасовуватися мінімальні митні вартості, які протягом 2000 року були повністю скасовані. Також було суттєво зменшено кількість рішень, що приймаються Урядом щодо зміни ставок ввізного мита.
У 2000 році, у зв'язку із відновленням переговорного процесу щодо вступу України до ГАТТ/СОТ та переговорами з ЄС щодо зменшення рівня ввізного мита на товари легкої промисловості, було поступово зменшено загальний рівень митного обкладення.
Так, було зменшено розмір максимальних ставок ввізного мита Єдиного митного тарифу до рівня 25 відсотків (за винятком окремих видів товарів, став-ки мита на які встановлено Верховною Радою України). Також було зменшено ставки ввізного мита до рівня від 0 до 17 відсотків на широкий асортимент то-варів та продукції легкої промисловості, що класифікуються в 30-63 групі ТН ЗЕД. На даний час показник середньоарифметичної ставки ввізного мита на зазначену групу товарів (близько 1300 товарних підсубпозицій) за попередніми розрахунками фахівців Держмитслужби, складає близько 6,9 відсотка.
Також у 2000 році Верховною Радою України було прийнято декілька змін щодо ставок ввізного мита на товари з 1 - 24 групи ТН ЗЕД та підакцизні товари, зокрема, було суттєво зменшено перелік підакцизних товарів - вилучені кава, море- та рибопродукти та інші продукти харчування; зменшені ставки ввізного мита на жири великої рогатої худоби, які використовуються для виробництва мила.
Крім внесення змін до ставок акцизного збору та ввізного мита на підакцизні товари, прийнятими у 2000 році Законами України також запроваджується нова деталізація товарів на рівні дев'ятого знака ТН ЗЕД.
Постановами Кабінету Міністрів України здійснювалось коригування ставок ввізного мита на продукцію хімічної промисловості, окремі види сільськогосподарської техніки і запасні частини до неї, та товари широкого вжитку, що не виробляються або виробляються в недостатній кількості в Україні.
На даний час митно-тарифна політика характеризується наступними напрямками:
- зменшення максимального рівня ставок ввізного мита до рівня 25%;
- зменшення кількості підакцизних товарів;
- зменшення загального рівня ставок ввізного мита (номінального митного тарифу);
- впорядкування рішень Уряду з питань зміни ставок ввізного мита;
- зменшення кількості постанов Уряду щодо зміни ставок ввізного мита;
- зменшення рівня оподаткування ввізним митом текстильної продукції у зв'язку із відповідними домовленостями з ЄС;
- початок застосування антидемпінгових мит;
- достатньо високим залишається рівень ставок Єдиного митного тарифу щодо сільськогосподарських товарів та продуктів харчування.
Концептуальні засади формування та застосування митного тарифу України визначено в Законі «Про єдиний митний тариф».
Єдиний митний тариф — це, у першу чергу, систематизований звід ставок мита, встановлених для оподаткування експортованих або імпортованих товарів. Законом визначено, що митний тариф застосовується незалежно від форми власності суб'єктів ЗЕД. Види мита, визначені Єдиним митним тарифом, представлені на рис. 1.1 [35,161].









Рис. 1.1. Види мита
Імпортне мито нараховується на товари при їх ввезенні на митну територію України. Його застосування диференційоване в залежності від походження. Преференційні, пільгові ставки мита застосовуються в тому разі, коли товар походить з країн експорту, з якими укладено угоди про надання режимів найбільшого сприяння або, які утворюють з Україною спеціальні митні зони. До товарів, що походять з країн, з якими Україна не має відповідних угод, застосовуються повні ставки мита.
Визначення країни походження товару здійснюється за певними показниками, які окреслюють головні чинники, пов'язані з виробництвом або обробкою та переробкою сировини чи матеріалів для продукції, що стає об'єктом купівлі-продажу або обміну.
Повністю виробленими в країні експорту вважаються корисні копалини, видобуті в даній країні, рослинна продукція, живі тварини та продукція тваринного походження, продукти мисливського, риболовного та морського промислу, продукція морського промислу, добута зафрахтованими суднами, вторинна сировина та відходи.
Переробка та обробка вважається достатньою, якщо:
- після завершення виробничого циклу товари класифікуються в іншій, ніж первинні матеріали або сировина, товарній позиції згідно з ТН ЗЕД;
- додаткова вартість, що утворилася в результаті переробки та обробки, становить не менше 50 відсотків вартості товару, який стає об'єктом купівлі-продажу або обміну.
Не визнаються достатньою переробкою товарів технологічні операції, пов'язані зі зберіганням, підготовкою товарів до продажу, прості операції, пов'язані зі складанням товару, утворенням сумішей, яким не властиві нові характеристики, що відрізняють їх від первинних.
Таким чином, Єдиним митним тарифом визначено порядок застосування ставок мита в залежності від країни походження товару та критеріїв визначення країни походження.
Експортне мито нараховується на товари в разі їх вивезення за межі території України та як засіб регулювання експорту застосовується до обмеженої кількості товарних позицій згідно з ТН ЗЕД. Застосування експортного мита в першу чергу передбачає можливість обмеження вивозу певних товарів за межі країни шляхом підвищення вартості самого товару.
Законом визначено основні види мита: адвалерне, специфічне та комбіноване. Адвалерне — обчислюється у відсотках від митної вартості товарів, які обкладаються митом. Специфічне — обчислюється у фіксованому грошовому розмірі на одиницю товару. Комбіноване — поєднує у собі два попередні види мита.
Крім цих видів мита стосовно певних товарів може тимчасово встановлюватись сезонне ввізне або вивізне мито, яке має на меті захистити вітчизняних товаровиробників аналогічних товарів.
До особливих видів мита законом віднесено компенсаційне, антидемпінгове та спеціальне мито.
Компенсаційне застосовується до імпортних товарів, у разі виробництва або експорту яких використовується субсидія, а ввезення таких товарів може завдати шкоди національному товаровиробнику або загрожує державним інтересам України.
Антидемпінгове мито виконує захисну роль щодо вітчизняного ринку в разі ввезення товарів за цінами, нижчими від цін країни експорту. Обчислення ставок антидемпінгового мита проводиться за різницею цін країни експорту та цін, заявлених при ввезенні цього товару в Україну.
Спеціальне мито як захисний захід застосовується до певних імпортованих товарів, ввезення яких загрожує інтересам вітчизняних товаровиробників. Крім цього, у разі дій, що суперечать загальнодержавним інтересам України як запобіжний захід також застосовується цей вид мита. Спеціальне мито може бути також введене як відповідь на. дискримінаційні заходи іноземної держави проти України.
Усі види особливого мита застосовуються після проведення відповідного розслідування Міністерством зовнішньоекономічних зв'язків та торгівлі України, яке проводиться на підставі заяви українських або іноземних державних органів, підприємств, організацій, а також з ініціативи Митно-тарифної ради України.
Експортне мито — це інструмент регулювання та обмеження вивезення деяких товарів. Імпортний митний тариф дозволяє формувати оптимальну товарну структуру імпорту шляхом диференціації ставок на різні товарні групи, впливає на господарську діяльність підприємств, захищає окремі національні галузі економіки, дозволяє вести активну зовнішньоторговельну політику, оптимізує співвідношення експорту та імпорту держави, валютних надходжень і витрат, сприяє досягненню позитивного зовнішньоторговельного балансу країни.
Імпортний митний тариф застосовується з метою:
створення сприятливих умов для розвитку вітчизняного виробництва;
- регулювання конкурентного впливу іноземних товарів на ринок України з метою розвитку рівної та справедливої конкуренції;
- формування раціональної структури споживчого ринку на основі
збалансованої пропозиції внутрішніх та зовнішніх ресурсів;
збільшення доходної частини Державного бюджету України;
- покращення стану платіжного балансу держави;
- сприяння структурній перебудові національної економіки України;
- вирішення торговельно-політичних завдань у взаємовідносинах України з іноземними державами, їхніми союзами та групами, в тому числі при проведенні переговорів щодо приєднання України до ГАТТ та вступу її до Світової організації торгівлі (СОТ).
Реалізації зазначених цілей певною мірою повинна відповідати структура митного тарифу, котру умовно можна розподілити на три рівня ставок мита, які існують на даний час. Кожний рівень повинен відповідати стадії обробки продукції - сировина, напівфабрикати та готові вироби. Це розподілення на рівні також в цілому відповідає основам побудови Гармонізованої системи опису та кодування товарів (ГС) та Товарним номенклатурам (ТН ЗЕД) багатьох країн світу.
Якщо розглядати структуру за рівнем ставок, то у якості моделі можна взяти структуру, граничний рівень якої на даний час найбільш пристосований до економічних умов та проблем країн колишнього Радянського Союзу, зокрема:
- сировина та матеріали – 0-5%,
- напівфабрикати та комплектуючи вироби – 5-15%,
- готові вироби – 15-30%.
Імпортний тариф в Україні будується на таких основних положеннях митно-тарифної політики, як:
1) "ескалація митного тарифу" - це підвищення ставок мита по мірі зростання ступеня обробки продукції;
2) "ефективний митний тариф" - це встановлення низьких ставок для товарів, необхідних для розвитку виробництва з високою часткою новоствореної вартості;
3) поповнення доходної частини Державного бюджету за рахунок встановлення високих ставок мита для товарів з малою еластичністю попиту;
4) відповідно до теореми симетрії Лернера імпортне мито – це податок і на експорт, оскільки воно підвищує реальний курс національної валюти і робить експорт менш корисним;
5) здійснення структурної перебудови національної економіки і її розвиток повинні призвести до раціоналізації тарифу і поступовому зниженню ставок імпортного мита по мірі підвищення конкурентоспроможності внутрішнього виробництва, що поперед усім відображається на зростанні його експорту. Якщо експорт товару збільшується, то необхідно робити зниження ставок імпортного мита на сировину та комплектуючи, які використовуються для його виробництва, а зниження ставок на кінцеву продукцію може бути обумовлено торговельно-політичними міркуваннями.
Формування діючого в певний відрізок часу митного тарифу повинно проводитись з врахуванням реального стану економіки країни. Для цього необхідно враховувати такі фактори: конкурентоспроможності вітчизняної продукції, можливості внутрішнього виробництва та строків освоєння продукції, сту-пені дефіцитності товару, рівень його виробничої та соціальної важливості, збереження та створення нових робочих місць, можливості залучення інозем-них та стимулювання внутрішніх інвестицій тощо. В той же час врахування цих факторів може призводити до відхилень від наведеної вище базової схеми побудови тарифу. Також періодичність коригування діючих на певний момент часу ставок імпортного тарифу визначається на базі динаміки розвитку економ-міки країни.
Експортний тариф та основні принципи митно-тарифного регулювання експорту.
Експортні мита накладаються на експортні товари при випуску їх за межі митної території держави. У більшості розвинутих країн експортного тарифу просто не існує, а в США його введення навіть заборонене конституцією. Експортний тариф застосовується в основному країнами, що розвиваються, і країнами з перехідною економікою і накладається на товари традиційного експорту (кава в Бразилії, какао в Гані, нафта в Росії).
Основними функціями експортного тарифу в цих країнах є:
- фіскальна – збір коштів до бюджету держави для фінансування видаткових статей. В окремих країнах, що розвиваються, за рахунок експортного тарифу збирається до половини прибутків бюджету;
- балансувальна – застосовується як правило у випадку існування відповідної різниці у рівні внутрішніх регульованих цін і вільних цін світового ринку на окремі товари.
До 1994 року в Україні застосовувався експортний митний тариф на достатньо широку номенклатуру товарів, що мав па меті фіскальні функції. Починаючи з 1994 року в Україні проводиться ліберальна експортна політика, яка має наступні принципи:
- нарощування експортного потенціалу та ліберальний експортний режим регулювання;
- дія експортного мита стосується невеликої номенклатури товарів (протягом 1996 року – металобрухт; на даний час застосовуються ставки експортного мита на велику рогату худобу та шкіряну сировину, а також запроваджені з вересня 1999 року ставки на насіння деяких видів олійних культур);
- з 1996 року введення експортного мита має на меті заборонні функції щодо вивезення зазначених вище товарів, оскільки фіскальні надходження від його введення у даному випадку незначні.
Застосування інших видів мита (сезонні, антидемпінгові, компенсаційні, спеціальні).
Сезонні мита в Україні почали застосовуватись після прийняття Закону України "Про державне регулювання імпорту сільськогосподарської продукції", з 1998 року. На даний час сезонні мита застосовуються до деяких видів сільськогосподарської продукції і їх дія розповсюджується на товари, які імпортуються на митну територію України.
Основні положення:
- відносно невелика номенклатура товарів;
- запроваджуються щорічно у подвійному розмірі до розміру пільгових ставок ввізного мита;
- термін дії - не менше 60, але не більше 120 послідовних календарних днів протягом строку збирання і закладення на зберігання аналогічної продукції українського виробництва.
2. Особливі види мита в Україні до сьогодняшнього дня не застосовувалися, незважаючи на існуючу законодавчу можливість іх застосування (Закон України "Про Єдиний митний тариф" (1992 рік)), оскільки не існувало законодавчого механізму проведення антидемпінгових, компенсаційних та спеціальних розслідувань. Після прийняття в кінці 1998 року Верховною Радою України Антидемпінгового кодексу зазначений механізм запрацював, але поки ще особливі мита не застосовуються, а реалізуються заходи нетарифного регулювання (кількісні обмеження). В той же час особливі види мита повинні складати основу механізму захисту внутрішнього ринку. За своєю суттю зазначені мита - це надзвичайні тарифні заходи. Захисні бар'єри, що при цьому створюються, незважаючи на достатньо високий розмір, повинні бути обмежені в часі.
Інший важливий аспект особливих видів – це “точковий характер” впливу. Вони використовуються по відношенню до імпорту окремих іноземних товарів і окремих іноземних виробників, які застосовують демпінг або субсидії при експорті або виробництві продукції, або при зростаючій загрозі для українського ринку від масованого імпорту товарів.
Особливі види мита можуть застосовуватись тільки після проведення розслідування і отримання об'єктивних доказів того, що саме несприятливий вплив іноземної конкуренції наніс або невідворотно загрожує спричинити істотний збиток якій-небудь галузі української економіки. Ці обставини ускладнюють процес введення та використання особливих видів мита.
Обкладення товарів і інших предметів ввізним митом при їх ввезенні на митну територію України здійснюється за ставками Єдиного митного тарифу України, який являє собою систематизоване зведення ставок ввізного мита. Єдиний митний тариф України базується на Гармонізованій системі опису та кодування товарів 1992 року; був чинний до 01.07.2001 року.
Єдиний митний тариф було затверджено Декретом Кабінету Міністрів України від 11 січня 1993 року № 4-93 "Про Єдиний митний тариф України" і введений в дію з 12 лютого 1993 року. В Єдиний митний тариф України за минулий час внесено зміни 15 Законами України та 65 постановами Кабінету Міністрів України. Усього внесено зміни більше ніж у 95 % тарифних ставок.
Законодавчі акти, якими були внесені зміни в Єдиний митний тариф стосуються підакцизних товарів та продукції з 1 - 24 товарних груп ТН ЗЕД.
Відповідність Єдиного митного тарифу до Концепції трансформації митного тарифу України на 1996 - 2005 роки у відповідності з системою ГАТТ/СОТ.
Україна з 1994 року веде переговори по приєднанню до Генеральної угоди з тарифів та торгівлі (ГАТТ) і вступу до Світової організації торгівлі (СОТ). У зв'язку з цим національне законодавство поступово приводиться у відповідність до вимог ГАТТ і угод Уругвайського раунду (1994 року), основним лейтмотивом яких є лібералізація міжнародної торгівлі і зняття будь-яких обмежень в цій сфері. Митно-тарифна політика є, мабуть, одним з головних напрямів такого реформування. Тому, вже 6 квітня 1996 року Указом Президента України № 255/96 затверджується "Концепція трансформації митного тарифу України на 1996 -2005 роки у відповідності з системою ГАТТ/СОТ",
Ця Концепція визначає основні принципи та напрямки поступового зниження ставок ввізного мита для їх реалізації українською стороною в переговорному процесі з метою забезпечення доступу до товарних ринків в рамках вступу України в СОТ.
Мета Концепції:
- інтеграція економіки України в світову ринкову систему;
- забезпечення доступу товарів, які експортуються з України, на зовнішні ринки (тобто створення приблизно рівних умов митного оподаткування імпортних товарів в Україні і в країнах-членах СОТ);
- забезпечення стабільного і прогнозованого розвитку економіки України, залучення іноземних інвестицій;
- приведення товарної номенклатури і рівня ставок ввізного мита до норм і вимог угод СОТ і Гармонізованої системи опису і кодування товарів (ГС 1996);
- встановлення режиму найбільшого сприяння в сфері зовнішньої торгівлі з країнами-членами СОТ.
Кінцевою метою трансформації митного тарифу України є досягнення після закінчення перехідного періоду рівня середньозваженої ставки ввізного мита не більш ніж 14%.
Порівнюючи рівень ставок у Єдиному митному тарифі (станом на 1.01.2001) із граничним рівнем, встановленим у Концепції трансформації митного тарифу України згідно з вимогами ГАТТ/ СОТ на 1996-2005 роки, можна виявити наступне:
дорівнюють граничному рівню - близько 18%;
перевищують граничний рівень - близько 10%;
нижче граничного рівня - близько 72%.
Структура ставок Єдиного митного тарифу
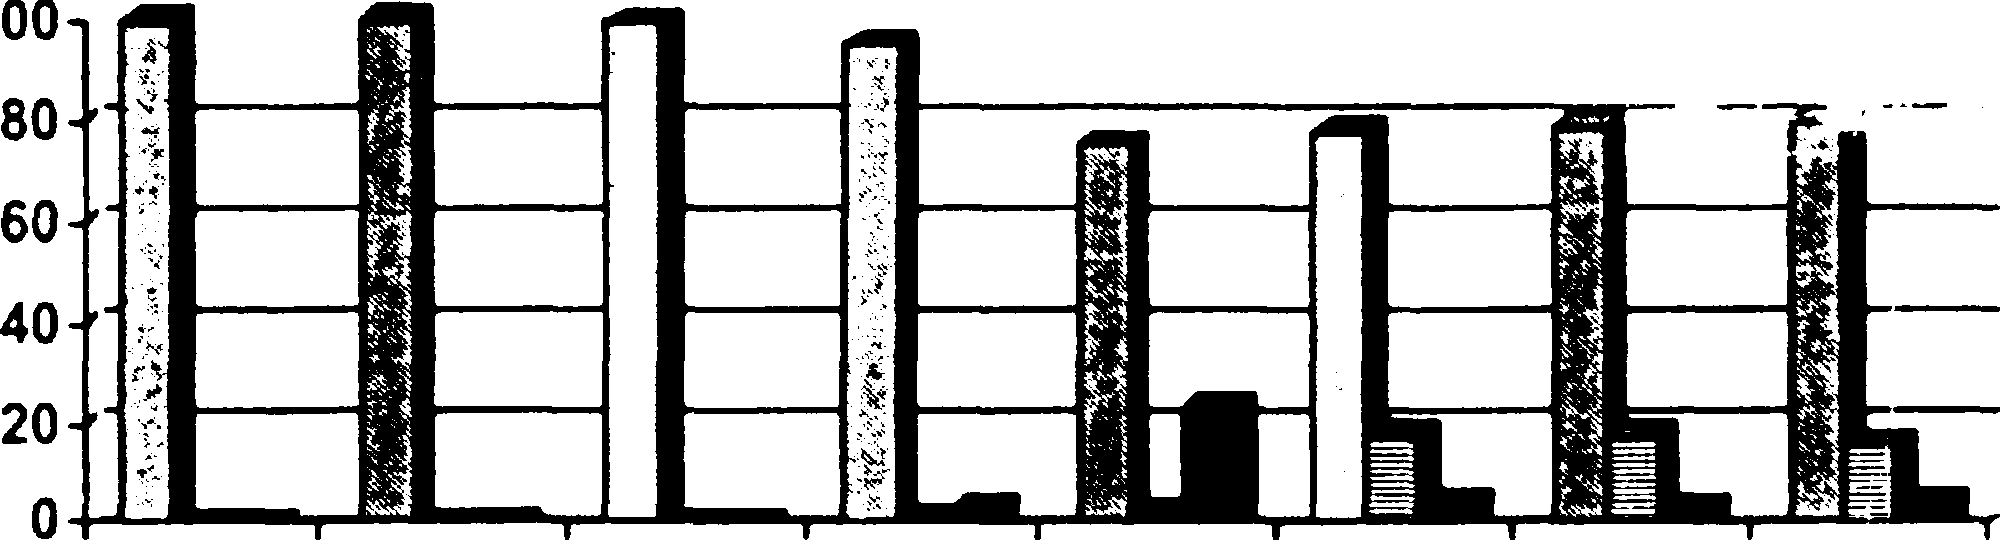
Динаміка зміни частки різних видів ввізного мита в структурі Єдиного митного тарифу представлена у таблиці 1.2 [37,20], а також на рис. 1.2 [37,20].
Таблиця 1.2
Структура Єдиного митного тарифу за період 1993 –2000 років
-
Види ставок мита 1993 1994 1995 1996 1997 1998 1999 2000 Адвалерні 100% 100% 99,95 95,6% 75.4% 78.3% 79,1% 80.2% Специфічні - - - 1,4% 1,6% 18.0% 17,7% 16,1 % Комбіновані - - 0,05 5,0% 23% 3,7% 3.1% 3,7%
1993 1994 1995 1996 1997 1998 1999 2000
Адвалерні Специфічні Комбіновані
Рис. 1.2. Динаміка застосування різних видів ставок ввізного мита в митно-тарифному регулюванні України
З діаграми можна побачити, що до 1996 року застосовувалися лише адвалерні ставки ввізного мита. У 1996 році рішеннями Уряду були запроваджені комбіновані та специфічні ставки ввізного мита. У 1997 році комбіновані ставки почали активніше застосовуватися і становили 23%. Впровадження комбінованих і специфічних ставок ввізного мита було направлено на запобігання заниженню суб'єктами ЗЕД митної вартості товарів і на стримування ввезення низькоякісної продукції. Тобто, це був один з кроків щодо підтримки національного товаровиробника та захисту внутрішнього ринку.
На даний час основу ставок ввізного мита складають адвалерні ставки. Специфічні і комбіновані ставки ввізного мита застосовуються до деяких товарів з 1-24 групи ТН ЗЕД та підакцизних товарів. Зменшення показника специфічних та комбінованих видів мит також можливо пояснити реальними кро-ками виконавчої влади щодо вдосконалення порядку контролю за визначенням митної вартості.
У першому півріччі 2001 року показники адвалерної, специфічної та комбінованої ставок ввізного мита залишались незмінними.
Характеристики тарифного захисту
У роботі О. Кіреєва "Международная экономика" пропонується шкала "Характер інструментів торговельної політики", відповідно до якої можливо визначити рівень та вплив інструментів митно-тарифного регулювання, який можливо використати і для номінальної ставки Єдиного митного тарифу (див. таблицю 1.3) [44,21].
Таблиця 1.3
Вплив рівня митного тарифу
-
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: