Вплив митно-тарифного регулювання на зовнішню торгівлю (на прикладі підприємства ВАТ "Київмедпрепарат")
4. Визначення митної вартості розглянутими методами потребує визначення сукупності ознак для кожної товарної позиції ТН ЗЕД у числовому вираженні для практичного застосування митними органами під час митного оформлення товарів.
1.2 Визначення коду товару та вплив визначення країни походження на застосування засобів тарифного регулювання в Україні
Розглянуте вище свідчить про те, що для митного оформлення заявленого товару, працівникам митниці слід визначити правильність обчислення митної вартості декларантом, перевіривши чи відповідає заявлений згідно з ТН ЗЕД код реальному, пред'явленому для митного оформлення, товару.
Процедуру визначення коду товару, який стане основою для обчислення митної вартості, можна розділити на три окремих, але взаємопов'язаних етапи.
На першому етапі інспектор оперативного підрозділу звіряє заявлений, згідно з вантажною митною декларацією, товар за кодом ТН ЗЕД та описом з фактичним, пред'явленим до митного оформлення. За наявності зауважень або в разі неможливості з'ясувати чи відповідають відомості, заявлені у вантажній митній декларації, фактичному товару, інспектор має право:
- по-перше, письмово запропонувати суб'єкту звернутись до відділу тарифів та вартості митниці для визначення коду товару. В такому разі має бути зазначено підстави направлення з посиланням на представлені документи (контракт, товарні документи, специфікації, технічна документація, паспорти на товар) та зазначено ймовірність віднесення оглянутого товару до певного коду ТН ЗЕД;
- по-друге, на підставі вимог ст. 40 «Взяття проб і зразків» Митного кодексу України взяти проби та зразки. Постановою Кабінету Міністрів України від 21.10.98 за № 1665 «Про порядок взяття проб і зразків товарів та інших предметів для проведення досліджень, необхідних для їх митного оформлення» затверджено порядок взяття проб і зразків. Документ передбачає вибіркове взяття проб і зразків товарів, задля встановлення виду та найменування при їх класифікації згідно з Товарною номенклатурою зовнішньоекономічної діяльності. Зразки відбираються на підставі письмового розпорядження керівника митного органу в присутності власника вантажу. Проби та зразки беруться у кількості, потрібній для проведення досліджень, з обов'язковим накладенням митного забезпечення та укладенням відповідного акта відбору зразків.
На другому етапі, на підставі запису інспектора оперативного підрозділу та супроводжувальних документів або на підставі розгляду зразків, відділ тарифів та вартості перевіряє правильність визначення коду товару, керуючись відповідними правилами. Якщо код визначається у відділі тарифів та вартості, видається відповідне рішення встановленого зразка з обов'язковим посиланням на зовнішньоекономічний договір (контракт), інвойс, згідно з яким проводиться митне оформлення даного товару, зазначаються результати огляду його зразків та робиться посилання на документи, на підставі яких було ухвалено рішення щодо визначення відповідного коду.
Класифікаційне рішення, ухвалене відділом тарифів та вартості, доводиться до оперативного підрозділу митниці, що здійснює митне оформлення.
У разі неможливості визначити код товару шляхом вивчення наданих документів та огляду його зразків, відділ готує звернення до митної лабораторії.
Третій етап — проведення, у разі необхідності, досліджень митною лабораторією. Свої висновки щодо класифікації товарів вона робить за результатами лабораторних випробувань проб і зразків товарів, доставлених з митного органу згідно з вимогами. Разом з тим, у разі потреби ґрунтовніших досліджень товарів, митна лабораторія може відправляти зразки до спеціалізованих науково-дослідних інститутів та спеціалізованих лабораторій.
На всіх трьох етапах застосовуються шість основних правил кодування товару. На всіх трьох етапах слід дотримуватись однозначного віднесення товарів до певного коду у відповідності до приміток та основних правил інтерпретації ТН ЗЕД.
Отже, визначення коду товару може відбуватися поетапно. На першому етапі код визначається у підрозділі митниці, який здійснює митне оформлення. У разі необхідності оформлюється відповідний пакет документів та відбираються проби і зразки товару для проведення на другому етапі кодифікації у відділі тарифів та вартості митного органу. Крім цього є можливість проведення відповідних досліджень у спеціалізованій митній лабораторії.
Національне законодавство України, що регулює застосування ставок мита, визначає, що ввізне мито, яким обкладаються імпортовані товари, є диференційованим. До товарів застосовуються преференційні, пільгові та повні ставки ввізного мита згідно з Єдиним митним тарифом України.
Преференційні ставки мита застосовуються до товарів, що походять з країн, які входять разом з Україною до митних союзів або утворюють з нею спеціальні митні зони, та в разі встановлення будь-якого спеціального преференційного митного режиму згідно з міжнародними договорами за участю України.
Пільгові ставки застосовуються до товарів, що походять з тих країн або економічних союзів, які користуються в Україні режимом найбільшого сприяння або національним режимом (за винятком товарів, ввезених з тих країн, з якими укладено угоди про вільну торгівлю).
Повні ставки застосовуються до товарів, що походять з країн, з якими не укладено угоди про вільну торгівлю, торговельно-економічні угоди з наданням режиму найбільшого сприяння або національного режиму, а також до товарів, країну походження яких не встановлено.
Разом з цим Законом України надано певні роз'яснення щодо застосування ставок мита в залежності від країни походження товару. Ним визначено, що преференційні ставки, передбачені Єдиним митним тарифом України, включаючи звільнення від сплати мита, в зв'язку з відсутністю переліку країн, до товарів з яких застосовується преференційний режим митного оподаткування, та міжнародних угод про створення митного союзу або утворення спеціальних митних зон, не застосовуються.
Крім цього Законом визначено, що при митному оформленні товарів, які ввозяться в Україну з країн, з якими укладено угоди про вільну торгівлю, за умови дотримання всіх вимог, установлених відповідними міжнародними угодами, застосовується відповідне положення про звільнення від обкладення митом. У разі невиконання правил, установлених відповідною угодою про вільну торгівлю, що передбачають підтвердження походження імпортованого товару, правил «прямого відвантаження» та «безпосередньої закупівлі», застосовуються пільгові ставки ввізного мита. Такі ж пільгові ставки ввізного мита застосовуються до товарів, яким Україна надає режим найбільшого сприяння або національний режим, незалежно від країни-експортера цих товарів.
Повні ставки ввізного мита застосовуються до товарів походженням з країн, з якими відсутні угоди про вільну торгівлю та яким Україна не надала режиму найбільшого сприяння або національного режиму. Слід зазначити, що повні ставки ввізного мита також застосовуються до товарів, країну походжень-ня яких визначити неможливо.
Таким чином, до імпортованих в Україну товарів можуть застосовуватись повні або пільгові ставки ввізного мита, а за умови виконання певних вимог, можливо звільнення від обкладення ввізним митом.
Перелік країн, з якими укладено угоди про вільну торгівлю наведено в таблиці 1.7 [45,180].
Таблиця 1.7
Перелік країн, з якими Україноюукладено угоди про вільну торгівлю
| № з/п | Країна | № з/п | Країна |
| 1 | Азербайджан | 8 | Литва |
| 2 | Білорусь | 9 | Молдова |
| 3 | Вірменія | 10 | Росія |
| 4 | Грузія | 11 | Туркменістан |
| б | Естонія | 12 | Узбекистан |
| 6 | Казахстан | 13 | Киргизстан |
| 7 | Латвія |
Угоди про вільну торгівлю передбачають, що сторони не застосовують мито, податки і збори, які мають еквівалентну дію на експорт і/або імпорт товарів, що походять з митної території однієї з держав і призначені для митної території іншої держави.
Документом, що засвідчує походження товарів з країн, перелік яких зазначено в таблиці № 8, за винятком країн Балтії, є сертифікат за формою «СТ-1». Відповідно до угод, укладених з країнами Балтії, документом, що засвідчує походження товарів з цих країн і дозволяє не застосовувати імпортне мито у разі ввезення їх в Україну, є сертифікат за формою «EUR-1» або «EUR-2».
Податок на додану вартість, за винятком товарів, які походять і ввозяться з Російської Федерації та Республіки Білорусь, акцизний збір та митні збори в разі ввезення товарів, що походять з країн, з якими укладено угоди про вільну торгівлю, справляються на загальних підставах. У разі невиконання принаймні однієї з зазначених умов звільнення, застосовуються пільгові ставки ввізного мита, так само як і при митному оформленні товарів у разі відсутності сертифіката СТ-1 та неможливості визначення країни походження на підставі маркування товару, товаросупроводжувальних чи інших документів. В такому разі, на товари, які походять та імпортуються з Російської Федерації та Республіки Білорусь нараховується податок на додану вартість. Якщо стосовно товарів неможливо визначити країну походження, застосовуються повні ставки ввізного мита, а також сплачується податок на додану вартість.
Слід зауважити, що деякі угоди про вільну торгівлю мають певні вилучення, які скасовують відповідний режим у торгівлі деякими товарами. Так, протоколом між урядом України і урядом Республіки Білорусь вилучено з режиму вільної торгівлі певний перелік товарів у разі експорту з України. Ці товари обкладаються вивізним (експортним) митом за ставками, встановленими Законом України від 07.05.96 за № 180/96-ВР «Про вивізне (експортне) мито на живу худобу та шкіряну сировину». Крім того, також вилучено з режиму вільної торгівлі білий цукор, у разі його експорту з України до Республіки Білорусь. Перелік країн та коди товарів, вилучених у торговельних відносинах з режиму вільної торгівлі з Україною, представлено в таблиці К.9 (Додаток К) .
Вже зазначалось, що до товарів походженням з країн, яким Україна надає режим найбільшого сприяння або національний режим, пільгова ставка ввіз-ного мита застосовується, у разі митного оформлення, незалежно від країни-відправника цих товарів.
Отже, на сьогоднішній день до імпортованих в Україну товарів може застосовуватися режим звільнення від сплати ввізного мита, пільгові та повні його ставки.
1.3 Вплив вітчизняної митниці на сприяння розвитку зовнішньої торгівлі
16 липня 2003 року в Брюсселі у ході переговорів між Головою Державної митної служби України Миколою Каленським та директором директорату офісу Євродопомоги Єврокомісії Пером Бріксом Кнудсеном підписано контракт "Митниця-7» програми ТАСIS.
Це – черговий важливий крок на шляху поглиблення співпраці з Євросоюзом, що має на меті ліквідацію зайвих перешкод на кордоні. На реалізацію проекту "Реформа та модернізація митної адміністрації України" за цим контрактом українській митниці виділено 2 000 000 євро.
У березні 1998 року набула чинності Угода про партнерство і співробітництво між Україною та ЄС (далі: УПС), підписана Україною 14 червня 1994 року.
У цьому зв'язку набуття Україною асоційованого, а згодом і повного членства з ЄС визначено стратегією економічного та соціального розвитку нашої держави на 2000 - 2004 роки, а це – суттєве збільшення іноземних інвестицій, розвиток експортного потенціалу України та інші переваги.
Саме з метою реалізації положень УПС і було затверджено Стратегію інтеграції України до ЄС, якою визначено пріоритети співробітництва. Цей документ включає також і заходи у галузі митної справи, конкретизує кроки із забезпечення виконання нашою державою критеріїв членства у ЄС і знайшов широку підтримку та схвалення Європейським Союзом.
Так, у рамках адаптації вітчизняного законодавства до законодавства ЄС Держмитслужба ініціювала та здійснила велику нормотворчу роботу, зокрема із ухвалення Верховною Радою України 11.07.02 Митного кодексу України (був введений у дію 01.01.04), побудованого на базі основних угод СОТ з питань надання національного режиму або режиму найбільшого сприяння, митної оцінки товарів, визначення країни походження, захисту прав інтелектуальної власності тощо.
З 01.07.2001 року набув чинності новий Митний тариф України, побудований на базі Гармонізованої системи опису та кодування товарів (ГС) 1996 року та Комбінованої номенклатури ЄС. Ще більшу прозорість у співставленні даних статистики зовнішньої торгівлі та засобів тарифного регулювання обох сторін забезпечать опрацьовані Держмитслужбою зміни до Української класифікації товарів ЗЕД відповідно до ГС 2002 року. Передбачається також знизити ставки ввізного мита на текстильну продукцію відповідно із домовленостями України та ЄС у режимі безквотового ввезення в ЄС української текстильної продукції.
З 2001 року діє механізм захисту прав інтелектуальної власності на митному кордоні України, що є обов'язковою умовою УПС (передбачено й новим Митним кодексом України).
Здійснюються заходи з приєднання України до низки міжнародних торго-вих та митних конвенцій (законодавча база міжнародного митного співробіт-ництва України вже налічує 30 міжнародних угод).
На розвиток положень Протоколу про надання адміністративної допомоги митним органам сторін, який є невід'ємною частиною УПС, Держмитслужбою від імені Кабінету Міністрів України укладено двосторонні Угоди про співробітництво та взаємну допомогу з такими країнами-членами ЄС: Францією, Грецією, Великобританією, Австрією, Фінляндією. Готова до підписання Угода з Бельгією (предметом Протоколу та Угод з надання допомоги у попередженні, розслідуванні та припиненні порушень митного законодавства, а також у забезпеченні правильного стягнення імпортного та експортного мита та інших податків). На черзі підписання Угод з Італією та Нідерландами.
Незамінним елементом організаційного та матеріально-технічного забезпечення процесу адаптації законодавства є технічна допомога, яка надається європейським співтовариством та за фінансової підтримки
Європейської Комісії й сприяння Євромитниці (ЄС є найбільшим донором фінансової допомоги Україні. За останні 10 років – 1 мільярд євро).
Прийняттю такого рішення передувало спеціальне попереднє вивчення європейською Стороною окремих аспектів роботи української митниці з метою встановлення пріоритетів. Результати засвідчили загалом дуже високий рівень організації діяльності вітчизняної митниці, яка, за експертними висновками, може слугувати прикладом для митних адміністрацій деяких сусідніх країн, а в окремих сферах надає послуги, рівень яких перевищує загальноєвропейський. Згідно з висновками, однак, є потреба внести окремі зміни на стратегічному та функціональному рівнях.
Так, з ухваленням Меморандуму взаєморозуміння 4 травня 2000 року між Кабінетом Міністрів України та Комісією Європейських співтовариств, фінансові потоки за програмою TACIS були спрямовані на розвиток митної інфраструктури, зокрема, на будівельні роботи у пункті пропуску «Тиса», постачання засобів митного контролю, надання технічної допомоги на реконструкцію всієї території даного пункту пропуску з метою безперебійного переміщення вантажів та громадян, а також забезпечення комфортного сервісу.
У грудні 2002 року реконструйований пункт пропуску було введено в дію на ділянці Західного кордону нашої держави, що стало відчутним кроком на шляху розвитку міжнародних транспортних мереж у Європейському регіоні. Тобто збільшення у 2 рази пропускної спроможності дозволяє за добу здійснити пропуск до 5 000 легкових, 500 вантажних автомобілів та 80 автобусів. Змінився не лише зовнішній вигляд пункту пропуску. За європейськими стан-дартами створено всі необхідні умови для здійснення прикордонного та митного контролів, безперебійного переміщення вантажів та громадян, здійснення з належною швидкістю та якістю прикордонно-митних процедур, забезпечення комфортного сервісу. У рамках зазначеної вище програми в кінці жовтня 2002 року на ділянці українсько-польського кордону в районі пункту пропуску «Ягодин-Дорогуськ» було відкрито рух по автодорожньому мосту через річку Західний Буг.
Успішне та своєчасне завершення проекту з прикордонного менеджменту на доповнення попередніх ініціатив, розпочатих в рамках Національної програми в Україні та Програми прикордонного співробітництва, стало добрим підґрунтям для співпраці надалі.
Згідно з програмою дій ТАСІS також передбачено у рамках надання технічної допомоги на розвиток інфраструктури пункту пропуску «Рава-Руська» спорудження вантажного терміналу на українському боці кордону та забезпечення пункту пропуску найсучаснішим обладнанням для митного контролю (пересувні рентгенівські установки, засоби радіозв'язку, детектори наркотиків тощо). Цей проект (вартістю 8 500 тис. євро) доповнює ініціативу Програми PHARE, яка має здійснюватися на польському боці кордону, а також передбачає навчання та постачання обладнання, що охоплюватиме як західну, так і східну ділянки кордону.
За проектом «Вдосконалення системи прикордонного менеджменту» на реконструкцію з розширенням міжнародного автомобільного пункту пропуску «Ягодин» передбачається спрямувати 2 750 тис. євро.
Окрім того, у рамках Програми ТАСIS та за фінансової підтримки Євро-пейської Комісії й сприяння Євромитниці в реалізації законодавчих ініціатив Держмитслужби у 1996 – 1998 роках були запроваджені проекти за контрактом «Митниця-2», а з 1998 по 2001 – «Митниця-4». Інформаційні, фінансові та інші ресурси, передбачені цими проектами, були задіяні під час підготовки проекту нового Митного кодексу – документу, створеного з урахуванням норм міжна-родного права та світового досвіду реалізації митної справи; розроблено низку навчальних модулів (у тому числі з системи аналізу ризиків) під час підготовки викладачів Академії митної служби України; проведено навчання фахівців Ін-формаційно-аналітичного митного управління на базі ORACLE та Sun Micro-systems (вартість навчання 150 тис. євро), проведено інші заходи.
Нині розпочато реалізацію проекту «Митниця-6» за напрямами: «Митне законодавство» – підготовка підзаконних актів щодо реалізації механізмів дії нового Митного кодексу України; «Митний контроль» – удосконалення навичок роботи із застосування системи аналізу ризиків (Подільська регіональна митниця), контроль за переміщенням через кордон товарів, що містять об'єкти інтелектуальної власності; «Комп'ютеризація» – допомога у створенні інтегрованого тарифу та можливе навчання фахівців ІАМУ, постачання комп'ютерного обладнання; «Митні лабораторії» – постачання лабораторного обладнання на суму 300 тис. євро, навчання фахівців лабораторії, вивчення потреб регіональних митних лабораторій з метою подальшого оснащення необхідним обладнанням.
29 листопада 2002 року у Брюсселі відбулася презентація Державної митної служби України в Європейських структурах. Широкому міжнародному представництву були продемонстровані досягнення Державної митної служби України: створену в Україні супутникову систему контролю за доставкою вантажів, аналоги якої є лише в декількох країнах – членах ЄС та яка практично унеможливила певні види міжнародного економічного шахрайства і однозначно додала привабливості Україні як транзитній державі. Не залишилася без уваги діяльність з уніфікації митного законодавства та приведення його до європейських норм, як і результати реалізації проектів за програмою TACIS.
Успіх цієї презентації здобутків Державної митної служби України відкрив серйозні перспективи в реалізації нових проектів, зокрема, з адміністративного реформування митних органів та вдосконалення митної інфраструктури й розвитку прикордонного менеджменту, що надзвичайно важливо сьогодні у контексті геополітичних змін. Оскільки найближчим часом Україна матиме спільні кордони з ЄС, та роль, яку відіграє у врегулюванні внутрішнього конфлікту у сусідній Молдові Митна служба України, демонструє її активну позицію лідера під час проведення нещодавно переговорів з Молдовою щодо організації митного контролю на Придністровській ділянці українсько-молдовського кордону. Дружні стосунки між сторонами, що встановлюватимуться у процесі реалізації митних проектів та програми прикордонного співробітництва ТАСIS, будуть використані при нормалізації здійснення митних і прикордонних процедур у регіоні для взаємної вигоди громадян та економік заінтересованих країн.
У ході реалізації проекту «Мигниця-7» кошти, виділені Європейською Комісією, будуть використані на:
- вдосконалення митного законодавства, а саме: приведення у відповідність до положень нового Митного кодексу України актів вторинного законодавства та адміністративних інструкцій для всіх рівнів управління (робота повинна бути сфокусована на підготовці адміністративних інструкцій/вказівок щодо застосування положень нового Митного кодексу, які б відповідали законодавству і правилам ЄС та кращим світовим стандартам, згідно з визначеним завданням в УПС про досягнення сумісності між митними системами України і Співтовариства);
- приєднання до основних конвенцій ВМО шляхом виділення необхідних коштів для здійснення їх перекладу;
- спрощення митних процедур, яке має відбуватися з урахуванням цих змін;
- створення центрального бюро аналізу ризиків;
- розвиток інформаційних технологій та комп'ютеризацію (пріоритетними для ЄС будуть системи митного оформлення, фінансових / бухгалтерських систем, системи аналізу ризиків, а також інформаційних транзитних систем);
- визначення митної вартості товарів;
- тарифну класифікацію та верифікацію сертифікатів.
За допомогою цього проекту передбачається розробити законодавчі підстави для проведення співробітниками митних органів пост-аудит контролю операцій, здійснюваних суб'єктами зовнішньоекономічної діяльності.
Має бути скорочено кількість, спрощено та стандартизовано інформацію і документи, які вимагаються митними та іншими контролюючими органами, включаючи використання Єдиного адміністративного документа та надано на основі міжнародних стандартів більшу кількість комерційних даних і документів.
Окрім того, передбачається, що дизайн транзитної системи також може бути підтриманий у рамках цього проекту.
Головним результатом, якого прагнуть досягти обидві сторони внаслідок реалізації контракту «Митниця-7» програми TACIS, має стати повна автоматизація процедури митного оформлення, і як наслідок – ліквідація зайвих перешкод на шляху розвитку міжнародної торгівлі, при цьому не завдаючи шкоди економічній безпеці держави.
Таким чином, у контексті загальнодержавних завдань із вступу України до ГАТТ/СОТ та стратегії входження нашої держави до ЄС, практика діяльності Держмитслужби вочевидь засвідчує системне поглиблення співробітництва вітчизняної митниці з європейськими структурами.
Розділ 2. Аналіз впливу митно-тарифного регулювання на зовнішньоекономічну діяльність ВАТ “Київмедпрепарат”
2.1 Механізм впливу митно-тарифного регулювання на ефективність діяльності підприємства ВАТ “Киівмедпрепарат” на внутрішньому та зовнішньому ринках
Серед економічних функцій мита можна виділити такі: протекціоністська - для захисту національного виробництва від припливу в країну іноземних това-рів; преференційна - для стимулювання імпорту товарів із певних країн і райо-нів; статистична - для більш точного урахування зовнішньоторговельного обо-роту; зрівняльна - для вирівнювання цін на імпортні товари, товари місцевого виробництва тощо.
Розглянемо механізм впливу митно-тарифного регулювання на прикладі регулювання сукупного попиту та сукупної пропозиції на випускаємий дослід-жуваним ВАТ “Киівмедпрепарат” лікарський препарат “тіопентал КМП”, сиро-вина (субстанція порошку – тіопентал натрію NaCl+C17H24N2NaO2S+Na2CO3) для випуску якого імпортується з Латвії (контракт у Додатку Ж), а вироблений препарат поставляється як на внутрішній, так і на зовнішній ринки (цінові рівні реалізації тіопенталу КМП в ампулах для ін’єкцій на внутрішньому та зовнішньому ринках наведені в Додатках Д, Е) .
Сукупний попит — це залежність між кількістю виробленої продукції, на яку є попит покупців, та загальним рівнем цін. Іншими словами, сукупний попит — це реальний обсяг національного виробництва, який споживачі готові придбати за існуючого рівня цін.
Сукупна пропозиція — це обсяг виробництва товарів, який виробники готові запропонувати споживчому ринку за існуючого рівня цін. Слід зазначити, що сукупна пропозиція визначає рівень наявного реального обсягу виробництва за умови певного рівня цін.
Сукупний попит як категорія, що залежить від кількості виробленої продукції та рівня цін на неї можна розглянути, аналізуючи формулу кількісної теорії грошей.
Відомо, що кількість грошових одиниць (пропозиція грошей — Гр), яка потрібна в даний період для забезпечення товарно-грошового обігу, прямо пропорційна кількості вироблених товарів (Q), їх ціні (Ц) та обернено пропорційна швидкості обігу грошей (Об):
Гр х Об = Q х Ц, (2.1)
або у показниках попиту та пропозиції грошей
Гр/Ц = К х Q , (2.2)
де
К = 1/Об. (2.3)
З рівнянь видно, що пропозиція грошей визначається обсягом виробництва товарів, яке, у свою чергу, залежить від рівня цін Ц та кількості виробленої продукції Q.
Рівняння кількісної теорії грошей визначає, що залежність між рівнем цін Ц та кількістю виробленого товару Q обернено пропорційна за будь-якого рівня грошей.
На рисунку 2.1 наведено криву, положення якої залежить від двох факторів — кількості вироблених товарів (Q) та їх ціни (Ц). Це крива сукупного попиту, Кпо.
Рівняння кількісної теорії грошей Гр х Об = Q х Ц свідчить про те, що зменшення пропозиції грошей Гр призведе до пропорційного зменшення вартісного обсягу виробництва товарів Q х Ц, тому кожному визначеному рівню цін відповідає менша кількість виробленої продукції, а кожній заданій кількості виробленої продукції — нижчий рівень цін. Такому зменшенню пропозиції грошей Гр2 < Гр1 відповідає зміщення Кпо1 до положення Кпо2.
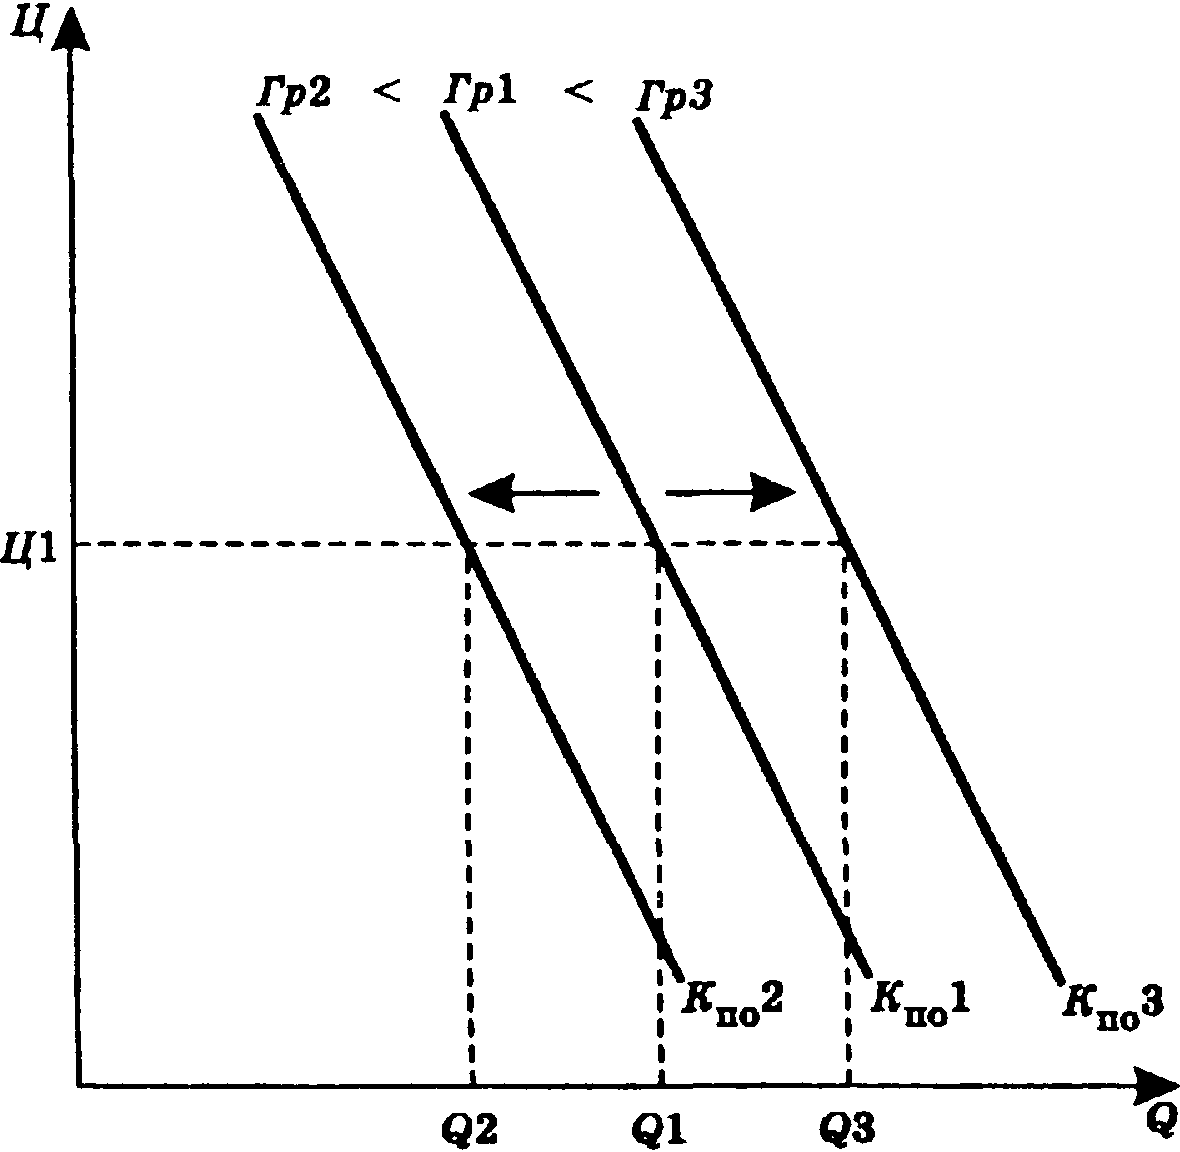
Рис. 2.1. Крива сукупного попиту.
На графіку відображено, що за фіксованої ціни Ц* та пропозиції грошей Гр1 загальна кількість вироблених товарів складає обсяг Q1. У разі зменшення пропозиції грошей до Гр2 за умови тієї ж фіксованої ціни Ц* обсяг виробництва падає до рівня Q 2.
Якщо виникає зворотна ситуація, тобто коли пропозиція грошей збільшується ГрЗ > Гр1, зростає і вартісний обсяг виробництва товарів Q х Ц. У цьому разі певному рівню цін відповідає більший обсяг виробництва, а будь-якій певній кількості виробленої продукції — більший рівень цін. Таким чином Кпо1 зміщується ліворуч до положення КпоЗ. Отже, зі збільшенням пропозиції грошей з Гр1 до ГрЗ пропорційно збільшується кількість вироблених товарів на різницю Q 3- Q1.
Слід зауважити, що положення кривої Кпо залежить не тільки від обсягів грошової маси, а також від певних цінових та нецінових факторів.
Сукупна пропозиція (ПР) визначає рівень наявного реального обсягу виробництва за умови певного рівня цін. Високі ціни стимулюють товаровиробників до збільшення обсягу виробництва товарів, а низькі ціни створюють умови для згортання виробництва. Отже, залежність між рівнем цін (Ц) та обсягом реального виробництва товарів (Q) є прямою.
Слід зауважити, що у разі розгляду впливу на попит та пропозицію додаткових факторів, таких як рівень доходу споживачів товару, цін на ресурси та сировину, технологій виробництва, податків, Кпо та Кпр не є прямими лініями, але для спрощення розгляду вони і надалі представлятимуться на графіках прямими.
Сукупну пропозицію можна представити у вигляді кривої сукупної пропозиції Кпр (рисунок 2.2), на поведінку якої, крім рівня цін, впливають нецінові фактори, що призводять до її зміщення. Положення кривої Кпр2 стосовно Кпр1 свідчить, що за фіксованої ціни Ц1 пропозиція Q 2 > Q 1, отже обсяги виробництва товарів збільшуються. За тієї ж ціни Ц1 положення кривої КпрЗ стосовно Кпр1 свідчить про зменшення обсягів виробництва Q 3 < Q 1.
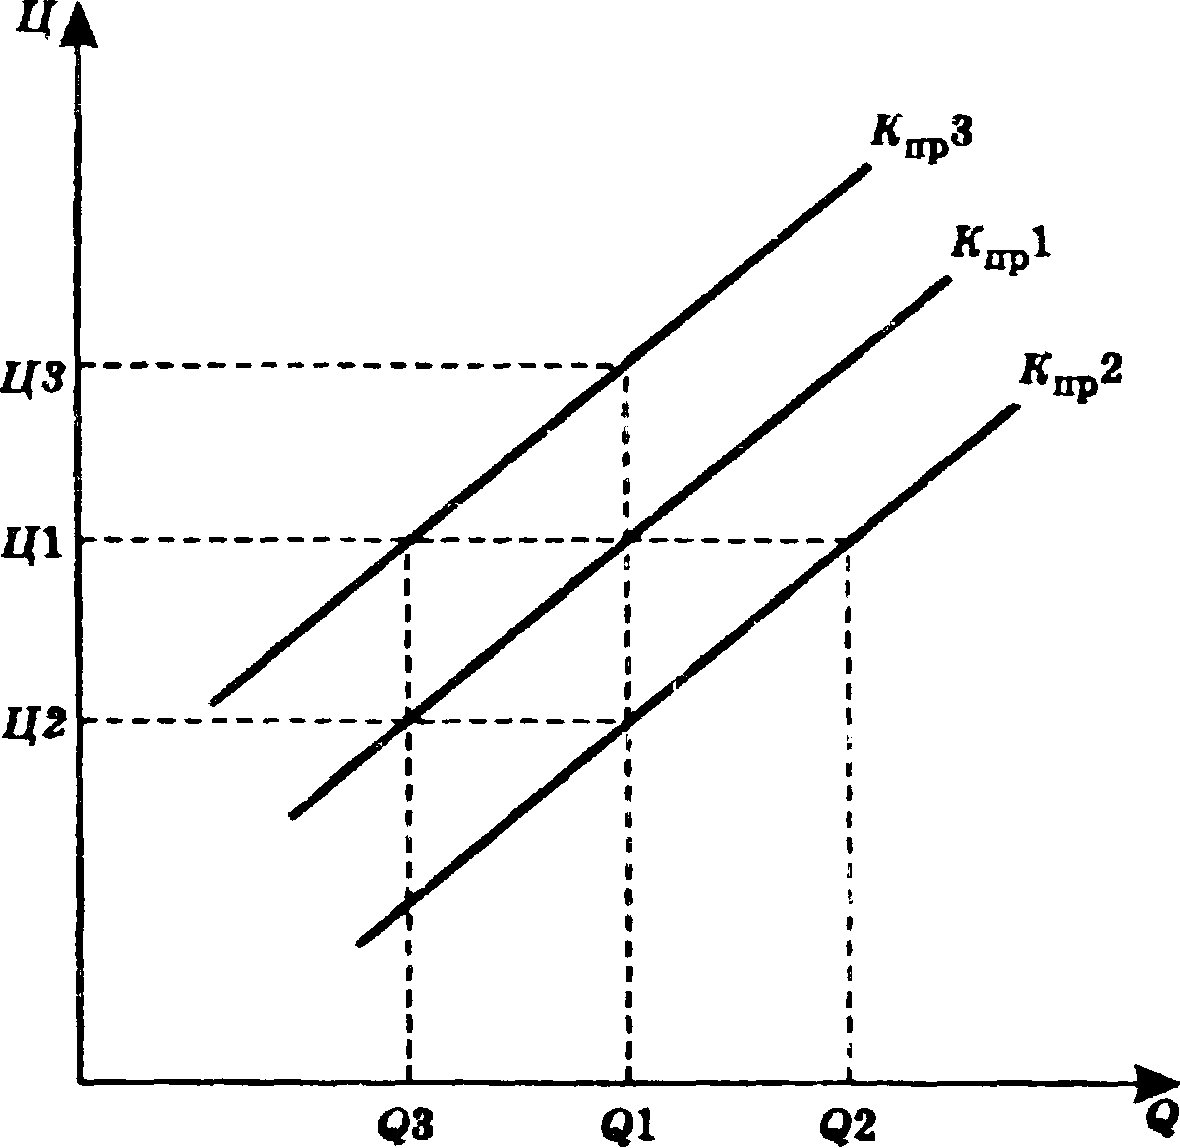
Рис. 2.2. Крива сукупної пропозиції.
Загалом зміщення кривої Кпр1 до положення Кпр2 та КпрЗ залежить від ряду факторів, до яких можна віднести зміну:
• цін на ресурси, в тому числі і на сировину;
• технологій виробництва товару;
• кількості продавців певного товару на даному ринку;
• обсягу податків, якими держава стимулює чи стримує виробництво певного товару.
Розгляд впливу цих факторів переконує, що зниження цін на ресурси та сировину (тіопентал натрію), які витрачаються на виробництво лікарського засобу “тіопенталу – КМП”, дозволяє товаровиробникові ВАТ “Київмедпрепарат” збільшити обсяг виробництва за тієї ж фіксованої ціни. Крива пропозиції зміщується з положення Кпр1 до положення Кпр2 та при фіксованій ціні Ц обсяг виробництва препарату збільшується з Q1 до Q 2. У разі збільшення витрат на ресурси та сировину товаровиробник ВАТ “Київмедпрепарат”, за фіксованої ціни товару Ц, мусить зменшувати обсяг виробництва. У цьому разі Кпр1 може зайняти положення КпрЗ, а обсяг виробництва лікарського засобу зменшиться з Q 1 до Q З.
Таким самим чином впливає на поведінку Кпр1 поліпшення технології виробництва даного товару, що призводить до збільшення обсягу виробленого товару за фіксованої ціни (Кпр1 «переходить» до положення Кпр2, а обсяг збільшується з Q1 до Q2). У разі погіршення технології утворюється зворотна ситуація, а обсяг виробництва препаратуу зменшується (Кпр1 «переходить» до положення КпрЗ, а обсяг зменшується з Q1 до Q3).
Вплив податків, у тому числі мита за імпортовану сировину (тіопентал натрію) та експортовану продукцію (“тіопентал - КМП”), призводить також до коливання пропозицій товару в залежності від їх скасування чи введення нових збільшених податків.
Таким чином, визначено, що криві сукупного попиту та сукупної пропозиції представляють можливість придбати та виробити певні обсяги товару. Їхня поведінка залежить від двох основних факторів — ціни на товар і обсягів його виробництва та відображається у вигляді прямих ліній.
Оцінку ефективності запроваджених державою митно-тарифних методів регулювання зовнішньої торгівлі на прикладі ВАТ “Київмедпрепарат” буде проведено з застосуванням кривих сукупного попиту та сукупної пропозиції, які, у разі накладення на один графік, визначають у точці перетину рівноважний рівень цін Ц та рівноважний обсяг виробництва товару Q (рисунок 2.3).
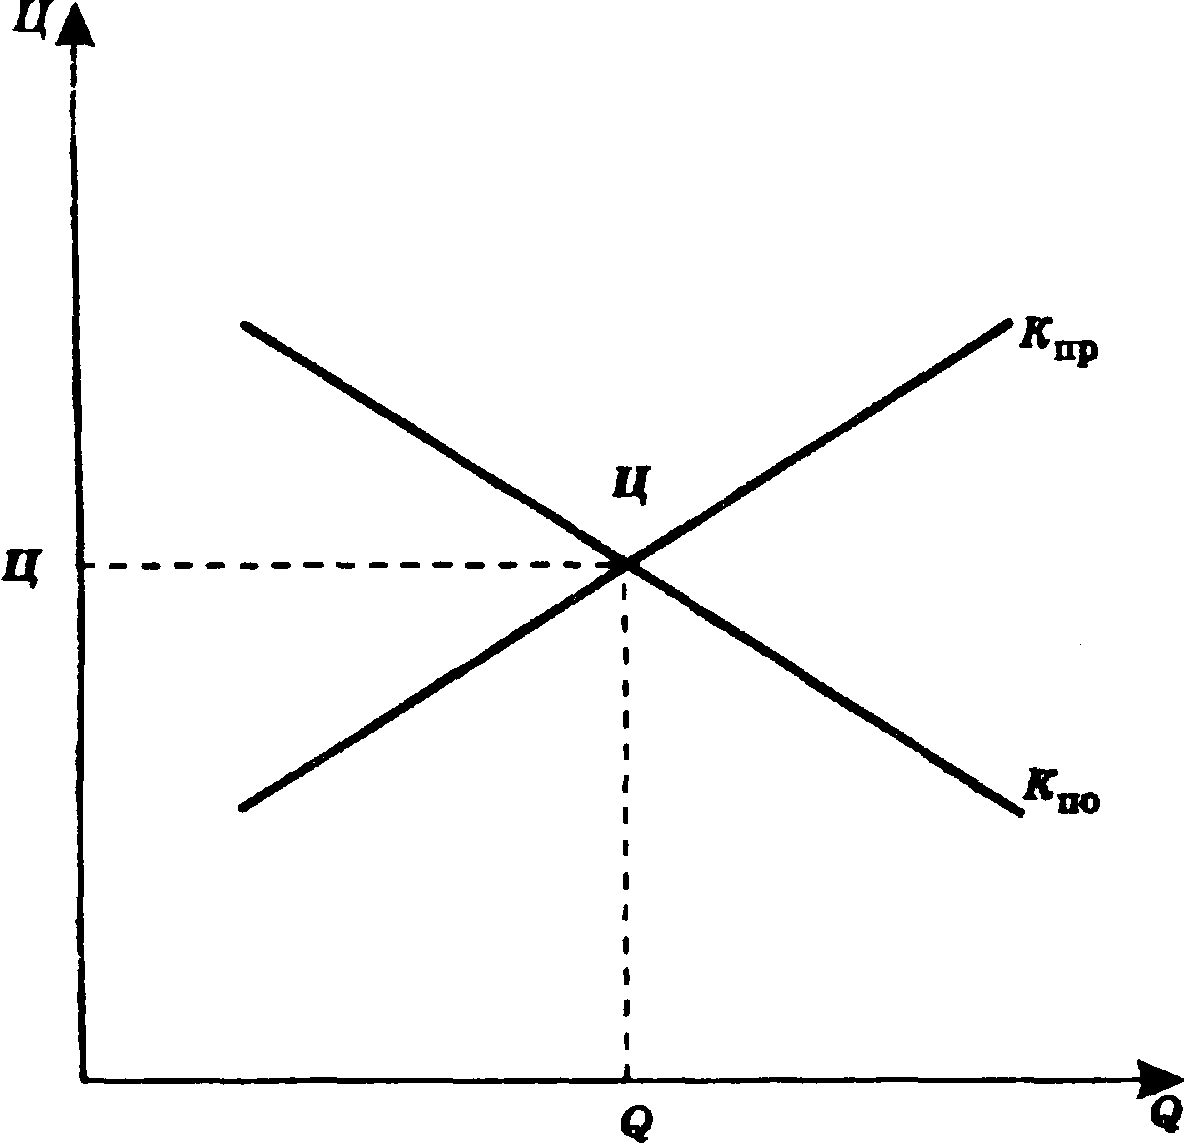
Рис. 2.3. Крива сукупного попиту.
Оцінюючи ефективність запроваджених державою тарифних засобів регулювання, ми будемо використовувати криві попиту на імпортну продукцію (лікарського засобу аналогічного за властивостями “тіопенталу – КМП”) Кпо,ім та криві пропозиції товару (“тіопентал – КМП”) на експорт Кпр,ек.
Слід зазначити, що попит на імпортний товар та пропозиція товару на експорт характеризують окремі сектори ринку цього товару.
Розглянуті види мита мають різний вплив на обсяги та на вартість одиниці імпортованої продукції.
Накреслимо криву попиту Кпо та криву пропозиції Кпр лікарського засобу виробництва ВАТ “Київмедпрепарат” “тіопенталу – КМП” в межах нашої країни. Крива Кпр показує скільки товару за певну ціну готовий реалізувати національний товаровиробник ВАТ “Київмедпрепарат”, а крива Кпо характеризує кількість товару, яку готові