Вплив митно-тарифного регулювання на зовнішню торгівлю (на прикладі підприємства ВАТ "Київмедпрепарат")
Таким чином процеси росту чистого прибутку на ВАТ “Київмедпре-парат" реалізуються як за рахунок екстенсивного росту валюти балансу, так і за рахунок інтенсивного зменшення собівартості продукції.
В табл. Б.1-Б.4 Додатку Б наведені алгоритми розрахунків показників діяльності підприємства [40,26] з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності”.
Результати розрахунків коефіцієнтів – показників фінансового стану дочірнього ВАТ “Киівмедпрепарат” за 2002 –2004 роки згідно алгоритмів табл.Б.1 – Б.4 Додатку Б наведені в табл. В.1 – В.5 Додатку В та на рис.2.11 – 2.16.
Аналіз графіків, наведених на рис.2.11 показує, що у ВАТ “Киівмедпре-парат” :
- у 2002-2004 роках тільки рівень загальної ліквідності знаходився в діапазоні, який значно перевищує нормативну;
- у 2002 –2004 роках рівні швидкої (строкової) та абсолютної ліквідності знаходилися значно нижче нормативного діапазону, що свідчить про проблеми моментальної та строкової платоспроможності у підприємства;
- у 2002 – 2004 роках показник відношення короткострокової дебіторської та кредиторської заборгованостей був суттєво нижче значення стійкого діапазону (більше 1,0), тому для розрахунків з кредиторами необхідно було не тільки отримати кошти дебіторської заборгованості за відпущені товари, але і реалізувати частину продукції, яка знаходилась в товарних запасах та ще не була продана;
Таким чином, у 2002 – 2004 рокахі підприємство ВАТ “Киівмедпрепа-рат” попало в кризову полосу неліквідності балансу в короткострокових періодах.
Аналіз рентабельності активів та власного капіталу ВАТ „Київмедпрепа-рат” показує, що діяльність може бути охарактеризована з двох сторін :
1. Ресурсовіддача активів в чисту виручку знизилась з рівня 1,34 (2002) до 1,22 у 2003 році та зменшилась до рівня 1,10 у 2004 році;
1. Рентабельність активів та власного капіталу по валовому прибутку від реалізації ( різниця між чистим доходом та собівартістю продукції) є позитивною, має високі значення, але і тенденцію до падіння у 2003 –2004 роках відносно рівня 2002 року.
2. Витрати на реалізацію та інші статті позареалізаційних витрат, які не входять до виробничої собівартості продукції, у 2003 -2004 році складають до 93% від чистої вартості виручки від реалізації, що дає стійку норму рентабельності власного капітала по чистому прибутку на рівні 18% (2002 –2003) та 14,8%(2004), яка є інвестиційно привабливою на рівні альтернативних ставок банківських депозитів у 2004 році..
На рис.2.13 наведені характеристики ділової активності (швидкості обо-роту окремих характерних агрегатів активів та пасивів балансу) ВАТ „Киівмед-препарат”.
Як показано графіками рис.2.13 у 2004 році відносно 2002 - 2003 року з нарощенням обсягів операцій період обороту запасів балансу підвищився на 30,9%, що підняло відповідно строк фінансового та операційного циклу та свідчить про зниження темпів ділової активності підприємства при нарощенні обсягів діяльності.
В той же час, слід відмітити, що строк обороту дебіторської за боргова-ності в 2 рази більший, ніж строк обороту кредиторської заборгованості, що компенсує невиконання нормативу відношення дебіторської до кредиторської заборгованостей .
На рис.2.14 наведені результати аналізу джерел покриття запасів в ВАТ “Київмедпрепарат”.
Як видно з графіків рис. 2.14 в 2002 –2003 роках по покриттю запасів в ВАТ “Київмедпрепарат" був кризовий стан, в 2004 році за рахунок підняття власних обігових коштів та залучення більших сум банківських кредитів стан покриття запасів перемістився в нестійку зону.
В табл. 2.2 наведені дані декларації по прибутку ВАТ “Київмедпрепарат” за 2003 – 2004 роки, який дозволяє проаналізувати використання пільгових режимів оподаткування в діяльності підприємства.
Аналіз даних декларацій по податку на додану вартість за 2004 рік (табл.2.3) показує, що ВАТ “Киівмедпрепарат використовує пільги по оподат-куванню як при виконанні зовнішньоекономічних операцій (пільги по несплаті ПДВ при імпорті з країн режиму вільної торгівлі) , так і при внутрішній торгівлі ( пільги по несплаті ПДВ з покупки - продажу ліків в Україні).
Таблиця 2.2
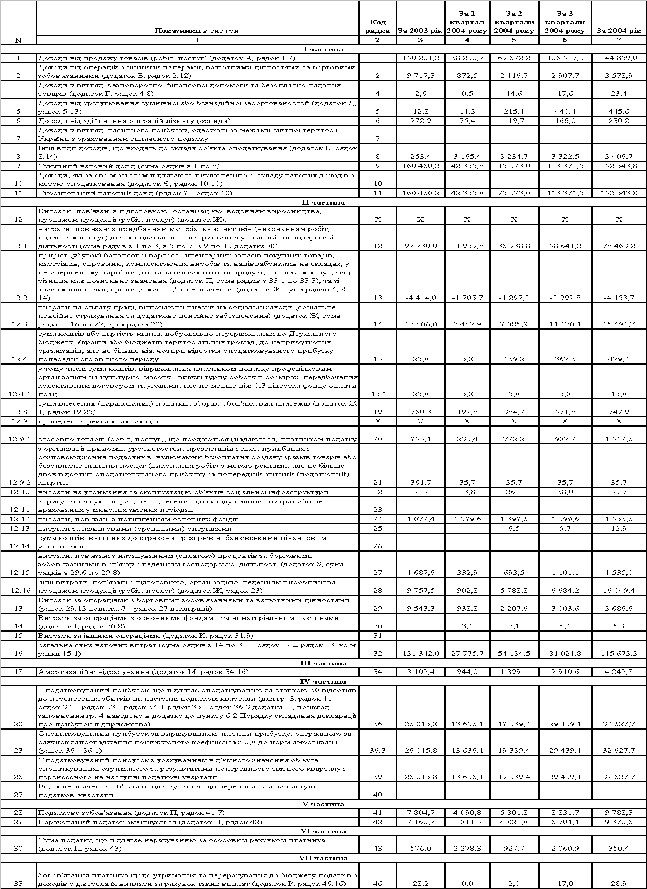
Аналітичні
дані з декларацій
про податок
на прибуток
ВАТ “Київмедпрепарат”
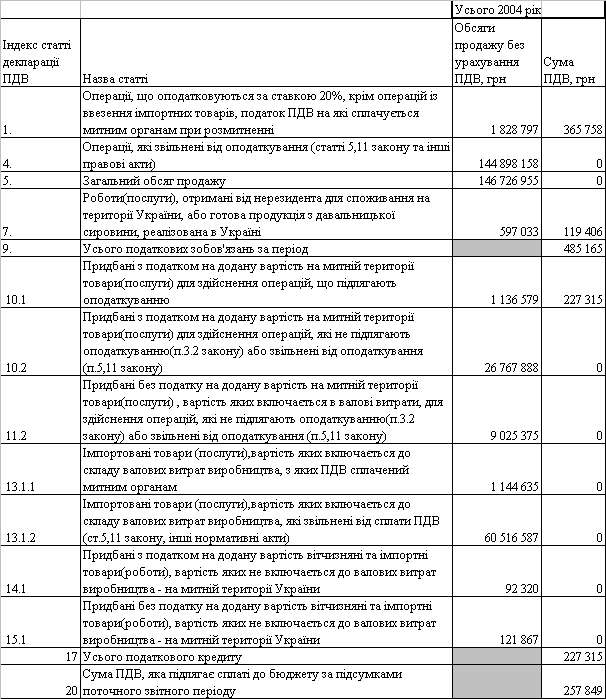
Таблиця 2.3
Аналітичні дані з декларацій ПДВ ВАТ “Київмедпрепарат”
2.3 Аналіз контрактів та технології зовнішньоекономічних операцій в діяльності ВАТ “Київмедпрепарат”
Аналіз типових зовнішньоекономічних контрактів по імпортуванню сировини для виготовлення медпрепаратів показав, що менеджери використовують дві основні схеми поставок та міжнародних розрахунків :
а) контракт заключається з фірмою – виробником сировини в Латвії, з якою Україна заключила “Угоду про вільну торгівлю”, при цьому експортер надає сертифікат походження товару – Латвія. Це дає наступні митні виграші:
митні тарифи на кордоні не застосовуються (ставка ввізного мита для імпорту із Латвії равна 0);
податок на додану вартість при ввезенні товарів на митну територію України не сплачується;
б) контракт заключається з міжнародною торгово-посередницькою фірмою (в Словенії чи Венгрії), яка знаходить по світу (Іспанія, Китай, Південна Корея) необхідну сировину, яка відгружається прямо в аеропорт Бориспіль(Київ), а оплата за поставлену партію направляється на рахунки торгово-посередницької фірми.
Основні умови контрактів обох типів :
контракт заключається на 2 –3 роки на певний великий обсяг поставки сировини по “твердим” цінам, а поставка виконується партіями по письмовому заказу ВАТ “Київмедпрепарат”;
оплата за поставлену партію виконується банківським переказом в валюті платежу через 60 – 75 днів після поставки партії;
при різкому падінні світових цін на імпортуєму сировину ВАТ “Киїівмедпрепарат” може настояти на додатковому погодженні до контракту на зниження ціни сировини чи відказатися від наступних заказів по високих цінах;
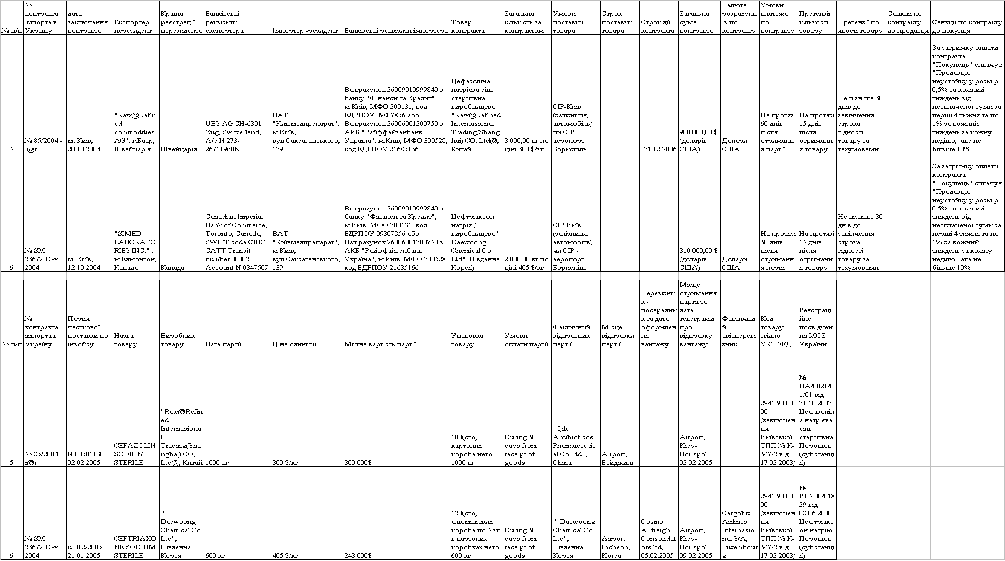
В табл. 2.4 – 2.6 наведені результати аналізу основних умов імпортних контрактів ВАТ “Київ-медпрепарат” у 2004 – 2005 роках (2 типи контрактів).
Таблиця 2.4
Основні параметри зовнішньоекономічних контрактів ВАТ “Київмедпрепарат”
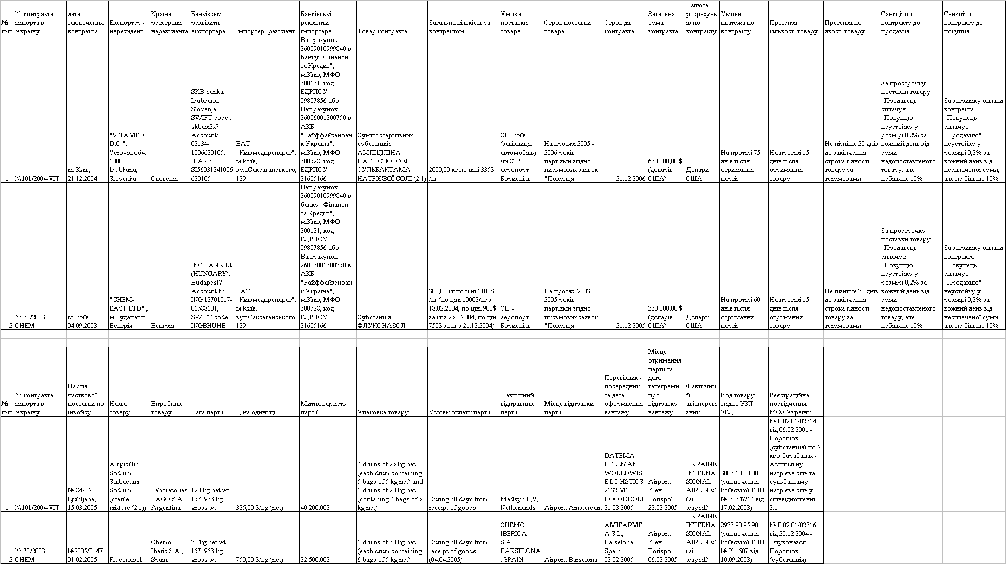
Таблиця 2.5
Основні параметри зовнішньоекономічних контрактів ВАТ “Київмедпрепарат”
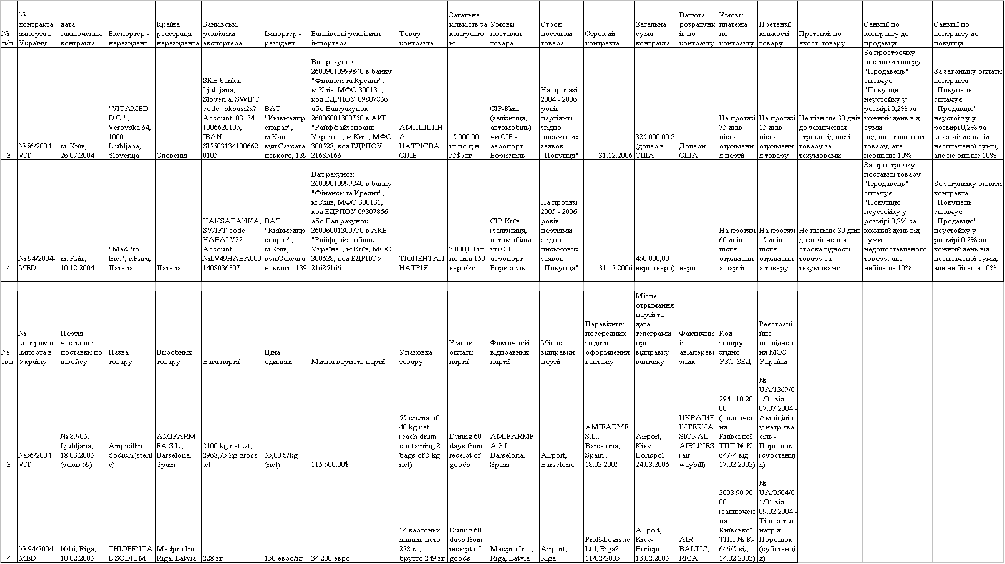
Таблиця 2.6
Основні параметри зовнішньоекономічних контрактів ВАТ “Київмедпрепарат”
Проведений аналіз діяльності ВАТ “Київмедпрепарат” та впливу митно-тарифної політики на ефективність його зовнішньоекономічної діяльності дають можливість сформулювати наступні висновки :
1. ВАТ “Київмедпрепарат” є динамічно розвиваючимся підприємством з високими рівнями рентабельності, при цьому виробництво ліків на ньому основане на імпортній фармакологічній сировині.
Це приводить до суттєвої залежності підприємства від митно-податкової політики України по відношенню до імпорту сировини для фармацевтичних виробництв.
2. Імпортуємі товари (фармацевтична сировина), згідно з проаналізовани-ми матеріалами зовнішньоекономічних контрактів, по заключенням експертів Київської торгово-промислової палати відносяться до наступних груп УКТ ЗЕД :
Розділ VI. Продукція хімічної та пов'язаних з нею галузей промисловості.
Ставки ввізного мита (товарна група 2933 90 95 90):
пільгова - 0% від митної вартості контракту;
повна - 20% від митної вартості контракту;
Ставки ввізного мита (товарна група 3003 10 00 00):
пільгова - 0 % від митної вартості контракту;
повна - 5 % від митної вартості контракту;
Ставки ввізного мита (товарна група 2941 10 20 00):
пільгова - 0% від митної вартості контракту;
повна - 0% від митної вартості контракту;
Ставки ввізного мита (товарна група 3003 90 90 00):
пільгова - 5% від митної вартості контракту;
повна - 10% від митної вартості контракту;
Ставки ввізного мита (товарна група 2941 90 00 00):
пільгова - 0% від митної вартості контракту;
повна - 0% від митної вартості контракту;
Таким чином, митні тарифи на імпортуєму сировину законодавством України встановлені знижені чи зовсім відсутні.
Згідно Закону України “Про податок на додану вартість” [3,7] вищевказані групи фармацевтичніх товарів та сировини не оподатковуються як при операціях імпорту, так і при операціях реалізації на внутрішньому ринку України.
При імпорті продукції, країною походження якої є Латвія, працює “Угода про вільну торгівлю між Україною та Латвією” [18,1] про звільнення товарів імпорту-експорту від митних тарифів. Таким чином, частина імпорту ВАТ “Киівмедпрепарат” по продукції Латвії на митному кордоні звільнюється від сплати навіть зниженого митного тарифу.
Основні ризики та недоліки проаналізованих схем управління митно-тарифною політикою в зовнішньоекономічних контрактах ВАТ “Київмедпрепарат”:
а) досвід постійної корекції “Угоди про вільну торгівлю України з Білорусією та Росією” показує, що зміна статусу Латвії, як держави Європейського Союзу, може визвати анулювання угоди про вільну торгівлю, що приведе до появи повної ставки митного тарифу на ввезення сировини виробництва Латвії (наприклад, тіопентал);
б) при затримці реалізації отриманої партії за рахунок несвоєчасної спла-ти дебіторами вартості авансово відпущеної продукції виникають проблеми з оплатою контракту нерезиденту (через 60 днів);
в) при несплаті нерезиденту вартості поставленої партії продукції через 90 днів законодавство України передбачає штрафні санкції за порушення режиму розрахунків при експортно- імпортних контрактах;
3. У ВАТ “Київмедпрепарат” зафіксовані проблеми регулювання лік від-ності та фінансової стійкості:
- у 2002 –2004 роках рівні швидкої (строкової) та абсолютної ліквідності знаходилися значно нижче нормативного діапазону, що свідчить про проблеми моментальної та строкової платоспроможності у підприємства;
- у 2002 – 2004 роках показник відношення короткострокової дебіторської та кредиторської заборгованостей був суттєво нижче значення стійкого діапа-зону (більше 1,0), тому для розрахунків з кредиторами необхідно було не тільки отримати кошти дебіторської заборгованості за відпущені товари, але і реалі-зувати частину продукції, яка знаходилась в товарних запасах та ще не була продана;
Таким чином, у 2002 – 2004 рокахі підприємство ВАТ “Киівмедпрепа-рат” попало в кризову полосу неліквідності балансу в короткострокових пері-одах.
4. Залежність виробництва підприємства від імпортної сировини визиває необхідність підвищення норм виробничих запасів( запаси на негативний ціно-вий тренд, страхові запаси на зрив транспортування чи митного оформлення) до величин, які не покриваються джерелами ресурсів підприємства та створю-ють нестійкий (2004) чи кризовий (2002 –2003) характер забезпечення покриття запасів ресурсними джерелами.
При цьому ВАТ “Київмедпрепарат” не в повній мірі використовує фінан-сові важелі кредитного капіталу банків, оскільки в структурі пасивів балансу власний капітал займає долю до 75% ( при стійкій формі роботи не менше 55%), при цьому дві третини його імобілізовані в необоротних фондах.
Враховуючи вищевикладене для менеджерів по зовнішньоекономічним операціям ВАТ “Київмедпрепарат” необхідно розробити модель загроз бінесу та заходи по превентивному реагуванню на негативні процеси в митно-тариф-ному регулюванні імпорту сировини для виробничої діяльності підприємства.
Розділ 3. Шляхи мінімізації впливу змін в політиці митно-тарифного регулювання на рентабельність діяльності ВАТ “Київмедпрепарат”
3.1 Митні і податкові тарифи в схемах зовнішньоекономічної діяльності ВАТ “Київмедпрепарат” та використання пільгових митно-податкових режимів
Для розробки моделі загроз бізнесу необхідно розробити та проаналізу-вати технологію використання ВАТ “Київмедпрепарат” в зовнішній торгівлі пільгових митно-податкових режимів.
Попередня оцінка ефективності імпортних операцій має проводитись на етапі підготовки до укладання угоди на імпорт товарів певної групи, з урахуванням того, що при митному оформленні проводиться нарахування та сплата таких видів платежів:
— митні збори;
— мито;
— акцизний збір;
— податок на додану вартість.
Митні збори стягуються у відсотках до митної вартості партії товару, при цьому, якщо митна вартість знаходиться в межах від 100 до 1000 дол. США, то стягується 5%. При митній вартості товарів понад 1000 дол. США стягується 0,2%, але не більше еквівалента 1000 дол. США.
Мито обчислюється згідно зі ставками мита, запровадженими відповідною постановою Кабінету Міністрів України.
Для виготовлення своєї продукції ВАТ “Київмедпрепарат” обрав шлях закупівлі сировини переважно на зовнішніх ринках, з подальшою її обробкою і виготовлення ліків.
Як ми з вами знаємо, сьогодні будь-який ринок диктує свої умови існування/виживання. Саме тому ВАТ “Київмедпрепарат” обрав політику поєднання двох найважливіших факторів, а саме:
висока якість товару;
помірна/доступна для широкого кола споживачів ціна.
І для того, щоб забезпечити своїй продукції ці показники, потрібно, насамперед, закупити якісну та відносно недорогу сировину.
На сьогоднішній день на території України закупити таку сировину досить важко, тому що фактично виробників сировини медичного призначення немає, а ті одиниці, які все ж таки займаються подібною діяльністю, не можуть задовольнити необхідні умови.
Саме тому, ВАТ “Київмедпрепарат” звертає свою увагу на зовнішній/світовий ринок, де можна знайти сировину, яка повністю задовольняє поставлені умови.
На сьогоднішній день світовий ринок сировини для медичних препаратів досить насичений, тому проблеми з пошуком необхідної сировини навіть не виникає.
Саме тому, я пропоную розглянути вплив митного тарифу на імпортно-експортну діяльність ВАТ “Київмедпрепарат”. Спробуємо розглянути її на прикладі закупівлі (тобто імпорту) сировини – тіопентал натрію, і подальшої реалізації (експорту) готової продукції – “тіопентал-КМП”. Використовуючи достовірну інформацію, необхідно зазначити, що сировина тіопентал натрію закуповується в країні колишнього СРСР – Латвії, у підприємства “MED Pro Inc”. Тобто за умовами укладеного контракту: за 1 кг вище згаданої сировини ВАТ “Київмедпрепарат” сплачує 100 дол. США. В середньому за 1 рік ми ввозимо 1000 кг сировини – тіопенталу натрію, тобто маємо сплатити суму: 1000 кг * 100$ = 100000$.
Але це далеко не всі витрати, які несе ВАТ “Київмедпрепарат” під час закупівлі цієї сировини.
При ввезенні товару на територію України потрібно виконати фіксовану процедуру оформлення цього товару на митниці, так зване – “митне очищення”, з обовязковою сплатою відповідних митних зборів (стягнень).
Митні стягнення:
1. Митний збір – складає 0,2 % від загальної фактичної вартості сирови-ни, 0,2% – це фіксована ставка, яка не може змінюватися при здійсненні будь-яких імпортно-експортних операцій.
Тобто у нашому випадку митний збір дорівнює: 100000$ * 0,2% = 200$.
Отже, щорічно при імпорті тіопенталу натрію ВАТ “Київмедпрепарат” сплачує 200$ митного збору.
2. Ставка ввізного мита.
Існує два види ставок ввізного мита: пільгова та повна. Ставка ввізного мита залежить від товару, який переміщується через митний кордон України. Вид ставки мита залежить від країни походження товару, що підтверджується відповідним документом – сертифікатом про походження товару.
Митна ставка для сировини тіопентал натрію становить: повна – 10%, пільгова – 5%.
Але в зв’язку з тим, що Україна з більшістю країн СНД, зокрема з Латвією, уклала угоди про зону вільної торгівлі, товари, що імпортуються з цих країн, за наявності сертифікату про походження товару, звільняються від сплати ввізного мита.
Саме тому, при закупівлі цієї сировини ВАТ “Київмедпрепарат” взагалі не сплачує ввізне мито. Умовно ж можна вирахувати, скільки необхідно сплатити: 1) за пільгової ставки ввізного мита: 100000$ * 5% = 5000$; 2) за повної ставки: 100000$ * 10% = 10000$.
Отже, сума, яку ВАТ “Київмедпрепарат” мало б сплатити, складає 5000 або 10000$ відповідно до виду ставки.
3. Податок на додану вартість (ПДВ).
Як при будь-якій операції купівлі-продажу, так і при імпорті, підприємство, яке імпортує товар повинно сплатити ПДВ, ставка якого на території України становить 20%.
Тобто сума, яку необхідно сплатити підприємству “Київмедпрепарат” при імпорті сировини, складає: 100000$ * 20% = 20000$.
Але на території України існує та діє затверджений Кабінетом Міністрів України перелік медичних препаратів, які звільняються від сплати ПДВ. І сировина тіопентал натрію входить до цього переліку, тому “Київмедпрепарат” при ввезенні тіопенталу натрію не сплачує 20000$.
Згідно з відповідними законодавчими актами, що визначають ставки вивізного мита, встановлено ставки експортного мита щодо певних видів товарів. Єдиним видом митного платежу є митні збори, що розраховуються аналогічно викладеному вище.
Застосування положень методики оцінки ефективності експортної угоди розглянемо на прикладах.
Приклад 1.
Укладено угоду між українським ВАТ “Київмедпрепарат” та латвійською фармацевтичною фірмою “MED Pro Inc.” на експорт 50 кг лікарського препарату “тіопенталу-КМП 0,5 г” при вартості одного кілограму 740 дол. США. Загальна вартість товару за контрактом становить 37000 дол. США.
Примітка. На момент експорту співвідношення валют: 1 дол. США дорівнює 5,3 грн. Згідно з переліком довідкових цін, запропонованих Держзовнішінформом для укладення контрактів, ціна 1 кг “тіопенталу-КМП 0,5 г” має складати 408 – 468 дол. США.
Проведемо розрахунки ефективності даної угоди.
1. Визначимо контрактну вартість експортованої партії, взявши за ціну однієї тонни середню довідкову ціну у 438 дол. США.
50 х 438 = 21900 дол. США
2. Додатково розрахуємо вартість партії, виходячи з роздрібної ціни внутрішнього ринку, яка складає 1,2 грн за 1г. (За один кілограм — 2400 грн, що дорівнює 453 дол. США)
50 х 453 = 22650 дол. США
3. Розрахуємо ефективність даної угоди:
а) виходячи з довідкових цін:
37000 — 21900 = 15100 дол. США;
б) виходячи з роздрібних цін внутрішнього ринку:
37000 — 22650 = 14350 дол. США.
Таким чином, якщо суб'єкт зовнішньоекономічної діяльності України ВАТ “Київмедпрепарат” для виконання контракту продасть іноземному контрагентові “тіопентал-КМП 0,5 г” за роздрібними цінами внутрішнього ринку, він зможе отримати прибуток у розмірі 14350 дол. США.
Разом з тим, слід відзначити, що продаж оптової партії за довідковими цінами дозволить отримати прибуток у розмірі 15100 дол. США, що дає прибуток майже вдвічі більший, ніж при продажу товару за роздрібними цінами.
Приклад 2
Укладено угоду між українським ВАТ “Київмедпрепарат” та латвійською фармацевтичною фірмою “MED Pro Inc.” на експорт 30 кг лікарського препарату “тіопенталу-КМП 1,0 г” при вартості одного кілограму 650 дол. США. Загальна вартість товару за контрактом становить 19500 дол. США.
Примітка. На момент укладення контракту співвідношення валют: 1 дол. США дорівнює 5,3 грн. Згідно з переліком довідкових цін, ціна 1 кг “тіопенталу-КМП 1,0” складає від 340 до 370 дол. США.
Роздрібна ціна внутрішнього ринку за 1 г “тіопенталу-КМП 1,0 г” становить 3,6 грн, що відповідає 3600 грн за 1 кг, що дорівнює 643 дол. США.
Проведемо розрахунки ефективності даної угоди.
1. Визначимо контрактну ефективність експортної партії, взявши за ціну одного кілограму “тіопенталу-КМП 1,0 г” довідкову ціну (355 дол. США).
30 х 355 = 10650 дол. США
2. Розрахуємо вартість контракту, виходячи з роздрібної ціни внутрішнього ринку (643 дол. США).
30 х 643 = 19290 дол. США
3. Ефективність даної угоди визначимо як можливий прибуток при придбанні експортної партії:
а) за довідковою ціною 355 дол. США за кілограм.
19500 — 106500 = 8850 дол. США;
б) за роздрібною ціною внутрішнього ринку України (643 дол. США за кілограм).
19500 — 19290 = 210 дол. США
Таким чином, при виконанні вимог зовнішньоекономічного контракту, експортер України ВАТ “Київмедпрепарат” отримує 100% прибуток при продажі на зовнішній ринок експортної партії за довідковими цінами.
Слід зауважити, що продаж товару за роздрібними цінами теж дає знач-ний прибуток, який дорівнює близько 50% прибутку, порівняно з витратами на отримання експортної партії.
Отже, розглянуті приклади розрахунку ефективності зовнішньоекономіч-ної угоди дозволяють дійти висновку, що на етапі попередньої оцінки ефектив-ності умов експортної угоди, базуючись на довідкових цінах Держзовнішінфор-му, і взявши за базові внутрішні роздрібні ціни, можна визначити прибутко-вість укладення того чи іншого зовнішньоекономічного контракту (договору).
3.2 Управлінські моделі загроз та рішень при впливі варіацій митно-податкових тарифів на результати діяльності ВАТ “Київмедпрепарат”
В модель загроз бізнесу ВАТ “Київмедпрепарат” в частині імпортних поставок сировини, з врахуванням даних розрахунків розділу 3.1, вводяться наступні флуктуації митно-тарифного та податкового законодавства :
а) В частині митних тарифів на фармацевтичну сировину груп 2933,2941 та 3003 :
відміна безмитного режиму торгівлі з Латвією;
підняття ввізних мит з рівня 0 – 10% до 20%;
Причиною таких загроз може бути заснування на території України спільного хіміко-фармацевтичного підприємства, яке отримає інвестиційну підтримку КМУ України та введення захисних імпортних мит для розвитку внутрішнього попиту. Такий прецедент з українсько-корейським СП “Автозаз–Деу” вже в Україні реалізований.
Проектними управлінськими рішенням цієї проблеми можна вважати три напрямки :
спільне хіміко-фармацевтичне підприємство для виготовлення фарма-цевтичної сировини на території України треба засновувати самому ВАТ “Київмедпрепарат”;
при вступі України до ГАТТ/СОТ – зона вільної торгівлі та відсутності імпортних мит значно розшириться, але на внутрішньому ринку безпе-решкодно з’являться ліки виробництва інших країн;
при введенні підвищених імпортних мит на сировину (до 20%) авто-матично на 20% підніметься внутрішня ціна на вироблені лікарські препарати ВАТ “Київмедпрепарат”, а для аналізу результатів не обхід-но провести порівняння з внутрішньою та світовою ціною на аналогіч-ні ліки;
б) введення імпортного ПДВ на товари фармацевтичних груп.
Причинами такого рішення КМУ України може бути :
- нестача зібраного ПДВ для компенсації “експортного” відшкодування експортерам та напрямки дій нового керівництва на зняття всіх пільг;
- заснування на території України спільного хіміко-фармацевтичного підприємства, яке отримає інвестиційну підтримку КМУ України та введення захисного імпортного ПДВ для розвитку внутрішнього попиту. розвиток вітчизняного фармако-хімічного виробництва та виробництва ліків та введення захисних бар’єрів від демпінгового імпорту;
Проектними управлінськими рішенням цієї проблеми можна вважати три напрямки :
- заснування ВАТ “Київмедпрепарат” своїх спільних виробництв хіміко-фармацевтичної промисловості на території інших держав та перехід на транснаціональну технологію митно-податкового регулювання, тобто безмитне перетинання полу фабрикатами та сировиною кордонів в процесах технологічного виробництва в єдиному транснаціональномуконцерні при бартерній формі взаєморозрахунків;
- підвищення експортної долі продукції та застосування механізму компенсації введеного “імпортного ПДВ” зустрічними потоками вимог на “експортне відшкодування ПДВ” за продукцію, поставлену на експорт;
- переход ВАТ “Київмедпрепарат” на технологію роботи з виготовлення ліків на основі давальницької сировини та сплати ПДВ тільки за ту частину сировини, яка у вигляді ліків ( сплата замовником-нерезидентом за виконану роботу по переробці давальницької сировини) залишається в Україні та реалізується на внутрішньому ринку.
3.3 Розрахункові зони управлінських рішень по забезпеченню рентабельної роботи ВАТ “Київмедпрепарат” при варіаціяхімпортно-експортних тарифів в зовнішньоекономічних операціях
З врахуванням даних декларацій ВАТ “Київмедпрепарат” по податку на прибуток (табл.2.2), податку на додану вартість (табл.2.3) та звітів про фінансові результати Форми-2 (Додаток А, табл..А.2) виконаємо на ПЕОМ моделювання звітів про фінансові результати ВАТ “Київмедпрепарат” при введенні ймовірних подій з моделі загроз ( розділ 3.2) :
1. Етап 1 - введення митних тарифів на імпортуєму сировину до 20% від контрактної митної вартості (тобто підвищення суми матеріальних витрат в собівартості на 12% з врахуванням пільгових статей по сировині);
2.Етап 2 - введення імпортного ПДВ на імпортуєму сировину 20% від повної митної вартості з врахуванням митних тарифів. При цьому національний режим торгівлі фармакологічною сировиною та ліками на внутрішньому ринку залишається без змін – тобто без ПДВ, що визиває сплату імпортного ПДВ у вигляді некомпенсуємого на внутрішньому ринку податка.
3. Етап 3 – підвищення рівня експортної реалізації продукції, випущеної ВАТ “Київмедпрепарат” до 70%-80% та отримання “експортного відшкодуван-ня ПДВ”, який частково компенсує сплачений імпортний ПДВ.
В табл.3.1 наведені результати моделюючих розрахунків, виконані на ПЕОМ в “електронних таблицях” EXCEL-2000. На рис.3.1 наведені розрахункові графіки впливу змінних факторів митно-податкового регулювання по 3 етапам ймовірних подій в моделі загроз на зони зміни прогнозного прибутку за 2004 рік.
Як показує аналіз даних табл.3.1 та графіків рис.3.1 :
а) при сплаті ВАТ “Київмедпрепарат” повного обсягу митних зборів за імпортуєму сировину (по ставці 20%) прогнозуємий прибуток Етапу 1 за 2004 рік зменшиться в 3 рази, а рентабельність власного капіталу по чистому прибутку знизиться з рівня 14,8 % (рис.3.2) до рівня 5,3 %;
б) при сплаті на Етапі 2 ВАТ “Київмедпрепарат” повного обсягу митних зборів за імпортуєму сировину та сплаті імпортного ПДВ (ставка 20%) підприємство попадає в зону збиткової роботи (збиток до – 3 млн.грн..);
в) якщо на Етапі 3 при прийнятті рішення про сплату імпортного ПДВ з товарів фармакологічної групи та фармакологічної сировини автоматично буде прийняте рішення про введенню для цієї групи товарів, відповідно, “експортного відшкодування ПДВ” по ставці 20% від митної вартості експортованих товарів, то при спрямуванні 70% продукції ВАТ “Київмедпрепарат” на експорт по цінам внутрішнього ринку підприємству вдасться вийти із зони збитковості та набрати рівень рентабельності власного капіталу по чистому прибутку на рівні 18,5 %, що вище за фактичний рівень 2004 року 14,8 %.
Таблиця 3.1
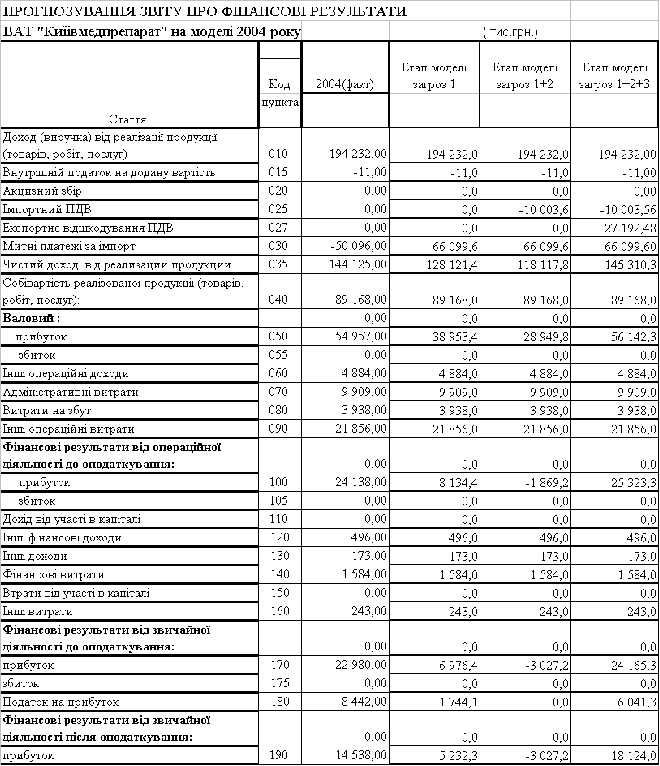
Результати
3 етапів моделювання
змін в митно-податкових
тарифах по ВАТ
“Київмедпрепарат”
Таким чином, проведене моделювання показує, що :
1. Введення повних ставок митних тарифів на імпортуєму сировину для підприємства ВАТ “Київмедпрепарат є при незмінності цін на реалізацію продукції еквівалентним зниженню рівня рентабельності власного капітала з 14,8% до 5,3%, що є нижче ніж альтернативний рівень доходності капіталу по депозитним ставкам комерційних банків (12 –16 %) і є неприйнятним для відкритого акціонерного товариства, де рівень доходності акцій повинен бути вищим за альтернативну доходність капіталу.
Рішення менеджерів :
на першому терміновому етапі – підняття цін на реалізуєму продукції;
на другому строковому етапі – перенести виробництво в іншу країну чи організувати на території України спільне хіміко-фармакологічне підприємство по випуску фармакологічної сировини;
2. При введені додатково до повних митних тарифів податку на додану вартість на імпортуєму сировину – результати для ВАТ “Киїівмедпрепарат” – катастрофічні – підприємство з прибуткової діяльності становиться збитковим.
Рішення менеджерів:
при наявності тенденцій на введення ПДВ на імпортуєму фармаколог-гічну сировину терміново наполягати на введенні відносно цієї сиро-вини , відповідно, загального режиму “експортного відшкодування”, після чого переорієнтувати 70% продукції підприємства на експорт, враховуючи, що ціни ВАТ “Київмедпрепарат” нижчі за світові, що забезпечить попит та поверне необхідний рівень прибутковості;
прийняти стратегічну програму створення транснаціональної компанії з обходом митно-тарифного регулювання за рахунок внутрикорпора-ційного переміщення сировини та продукції на технологічно рознесе-них між державами виробничих участках;
Висновки
Розглянувши особливості тарифного регулювання зовнішньої торгівлі в Україні треба уявляти, що при розробці стратегії експорту чи імпорту національний підприємець має будувати прогнози та плани з урахуванням впливу митного тарифу своєї держави і тарифних засобів країни можливого контрагента зовнішньоекономічної угоди. Окреслюючи проблему виходу на зовнішній ринок та обчислюючи можливий вплив тарифного регулювання двох країн, слід уявляти комплексність впливу на вартість експортованого чи імпортованого товару видів та ставок мита, особливостей визначення митної вартості товару як бази обкладення митом та податками, застосування документального підтвердження походження товару, формування та застосування правил кодування згідно з національними версіями товарної номенклатури зовнішньоекономічні діяльності.
Національне законодавство України