Вплив митно-тарифного регулювання на зовнішню торгівлю (на прикладі підприємства ВАТ "Київмедпрепарат")
Показник середньоарифметичної ставки ввізного мита в Україні у 1999 році знизився на 1,7 % і на 1.01.2000 року складав близько 11 %, у 2000 році цей показник ще зменшився і складає близько 10 %, що свідчить про загальну тенденцію зниження рівня оподаткування товарів ввізним митом, і характеризує на даний час перехід загального рівня тарифного захисту від помірного до відкритого (див. таблиці 1.3, 1.4) [44, 21].
Таблиця 1.4
Рівень номінальної ставки Єдиного митного тарифу (середньоарифметична ставка) в період з 11.01.1993 р. по 1.01.2001 р.
| Показник номінальної ставки Єдиного митного тарифу 1993-2000 років (%) | |||||
| 1993 | 1996 | 1997 | 1998 | 1999 | 2000 |
| 6,3 | 6,7 | 11,52 | 12,74 | 11,0 | 10,2 |
У першому півріччі 2001 року показник номінальної ставки Єдиного митного тарифу не змінився і залишався таким, як і на початок року.
На даний час існує 7 тарифних коридорів з рівнями ставок 0, 2, 5, 10, 15, 20 та 25%.
В Україні визначена верхня межа ставок імпортного митного тарифу - це 25%. Потрібно зазначити, що Концепцією трансформації митного тарифу України передбачено поступове зниження верхньої межі, і наступний етап - це 20 %. На даний час питома вага ставок із рівнем ставки ввізного мита 0% складає в Єдиному митному тарифі 17%, із рівнем оподатковування 25% і більше – 10% від загальної кількості тарифних ставок.
Розрахунки основних показників Єдиного митного тарифу свідчать про поступове приведення їх до вимог ГАТТ/СОТ і міжнародних фінансових організацій (рис. 1.3) [44, 22].
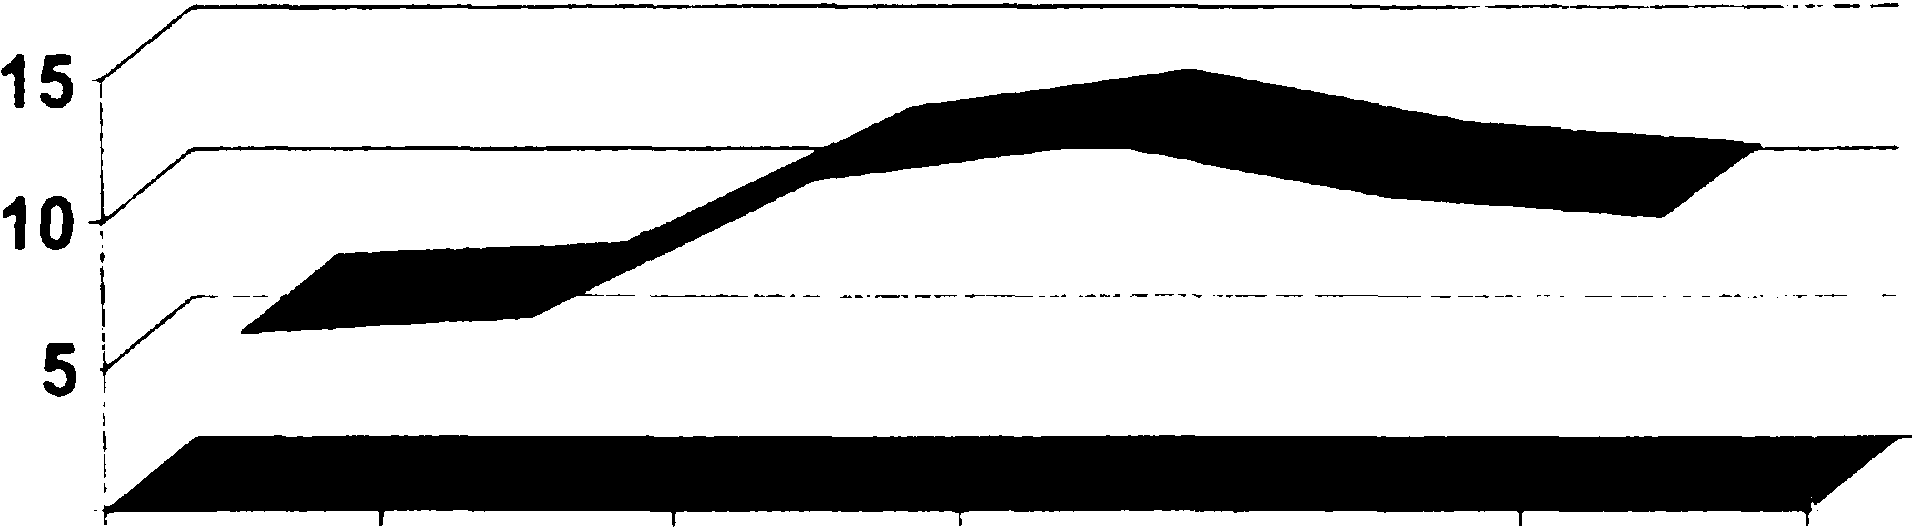
О 1993 1996 1997 1998 1999 2000
Рис. 1.3. Зміна номінальної ставки Єдиного митного тарифу України
Необхідно окремо зупинитись на показниках рівня тарифного захисту на товари, які складають найбільш чутливу для українського ринку групу товарів, це, зокрема, товари, які класифікуються в 1 - 24 групах ТН ЗЕД.
Максимальні ставки ввізного мита (пільгові) на товари 1-24 груп встановлені, зокрема, на м'ясо і харчові субпродукти, цукор, картоплю, овочі та олію соняшникову, сафлорову, масло вершкове.
Мінімальні ставки ввізного мита на рівні 0% установлено на такі продовольчі товари, як: горіхи кокосу, кеш'ю, виноград сушений, каву несмажену, чай зелений (неферментований) та чай чорний (ферментований і частково ферментований) для промислової переробки, пшеницю тверду насіннєву, пшеницю м'яку та суміш для сівби, насіннєві гібриди кукурудзи, боби соєві, олію пальмову та її фракції, олію кокосову та інші.
Як ми бачимо, на даний час діючий рівень ставок ввізного мита на окремі види імпортованої сільськогосподарської продукції достатньо високий в порів-нянні з показниками ставок Єдиного митного тарифу на інші види продукції, і кошти, які необхідно сплатити при митному оформленні цих товарів значно перевищують його вартість. З цього можна зробити висновок, що на даний час рівень ставок ввізного мита на товари з 1 по 24 товарну групу ТН ЗЕД має на меті обмежувальний характер ввезення. У разі подальшого підвищення розміру ставки ввізного мита, вони будуть виконувати заборонну функцію.
Нарахування мита на товари провадиться на базі їх митної вартості, визначеної згідно зі статтею 16 Закону України «Про Єдиний митний тариф». Митна вартість товару — ціна, що фактично сплачена або підлягає сплаті за товар на момент перетину митного кордону України.
При визначенні митної вартості як складові частини до неї входить ціна товару, зазначена у рахунку-фактурі, а також такі фактичні витрати, якщо вони не увійшли до рахунку-фактури:
- на транспортування, навантаження, розвантаження, перевантаження і страхування до пункту перетину митного кордону України, у залежності від умов поставки товару, що передбачені контрактом;
- комісійні і брокерські, що були нараховані до моменту перетину кордону, якщо це передбачено контрактом;
- плата за використання об'єктів інтелектуальної власності, якщо це передбачено контрактом.
Складові митної вартості представлено на рисунку 1.4 [45,164]. У разі невідповідності заявленої митної вартості товарів вартості, визначеної відповідно до положень ст. 16 Закону, або в разі неможливості перевірки її обчислення, митні органи України визначають митну вартість послідовно на основі ціни на ідентичні або подібні товари провідних країн-експортерів зазначених товарів.







Рис. 1.4. Складові митної вартості
Законом констатується право митних органів визначати митну вартість товару. Постановою Кабінету Міністрів затверджено порядок визначення митної вартості товарів та інших предметів у разі переміщення їх через митний кордон України, що окреслив декілька методів визначення митної вартості.
Перший з них базується на розгляді цінових показників товару згідно з рахунками-фактурами (інвойсами), рахунками-проформами зовнішньоеконо-мічних контрактів та включенням до ціни товару фактичних витрат, якщо їх не включено до рахунку-фактури в залежності від умов поставки товарів згідно з правилами «ІНКОТЕРМС-2000». Таким чином, даний метод визначення митної вартості повністю відповідає вимогам Закону стосовно порядку визначення митної вартості. Певне застереження щодо застосування цього методу полягає в тому, що відомості про фактурну вартість мають бути цілком достовірні і не викликати жодного сумніву у представників митного органу.
Другий метод базується на цінах ідентичних товарів, якщо неможливо визначити митну вартість на підставі документів. Ідентичними вважаються товари, які мають однакові ознаки з товарами, що підлягають оцінці, а саме — призначення та характеристики, якість, наявність того ж самого товарного знака, репутація на ринку, країна походження та підприємство-виробник. Незначні відмінності у зовнішньому вигляді не можуть бути підставою вважати товари ідентичними. Разом з тим, якщо ідентичні товари ввозились в іншій кількості або умови поставки оцінюваних товарів відрізняються від умов поставки ідентичних товарів, слід провести коригування цін з урахуванням визначених розбіжностей.
Практичне застосування цього методу може бути ускладнене у зв'язку з тим, що Законом «Про зовнішньоекономічну діяльність» означено наявність термінів «торговельна марка» та «товарний знак» без тлумачення їхнього змісту та підпорядкованості. Слід зазначити, що окремим законом регулюються відносини щодо набуття і здійснення права власності на знаки для товарів і послуг в Україні. При цьому зазначається, що іноземні виробники товарів мають право зареєструвати знаки на свої товари через своїх представників, зареєстрованих у порядку, визначеному Кабінетом Міністрів. Водночас наводиться таке визначення: «Товарний знак (trademark) — это зарегистрированное в установленном порядке обозначение, служащее для отличия товаров одних предприятий от однородньх товаров других предприятий. Товарні знаки звичайно мають буквенное или графическое изображение». Це перше обмеження застосування цього методу. Крім того, не встановлено яким чином має визначатись репутація ідентичних та оцінюваних товарів на ринку збуту, не дозволяє коректно використовувати цей метод.
Третій метод передбачає, що у разі неможливості визначення митної вартості першими двома методами, вона здійснюється на підставі ціни на подібні товари. Подібними вважаються товари, які не є ідентичними, але мають подібні характеристики та складаються з подібних компонентів, використовуються з тією ж метою, що й ті, які підлягають оцінці, та комерційно взаємозамінні. Так само, як і при попередньому методі, в цьому разі враховуються призначення та характеристики, якість, наявність товарного знака та репутація на ринку. Проблеми застосування цього методу такі ж самі, як і в разі використання другого методу.
Якщо у разі користування першим методом виявлено, що вартість менша, ніж визначена для певних товарів мінімальна митна вартість, для декларування з метою обчислення сум мита, податку на додану вартість та акцизного збору (для підакцизних товарів) обирається мінімальна митна вартість (четвертий метод). Переліки товарів та їх мінімальна митна вартість визначаються відповідними постановами Кабінету Міністрів України.
Так, постановою КМУ встановлено мінімальну митну вартість імпортних автомобілів та шин до них. Визначено мінімальну митну вартість нових імпортних автомобілів у залежності від країни-експортера, марки автомобіля та об'єму двигуна, обчисленому у кубічних сантиметрах. У разі ввезення автомобілів, що були в користуванні, мінімальна митна вартість визначається у відсотках відповідно до мінімальної митної вартості нових імпортних автомобілів. Якщо обчислена митна вартість автомобілів, що були у користуванні, становить менше 5000 доларів США, її розмір встановлюється на рівні 5000 доларів. Цією ж постановою КМУ встановлено мінімальну митну вартість імпортних шин для автомобілів у залежності від посадочного діаметру, а для шин, що були в користуванні будь-якого посадочного діаметру, встановлено фіксовану мінімальну митну вартість, яка дорівнює 20 доларам США за одну шину.
Іншою постановою встановлено мінімальну митну вартість на імпортні лікеро-горілчані вироби та пиво. У преамбулі зазначено, що мінімальна митна вартість запроваджена з метою забезпечення повноти справляння податку на додану вартість під час імпорту лікеро-горілчаних виробів та пива, недопущення заниження їх митної вартості. Аналогічними постановами КМУ запроваджено мінімальну митну вартість на імпортовані товари, які підлягають обкладенню акцизним збором — тютюнові вироби, білизну та одяг, деякі продовольчі товари, мило туалетне.
Таким чином, митна вартість може визначатись на підставі мінімальної митної вартості на певні товари, що встановлюється відповідними постановами Кабінету Міністрів України.
Держмитслужба України надала роз'яснення щодо основи для нарахування податку на додану вартість у разі встановлення мінімальної митної вартості, яке полягає в тому, що коли заявлена митна вартість імпортованого товару перевищує мінімальну, встановлену відповідною постановою КМУ, за основу розрахунку митних платежів береться заявлена митна вартість товару. У разі, коли вона менше встановленої постановою КМУ мінімальної митної вартості, при розрахунках митних платежів застосовується визначена мінімальна митна вартість товару.
П'ятий метод застосовується митними органами за умови відсутності достовірної цінової інформації щодо імпортованих товарів, які підлягають оцінці. У цьому разі митним органам надається право використовувати цінову інформацію, що міститься в їхній базі даних, а також інформацію організацій, уповноважених проводити цінову експертизу. Отримана таким чином цінова інформація використовується як орієнтація для порівняння з цінами імпортованого товару, який підлягає оцінці. Щоразу, визначаючи митну вартість, слід враховувати технічні та якісні характеристики, функціональне призначення, умови поставок та цінові коливання на ринку.
Надавати цінову інформацію стосовно всіх імпортованих товарів уповноважено Державний інформаційно-аналітичний центр моніторингу зовнішніх товарних ринків, Торгово-промислову палату України, акціонерне товариство «Укрімпекс» та Український науково-дослідний інститут маркетингу та зовнішньоекономічної інформації. Водночас, існують організації, що спеціалізуються на певних товарах. До них належать Державний гомологічний центр, ДП «Укрзовнішекспертиза», АТ «Алінекс» та ДЗТП «ІНТЕР-ІСМ».
Висновки цих установ стосовно вартості товарів використовуються митними органами як допоміжний матеріал, а остаточне рішення щодо визначення митної вартості імпортованого товару та відповідальність за нього покладається на посадову особу митного органу, до компетенції якої входить остаточне визначення цієї вартості.
Якщо йдеться про експорт товарів, що підлягають обов язковому ліцензуванню або квотуванню, їх митна вартість зазначається у ліцензії чи у картці реєстрації (обліку) контракту (шостий метод). Умови поставки згідно з «ІНКОТЕРМС-2000», зазначені у ліцензії чи картці реєстрації, мають відповідати умовам, заявленим експортером.
Ціни, зазначені в ліцензії чи картці реєстрації (обліку) контракту, не потребують додаткового обґрунтування та приймаються митними органами без додаткової перевірки.
У разі експорту товарів, що входять до переліку товарів, на які Міністерством зовнішніх економічних зв'язків і торгівлі України запроваджено індикативні ціни, зазначені у зовнішньоекономічному контракті, мають відповідати індикативним цінам, установленим на момент здійснення зовнішньоторговельної операції (сьомий метод). Якщо ціни відрізняються, підставою для проведення митного оформлення є лист-погодження, виданий МЗЕЗторгом.
Індикативні ціни запроваджено Указом Президента України, який констатував, що «контрактні ціни у сфері зовнішньоекономічної діяльності визначаються суб'єктами зовнішньоекономічної діяльності України відповідно до індикативних цін, запроваджених Міністерством зовнішніх економічних зв'язків і торгівлі України». Щодо переліку товарів, на які запроваджуються індикативні ціни, Указом зазначено, що такі ціни встановлюються на товари:
«щодо експорту яких застосовано антидемпінгові заходи або розпочато антидемпінгові розслідування чи процедури в Україні або за її межами;
щодо яких застосовуються спеціальні імпортні процедури відповідно до ст. 19 Закону України «Про зовнішньоекономічну діяльність»;
щодо експорту яких встановлено режим квотування, ліцензування;
щодо експорту яких встановлено спеціальні режими;
експорт яких здійснюється у порядку, передбаченому ст. 20 Закону України «Про зовнішньоекономічну діяльність»;
в інших випадках на виконання міжнародних зобов'язань України».
Згідно з Указом МЗЕЗторгом розроблено Положення про методику формування та використання індикативних цін, у якому наведено визначення терміну « індикативна ціна». «Під індикативними цінами розуміються ціни на товари, які відповідають цінам, що склалися чи складаються на відповідний товар на ринку експорту або імпорту на момент здійснення експортної (імпортної) операції з урахуванням умов поставки та умов здійснення розрахунків, визначених згідно з законодавством України, а також якісних показників товару, і які затверджено МЗЕЗторгом України».
Визначення рівня індикативних цін проводиться на підставі інформації з різноманітних джерел. Беруться до уваги: вид зовнішньоекономічної угоди, умови поставки товару згідно з «Інкотермс-2000», умови оплати, відхилення показників якості товару від стандарту України та інші фактори, що мають істотний вплив на умови здійснення операцій.
Розглянуті методи визначення митної вартості товарів та інших предметів представлено на рисунку 1.5 [45,170].
Таким чином, в Україні законодавчо закріплено поняття «митна вартість», державними актами визначено методи її обчислення, відповідальність за ухвалене рішення щодо визначення митної вартості імпортованого товару покладено на посадову особу митного органу, до компетенції якої входить остаточне визначення митної вартості.


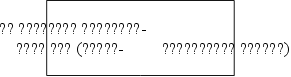
Рис. 1.5. Методи визначення митної вартості.
Слід зазначити, що у 1998 році в Україні введено ще одну цінову категорію — максимальна митна вартість, яку, на виконання Указу Президента України від 08.05.98 за № 444, запроваджено відповідною Постановою КМУ з метою регулювання імпорту окремих видів рослинної олії. Питання розробки та затвердження максимальної митної вартості покладено на МЗЕЗторг.
Статтею 1.20 Закону закріплене поняття — «звичайна ціна», що є ціною продажу товарів (робіт, послуг), яка включає суму нарахованих (сплачених) процентів, вартість іноземної валюти, яка може бути отримана у разі їх продажу особам, які не пов'язані з продавцем за звичайних умов ведення господарської діяльності. У разі, коли ціни підлягають державному регулюванню згідно з законодавством, звичайною вважається ціна, встановлена з дотриманням принципів такого регулювання. Згідно з п. 9 Правил застосування Закону України «Про оподаткування прибутку підприємств» виручка від реалізації продукції (робіт, послуг) в межах бартерних операцій визначається з метою оподаткування, виходячи із звичайних цін, що діяли на дату виписування відвантажувальних документів, а для товарообмінних операцій в галузі зовнішньої торгівлі — на дату проходження продукцією, що експортується, митного контролю.
Таким чином, додатково визначено ще дві цінові категорії - максимальна митна вартість та звичайна ціна, які також знаходять своє місце в разі митного оформлення товарів, що імпортуються та експортуються.
Існують ще ціни, які запроваджено для інформування, в першу чергу, суб'єктів ЗЕД про реально існуючий рівень цін українського та світового ринків. Це, перш за все, довідкові ціни, які розроблюються відповідними управліннями Держмитслужби та МЗЕЗторгу України на підставі інформації Державного інформаційно-аналітичного центру моніторингу зовнішніх товарних ринків. Вони мають використовуватися митними органами як інформаційний матеріал для оцінки вартості заявлених до митного оформлення товарів шляхом порівняння з довідковими цінами ідентичних або аналогічних товарів.
Розглянуті види цін, які застосовуються при визначенні митної вартості товарів, що підлягають митному оформленню, представлено на рис.1.6 [45,171].
Слід зазначити, що передбачається заповнення та подання до митного органу для проведення процедури митного оформлення довідки-розрахунку митної вартості як для товарів, що імпортуються, так і для товарів, які заявляються для митного режиму експорту.
Довідка-розрахунок подається декларантом разом із заповненою вантажною митною декларацією на партію товару, заявлену до митного оформлення. Довідка-розрахунок заповнюється декларантом та засвідчується печаткою організації-декларанта. Відомості, що мають бути внесені до довідки, можна розділити на декілька взаємопов'язаних груп, а саме:
- відомості про покупця та продавця, декларанта, країну походження та підприємство-виробника, країну експортера; дата та номер контракту, умови
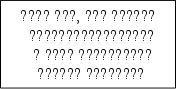




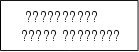
Рис. 1.6. Види цін, що можуть використовуватись при визначенні митної вартості
поставки, дата та номер рахунку-фактури, курс валюти на день подання вантажної митної декларації. Ці відомості надають представникам митного органу попередню інформацію для визначення напрямку цінової експертизи;
- відомості, які характеризують товар, що підлягає митному оформленню, та визначає: найменування та код товару згідно з ТН ЗЕД, його кількість, фактурну вартість у валюті розрахунку та у валюті України. Ці відомості визначають основні цінові показники товару та дозволяють обчислювати митну вартість одним із розглянутих вище методом;
- дані про витрати на транспортування, страхування, пакування, навантаження, комісійні та брокерські витрати продавця та інші витрати, що за умовами договору (контракту) не були включені до фактурної вартості, але були здійснені, що засвідчено відповідними документами;
- відомості про витрати, що при визначенні митної вартості з контрактної фактурної вартості виключаються, а саме: на транспортування після моменту перетину митного кордону та пов'язані з монтажем, складанням, налагодженням устаткування чи з поданням технічної допомоги після ввезення.
На підставі цих чотирьох взаємопов'язаних груп відомостей визначається митна вартість товару у валюті розрахунку та у валюті України. Всі відомості третьої та четвертої груп мають бути документально підтверджені. Інформація довідки-розрахунку митної вартості мусить бути тотожна відомостям відповідних граф вантажної митної декларації.
Довідка-розрахунок митної вартості подається митному органу декларантом, який несе відповідальність за:
- достовірність та повноту відомостей, що заявляються у Довідці;
- автентичність документів, на підставі яких здійснюється митне оформлення товарів, та розрахунки за них;
- надання у разі потреби додаткових відомостей чи документів для визначення митної вартості товарів.
Найбільша кількість товарних позицій — вісімнадцять, на які слід подавати довідку, припадає на 71 групу товарів за ТН ЗЕД «Перли природні чи культивовані, дорогоцінне чи напівдорогоцінне каміння, дорогоцінні метали, метали, оплаковані дорогоцінними металами, і вироби з них; біжутерія; монети».
По дев'яти товарних позиціях з 20-ї групи «Продукти переробки плодів, овочів, горіхів або інших частин рослин» слід подавати довідку-розрахунок. По семи товарних позиціях потребують довідки-розрахунку товари з 85 та 87 груп згідно з ТН ЗЕД. Таким чином, у разі митного оформлення імпорту потребують довідки-розрахунку митної вартості 111 товарних позицій.
Разом з оцінкою митної вартості імпортованих товарів існує перелік товарів, у разі експорту яких слід узгоджувати вартість з відділом тарифів та митної вартості. Товарні позиції цих товарів представлено в табл.1.6 [45,174].
Таблиця 1.6
Перелік кодів товарів згідно з ТН ЗЕД, у разі експорту яких потрібно узгодження вартості з відділом тарифів та митної вартості
| № з/п | Коди товарів згідно з ТН ЗЕД* | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1 | 02.02 | 11.03 | 16.02 | 26.16 | 71.06 | 72.08 |
| 2 | 02.03 | 11.04 | 17.01 | 28.43 | 71.08 | 72.10 |
| 3 | 04.02 | 12.06 | 17.03 | 35.01 | 71.10 | 72.11 |
| 4 | 07.13 | 12.08 | 22.07 | 71.02 | 71.12 | 72.12 |
| 5 | 11.01 | 15.16 | 25.30 | 71.03 | 71.18 | 81.04 |
* Примітка: Узгодженню підлягають ціни товарів, що оформлюються в режимі експорту та на які встановлено індикативні ціни.
Слід зазначити, що переліки товарів, коди яких зазначено в таблицях, можуть бути доповнені за рішенням начальника регіональної митниці товарами, які традиційно експортуються чи імпортуються у певному регіоні.
Підсумовуючи все вищевикладене, можна дійти висновку, що існує проблема обчислення митної вартості заявленого до митного оформлення товару, за винятком товарів, на які встановлено мінімальну та максимальну митну вартість. Наявність проблеми можна розглянути на прикладі визначення митної вартості на підставі ціни на ідентичні товари . У цьому разі як вхідні дані для оцінки слід використовувати такі показники:
1. Призначення;
2. Характеристики;
3. Якість;
4. Один і той же товарний знак;
5. Репутація на ринку;
6. Країна походження;
7. Підприємство-виробник.
Уявімо, що йдеться про імпорт кулькових ручок. Найлегше стосовно цього товару визначити показники 1, 6 та 7. З рештою справа дещо ускладнюється, оскільки практично відсутні дані про характеристики та якість ручок, які слід використовувати для порівняння. Окрім того, треба визначитись, з якого офіційного джерела можна довідатися про репутацію на ринку обох типів кулькових ручок та за якими ознаками можна їх порівнювати. Виникає коло невизначених характеристик (показників) даного товару, за якими можна оцінювати товари як ідентичні. Ця невизначеність стосується також якісних характеристик товарів та їх репутації на ринку. Вже йшлося про невизначеність такої категорії як «товарний знак».
За провідним маркетологом Ф. Котлером: «Марка — ім'я, термін, знак, символ, малюнок або їх сукупність, призначені для ідентифікащї товарів або послуг одного продавця або групи продавців та диференціації їх від товарів та послуг конкурентів...». «Товарний знак — марка або її частина, забезпечені правовим захистом. Товарний знак захищає виняткові права продавця та використання марочної назви та/або марочного знаку (емблеми)».
Виходячи з цих визначень, «товарний знак» — узагальнююча категорія. Товарна марка категорія вужча, що має правовий захист та визначає винятковість її використання підприємством-виробником певного товару.
Слід зазначити, що Законом України «Про охорону прав на знаки для товарів і послуг» визначено, що «знак — позначення, за яким товар і послуги одних осіб відрізняються від однорідних товарів і послуг інших осіб», а «об'єктом знака можуть бути словесні, зображувальні, об'ємні та інші позначення або їх комбінації, виконані у будь-якому кольорі чи поєднанні кольорів». Цей Закон визначив правову охорону знака та зобов'язав Державний комітет України з питань інтелектуальної власності (Держпатент України) здійснювати реєстрацію знаків та вести Державний реєстр Свідоцтв України на знаки для товарів та послуг.
Підсумовуючи, слід зазначити таке:
1. Одна з основних проблем, що потребує вирішення при митному оформленні експортних та імпортних товарів — визначення митної вартості.
2. Тлумачення Законом України «Про Єдиний митний тариф» терміну «митна вартість» та наявність методів її визначення на підставі документів, цін на аналогічні чи подібні товари, мінімальної митної вартості, цінової інформації, цін, зазначених у ліцензіях та картках реєстрації (обліку) контрактів, індикативних цін допомагають митним органам обчислювати митну вартість товарів та, тим самим, не допускати зменшення сум митних платежів з кожної процедури митного оформлення.
3. Наявність термінів «митна вартість», «контрактна ціна», «мінімальна митна вартість», «фактурна вартість», «індикативна ціна», «ціна ліцензії чи картки реєстрації (обліку) контракту», «максимальна митна вартість», «звичайна ціна», «довідкова ціна» та відсутність чітко визначеної їх