Повышение прибыли и рентабельности предприятия на примере ОАО Волгогазоаппарат
Чтобы управлять прибылью необходимо раскрыть механизм ее формирования, определить влияние и долю каждого фактора ее роста или снижения.
На величину прибыли и ее динамику воздействуют факторы, как зависящие, так и не зависящие от усилий предприятия. Практически вне сферы воздействия предприятия находятся конъюнктура рынка, уровень цен на потребляемые материально-сырьевые и топливно-энергетические ресурсы, нормы амортизационных отчислений. В известной степени зависят от предприятия такие факторы, как уровень цен на реализуемую продукцию и заработная плата. К факторам, зависящим от предприятия, относятся уровень хозяйствования, компетентность руководства и менеджеров, конкурентоспособность продукции, организация производства и труда, его производительность, состояние и эффективность производственного и финансового планирования [1, с. 47].
По каждому из этих элементов выделяются группы экстенсивных и интенсивных факторов.
К экстенсивным относятся факторы, которые отражают объем производственных ресурсов (например, изменение численности работников, стоимости основных фондов), их использования по времени (изменение продолжительности рабочего дня, коэффициента сменности оборудования и др.), а также непроизводительное использование ресурсов (затраты материалов на брак, потери из-за отходов).
К интенсивным относятся факторы, отражающие эффективность использования ресурсов или способствующих этому (например, повышение квалификации работников, производительности оборудования, внедрение прогрессивных технологий).
Перечисленные факторы влияют на прибыль не прямо, а через объем реализуемой продукции и себестоимость, поэтому для выявления конечного финансового результата необходимо сопоставить стоимость объема реализуемой продукции и стоимость затрат и ресурсов, используемых в производстве.
Прибыль от реализации продукции, работ, услуг занимает наибольший удельный вес в структуре валовой прибыли предприятия. Ее величина формируется под воздействием ряда факторов, важнейшими из которых являются: себестоимость, объем реализации, уровень действующих цен.
Важнейшим из них является себестоимость. Под себестоимостью продукции понимают все затраты предприятия на производство и реализацию продукции, а именно — стоимость природных ресурсов, сырья, основных и вспомогательных материалов, топлива, энергии, основных производственных фондов, трудовых ресурсов и прочих расходов по эксплуатации [18, с. 55].
Количественно в структуре цены себестоимость занимает значительный удельный вес, поэтому она заметно сказывается на росте прибыли при прочих равных условиях.
К показателям снижения себестоимости относятся следующие показатели:
показатели, связанные с повышением технического уровня производства (внедрение новой прогрессивной технологии, модернизация оборудования, изменение конструкции и технических характеристик изделий);
показатели, связанные с улучшением организации труда и управления (совершенствование организации, обслуживания и управления производством, сокращение затрат на управление, сокращение потерь от брака, улучшение организации труда).
Основными задачами анализа себестоимости промышленной продукции являются:
установление динамики важнейших показателей себестоимости;
определение затрат на рубль товарной продукции;
выявление резервов снижения себестоимости.
Анализ затрат на производство по элементам и статьям калькуляции, проводится с целью выявления отклонений, определения состава элементов и статей калькуляции, удельный вес каждого элемента в общей сумме затрат на производство, изучение динамики за ряд прошлых лет, выявление факторов, которые вызвали изменения в элементах и статьях затрат и повлияли на себестоимость продукции.
Важным фактором, влияющим на величину прибыли от реализации продукции является изменение объема производства и реализации продукции. Падение объема производства при нынешних экономических условиях, не считая ряда противодействующих факторов, как, например, роста цен, неизбежно влечет сокращение объема прибыли. Отсюда вытекает вывод от необходимости принятия неотложных мер по обеспечению роста объема производства продукции на основе технического обновления и повышения эффективности производства.
Зависимость величины прибыли от объема реализации при прочих равных условиях прямо пропорциональная. Вследствие этого немаловажное значение в рыночных условиях приобретает показатель изменения остатков нереализованной продукции: чем он выше — тем меньше прибыли получит предприятие. Величина нереализованной продукции зависит от ряда причин, обусловленных текущей рыночной конъюнктурой, производственной и коммерческой деятельностью предприятия, условиями реализации продукции. Во-первых, емкость данного рынка всегда имеет предельную величину, и, как следствие, существует риск товарного перенасыщения; во-вторых, предприятие может произвести продукции больше, чем реализовать, из-за неэффективной сбытовой политики. Кроме этого, в нереализованных остатках готовой продукции может возрасти удельный вес более рентабельных изделий, что повлечет суммарный рост этих остатков в стоимостном выражении из расчета упущенной будущей прибыли. В целях увеличения прибыли предприятие должно принять соответствующие меры по сокращению остатков нереализованной продукции как в натуральном, так и в денежном выражении.
Размер выручки от реализации продукции и, соответственно, прибыли зависит не только от количества и качества произведенной и реализованной продукции, но и уровня применяемых цен [9, с.13-14].
Свободные цены в условиях их либерализации устанавливаются самими предприятиями в зависимости от конкурентоспособности данной продукции, спроса, и предложения аналогичной продукции другими производителями (за исключениями предприятий-монополистов, уровень цен на продукцию которых регулируется государством). Поэтому уровень свободных цен на продукцию в определенной степени является фактором, зависящим от предприятия.
Для принятия многих управленческих решений важно знать не только факторы, влияющие на величину и структуру себестоимости, но и причины, определяющие изменение рентабельности.
Подобный анализ строится в соответствие с используемой на конкретном предприятии системой показателей рентабельности. С учетом рассмотренных ранее групп показателей, факторный анализ может строится следующим образом.
Рентабельность продукции определяется за счет изменения цены продукции и ее себестоимости (материальных затрат).
Пусть К0 и К1 — рентабельность продукции базисного и отчетного периода соответственно. Тогда по определению:
K0 = (N0 - S0) / N0
K1 = (N1 - S1) / N1
K = K1 - K0
где P1, P0 — прибыль от реализации отчетного и базисного периодов соответственно;
N1, N0 — реализация продукции (работ, услуг) соответственно;
S1, S0 — себестоимость продукции (работ, услуг) соответственно;
K — изменение рентабельности за анализируемый период.
Влияние фактора изменения цены на продукцию определяется расчетом (по методу цепных подстановок):
KN = (N1-S0) / N1 - (N0-S0) / N0
Соответственно влияние изменения себестоимости даст общее изменение рентабельности за период:
KS = (N1-S1) / N1 - (N1-S0) / N1
Сумма факторных отклонений даст общее изменение рентабельности за период:
K = KN - KS
Таким образом, рентабельность продукции напрямую зависит от объема реализации, то есть выручки и себестоимости продукции. Для роста рентабельности необходимо выполнение одного из следующих условий:
рост выручки при неизменно, либо снижающейся себестоимости;
снижение себестоимости при постоянном объеме выручки;
либо больший темп роста выручки по сравнению с темпом роста величины себестоимости.
Рентабельность производственных активов также легко моделируется по факторным зависимостям. Например:
K П.К. = P / (F + E) = (P / TR) * (TR / (F + E))
где K П.К. — рентабельность производственных активов;
P — чистая прибыль;
F — стоимость основных производственных фондов;
E — средняя сумма оборотных средств;
TR — выручка от реализации.
Эта формула раскрывает связь между рентабельностью фондов K П.К., производственных активов (P / (F + E)), рентабельностью реализации (P / TR), и фондоотдачей (TR / (F + E)). Экономический смысл заключается в том, что формула прямо показывает пути повышения рентабельности: при низкой доходности продаж необходимо стремиться к ускорению оборота производственных активов [19, с. 52-55].
Необходимо рассмотреть еще одну факторную модель рентабельности:
P/PK = (P / TR) * (TR / TK) * (TK / PK)
где PK — собственный капитал;
TK — совокупный капитал.
Как видно, рентабельность собственного капитала P/PK зависит от изменений уровня рентабельности продукции (P / TR), скорости оборота совокупного капитала (TR / TK), и соотношения собственного и заемного капитала. Из этой зависимости следует, что при прочих равных условиях отдача собственного капитала повышается при увеличении доли заемных средств в составе совокупного капитала. Изучение подобной зависимости имеет большую доказательную силу для оценки финансового состояния предприятия, оценки степени результатов своей деятельности.
Однако необходимо сделать следующую оговорку. При анализе факторов, определяющих уровень рентабельности по элементам формул иногда искажается экономический смысл явлений, так как сами по себе абсолютные величины не показывают эффективность использования авансированных для производства средств. К примеру, любое увеличение средней стоимости основных производственных средств вызовет снижение уровня рентабельности. В действительности же технический прогресс сопровождается, как правило, увеличением фондовооруженности работников и величины ОПФ, что является главным двигателем повышения эффективности производства, в том числе и рентабельности [2, с. 270].
Выводы
Как было рассмотрено в данной части, в условиях рыночной экономики значение прибыли огромно. Стремление к получению прибыли ориентирует товаропроизводителей на увеличение объема производства продукции, нужной потребителю, снижение затрат на производство. При развитой конкуренции этим достигается не только цель предпринимательства, но и удовлетворение общественных потребностей. Для предпринимателя прибыль является сигналом, указывающим, где можно добиться наибольшего прироста стоимости, создает стимул для инвестирования в эти сферы. Свою роль играют и убытки. Они высвечивают ошибки и просчеты в направлении средств, организации производства и сбыта продукции.
Для повышения эффективности работы предприятия первостепенное значение имеет выявление резервов увеличения объемов производства и реализации, снижения себестоимости продукции (работ, услуг), роста прибыли. К факторам, необходимым для определения основных направлений поиска резервов увеличения прибыли относятся:
природные условия, государственное регулирование цен, тарифов и др. (внешние факторы);
изменение объема средств и предметов труда, финансовых ресурсов (внутренние производственные экстенсивные факторы);
повышение производительности оборудования и его качества, ускорение оборачиваемости оборотных средств и др.(интенсивные);
снабженческо-сбытовая деятельность, природоохранная деятельность и др. ( внепроизводственные факторы).
В этой главе рассмотрен процесс анализа:
состава и структуры балансовой прибыли;
факторов формирования балансовой прибыли предприятия и анализ оценки ее динамики;
прибыли от реализации продукции (работ, услуг) и от прочей реализации;
анализ прибыли (убытки) от внереализационных операций, анализ факторов формирования прибыли от финансово-хозяйственной деятельности;
состава и структуры налогооблагаемой прибыли.
Изучение социально-экономической сущности прибыли имеет первостепенное значение для рассмотрения источников ее формирования, влияния на нее различных производственных и непроизводственных факторов, разработки системы распределения, формирования основных направлений деятельности предприятия.
Прибыль от реализации товарной продукции находится под влиянием ряда факторов — изменения в уровне отпускных цен, объеме производимой продукции, себестоимости, структуре производимой продукции. Однако наиболее значительно на прибыль от реализации воздействуют два фактора — изменения отпускных цен и изменение себестоимости продукции.
Таким образом, в целях совершенствования механизмов формирования и распределения прибыли и повышения рентабельности рекомендуются разработать мероприятия способные обеспечить:
повышение эффективности использования ресурсов предприятия;
совершенствование системы управления оборотными средствами;
уменьшению ресурсозатрат, ведущее к снижению себестоимости;
уменьшению остатков нереализованной продукции;
ускорению оборачиваемости оборотных средств;
снижению затрат на рубль товарной продукции;
росту прибыли за счет эффекта масштаба, а не повышения цен на продукцию;
совершенствование системы управления производством.
Реализация этих мер позволит нарастить объемы получаемой прибыли, уровень рентабельности и, в конечном счете, приведет к повышению эффектности деятельности предприятия в целом.
2 Аналитическая часть. Анализ хозяйственной деятельности ОАО «Волгогазоаппарат»
2.1 Технико-экономическая характеристика ОАО «Волгогазоаппарат»
2.1.1 История предприятия
Адрес офиса и производственных подразделений: 400012, г.Волгоград, ул.Новодвинская, 16.
Генеральный директор: Даев В.А.
Заместитель генерального директора: Винник А.И.
Сфера деятельности: производство газовых плит, газовых водонагревателей, электрошашлычниц, запасных частей и комплектующих к газовым плитам.
Форма собственности: 53% акций принадлежит представителям Москвы, остальные руководству предприятия.
Общая численность рабочих: составляет 1961 человек.
Рассмотрим историю создания предприятия «Волгогазоаппарат».
"...Образовать и включить в состав предприятий Сталинградского Совнархоза завод "Газоаппарат" (Из распоряжения Совета Министров РСФСР № 6366-Р 30 ноября 1957 г.). За годы жизни завода было изготовлено 7,3 млн. газовых плит и 2,5 млн. газовых водонагревателей. На данный момент времени завод имеет широкую сеть дилеров во всех регионах России. Предприятие производит современные качественные газовые плиты, водонагреватели и другую газовую аппаратуру. Завод недавно отпраздновал свою 45 годовщину, что является неопровержимым доказательством устойчивого положения на рынке.
На данный момент в Волгограде выпускается следующая продукция:
Плита газовая «Электа» четырехгорелочная с электророзжигом, модель 1447;
Плита газовая «Лада - 2» двухгорелочная, модель 12101;
Плита газовая «Электа» четырехгорелочная, модель 1447;
Плита газовая «Дачница» четырехгорелочная (без духовки), модель 1469;
Плита газовая двухгорелочная настольная, модель 1216;
Электрошашлычница, ЭШВ 1/220 – 1000.
2.1.2 Структура производства и управления ОАО «Волгогазоаппарат»
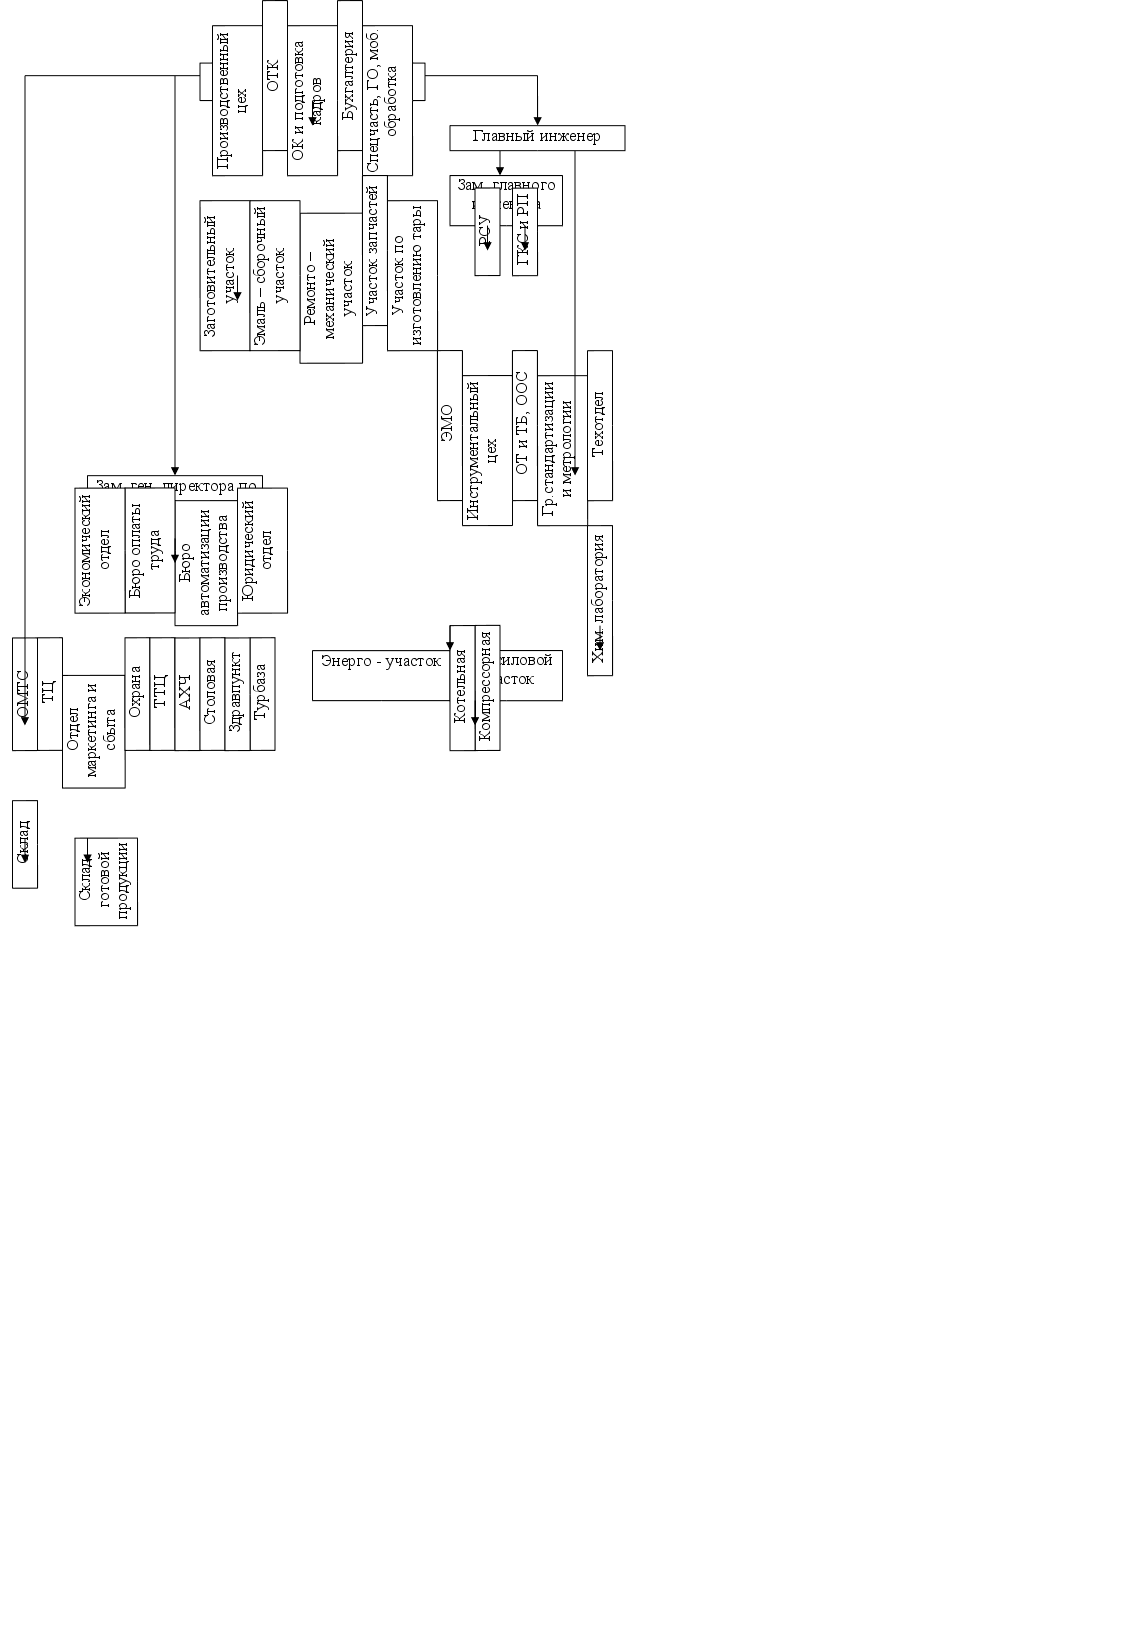
Рисунок 2.1 – Структура производства и управления ОАО «Волгогазоаппарат»
2.1.3 Дилерская сеть ОАО «Волгогазоаппарат»
Таблица 2.1 - Официальные дилеры ОАО «Волгогазоаппарат» в регионах России
| Предприятие | Адрес |
| Балтийская компания | 193019, г. С-Петербург, ул. Проф. Качалова, д. 3 |
| Белоптторг. Белорусия | 212030, РБ, г. Могилев, пр. Мира, д. 10 |
| Брянскгазстрой | 241020, г. Брянск пр. Московский 20 |
| ВИСС | 141070, г. Москва, д. 14 |
| Волгобытпром | 400009, г. Волгоград, пр. Ленина 137 |
| ВолгоГазТех | 400012, г. Волгоград, ул. Новодвинская 16 |
| Воронежпромторг | 349051, г. Воронеж, ул. Кривошеина, 66-53 |
| Дельта Газ | 399370, г. Усмань, Липецкая область, ул. Воеводы Вильяминова, д. 7 |
| Коммунбытоптторг | 127018, г. Москва, ул. Октябрьская, д. 7, стр. 3 |
| Контрейд | 440052, г. Пенза, ул. Гоголя 41, а/я 3841 |
| Лебединский торг. дом | 344019, г. Ростов, ул. Советская 44, оф. 301 |
| Лист Белорусия | Р.Б. 231000 г. Сморгонь, ул. Я.Колоса, 63 |
| Седин Оптторг | 350007, г. Краснодар, ул. Захарова 1 |
| Тамб.агр.промкомплект | 392000, г. Тамбов, ул. Мичуринская, д.89Б |
| ТЕРМО | 109428, г. Москва, ул. Михайлова, д. 5, кв. 60 |
| Техноком плюс | 410030, г. Саратов, ул. Бол. Затонская 19/21 оф.27 |
| Тотал | 400057, г. Волгоград, ул. Армавирская 2 |
| ТРАНССБЫТ | 346889, г. Батайск, ул. Балашова 26А |
| Унив-сал Прак-ка ТЦЗ/Д | 443117, г. Самара, а/я 3078 |
| Эллеон | 400048, г. Волгоград, ул. Южна украинская, д.25 |
| ЭТК Астрахань | 414041, г. Астрахань, ул. Рыбинская, д.3 |
| Ясногорскгазоаппарат | 301030, Тульская обл. г. Ясногорск, ул. Слободы, д.9 |
2.2 Анализ динамики выпуска и реализации продукции
Основной задачей промышленных предприятий является наиболее полное обеспечение спроса населения высококачественной продукцией. Темпы роста объема производственной продукции, повышение ее качества непосредственно влияют на величину издержек, прибыль и рентабельность предприятия.
Объем производства и реализованной продукции (выполненных работ, оказанных услуг) – это основные показатели, характеризующие деятельность предприятия. Объем реализации крайне важен для установления нормированных статей затрат – расходов на рекламу, представительских расходов, а также для исчисления целого ряда налогов.
По своему экономическому содержанию объем реализованной продукции характеризует конечный финансовый результат работы предприятия, выполнения своих обязательств перед потребителями, степень участия в удовлетворении потребностей рынка.
Информационной базой для анализа объемов производства и реализации продукции может быть:
Статистические показатели (приложение к балансу – форма № 4, «движение готовых изделий, их отгрузка и реализация» – форма №16);
Оперативные отчеты;
Планы-графики производства;
Планы экономического и социального развития предприятия;
Различные виды сопроводительной документации.
Анализ работы промышленных предприятий начинают с изучения показателей выпуска продукции.
Объекты анализа
Объем производства и реализации продукции в целом и по ассортименту

Качество товарной продукции

Структура товарной продукции
Ритмичность производства и реализации продукции
Рисунок 2.2 – Объекты изучения при анализе работы предприятия
Основные задачи:
Оценка объема, качества, динамики, структуры продукции;
Проверка сбалансированности и оптимальности намечаемого вида продукции, а также оценка реальности и напряженности производственных показателей;
Выявление влияния отдельных факторов на конечный результат;
Разработка рекомендаций (мероприятий) как текущего характера, так и на перспективу.
Основными показателями объема производства являются товарная и валовая продукция.
Валовая продукция – это стоимость всей произведенной продукции и выполненных работ, включая незавершенное производство. Выражается в сопоставимых и действующих ценах.
Товарная продукция – отличается от валовой тем, что в нее не включаются остатки незавершенного производства и внутрихозяйственный оборот. По своему составу на многих предприятиях валовая продукция совпадает с товарной, если нет внутрихозяйственного оборота и незавершенного производства.
Объем реализации продукции определяется или по отгрузке продукции покупателям, или по оплате (выручке). Может выражаться в сопоставимых, плановых и действующих ценах. В условиях рыночной экономики этот показатель приобретает первостепенное значение. Реализация продукции является связующим звеном между производством и потребителем. От того, как продается продукция, какой спрос на нее на рынке, зависит и объем производства.
Важное значение для оценки выполнения производственной программы имеют и натуральные показатели объемов производства и реализации продукции (Штуки, метры, тонны и т.д.). Их используют при анализе объемов производства и реализации продукции по отдельным видам и группам однородной продукции.
Нормативные трудозатраты используются также для обобщенной оценки объемов выпуска продукции в тех случаях, когда в условиях многономенклатурного производства не представляется возможным использовать натуральные или условные измерители.
При анализе объема продаж продукции используются следующие измерители:
Абсолютные:
Натуральные
Стоимостные
Трудовые
Относительные:
Проценты
Коэффициенты
Сотые доли
и другие показатели, которые предприятие изберет.
Анализ начинается с изучения динамики выпуска и реализации продукции, расчета базисных и цепных темпов роста и прироста. Этот анализ показывает, как изменился объем производства и реализации за определенное количество лет. Если темпы роста производства значительно выше темпов реализации продукции, это свидетельствует о накоплении остатков нереализованной продукции на складах предприятия и неоплаченной покупателями.
Таблица 2.2 – Динамика производства и реализации продукции в сопоставимых ценах
| Годы | Объем производства продукции, шт. | Темпы роста, % | Объем реализации, шт. | Темпы роста, % | ||
| базисный | цепной | Базисный | цепной | |||
| 2000 | 117 600 | 100 | 100 | 117 493 | 100 | 100 |
| 2001 | 135 900 | 115,6 | 115,6 | 137 759 | 117,2 | 117,2 |
| 2002 | 165 300 | 140,6 | 121,6 | 163 132 | 138,8 | 118,4 |
| 2003 | 190 500 | 162 | 115,3 |
193 012 |
164,3 | 118,3 |
Из таблицы видно, что за четыре года объем производства вырос на 62 %, а объем реализации продукции увеличился на 64,3 %. То, что за 2003 год темп производства продукции ниже темпа реализации, говорит о том, что нереализованная продукция на складах предприятия и неоплаченная покупателями за предыдущий период реализована в 2003 году полностью.
Среднегодовой темп роста (прироста) выпуска и реализации продукции можно рассчитать по среднегеометрической взвешенной:
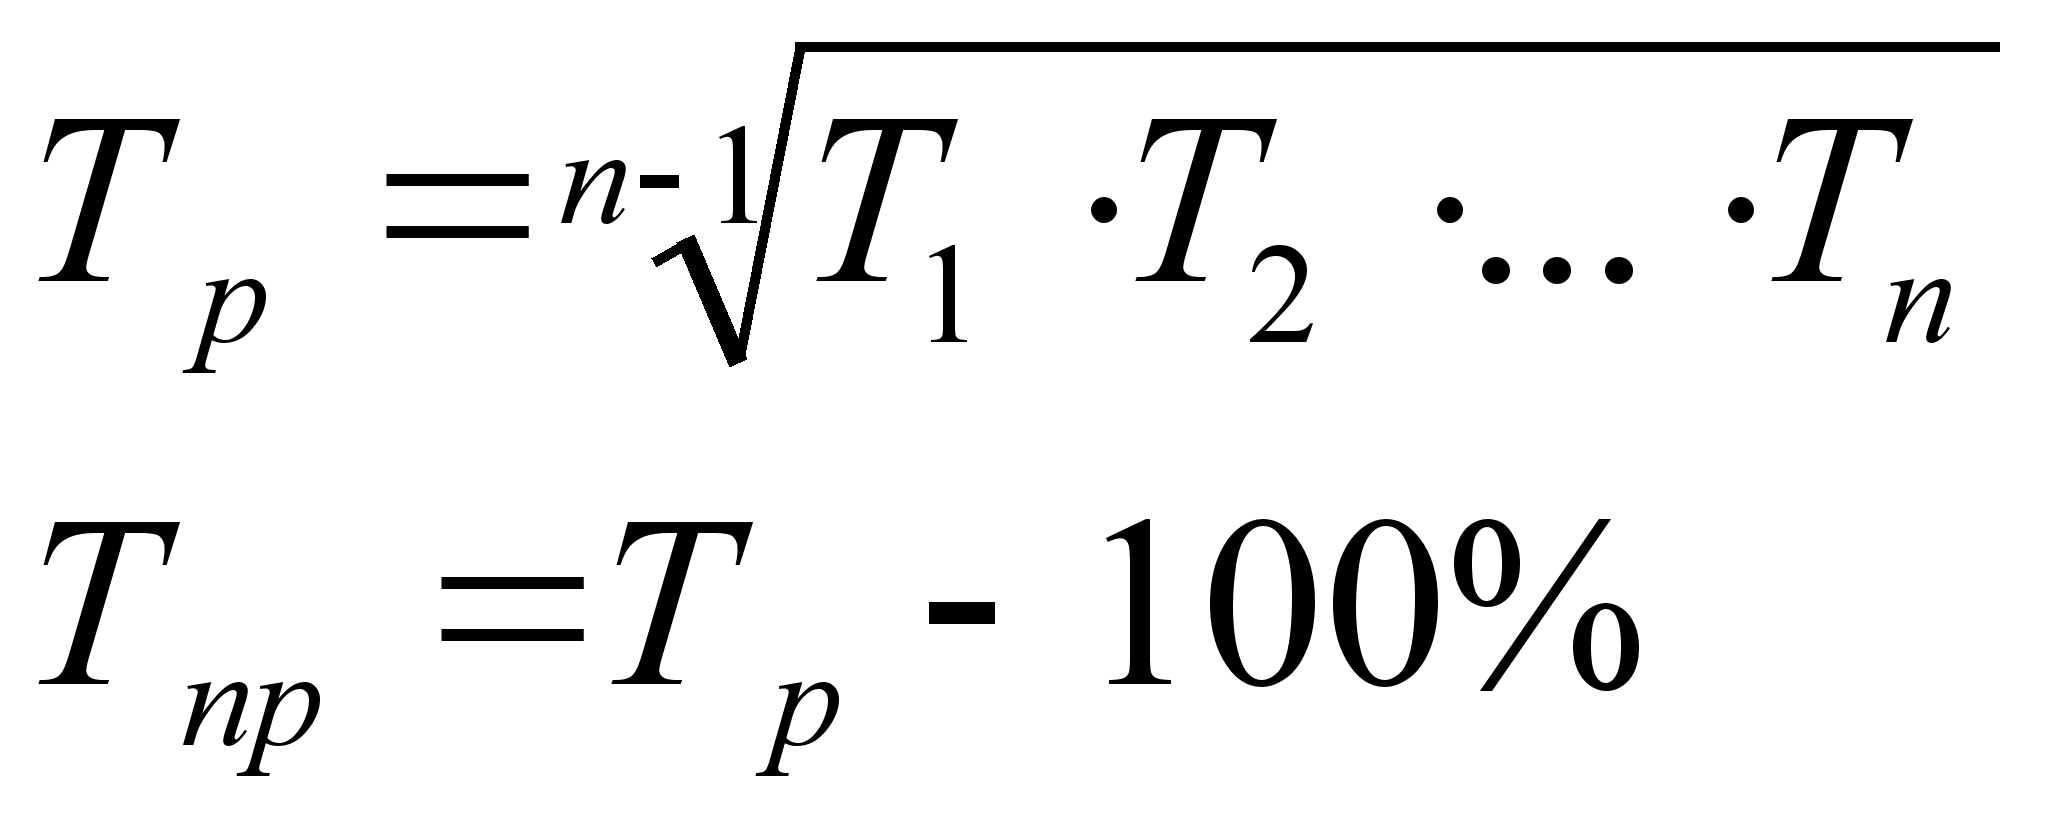
Среднегодовой темп роста (прироста) выпуска продукции:
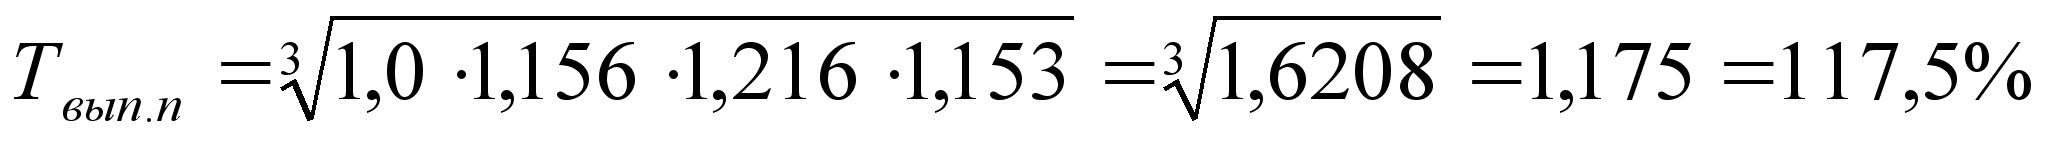
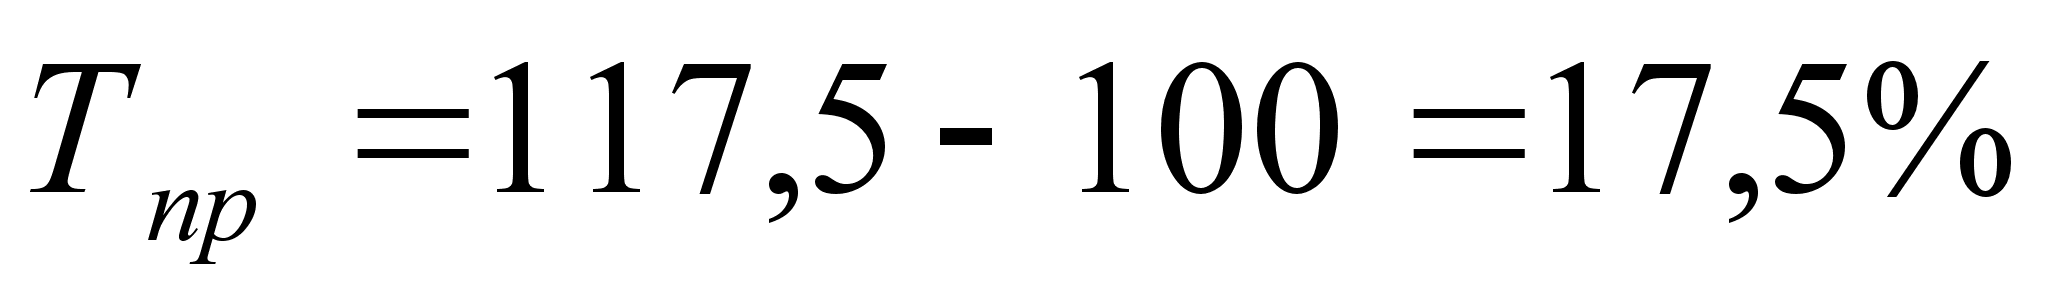
Среднегодовой темп роста (прироста) реализации продукции:
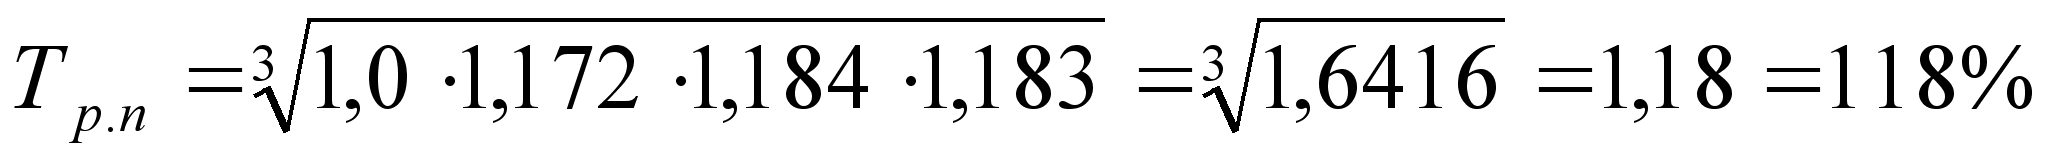
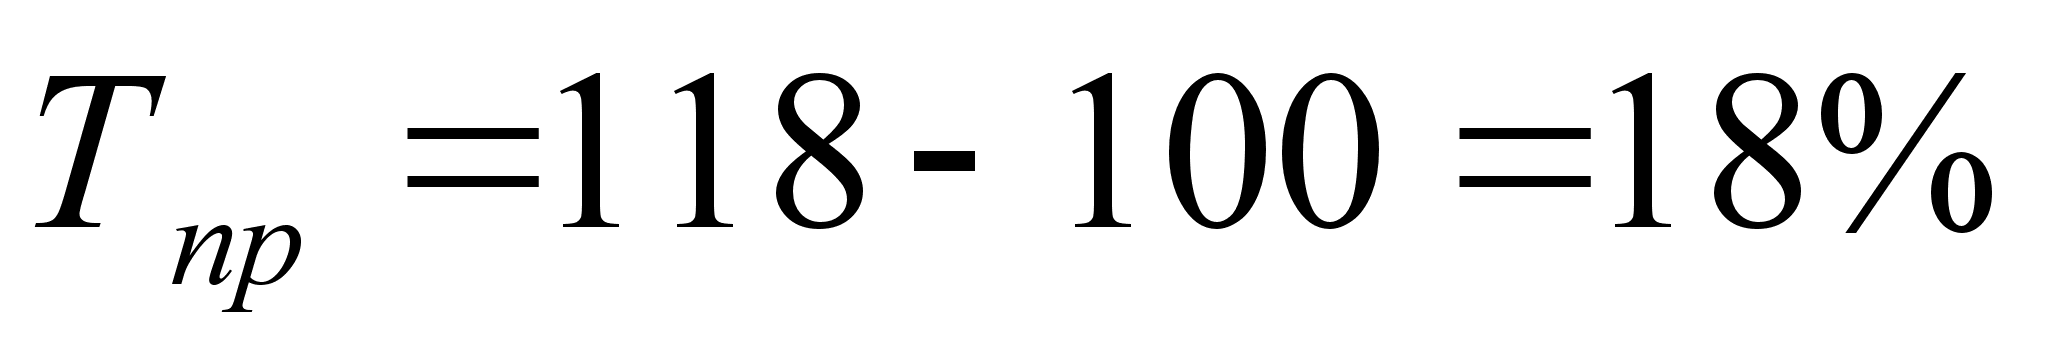
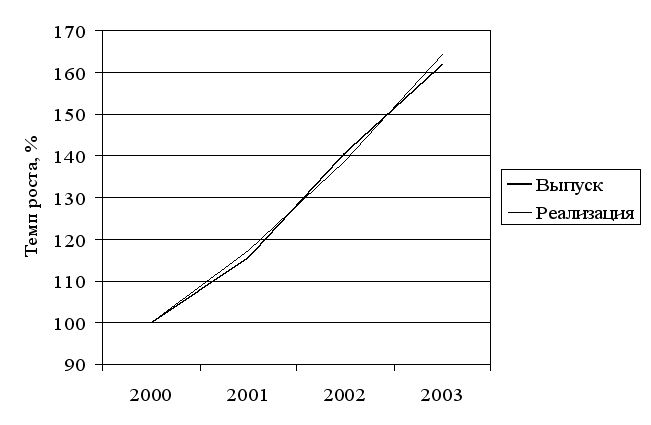 Рисунок
2.3– Динамика
производства
и реализации
продукции за
период с 2000 по
2003 год
Также стоит рассмотреть изменение объемов продаж отдельных видов продукции по годам.
Таблица 2.3 – Объем продаж по видам продукции за 2000 – 2003 гг.
| Год | 1447 «Электа» | 14101 «Лада» | 1469 «Дачница» | 1216 «Настольная» | 12101 «Лада-2» | |
| 2000 | шт. | 42003 | 62812 | 1560 | 3861 | 12648 |
| т.руб. | 46683,67 | 81948,8 | 933,913 | 1013,042 | 13213,943 | |
| 2001 | шт. | 59104 | 64214 | 3198 | 5766 | 14441 |
| т.руб. | 73433,08 | 90569,6 | 2080,730 | 1825,058 | 17055,064 | |
| 2002 | шт. | 78289 | 60188 | 3829 | 3804 | 24655 |
| т.руб. | 116727,4 | 85006,9 | 2906,8 | 1411,7 | 33383,2 | |
| 2003 | шт. | 96373 | 63563 | 4836 | 4601 | 33076 |
| т.руб. | 185363,8 | 94263,9 | 4589,85 | 1946,45 | 51952,47 | |
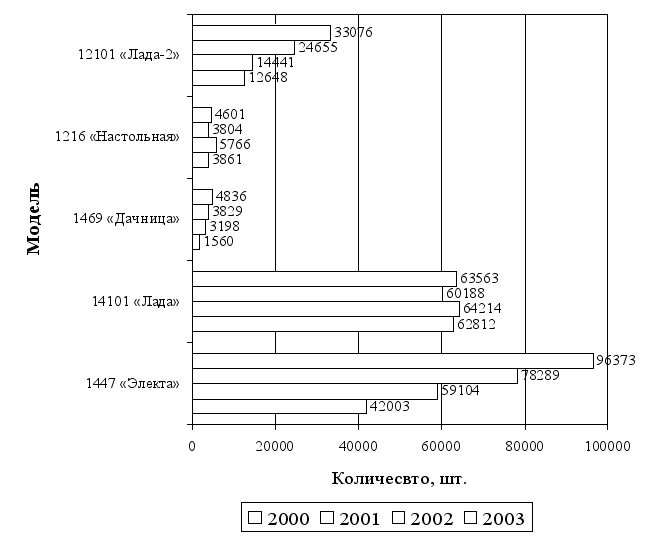 Рисунок
2.4 - Динамика
реализации
продукции
предприятия
Из представленной диаграммы видно, что объемы реализации продукции ОАО «Волгогазоаппарат» по всем видам продукции возрастают. Так, например, объем реализации плиты модели 1447 «Электа» возрос в период с 2000 по 2003 гг. на 56,4 %, модели 12101 «Лада-2» на 61,8 %.
Таблица 2.4 – Доля основных моделей плит в общем объеме продаж предприятия ОАО «Волгогазоаппарат»
| Год | 1447 «Электа» | 14101 «Лада» | 12101 «Лада-2» | |||
| шт. | % | шт. | % | шт. | % | |
| 2000 | 42003 | 35,75 | 62812 | 53,46 | 12648 | 10,77 |
| 2001 | 59104 | 42,9 | 64214 | 46,6 | 14441 | 10,48 |
| 2002 | 78289 | 48 | 60188 | 36,9 | 24655 | 15,11 |
| 2003 | 96373 | 49,93 | 63563 | 32,93 | 33076 | 17,14 |
На следующих рисунках проиллюстрирована табл. 2.4.
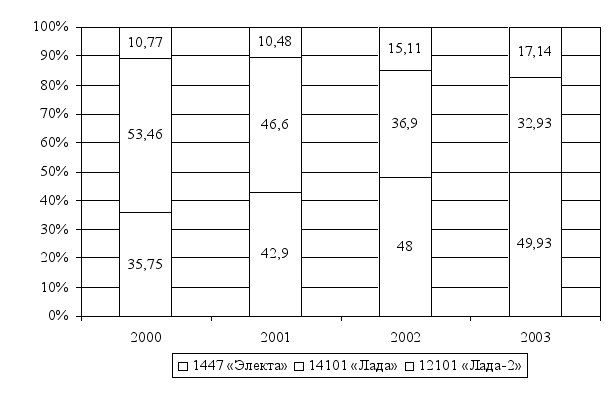
Рисунок 2.5 – Процентное отношение реализации основных моделей к общему объему реализации за 2000 – 2003 гг.
Очевидно, что общий объем продаж выпускаемой продукции в 2000 году составлял 117 493 шт., в 2001 году – 137 759 шт., в 2002 году – 163 132 шт., в 2003 году - 193 012 шт. То есть объем выпуска продукции увеличился. Увеличение объема выпуска сказалось и на структуре выпускаемой продукции. Наибольший удельный вес в 2000 году в общем объеме производства занимала модель 14101 «Лада» (53,46 %), в 2001, 2002 годах удельный вес уменьшился и на 2003 год составил 32,93 %. В то же время увеличился удельный вес модели 1447 «Электа» в общем объеме продукции. Если в 2000 году он составлял 35,75 %, то в 2003 году – 49,93 %. Аналогичная ситуация с 12101 «Лада–2» ее доля изменилась с 10,77% в 2000 году до 17,14 в 2003 г.
2.3 Анализ трудовых ресурсов
Анализу хозяйственной деятельности принадлежит важная роль в совершенствовании организации заработной платы, обеспечении ее прямой зависимости от количества и качества труда, конечных производственных результатов. В процессе анализа выявляются резервы для создания необходимых ресурсов роста и совершенствования оплаты труда, введения прогрессивных форм оплаты труда работников, обеспечивается систематический контроль за мерой труда и потребления.
Задачи анализа использования фонда оплаты труда:
оценка использования средств на оплату труда;
определение факторов, влияющих на использование фонда оплаты труда по категориям персонала и видам заработной платы;
оценка эффективности применяемых форм оплаты труда и видов заработной платы, систем премирования работников, выявление резервов рационального использования средств на оплату труда, обеспечения опережающего роста производительности труда по сравнению с повышением его оплаты.
Источники информации для анализа:
план экономического и социального развития предприятия;
статистическая отчетность по труду ф. № 1-т «Отчет по труду», приложение к ф. № 1-т «Отчет о движении рабочей силы, рабочих мест», ф. № 2-т «Отчет о количестве работников в аппарате управления и оплате их труда»;
данные табельного учета и отдела кадров.
2.3.1 Анализ динамики численности персонала
Основными задачами анализа являются следующие:
изучение и оценка обеспеченности предприятия и его структурных подразделений трудовыми ресурсами в целом;
определение и изучение показателей текучести кадров;
Обеспеченность предприятия трудовыми ресурсами определяется сравнением фактического количества работников по категориям и профессиям с плановой потребностью.
Особое внимание уделяется анализу обеспеченности предприятия кадрами наиболее важных профессий. Необходимо анализировать и качественный состав трудовых ресурсов по квалификации.
Таблица 2.5 - Динамика изменения численности персонала
| Показатель | 2001 год | 2002 год | 2003 год |
| Плановая численности персонала | 1634 | 1693 | 2006 |
| Среднесписочная численность персонала | 1596 | 1661 | 1961 |
| Недостаток персонала, % | -2,33 | -1,89 | -2,24 |
| Количество принятого персонала | 125 | 395 | 113 |
| Количество уволившихся работников | 60 | 95 | 39 |
| Количество уволившихся по собственному желанию и за нарушение трудовой дисциплины | 48 | 76 | 31 |
| Количество работников проработавших весь год | 1536 | 1566 | 1922 |
| Коэффициент оборота по приему рабочих | 0,078 | 0,238 | 0,058 |
| Коэффициент оборота по выбытию | 0,038 | 0,057 | 0,020 |
| Коэффициент текучести кадров | 0,030 | 0,046 | 0,016 |
| Коэффициент постоянства персонала предприятия | 0,962 | 0,943 | 0,980 |
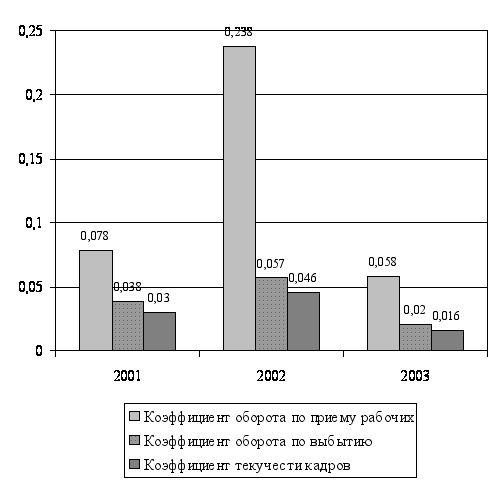
Рисунок 2.6 – Коэффициенты оборота по приему и выбытию персонала предприятия
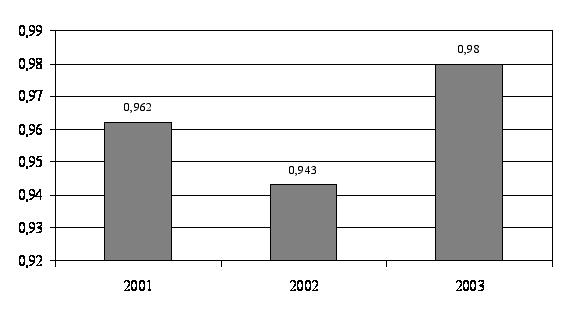
Рисунок 2.7 - Коэффициент постоянства персонала предприятия
В первую очередь бросается в глаза то, что все анализируемые года предприятие работало с недостачей персонала около 2%. Это явилось результатом непродуманной кадровой политики предприятия, а зачастую было вызвано искусственно самим персоналом, так как возможность выполнить больший объем работ позволяла и больше зарабатывать. Этот факт говорит о том, что плановое количество персонала завышено, ввиду ошибочного нормирования производственных показателей работы рабочих и служащих. Вывод об этом можно сделать ввиду того, что у каждого рабочего существенная переработка, хотя это в основном результат других причин.
Справедливости ради нужно сказать, что основная недостача численности персонала складывается по статье «Служащие», а это говорит об необоснованном раздувании штатов управленческого звена, свидетельствует о необходимости пересмотра штатных расписаний в сторону уменьшения численности.
Нужно отметить наметившуюся тенденцию к стабилизации кадрового состава и отсеиванию случайных людей, об этом свидетельствует коэффициент постоянства персонала предприятия, увеличившийся на 0,037. После ознаменовавшегося сильными кадровыми переменами 2002 года, в 2003 году достигнута стабилизация по всем показателям: коэффициент оборота по выбытию уменьшился на 0,037, а коэффициент текучести кадров на 0,03. Резкое падение коэффициента оборота по приему персонала явилось результатом освоения больших производственных мощностей в 2002 году, чем 2003 год к сожалению похвастаться не может.
Важно также отметить, что руководство предприятия сделало выводы из волны увольнений прокатившейся в 2002 году (а основную часть уволившихся составляли именно опытные специалисты, работающие с основания предприятия и уставшие от пустых обещаний и работы на голом энтузиазме), рост числа уволившихся произошел более чем в 1,5 раза, провело в жизнь ряд изменений, коснувшихся в первую очередь совершенствования условий и системы оплаты труда. Как результат - снижение числа уволившихся почти в 2,5 раза.
2.3.2 Использование трудовых ресурсов
Полноту использования трудовых ресурсов можно оценить по количеству отработанных часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени, соответствующие данные представлены в таблице 2.6.
В первую очередь нужно отметить наметившуюся тревожную тенденцию роста числа отработанных дней одним рабочим, как по сравнению с предыдущим годом так и с планом, в 2001 году рост составил 1 день, в 2002 - 3, а в 2003 году аж 18 дней. Вызвано это в первую очередь значительны превышением фактического выпуска над плановым, в 2001 году на 20,45 млн. руб., в 2002 году на 21,07 млн. руб., а 2003 году уже на 27,9 млн. руб.
Хочется заметить, что рост объемов производства дается непросто, несмотря на высокую (превышающую плановую) интенсивность труда рабочих сверхурочно отработанное время составило в 2001 году 312,8 тысяч часов, в 2002 году чуть меньше – 299,3 тысяч часов, а в 2003 году эта цифра стала ужасной 568,7 тыс. часов. Если оценить это в отработанных сверх нормы рабочих днях, то получится, что каждый рабочий в 2001 году отработал лишних 88 дней, в 2002 - 91 день, а в 2003 году 109. То есть трудящиеся работали практически без выходных и праздников.
Может это результат завышения фактически отработанного времени рабочими повременщиками и их руководителями, но все равно это явление ненормально и требует принятия срочных мер.
Другой вывод, который можно сделать, это серьезное снижение фактической длительности рабочей смены. Несмотря на то, что в 2001 году она составляла 6,47 часа, что уже на 0,53 часа меньше плановой длительности, в 2002 году она снова уменьшилась на 0,25 часа снизившись до 6,22 и продолжает снижаться в 2003 – 6,22-0,15 = 6,07 часа. То есть на каждую смену в 2003 году приходился уже почти час простоя.
Основываясь на результатах анализа трудовых ресурсов предприятия можно предложить следующий набор мероприятий по оптимизации процесса производства.
Во-первых, комплекс усилий, направленный на снижение длительности простоев оборудования. Обновление парка оборудования, с целью уменьшения частоты поломок. Повышение квалификации и оптимизация труда ремонтников, с целью улучшить качество ремонта оборудования. Введение материальной заинтересованности в уменьшении длительности простоев оборудования у всех лиц от которых это зависит.
Во-вторых, изменение ситуации характеризующейся увеличением количеством фактически отработанных смен у промышленно-производственного персонала.
А именно:
Закупка более производительного оборудования, внедрение более современных время сберегающих технологий с целью увеличения производительности труда, так как не приходится ожидать, что предприятие снизит объем производства;
Введение строго контроля за учетом рабочего времени, с целью уменьшения приписок;
Дальнейшее продвижение системы сдельной оплаты труда, с целью компенсации рабочим потерь от уменьшения количества фактически отработанного времени, вызванного претворением в жизнь вышеупомянутых мероприятий.
В-третьих, необходимо закрепить наметившуюся тенденцию по стабилизации кадрового состава предприятия. Для этого необходимо провести в жизнь ряд мероприятий в социальной сфере. Вообще уровень переменной составляющей фонда оплаты труда на анализируемом предприятии значительно ниже уровня постоянной. Это результат в первую очередь несовершенства сдельной оплаты труда, большого количества повременщиков. Во вторую очередь это следствие маскировки статей оплаты труда зависящих от количественного уровня производства продукции в статья постоянной составляющей. Это следствие излишне усложненной системы организации оплаты труда, преследующей цель сделать рабочего человека зависимым от руководства во всех отношениях (система КТУ, особо важных заданий, различных надбавок и премий).
2.4 Анализ использования основных фондов
Под основными средствами понимаются средства, вложенные в совокупность материально – вещественных ценностей, относящихся к средствам труда (Также основные средства – средства труда, которые неоднократно участвуют в процессе производства, сохраняя при этом свою натуральную форму и перенося свою стоимость на производимую продукцию по частям и по мере снашивания).
Основные средства занимают наибольший удельный вес в общей сумме основного капитала, поэтому анализ состояния и использования основных средств очень важен для предприятия. Результатом правильного использования основных средств является получение прибыли. Кроме того, эффективность использования основных средств влияет на повышение эффективности производства хозяйствующего субъекта, и, следовательно, на финансовую устойчивость предприятия и результаты его деятельности. От того, на сколько верно проведен анализ состояния и использования основных средств также зависит будущее предприятия, так как правильно проведенный анализ позволяет вовремя выявить недочеты в эффективности их использования.
Анализ состояния и использования основных средств начинается с