Повышение прибыли и рентабельности предприятия на примере ОАО Волгогазоаппарат
Задачи анализа дебиторской и кредиторской задолженности находятся в тесной взаимосвязи с экономическим содержанием понятий дебиторской и кредиторской задолженности.
Под дебиторской задолженностью мы понимаем задолженность организаций и физических лиц данной организации (например, задолженность покупателей за приобретенный товар или оказанные услуги, задолженность подотчетных лиц за выданные им денежные суммы и пр.). Соответственно, организации и лица, являющиеся должниками данной организации, называются дебиторами.
Под кредиторской задолженностью понимается задолженность данной организации другим организациям и физическим лицам – кредиторам (платежи за приобретенную продукцию, потребленные услуги, задолженность по платежам в бюджеты всех уровней и пр.). Так, кредиторская задолженность может возникнуть, если материалы в организацию поступают раньше, чем она их оплатила. В состав кредиторской задолженности также включается задолженность своему трудовому коллективу по оплате труда, задолженность перед органами социального и медицинского страхования (возникает вследствие того, что начисление налогов и платежей происходит раньше, чем осуществляются соответствующие платежи) и пр.
Таким образом, дебиторская задолженность фактически представляет собой компоненту собственных средств предприятия, а кредиторская задолженность фактически представляет собой компоненту заемных средств.
Уплотненный баланс можно выполнять различными способами. Допустимо объединение статей различных разделов. Занесем показатели для анализа структуры кредиторской и дебиторской задолженности в табл. 2.20.
Таблица 2.20 – Показатели для анализа структуры кредиторской и дебиторской задолженности ОАО «Волгогазоаппарат»
| Показатель | На конец 2000 года | На конец 2001 года |
2001 2000 в % |
На конец 2002 года |
2002 2001 в % |
На конец 2003 года |
2003 2002 в % |
| Кредиторская задолженность | 26314 | 27523 | 104,6 | 24783 | 90 | 22295 | 90 |
| В том числе: | |||||||
| поставщики и подрядчики | 6670 | 7655 | 114,8 | 9410 |
123 |
8911 | 94,7 |
|
по социальному страхованию и обеспечению |
940 | 1806 |
192 |
3643 |
201,7 |
4641 |
127,4 |
|
задолженность перед дочерними и зависимыми обществами |
990 | 959 | 96,9 | 1398 |
145,8 |
1126 | 80,5 |
|
задолженность перед бюджетом |
10982 | 6891 | 62,8 | 6239 | 90,5 | 3338 | 53,5 |
| авансы полученные | 1439 | 8518 |
591,9 |
2369 | 27,8 | 2798 | 118 |
| прочие кредиторы | 5293 | 1694 | 32 | 1724 | 101,8 | 1481 | 85,9 |
|
Дебиторская задолженность (в течение 12 месяц.) |
7911 | 12416 | 156,9 | 14971 | 120,6 | 22778 | 152 |
| В том числе: | |||||||
| покупатели и заказчики | 5106 | 4377 | 85,7 | 6211 | 141,9 | 6014 | 96,8 |
| прочие дебиторы | 1356 | 5826 | 429,6 | 6472 | 111,1 | 6046 | 93,4 |
На основании данных табл. 2.20 строим диаграммы структуры кредиторской и дебиторской задолженности.
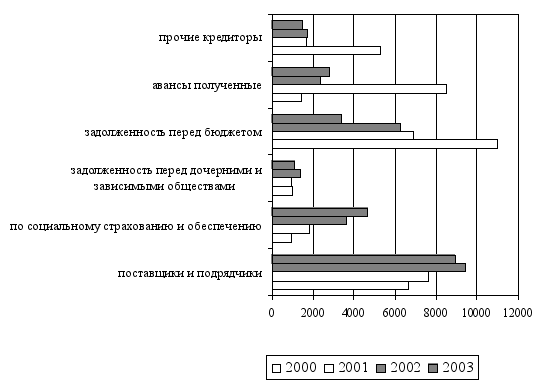
Рисунок 2.14 – Кредиторская задолженность
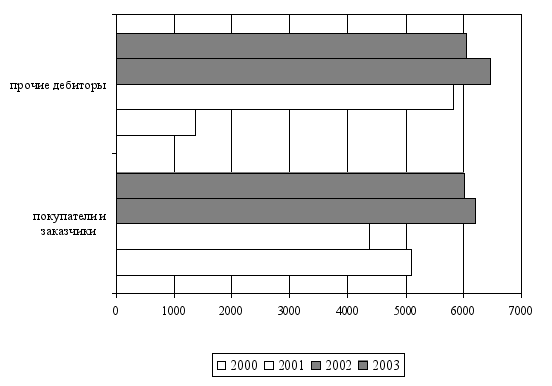
Рисунок 2.15 – Дебиторская задолженность
Из приведенных диаграмм видно, что львиную долю в составе кредиторской задолженности занимает статья «Поставщики и подрядчики», а в структуре дебиторской «Покупатели и заказчики».
Динамика и состав дебиторской задолженности свидетельствует о том, что поставщики предприятия, получая вовремя его продукцию, задерживают ее оплату, причем объем просроченной дебиторской задолженности в общем объеме дебиторской задолженности на начало года позволяет сделать вывод о том, что предприятие в значительной мере кредитует деятельность своих контрагентов. Это создает препятствия для погашения его собственных обязательств.
Важно не допустить дальнейшего роста доли дебиторской задолженности в общем объеме оборотных активов предприятия – это может повлечь за собой снижение всех финансовых показателей, замедление оборота ресурсов, простои вследствие не внутренних проблем, а внешних, снижение возможности оплачивать свои обязательства перед кредиторами.
Увеличение доли кредиторской задолженности в краткосрочных пассивах говорит о снижении источников формирования оборотных активов, а также о снижении текущей ликвидности предприятия. Дальнейшее увеличение доли кредиторской задолженности будет уменьшать текущую ликвидность предприятия.
Можно рекомендовать предприятию использование механизма взаимозачетов, чтобы снизить объемы как кредиторской, так и дебиторской задолженности. Кроме того, это позволит ускорить оборот ресурсов предприятия.
2.8.2 Анализ ликвидности
Ликвидность предприятия – это способность предприятия превращать свои активы в деньги для покрытия всех необходимых платежей по мере наступления их срока. Предприятие, оборотный капитал которого состоит преимущественно из денежных средств и краткосрочной дебиторской задолженности, обычно считается более ликвидным, чем предприятие, оборотный капитал которого состоит преимущественно из запасов.
Все активы предприятия в зависимости от степени ликвидности, то есть скорости превращения в денежные средства, можно условно подразделить на следующие группы:
Наиболее ликвидные активы (А1) – суммы по всем статьям денежных средств, которые могут быть использованы для выполнения текущих расчетов немедленно. В эту группу включают также краткосрочные финансовые вложения.
Быстрореализуемые активы (А2) – активы, для обращения которых в наличные средства требуется определенное время. В эту группу можно включить дебиторскую задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты), прочие оборотные активы.
Медленнореализуемые активы (А3) – наименее ликвидные активы – это запасы, дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты), налог на добавленную стоимость по приобретенным ценностям.
Труднореализуемые активы (А4) – активы, которые предназначены для использования в хозяйственной деятельности в течение относительно продолжительного периода времени. В эту группу можно включить статьи I раздела актива баланса «Внеоборотные активы».
Таблица 2.21 – Структура актива баланса по степени ликвидности
| 2000 | 2001 | 2002 | 2003 | |
|
А1 |
449 | 2713 | 1411 | 263 |
|
А2 |
7911 | 12416 | 14971 | 22778 |
|
А3 |
35704 | 28639 | 26920 | 26770 |
|
А4 |
22901 | 26590 | 44785 | 46949 |
Первые три группы активов в течение текущего хозяйственного периода могут постоянно меняться и относятся к текущим активам предприятия. Текущие активы более ликвидные, чем остальное имущество предприятия.
Пассивы баланса по степени возрастания сроков погашения обязательств группируются следующим образом:
Наиболее срочные обязательства (П1) – кредиторская задолженность, расчеты по дивидендам, прочие краткосрочные обязательства, а также ссуды, не погашенные в срок.
Краткосрочные пассивы (П2) – краткосрочные заемные кредиты банков и прочие займы, подлежащие погашению в течение 12 месяцев после отчетной даты.
Долгосрочные пассивы (П3) – долгосрочные заемные кредиты и прочие долгосрочные пассивы – статьи V раздела баланса «Долгосрочные пассивы».
Постоянные пассивы (П4) – статьи IV раздела баланса «Капитал и резервы» и отдельные статьи VI раздела баланса, не вошедшие в предыдущие группы: «Доходы будущих периодов», «Фонды потребления» и «Резервы предстоящих расходов и платежей». Для сохранения баланса актива и пассива итог данной группы следует уменьшить на сумму по статьям «Расходы будущих периодов» и «Убытки».
Таблица 2.22 – Структура пассива баланса по степени погашения обязательств
| 2000 | 2001 | 2002 | 2003 | |
|
П1 |
26314 | 27523 | 24783 | 22295 |
|
П2 |
4600 | 0 | 10875 | 12000 |
|
П3 |
0 | 0 | 0 | 0 |
|
П4 |
35058 | 40828 | 52791 | 60893 |
Для определения ликвидности баланса следует сопоставить итоги по каждой группе активов и пассивов.
Баланс считается абсолютно ликвидным, если выполняются условия:
А1 >> П1
А2 >> П2
А3 >> П3
А4 << П4
Если выполняются первые три неравенства, то есть текущие активы превышают внешние обязательства предприятия, то обязательно выполняется последнее неравенство, которое имеет глубокий экономический смысл: наличие у предприятия собственных оборотных средств - соблюдается минимальное условие финансовой устойчивости.
Невыполнение какого-либо из первых трех неравенств свидетельствует о том, что ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их убытком по другой группе, хоть компенсация может быть лишь по стоимостной величине, так как в реальной платежной ситуации менее ликвидные активы не могут заменить более ликвидные.
Таблица 2.23 – Анализ ликвидности баланса
|
Абсолютно ликвидный баланс |
2000 | 2001 | 2002 | 2003 |
|
А1 П1 А2 П2 А3 П3 А4 П4 |
А1П1 А2>П2 А3П3 А4<П4 |
А1П1 А2>П2 А3П3 А4<П4 |
А1П1 А2>П2 А3П3 А4<П4 |
А1П1 А2>П2 А3П3 А4<П4 |
Из таблицы 2.23 видно, что баланс анализируемого предприятия не является абсолютно ликвидным не в один год анализируемого периода.
Итак, на предприятии имеются быстрореализуемые активы для погашения краткосрочных обязательств, медленнореализуемые активы покрывают долгосрочные пассивы, труднореализуемые активы значительно меньше постоянных пассивов т.е. соблюдается минимальное условие финансовой устойчивости. Отрицательным моментом является недостаток наиболее ликвидных активов для покрытия наиболее срочных обязательств.
Показатели ликвидности применяются для оценки способности предприятия выполнять свои краткосрочные обязательства. Они дают представление не только о платежеспособности предприятия на данный момент, но и в случае чрезвычайных происшествий.
Общую оценку платежеспособности дает коэффициент покрытия, который также называют коэффициентом текущей ликвидности, коэффициентом общего покрытия. Коэффициент покрытия равен отношению текущих активов к краткосрочным обязательствам. Коэффициент покрытия измеряет общую ликвидность и показывает, в какой мере текущие кредиторские обязательства обеспечиваются текущими активами, то есть сколько денежных единиц текущих активов приходится на 1 денежную единицу текущих обязательств. Если соотношение меньше, чем 1:1, то текущие обязательства превышают текущие активы. Установлен норматив этого показателя, равный 2, для оценки платежеспособности и удовлетворительной структуры баланса. Однако этот показатель очень укрупненный, так как в нем не учитывается степень ликвидности отдельных элементов оборотного капитала.
Коэффициент быстрой ликвидности (строгой ликвидности) является промежуточным коэффициентом покрытия и показывает, какая часть текущих активов за минусом запасов и дебиторской задолженности, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты, покрывается текущими обязательствами. Он помогает оценить возможность погашения предприятием краткосрочных обязательств в случае ее критического положения, когда не будет возможности продать запасы. Это показатель рекомендуется в пределах от 0,8 до 1,0, но может быть чрезвычайно высоким из-за неоправданного роста дебиторской задолженности.
Коэффициент абсолютной ликвидности определяется отношением наиболее ликвидных активов к текущим обязательств. Этот коэффициент является наиболее жестким критерием платежеспособности и показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Величина его должна быть не ниже 0,2.
Различные показатели ликвидности важны не только для руководства и финансовых работников предприятия, но и представляют интерес для различных потребителей аналитической информации: коэффициент абсолютной ликвидности – для поставщиков сырья и материалов, коэффициент быстрой ликвидности – для банков, коэффициент покрытия – для покупателей и держателей акций и облигаций предприятия.
Рассчитанные показатели оформим в таблицу.
Таблица 2.24 – Коэффициенты ликвидности
| Показатель | 2000 | 2001 | 2002 | 2003 | норма |
| Маневренность собственных оборотных средств |
0,037 |
0,191 |
0,176 |
0,019 |
рост |
| Коэффициент текущей ликвидности |
1,369 |
1,45 |
1,194 |
1,365 |
>2 |
| Коэффициент быстрой ликвидности |
0,254 |
0,478 |
0,396 |
0,604 |
>1 |
| Коэффициент абсолютной ликвидности |
0,014 |
0,086 |
0,034 |
0,007 |
>0.2 |
| Доля оборотных средств в активах |
0,663 |
0,633 |
0,524 |
0,526 |
- |
| Доля собственных оборотных средств в их общей сумме | 0,27 |
0,31 |
0,162 |
0,268 |
>0.5 |
| Доля запасов в оборотных активах |
0,815 |
0,67 |
0,668 |
0,558 |
- |
| Доля собственных оборотных средств в покрытии запасов | 0,331 |
0,463 |
0,243 |
0,48 |
>0.5 |
| Коэффициент покрытия запасов | 0,677 |
0,99 |
0,93 |
1,295 |
>1 |
На анализируемом предприятии на начало периода коэффициент покрытия ниже рекомендуемого – 1,3 (в среднем), но это вероятней всего связано с увеличением оборачиваемости средств, вложенных в запасы; коэффициент быстрой ликвидности – 0,4 (в среднем), значительно ниже норматива, так же как и коэффициент абсолютной ликвидности.
На конец анализируемого периода коэффициент быстрой ликвидности вырос и стал 0,604 - близким к нормативному значению, рост этого показателя произошел за счет увеличения дебиторской задолженности и суммы прочих оборотных активов; коэффициент абсолютной ликвидности – 0,007, что не соответствует нормативному значению, и это произошло за счет не эффективного использования краткосрочных финансовых вложений.
2.8.3 Анализ деловой активности
Деловая активность является комплексной и динамичной характеристикой предпринимательской деятельности и эффективности использования ресурсов. Уровни деловой активности конкретной организации отражают этапы ее жизнедеятельности (зарождение, развитие, подъем, спад, кризис, депрессия) и показывают степень адаптации к быстроменяющимся рыночным условиям, качество управления.
Деловую активность можно охарактеризовать как мотивированный макро- и микроуровнем управления процесс устойчивой хозяйственной деятельности организаций, направленный на обеспечение ее положительной динамики, увеличение трудовой занятости и эффективное использование ресурсов в целях достижения рыночной конкурентоспособности. Деловая активность выражает эффективность использования материальных, трудовых, финансовых и других ресурсов по всем бизнес-линиям деятельности и характеризует качество управления, возможности экономического роста и достаточность капитала организации.
Относительные показатели деловой активности характеризуют уровень эффективности использования ресурсов организации, который оценивается с помощью показателей оборачиваемости отдельных видов имущества и его общей величины и рентабельности средств организации и их источников.
В общем случае оборачиваемость средств, вложенных в имущество, оценивается следующими основными показателями: скорость оборота (количество оборотов, которое совершают за анализируемый период капитал предприятия или его составляющие) и период оборота – средний срок, за который совершается один оборот средств. Чем быстрее оборачиваются средства, тем больше продукции производит и продает организация при той же сумме капитала. Таким образом, основным эффектом ускорения оборачиваемости является увеличение продаж без дополнительного привлечения финансовых ресурсов. Кроме того, так как после завершения оборота капитал возвращается с приращением в виде прибыли, ускорение оборачиваемости приводит к увеличению прибыли. С другой стороны, чем ниже скорость оборота активов, прежде всего, текущих (оборотных), тем больше потребность в финансировании. Внешнее финансирование является дорогостоящим и имеет определенные ограничительные условия. Собственные источники увеличения капитала ограничены, в первую очередь, возможностью получения необходимой прибыли. Таким образом, управляя оборачиваемостью активов, организация получает возможность в меньшей степени зависеть от внешних источников средств и повысить свою ликвидность.
Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они измеряют доходность предприятия с различных позиций и группируются в соответствии с интересами участников экономического процесса.
Для определения деловой активности нашего предприятия рассчитаем следующие основные показатели, представленные в табл. 2.25.
Таблица 2.25 – Основные показатели для определения деловой активности
| Показатель | 2000 | 2001 | 2002 | 2003 | Норма |
|
Оборачиваемость средств в расчетах (в оборотах) |
20,42 |
16,4 |
17,16 |
14,4 |
Рост |
| Оборачиваемость запасов (в оборотах) |
3,659 |
5,442 |
6,156 |
9,425 |
Рост |
|
Оборачиваемость кредиторской задолженности (в днях) |
0,095 |
0,097 |
0,112 |
0,087 |
Снижение |
| Коэффициент погашаемости дебиторской задолженности |
0,05 |
0,061 |
0,058 |
0,069 |
Рост |
| Оборачиваемость собственного капитала |
4,61 |
4,99 |
4,87 |
5,39 |
Рост |
| Оборачиваемость совокупного капитала |
2,376 |
2,81 |
2,73 |
3,31 |
Рост |
Анализируя рассчитанные показатели можно сделать вывод о неплохой деловой активности ОАО «Волгогазоаппарат». Об этом говорит динамика следующих показателей:
Возросла оборачиваемость запасов с 3,659 об. В 2000 г. до 9,425 об. В 2003 г.;
Упала оборачиваемость кредиторской задолженности с 0,095 до 0,087 за исследуемый период;
Увеличился коэффициент погашаемости дебиторской задолженности с 0,05 до 0,069;
Возросла оборачиваемость собственного капитала с 4,61 до 5,39;
Возросла оборачиваемость совокупного капитала с 2,376 до 3,31.
И наряду с этим, лишь единственный, из рассматриваемых показателей деловой активности, имеет отрицательную динамику:
Упала оборачиваемость средств в расчетах с 20,42 об. до 14,4 об.
Таким образом, основные показатели деловой активности являются неплохими, но отрицательная динамика вышеуказанного показателя ставит вопрос о необходимости принятия мер по улучшению ситуации в данной области.
Выводы
На основе проведенного анализа хозяйственной деятельности ОАО «Волгогазоаппарат» можно сделать следующие выводы:
1) Прежде всего, нельзя не заметить, что результаты финансово-хозяйственной деятельности предприятия в 2003 году немного улучшились по сравнению с 2002 г. А именно:
Физический выпуск и реализация продукции увеличились на 15,3% и 18,3% соответственно;
Выручка от реализации повысилась на 27,7%;
Затраты на 1 руб. реализованной продукции снизились на 0,92%
Все это говорит о достаточно успешном функционировании предприятия в 2003 году.
2) Однако в работе предприятия есть и некоторые отрицательные моменты:
Прибыль от реализации продукции уменьшилась на 17,7%;
Рентабельность продаж уменьшилась на 0,016%;
Предприятие выпускает продукцию довольно посредственного качества, т.е. отсутствует диверсификация производства, вследствие чего на показателях работы предприятия может сильно сказаться колебание спроса на его продукцию;
Часть своей продукции предприятие реализует по более низким ценам другим предприятиям в форме взаимозачетов, что отрицательно сказывается на его финансовых результатах;
Нельзя не отметить увеличение себестоимости единицы продукции в 2003 г. по сравнению с 2002 г., хотя, скорее всего оно вызвано инфляционными моментами и компенсируется увеличившейся ценой;
Как показал проведенный анализ, некоторая часть ресурсов предприятия используется неэффективно, о чем говорит достаточно высокий уровень обнаруженных резервов.
Более того, сравнивая темпы изменения прибыли и выручки от реализации, можно сделать вывод, что предприятие идет по экстенсивному пути развития, т.е. при значительном росте выпуска продукции показатели прибыли и рентабельности не показывают должного роста. Это говорит о не достаточно эффективном использовании предприятием своих ресурсов.
В ходе анализа были выявлены резервы роста прибыли за счет нескольких факторов:
за счет увеличения объема реализации продукции;
за счет снижения себестоимости товарной продукции;
за счет повышения среднереализационных цен вследствие оптимизации структуры реализации продукции.
По результатам анализа можно сделать следующие предложения:
А) Во-первых, для получения максимальной прибыли предприятие должно наиболее полно использовать находящиеся в его распоряжении ресурсы, и в первую очередь оно должно использовать выявленный резерв по производству на имеющемся у него оборудовании дополнительной продукции. Увеличение выпуска снижает издержки на единицу продукции, т.е. затраты на ее изготовление в расчете на единицу продукции снижаются, а следовательно, снижается себестоимость, что в конечном итоге ведет к увеличению прибыли от реализации продукции. Ну а кроме этого, дополнительное производство рентабельной продукции уже само по себе дает дополнительную прибыль. Таким образом, при увеличении выпуска и, соответственно, реализации рентабельной продукции увеличивается прибыль в расчете на единицу продукции, а также увеличивается количество реализуемой продукции, каждая дополнительная единица которой увеличивает общую сумму прибыли. Вследствие этого, увеличение выпускаемой рентабельной продукции при условии ее реализации дает значительный прирост объема прибыли.
Б) Снижение себестоимости также значительно может увеличить получаемую предприятием прибыль. Как описывалось в предыдущем пункте, одним из факторов снижения себестоимости является увеличение объема выпускаемой продукции. Другими факторами являются:
улучшение уровня организации производства, имеющее своей целью свести к минимуму или вообще ликвидировать нерациональные издержки;
слаженная работа всех составляющих производственного процесса (основного, вспомогательного, обслуживающего производства);
оптимизация потоковых процессов на предприятии.
В) Немаловажным фактором получения дополнительной прибыли является оптимизация структуры сбыта. При проведении данной оптимизации удельный вес продукции, реализуемой по договорным, более высоким ценам, должен увеличиться до своего максимального уровня, а в идеале – до 100%. Соответственно, доля продукции, реализуемой предприятием другим организациям по линии взаимозачетов по более низким ценам должна быть как можно ниже.
3 Проектная часть. Пути повышения прибыли и уровня рентабельности на ОАО «Волгогазоаппарат»
Целью планирования прибыли является обеспечение роста ее размера и повышения рентабельности на основе увеличения оборота и улучшения его структуры, наиболее эффективного использования материальных, трудовых и финансовых результатов при обязательном сокращении потерь времени населения. Экономической основой составления плана прибыли является:
запланированный объем и структура оборота;
задание на плановый период по приросту сети;
изменения в организационной структуре, ставках, тарифах, уровнях торговых надбавок и наценок и других условий расчета.
При планировании прибыли можно использовать:
прогноз рентабельности;
анализ ликвидности баланса;
оценку перекрытия ликвидности;
регрессное определение минимального оборота.
При прогнозировании прибыли от реализации продукции (работ, услуг) используются среднегодовые темпы изменения рентабельности за 3 – 5 лет, предшествующих планируемому периоду. При изменении условий формирования доходов и затрат предприятия это темпы корректируются. Сумму прибыли можно определять как произведение прибыли от реализации текущего года на спрогнозированный темп ее изменения в плановом году, или как произведение запланированного товарооборота на проектируемую рентабельность деленное на 100.
Оценивая возможный уровень рентабельности можно соизмерить величину прибыли с расходами и объемом товарооборота. Для этого определяют точку преломления прибыли и убытков или порог рентабельности. Эта точка характеризует такой объем оборота, когда нет убытков, но нет и прибыли. Определение критической точки может осуществляться расчетным или графическим способами.
Одним из вариантов анализа лимита рентабельности является оценка перекрытия ликвидности. В этом случае издержки предприятия подразделяются на денежные расходы и те, которые с ними не связаны, например, амортизация. Точка пересечения кривой части стоимости, соответствующая денежным расходам с кривой оборота показывает величину минимального оборота, необходимого для сокращения ликвидности.
При помощи регрессионного распределения минимального оборота можно установить зависимость между плановой прибылью и товарооборотом и получить предельную прибыль.
На предстоящий период можно рассчитать и по источникам образования.
Так, прибыль от реализации товаров, работ и услуг определяется как разница между суммой валового дохода от реализации, рассчитанной на предстоящий период, и суммой издержек обращения.
Прибыль от операций с тарой устанавливается с ориентировкой на фактически сложившиеся результаты и с учетом предстоящих изменений в товарообороте, его объеме и структуре.
Прибыль от платных услуг, предоставленных покупателям (комплектование заказов, доставка товаров на дом и другое) определяется исходя их возможного объема таких услуг и цен на них.
После определения плановых величин прибыли из отдельных источников составляется сводный план прибыли. Затем разрабатываются и утверждаются администрацией предприятия, с одобрения трудового коллектива, сметы расходования фонда накопления и фонда потребления.
Основными методами планирования в торговом предприятии являются:
Метод прямого счета. Прибыль планируется на основе предварительно спрогнозированного валовых доходов и издержек обращения, как разница между ними. Сложность заключается в экономически обоснованном планировании этих исходных показателей валового дохода и издержек обращения. При планировании издержек обращения применяется постатейный расчет издержек обращения и планирования общего уровня с использованием математических методов корреляционной зависимости издержек, товарооборота.
Экстраполяции на основе анализа показателей динамики и рентабельности и факторного анализа прибыли, и на основе установления тесноты связей прибыли с соответствующими факторами с использованием математического уравнения гиперболы.
Аналитический метод применяется для планирования прибыли на промышленных предприятиях, применяемый при большом ассортименте выпускаемой продукции, а также как дополнение к прямому методу в целях его проверки и контроля. Преимущество этого метода состоит в том, что позволяет определить влияние отдельных факторов на плановую прибыль. При аналитическом методе прибыль определяется не по каждому виду выпускаемой в планируемом году продукции, а по всей сравниваемой продукции в целом.
При планировании валового дохода необходим системный подход, то есть должна быть обеспечена взаимная увязка всех показателей плана предприятия. Он строго увязывается с рассчитанными на плановый период объемом товарооборота и прибыли.
В процессе составления плана валового дохода вносят небольшие коррективы в плановую структуру товарооборота в целях повышения размера валового дохода, или пересматривается смета издержек обращения в целях изыскания возможностей по сокращению отдельных расходов для обеспечения рассчитанного размера прибыли.
Валовой доход предприятия исчисляется в абсолютном и относительном выражении. Абсолютным показателем валового дохода является его сумма (размер), а относительным – уровень (процентное отношение суммы валового дохода к товарообороту).
Планирование валового дохода можно произвести методом технико-экономических расчетов и экономико-статистическим методом. При технико-экономическом расчете плановая сумма валового дохода от реализации определяется на основе объема и структуры (при необходимости и внутри ассортиментной структуре) планового задания по товарообороту и установленных размеров торговых надбавок. Сумма торговых надбавок по каждой товарной группе рассчитывается умножением объема товарооборота по каждой товарной группе на размер надбавки и делением полученного результата на 100. Общий валовой доход от реализации по предприятию определяется путем суммирования валового дохода по отдельным товарным группам. Деление общей суммы на товарооборот и умножением на 100 рассчитывается средний уровень валового дохода в процентах к товарообороту.
По тем товарным группам, которые имеют сложный внутригрупповой ассортимент, целесообразно вычислить размер средней торговой надбавки по каждой товарной группе.
Из суммы реализованных средств, полученных умножением товарооборота группы на средний уровень торговых надбавок, вычисляется сумма наценок предоставляемых:
поставщикам в связи со складской поставкой товаров, по которым не установлены оптово-сбытовые накидки;
поставщикам за фасовку товаров;
покупателям при мелкооптовом отпуске товаров.
Если в планируемом году структура товарооборота существенно не изменится, и не предполагаются большие изменения в условиях закупки товаров, то валовые доходы по плану могут определяться исходя из установленного объема товарооборота на будущий год и среднего их уровня за текущий и прошлые годы, то есть экономико-статистическим методом.
Планируемая сумма прибыли находится в обратной зависимости от издержек обращения. Чем ниже издержки обращения, тем выше прибыль. Поэтому при планировании предприятия стремятся к получению оптимального размера издержек обращения.
Планируя издержки обращения, предприятие самостоятельно утверждает план и доводит его до структурных подразделений. Планирование издержек обращения имеет связь с прибылью, валовым доходом, оборотными средствами, банковскими кредитами.
При планировании руководствуются различными методами:
С использованием технико-экономических нормативов.
Экономико-математическое моделирование.
Технико-экономические нормативы применяются при определении затрат труда, расходов на транспорт, на содержание помещений и инвентаря, расходов по таре и другое. Если требуется определить расходы по перевозке грузов, необходимо учесть объем грузооборота на норму тарифов за погрузоразгрузочные работы.
Вариантные расчеты при выполнении плана издержек обращения делятся на несколько вариантов расчетов, в основу которых берутся прогрессивные нормативы, и следует выбрать оптимальный вариант.
Экономико-математическое моделирование осуществляется с помощью математических расчетов и персональных компьютеров. Устанавливаются определенные соотношения между объемом и структурой оборота и издержками обращения, транспортными расходами и другими затратами.
Экономико-математическое моделирование позволяет использовать в комплексе методы возможных и технологических расчетов.
План по издержкам обращения представляет собой смету расходов, в которой указана общая сумма расходов и общий уровень издержек обращения, а также сумму и уровень расходов по каждой статье издержек обращения.
Планирование издержек обращения по отдельным статьям.
Статья «Транспортные расходы». Расходы по перевозке товаров – эти затраты исчисляются по видам перевозок железнодорожным транспортом, водным транспортом, автотранспортом. В основном перевозки осуществляются железнодорожным транспортом на условиях цены франко-станции назначения. Торговые предприятия получают товары и оплачивают расходы только на разгрузку вагона на станции назначения и доставку их в магазины. Поэтому расходы по перевозке планируют только на ту часть товаров, которые будут доставлены на условиях цены франко станции отправления.
Статья «Расходы на аренду помещений». Планируют исходя из размера площади арендованных помещений и ставок арендной платы.
Статья «Расходы по амортизации основных фондов». Исчисляют исходя из их стоимости и норм амортизационных отчислений.
Статья «Расходы на оплату труда». В основу планирования берется штатное расписание, в котором прогнозируется численность работников, месячные оклады и на их основе фонд заработной платы.
Статья «Отчисления на социальные нужды». До 01.01.2001г, то есть до вступления в силу ч. 2. Налогового Кодекса гл. 24 «Единый социальный налог». Планируются 38,5% от спрогнозированного фонда оплаты в фонды:
социальное государственное страхование;
пенсионный фонд;
государственный фонд занятости;
фонд медицинского страхования.
Статья «Расходы на ремонт основных средств». Включает расходы на проведение всех видов ремонта основных производственных средств, в том числе расходов по ремонту арендованных основных средств. Для расчета составляется смета расходов по ремонту основных средств.
При планировании предпочтительно делать прогноз на основе данных анализа предыдущих лет (особенно для организаций с простой организационной структурой), этот способ прост, так как не требует отвлечения от работы специалистов для проведения более глубокого анализа каким-либо другим способом. Кроме того, при этом способе виден процесс развития предприятия в динамике. Хотя есть и недостаток, в случае если в предыдущие годы были негативные моменты в деятельности организации, то и прогноз будет некачественен, и даже ошибочным.
3.1 Прогнозирование товарооборота
Прогнозирование товарооборота является главным показателем плана экономического и социального развития ОАО «Волгогазоаппарат». В 2003 г. товарооборот на предприятии составил 328061 тыс.руб., он превысил товарооборот 2002 г. на 71108 тыс.руб. (328061 – 256953). Планирование товарооборота основывается на данных анализа его за ряд предшествующих лет.
Таблица 3.1 – Анализ товарооборота ОАО «Волгогазоаппарат» за 2000 - 2003 гг. (в сопоставимых ценах, тыс. руб.)
| Годы | товарооборот |
% выполнения |
отклонение (+;-) |
темп роста |
|
| план | факт | ||||
| 2000 | 160000 | 161544 |
100,965 |
1544 | - |
|
2001 |
200000 | 203649 |
101,825 |
3649 |
126,06 |
| 2002 |
250000 |
256953 |
102,781 |
6953 |
126,17 |
|
2003 |
320000 |
328061 |
102,519 |
8061 |
127,67 |
Из таблицы видно, что план товарооборота на предприятии из года в год выполняется. В 2002 г. произошло перевыполнение плана на 2,781%, что составило в сумме 6953 тыс.руб. (256953 – 250000). В 2003 г. предприятием был перевыполнен план на 8061 тыс.руб. (328061 – 320000), что составило 2,519% перевыполнения плана.
При планировании товарооборота на предприятии используется опытно-статистический метод, основанный на изучении состояния выполнения плана товарооборота за предшествующие годы, с учетом перспектив развития в предстоящем периоде. В 2004 г. по продукции предприятия ожидается повышение цен в среднем на 28%.
Так, темп прироста на 2004 г. прогнозируется 26,64%. Таким образом, проектируемый товарооборот составляет:
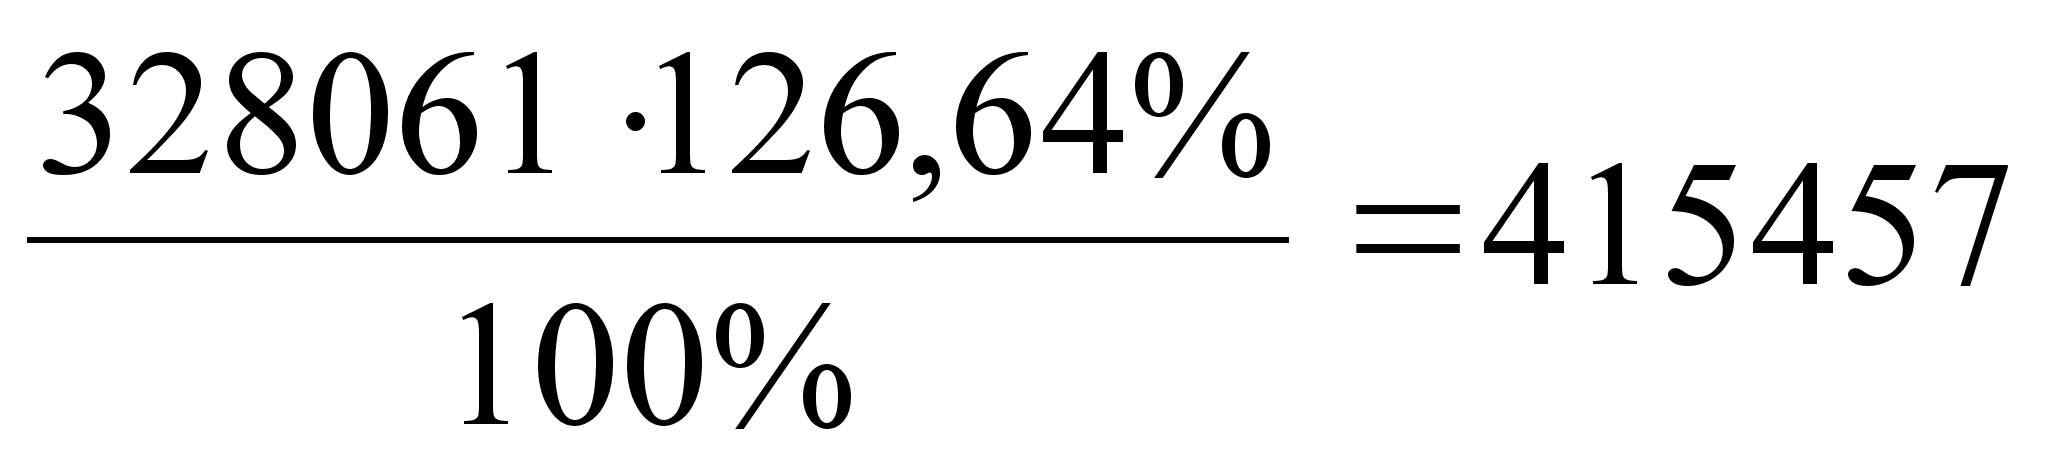 тыс.руб.
Сумма планируемого прироста:
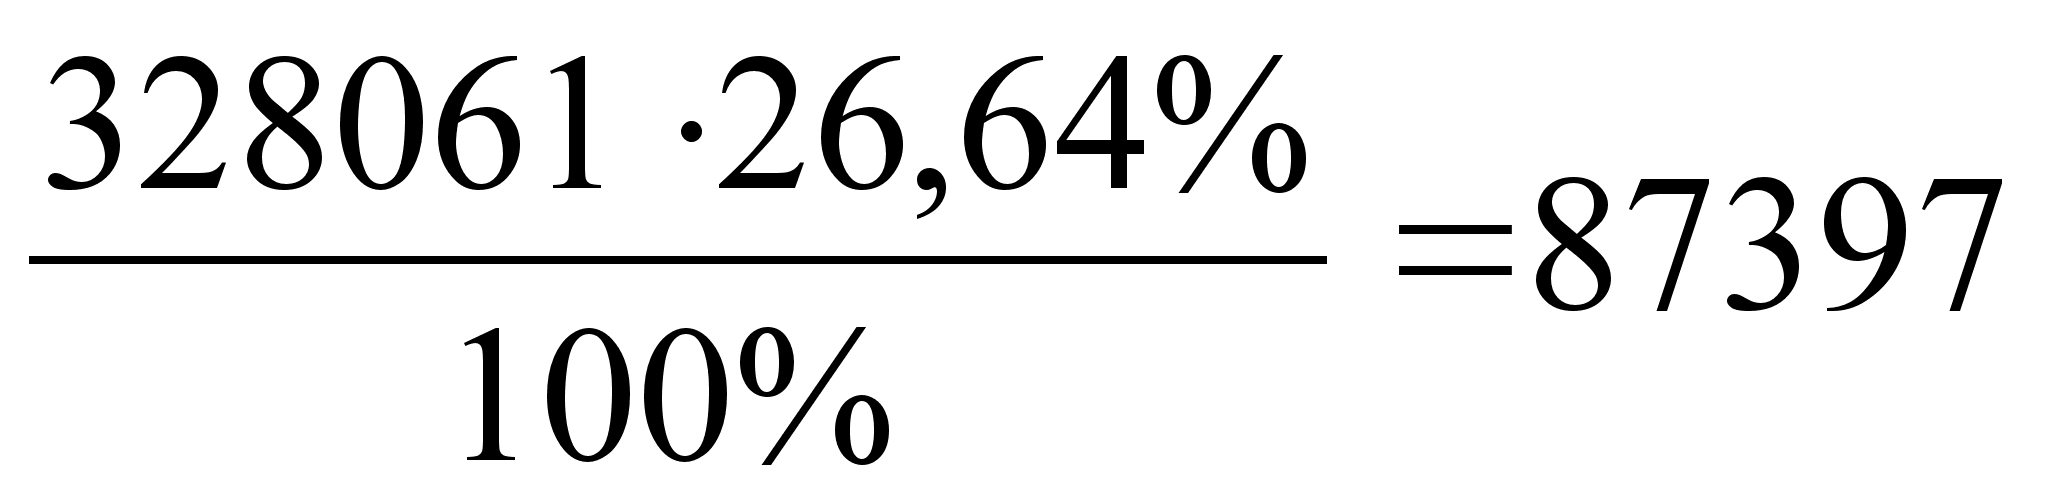 тыс.руб.
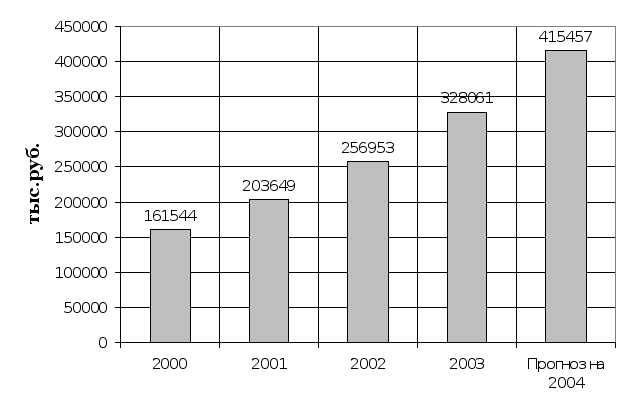
Рисунок 3.1 – Динамика товарооборота и прогноз на 2004 г.
3.2 Прогнозирование
валовой прибыли
Источником валовой прибыли ОАО «Волгогазоаппарат» является торговая надбавка. Надбавка рассматривается как вид цены за услуги по реализации продукции, оказываемые предприятием.
Надбавка обеспечивает одинаковые условия реализации каждого товара. С экономической точки зрения торговая надбавка является частью стоимости товара и особым самостоятельным элементом цены. Особенность эта заключается в том, что здесь объединяются два различных по своему экономическому значению элемента цены – затраты и чистый доход.
Планирование валовой прибыли – одна из важнейших стадий экономического обоснования финансового плана предприятия, определения чистой прибыли. Плановые расчеты валовой прибыли базируются на его анализе за предшествующий период. Проведение анализа валовой прибыли проводят на основании приложения Б.
В 2003 г. предприятие получило сверхплановой валовой прибыли на 3726 тыс.руб. (54026 – 50300), что явилось результатом воздействия среднего уровня валовой прибыли на 0,75% (16,47 – 15,72).
Необходимо также определить влияние факторов на сумму валовой прибыли. Влияние перевыполнения плана на сумму валовой прибыли определяют умножением планового уровня валовой прибыли на величину перевыполнения плана товарооборота.
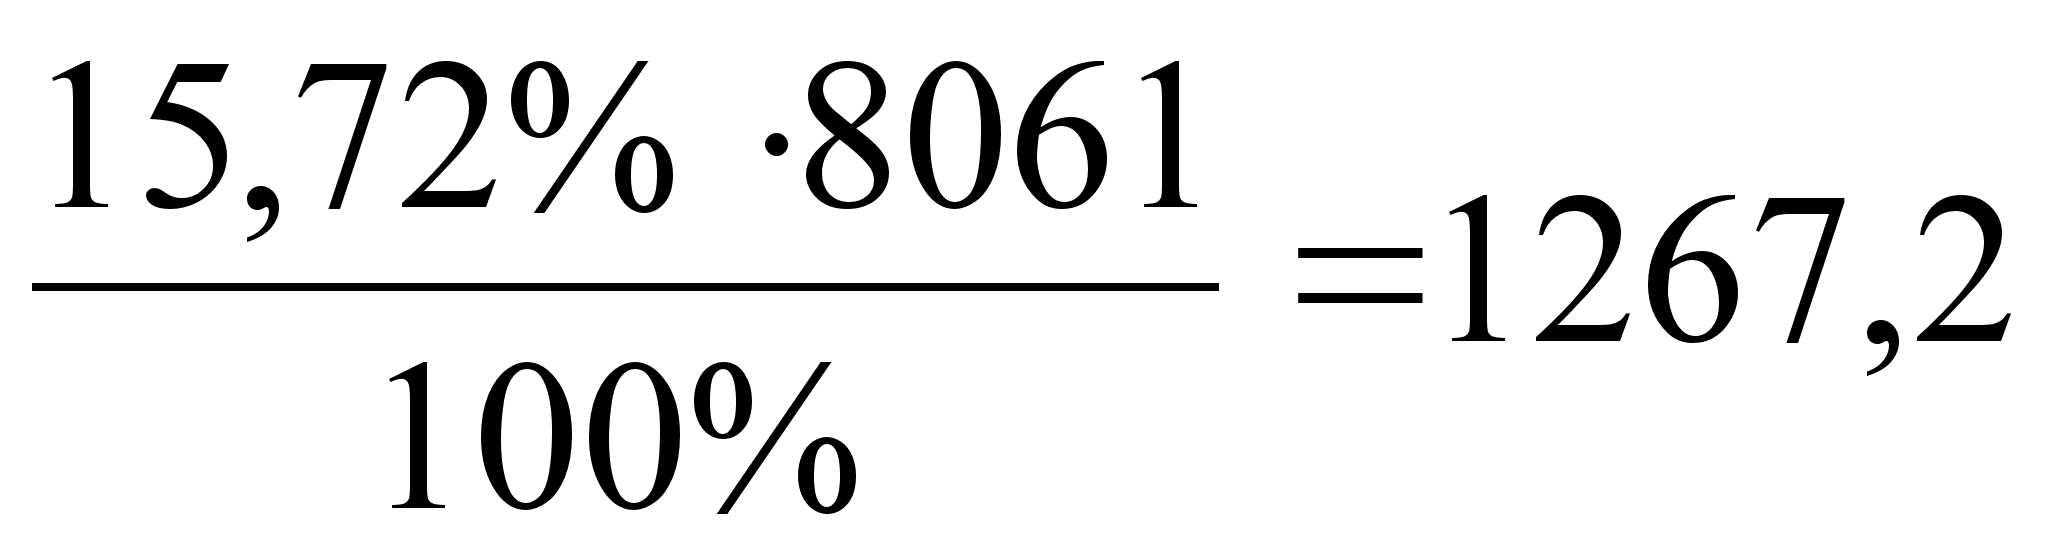 тыс.руб.
Влияние изменения среднего уровня валовой прибыли на сумму валовой прибыли:
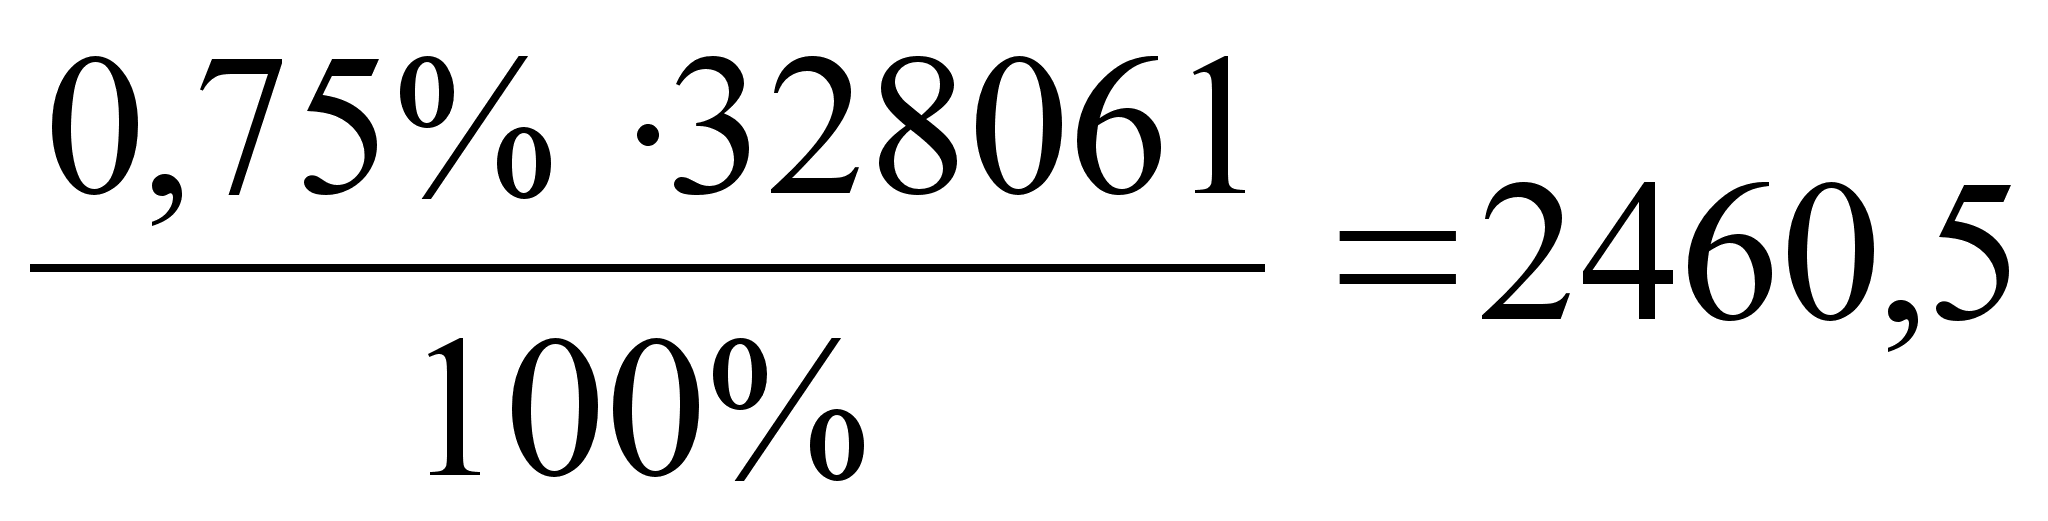 тыс.руб.
Сумма влияние двух факторов соответствует сумме отклонения фактических доходов от плановых:
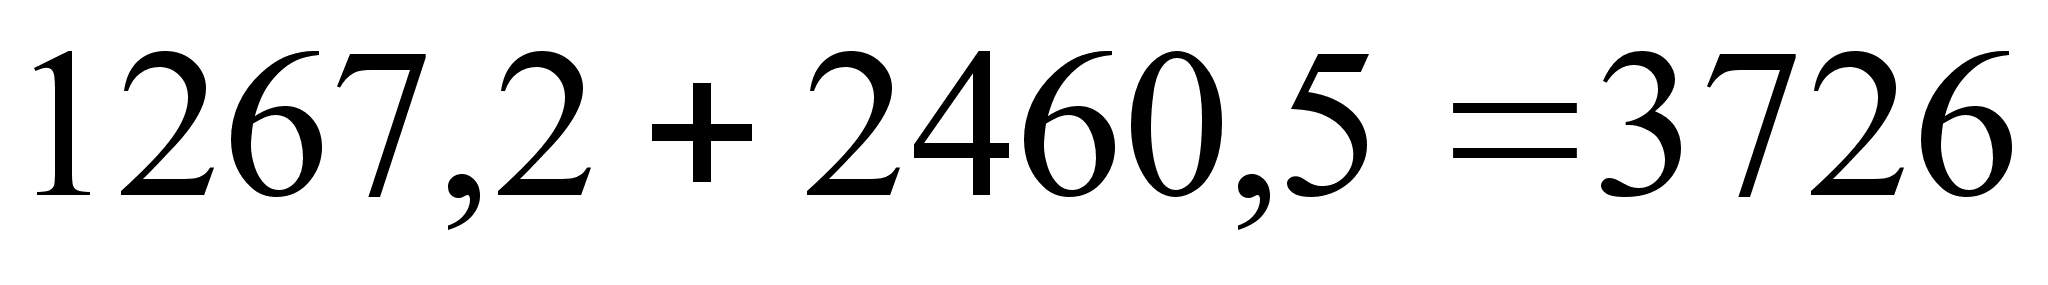 тыс.руб.
Размер снижения уровня валовой прибыли к