Повышение прибыли и рентабельности предприятия на примере ОАО Волгогазоаппарат
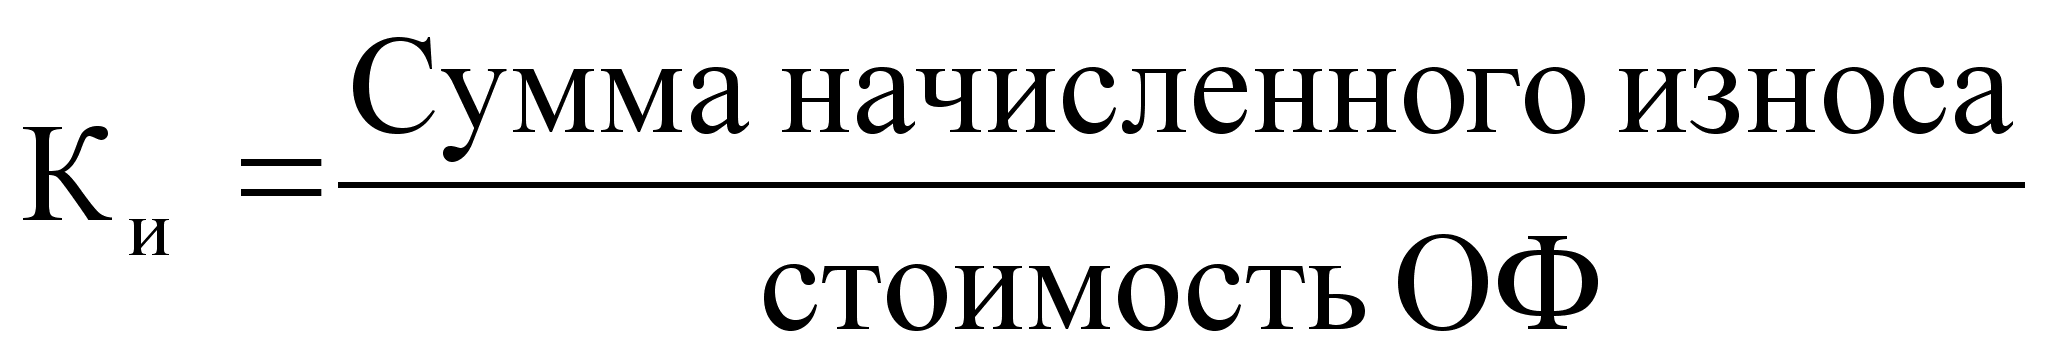
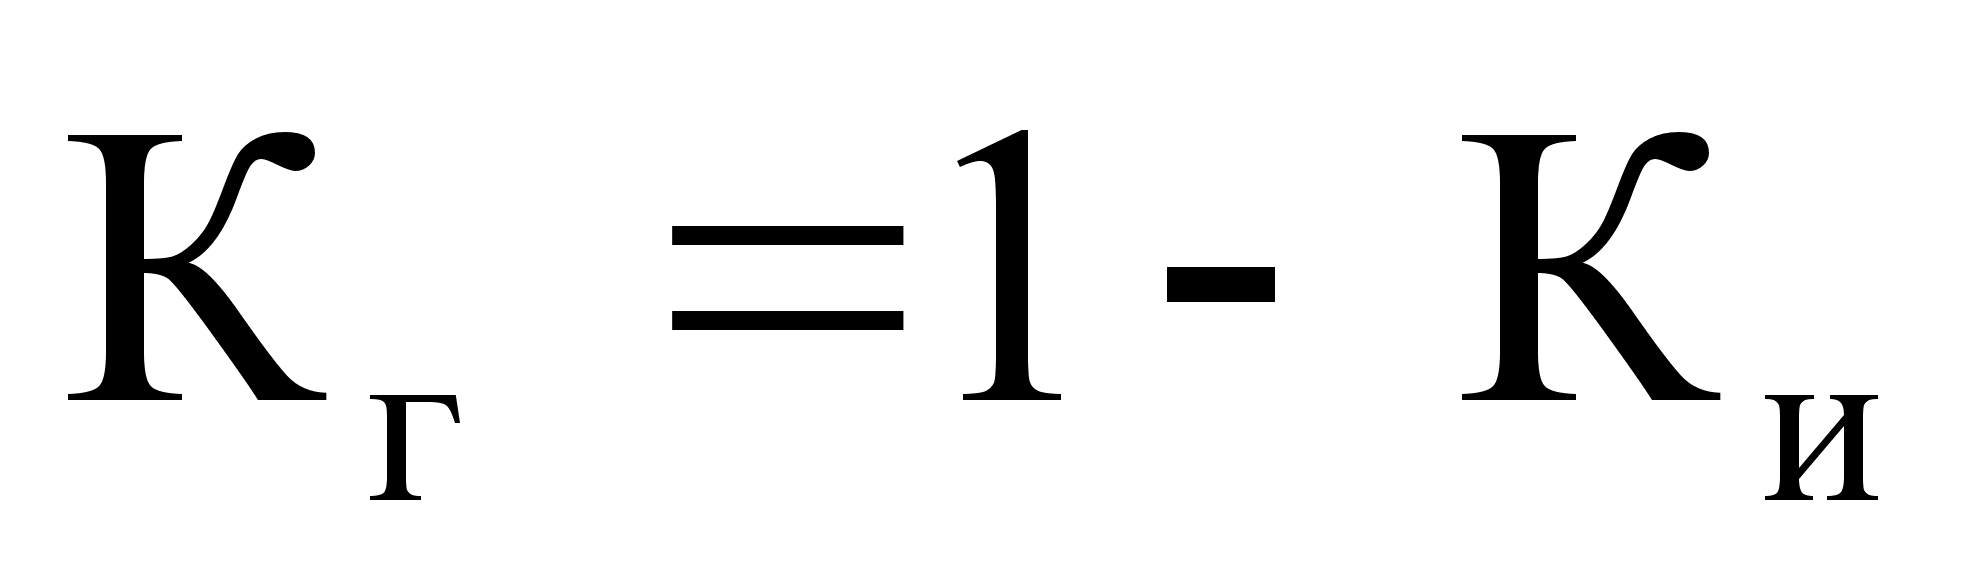
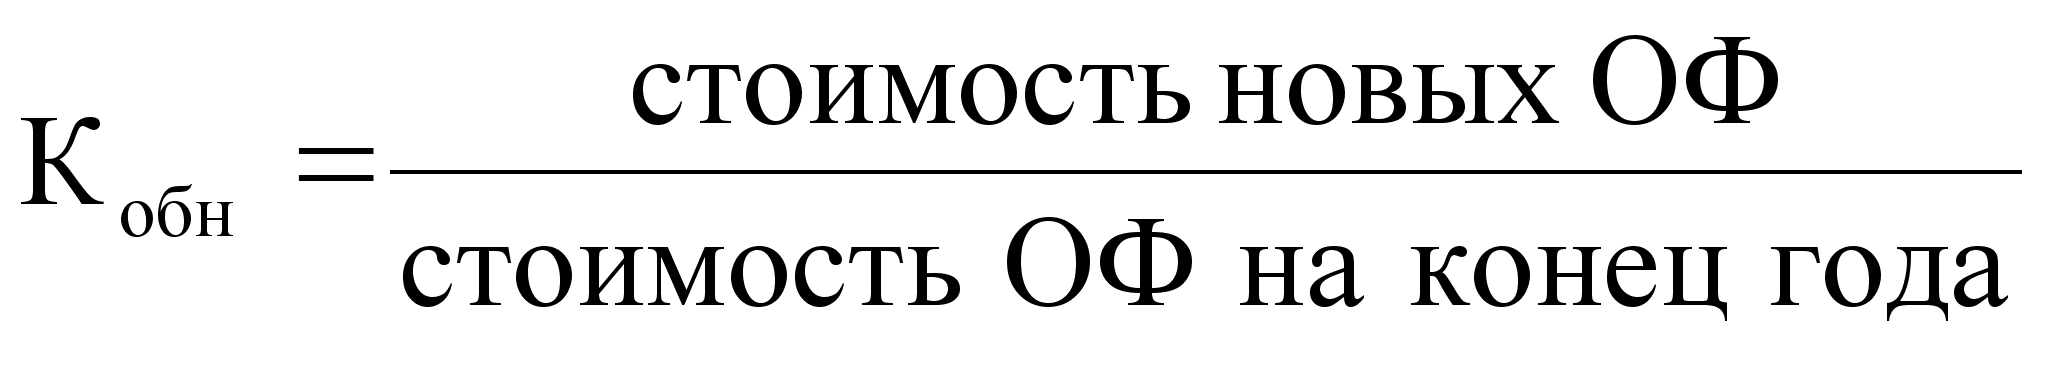
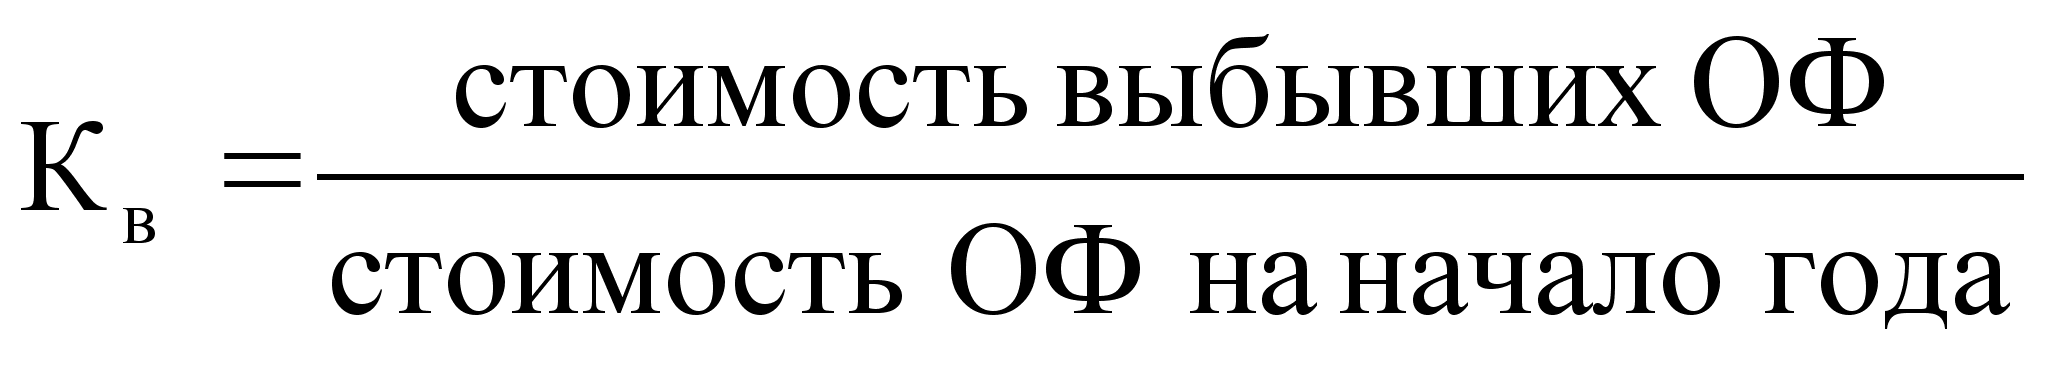
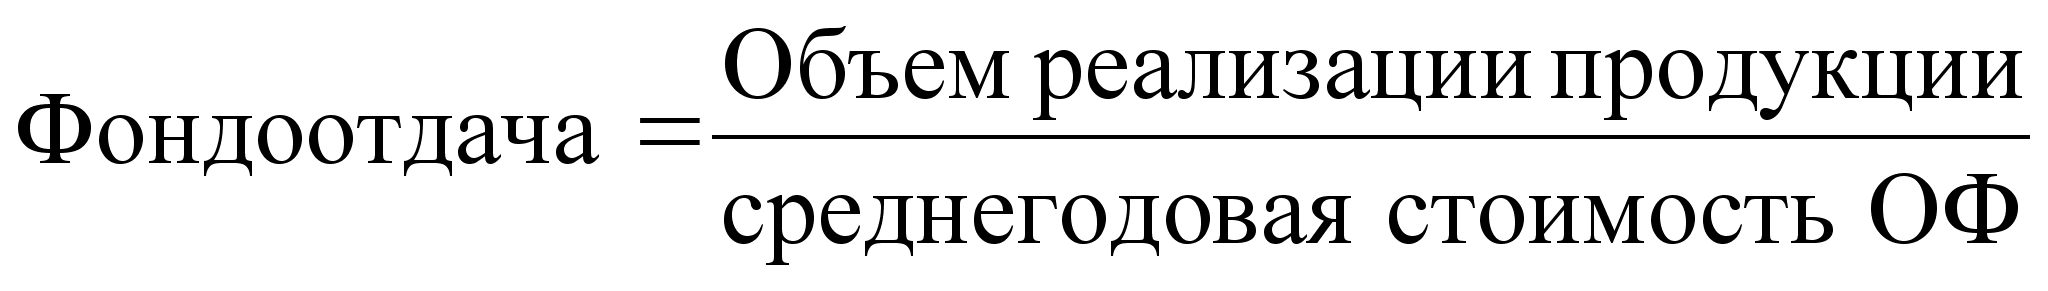
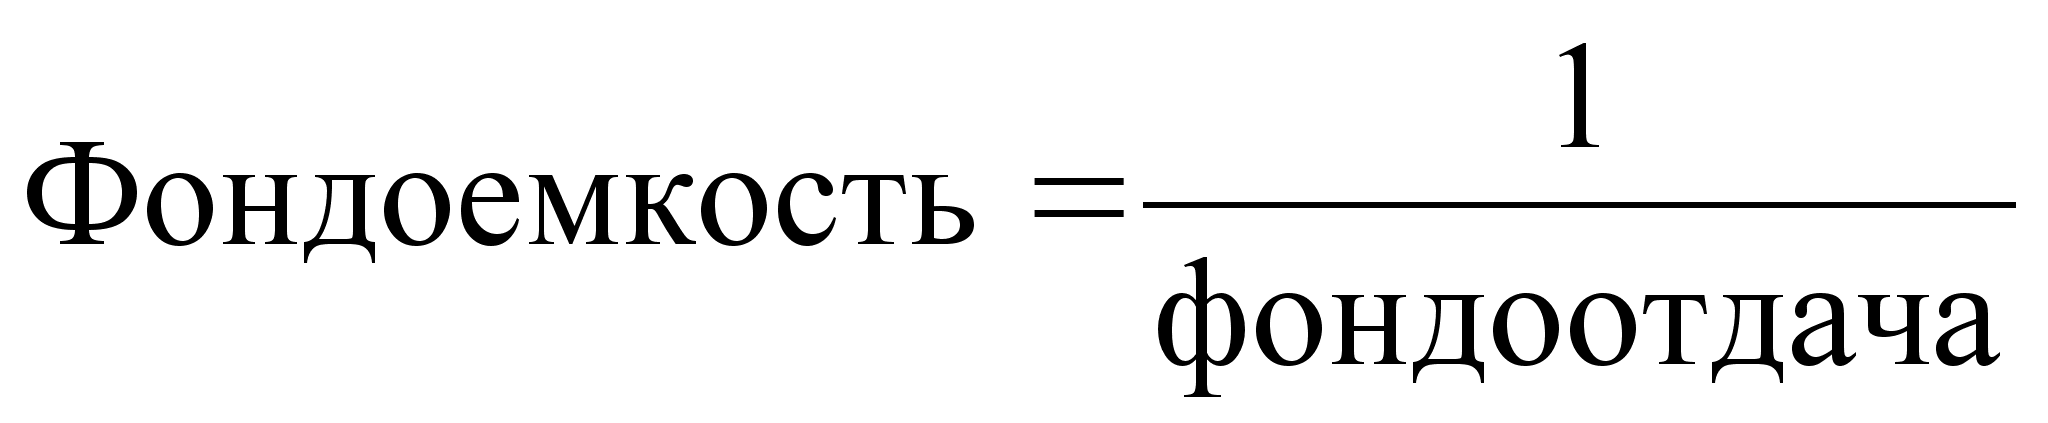
Таблица 2.7 – Основные производственные фонды
| Показатели |
2000 |
2001 |
2002 |
2003 |
|
Стоимость ОФ на начало года |
66722 |
66988 |
67251 |
67663 |
| Выбыло ОФ | 89 | 88 | 137 | 63 |
| Поступило ОФ | 355 | 351 | 549 | 252 |
|
Стоимость ОФ на конец года |
66988 |
67251 |
67663 |
67852 |
| Стоимость ОФ на конец года за вычетом износа | 38049 | 38400 | 38839 | 39354 |
| Среднегодовая стоимость ОФ | 66589 |
66324,5 |
65987 | 65686,5 |
В данном случае завод располагал на начало 2000 года ОФ первоначальной стоимостью 66722 тыс. рублей. К концу 2003 года эта стоимость возросла до 67852 тыс. рублей, то есть на 1130 тыс. рублей.
Обобщающими показателями, характеризующими состояния ОФ, являются коэффициенты износа и годности.
Коэффициент годности (Кг) отражает ту долю стоимости ОФ, которая еще не перенесена на продукцию и исчисляется отношением остаточной стоимости ОФ к их первоначальной стоимости. Так, остаточная стоимость ОФ к концу 2000 года составила 40193 тыс. рублей при первоначальной стоимости 66988 тыс. руб. Следовательно, Кг ОФ составляет 0,568 (38049/66988). Эти коэффициенты целесообразно вычислять так же и по видам ОФ, так как они существенно различаются по интенсивности использования и срокам службы. Следует отметить, что Кг еще не характеризует пригодность объектов к работе, а свидетельствует лишь о возможной степени их изношенности. Поэтому в анализе состояния ОФ чаще используют коэффициент износа (Ки). Для этого определяют сумму износа ОФ как разность их первоначальной и остаточной стоимости на конец года. Ки ОФ находят путем деления суммы их износа на первоначальную стоимость этих ОФ. Сумма износа составила 66988-38049=28939 тысяч рублей, а коэффициент износа на конец года 28939/66988=0,432.
Из таблицы видно, какие произошли изменения величины ОФ. Так предприятие пополнило свои фонды суммарно за 4 года новыми объектами стоимостью 1507 тысяч рублей, в то же время оно списало со своего баланса по ветхости и изношенности ОФ на сумму 377 тыс. рублей за тот же период.
Наряду с абсолютными показателями целесообразно рассмотреть относительные размеры поступления и выбытия ОФ. Относительные показатели, характеризующие движения ОФ, являются коэффициент обновления (Кобн) и коэффициент выбытия (Кв).
Кобн вычисляется отношением стоимости вновь поступивших ОФ к первоначальной стоимости ОС на конец года: Кобн = 355/66988=0,0053.
Кв основных фондов рассчитывается отношением стоимости выбивших ОС к первоначальной стоимости фондов на начало года: Кв = 89/66722=0,0013. Опережение коэффициента обновления может быть результатом увеличения мощности предприятия или свидетельствовать о негативных тенденциях, когда на предприятии поступление новых ОФ не заменяет старые изношенные объекты, которые продолжают накапливаться. Поскольку они со временем физически и морально стареют, то эффективность использования падает.
В таблице представлены вышеописанные показатели за период с 2000 – 2003 гг.
Таблица 2.8 - Общая оценка состояния основных фондов
| Показатели |
2000 |
2001 |
2002 |
2003 |
|
Кг |
0,568 | 0,571 | 0,574 | 0,58 |
|
Ки |
0,432 | 0,429 | 0,426 | 0,42 |
|
Кобн |
0,0053 | 0,0052 | 0,0081 | 0,0037 |
|
Кв |
0,0013 | 0,0013 | 0,002 | 0,0009 |
Из анализа таблицы мы видим, что износ практически не меняется, что означает темп изнашивание основных фондов умеренный, соответственно, годность увеличилась на 2,11%. Также видно, что у предприятия высокий коэффициент обновления и низкий коэффициент выбытия. Это значит, что предприятие, вводит в строй больше нового оборудования, чем списывает.
Для обобщённой оценки эффективности использования основных производственных фондов используется показатель фондоотдачи, который равный отношению объёма выполненных СМР на один рубль к среднегодовой стоимости ОС.
Таблица 2.9 – Анализ фондоотдачи и фондоемкости
| Показатели |
2000 |
2001 |
2002 |
2003 |
| Среднегодовая стоимость ОФ | 66855 | 67120 | 67457 | 67758 |
| Фондоотдача | 2,42 | 3,03 | 3,81 | 4,84 |
| Фондоемкость | 0,41 |
0,33 |
0,26 | 0,21 |
Из таблицы видно, что фондоотдача выросла только за последний год на 27 %, а за период 2000 – 2003 гг. на 200%. Фондоотдача показывает, сколько рублей товарной или реализованной продукции приносит каждый рубль, вложенный в основные фонды. Рост фондоотдачи свидетельствует о повышении использования основных фондов. В связи с тем, что выросла выручка от реализации, то, соответственно, увеличилась производительность труда.
Фондоёмкость уменьшилась, т.к. увеличилась фондоотдача. Фондоёмкость показывает затраты основных фондов на рубль произведённой продукции. Снижение фондоёмкости свидетельствует об улучшении использования основных фондов.
2.5 Анализ использования материальных ресурсов
Недостатки в поставке, уменьшении объемов материалов в текущих запасах могут в определенной мере компенсироваться их экономией в процессе производства. И наоборот, перерасходы материальных ресурсов и их использование не по прямому назначению способствуют невыполнению плана производства продукции при общей удовлетворительной материальной поставке.
Анализ использования норм и затрат материалов и других ресурсов является одним из основных вопросов анализа производства. Изучая изменение норм затрат материальных ресурсов, следует учитывать что главные причины, которые обуславливают постепенное их снижение следующие:
конструктивные улучшения изделий в том числе упрощение;
усовершенствование технологий производства;
повторное использование отходов производства;
корректировка рецептур;
уменьшение части конечного брака продукции;
изменение качества материалов (сырья), которые используются в процессе изготовления продукции;
другие.
Во время анализа следует оценит обоснованность самих норм, своевременность их пересмотра. Современное нормативное хозяйство это важное условие для экономного использования ресурсов. Поэтому анализ качества норм и способов их формирования помогает избежать затрат ресурсов и тем самым облегчает эффективность работы предприятия.
При проведении анализа очень часто встречаются факты замены материалов. Замену осуществляют с целью удешевления себестоимости продукции, повышения надежности изделий, улучшения их внешнего вида и др. Но в большинстве случаев имеет место так называемые вынужденные замены, которые не всегда санкционируются высшим руководством. Эти замены или обусловлены отсутствием некоторых материалов в общем или в определенный период, или вызваны удешевлением производства любой ценой. Такие изменения имеют импульсивный характер и недостаточно обоснованы в следствии чего они ухудшают качество производимой продукции, репутацию предприятия. Поэтому при большом количестве замен материалов, следует в целом негативно оценивать такое состояние использования ресурсов и организацию управления на предприятии.
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих и частных показателей.
К обобщающим показателям относятся материалоотдача, материалоемкость, коэффициент соотношения темпов роста объема производства и материальных затрат, удельный вес материальных затрат в себестоимости продукции, коэффициент использования материалов.
Материалоотдача определяется делением стоимости произведенной продукции на сумму материальных затрат. Этот показатель характеризует отдачу материалов, т.е. сколько произведено с каждого рубля потребленных материальных ресурсов.
Материалоемкость продукции рассчитывается отношением суммы материальных затрат к стоимости произведенной продукции. Она показывает, сколько материальных затрат необходимо произвести или фактически приходится на производство единицы продукции.
Удельный вес материальных затрат в себестоимости продукции исчисляется отношением суммы материальных затрат к полной себестоимости произведенной продукции. Динамика этого показателя характеризует изменение материалоемкости продукции.
Частные показатели материалоемкости применяются для характеристики эффективности использования отдельных видов материальных ресурсов (сырьеемкость, металлоемкость, топливоемкость, энергоемкость и др.), а также для характеристики уровня материалоемкости отдельных изделий (отношение стоимости всех потребленных материалов на единицу продукции к ее оптовой цене).
Удельная материалоемкость может быть исчислена как в стоимостном выражении, так и в натуральном или условно – натуральном выражении (отношение количества или массы израсходованных материальных ресурсов на производство i-го вида продукции к количеству выпущенной продукции этого вида).
Материалоемкость, так же как и материалоотдача, зависит от объема валовой (товарной) продукции и суммы материальных затрат на ее производство. В свою очередь объем валовой (товарной) продукции в стоимостном выражении может измениться за счет количества произведенной продукции, ее структуры и уровня отпускных цен. Сумма материальных затрат также зависит от объема произведенной продукции, ее структуры, расхода материалов на единицу продукции и стоимости материалов. В итоге общая материалоемкость зависит от структуры произведенной продукции, нормы расхода материалов на единицу продукции, цен на материальные ресурсы и отпускных цен на продукцию.
Влияние факторов первого порядка на материалоотдачу или материалоемкость определяется способом цепной подстановки.
Для расчета нужно иметь следующие исходные данные:
затраты материалов на производство продукции;
стоимость товарной продукции.
Таблица 2.10 – Данные для обобщенного анализа использования материальных и энергоресурсов
| Показатели | 2000 | 2001 | 2002 | 2003 |
|
Стоимость произведенной продукции |
153248 | 196582 | 256001 | 326981 |
| Сумма материальных затрат | 109464 | 133024 | 148133 | 194816 |
|
Себестоимость произведенной продукции |
140115 | 179417 | 226184 | 299827 |
|
Стоимость потребленного сырья, материалов и полуфабрикатов |
87065 | 97295 | 114965 | 154114 |
| Стоимость потребленного топлива | 2994 | 4350 | 4818 | 6238 |
| Стоимость потребленной энергии | 6211 | 7307 | 10556 | 9228 |
По данным, приведенным в табл. 2.10, произведем расчет обобщающих показателей характеризующих эффективность использования материальных ресурсов. Значения рассчитанных показателей приведены в табл. 2.11.
Таблица 2.11 – Результаты анализа использования материальных ресурсов.
| Показатель | 2000 | 2001 | 2002 | 2003 |
| Материалоотдача |
1,4 |
1,48 |
1,73 |
1,68 |
| Материалоемкость |
0,71 |
0,68 |
0,58 |
0,6 |
|
Удельный вес материальных затрат в себестоимости продукции |
0,78 |
0,74 |
0,65 |
0,65 |
| Сырьеемкость |
0,57 |
0,49 |
0,45 |
0,47 |
| Топливоемкость |
0,02 |
0,022 |
0,019 |
0,019 |
| Энергоемкость |
0,041 |
0,037 |
0,041 |
0,028 |
При приведенных данных видно, что показатели использования материальных ресурсов улучшились. Общая материалоемкость снизилась за период с 2000 – 2003 гг. на 18,3 %.
Соответственно возросла общая материалоотдача, за тот же период на 20%.
Аналогичные показатели, исчисленные по прямым материальным затратам, также отражают еще более значительное улучшение использования материальных ресурсов. Так удельный вес материальных затрат в себестоимости продукции за отчетные четыре года упал на 20%, сырьеемкость на 21,3%, топливоемкость на 5,3% и энергоемкость на 46,4%.
Для поддержания положительной тенденции использования материальных ресурсов необходимо внедрение в производственный процесс комплекса организационно – технических мероприятий и мероприятий по новой технике, позволяющих обеспечить сокращение норм расхода сырья, материалов, топлива, энергии и, в конечном счете, экономию материальных ресурсов.
Выявленные потенциальные возможности экономии материальных ресурсов должны быть учтены при разработке планов оргтехмероприятий и внедрения новой техники, а также при планировании соответствующих показателей на предстоящий год.
2.6 Анализ себестоимости продукции
Себестоимость продукции - один из важнейших экономических показателей деятельности промышленных предприятий и объединений, выражающий в денежной форме все затраты предприятия, связанные с производством и реализацией продукции. Себестоимость показывает, во что обходится предприятию выпускаемая им продукция. В себестоимость включаются перенесенные на продукцию затраты прошлого труда (амортизация основных фондов, стоимость сырья, материалов, топлива и других материальных ресурсов) и расходы на оплату труда работников предприятия (заработная плата).
Различают четыре вида себестоимости промышленной продукции. Цеховая себестоимость включает затраты данного цеха на производство продукции. Общезаводская (общефабричная) себестоимость показывает все затраты предприятия на производство продукции. Полная себестоимость характеризует затраты предприятия не только на производство, но и на реализацию продукции. Отраслевая себестоимость зависит как от результатов работы отдельных предприятий, так и от организации производства по отрасли в целом.
Затраты на производство промышленной продукции планируются и учитываются по первичным экономическим элементам и статьям расходов.
Группировка по первичным экономическим элементам позволяет разработать смету затрат на производство, в которой определяются общая потребность предприятия в материальных ресурсах, сумма амортизации основных фондов, затраты на оплату труда и прочие денежные расходы предприятия. Эта группировка используется также для согласования плана по себестоимости с другими разделами техпромфинплана, для планирования оборотных средств и контроля за их использованием. В промышленности принята следующая группировка затрат по их экономическим элементам:
сырье и основные материалы;
вспомогательные материалы;
топливо;
энергия;
амортизация основных фондов;
заработная плата;
отчисления на социальное страхование;
прочие затраты, не распределенные по элементам.
Группировка затрат по экономическим элементам показывает материальные и денежные затраты предприятия без распределения их на отдельные виды продукции и другие хозяйственные нужды. По экономическим элементам нельзя, как правило, определить себестоимость единицы продукции. Поэтому наряду с группировкой затрат по экономическим элементам затраты на производство планируются и учитываются по статьям расходов (статьям калькуляции).
Группировка затрат по статьям расходов дает возможность видеть затраты по их месту и назначению, знать, во что обходится предприятию производство и реализация отдельных видов продукции. Планирование и учет себестоимости по статьям расходов необходимы для того, чтобы определить, под влиянием каких факторов сформировался данный уровень себестоимости, в каких направлениях нужно вести борьбу за ее снижение.
Себестоимость отдельных видов продукции определяется путем составления калькуляций, в которых показывается величина затрат на производство и реализацию единицы продукции. Калькуляции составляются по статьям расходов, принятым в данной отрасли промышленности. Различают три вида калькуляций:
плановую;
нормативную;
отчетную.
В плановой калькуляции себестоимость определяется путем расчета затрат по отдельным статьям, а в нормативной - по действующим на данном предприятии нормам, и поэтому она в отличие от плановой калькуляции в связи со снижением нормативов в результате проведения организационно-технических мероприятий пересматривается, как правило, ежемесячно. Отчетная калькуляция составляется на основе данных бухгалтерского учета и показывает фактическую себестоимость изделия, благодаря чему становятся возможными проверка выполнения плана по себестоимости изделий и выявление отклонений от плана на отдельных участках производства.
Нормативный метод учета и калькулирования является наиболее прогрессивным, ибо позволяет вести повседневный контроль за ходом производственного процесса, за выполнением заданий по снижению себестоимости продукции. В этом случае затраты на производство подразделяются на две части: затраты в пределах норм и отклонения от норм расхода. Все затраты в пределах норм учитываются без группировки, по отдельным заказам. Отклонения от установленных норм учитываются по их причинам и виновникам, что дает возможность оперативно анализировать причины отклонений, предупреждать их в процессе работы. При этом фактическая себестоимость изделий при нормативном методе учета определяется путем суммирования затрат по нормам и затрат в результате отклонений и изменений текущих нормативов.
Анализ себестоимости продукции был проведен с целью решения следующих задач:
определение динамики по основным показателям себестоимости;
определение причин изменения себестоимости по факторам, по видам продукции, по статьям калькуляции;
выявление и оценка неиспользованных возможностей снижения себестоимости и разработка мер по мобилизации резервов снижения себестоимости.
Источниками анализа послужили данные бухгалтерской отчетности – форма №2 "Отчет о прибылях и убытках", форма №5 (в разрезе элементов затрат), данные статистической отчетности – форма №5-з "Сведения о затратах на производство и реализацию продукции (работ, услуг) предприятия, калькуляции себестоимости отдельных видов продукции, журнал-ордер №10, ведомость №12.
При определении динамики затрат проводится анализ по экономическим элементам затрат, который позволяет изучить состав затрат, определить удельный вес каждого элемента в общей сумме затрат.
Сопоставлением затрат по экономическим элементам в абсолютной сумме и в процентах к общим затратам за отчетный год с затратами за предшествующий год выявляются направления в изменении отдельных элементов затрат.
Таблица 2.12 - Анализ затрат по экономическим элементам
| 2000 | 2001 | 2002 | 2003 | |||||
| т.руб. | у.в. (%) | т.руб. | у.в. (%) | т.руб. | у.в. (%) | т.руб. | у.в. (%) | |
| Материальные затраты | 109464 | 77,3 | 133024 | 73,52 | 148133 | 64,1 | 194816 | 63,9 |
| Затраты на оплату труда | 17828 | 12,59 | 30714 | 16,97 | 52254 | 22,6 | 70228 | 23 |
| Отчисления | 6012 | 4,25 | 9000 | 4,97 | 14592 | 6,3 | 20482 | 6,7 |
| Амортизация основных средств | 1872 | 1,32 | 2169 | 1,20 | 2459 | 1,1 | 4922 | 1,6 |
| Прочие производственные расходы | 6428 | 4,54 | 6042 | 3,34 | 13565 | 5,9 | 14333 | 4,7 |
| Всего затрат | 141604 | 100 | 180949 | 100 | 231003 | 100 | 304781 | 100 |
| Объем производства | 153248 | 196582 | 256001 | 326981 | ||||
На основе данных таблицы построим диаграмму.
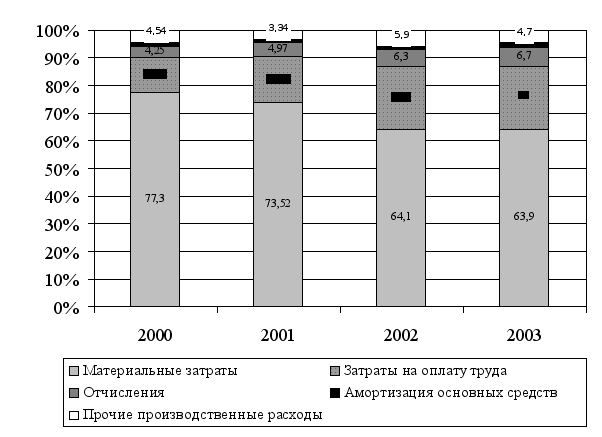
Рисунок 2.8 – Удельный вес отдельных видов затрат в общей сумме затрат
Наибольший удельный вес в общих затратах занимают материальные затраты, что говорит о материальном характере производства.
Повышение общей суммы затрат было вызвано повышением суммы каждого элемента затрат.
Для выявления причин изменения общих затрат рассматривают структуру затрат на производство, а затем влияние ее изменения на изменение общих затрат.
Расчет производится по формулам:
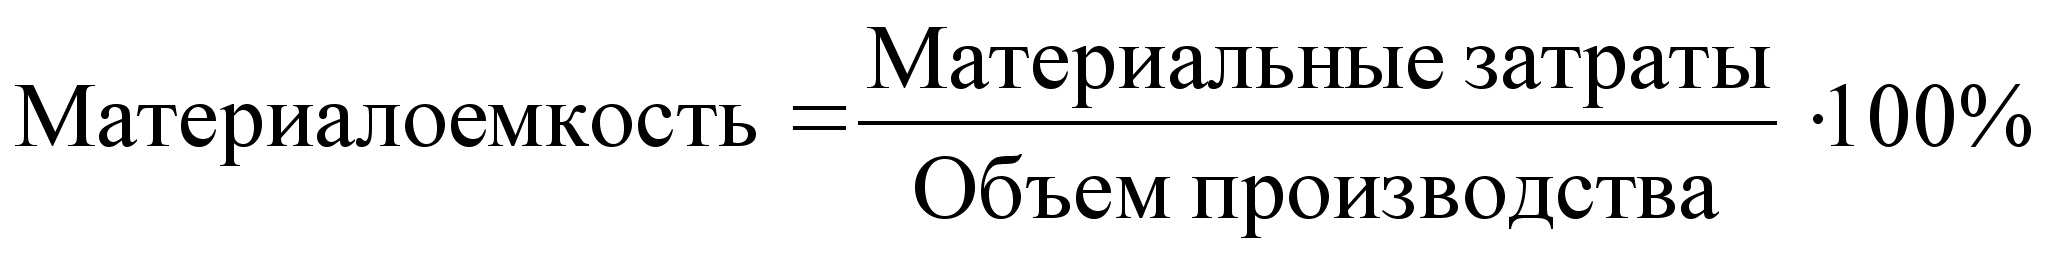
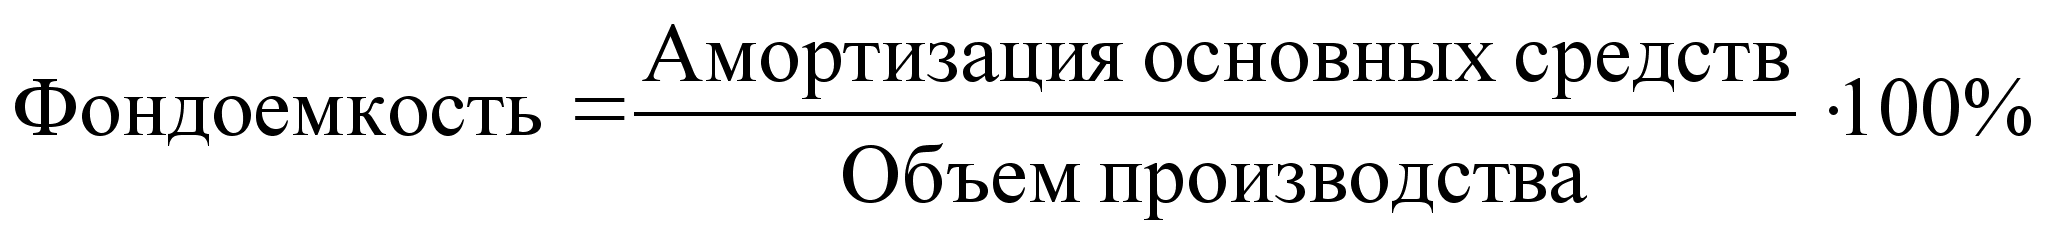

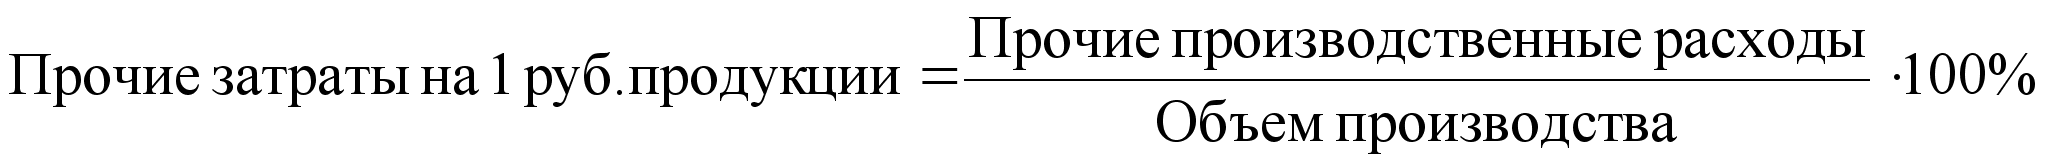
Таблица 2.13 - Анализ структуры затрат на производство
| 2000 | 2001 | Отклонение | 2002 | Отклонение | 2003 | Отклонение | |
| Материалоемкость | 71,43 | 67,67 | -3,76 | 57,86 | -9,81 | 59,58 | 1,72 |
| Фондоемкость | 1,22 | 1,1 | -0,12 | 0,96 | -0,14 | 1,51 | 0,55 |
| Зарплатаемкость | 15,56 | 20,20 | 4,64 |
26,11 |
5,91 | 27,74 | 1,63 |
| Прочие затраты на 1 руб. продукции | 4,19 | 3,07 | -1,12 | 5,30 | 2,23 | 4,38 | -0,92 |
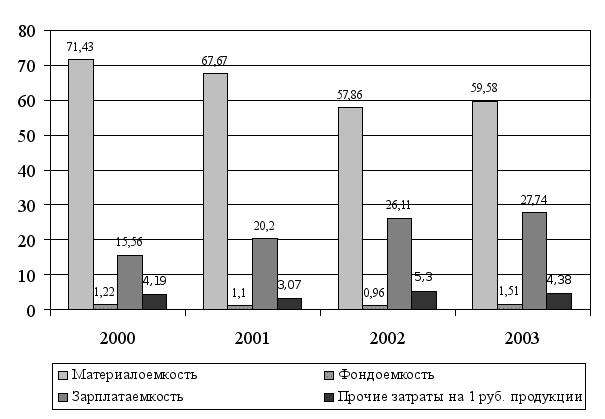
Рисунок 2.9 - Анализ структуры затрат на производство
Из анализа графика видно, что материалоемкость имеет устойчивую тенденцию к снижению, за период с 2000 по 2003 гг. общее снижение составило 11,85 %, что является хорошим фактором.
Фондоемкость падает и это является негативным фактором, т.к. уменьшаются затраты на ремонт и восстановление техники и оборудования, в период 2000 – 2002 гг. Фондоемкость упала на 0,26 %, но в 2003 году тенденция изменилась и она составила 1,51%, что больше на 0,55% по сравнению с 2002 годом.
Зарплатаемкость с каждым годом увеличивается, т.к. растет зарплата персонала предприятия, здесь за анализируемый период жесткий рост этого показателя, что является положительным фактом. За период 2000 – 2003 гг. зарплатаемкость возросла на 12,18%.
Прочие затраты на 1 рубль продукции не имеют устойчивой тенденции и это свидетельствует об неэффективном использовании средств предприятия, необходимо принятие мер разного характера от организационных до производственных.
2.7 Анализ прибыли и рентабельности
2.7.1 Анализ прибыли
Прибыль предприятия является важнейшей экономической категорией и основной целью деятельности любой коммерческой организации. Как экономическая категория прибыль отражает чистый доход, созданный в сфере материального производства, и выполняет ряд функций.
Во-первых, прибыль характеризует экономический эффект, полученный в результате деятельности предприятия. Получение прибыли на предприятии означает, что полученные доходы превышают все расходы, связанные с его деятельностью.
Во-вторых, прибыль обладает стимулирующей функцией. Это связано с тем, что прибыль является одновременно не только финансовым результатом, но и основным элементом финансовых ресурсов предприятия. Поэтому предприятие заинтересовано в получении максимальной прибыли, так как доля чистой прибыли, оставшейся в распоряжении предприятия после уплаты налогов и других обязательных платежей, является основой для расширения производственной деятельности, научно-технического и социального развития предприятия, материального поощрения работников.
В-третьих, прибыль является одним из важнейших источников формирования бюджетов разных уровней. Она поступает в бюджеты в виде налогов и наряду с другими доходными поступлениями используется для финансирования удовлетворения совместных общественных потребностей, обеспечение выполнения государством своих функций, государственных инвестиционных, производственных, научно-технических и других социальных программ.
Возникает вопрос: о какой прибыли прежде всего идет речь – об условно чистой или о валовой, прибыли после уплаты налогов или прибыли после уплаты процентов по займам и кредитам.
На практике различаю балансовую прибыль, балансовый (совокупный) доход, валовую прибыль, средний доход (выручка), условно чистую прибыль.
Доход предприятия, как это принято в странах с рыночной системой хозяйствования, складывается из выручки от реализации продукции (работ, услуг), основных фондов (их изменения) и иного имущества предприятия, а также от доходов от внереализационных операций.
Суммарная величина всех прибылей — балансовая (валовая) прибыль предприятия. Основными составными элементами балансовой прибыли являются:
прибыль (убыток) от реализации продукции, выполнения работ, оказания услуг;
прибыль (убыток) от реализации основных фондов, а также иного имущества предприятия;
финансовые результаты от внереализационных операций.
Как правило, основной элемент балансовой прибыли составляет прибыль от реализации продукции, выполнения работ или оказания услуг.
Валовый доход (выручка), получаемый предприятием от реализации товара, определяется как произведение средней цены на количество проданных единиц.
Средний доход (выручка), представляет собой величину, получаемую от продажи одной единицы товара в среднем за рассматриваемый период.
Прибыль от реализации имущества — это финансовый результат, не связанный с основными видами деятельности предприятия. Он отражает прибыли (убытки) по прочей реализации, к которой относится продажа на сторону различных видов имущества, числящегося на балансе предприятия.
Перечень внереализационных прибылей (убытков) предприятия разнороден и довольно обширен. Это доходы от долгосрочных и краткосрочных финансовых вложений, доходы от сдачи имущества в аренду, сальдо полученных и уплаченных штрафов, пени, неустоек и других видов санкций, прибыль прошлых лет, выявленная в отчетном году, доходы от дооценки товаров, положительные курсовые разницы по валютным счетам и операциям в иностранной валюте, проценты, полученные по денежным средствам, числящимся на счетах предприятия.
К расходам и потерям относятся:
убытки по операциям прошлых лет, выявленные в отчетном году, от уценки товаров, от списания безнадежной дебиторской задолженности;
недостачи материальных ценностей, выявленные при инвентаризации;
отрицательные курсовые разницы по валютным счетам и операциям в иностранной валюте;
судебные издержки и арбитражные сборы и др.
Валовая прибыль определяется как результат вычета из прибыли от реализации продукции стоимости покупного сырья, материалов, полуфабрикатов и других элементов издержек производства. Этот показатель предпочтительней для отраслей, предприятий, в которых велика доля переменных издержек производства в общем объеме затрат. Это обстоятельство предопределяет и то, что валовую прибыль желательно использовать для оценки в краткосрочном плане. Основной сложностью в расчете этого показателя является определения уровня запасов и размеров незавершенного производства и степени их подвижности из-за инфляционных процессов.
Условно чистая прибыль есть результат вычета накладных расходов и суммы амортизационных отчислений из валовой прибыли. Этот показатель применяется практически во всех видах бизнеса. Его оценочная стоимость связана со стремлением сокращения накладных расходов, поэтому по полученной условно чистой прибыли устанавливаются размеры премий высшему руководящему персоналу.
Имея данные, характеризующие величины приведенных выше показателей, анализ прибыли предприятия следует осуществлять согласно следующим пунктам:
оценка динамики показателей балансовой и чистой прибыли;
изучение составных элементов формирования балансовой прибыли;
выявление и измерение влияния факторов, воздействующих на прибыль;
анализ показателей рентабельности;
выявление и оценка резервов роста прибыли, способов их мобилизации.
Приведенная ниже таблица отражает необходимые для оценки прибыли показатели.
Таблица 2.14 - Анализ динамики прибыли за 2000 - 2003 год
| Показатель | 2000 | 2001 |
2001/2000 % |
2002 |
2002/2000 % |
2003 |
2003/ 2000 % |
| Доходы и расходы по обычным видам деятельности | 161544 | 203649 | 126 | 256953 | 159 | 328061 | 201 |
| Прибыль от продаж | 10955 | 14780 | 134,9 | 22898 | 209 | 19458 | 177,6 |
| Прибыль до налогообложения | 8629 | 10373 | 120,2 | 19654 | 227,8 | 13250 | 153,6 |
| Чистая прибыль | 6404 | 7149 | 111,6 | 11963 | 186,8 | 9969 | 155,7 |
По данным таблицы построим график.
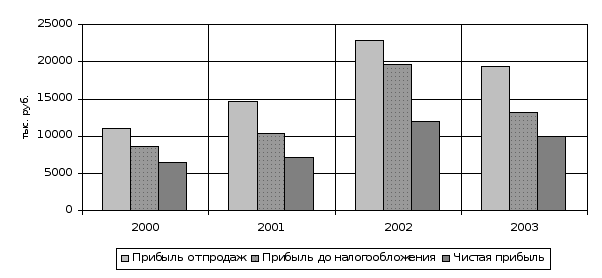
Рисунок 2.10 - Динамики прибыли за 2000 - 2003 год
Как видно из представленной диаграммы в период с 2000 – 2002 наблюдался устойчивый рост прибыли, а 2003 году наблюдается небольшой спад, вероятно это связано с некоторыми перестановками на предприятии организационного плана. Индекс объёма реализации по годам по отношению к базовому соответственно составляет 1.26, 1.59, 2.01. Это положительный момент, он показывает, что доходы по обычным видам деятельности имеет устойчивую тенденцию роста в анализируемом периоде.
2.7.2 Анализ ценовой политики
В связи с ростом цен на энергетику, коммунальные услуги, материалы и сырье, повышение заработной платы работникам, цены на продукцию предприятия были повышены в период с 2000 – 2003 гг. в среднем на 46,8 %.
Таблица 2.15 – Динамика средней цены на продукцию ОАО «Волгогазоаппарат»
| Модель | Средняя цена на продукцию, руб. | |||
|
2000 год |
2001 год | 2002 год | 2003 год | |
| 1447 «Электа» | 1111,4 | 1242,4 | 1491 | 1923,4 |
| 14101 «Лада» | 1304,7 | 1410,4 | 1412,4 | 1483 |
| 1469 «Дачница» | 598,7 | 650,6 | 759,2 | 949,1 |
| 1216 «Настольная» | 262,4 | 316,5 |
371,1 |
423,05 |
| 12101 «Лада-2» | 1044,7 | 1181,02 | 1354,01 | 1570,7 |
| Шашлычница | 550,4 | 538,3 | 618,7 | 686,8 |
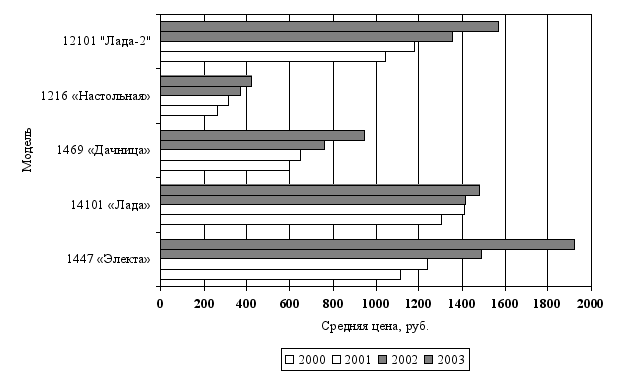
Рисунок 2.11 – Динамика средней цены на продукцию ОАО «Волгогазоаппарат»
Как видно из приведенных данных, цены на продукцию предприятия растут. Однако, в среднем, рост цен не превышает темпов инфляции.
2.7.3 Анализ рентабельности
Рентабельность в отличие от прибыли предприятия, показывающей эффект предпринимательской деятельности, характеризует эффективность этой деятельности. Рентабельность - относительная величина, выражающая прибыльность (доходность) предприятия. В рыночной экономике существует система показателей рентабельности.
Рентабельность продукции можно рассчитать как по всей реализованной продукции, так и по отдельным ее видам.
Рентабельность всей реализованной продукции можно определить как:
процентное отношение прибыли от реализации продукции к затратам на ее производство и реализацию;
процентное отношение прибыли от реализации продукции к выручке от реализованной продукции;
процентное отношение балансовой прибыли к выручке от реализации продукции;
отношение чистой прибыли к выручке от реализации продукции.
Эти показатели дают представление об эффективности текущих затрат предприятия и степени доходности реализуемой продукции.
Рентабельность отдельных видов продукции зависит от цены и полной себестоимости. Она определяется как процентное отношение цены реализации единицы данной продукции за вычетом ее полной себестоимости к полной себестоимости единицы данной продукции.
Рентабельность имущества (активов) предприятия рассчитывается как процентное соотношение чистой прибыли к средней величине активов (имущества).
Рентабельность внеоборотных средств определяется как процентное соотношение чистой прибыли к средней величине внеоборотных активов.
Рентабельность оборотных активов определяется как процентное отношение чистой прибыли к среднегодовой стоимости оборотных активов.
Рентабельность инвестиций определяется как процентное отношение валовой прибыли к стоимости имущества предприятия.
Рентабельность собственного капитала рассчитывается как процентное отношение чистой прибыли к величине собственного капитала.
Показатели рентабельности используются в процессе анализа финансово-хозяйственной деятельности, принятия управленческих решений, решений потенциальных инвесторов об участии в финансировании инвестиционных проектов.
Повышение рентабельности может быть достигнуто как посредством увеличения суммы прибыли, так и путем снижения стоимости производственных фондов. Невыполнение плана прибыли и увеличение производственных фондов может привести к снижению уровня рентабельности. Поскольку рентабельность - показатель относительный, его рост или снижение возможны и при различном соотношении темпов изменения прибыли и фондов.
Анализ общей рентабельности имеет большое значение для комплексной характеристики работы с точки зрения эффективности использования всего производственного потенциала, находящего в распоряжении производственного предприятия.
2.7.3.1 Рентабельность продукции
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен чем затрат.
Показатель рентабельности продукции включает в себя следующие показатели:
Рентабельность всей реализованной продукции, представляющую собой отношение прибыли от реализации продукции на выручку от её реализации (без НДС);
Общая рентабельность, равная отношению балансовой прибыли к выручке от реализации продукции (без НДС);
Рентабельность продаж по чистой прибыли, определяемая как отношение чистой прибыли к выручке от реализации (без НДС);
Рентабельность отдельных видов продукции. Отношение прибыли от реализации данного вида продукта к его продажной цене.
Расчет данных показателей по ОАО «Волгогазоаппарат» представлен в таблице 2.16.
Таблица 2.16 – Показатели рентабельности продукции ОАО «Волгогазоаппарат» (тыс. руб.)
| Показатели | 2000 | 2001 | 2002 | 2003 |
| Выручка от реализации товаров, работ, услуг (без НДС, акцизов и аналогичных обязательных платежей) | 161544 | 203649 | 256953 | 328061 |
| Прибыль от реализации | 10955 | 14780 | 22898 | 19458 |
| Балансовая прибыль | 8629 | 10373 | 19654 | 13250 |
| Чистая прибыль | 6404 | 7149 | 11693 | 9969 |
| Рентабельность всей реализованной продукции | 0,068 | 0,073 | 0,089 | 0,059 |
| Общая рентабельность | 0,053 | 0,051 | 0,076 | 0,04 |
| Рентабельность продаж по чистой прибыли | 0,04 | 0,035 | 0,046 | 0,03 |
На основе данных таблицы построим диаграмму.
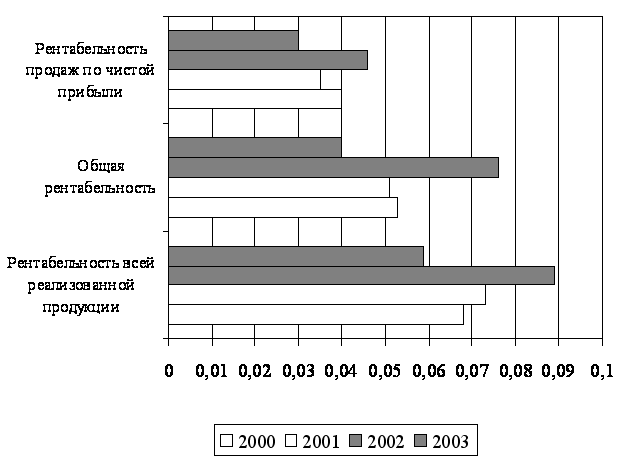
Рисунок 2.12 – Изменение показателей рентабельности продукции за 2000-2003 гг.
На основе расчётов можно сделать следующие выводы:
Показатель общей рентабельности с каждым годом падает с 0,053 в 2000 году до 0,04 в 2003 году. Это говорит о том, что в 2003 году каждый рубль реализации приносил в среднем около 0,04 копейки балансовой прибыли;
Показатель рентабельности продаж по чистой прибыли также падает с 0,04 в 2000 году до 0,03 на конец 2003 года. Это говорит о том, что спрос на продукцию падает. Таким образом, в 2003 году на 1 руб. реализованной продукции предприятие имело лишь 0,03 копейки чистой прибыли;
Рентабельность всей реализованной продукции снизилась за отчетный период на 0,9 % и составила к концу 2003 года 5,9 %.
Как видно из выше сказанного, все показатели рентабельности продукции остаются на довольно низком уровне.
2.7.3.2 Рентабельность вложений предприятия
Рентабельность вложений предприятия - это следующий показатель рентабельности, который показывает эффективность использования всего имущества предприятия.
Среди показателей рентабельности предприятия выделяют 5 основных:
Общая рентабельность вложений, показывающая какая часть балансовой прибыли приходится на 1 руб. имущества предприятия, то есть насколько эффективно оно используется;
Рентабельность вложений по чистой прибыли;
Рентабельность собственных средств, позволяющий установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования;
Рентабельность долгосрочных финансовых вложений, показывающая эффективность вложений предприятия в деятельность других организаций;
Рентабельность перманентного капитала. Показывает эффективность использования капитала, вложенного в деятельность данного предприятия на длительный срок.
Необходимая информация для расчёта представлена в таблице 2.17.
Таблица 2.17 – Показатели для расчёта рентабельности
| Показатели | 2000 | 2001 | 2002 | 2003 |
|
8629 | 10373 | 19654 | 13250 |
|
6404 | 7149 | 11693 | 9969 |
|
67996 | 72490 | 94124 | 99074 |
|
35058 | 40828 | 52791 | 60893 |
|
0 | 0 | 0 | 0 |
|
0 | 0 | 0 | 0 |
|
0 | 0 | 0 | 0 |
На основе данных показателей рассчитываются показатели рентабельности вложений, которые представлены в таблице 2.18.
Таблица 2.18 – Показатели рентабельности вложения
| Показатели | 2000 | 2001 | 2002 | 2003 |
| Общая рентабельность вложений (с.1/с.3) | 0,1269 | 0,1431 | 0,2088 | 0,1337 |
| Рентабельность вложений по чистой прибыли (с.2/с.3) | 0,0942 | 0,0986 | 0,1242 | 0,1006 |
| Рентабельность собственных средств (с.2/с.4) | 0,1827 | 0,1751 | 0,2215 | 0,1637 |
| Рентабельность долгосрочных финансовых вложений (с.5/с.1) | 0 | 0 | 0 | 0 |
| Рентабельность перманентного капитала (с.2/(с.4+с.7)) | 0,1827 | 0,1751 | 0,2215 | 0,1637 |
На основе данных таблицы построим диаграмму.
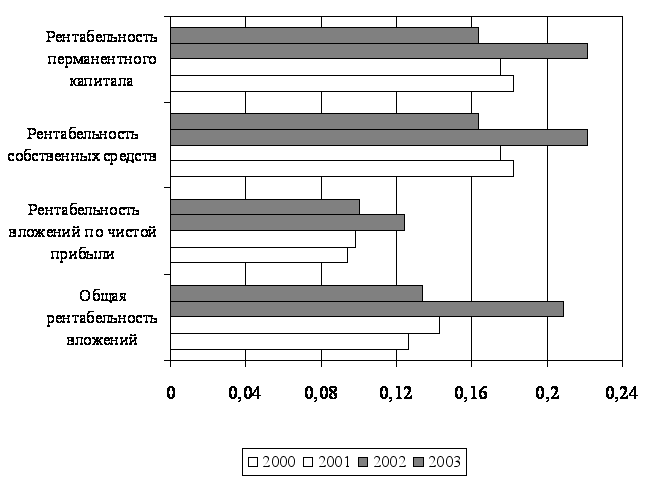
Рисунок 2.13 – Показатели рентабельности вложений
На основе данных таблицы можно сделать вывод о том, что в целом показатели рентабельности вложений за 2000 – 2002 год росли, но за 2003 год наметился спад.
В целом можно отметить, что все показатели рентабельности вложений предприятия находятся на среднем уровне, что говорит о недостаточно эффективном вложении средств.
2.8 Анализ финансового состояния предприятия
2.8.1 Анализа дебиторской и кредиторской задолженности
Бухгалтерский баланс служит индикатором для оценки финансового состояния предприятия. Итого баланса носит название валюты баланса и дает ориентировочную сумму средств, находящихся в распоряжении предприятия.
Для общей оценки финансового состояния предприятия составляют уплотненный баланс, в котором объединяют в группы однородные статьи. При этом сокращается число статей баланса, что повышает