Повышение прибыли и рентабельности предприятия на примере ОАО Волгогазоаппарат
Таблица 3.2 – Расчет валового дохода от реализации ОАО «Волгогазоаппарат» на 2004 г.
| Показатели | Сумма |
| 1. Торговая надбавка, % | 25 |
| 2. Планируемый товарооборот, тыс. руб. | 415457 |
| 3. Сумма торговой надбавки, тыс. руб. | 103864 |
| 4. Ставка НДС, % |
20,0 |
| 5. Сумма НДС, тыс. руб. | 20773 |
| 6. Валовой доход, тыс. руб. |
57015 |
Валовую прибыль предприятие запланировало в сумме 57015 тыс.руб., торговая надбавка при этом составляет 25%. Это выше среднего процента 2003 г. на 3,96% (25% – 21,04%). Сумма валовой прибыли 2003 г. ниже ожидаемой в 2004 г. на 2989 тыс.руб. (57015 – 54026). Увеличение суммы валовой прибыли влияет на суммы прибыли.
3.3 Прогнозирование издержек обращения
Планирование издержек обращения направлено на ликвидацию излишних расходов, а также на то, чтобы при высоком качестве торгового обслуживания обойтись наименьшими потерями. Поэтому на предприятии важным этапом планирования затрат является их анализ. Анализ издержек обращения необходимо проводить потому, что издержки обращения при неизменных торговых надбавках – основной фактор обеспечения рентабельности работы предприятия.
Следующим этапом анализа является исследование состава издержек обращения. Каждую статью издержек обращения предприятие тщательно анализирует. Оно ищет пути и разрабатывает мероприятия по сокращению издержек обращения. Так, для сокращения транспортных расходов предприятие добивается за счет полной загрузки машин уменьшение порожнего пробега. Использование прицепов и тягачей, расширение централизованной и кольцевой доставки товаров.
Таблица 3.3 - Планирование по статьям издержек ОАО «Волгогазоаппарат» (в сопоставимых ценах, тыс. руб.)
| Статьи издержек обращения | 2000 |
2001 |
2002 |
2003 |
Отклонение (2003 -2002) |
Прогноз на 2004 |
Отклонение прогноз 2004 - факт 2003 (+;-) |
| Расходы по оплате труда | 17828 | 30714 | 52254 | 70228 | 17974 | 78022 | 7794 |
| Отчисления на социальные нужды | 6012 | 9000 | 14592 | 20482 | 5890 | 23175 | 2693 |
| Амортизация основных средств | 1872 | 2169 | 2459 | 4922 | 2463 | 6303 | 1381 |
| Плата за электро- и теплоэнергию | 9205 | 11657 | 15374 | 15466 | 92 | 15581 | 115 |
| Расходы на рекламу | 306 | 238 | -68 | 252 | 14 | ||
|
Затраты
по оплате % за
пользование |
4396 | 8016 | 7225 | 25621 | 18396 | 12605 | -13016 |
| Прочие расходы | 6428 | 6042 | 13565 | 14333 | 768 | 12311 | -2022 |
| Итого: | 45741 | 67598 | 105775 | 151290 | 45515 | 148249 | -3041 |
На основе данных таблицы построим диаграмму.
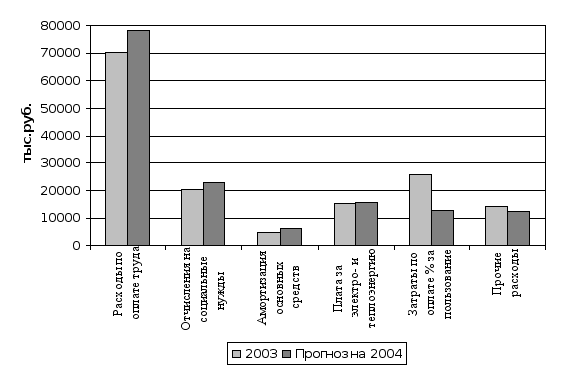
Рисунок 3.2 – Прогноз издержек на 2004 г.
В основу планирования фонда оплаты труда берется штатное расписание, в котором прогнозируется численность работников, месячные оклады и на их основе фонд заработной платы на месяц, квартал, год. На 2004 год изменений в штатном расписании не планируется. Руководство предприятия планирует повысить среднюю заработную плату работников, что приведет к увеличению расходов на оплату труда работников на 7794 тыс.руб. (78022 – 70228).
Экономическое обоснование плана прибыли от реализации ОАО «Волгогазоаппарат» на 2004 г. (табл. 3.4).
В 2004 г. ожидается увеличение прибыли от реализации до 31327 тыс.руб. за счет увеличения объемов продаж на 87397 тыс.руб., снижения издержек обращения на 3041 тыс.руб., эффективной работы высоко квалифицированных специалистов и работников предприятия.
Для определения коммерческо-финансовой эффективности работы предприятия используются коэффициент прибыльности продажи. Он определяется отношением суммы прибыли от реализации к товарообороту. В 2004 г. планируется повышение рентабельности на 0,016 % (0,075 – 0,059).
Таблица 3.4 - Прогнозирование прибыли от реализации на 2004 г. (тыс. руб.)
| Показатели | 2000 |
2001 |
2002 |
2003 |
Прогноз на 2004 |
Отклонение прогноз 2004 - факт 2003 (+;-) |
| Товарооборот | 161544 | 203649 | 256953 | 328061 | 415457 | 87396 |
| Валовой доход | ||||||
|
В сумме |
27119 | 36187 | 54059 | 54026 | 57015 | 2989 |
|
В % к обороту |
16,8 | 17,8 | 21 | 16,5 | 13,7 | -2,8 |
| Издержки обращения | ||||||
| В сумме | 45741 | 67598 | 105775 | 151290 | 148249 | -3041 |
| В % к обороту | 28,3 | 33,2 | 41,2 | 46,11 | 35,7 | 10,4 |
| Прибыль от реализации | 10955 | 14780 | 22898 | 19458 | 31327 | 11869 |
| Рентабельность продаж | 0,068 | 0,073 | 0,089 |
0,059 |
0,075 | 0,016 |
На основе данных таблицы построим диаграмму.
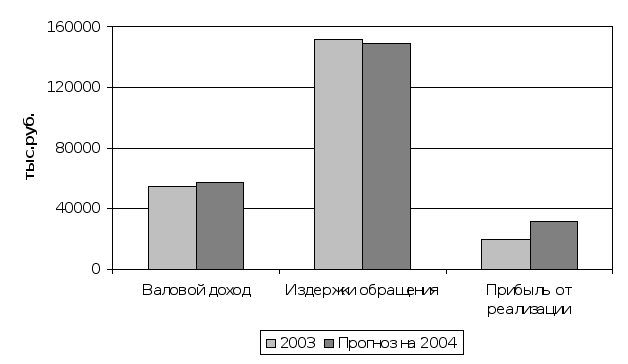
Рисунок 3.3 – Прогнозирование прибыли от реализации на 2004 г.
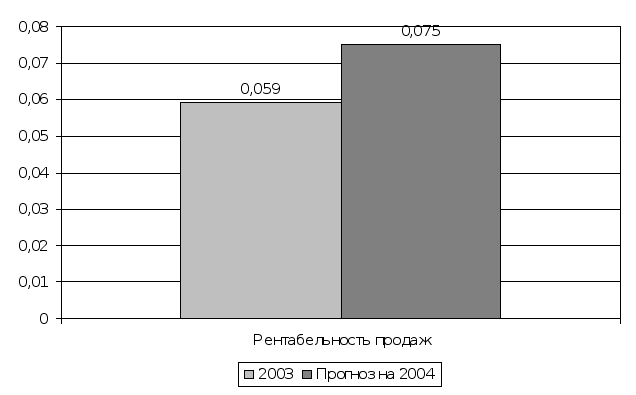 Рисунок
3.4 – Прогнозирование
рентабельности
продаж на 2004 г.
3.4 Прогнозирование валовой прибыли и прибыли остающейся в распоряжении предприятия
Валовая прибыль предприятия представляет собой сумму прибыли от реализации и доходов от внереализационных операций, уменьшенную на сумму расходов по этим операциям. В 2004 г. ожидается уменьшение суммы внереализационных доходов на 187 тыс.руб. и они составят 4247 тыс.руб. (4434 – 187). Планируется сдача в аренду еще 2 складских помещения. В то же время планируется снижение операционных расходов на 134 тыс.руб. Прогнозирование прибыли остающейся в распоряжении предприятия рассматривается в таблице 3.5.
Ожидается увеличение чистой прибыли в 2004 г. на 6082 тыс.руб. и она будет равна 16051 (9969 + 6082), что на 38 % больше, чем в 2003 году. При этом налог на прибыль составит 5282 тыс.руб.
Рентабельность предприятия определяется отношением чистой прибыли к средней величине собственного капитала. В 2004 г. прогнозируется повышение рентабельности предприятия ОАО «Волгогазоаппарат» до 0,039, она вырастет по сравнению с 2003 годом на 0,009 % (0,039 – 0,03). Это свидетельствует о повышении эффективности хозяйственной деятельности предприятия.
Таблица 3.5 - Прогнозирование прибыли, остающейся в распоряжении ОАО «Волгогазоаппарат» в 2004 г. (тыс.руб.)
| Показатели | 2000 | 2001 | 2002 | 2003 |
прогноз на 2004 |
Отклонение прогноз 2004 – факт 2003 (+;-) |
| Прибыль от реализации | 10955 | 14780 | 22898 | 19458 | 31327 | 11869 |
| Прочие внереализационные доходы | 766 | 3417 | 4647 | 4434 | 4247 | -187 |
| Прочие операционные расходы | 14249 | 1746 | 3427 | 3172 | 3038 | -134 |
| Прибыль до налогообложения | 8629 | 10373 | 19654 | 13250 | 21333 | 8083 |
| Налог на прибыль | 2225 | 3224 | 7691 | 3281 | 5282 | 2001 |
| Чистая прибыль | 6404 | 7149 | 11963 | 9969 | 16051 | 6082 |
|
Рентабельность продаж по чистой прибыли |
0,04 |
0,035 | 0,046 | 0,03 | 0,039 | 0,009 |
На основе данных таблицы построим диаграмму.
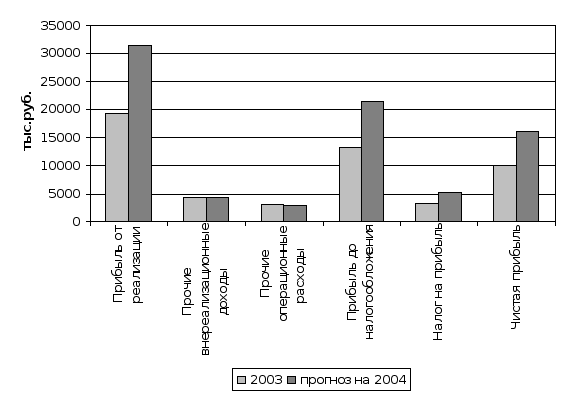
Рисунок 3.5 – Прогнозирование прибыли, остающейся в распоряжении предприятия на 2004 г.
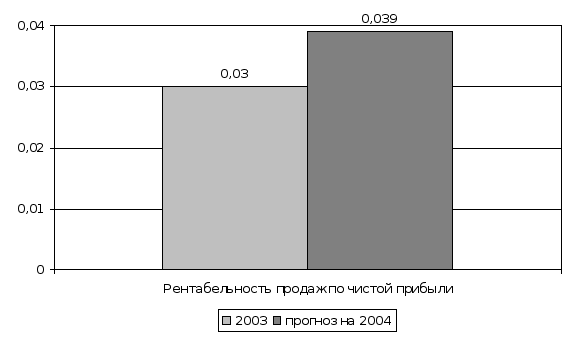
Рисунок 3.6 – Рентабельность продаж по чистой прибыли, прогноз на 2004 г.
3.5 Резервы увеличения прибыли и повышения уровня рентабельности
Расчеты плана прогноза на 2004 г. позволяют определить следующие резервы увеличения прибыли:
1. Получить дополнительную прибыль в сумме 5187 тыс. руб. за счет прироста товарооборота на сумму 87397 тыс. руб. Прирост товарооборота ОАО «Волгогазоаппарат» прогнозируется за счет повышения объемов продаж. Для этого предприятие ищет новые пути сбыта товаров, привлекает частных предпринимателей, другие торговые фирмы, руководство старается правильно выбрать ассортимент продаваемых товаров в зависимости от сезона, расширением торговой сети по городу, области, регионам.
Кроме того, увеличение товарооборота планируется за счет повышения качества продукции. Качество продукции ОАО «Волгогазоаппарат» несколько выше, чем качество основных конкурентов. В тоже время есть ряд недостатков, которые очевидны и на которые неоднократно обращали внимание покупатели, поэтому в целях улучшения своей позиции на рынке и повышения конкурентоспособности продукции предприятия необходимо учесть следующие замечания:
Эмаль (краска) должна быть белой, чуть с голубизной и главное однотонной на комплектующих деталях внешнего вида;
Стеклу духовки требуется улучшенный дизайн;
Ручки крана должны сочетаться с цветом плиты и иметь более современный дизайн;
Улучшить конструкцию фиксаторов крышки стола;
Шарнир дверцы духовки должен иметь плавный ход и не скрипеть;
Ручку духовки заменить на цельную литую из пластмассы и крепление усилить;
Сделать крановый щиток шире, чтобы уменьшить зазор между крышкой духовки и скрыть крепежные болты;
При сборке уделять внимание щелям между деталями плиты, по возможности их уменьшить;
Создать возможность регулирования положения плиты по высоте;
Улучшить крепление электророзжига и реализовать возможность его регулировки;
Придать решетке стола современный дизайн или заменить другой конструкцией. Уменьшить количество консервирующей смазки, так как после распаковки решетка стола остается замасленной;
Улучшить упаковку, заменить металлическую ленту на пропиленовую, поставить дополнительную обрешетку, чтобы избежать повреждений плиты во время транспортировке.
Хотелось бы отметить одну из важнейших особенностей рынка товаров бытового назначения – это ярко выраженное влияние научно-технического прогресса на спрос, а следовательно, приоритетное значение морального износа товаров по сравнению с физическим. Поэтому необходимо постоянно производить модернизацию плиты во всех отношениях.
2. Ожидается повышение цен на продукцию, особенно на модели, пользующиеся большим спросом у населения. К таким моделям можно отнести 1447 «Электа», 14101 «Лада», 12101 «Лада-2».
3. За счет снижения издержек обращения планируется получить прибыль 6682 тыс. руб. Экономия издержек обращения по расчету на 2004 г. составит 3041 тыс. руб.
4. Отложенный спрос начал активно реализовываться и, следовательно объем продаж газовых плит резко увеличился. Причина проста: значительный рост активности населения связан с огромными потребностями в замене газовых плит, срок эксплуатации которых давно истек.
5. Также продажи возрастут из-за резкого роста строительства новых домов (в 70% квартир используются газовые плиты), а также газификации ранее негазифицированных районов.
6. Максимальную скидку увеличить до 15 – 20% - дилерам, до 5 – 10% -постоянным покупателям, при объемах более 24 штук, разовым покупателям до 3 – 5%, что позволит оживить спрос на продукцию предприятия. Предоставить отдаленным покупателям возможность 50 % предоплаты, последующие 50 % - по отгрузке или по факту получения товара. Не упускать возможности по рекламе, проводимая торговым центром акция по замене плиты без рекламы может привести к неудаче.
Выводы
Прибыль является основным показателем оценки финансово-хозяйственной деятельности предприятия. В дипломной работе раскрыты основные понятия прибыли, ее виды, источники формирования и резервы ее увеличения. Основные аспекты управления прибылью и рентабельностью в работе рассмотрены на примере предприятия ОАО «Волгогазоаппарат».
Основным источником прибыли любого торгового предприятия является прибыль от основной, т.е. от торговой деятельности. Поэтому анализ прибыли от реализации товаров является основой системы управления прибылью и рентабельностью торгового предприятия.
Анализ прибыли позволил выявить основные факторы, влияющие на ее уровень: объем товарооборота, уровень валового дохода, уровень издержек обращения.
Так анализ показал, что на предприятии в 2003 г. товарооборот вырос по сравнению с предшествующим годом на 71108 тыс. руб., т.е. темп роста – 27,7 %. При этом план товарооборота был перевыполнен на 102,5 %. Рост товарооборота сопровождался, соответственно, ростом валового дохода и издержек обращения. Однако темп роста валового дохода опережал темп роста издержек обращения. Эти два фактора обеспечили соответствующий темп роста прибыли от реализации товаров. Дальнейший детальный анализ издержек обращения позволил установить резервы повышения прибыли.
Коммерческая деятельность любой торговой организации должна соотноситься с экономическим принципом, который в общем виде определяется достижением максимального результата при минимальных затратах. Для этого в работе представлена система показателей рентабельности, которые позволяют оценить эффективность преобразования ресурсов в результаты. Так, в 2003 г. экономическая деятельность ОАО «Волгогазоаппарат» была рентабельной (Рентабельность продаж по чистой прибыли – 3%, рентабельность собственного капитала – 16,4 %).
В результате проведенного факторного анализа прибыли были выявлены резервы ее повышения, что позволило разработать план по прибыли на следующий год.
На основе расчета плана прогноза по товарообороту, валовым доходам, издержкам обращения, спрогнозировано увеличение прибыли в 2004 г. на 11869 тыс.руб. (за счет снижения издержек обращения на 6682 тыс.руб. и за счет перевыполнения плана товарооборота на 5187 тыс. руб.). При этом соответственно прогнозируется повышение рентабельности продаж предприятия до 3,9 %.
Заключение
Главная цель производственного предприятия в современных условиях - получение максимальной прибыли, что невозможно без эффективного управления капиталом. Поиски резервов для увеличения прибыльности предприятия составляют основную задачу управленца.
Очевидно, что от эффективности управления финансовыми ресурсами и предприятием целиком и полностью зависит результат деятельности предприятия в целом. Если дела на предприятии идут самотеком, а стиль управления в новых рыночных условиях не меняется, то борьба за выживание становится непрерывной.
Из первой части стало ясно, что для повышения эффективности работы предприятия первостепенное значение имеет выявление резервов увеличения объемов производства и реализации, снижения себестоимости продукции (работ, услуг), роста прибыли. К факторам, необходимым для определения основных направлений поиска резервов увеличения прибыли относятся:
природные условия, государственное регулирование цен, тарифов и др. (внешние факторы);
изменение объема средств и предметов труда, финансовых ресурсов (внутренние производственные экстенсивные факторы);
повышение производительности оборудования и его качества, ускорение оборачиваемости оборотных средств и др.(интенсивные);
снабженческо-сбытовая деятельность, природоохранная деятельность и др. ( внепроизводственные факторы).
В этой главе рассмотрен процесс анализа:
состава и структуры балансовой прибыли;
факторов формирования балансовой прибыли предприятия и анализ оценки ее динамики;
прибыли от реализации продукции (работ, услуг) и от прочей реализации;
анализ прибыли (убытки) от внереализационных операций, анализ факторов формирования прибыли от финансово-хозяйственной деятельности;
состава и структуры налогооблагаемой прибыли.
В ходе анализа проведенного во второй части работы были выявлены резервы роста прибыли за счет нескольких факторов:
за счет увеличения объема реализации продукции;
за счет снижения себестоимости товарной продукции;
за счет повышения среднереализационных цен вследствие оптимизации структуры реализации продукции.
Из вышеперечисленного можно сделать следующие предложения:
А) Во-первых, для получения максимальной прибыли предприятие должно наиболее полно использовать находящиеся в его распоряжении ресурсы, и в первую очередь оно должно использовать выявленный резерв по производству на имеющемся у него оборудовании дополнительной продукции. Увеличение выпуска снижает издержки на единицу продукции, т.е. затраты на ее изготовление в расчете на единицу продукции снижаются, а следовательно, снижается себестоимость, что в конечном итоге ведет к увеличению прибыли от реализации продукции. Ну а кроме этого, дополнительное производство рентабельной продукции уже само по себе дает дополнительную прибыль. Таким образом, при увеличении выпуска и, соответственно, реализации рентабельной продукции увеличивается прибыль в расчете на единицу продукции, а также увеличивается количество реализуемой продукции, каждая дополнительная единица которой увеличивает общую сумму прибыли. Вследствие этого, увеличение выпускаемой рентабельной продукции при условии ее реализации дает значительный прирост объема прибыли.
Б) Снижение себестоимости также значительно может увеличить получаемую предприятием прибыль. Как описывалось в предыдущем пункте, одним из факторов снижения себестоимости является увеличение объема выпускаемой продукции. Другими факторами являются:
улучшение уровня организации производства, имеющее своей целью свести к минимуму или вообще ликвидировать нерациональные издержки;
слаженная работа всех составляющих производственного процесса (основного, вспомогательного, обслуживающего производства);
оптимизация потоковых процессов на предприятии.
В) Немаловажным фактором получения дополнительной прибыли является оптимизация структуры сбыта. При проведении данной оптимизации удельный вес продукции, реализуемой по договорным, более высоким ценам, должен увеличиться до своего максимального уровня, а в идеале – до 100%. Соответственно, доля продукции, реализуемой предприятием другим организациям по линии взаимозачетов по более низким ценам должна быть как можно ниже.
Анализ проведенный в третьей части показал, что на предприятии в 2003 г. товарооборот вырос по сравнению с предшествующим годом на 71108 тыс. руб., т.е. темп роста – 27,7 %. При этом план товарооборота был перевыполнен на 102,5 %. Рост товарооборота сопровождался, соответственно, ростом валового дохода и издержек обращения. Однако темп роста валового дохода опережал темп роста издержек обращения. Эти два фактора обеспечили соответствующий темп роста прибыли от реализации товаров. Дальнейший детальный анализ издержек обращения позволил установить резервы повышения прибыли.
Коммерческая деятельность любой торговой организации должна соотноситься с экономическим принципом, который в общем виде определяется достижением максимального результата при минимальных затратах. Для этого в работе представлена система показателей рентабельности, которые позволяют оценить эффективность преобразования ресурсов в результаты. Так, в 2003 г. экономическая деятельность ОАО «Волгогазоаппарат» была рентабельной (Рентабельность продаж по чистой прибыли – 3%, рентабельность собственного капитала – 16,4 %).
В результате проведенного факторного анализа прибыли были выявлены резервы ее повышения, что позволило разработать план по прибыли на следующий год.
На основе расчета плана прогноза по товарообороту, валовым доходам, издержкам обращения, спрогнозировано увеличение прибыли в 2004 г. на 11869 тыс.руб. (за счет снижения издержек обращения на 6682 тыс.руб. и за счет перевыполнения плана товарооборота на 5187 тыс. руб.). При этом соответственно прогнозируется повышение рентабельности продаж предприятия до 3,9 %.
Список использованной литературы
Анализ прибыльности продукции. - М.: Дело, 1996. - 215 с.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. - М.: Финансы и статистика, 1995. - 284 с.
Барулин С.В. Самофинансирование предприятий в условиях рыночной экономики // Финансы. - 1999. - №3 - С. 13-15.
Игнатущенко В.В. Оценка качества прибыли // Деловой партнер. - 2000. - №7 - С. 42-45.
Ефимова О.В. Анализ рентабельности капитала // Бухгалтерский учет. - 1998. - № 5 - С. 16-20.
Ковалев В.В. Анализ средств предприятия и их использования // Бухгалтерский учет. - 2000. - №10 - С. 10-15.
Кодацкий В.А. Затраты и прибыль // Экономист. - 1999. - №7 - С. 77-83.
Крупнов Ю.С. Актуальные проблемы управления финансами // Финансы. - 1999. - № 4 - С. 5-7.
Липатов И.В. Прогнозирование прибыли // Финансы. - 1998. - №2 - С. 12-14.
Медведев О.В. Анализ доходности предприятия // Бухгалтерский учет. - 1998. - №5 - С. 16-20.
Рыночная экономика: Словарь. /Под ред. Г.Я. Кипермана -М. : Республика, 1993. -524 с.
Сайфулин Н.Е. Анализ финансовых результатов деятельности предприятия //Консультант директора. - 1999. -№7 - С. 29-35.
Федотов М.А. Анализ прибыли предприятия // Финансы. - 1998. -№12 - С. 10-13.
Финансы. / Под редакцией Ковалевой А.М. - М.: Статистика, 1996. - 335 с.
Финансы предприятия. / Под редакцией Бородиной Е.И. -М.: Биржи и банки, 1995. - 285 с.
Шеремет А.Д. Финансовые результаты хозяйственной деятельности экономического субъекта // Аудит и финансовый анализ. - 1995. - №4 - С. 45-69.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа. - М.: Инфра-М. - 1995. - 171 с.
В.Ф. Палий, Л.П.Суздальцева, Технико - экономический анализ производственно - хозяйственной деятельности предприятий -М.:- Машиностроение. - 1994г. – 316с.
Й.Ворст, П.Ревентлоу, Экономика фирмы. - М. - Высшая школа. - 1993г. – 268с.
Л.И.Кравченко, Анализ хозяйственной деятельности в торговле. –Минск.: Высшая школа. 1995 г. – 294с.
Г.В. Савицкая. Анализ хозяйственной деятельности предприятия. – М.: - Инфра-М. – 2000г. – 688с.
Грузинов В.П. Экономика предприятия. – М.: Высшая школа. – 1997г. – 230с.
Ковалев В.В. Финансовый анализ: управление капиталом, выбор инвестиций, анализ отчетностей. - М: Дело. - 1995 г. – 318
Финансы предприятий: Учебн. пособие / Колл. авт. под ред. Е.И.Бородиной. - М.: Банки и биржи, ЮНИТИ, 1995.
Экономика: Учебник /Под ред. А.С.Булатова. - М.: БЕК, 1994.
Экономика и бизнес / Под ред. В.В.Кашаева. - М.: МГТУ им.Баумана, 1993
Рыночная экономика: словарь./ Под ред. Г.Я. Кипермана. – М.: - Республика, 1993г. – 524с.
Абрамов А. Е. Основы анализа финансовой, хозяйственной и инвестиционной деятельности предприятия в 2-х ч. М.: Экономика и финансы АКДИ, 1994-96.
Балабанов И. Т. Финансовый менеджмент. - М.: Финансы и статистика, 1994.
Баканов М. И. Шеремет А. Д. Теория экономического анализа. - М.: Финансы и статистика, 1994.
Ветров А. А. Операционный аудит-анализ. - М.: Перспектива, 1996.
Ефимова О. В. Финансовый анализ - М.: Бухгалтерский учет, 1996.
Ковалев В. В. Финансовый анализ. - М.: Финансы и статистика, 1996.
Ковалева А. М. Финансы в управлении предприятием. - М.: Финансы и статистика, 1995.
Крейнина М. Н. Анализ финансового состояния и инвестиционной привлекательности акционерных обществ в промышленности, строительстве и торговле. - М.: АОДИС, МВЦентр, 1994.
Моляков Д. С. Финансы предприятий отраслей народного хозяйства. - М.: Финансы и статистика, 1996.
Справочник финансиста предприятия. - М.: ИНФРА-М, 1996.
Управленческое консультирование в 2-х т. Т.2: пер. с англ. - М.: СП Интерэксперт, 1992.
Управление инвестиционным проектом. Опыт IBM. Пер. с англ. - М.: ИНФРА-М, 1995.
Холт Роберт Н. Основы финансового менеджмента. - Пер. с англ. - М.: Дело, 1993.
Хеддевик К. Финансово-экономический анализ деятельности предприятий. - М.: Финансы и статистика, 1996.
Шеремет А. Д., Суйц. Аудит - М.: Инфра-М, 1994.
Приложение А Бухгалтерский баланс ОАО «Волгогазоаппарат»
Бухгалтерский баланс ОАО «Волгогазоаппарат»
Таблица А1 - Форма № 1 (Бухгалтерский баланс ОАО «Волгогазоаппарат»)
| АКТИВ | Код стр. |
На конец 2000 года |
На конец 2001 года |
На конец 2002 года |
На конец 2003 года |
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ |
|||||
| Нематериальные активы | 110 | ||||
| В том числе: | |||||
| организационные расходы | 111 | ||||
| патенты, лицензии и др. | 112 | ||||
| Основные средства | 120 | 21300 | 22521 | 27027 | 46393 |
| В том числе: | |||||
| здания, машины, оборудование | 122 | 20338 | 20977 | 26283 | 46384 |
| Незавершенное строительство | 130 | 1576 | 4046 | 17735 | 46172 |
| Долгосрочные финансовые вложения | 140 | ||||
|
В том числе: |
|||||
| Инвестиции в дочерние общества | 141 | ||||
| Итого по разделу I | 190 | 22901 | 26590 | 44785 | 46949 |
|
II. ОБОРОТНЫЕ АКТИВЫ |
|||||
| Запасы | 210 | 35704 | 28639 | 26920 | 26770 |
| В том числе: | |||||
| сырье, материалы и др. | 211 | 26852 | 25717 | 20951 | 20881 |
| затраты в незавершенном производстве | 213 | 983 | 786 | 1361 | 1400 |
|
готовая продукция и товары для перепродажи |
214 | 3184 | 2116 | 4514 | 4285 |
| расходы будущих периодов | 216 | 52 | 20 | 94 | 204 |
|
Налог на добавленную стоимость по приобретенным ценностям |
220 | 1031 | 2132 | 6037 | 2304 |
| Дебиторская задолженность (в течение 12 месяц.) | 240 | 7911 | 12416 | 14971 | 22778 |
| В том числе: | |||||
| покупатели и заказчики | 241 | 5106 | 4377 | 6211 | 6014 |
| векселя к получению | 242 | ||||
| прочие дебиторы | 246 | 1356 | 5826 | 6472 | 6046 |
| Денежные средства | 260 | 449 | 2713 | 1411 | 263 |
|
В том числе: |
|||||
| касса | 261 | 7 | 2 | 2 | 6 |
| расчетные счета | 262 | 442 | 2711 | 1404 | 252 |
| валютные счета | 263 | 5 | 5 | ||
| прочие денежные средства | 264 | ||||
| Продолжение табл. А1 | |||||
| Прочие оборотные активы | 270 | ||||
| задолженность федерального бюджета | 271 | ||||
| Итого по разделу II | 290 | 45095 | 45900 | 49339 | 52125 |
| Баланс | 399 | 67996 | 72490 | 94124 | 99074 |
| ПАССИВ | Код стр. |
На конец 2000 года |
На конец 2001 года |
На конец 2002 года |
На конец 2003 года |
|
III. КАПИТАЛ И РЕЗЕРВЫ |
|||||
| Уставной капитал | 410 | 138 | 138 | 138 | 138 |
| Добавочный капитал | 420 | 32925 | 32842 | 36367 | 42196 |
| Резервный капитал | 430 | 11 | 11 | 11 | 11 |
| В том числе: | |||||
|
резервные фонды, образованные в соответствии с законодательством |
431 | ||||
|
резервы, образованные в соответствии с учредительными документами |
432 | 11 | 11 | 11 | 11 |
| Фонд социальной сферы | 440 | ||||
|
Целевые финансирование и поступления |
450 | ||||
| Нераспределенная прибыль прошлых лет | 460 | 1984 | 605 | 16275 | 10446 |
| Непокрытый убыток прошлых лет | 465 | ||||
| Нераспределенная прибыль отчетного года | 470 | 7232 | Х | 8102 | |
| Непокрытый убыток отчетного года | 475 | Х | |||
|
Итого по разделу III |
490 | 35058 | 40828 | 52791 | 60893 |
|
IV. ДОЛГОСРОЧНЫЕ ПАССИВЫ |
|||||
| Заемные средства | 510 | ||||
| В том числе: | |||||
|
прочие займы, подлежащие погашению более чем через 12 мес. |
512 | ||||
| Прочие долгосрочные пассивы | 520 | ||||
| Итого по разделу V | 590 | ||||
|
V. КРАТКОСРОЧНЫЕ ПАССИВЫ |
|||||
| Заемные средства | 610 | 4600 | 0 | 10875 | 12000 |
| В том числе: | |||||
|
кредиты банков, подлежащие погашению в течение 12 мес. |
611 | 4600 | 0 | 10875 | 12000 |
| Кредиторская задолженность | 620 | 26314 | 27523 | 24783 | 22295 |
| В том числе: | |||||
| поставщики и подрядчики | 621 | 6670 | 7655 | 9410 | 8911 |
|
по социальному страхованию и обеспечению |
624 | 940 | 1806 | 3643 | 4641 |
|
задолженность перед дочерними и зависимыми обществами |
625 | 990 | 959 | 1398 | 1126 |
| задолженность перед бюджетом | 626 | 10982 | 6891 | 6239 | 3338 |
|
Окончание табл. А1 |
|||||
| авансы полученные | 627 | 1439 | 8518 | 2369 | 2798 |
| прочие кредиторы | 628 | 5293 | 1694 | 1724 | 1481 |
| Расчеты по дивидендам | 630 | 123 | 207 | 178 | 171 |
| Доходы будущих периодов | 640 | ||||
| Фонды потребления | 650 | 1901 | 3932 | 5497 | 3091 |
|
Резервы предстоящих расходов и платежей |
660 | ||||
| Итого по разделу V | 690 | 32938 | 31662 | 41333 | 38181 |
| Баланс | 699 | 67996 | 72490 | 94124 | 99074 |
Приложение Б Отчет о прибылях и убытках
Отчет о прибылях и убытках
Таблица Б1 - Форма № 2 (Отчет о прибылях и убытках)
| Показатель | Код стр. |
На конец 2000 года |
На конец 2001 года |
На конец 2002 года |
На конец 2003 года |
| Выручка от реализации продукции | 10 | 161544 | 203649 | 256953 | 328061 |
| готовая продукция | 11 | 150035 | 188877 | 248384 | 319671 |
| материалы | 12 | 11162 | 14119 | 7105 | 7270 |
| Себестоимость реализованных товаров | 20 | 134425 | 167462 | 202894 | 274034 |
| готовая продукция | 21 | 125182 | 155536 | 195527 | 267390 |
| материалы | 22 | 9061 | 11329 | 6072 | 5741 |
| Валовая прибыль | 29 |
27119 |
36187 | 54059 | 54026 |
| Коммерческие расходы | 30 | 1869 | 2868 | 3699 | 4126 |
| Прибыль (убыток) от реализации | 50 | 10955 | 14780 | 22898 | 19458 |
| Проценты к уплате | 70 | ||||
| Доходы от участия в др. организациях | 80 | ||||
| Прочие операционные доходы | 90 | 11441 | 329 | 2481 | 269 |
| Прочие операционные расходы | 100 | 14249 | 1746 | 3427 | 3172 |
| Прочие внереализационные расходы | 120 | 1248 | 427 | 2349 | 1129 |
| Прочие внереализационные доходы | 130 | 766 | 3417 | 4647 | 4434 |
|
Прибыль (убыток) до налогообложения |
140 | 8629 | 10373 | 19654 | 13250 |
| Налог на прибыль | 150 | 2225 | 3224 | 7691 | 3281 |
| Прибыль от обычной деятельности | 160 | 6404 | 7149 | 11963 | 8102 |
| Чистая прибыль | 190 | 6404 | 7149 | 11963 | 9969 |
Приложение В Отчет о движении денежных средств
Отчет о движении денежных средств
Таблица В1 - Форма № 4 (Отчет о движении денежных средств ОАО «Волгогазоаппарат»)
| Показатель | код стр. | На конец 2000 года |
На конец 2001 года |
На конец 2002 года |
На конец 2003 года |
| Остатки денежных средств на начало года | 10 | 107 | 449 | 2713 | 1411 |
|
Поступило денежных средств - всего |
20 | 82648 | 130810 | 254877 | 332800 |
| В том числе: | |||||
| выручка от реализации товаров, продукции, услуг | 30 | 62191 | 109214 | 210918 | 290397 |
|
выручка от реализации основных средств и иного имущества |
40 | 0 | 0 | 0 | 0 |
|
авансы, полученные от покупателей (заказчиков) |
50 | 5293 | 8518 | 2369 | 0 |
|
бюджетные ассигнования и иное целевое финансирование |
60 | 93 | 70 | 108 | 0 |
| кредиты, займы | 80 | 8996 | 3000 | 16915 | 26600 |
| прочие поступления | 110 | 6075 | 10008 | 24567 | 15803 |
| Направлено денежных средств - всего | 120 | 82306 | 128546 | 256179 | 333947 |
| В том числе: | |||||
|
на оплату приобретенных товаров, оплату работ, услуг |
130 | 27754 | 41326 | 95015 | 174116 |
| на оплату труда | 140 | 14277 | 23639 | 42056 | 61508 |
| отчисления на социальные нужды | 150 | 8854 | 9321 | 16725 | |
| на выдачу подотчетных сумм | 160 | 1240 | 1721 | 2174 | 1885 |
| на выдачу авансов | 170 | 0 | 0 | 0 | 0 |
| На выдачу дивидендов, процентов | 210 | 613 | 1295 | 29 | 7 |
| на расчеты с бюджетом | 220 | 18601 | 32988 | 40359 | 66808 |
|
На оплату процентов и основной суммы по полученным кредитам |
230 | 4396 | 8016 | 7225 | 25621 |
| прочие выплаты | 250 | 6571 | 10240 | 52596 | 4002 |
|
Остаток денежных средств на конец отчетного периода |
260 | 449 | 2713 | 1411 | 264 |
|
Из строки 020 поступило по наличному расчету |
270 | 15898 | 16668 | 44626 | |
| в т.ч. По расчетам с юридическими лицами | 280 | 4658 | 29947 | ||
| Наличие денежные средства: поступило из банка | 295 | 5416 | 9360 | 24316 | |
| Сдано в банк из кассы организации | 296 | 0 | 222 | 0 | 0 |
Приложение Г Сведенья о затратах на производство и реализацию продукции
Сведенья о затратах на производство и реализацию продукции
Таблица Г1 - Форма № 5-з (Сведенья о затратах на производство и реализацию продукции)
|
Наименование показателей |
№ строки |
На конец 2000 года | На конец 2001 года |
На конец 2002 года |
На конец 2003 года |
|
Выпуск товаров и услуг (без внутреннего оборота) в фактических ценах (без НДС, акцизов и аналогичных обязательных платежей) |
1 | 153248 | 196582 | 256001 | 326981 |
| Себестоимость продукции (работ, услуг) | 2 | 140115 | 179417 | 226184 | 299827 |
|
Затраты на производство и реализацию продукции (работ, услуг) (сумма строк 04,28,30,31,32,33) |
3 | 141604 | 180949 | 231003 | 304781 |
| в том числе: Материальные затраты (сумма строк 05,06,10,11,17, 22, 25) | 4 | 109464 | 133024 | 148133 | 194816 |
| в том числе: Сырье и материалы | 5 | 87065 | 97295 | 114965 | 154114 |
|
Покупные комплектующие изделия, полуфабрикаты |
10 | 10396 | 20468 | 15851 | 21898 |
|
Работы и услуги производственного характера, выполненные сторонними организациями |
12 |
2798 | 3604 | 1153 | 1615 |
| строительного характера | 14 | 2798 | 3604 | 1153 | 1615 |
| в том числе: текущий ремонт | 15 | 692 | 2065 | 1100 | 1615 |
| капитальный ремонт | 16 | 2106 | 1539 | 53 | 0 |
| Топливо | 17 | 2994 | 4350 | 4818 | 6238 |
| в том числе: продукты нефтепереработки | 18 | 1557 | 2194 | 2004 | 2553 |
| Энергия | 22 | 6211 | 7307 | 10556 | 9228 |
| в том числе: электрическая энергия | 23 | 6211 | 7307 | 10556 | 9228 |
| тепловая энергия | 24 | ||||
| Вода | 25 | 790 | 1723 | ||
| Затраты на оплату труда | 29 | 17828 | 30714 | 52254 | 70228 |
| из них: оплата учебных отпусков | 30 | ||||
| Единый социальный налог | 31 | 6012 | 9000 | 14592 | 20482 |
| Амортизация основных средств | 32 | 1872 | 2169 | 2459 | 4922 |
| Прочие затраты (сумма строк 33-40,42,43,57) | 33 | 6428 | 6042 | 13565 | 14333 |
|
в том числе: амортизация нематериальных активов |
34 | ||||
| представительские расходы | 38 | ||||
| суточные и подъемные | 39 | 108 | 133 | 538 | 117 |
|
налоги, включаемые в себестоимость продукции (работ, услуг) (без единого социального налога) |
40 | 4090 | 3089 | 6756 | 5592 |
|
Окончание табл. Г1 |
|||||
| оплата услуг сторонних организаций | 43 | 1085 | 503 | 1769 | 2433 |
| их них: связи | 44 | 321 | 340 | 458 | 578 |
|
информационно-вычислительное обслуживание |
45 | 39 | 97 | 831 | 138 |
|
рекламных агентов и аудиторских организаций |
47 | 306 | 238 | ||
| пассажирского транспорта | 48 | 174 | 217 | ||
| здравоохранения | 53 | ||||
| другие затраты (указать какие) | 57 | 3523 | 5485 | ||
| ведение реестров | 58 | ||||
|
оформление документов и подготовка кадров |
60 | ||||
| проверка приборов и изделий | 61 | ||||
|
Остаток незавершенного производства, полуфабрикатов, инструментов и приспособлений собственной выработки, не включаемых в себестоимость продукции на начало отчетного периода |
62 | 1392 | 983 | 786 | 1361 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |