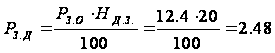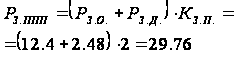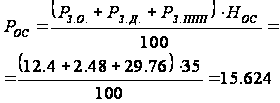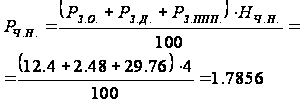Организация и расчёт КПН ОНПЛ
 .
Из (14):
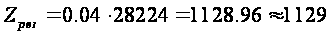

Общая величина задела на непрерывно-поточной линии определяется по формуле:
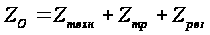 (15)
Из (15):
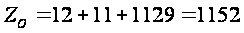
Величина незавершенного производства на однопредметных непрерывно-поточных линиях определяется по формуле:
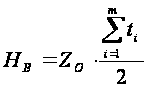 ;
(16)
где
 - общая суммарная
величина задела,
;
 - суммарная
норма времени
по всем операциям
технологического
процесса,

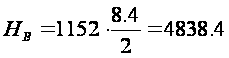

Величина незавершенного производства в денежном выражении определяется по формуле:
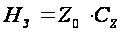 ;
(17)
где Сz - цеховая себестоимость изделия, находящегося в заделе, равная 0,85СЦ
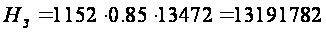 руб.
Производительность поточной линии определяется через величину, обратную такту (ритму), называемую темпом. Темпы - это количество изделий, сходящих с линии за единицу времени, определяется по формуле:
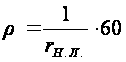 ;
(18)
где
 - такт поточной
линии,
 Подставив
значения в
(18), получаем:
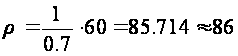

Часовую производительность конвейера в единицах массы можно определить по формуле:
 ;
(19)
где
 - средний вес
единицы продукции,
 .
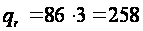

Мощность, потребляемая конвейером, определяется по формуле:
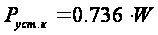 ;
(20)
где
 - мощность,
потребляемая
конвейером,
измеряемая
в

 ,
определяется
по формуле:
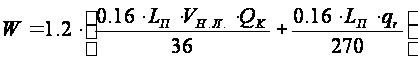 ;
(21)
где
 - полная длина
конвейера,
 ;
 - скорость движения
конвейера,
 ;
 - вес ленты конвейера
(в расчетах
принимается
в пределах

 );
 - часовая
производительность
конвейера.
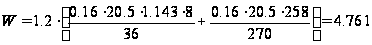

Из (20) получаем:
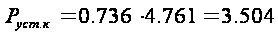
 .
Стандарт-план работы линии приведён на листе 1 ГЧ.
3. Расчет производственной площади и планирование участка
3.1 Расчет производственной площади участка
Производственная площадь участка (цеха), занимаемая поточной линией, включает непосредственную площадь, занимаемую оборудованием исходя из его габаритных размеров и дополнительную площадь, занимаемую проходами, проездами и вспомогательным оборудованием и хозяйственным инвентарем (устройствами ЧПУ, магазинами для хранения инструментов, приспособлений, деталей (заделов), занятую приборами для контроля качества продукции и др.).
Размер производственной площади определяется на основе технологической планировки оборудования и рабочих мест и исходя из норм удельной площади на единицу оборудования и количества единиц оборудования. Нормы удельной площади устанавливаются на единицу оборудования исходя из того, к какой группе станков оно относится, и включает всю дополнительную площадь. Все станки в зависимости от габаритных размеров подразделяются на три группы: мелкие, средние и крупные. Для мелких станков нормы удельной площади устанавливаются в размере 5-12 м2; для средних станков - 12-25 м2; для крупных станков - 25-45 м2; для верстаков - 3-5 м2. После определения размера производственной площади участка выбирается его длина и ширина, при этом учитывается, что ширина пролетов в цехе 9 м, 12 м и 15 м, а шаг колонн равен 6 м. Выберем размер участка 13х6. Тогда площадь участка получается равной 81 м2. Затем производится окончательная расстановка оборудования с учетом соблюдения норм и условий. Расчет производственной площади произведем в табличной форме (табл.3.1)
Таблица 3. 1 - Расчет производственной площади
| №пп | Наименование оборудования | Габаритные размеры, мм. | Количество единиц оборудования (Спр), шт | Норма удельной площади, м2/шт. fi |
Производственная площадь участка (S), м2 |
| 1 | Верстак | 1200x700 | 9 | 5 | 45 |
| 2 | электрообжигалка | 1200x700 | 1 | 5 | 5 |
| 3 | ванна для флюсования | 1200x700 | 1 | 5 | 5 |
| 4 | электролудилка | 1200x700 | 1 | 5 | 5 |
| итого | 12 | 60 |
Планировка участка считается выполненной правильно, если удовлетворяется условие:
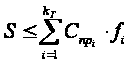 ;
(22)
где
 - площадь участка,
полученная
по результатам
технологической
планировки,
 ;
 - количество
станков
 й
группы на участке,
 ;
 - удельная
площадь на один
станок
й
группы оборудования,
 ;
 - количество
групп станков,
.
Исходя из норм производственной площади, установленных предприятиями-изготовителями, используются следующие нормы производственной площади: верстак - 5 м2, электрообжигалка - 5 м2, электролудилка - 5 м2, ванна для флюсования - 5 м2.
Из (22) получаем:
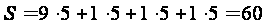

Определив производственную площадь участка, необходимо рассчитать вспомогательную площадь, занимаемую под конторские и бытовые помещения. Она, как правило, составляет 30-45% от производственной площади.
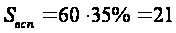
3.2 Планировка производственного участка
Планировка участка - это план расположения технологического оборудования и рабочих мест. На плане должны быть также показаны:
строительные элементы (стены, колонны, дверные и оконные проемы и т.д.);
основной производственный инвентарь (верстаки, плиты, складочные площадки);
подъемно-транспортные устройства (мостовые и другие краны, конвейеры, монорельсы, электрокары, робоэлектрокары и др.).
При планировке необходимо предусмотреть удобные подходы к станкам для проведения ремонта и обслуживания; выделить необходимые площади для размещения накопителей деталей (заделов) и подходы к ним; площади для размещения устройств ЧПУ, устройств управления, магазинов для хранения инструментов и приспособлений; места для проведения контроля качества продукции. Расстановка оборудования зависит от конструкции производственного здания и характера изготавливаемых деталей и изделий, а также от характера и вида используемого оборудования и транспортных средств. Планировка данного производственного участка приведена на листе 2 ГЧ.
4. Расчет технико-экономических показателей
4.1 Расчет стоимости и амортизации основных производственных фондов
Основными производственными фондами называются средства труда, которые участвуют в производстве длительный период времени, сохраняя свою натурально вещественную форму, и постоянно переносят свою стоимость на изготавливаемую продукцию частями по мере снашивания. К ним относятся:
здание, занимаемое под основное и вспомогательное производство;
технологическое оборудование и рабочие машины, с помощью которых, изменяется форма или свойства предметов труда;
энергетическое оборудование (трансформаторы, электромоторы и т.п.);
транспортные средства всех видов (автомобили, электрокары, конвейеры, краны всех видов и т.п.);
измерительные и регулирующие приборы и устройства, предназначенные для измерения, регулирования и контроля различных параметров изделий; дорогостоящий инструмент и приспособления со сроком службы более года;
производственный и хозяйственный инвентарь (верстаки, контейнеры, предметы противопожарного назначения) со сроком службы более года;
прочие неучтенные основные производственные фонды.
Расчет стоимости здания производится исходя из общей площади, занимаемой участком, и стоимости 1 кв. м. площади (приведен в табл.4.1).
Таблица 4. 1 - Расчет стоимости здания
| Элементы расчета |
Стоимость 1 м2 здания, руб. /м2 |
Площадь, занимаемая зданием, м2 | Стоимость здания, руб. |
| 1. Производственная площадь | 50.000 | 60 | 3.000.000 |
| 2. Вспомогательная площадь | 30.000 | 21 | 630.000 |
| ИТОГО |
- |
81 | 3.630.000 |
Расчет затрат на рабочие машины и технологическое оборудование производится исходя из оптовой цены единицы машины и оборудования и количества единиц машин и оборудования данной модели. К цене оборудования добавляются затраты на упаковку, транспортировку, монтаж, пуск, наладку в размере 10-15% от цены оборудования. Примем 12%.
Таблица 4.2 - Расчет стоимости рабочих машин и технологического оборудования
| Наименование | Кол. шт. |
Оптовая |
Затраты на упаковку, транспортировку, монтаж, пуск, наладку, руб. |
Первоначальная стоимость техники, руб. |
|
| Цена единицы, руб. | Цена принятого количества, руб. | ||||
| Верстак | 9 | 210.000 | 1.890.000 | 201.600 | 2.091.600 |
| Электролудилка | 1 | 1.700.000 | 1.700.000 | 204.000 | 1.904.000 |
| Электрообжигалка | 1 | 1.300.000 | 1.300.000 | 156.000 | 1.456.000 |
| Ванна для флюсования | 1 | 5.50.000 | 550.000 | 66.000 | 616.000 |
| Итого: | 12 | - | 5.440.000 | 627.600 | 6.067.600 |
После определения затрат на здание, рабочие машины и технологическое оборудование производится расчет затрат на остальные виды основных производственных фондов и расчет амортизационных отчислений.
Таблица 4.3 - Расчет стоимости производственных фондов и амортизационных отчислений
| Наименование групп основных производственных фондов |
Структура основных производ-ственных фондов, % |
Балансовая стоимость производственных фондов, рассчитанная прямым счетом, руб. | Расчетная балансовая стоимость основных производственных фондов, руб. | Норма амортизации в год,% | Сумма амортизационных отчислений в месяц, руб. |
| 1. Здание | 34 | 3.630.000 | 3.630.000 | 3.1 | 112.530 |
| 2. Сооружения | 3 | 5.360.294 | 2.7 | 144.727 | |
| 3. Передаточные устройства | 2.7 | 4.824.265 | 10.5 | 506.548 | |
| 4. Машины и оборудование | 56 | 6.067.600 | 6.067.600 | 9.1 | 552.152 |
| 5. Транспортные средства | 2 | 344.564 | 16 | 55.130 | |
| 6. Прочие основные производственные фонды | 2.3 | 396.249 | 15 | 59.437 | |
| Итого: | 100 | - | 20.622.972 | - | 1.430.524 |
Расчет доли
амортизации
 ,
включаемой
в себестоимость
единицы продукции
и в добавленную
себестоимость,
производится
по формуле
(допускаем, что
на себестоимость
единицы продукции
переносится
амортизация
только данного
участка):
 (23)
где
 - сумма амортизационных
отчислений
по всем видовым
группам основных
производственных
фондов в месяц,
руб.;
 - месячный
выпуск продукции,
шт.;
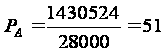 (руб.)

4.2 Расчет себестоимости и отпускной цены единицы продукции
Себестоимость единицы продукции - выраженная в денежной форме сумма затрат на ее производство и реализацию.
Все затраты, включаемые в себестоимость единицы продукции, разнообразны по своему составу. Это вызывает необходимость их классификации по определенным статьям расходов. Каждая статья расходов указывает целевое назначение затрат и их связь с процессом производства.
Расчет статьи затрат “Сырье и материалы за вычетом реализуемых отходов" производится по формуле:
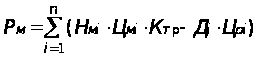 (23)
где - норма расхода
материала i-го
вида на одно
изделие в принятых
единицах измерения;
 - количество
реализуемого
отхода материала
i-го вида при
изготовлении
изделия в принятых
единицах измерения;
 и
 - соответственно
цены единицы
i-го вида материала
и i-го вида отходов,
руб.;
 - коэффициент,
учитывающий
транспортно
заготовительные
расходы при
приобретении
материалов
(3-5% от стоимости
материала).
Возвратные расходы принимаются из расчета 0.5 - 1% от всех затрат.
Расчет данной статьи представлен в табл.4.4
Таблица 4.4 - Расчет затрат на сырье и материалы за вычетом реализуемых отходов
| Наименование | Марка, профиль | Ед. измерения | Норма расхода на комплект | Оптовая цена, руб. | Сумма затрат |
| Провод | НВ-020 | к | 0.5 | 150 | 75 |
| Флюс | ФКСН | кг | 0.001 | 1.000 | 1 |
| Олово | --- | кг | 0.003 | 2.000 | 6 |
| Спирт | --- | л | 0.001 | 10.000 | 10 |
| Припой | ПОС-40 | кг | 0.08 | 1.000 | 80 |
| Итого | 172 | ||||
| Транспортно-заготовительные расходы | 8.6 | ||||
| Всего затрат | 180.6 | ||||
| Возвратные расходы | 1.8 | ||||
| Всего с учетом возвратных расходов | 178.8 | ||||
Расчет статьи затрат “Покупные комплектующие изделия, полуфабрикаты, производственные услуги” осуществляются аналогично предыдущей статье в табличной форме (табл.4.5).
Таблица 4.5 - Расчет затрат на покупные комплектующие изделия и полуфабрикаты
| Наименование | ГОСТ, марка | Кол-во на комплект, шт. |
Оптовая цена за единицу, руб. |
Сумма затрат, руб. |
| Трансформатор | ТНI 46/220 | 2 | 5000 | 10000 |
| Реле | РЭН 29-11 | 3 | 400 | 1200 |
| Вилка | РШ1П | 1 | 300 | 300 |
| Транзистор | КТ 603 В | 4 | 150 | 600 |
| Конденсатор | К50-6 | 2 | 100 | 200 |
| Печатная плата | --- | 1 | 1000 | 1000 |
| Итого | 13300 |
В состав статьи “Основная заработная плата основных производственных рабочих" включается как прямая (тарифная) зарплата, так и доплата по сдельно-премиальной (сдельно-прогрессивной) системе. Размер премий, выплачиваемый рабочим из фонда заработной платы при 100-процентном выполнении плана можно принять равным 20-30% от прямого фонда зарплаты.
Прямой фонд зарплаты по работам, оплачиваемым сдельно, определяется на основе трудоемкости и часовых тарифных ставок соответствующих определенным разрядам работ.
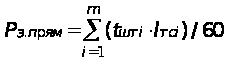 ;
(25)
где - число разрядов
работ по операциям;
 - норма времени
на операцию
по
 - му виду работ,
 ;
 - часовая
тарифная ставка
-го
разряда,
 ;
Прямой и основной фонд заработной платы рассчитан в табл.4.6
Таблица 4.6 - Расчет основной заработной платы производственных рабочих-сдельщиков
| № пп | Наименование операции | Разряд работ | Норма времени (tштi) мин. | Часовая тарифная ставка, руб. | Сумма зарплаты, руб. |
| 01 | Изготовить шаблон вязки жгута. Количество штырьков-51. | 3 | 0.7 | 74 | 0.86 |
| 02 | Закрепить узлы начала проводов за штырек на жгуте согласно чертежу и таблице соединений. | 3 | 0.7 | 74 | 0.86 |
| 03 | Развести провод по трассе на жгут согласно чертежу и таблице соединений. Закрепить второй конец провода за соответствующий штырек узлом, оставив бирку с порядковым номером на конце провода. | 3 |
0.2 0.5 |
74 74 |
0.86 |
| 04 | Обрезать излишек провода, оставив запас на 1-2 перепайки. | 3 | 1.4 | 74 | 1.73 |
| 05 | В целях предотвращения спадания маркировочных бирок завязать на обоих концах провода по узлу. | 3 | 0.7 | 74 | 0.86 |
| 06 | Жгуты вязать нитками двойным узлом. Шаг вязки 10-15мм. Длина провязываемой части жгута - 0,8м. | 3 | 0.7 |
74 |
0.86 |
| 07 | Снять изоляцию с концов проводов на длину 5-8мм. | 3 | 0.7 | 74 | 0.86 |
| 8 | Скрутить жилы проводов вдоль продольной оси. | 3 | 0.7 | 74 | 0.86 |
| 9 | Флюсовать жилы проводов. Количество жил - 140 | 3 | 0.7 | 74 | 0.86 |
| 10 | Лудить жилы проводов погружением в припой ПОС 40. Температура припоя - 250°С. | 3 | 0.7 | 74 | 0.86 |
| 11 | Уложить жгут в раму блока согласно монтажному чертежу. Отрегулировать положение жгута. | 3 | 0.7 | 74 | 0.86 |
| Итого прямой фонд заработанной платы | 10.33 |
| Премии за выполнение плана | 2.07 |
| Всего основная заработанная плата | 12.4 |
Затраты, относящиеся к косвенным, не могут быть перенесены на себестоимость продукции прямым способом. В этом случае эти затраты переносятся пропорционально какой-либо базе, за который принимается одна из статей прямых затрат.
Наиболее часто в качестве такой статьи выступает статья “Основная зарплата основных производственных рабочих”.
К косвенным статьям относятся:
дополнительная зарплата основных производственных рабочих;
основная и дополнительная зарплата прочих категорий работников - кроме основных производственных рабочих, в изготовлении продукции принимают участие и другие категории ППП. Затраты по этой статье можно рассчитать с помощью коэффициента, учитывающего соотношение заработной платы прочих категорий работающих и заработной платы основных производственных рабочих.
отчисления в фонд социальной защиты - производится со всех сумм выплат работающих в размере установленного норматива (35%).
чрезвычайный налог - производится со всех сумм выплат работающих в размере установленного норматива (4%).
отчисления в фонд занятости населения - производится со всех сумм выплат работающих в размере установленного норматива (1%).
отчисления в фонд ведомственных дошкольных учреждений - производится со всех сумм выплат работающих в размере установленного норматива (5%).
возмещение износа специнструмента и спецоснастки - определяется исходя из установленного норматива к основной заработной плате производственных рабочих.
амортизационные отчисления - определяется исходя из балансовой стоимости основных производственных фондов и норм амортизации.
накладные (косвенные) расходы - определяется исходя из установленного норматива к основной заработной плате производственных рабочих.
прочие
производственные
расходы - включает
затраты на
гарантийный
ремонт и гарантийное
обслуживание
техники и другие
виды затрат.
В расчете можно
величину этих
затрат определить
укрупнено,
приняв
 равным 0,5-2% от
суммы затрат
по всем предыдущим
статьям.
Суммированием всех предыдущих статей определяем производственную себестоимость продукции.
В состав
статьи “Внепроизводственные
расходы" включаются
затраты на
упаковку и
транспортировку
продукции до
места ее отправления
на реализацию
и другие виды
расходов. В
расчете величину
этих затрат
можно определить
укрупнено,
приняв
 равными
1-2% от производственной
себестоимости.
Методика и расчет себестоимости единицы продукции и отпускной цены единицы продукции приведена в табл.4.7
Таблица 4.7 - Расчет себестоимости и отпускной цены продукции
| Наименование статей затрат | Условное обозначение |
Сумма, руб. |
Методика расчета или источник информации |
| 1. Сырье и материалы за вычетом реализуемых отходов |
|
178.8 | см. табл.4.4 |
| 2. Покупные комплектующие изделия, полуфабрикаты, производственные услуги |
|
13300 | см. табл.4.5 |
| 3. Основная зарплата основных производственных рабочих |
|
12.4 | см. табл.4.6 |
| 4. Дополнительная зарплата основных производственных рабочих |
|
2.48 |
|
| 5. Основная и дополнительная зарплата прочих категорий работников |
|
29.76 |
|
| 6. Отчисления в фонд социальной защиты |
|
15.624 |
|
| 7. Чрезвычайный налог |
|
1.7856 |
|
| 8. Отчисления в фонд занятости населения |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |