IАЕМ-контролiнг, як основа стратегiчного планування облiку i аналiзу розвитку пiдприємства
На сучасному етапі розвитку економіки для забезпечення життєдіяльності підприємств необхідною умовою є здатність до перетворень. Тому зараз акцент у керуванні переміщається з задач контрольного характеру на задачі аналізу, оцінки діяльності, розробки стратегії розвитку його реалізації, моделювання господарської діяльності, маркетингу.
Сучасний стан ринку припускає постійне ускладнення орієнтації підприємства, що веде не просто до зростання ролі керування ним, а для якісних змін у всій структурі і методах керування. У цих жорстких умовах перед керівниками все частіше стає задача недопущення банкрутства і запобігання кризової ситуації. При цьому контролінгу являє собою систему забезпечення виживання підприємства на етанах оперативного і стратегічного керування. Функціонування даної системи забезпечується шляхом послідовної реалізації її концепції, що представлена на рис. 1.1.
Виходячи з представленої на малюнку моделі концепції інформації і керування, можна говорити про її орієнтацію на різні функції керування. Процес орієнтації відбувається шляхом інтеграції традиційних методів обліку, аналізу, контролю в єдину систему обробки інформації для прийняття рішень.
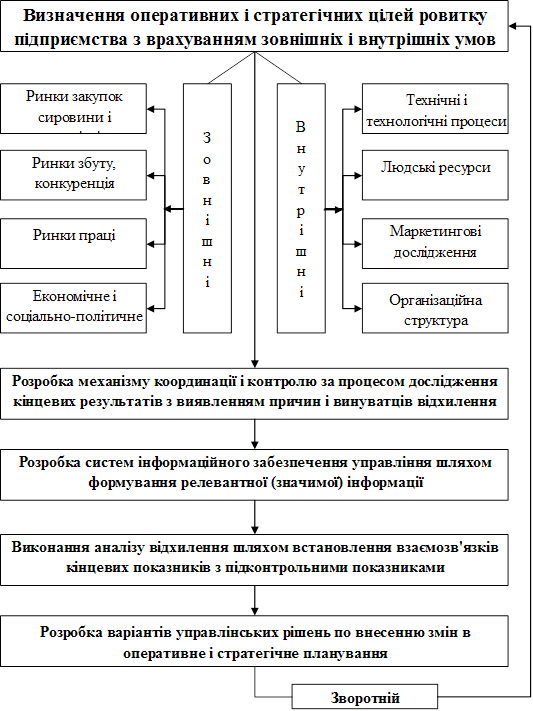
Рис 1.1 Модель концепції інформації і управління - контролінг
З огляду на усі вищенаведені міркування, виділимо основні причини появи на сучасних підприємствах, такого нового напрямку обліково-економічної роботи як контролінгу.
1. Нестабільність як зовнішніх (інтернаціоналізація економічного життя, загострення конкуренції на внутрішніх і світових ринках і т.д.), так і внутрішніх (обсяги виробництва, заборгованості по зарплаті, пошук надійних партнерів і постачальників) факторів висувають додаткові вимоги до системи керування підприємством.
2. Необхідність пошуку усе більш нових і зроблених систем керування, що забезпечують гнучкість і надійність функціонування підприємства. А це, у свою чергу, припускає вироблення механізмів координації усередині системи керування.
3. Істотні зміни в організації і методології системи інформаційного забезпечення.
4. Відсутність коментарів різних варіантів управлінських рішень. Таким чином, ми прийшли до думки, що функціонування системи контролінгу як концепції інформації і керування вимагає уточнення її формулювання., визначення мети і функцій даної системи.
У сферу задач контролінгу входить постановка цілей підприємства, збір і обробка інформації для прийняття управлінських рішень, здійснення визначених процедур контрольно-аналітичного характеру, а також, що найбільш важливо, реалізація перерахованого вище сприяє виробленню рекомендацій для прийняття управлінських рішень. Виходячи з цього, дамо визначення системі контролінгу:
Система контролінгу являє собою синтез елементів обліку, аналізу, контролю, планування, реалізація яких забезпечує вироблення альтернативних підходів при здійсненні оперативного і стратегічного керування процесом досягнення кінцевих цілей і результатів діяльності підприємства.
Окремою задачею контролінгу є правильна організація руху інформаційних потоків на підприємстві з метою їхньої оптимізації, тобто одержання тільки тієї інформації, що може бути корисної в прийнятті управлінських рішень.
Варто врахувати, що діяльність системи контролінгу ефективна і доцільна там, де функції керування делеговані окремим підрозділам і службам. Саме на це звертають увагу Манн. Р., Майер. Е., вказуючи на відмінні риси контролінгу: "... контроль і керування з боку, поступаються місцем самоконтролю і самоврядуванню, головною задачею яких є підвищення відповідальності кожного окремого працівника"[43; 55].
Отже, координуючи, інтегруючи і направляючи діяльність усієї системи керування підприємством, на досягнення поставлених цілей, контролінг виконує функцію “керуванні керуванням”, тобто є механізмом саморегулювання на підприємстві, що забезпечує зворотний зв'язок у контурі керування.
З огляду на вищесказане, визначимо ціль функціонування даної системи, що полягає в забезпеченні прибутковості і ліквідності підприємства шляхом виявлення причинно-наслідкових зв'язків при зіставленні виторгу від реалізації продукції (робіт, послуг) і витрат, а також уживання заходів по регулюванню виниклих відхилень і оптимізації співвідношення "витрати -прибуток".
Ціль системи контролінгу визначає основні її функції. Серед фахівців, вивчаючих проблеми контролінгу, немає чіткої і єдиної думки по даному питанню. Так., наприклад, Штрайт Б., Петрик Е. дотримують тієї точки зору, що контролінгу притаманні функції планування, контролю, регулювання й інформаційна функції. Проф. Івашкевич В.Б. зупиняється лише на трьох основних, на його думку, функціях контролінгу: інформаційній, контрольній, функції керування.
З жодною, ні з іншою точкою зору, на наш погляд, не можна погодитися повною мірою, оскільки головним аргументом при виділенні комплексу функцій системи контролінгу є суть концепції і ціль системи. Виходячи з визначення системи контролінгу, суттю якого є інтеграція окремих елементів функцій керування (обліку, аналізу, контролю, планування), випливає, що даній системі притаманні функції:
· інформаційна, котра виявляється у виробленні контролінгової інформації для керування. за допомогою трансформації даних (інформаційних потоків), що надходять у відділ контролінгу;
· обліково-контрольна, котра використовується при зіставленні планових і фактичних величин для виміру й оцінки ступеня досягнення мети, установлення припустимих границь відхилень від заданих параметрів, інтерпретації причин відхилень і виробленню пропозицій для їхнього зменшення;
· аналітична, суть якої виявляється у виробленні основних підконтрольних показників, що дозволяють оцінити ефективність роботи підприємства, у визначенні ступеня впливу різних факторів на величину кінцевого результату, у виробленні заходів щодо усунення і запобігання відхилень, що мають місце, у майбутньому, у розрахунку прибутковості і доцільності тієї чи іншої комерційної справи;
· функція планування, ціль якої - координація окремих виробничих планів стосовно загального плану в рамках як короткострокового, так і довгострокового планування, складанню бюджету, виробленню планової і цільової інформації.
Не можна погодитися з тим, що окремі фахівці наділяють систему контролінгу ще й управлінською функцією, аргументуючи це тим, що керування підприємством є сферою задач менеджменту, і без контролінгу говорити про реальне керування підприємством неможливо. Наслідком подібних тверджень є те, що поняття "менеджмент" і "контролінг" - рівнозначні чи близькі до рівнозначності. Однак далі вони приходять до твердження, що контролінг не приймає особистої участі в керуванні підприємством. У зв'язку з цим виникає питання: у чому ж виявляється управлінська функція контролінгу?
Критичний аналіз різних точок зору з цього приводу приводить нас до думки про те, що контролінг реалізує не управлінську, а скоріше коментує функцію менеджменту. Виробляючи альтернативні варіанти в прийнятті управлінських рішень, контролінг підготовляє широкий спектр можливих шляхів реалізації намічених цілей з обґрунтуваннями і коментарями кожного.
Він представляє інформацію, важливу для:
· визначення стратегії і планування майбутніх процесів і результатів діяльності підприємства;
· контролю за поточною діяльністю;
· оптимізації витрат;
· оцінки ефективності діяльності;
· зниження суб'єктивності в процесі прийняття управлінських рішень. При цьому право вибору того чи іншого пропонованого варіанта залишається все-таки за керівником підприємства.
Отже, специфічна функція контролінгу, виявляється саме в тім, що, не беручи участь у самому процесі управління, він надає велику допомогу керівництву в самім, прийнятті ефективних управлінських рішень, тобто, керує, не беручи участь в управлінні. Логіка міркувань привела до того, щодо поряд з перерахованими функціями контролінгу ще притаманна коментуюча функція, що є специфічною функцією даної системи.
Визначення пріоритетності тієї чи іншої функції також, на наш погляд, не носить конкретного характеру. Розгляд аналітичної функції як пріоритетної порозумівається тим, що аналіз показників, виявлення причинно-наслідкових зв'язків є основою функціонування системи контролінгу. Іншими словами, серцем контролінгу є аналіз, однак без надходження кисню в організм, тобто необхідної інформації, весь механізм стоїть. Тому інформаційна функція, що забезпечує весь процес руху і розвитку системи контролінгу, носить споконвічний характер. Але варто пам'ятати, що незалежно від того, чи існує контролінг на підприємстві (це може бути просто група співробітників, що займаються аналітичною роботою) чи ні - насущні фінансові і господарські проблеми підприємства диктують необхідність "робити контролінг". Тому усі функції контролінгу мають першорядне значення.
Однак функції контролінгу необхідно розглядати з позицій функціонального керування. У цьому випадку просліджується залежність корисності функцій керування і причетність контролінгу до реалізації кожної функції.
Виходячи з вищесказаного, необхідно визнати, що контролінг є одним з основних елементів, що формують систему керування підприємством. При цьому сучасний менеджмент розділяє цілі підприємства на дві групи: оперативні (короткострокові) і стратегічні (довгострокові, перспективні). А виходить, що контролінг як система містить у собі два основних аспекти (підсистеми), стратегічний і оперативний. Порівняльна характеристика даних видів контролінгу представлена в табл. 1.2.
Таблиця 1.2.
Порівняльна характеристика оперативного і стратегічного контролінгу
| Ознака | Оперативний | Стратегічний |
| Орієнтація |
В ОСНОВНОМУ Внутрішнє середовище підприємства |
ЗОВНІШНЄ СЕРЕДОВИЩЕ середовища підприємства |
| Ціль | Забезпечення прибутковості і ліквідності підприємства шляхом виявлення причинно - наслідкових зв'язків при зіставленні виторгу від реалізації і витрат |
Забезпечення виживання, Проведення антикризової політики, недопущення виникнення банкрутства, Направленість на потенціал успіху |
| Задачі - |
· Керівництво при плануванні і розробці бюджетів (поточне і оперативне планування · Визначення "вузьких" і пошук "слабких" місць для тактичного керівництва * Визначення всієї сукупності підконтрольних показників у відповідності з установленими поточними цілями. · Порівняння планових і фактичних показників підконтрольних результаті в і витрат з метою виявлення причин, винуватців і відхилень · Аналіз впливу відхилень на виконання поточних планів. · Мотивація і створення систем інформації для прийняття поточних управлінських рішень |
· Установленні кількісних і якісних цілей підприємства · Відповідальність за стратегічне планування · Розробка альтернативних стратегій · Визначення критеріїв зовнішніх і внутрішніх умов, що лежать в основі стратегічних планів. · Визначення "вузьких" і пошук "слабких" місць · Визначення основних підконтрольних показників у відповідності із встановленими стратегічними цілями. · Порівняння планових і фактичних значень під контрольних показників з метою виявлення причин, винуватих і наслідків даних |
Сутність оперативного контролінгу полягає у формуванні засобів і методів ефективного керування поточними цілями підприємства, що можуть бути визначені як прибутковість і ліквідність.
Сутність стратегічного контролінгу полягає в забезпеченні виживанні підприємства, його орієнтації на потенціал успіху, що може бути охарактеризований як шанси і ризики.
На практиці існує тісний взаємозв'язок між оперативним і стратегічним контролінгом. При стратегічній постановці питання домінує завжди питання оперативного виконання чи навпаки - оперативні проблеми прибутковості можуть бути не побаченими при зневазі стратегічною постановкою питання. Цей взаємозв'язок завжди носить фундаментальний характер.
Отже, основне призначення контролінгу полягає в орієнтації системи керування підприємством на досягнення поставлених цілей. Контролінг при цьому є складною конструкцією, що поєднує в собі різні елементи функцій керування і, що використовує їх у рішенні задач оперативного і стратегічного характеру. Унаслідок цього контролінг забезпечує синтетичний, цілісний погляд на діяльність підприємства в минулому, сьогоденні і майбутньому, комплектний підхід до виявлення і рішення проблем, що встають перед підприємством.
Говорячи про контролінг в цілому як про систему керування прибутком, не можна не згадати про витрати, віднесенні чи плановані у результаті здійснення господарської діяльності підприємства. За розміри витрат на підприємстві несуть відповідальність менеджери різних рівнів керування (центрів відповідальності). Отже, - основними об'єктами контролінгу є «витрати» і «центри відповідальності».
Витрати - саме невизначене слово в управлінні, що визначається сумою витрат, понесених підприємством (господарюючим суб'єктом) у момент придбання товарів чи послуг. Воно вживається в безлічі різних значень. Слово (вартість, витрати) здобуває більш точне значення, коли воно супроводжується визначенням: прямі витрати; непрямі витрати і т.д.
Класифікація витрат дуже важлива для розуміння того, як керувати витратами, і які вигоди вони за собою спричинять. Підстави для обліку витрат можуть бути наступні:
· необхідність виміру прибутку шляхом порівняння доходів з витратами;
· контроль відповідності витрат встановленим нормам (планам).
Серед фахівців, що досліджують проблеми контролінгу, немає єдиної думки щодо класифікації витрат. Цікавий і найбільш обґрунтований підхід до класифікації витрат реалізує Голов С.Ф. [10; 123]. Він виділяє три напрямки класифікації, в основу яких покладений принцип: різні витрати для різних цілей. Унаслідок чого відбувається угруповання витрат по відповідним цілям: оцінка запасів і визначення фінансових результатів; прийняття рішень; контроль виконання. На це ж звернено увагу в роботі "Контролінг - як інструмент керування підприємством" під редакцією Данилочкіной Н. Г. "Ціль класифікації витрат - виділити з загальної маси релевантну частину (частина, на яку можна вплинути в даний момент). Тому, спосіб класифікації буде залежати від конкретної задачі, що поставлена перед керівником. Отже. класифікація витрат повинна бути пов'язана зі специфікою конкретних задач» [34; 68].
Приймаючи в увагу вищевикладене відзначимо, що служби керування і виробничих підрозділів мають потребу в самій різній інформації, згрупованої різним способом. Система класифікації інформації для нестатків оперативного керування ґрунтується на наступних принципах: класифікація витрат по категоріях; класифікація витрат по центрах відповідальності (структурних підрозділах підприємства).
Класифікація витрат по категоріях припускає об'єднання витрат з обліком конкретного виробничого чи невиробничого призначення і місця. При цьому оперативність контролінгу забезпечується поділом витрат на постійні і змінні, а також на прямі і накладні (рис. 1.2.)
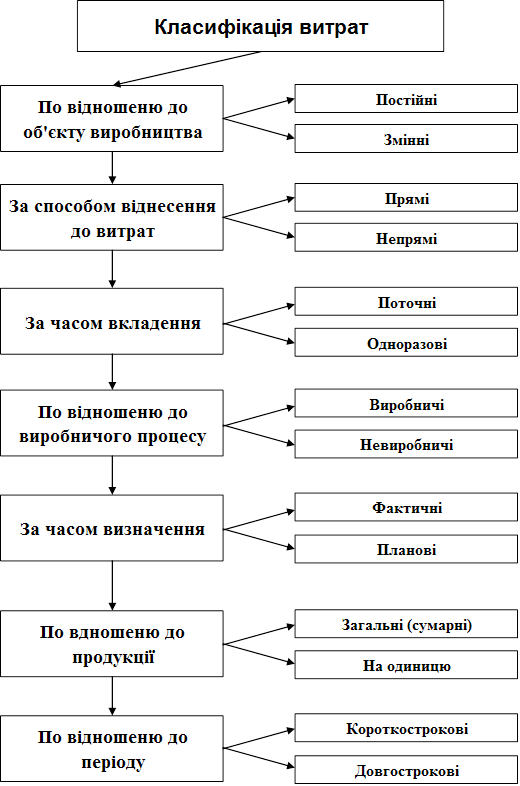
Puc.1.2. Класифікація витрат по категоріях
Вищенаведена інформація свідчить про те, що різні категорії витрат існують не окремо один від одного, а тісно взаємопов'язані. Такого роду взаємозв'язки дозволяють згрупувати і систематизувати витрати таким чином, щоб це було зручно для визначення прибутку. В основу побудови даної інформаційної моделі покладені взаємозв'язки між різними класифікаціями витрат, відзначені Рей Вандер Вилом і Палієм В. [67; 218].
Рішення питань поділу повноважень і взаємин між менеджерами різних рівнів зв'язано з формуванням структури підприємства, що відбиває склад і взаємозв'язок його підрозділів. Слід зазначити, що ніякий тип організаційної структури не є обов'язковим для тих чи інших підприємств на всіх етанах його росту і розвитку. Однак при цьому один принцип організації має універсальне